La bussola del giorno
La settimana si apre con un calendario raro e con un mercato che ha gia' preso posizione prima che il calendario cominci. Mercoledi' 16 decide la Federal Reserve con le nuove proiezioni economiche e il dot plot, giovedi' 17 la Bank of England, venerdi' 18 la Bank of Japan. Tre riunioni in tre sedute consecutive, con il rialzo prezzato all'83% a Washington e all'88% a Tokyo, mentre Londra e' data ferma al 73%.
Il contesto in cui atterrano e' cambiato nel fine settimana. Il rendimento del Treasury a dieci anni sta al **4,963%** ed e' entrato nella fascia fra 4,816% e 5,027% che segna i massimi del ciclo 2023: sopra quel tetto, sul grafico settimanale, non c'e' nessuna struttura intermedia prima dei livelli del 2007. Il petrolio guadagna quasi il 3% e torna sopra i 102 dollari dopo la chiusura dell'oleodotto saudita Est-Ovest, cioe' la rotta che serviva ad aggirare lo stretto di Hormuz.
Gli indici americani aprono tutti in rosso e con loro scendono oro e rame. **E' questa combinazione a qualificare la giornata**, perche' e' l'opposto di quella che si vede quando il mercato teme una recessione: in quel caso i titoli di Stato e l'oro salgono insieme. Qui i rendimenti salgono e l'oro scende, il che vuol dire che il mercato non sconta meno crescita ma tassi reali piu' alti e piu' a lungo.
Sul Nasdaq si aggiunge un motore suo, arrivato dal fine settimana: l'appello dei vertici dell'industria dell'intelligenza artificiale a rallentare lo sviluppo dei modelli piu' avanzati, con SoftBank giu' del 10,7% a Tokyo. E' la ragione per cui oggi il Nasdaq perde piu' del doppio dell'S&P e quasi sei volte il Russell, e va tenuta distinta dal canale dei tassi anche se spinge nella stessa direzione.
Dai desk internazionali
Dalle testate internazionali del giorno · i grafici sono rielaborazioni SPFINANCE sui dati citati, non immagini della fonte
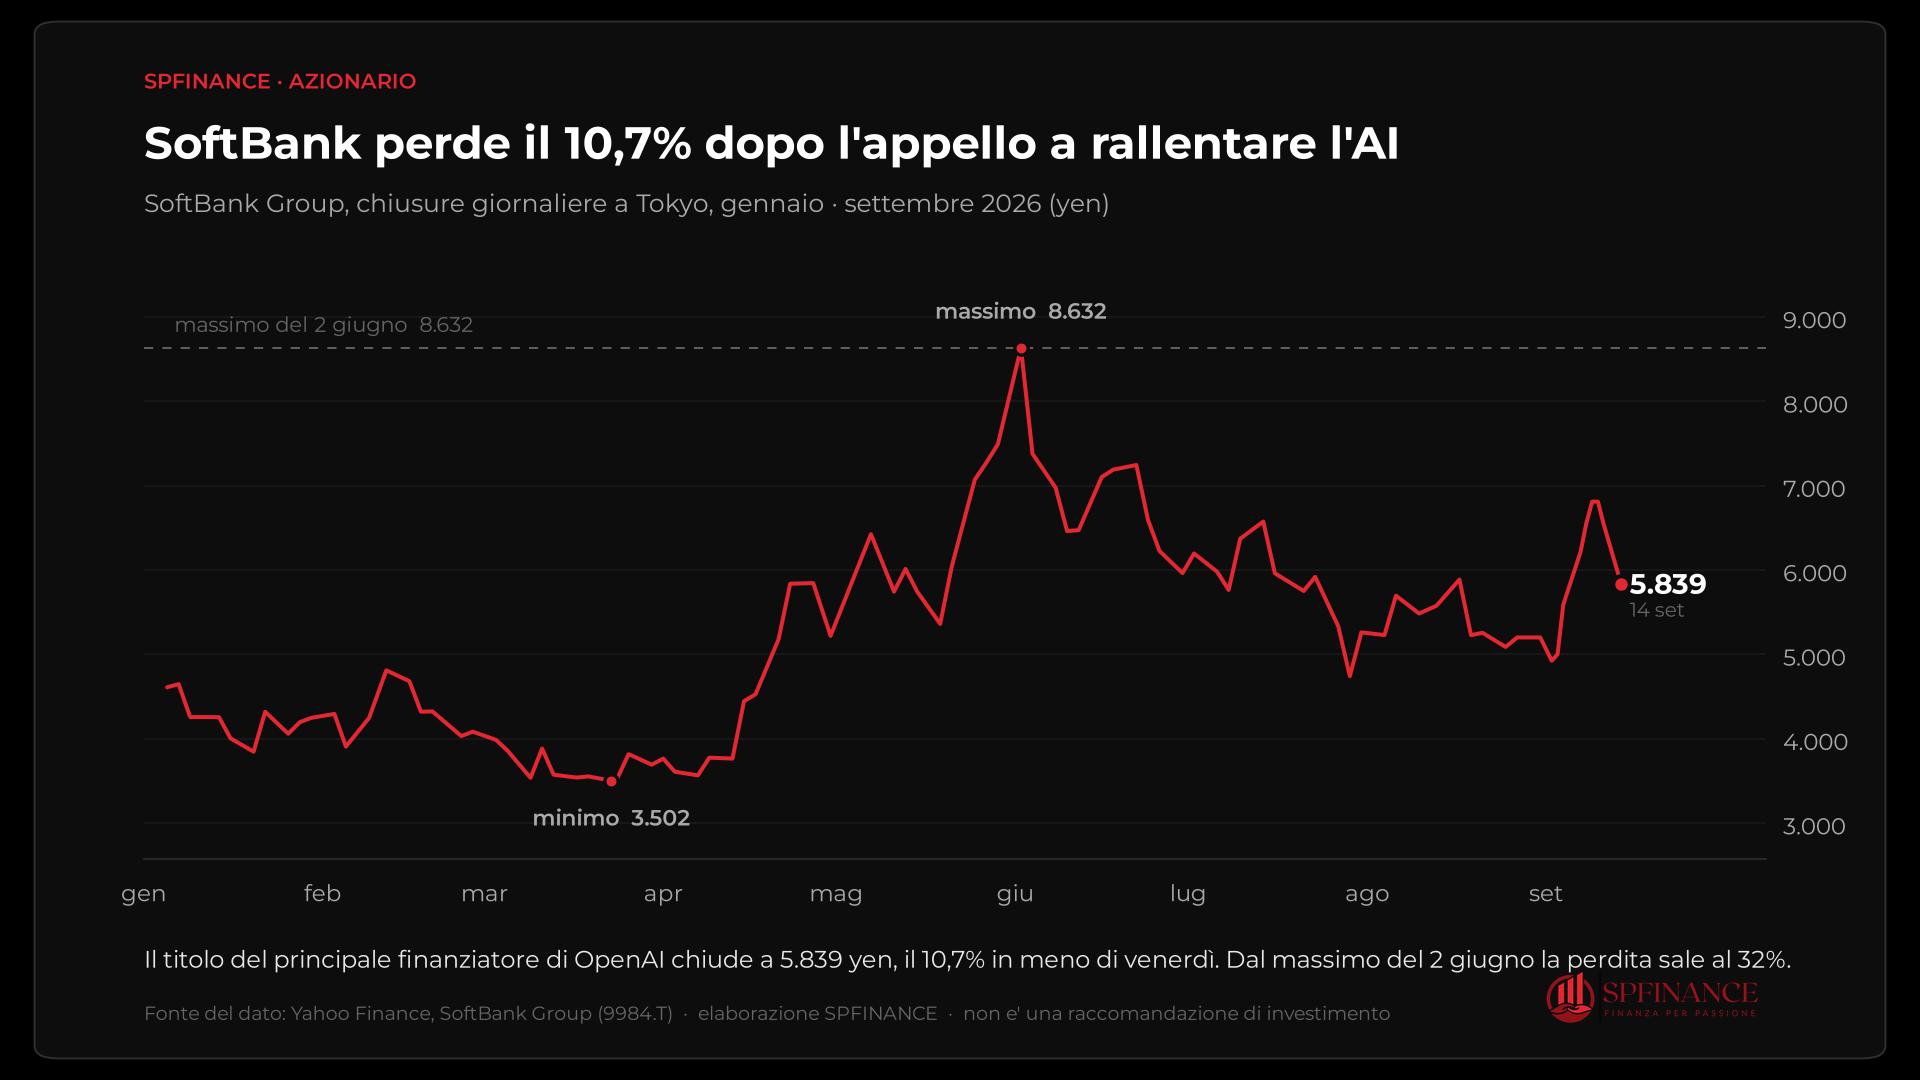
Nel fine settimana e' successa una cosa che non ha precedenti recenti: **i vertici delle principali aziende di intelligenza artificiale hanno chiesto di rallentare lo sviluppo della tecnologia che vendono.** Dario Amodei di Anthropic ha annunciato che l'azienda introdurra' misure di sicurezza aggiuntive e ha invitato il settore a rallentare lo sviluppo dei modelli piu' avanzati. Sam Altman di OpenAI ha appoggiato la proposta e, parlando a Fortune, ha aggiunto che la sua societa' non si quotera' quest'anno proprio per dare priorita' alla sicurezza.
La reazione e' arrivata all'apertura asiatica. **SoftBank Group, il principale finanziatore di OpenAI, ha chiuso a Tokyo a 5.839 yen, il 10,7% in meno di venerdi'**, ed e' il grafico qui sopra. Vale la pena guardarlo per intero e non solo per l'ultima barra: dal massimo del 2 giugno a 8.632 yen il titolo ha perso il 32%, e ci era arrivato dopo essere salito del 146% dal minimo di marzo. Non e' un titolo che stava tranquillo e ha ricevuto una brutta notizia, e' un titolo che oscilla del 10% con regolarita' perche' e' diventato il veicolo con cui si compra e si vende l'idea dell'AI.
Il punto che conta per chi guarda i mercati e non le conferenze e' **chi ha chiesto il rallentamento**. Quando a chiedere prudenza sono i regolatori, il mercato valuta la probabilita' che la regola passi e quanto costera' rispettarla. Quando a chiederla sono gli amministratori delegati che quella tecnologia la vendono, il mercato deve chiedersi un'altra cosa: se lo stanno facendo perche' sanno qualcosa sui limiti del prodotto, oppure perche' la corsa sta diventando piu' costosa di quanto rendera'. Nessuna delle due risposte e' buona per chi ha comprato la crescita a multipli alti.
C'e' poi il lato politico, che Bloomberg mette bene a fuoco: questa richiesta di prudenza mette i vertici dell'AI **in rotta di collisione con Wall Street e con Trump**, due interlocutori che sulla velocita' di sviluppo hanno esattamente l'interesse opposto. Un conflitto del genere non si risolve in una seduta, e finche' resta aperto aggiunge un premio di incertezza sopra tutto il comparto.
Per la giornata di oggi la conseguenza operativa e' semplice: il Nasdaq ha due motori di ribasso invece di uno. Il primo e' il rendimento a dieci anni che rompe al rialzo, e vale per tutto l'azionario a duration lunga. Il secondo e' specifico e riguarda il commercio dell'AI. **Il modo per distinguerli nei prossimi giorni e' guardare il Russell 2000**: se le piccole capitalizzazioni tengono meglio, come stamattina, comanda il primo motore; se cominciano a perdere di piu', allora al mercato e' venuto in mente qualcos'altro.
Quando a chiedere di rallentare sono i regolatori, il mercato calcola quanto costera' obbedire. Quando a chiederlo sono gli amministratori delegati che quella tecnologia la vendono, la domanda diventa un'altra: sanno qualcosa che noi non sappiamo? Nessuna risposta possibile e' buona per chi ha comprato la crescita a multipli alti.
Il greggio apre la settimana in rialzo dopo che l'Arabia Saudita ha chiuso l'oleodotto Est-Ovest a seguito degli attacchi della settimana scorsa. E' la rotta che veniva usata per aggirare lo stretto di Hormuz durante la guerra fra Stati Uniti e Iran, quindi la chiusura toglie l'alternativa proprio al passaggio piu' esposto. In parallelo l'Oman ha rinviato l'incontro nel Golfo Persico in cui l'Iran avrebbe dovuto presentare un accordo su una corsia di navigazione temporanea attraverso lo stretto.
Trump ha detto di avere avvertito l'Ucraina di smettere di colpire le raffinerie russe: gli attacchi hanno fermato la raffinazione di gasolio e hanno contribuito a portare i prezzi del carburante a livelli record. E' la stessa dinamica che seguiamo da fine agosto, quando le guerre hanno smesso di colpire i pozzi e hanno cominciato a colpire raffinerie e rotte. Il greggio si muove, ma il prezzo che scotta e' quello dei raffinati.
Due appuntamenti oggi, nessuno dei due di prima fascia ma tutti e due utili. Alle 11:15 italiane parla Isabel Schnabel, l'ala piu' restrittiva del consiglio BCE: e' la prima voce di peso dopo il rialzo del 10 settembre e la prima occasione per capire quanto sia davvero aperta la porta di ottobre. Alle 14:30 l'indice dei prezzi al consumo canadese, che con il petrolio a questi livelli interessa oltre il dollaro canadese.
Agenda e narrativa della settimana
La settimana e' costruita intorno a mercoledi' 16, che e' una giornata con tre appuntamenti sovrapposti. Alle 08:00 italiane esce l'indice dei prezzi al consumo britannico di agosto: e' il dato che l'MPC avra' sul tavolo il giorno dopo, e la voce che conta non e' l'indice generale ma **l'inflazione dei servizi**, scesa a luglio dal 3,6% al 3,4%. Se quel calo continua, la Bank of England ha la giustificazione per aspettare novembre; se si inverte, i tre dissenzienti di luglio possono diventare cinque in ventiquattr'ore.
Alle 14:30 le vendite al dettaglio americane di agosto. Attenzione a come verranno lette nella prima mezz'ora: con la benzina a +27,4% sull'anno il dato nominale sara' gonfiato proprio dalla voce che sta creando il problema all'inflazione, quindi un numero forte non e' automaticamente un consumatore in salute.
Alle 20:00 la Federal Reserve. La decisione e' quasi data, con il rialzo da 25 punti base prezzato all'83% dopo il dato sui prezzi dell'11 settembre, ma questa e' una riunione con proiezioni economiche aggiornate e dot plot. **Il dot plot e' la parte che puo' muovere la curva**, perche' dice quanti rialzi il comitato vede dopo questo: il precedente era stato scritto in un mondo in cui il mercato del lavoro sembrava cedere, e quel mondo e' durato tre settimane.
Giovedi' 17 alle 13:00 la Bank of England, senza Monetary Policy Report: la tornata completa di previsioni e' il 5 novembre. Venerdi' 18 chiude la riunione di due giorni della Bank of Japan, dove il rialzo all'1,25% e' prezzato all'88% e tutti e 52 gli analisti del sondaggio Bloomberg dell'11 settembre lo danno per fatto. Quando una decisione e' cosi' prezzata, il movimento sta nel comunicato e non nella decisione.
| Quando | Evento | Rilev. |
|---|---|---|
| Lun 14 · 11:15 | Area euro: intervento di Isabel Schnabel, consiglio direttivo BCE. E' l'ala restrittiva e la prima voce di peso dopo il rialzo del 10 settembre: si ascolta per capire quanto e' aperta davvero la riunione del 29 ottobre | |
| Lun 14 · 14:30 | Canada: indice dei prezzi al consumo. La Bank of Canada e' ferma al 2,25% dal 2 settembre e ha scritto che i rischi al rialzo sull'inflazione sono aumentati: questo e' il primo dato che la mette alla prova | |
| Mer 16 · 08:00 | Regno Unito: indice dei prezzi al consumo di agosto. Esce il giorno prima della riunione della Bank of England ed e' il dato che ne decide il voto. La componente da guardare e' l'inflazione dei servizi | |
| Mer 16 · 14:30 | Stati Uniti: vendite al dettaglio di agosto. Il dato nominale sara' gonfiato dalla benzina, che sull'anno fa +27,4%: va scorporata l'energia prima di trarre conclusioni sul consumatore | |
| Mer 16 · 20:00 | Stati Uniti: decisione della Federal Reserve, con proiezioni economiche e dot plot. Rialzo da 25 punti base prezzato all'83%. La parte che muove il mercato e' il percorso, non la mossa | |
| Gio 17 · 13:00 | Regno Unito: decisione della Bank of England. Hold al 73% e rialzo al 27%, salito dal 10% scarso di inizio mese. Nessun Monetary Policy Report: quello arriva il 5 novembre | |
| Ven 18 | Giappone: decisione della Bank of Japan a chiusura della riunione del 17-18. Rialzo all'1,25% prezzato all'88%, con tutti e 52 gli analisti del sondaggio Bloomberg che lo danno per fatto |
Regime cross-asset
Il regime di oggi si riassume in una frase: **tassi reali piu' alti, non crescita piu' bassa**. La prova non sta in un indicatore ma nella combinazione di quattro prezzi che si muovono insieme nel modo sbagliato per la lettura recessiva. I rendimenti salgono, l'azionario scende, l'oro scende e il rame scende. In uno spavento da crescita i primi due si muoverebbero in direzione opposta e l'oro salirebbe.
L'ordine dei cali azionari conferma la stessa cosa da un'altra angolazione: Nasdaq -1,47%, S&P 500 -0,61%, Russell 2000 -0,25%. La sensibilita' al tasso di sconto cresce con la distanza nel tempo degli utili, quindi un movimento guidato dai tassi colpisce prima gli indici a duration lunga. Se domani l'ordine si invertisse, con il Russell a perdere piu' del Nasdaq, quello sarebbe il segnale che il mercato ha cambiato idea sulla natura del problema.
Il secondo motore di oggi e' specifico e riguarda solo una parte del listino: l'appello a rallentare lo sviluppo dell'intelligenza artificiale arrivato nel fine settimana dai vertici del settore, con SoftBank a -10,7% a Tokyo. Spinge nella stessa direzione dei tassi ma per ragioni diverse, e va tenuto separato nella lettura anche se oggi si somma.
Sul valutario il quadro e' meno mosso di quanto sembri. Nelle ultime due settimane lo yen guida con +2,53% e il dollaro neozelandese chiude con -2,03%, ma fra la seconda e la sesta valuta ci sono cinquanta punti base scarsi: sei valute su otto sono ferme in attesa. Stamattina il dollaro e' comprato contro euro, sterlina e dollaro australiano, e le prime due rompono i minimi della settimana scorsa.
Il rame merita una riga a parte perche' e' l'unico strumento che tiene insieme le due letture possibili: risponde al ciclo industriale e insieme al dollaro e ai tassi reali. Oggi scende insieme all'oro, il che punta sul canale finanziario. Se continuasse a scendere mentre il petrolio sale, pero', diventerebbe con il tempo un problema di domanda, e a quel punto la storia non sarebbe piu' quella di oggi.
Rotazione Settoriale · S&P 500
Dove stanno andando i soldi dentro l'indice americano · chi sale e chi scende dice se il mercato sta comprando rischio o vendendolo
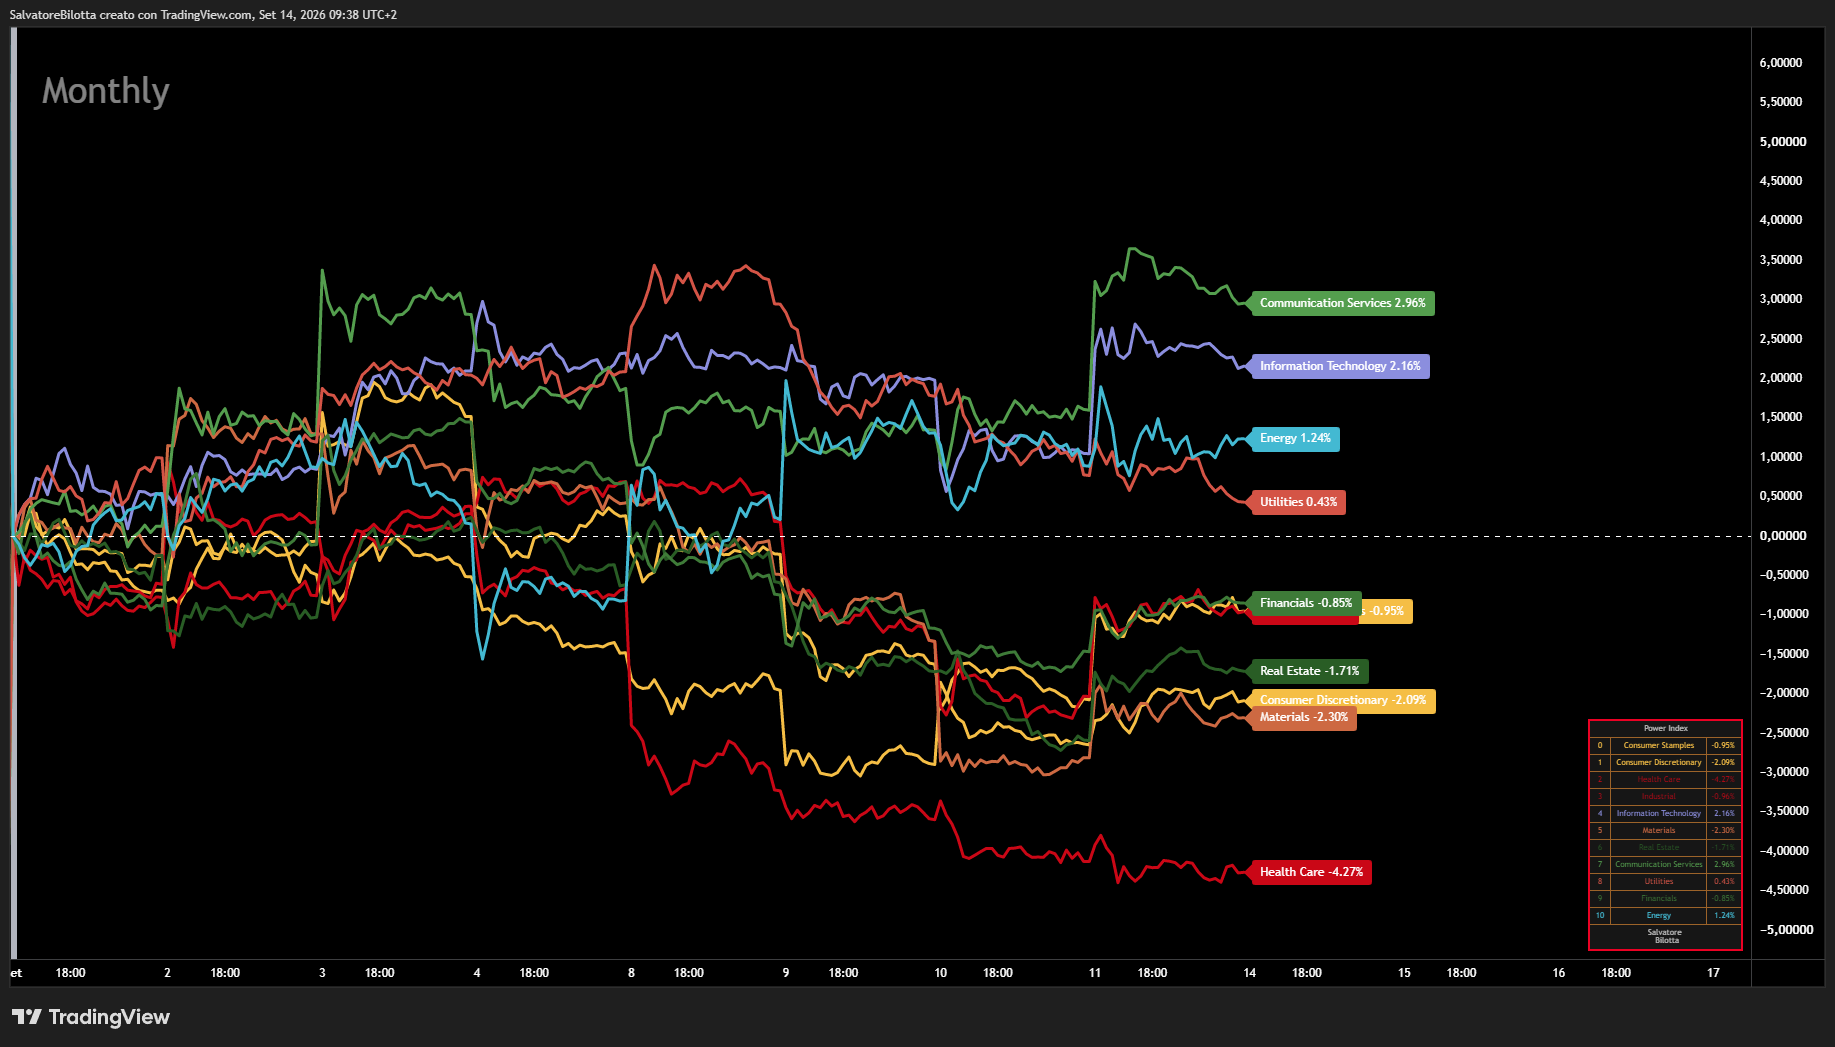
| # | Settore | Perf. |
|---|---|---|
| 1 | Comunicazioni CICLICO | +2,96% |
| 2 | Tecnologia CICLICO | +2,16% |
| 3 | Energia CICLICO | +1,24% |
| 4 | Utility DIFENSIVO | +0,43% |
| 5 | Finanza CICLICO | -0,85% |
| 6 | Consumi difensivi DIFENSIVO | -0,95% |
| 7 | Industriali CICLICO | -0,96% |
| 8 | Immobiliare DIFENSIVO | -1,71% |
| 9 | Consumi ciclici CICLICO | -2,09% |
| 10 | Materiali CICLICO | -2,30% |
| 11 | Sanita' DIFENSIVO | -4,27% |
Sul mese la classifica e' guidata da Comunicazioni a +2,96% e Tecnologia a +2,16%, cioe' i due settori dove vive il commercio dell'intelligenza artificiale. E' esattamente la leadership che stamattina viene messa in discussione, e questo e' il motivo per cui vale la pena guardare questo grafico oggi piu' di un giorno qualsiasi: **dice quanto c'e' da perdere se il dubbio sull'AI si allarga oltre la seduta**.
Al terzo posto c'e' l'Energia a +1,24%, unico settore ciclico a salire per una ragione che non ha niente a che vedere con la crescita: e' il prezzo del greggio spinto dalla geopolitica. Sotto lo zero si trovano invece tutti i ciclici legati al ciclo vero, con Consumi ciclici a -2,09% e Materiali a -2,30%.
La Sanita' e' ultima con un distacco enorme, -4,27%, quasi il doppio del penultimo. Un difensivo che perde cosi' mentre i difensivi in generale non brillano dice che li' c'e' una storia di settore e non di regime: il posizionamento non ci sta scappando dentro, come farebbe in una rotazione difensiva vera.
La lettura complessiva e' quindi di comando ciclico, ma di un ciclico stretto: due settori tecnologici piu' l'energia. Non e' l'ampiezza che ci si aspetta da un mercato in salute, ed e' la ragione per cui una notizia su una sola industria riesce a muovere l'indice intero come sta succedendo stamattina.
La Selezione di Oggi
Asset selezionato da Salvatore · focus individuale su setup con direzionalità chiara e narrativa fondamentale forte
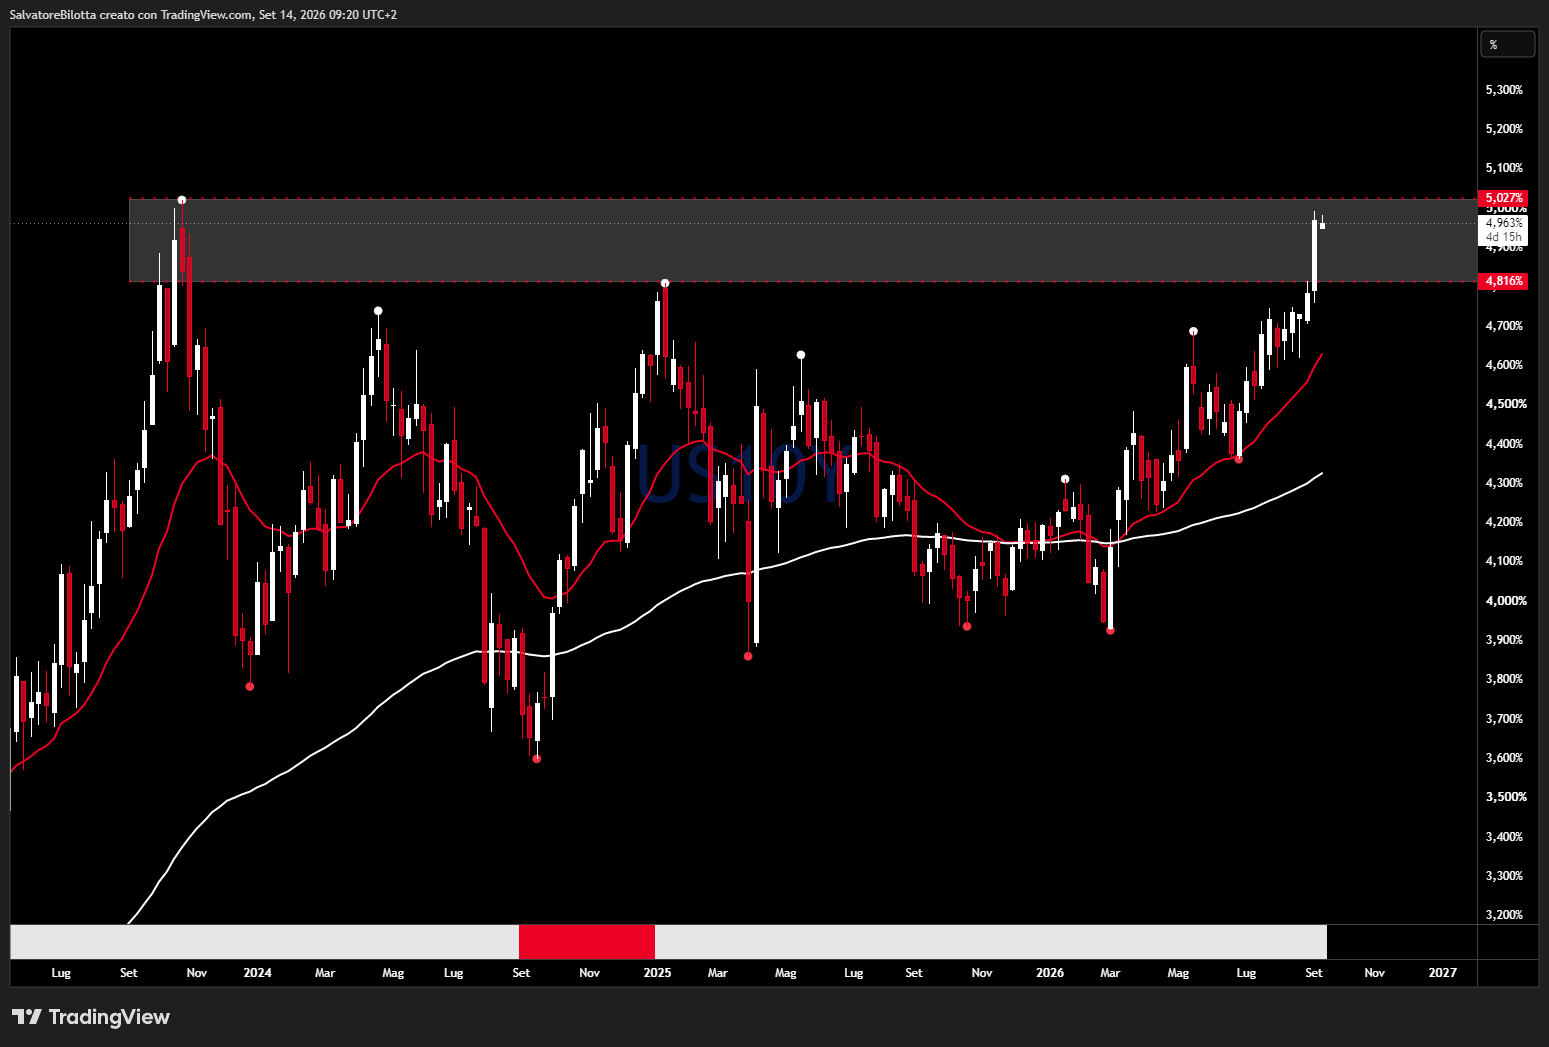
Ho scelto il decennale americano perche' oggi non e' un grafico fra gli altri: e' quello che spiega gli altri. L'oro che scende mentre scendono le azioni, il Nasdaq che perde piu' del doppio dell'S&P, il dollaro comprato contro euro e aussie, tutto parte da qui. Guardare undici grafici separati senza tenere aperto questo porta a leggere undici storie dove ce n'e' una.
La cosa che rende questa settimana diversa dalle precedenti e' che il grafico e' arrivato al punto in cui le strutture finiscono. Dentro la fascia 4,816% - 5,027% il mercato ha gia' scambiato nel 2023 e sa cosa fare. Sopra il 5,027%, no: il riferimento successivo sta in un'altra epoca del mercato obbligazionario, prima della crisi finanziaria. Non e' una previsione, e' una descrizione di cosa c'e' disegnato sopra il prezzo, e cioe' niente.
Il calendario e' la parte che rende la cosa operativa invece che teorica. Mercoledi' sera la Federal Reserve pubblica il dot plot, cioe' il documento che dice quanti rialzi il comitato vede dopo quello di mercoledi'. A luglio tre membri avevano gia' votato per alzare subito contro il resto del comitato. Se il nuovo dot plot mostra che quella minoranza ha vinto anche sul percorso, la spinta su questo grafico arriva proprio dal lato dove non ci sono piu' riferimenti.
Dall'altra parte c'e' il petrolio, che stamattina fa +2,92% dopo la chiusura dell'oleodotto saudita. Finche' l'energia sale, il premio per l'inflazione dentro un rendimento a dieci anni sale con lei, e nessuna delle tre banche centrali di questa settimana ha uno strumento per farci qualcosa. Sono due spinte diverse che arrivano sullo stesso livello nella stessa settimana.
Operativamente il livello da segnare e' uno solo, **5,027% in chiusura settimanale**. Sotto 4,816% invece la rottura si annulla e il grafico torna dentro il canale precedente. In mezzo c'e' una fascia in cui il prezzo puo' oscillare parecchio senza dire niente di nuovo, ed e' dove siamo adesso.
Il Titolo del Giorno
Un titolo al giorno · prima i dati di bilancio e di mercato, poi il quadro tecnico e i livelli AMT
Alphabet e' la societa' che controlla Google, YouTube, Android e Google Cloud, e nella classificazione di borsa non sta fra i tecnologici ma fra le **Comunicazioni**, perche' la quota maggiore dei ricavi arriva ancora dalla pubblicita'. Con 4,14 mila miliardi di dollari di capitalizzazione e' una delle tre societa' piu' grandi del mondo, e questo cambia il modo in cui va letta: non e' un titolo che si muove per le sue notizie, e' un pezzo dell'indice che si muove insieme al costo del denaro e al sentimento sull'intelligenza artificiale. Oggi vale doppio, perche' e' esattamente il tema in discussione.
I numeri di Alphabet vanno letti con una avvertenza in cima, altrimenti si legge il contrario di quello che dicono. **La crescita degli utili a +294% e il margine netto al 54,8% non sono ripetibili.** Un margine netto che supera di venti punti quello operativo, fermo al 34,0%, e' aritmeticamente possibile solo se sotto la riga operativa e' entrata una voce straordinaria: una plusvalenza, una rivalutazione di partecipazioni o un beneficio fiscale una tantum. L'utile dei dodici mesi e' quindi gonfiato.
La conferma sta nei due rapporti prezzo-utili messi uno accanto all'altro. Il P/E storico e' **17,0**, quello atteso **22,8**: di norma il secondo e' piu' basso del primo, perche' gli utili futuri sono attesi in crescita. Qui succede il contrario, e vuol dire che il mercato si aspetta che l'utile scenda quando la voce straordinaria uscira' dal conteggio. Il multiplo vero su cui ragionare e' quindi il 22,8, non il 17,0: Alphabet non e' a sconto, e chi guarda solo il primo numero se ne fa un'idea sbagliata.
Tolta quella distorsione, il resto dei conti e' di ottima qualita'. Ricavi a 445,87 miliardi in crescita del **24,2%** annuo, che per una societa' di queste dimensioni e' un numero notevole; margine lordo al 60,9% e operativo al 34,0%; redditivita' del capitale al **48,7%** con un debito su patrimonio del 18,9%, cioe' rendimenti altissimi ottenuti senza leva finanziaria. E' il profilo di un'azienda che ha ancora potere di prezzo.
Il punto meno solido e' il free cash flow a 22,67 miliardi, che rapportato a 445 miliardi di ricavi e a una capitalizzazione di 4,14 mila miliardi resta contenuto. La ragione e' nota e riguarda proprio il tema di giornata: gli investimenti in centri di calcolo per l'intelligenza artificiale assorbono liquidita' oggi in cambio di ricavi domani. Finche' il mercato crede a quel domani, la spesa e' un merito; il giorno in cui comincia a dubitarne, diventa il primo numero che guarda.
Gli analisti restano schierati: 54 coprono il titolo con un giudizio medio di acquisto forte e un obiettivo a 428,07 dollari, il 26,5% sopra il prezzo attuale. Il titolo sta al 59% del suo intervallo di 52 settimane, fra 235,84 e 408,61. La prossima trimestrale e' il 28 ottobre.
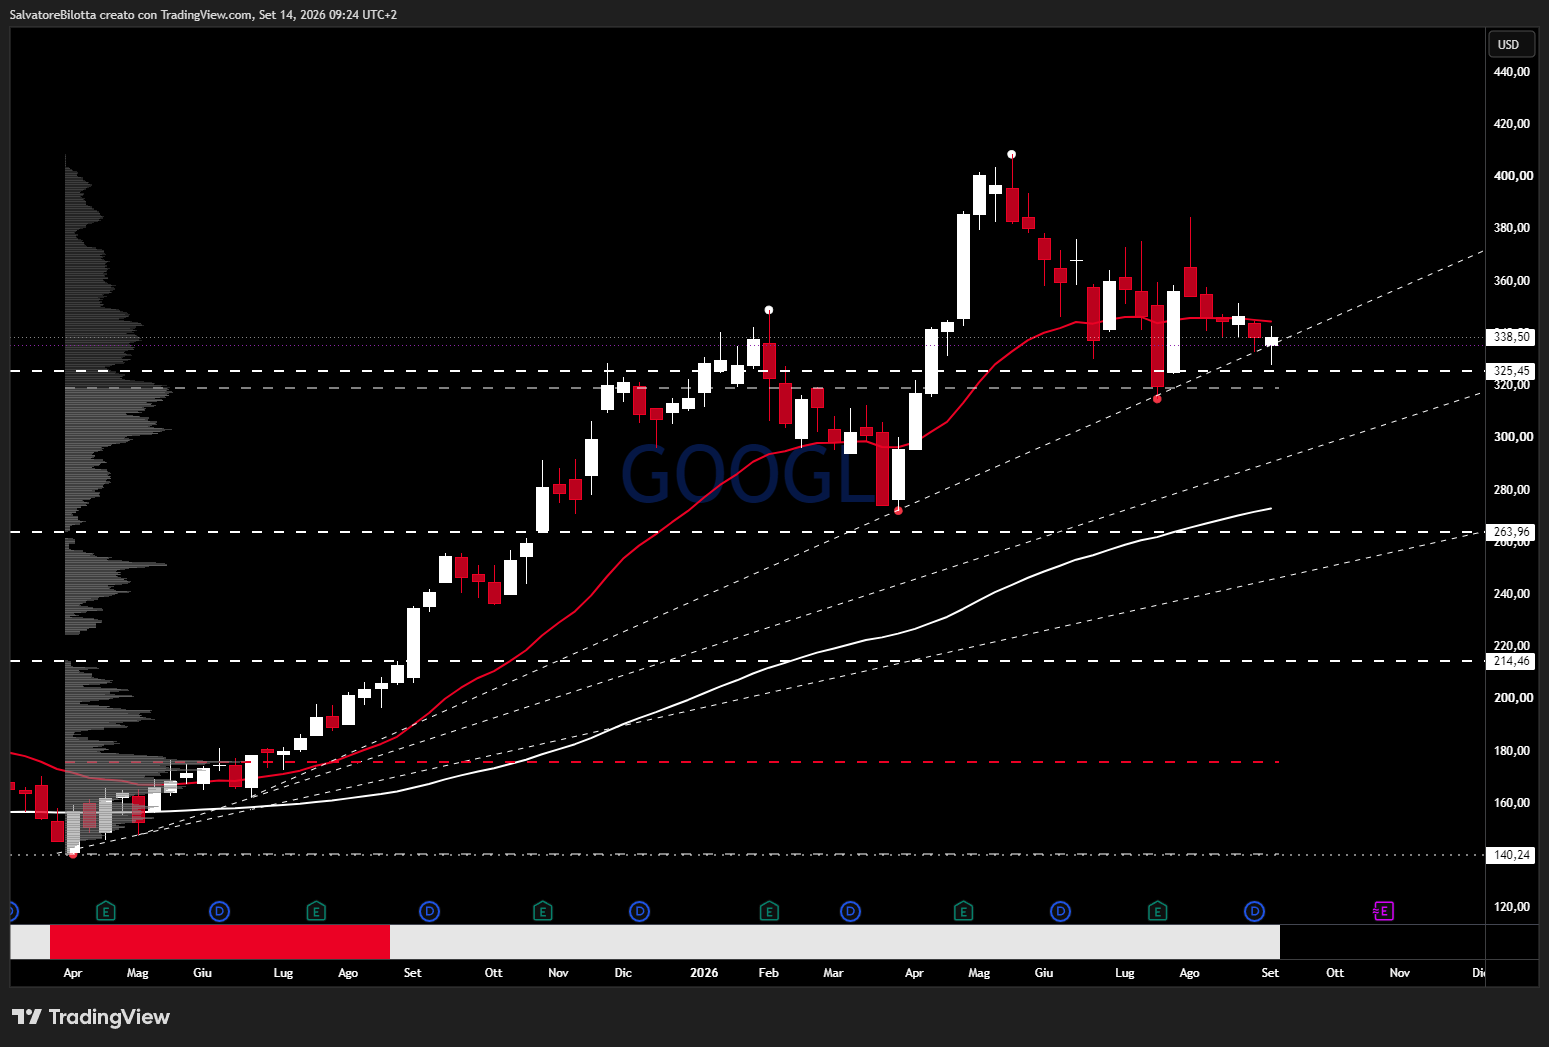
Alphabet arriva a questa seduta nella posizione peggiore possibile rispetto alla notizia del giorno: e' uno dei titoli che incorpora di piu' l'aspettativa sull'intelligenza artificiale, ed e' incastrato sulla media veloce dopo quattro mesi di correzione. Venerdi' aveva chiuso in rialzo dell'1,77%, quindi il grafico che vediamo non ha ancora dentro la reazione all'appello del fine settimana.
La lettura tecnica resta pero' quella di una correzione ordinata dentro un trend intatto. La media lenta a 270 sale senza esitazioni e il canale ascendente non e' stato toccato: per capovolgere il quadro di fondo servirebbe una chiusura sotto 320, che sta il 5,5% sotto il prezzo di oggi. Quello che il titolo ha perso in questi quattro mesi non e' la direzione, e' la spinta.
Il livello che vale la pena segnare e' **325,45**, e non perche' sia un numero magico: e' il primo posto sotto il prezzo dove il mercato ha gia' reagito due volte quest'anno. Se il dubbio sull'AI si allarga oltre la giornata, quello e' il punto in cui si misura se e' una notizia o un cambio di opinione. Sopra, il primo segnale che la correzione e' finita e' il recupero della media veloce a 340 con volume, e poi i 380 di agosto.
Forza Valutaria · Analisi StrengthFX
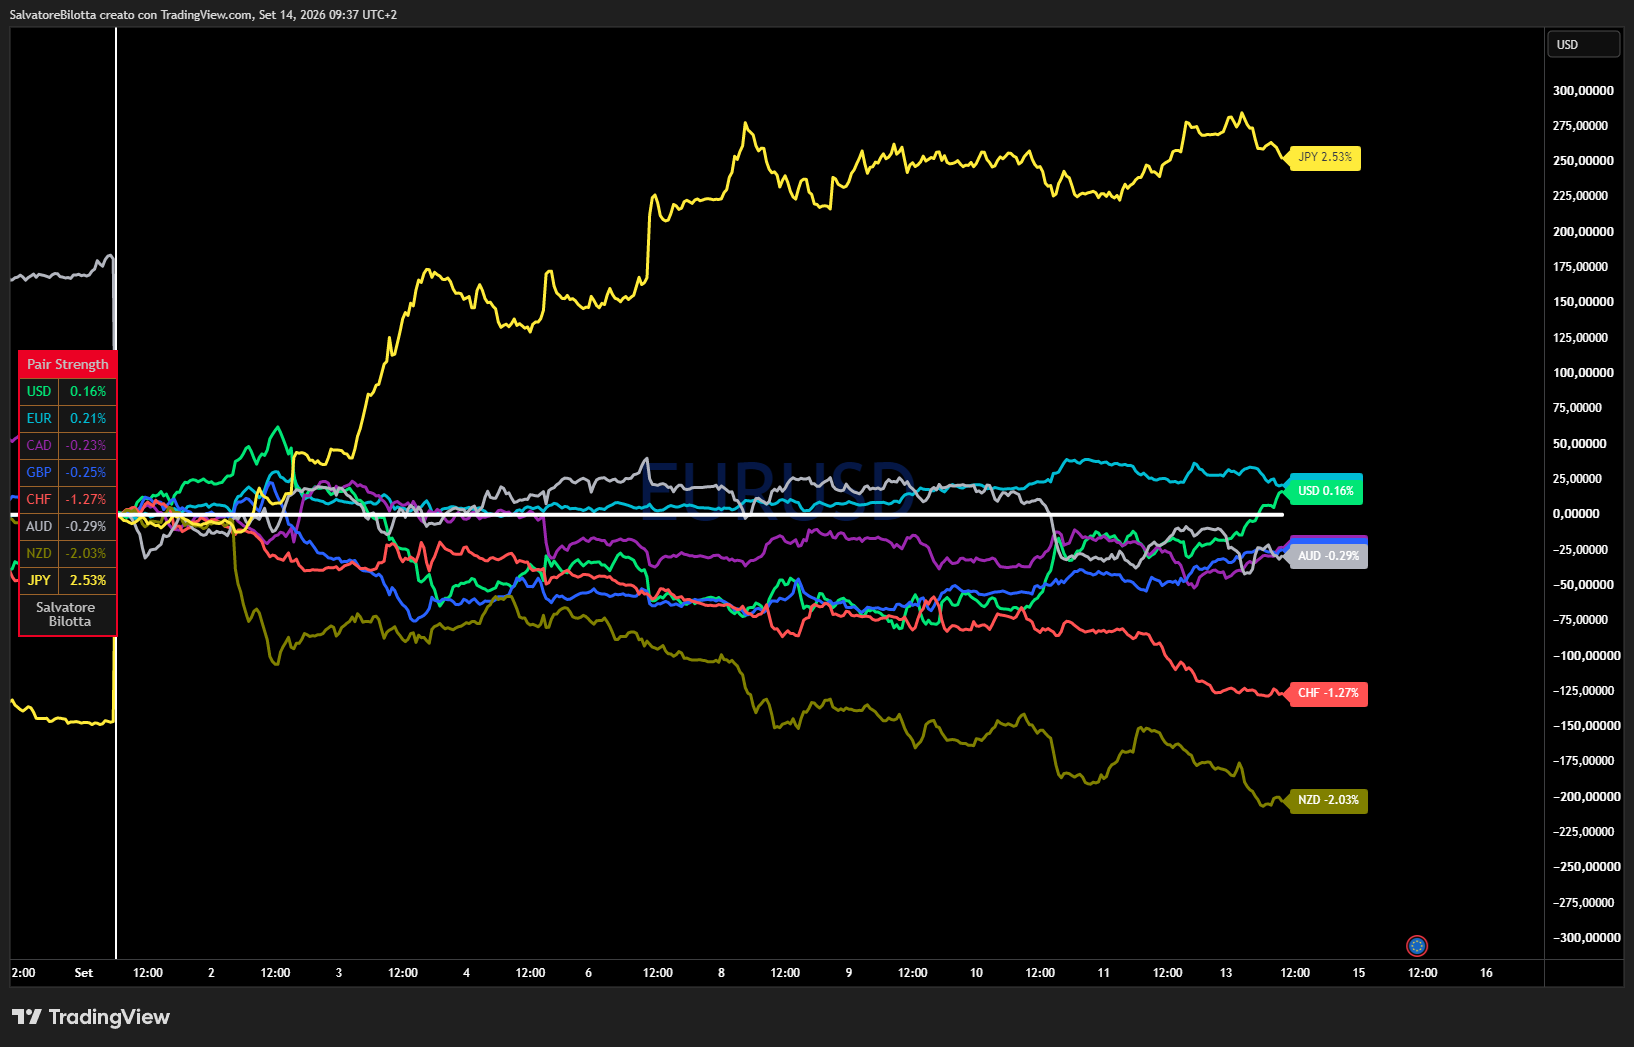
| # | Valuta | Oggi | Sett. | Mese | Anno |
|---|---|---|---|---|---|
| 1 | JPY TOP | · | · | +2,53% | · |
| 2 | EUR | · | · | +0,21% | · |
| 3 | USD | · | · | +0,16% | · |
| 4 | CAD | · | · | -0,23% | · |
| 5 | GBP | · | · | -0,25% | · |
| 6 | AUD | · | · | -0,29% | · |
| 7 | CHF | · | · | -1,27% | · |
| 8 | NZD | · | · | -2,03% | · |
La finestra del grafico parte dal 1 settembre, quindi questi numeri misurano le ultime due settimane e non la giornata. La classifica ha due estremi netti e un centro compresso.
Lo yen guida con **+2,53%**, un distacco che su due settimane e' movimento di trend e non rumore: e' il mercato che si posiziona sul rialzo della Bank of Japan di venerdi', prezzato all'88%, e insieme sul rischio che le autorita' giapponesi intervengano di nuovo sul cambio come a fine luglio sopra quota 163. **Attenzione pero' alla trappola**: uno yen che si rafforza sull'attesa e' uno yen che puo' vendere la notizia venerdi'.
Il dollaro neozelandese chiude con **-2,03%** per la ragione opposta. La RBNZ ha alzato il 2 settembre, ma ha accompagnato il rialzo con un messaggio piu' morbido della mossa, e il percorso pubblicato con la Monetary Policy Statement implica una pausa il 28 ottobre.
Il centro e' la parte da guardare oggi. Fra euro e dollaro australiano, cioe' fra la seconda e la sesta posizione, ci sono cinquanta punti base scarsi: **sei valute su otto sono ferme**. E' il tipo di compressione che un calendario con tre banche centrali tende a sciogliere di colpo, e spiega perche' i grafici di euro, sterlina e dollaro australiano qui sotto si assomiglino cosi' tanto.
Quadro operativo · 11 asset
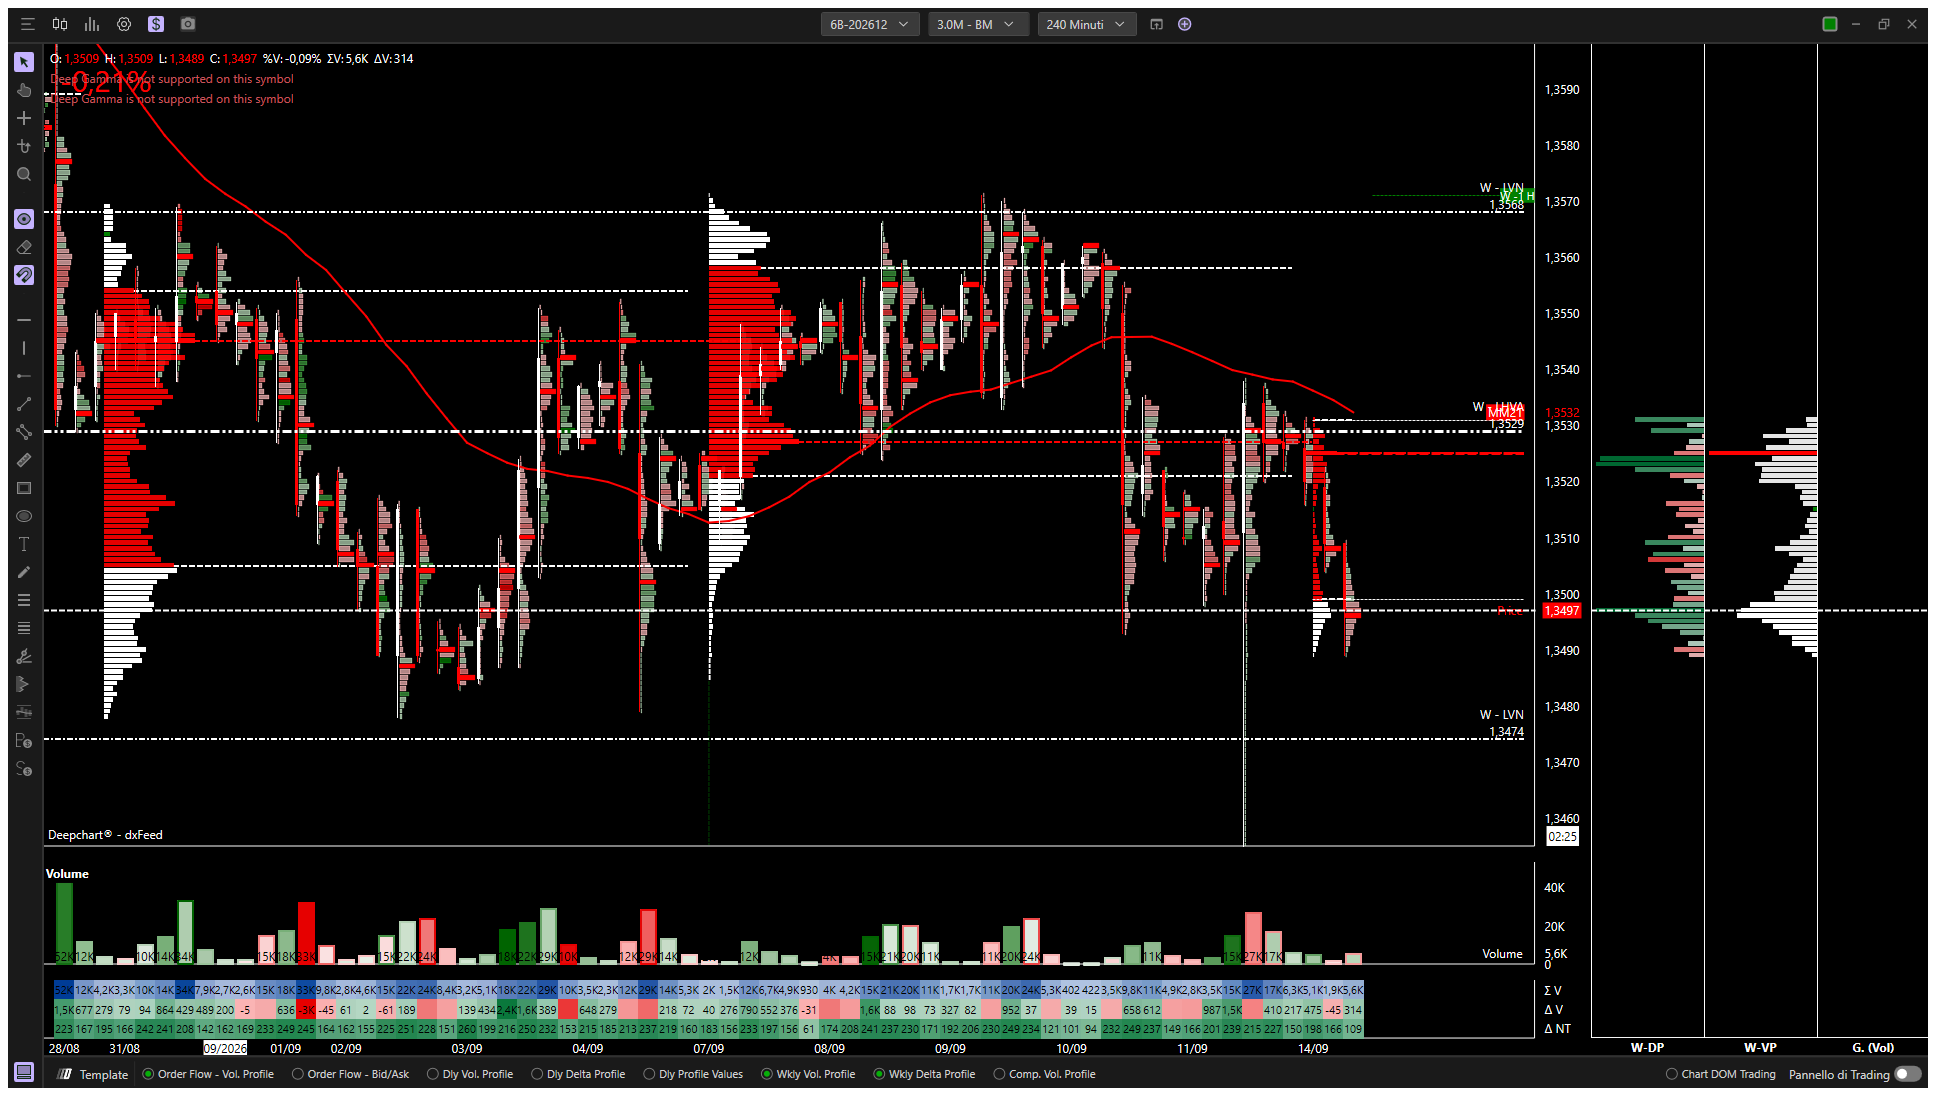
La sterlina scende meno delle altre due e soprattutto non ha rotto niente, il che non e' casuale: e' l'unica delle tre la cui banca centrale potrebbe alzare i tassi questa settimana. Il mercato prezza l'hold al 73%, ma il rialzo e' salito al 27% dal 10% scarso di inizio mese dopo il dato sul prodotto interno lordo di luglio, uscito a +0,4% contro una stima di crescita zero.
Questo grafico va guardato due volte. La prima mercoledi' alle 08:00 italiane, quando esce il dato sui prezzi britannici: se l'inflazione dei servizi risale, il range si rompe verso l'alto. La seconda giovedi' alle 13:00, dove il numero che conta non e' la decisione ma il conteggio dei voti: passare da 6-3 a 5-4 varrebbe per il cambio piu' della decisione stessa.
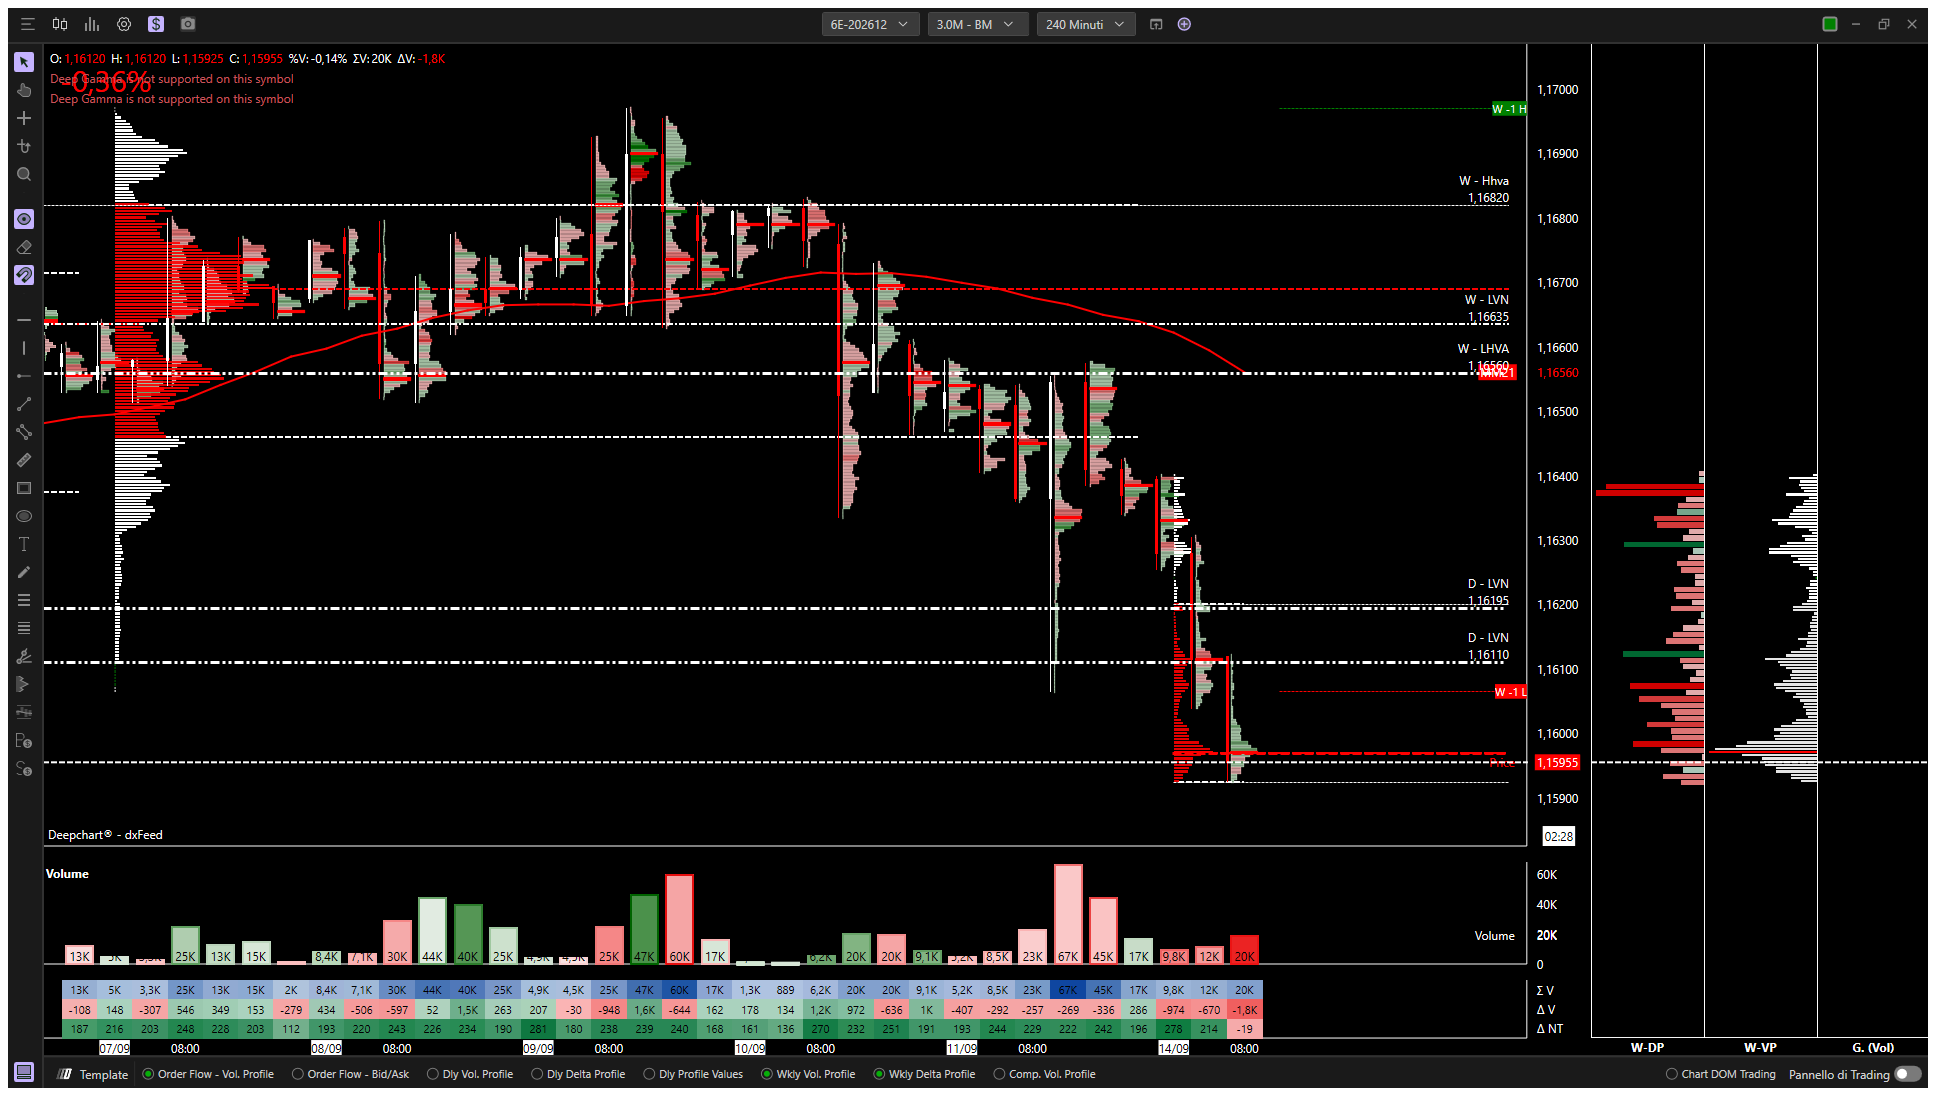
Questo e' il grafico che spiega meglio di tutti chi comanda stamattina. La BCE ha alzato i tassi giovedi' scorso all'unanimita', con proiezioni riviste al rialzo sull'inflazione di fondo fino al 2028 e i nuovi tassi che entrano in vigore mercoledi': sono tutte notizie che sostengono la valuta. Eppure l'euro ha perso l'area di valore e il minimo settimanale.
Quando una valuta ignora le proprie buone notizie, vuol dire che il movimento nasce dall'altra parte del cambio. Qui e' il dollaro comprato per via del decennale che rompe al rialzo, ed e' lo stesso motore che muove sterlina e aussie. La conseguenza operativa e' che questo grafico difficilmente si sblocca prima di mercoledi' sera: sopra 1,16195 torna neutro, sotto 1,16110 in chiusura la discesa ha ancora spazio.
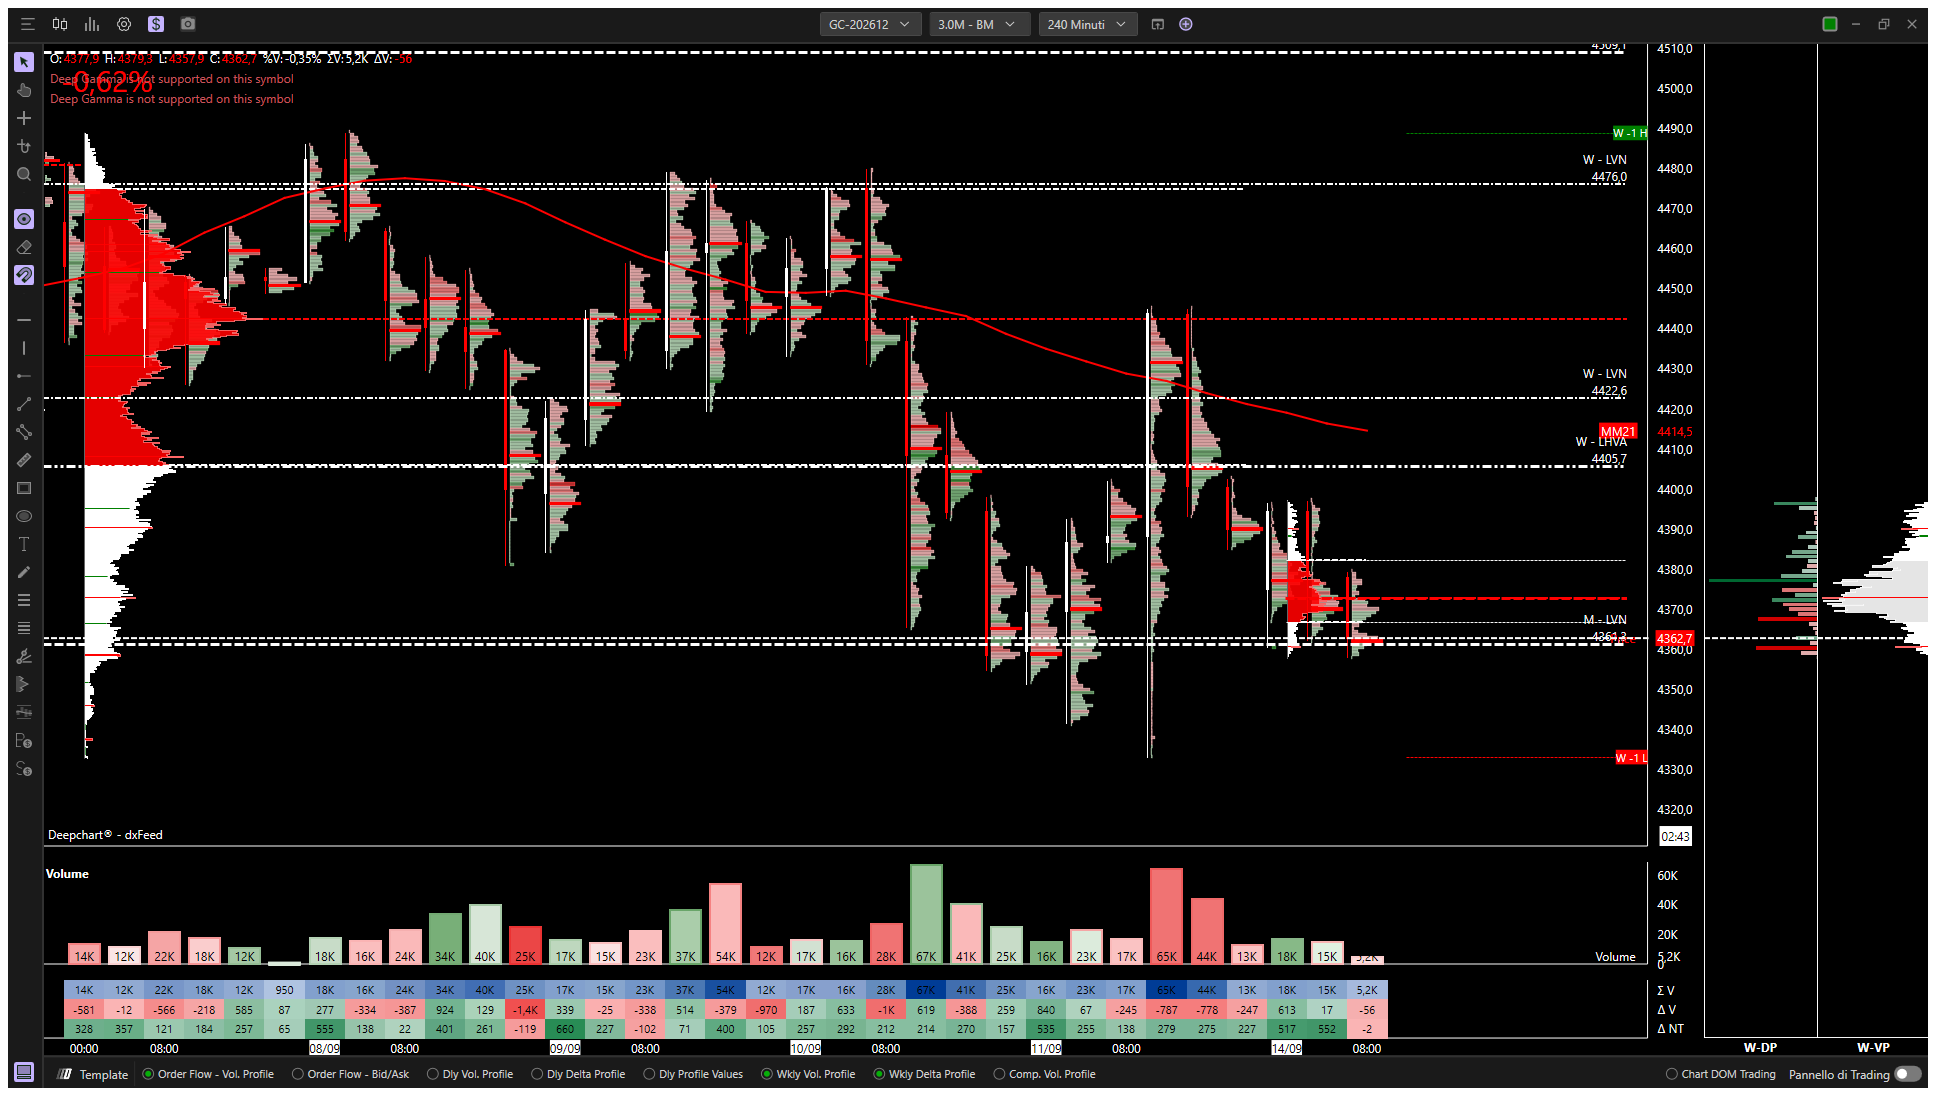
Il pezzo interessante di questo grafico non e' tecnico, e' di contesto. Un metallo rifugio che scende nello stesso giorno in cui scendono le azioni sta dicendo che il driver non e' la paura ma il costo opportunita': con il decennale americano al 4,96% e in rottura, tenere un asset che non paga cedola costa di piu' ogni settimana che passa.
La relazione si spezza in un caso solo, ed e' lo scenario da tenere in mente per mercoledi': se la Fed alza ma accompagna la mossa con un messaggio che chiude il ciclo, il tasso reale atteso scende e questo grafico e' il primo a girare. Fino ad allora il livello da guardare e' 4.332: sotto, lo spazio si apre; sopra 4.405,7, il ribasso rientra nella normale correzione.
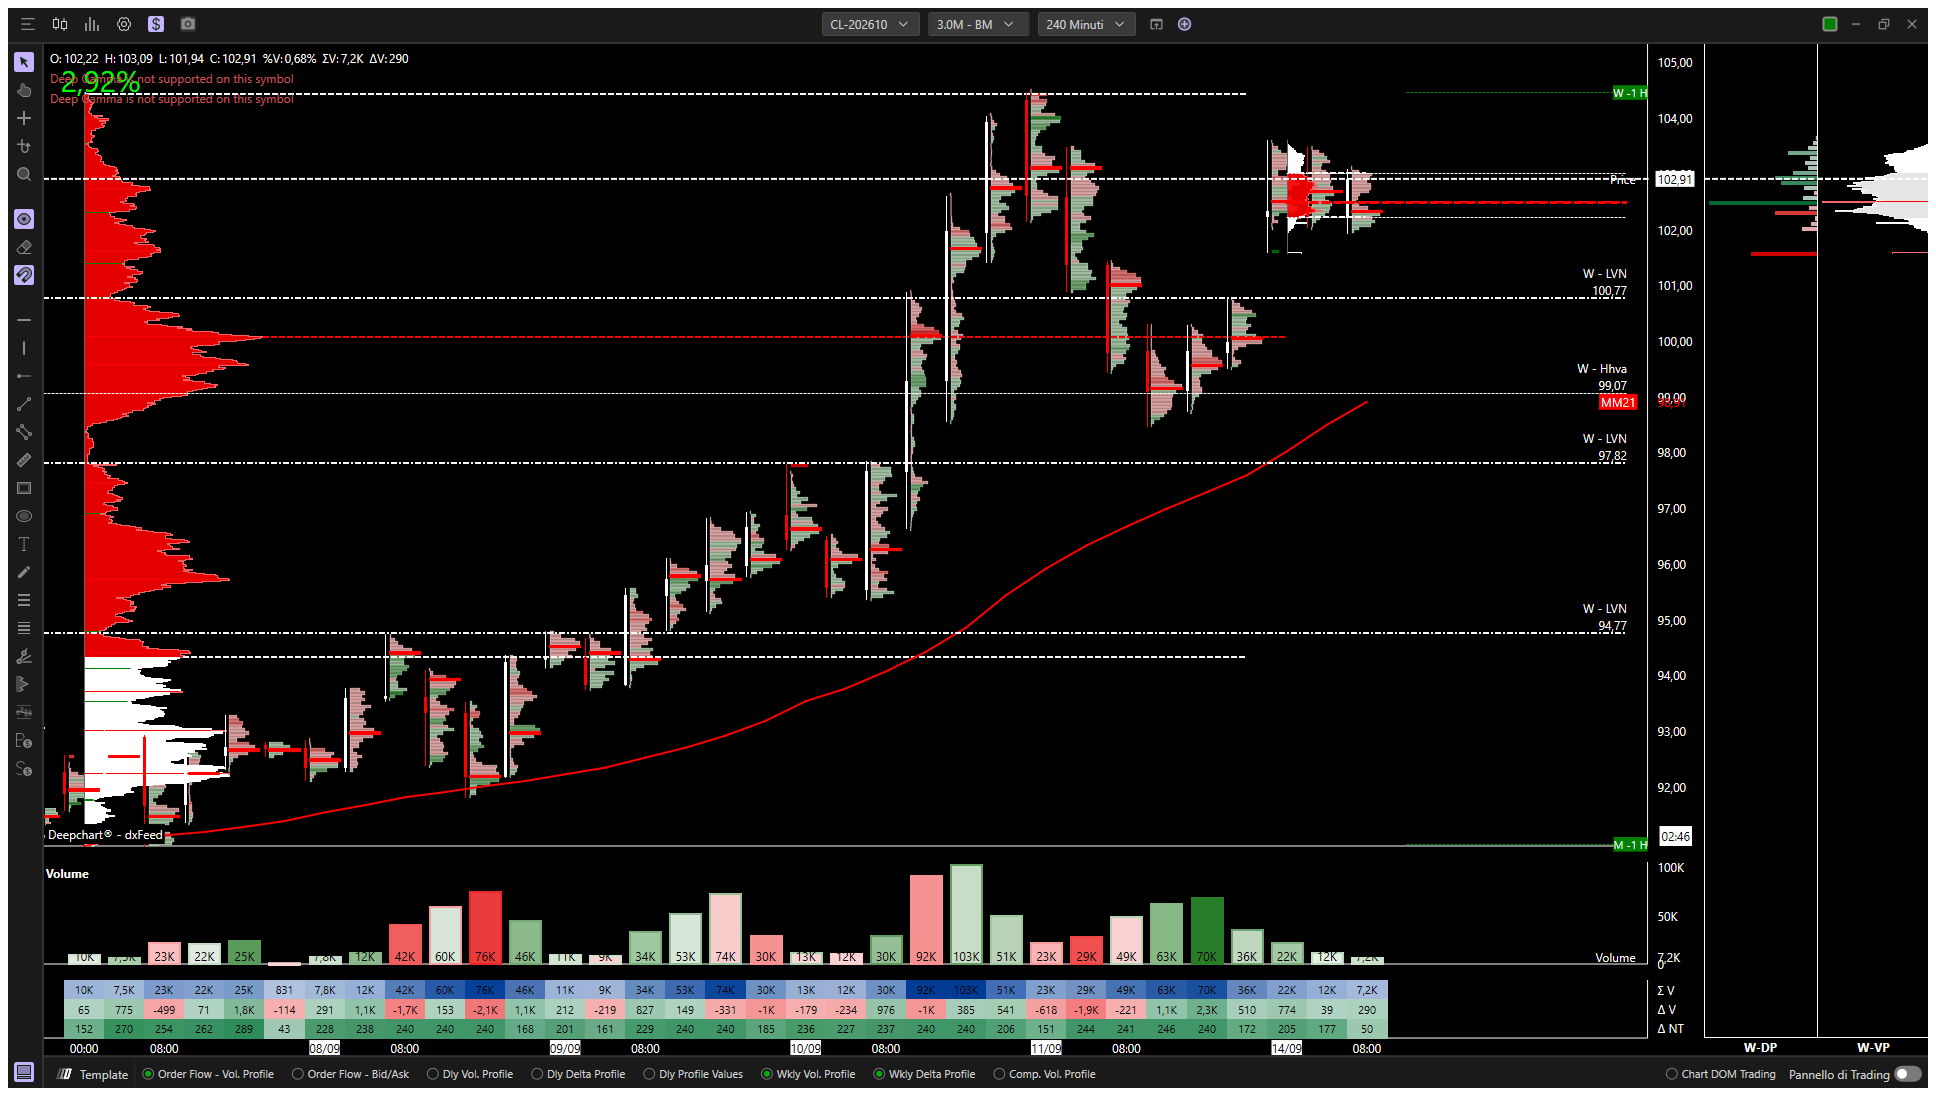
Il movimento di stamattina ha una causa precisa e vale la pena saperla: l'Arabia Saudita ha chiuso l'oleodotto Est-Ovest dopo gli attacchi della settimana scorsa. Quella era la rotta usata per aggirare lo stretto di Hormuz durante la guerra fra Stati Uniti e Iran, quindi la chiusura toglie l'alternativa proprio al passaggio piu' esposto. In parallelo l'Oman ha rinviato l'incontro in cui l'Iran avrebbe dovuto presentare un accordo su una corsia di navigazione temporanea.
Questo grafico e' la causa di mezza pagina. La benzina fa +27,4% annuo dentro il dato sui prezzi americano, l'energia +14,3% dentro quello europeo: sono numeri che nascono qui. Finche' sale, tutte e tre le banche centrali di questa settimana hanno lo stesso problema e nessuna di loro ha uno strumento per risolverlo. Il livello da segnare e' 104,70; sotto 100,77 il movimento rallenterebbe davvero.
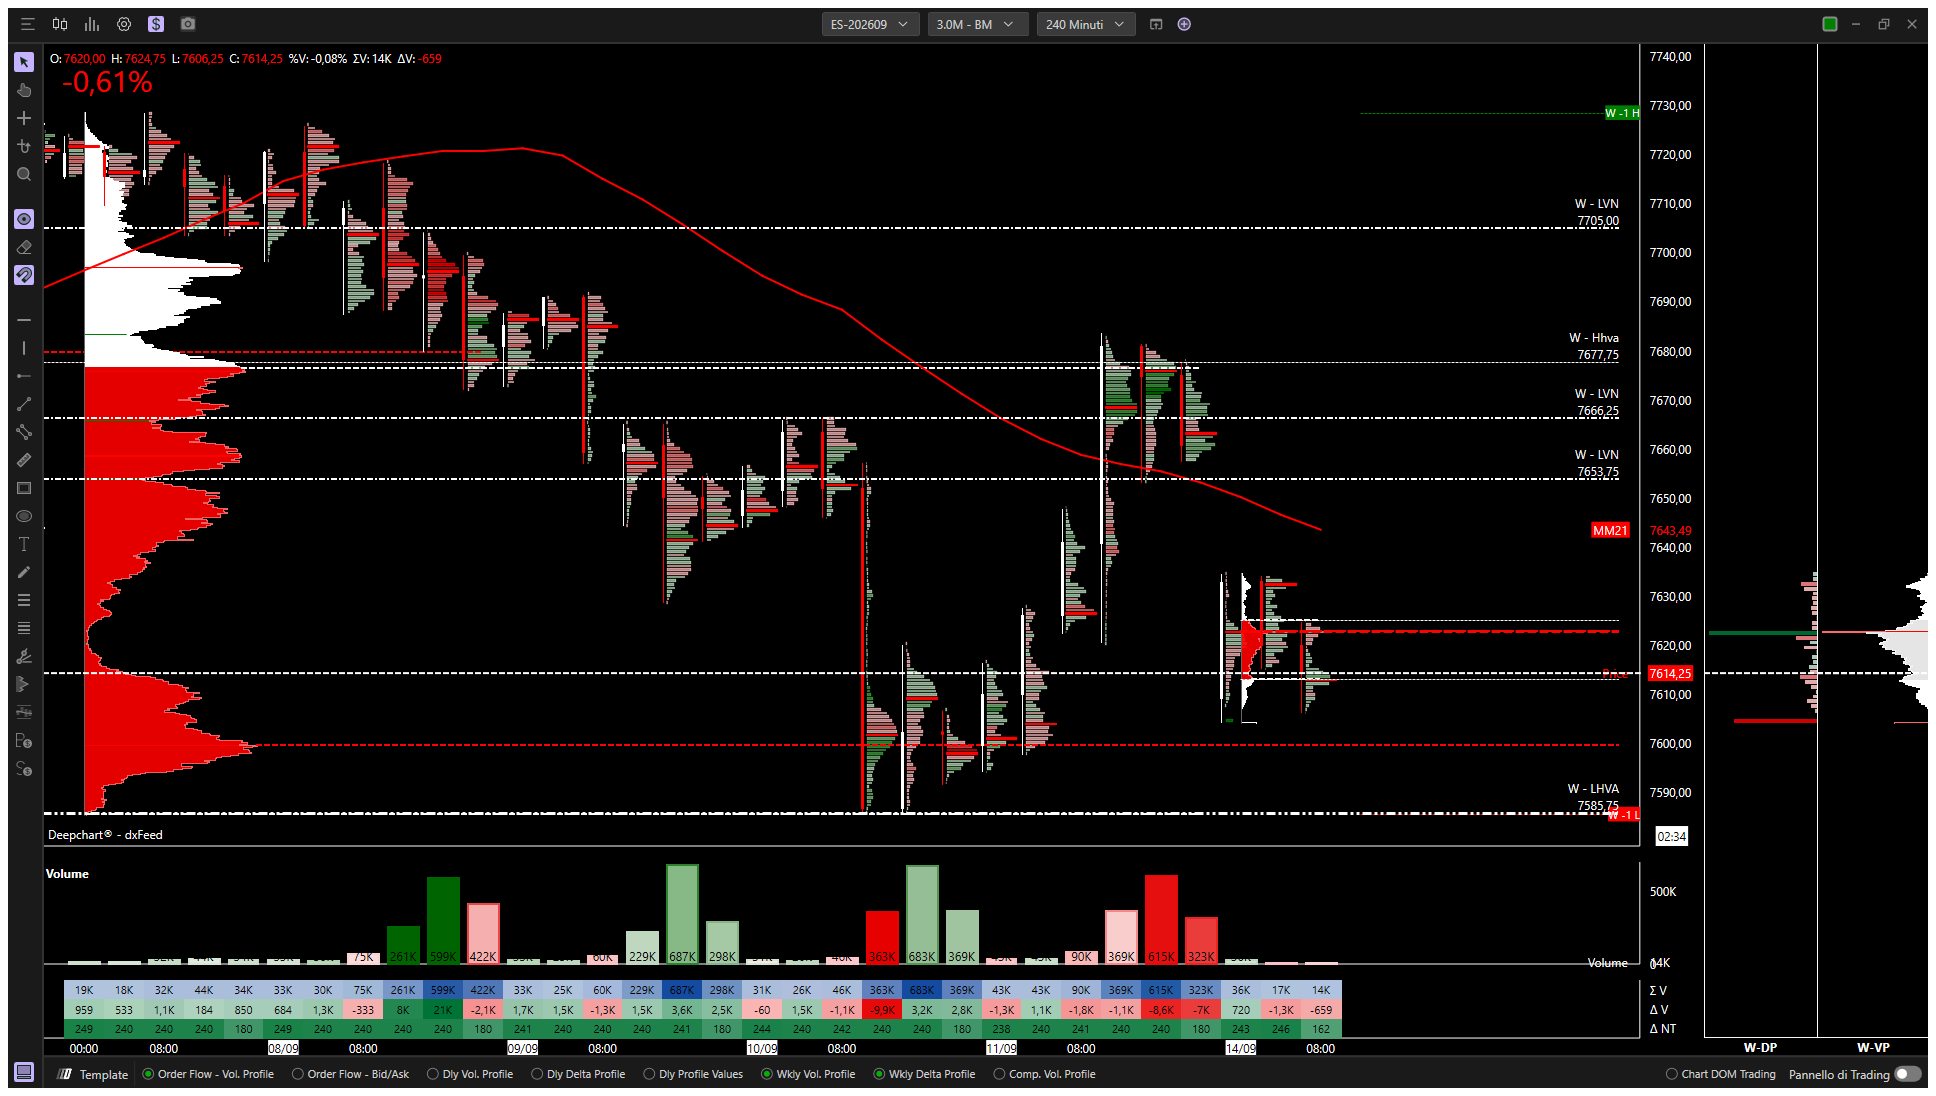
L'S&P racconta la stessa cosa del Nasdaq ma con intensita' dimezzata, ed e' utile proprio per questo: la differenza fra i due misura quanta parte del movimento dipende dalla duration degli utili e quanta dal mercato in generale. Ottantasei punti base di scarto in una sola seduta sono la risposta.
I due livelli delimitano la settimana. Dentro, siamo nel normale assestamento dopo il massimo di 7.730 e non c'e' struttura da difendere. Sotto 7.585,75 il prezzo uscirebbe dall'area in cui il mercato ha accettato di scambiare e resterebbe senza appoggi ravvicinati; sopra 7.653,75 il ribasso di stamattina rientra nella categoria del rumore di apertura.
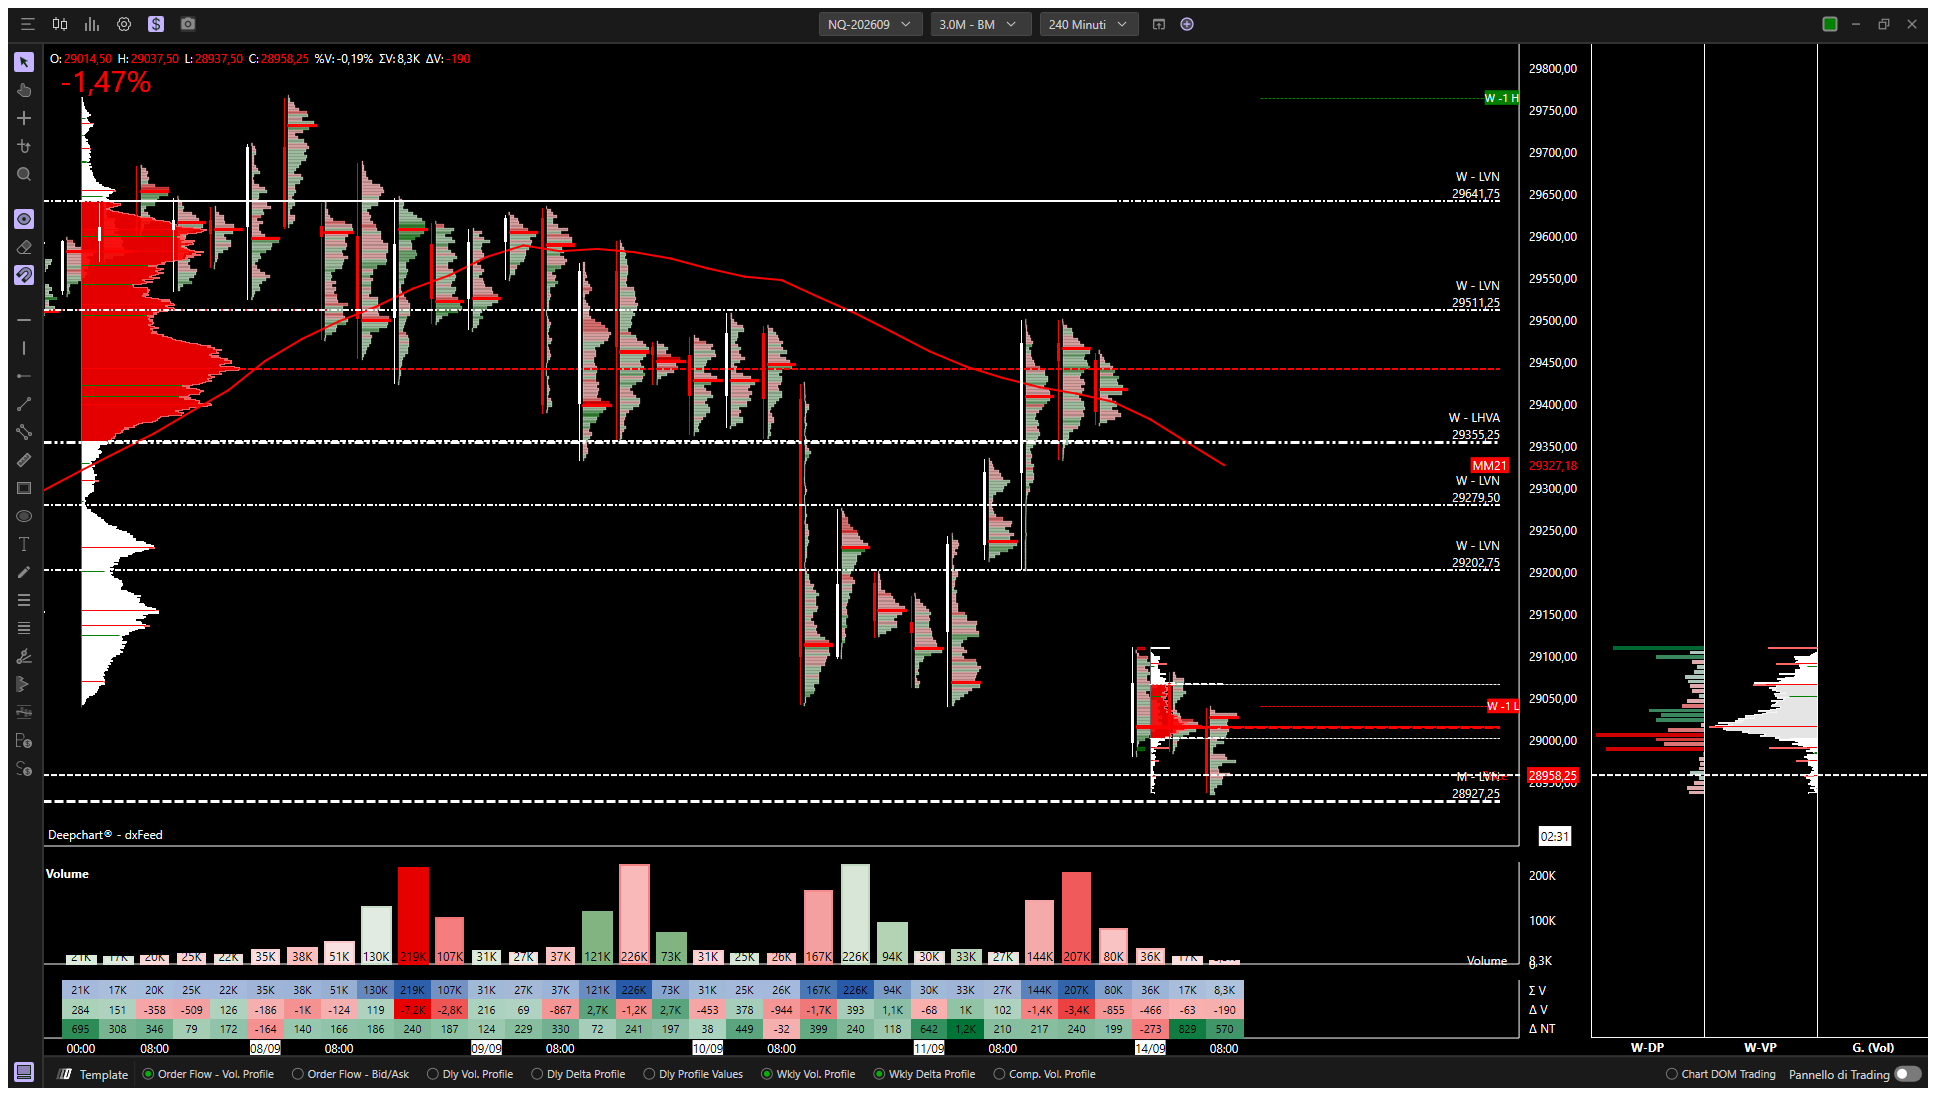
Il Nasdaq e' l'indice che paga di piu' stamattina e per una volta ha due motivi distinti invece di uno. Il primo vale per tutto l'azionario a utili lontani nel tempo: il rendimento a dieci anni che rompe al rialzo alza il tasso a cui quegli utili vengono scontati. Il secondo e' specifico e arriva dal fine settimana, cioe' l'appello dei vertici dell'industria dell'intelligenza artificiale a rallentare lo sviluppo dei modelli, con SoftBank giu' del 10,7% a Tokyo.
Distinguere i due motori nei prossimi giorni e' la cosa utile da fare, e il modo per farlo e' guardare il Russell 2000. Finche' le piccole capitalizzazioni tengono meglio, come oggi, comanda il canale dei tassi. Se cominciassero a perdere di piu', il mercato avrebbe cambiato idea sulla natura del problema. Il livello operativo resta 28.927,25 sotto e 29.279,50 sopra.
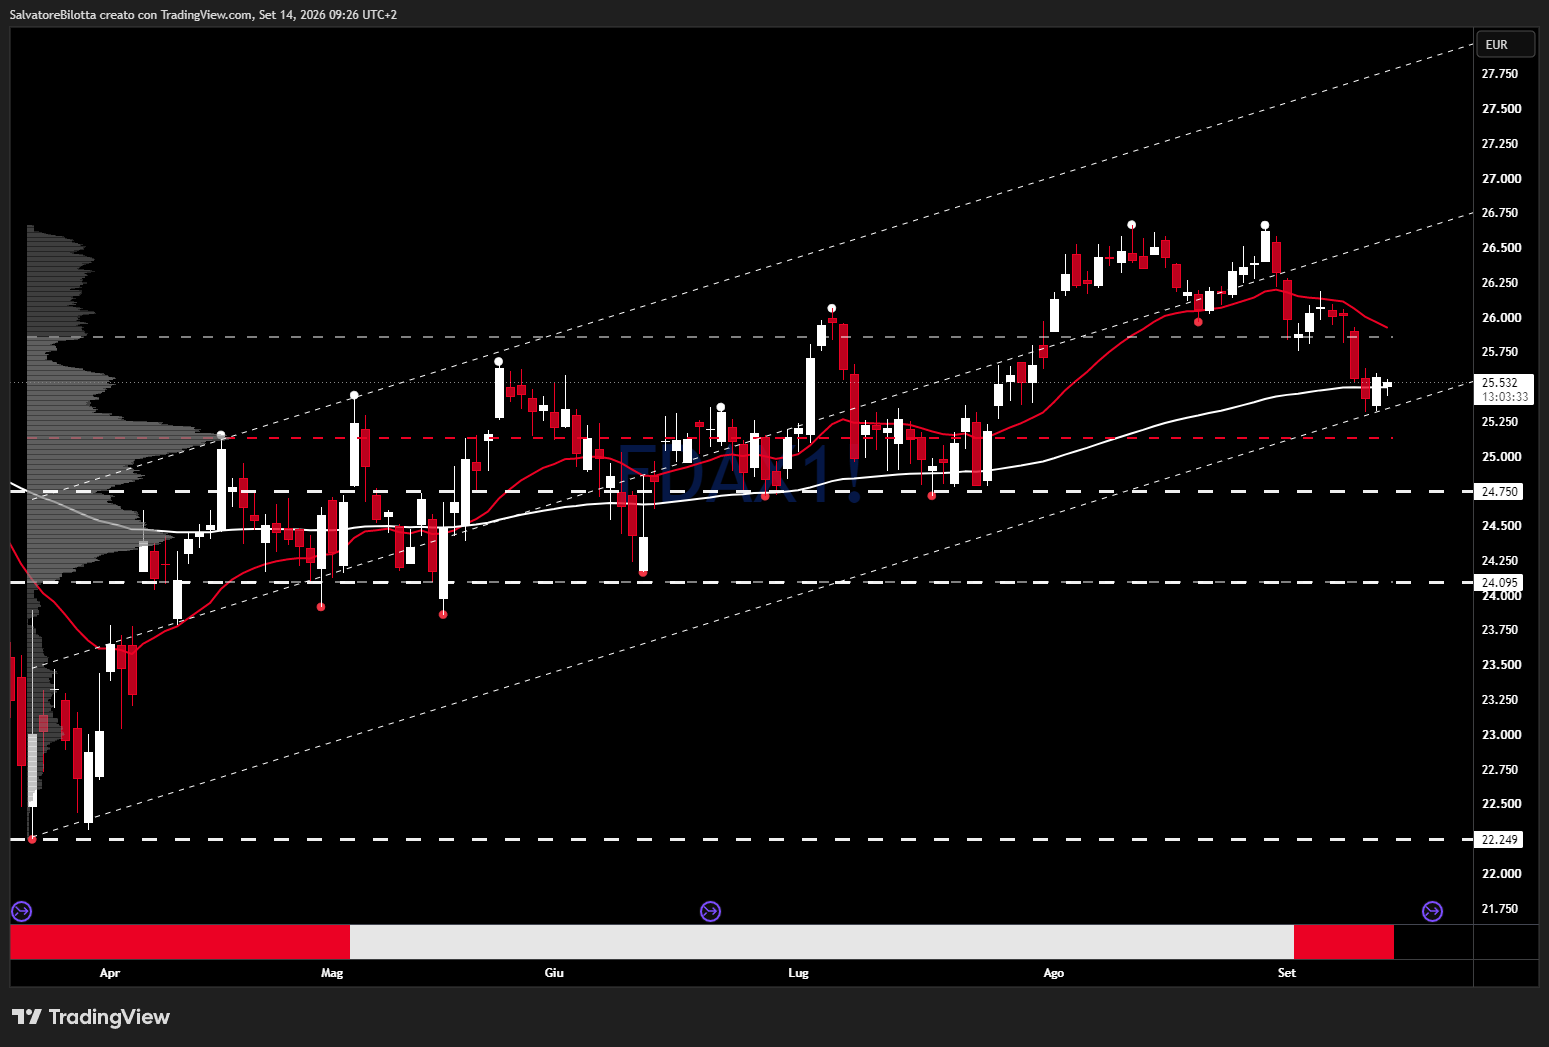
Il DAX e' l'unico indice della pagina la cui struttura di medio periodo non e' stata intaccata: il canale ascendente che lo regge da aprile non e' stato toccato e la media lenta sale senza esitazioni. Quella in corso e' la configurazione classica di una correzione dentro un trend, con il prezzo schiacciato fra un pavimento che sale e un soffitto che scende.
Si risolve in uno dei due modi. O il prezzo recupera 25.750 e poi la media veloce, e il canale riprende; oppure perde 25.250, che e' anche dove passa la media lenta, e allora la correzione diventa qualcos'altro. L'Europa e' l'unica area senza riunioni questa settimana, quindi il DAX si muovera' soprattutto di riflesso a quello che succede a Washington mercoledi' sera.
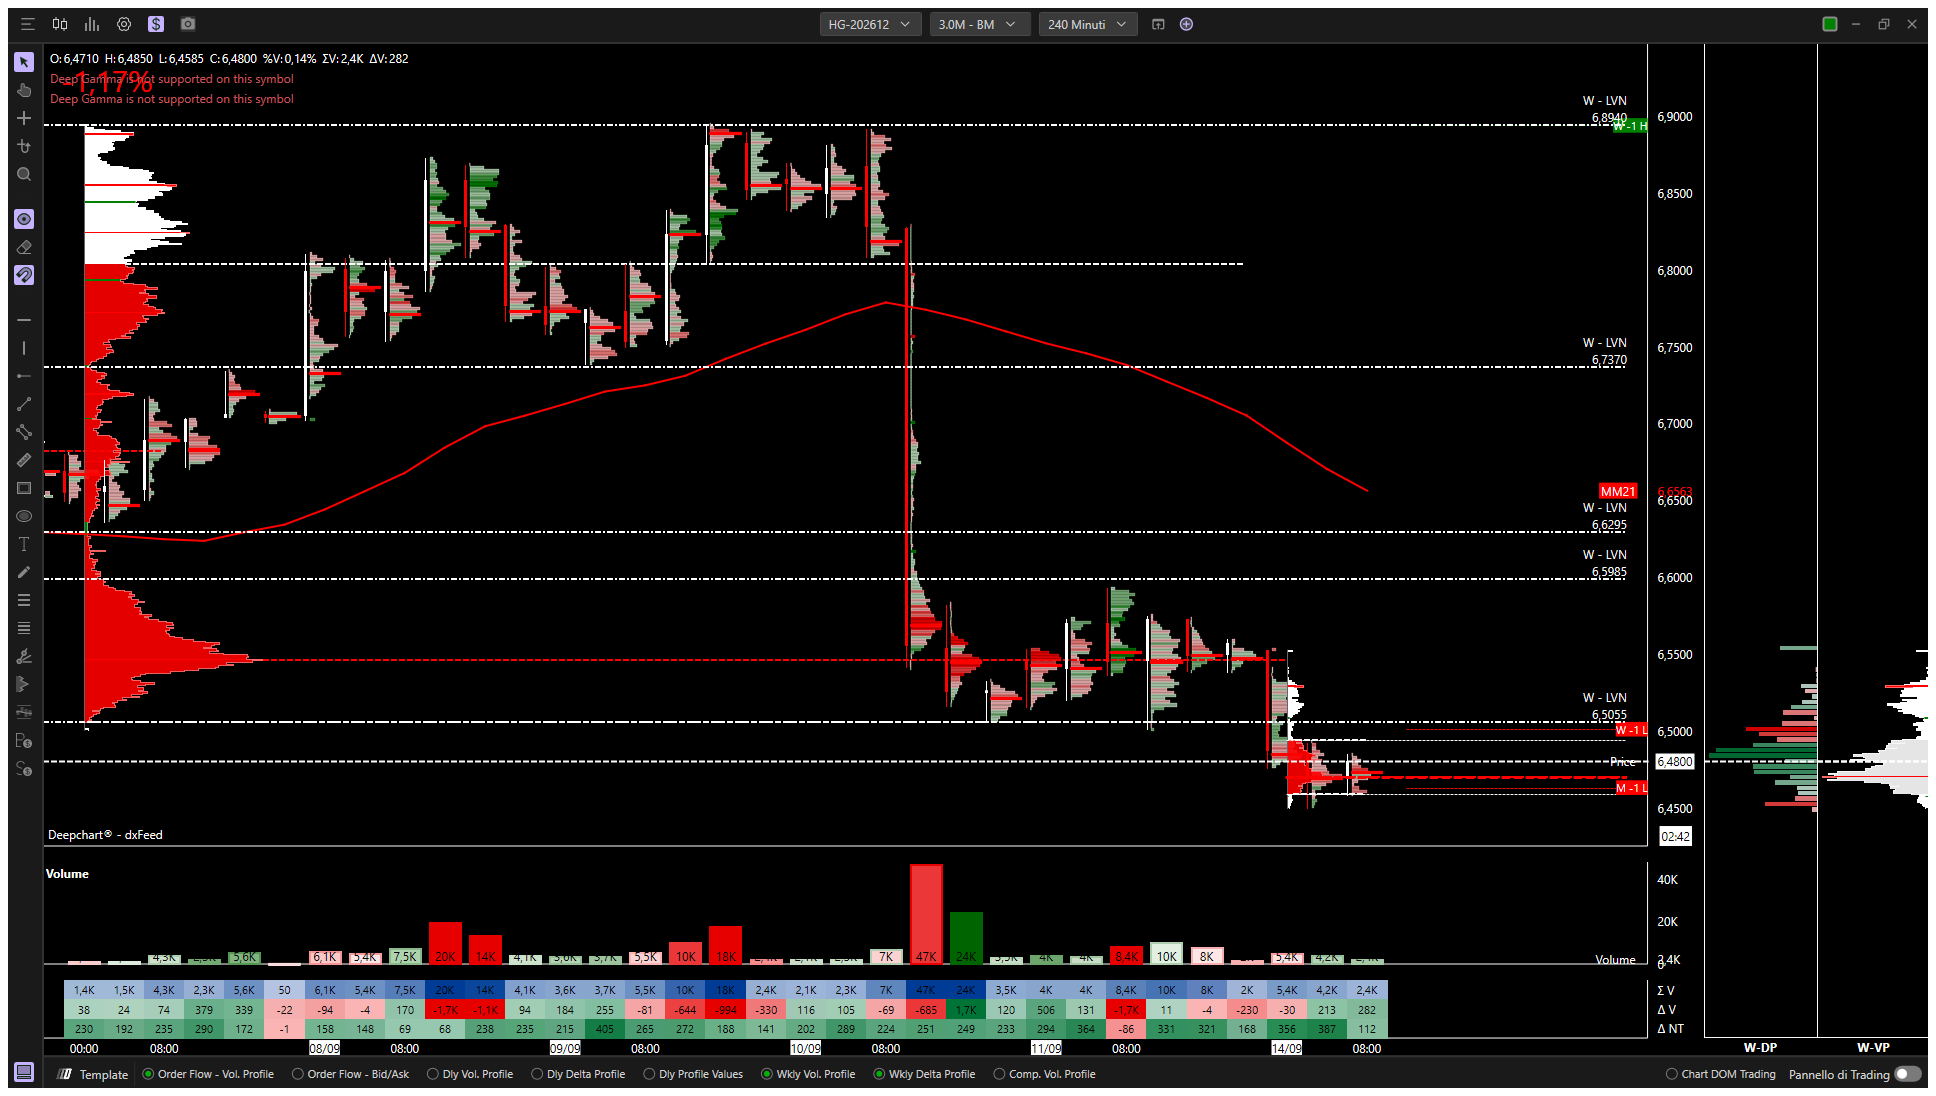
Il rame e' lo strumento che tiene insieme le due letture possibili di questa giornata, perche' risponde sia al ciclo industriale sia al dollaro e ai tassi reali. Che scenda insieme all'oro punta sul secondo canale, ed e' coerente con tutto il resto della pagina.
Va pero' tenuto d'occhio proprio perche' e' il candidato piu' probabile a cambiare la storia. Un rame che continua a scendere mentre il petrolio sale diventa, con il tempo, un problema di domanda e non piu' di tassi. Insieme al Russell 2000 e' uno dei due grafici che sorveglio per accorgermi in tempo se il regime sta cambiando.
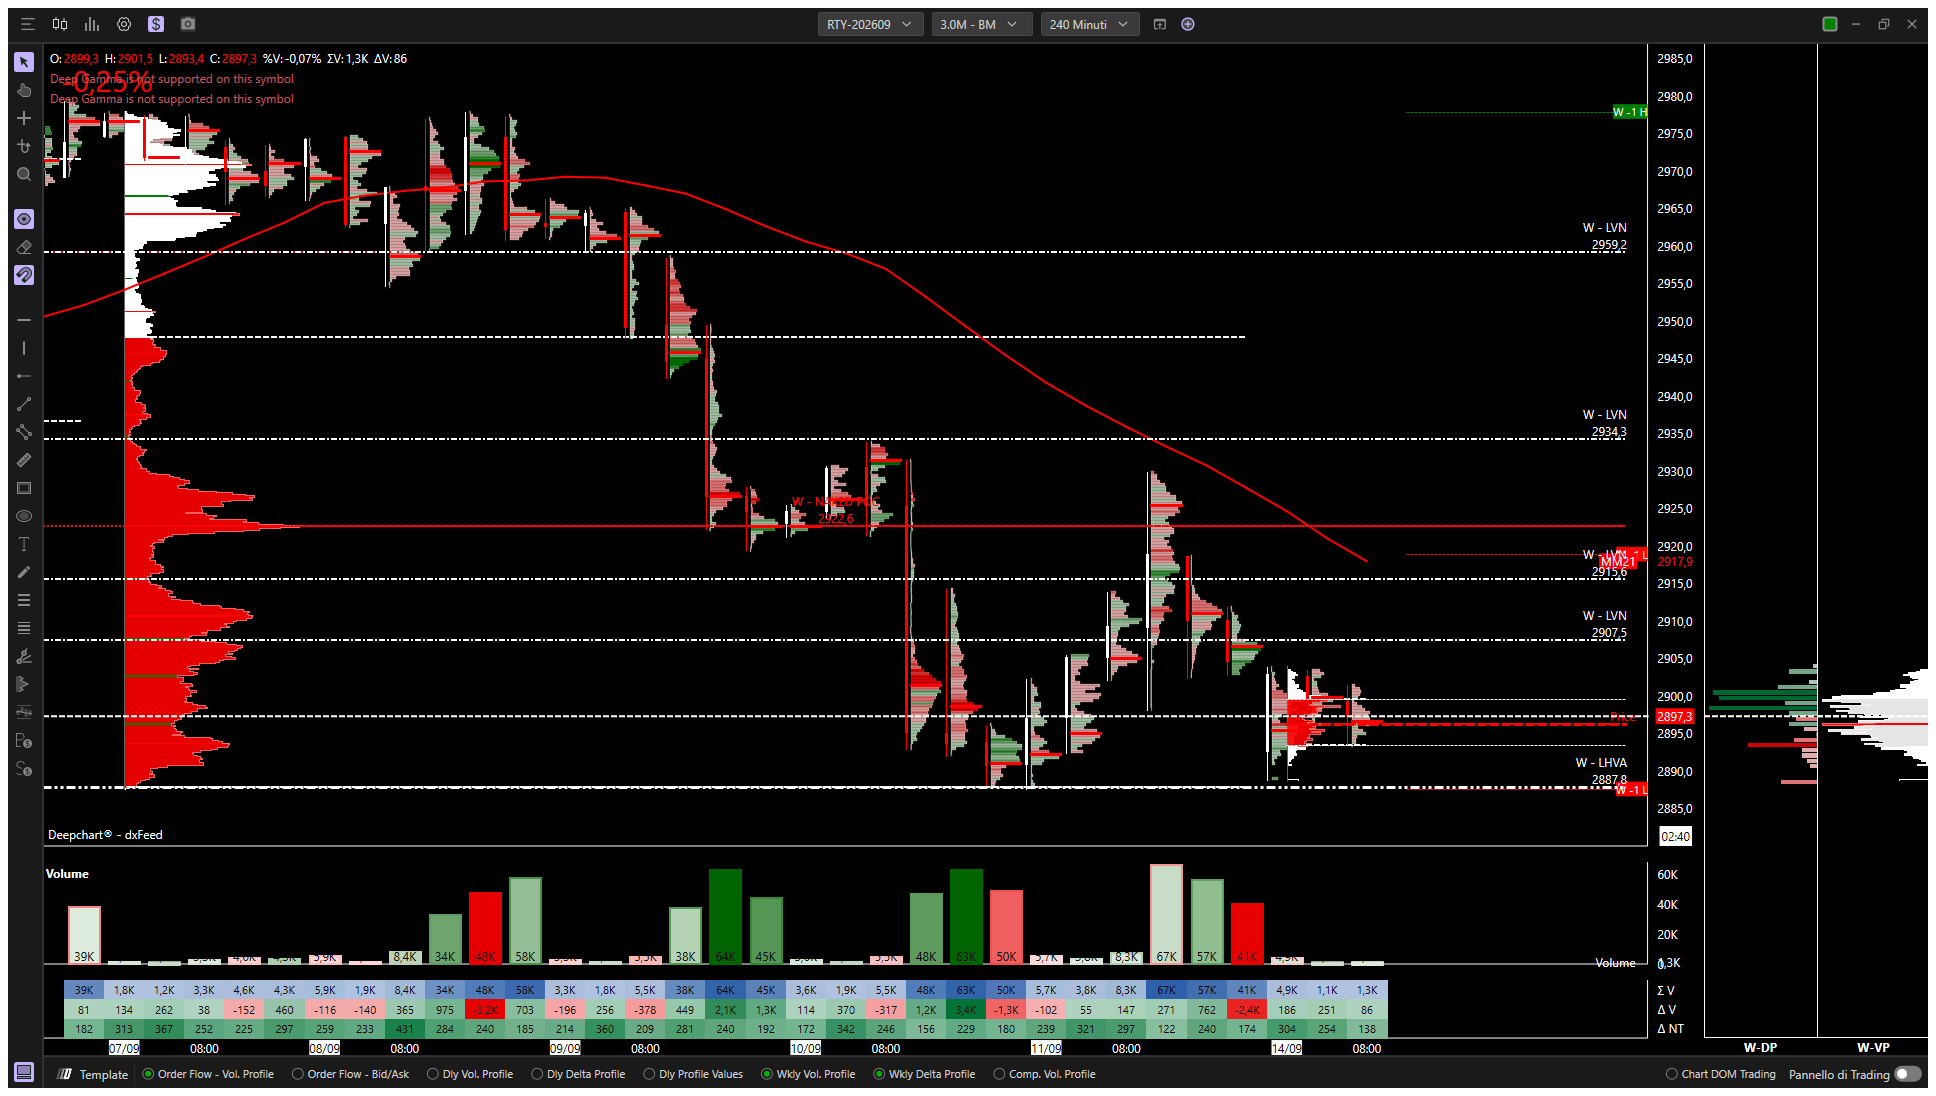
Il Russell perde un quarto di punto contro l'uno e mezzo del Nasdaq, e questa differenza vale piu' del livello. Le piccole capitalizzazioni americane sono l'indice piu' sensibile al ciclo economico interno e il meno sensibile alla duration degli utili: che sia il piu' resistente in una giornata come questa conferma che il mercato non sta scontando meno crescita.
E' anche il grafico che uso come spia. Se nei prossimi giorni l'ordine si invertisse e il Russell cominciasse a perdere piu' del Nasdaq, la storia diventerebbe una storia di recessione e tutto il resto della pagina andrebbe riletto. Per ora il livello da sorvegliare e' 2.887,8.
Questo e' il grafico della giornata ed e' anche la Selezione di Oggi, dove lo tratto per esteso. Qui basta il collegamento: l'oro che scende con le azioni, il Nasdaq che perde piu' del doppio dell'S&P, il dollaro comprato contro euro e aussie sono tutte conseguenze di quello che succede qui sopra.
Il livello e' uno solo, 5,027% in chiusura settimanale, e la settimana ha ancora quattro giorni e mezzo con dentro tre banche centrali.
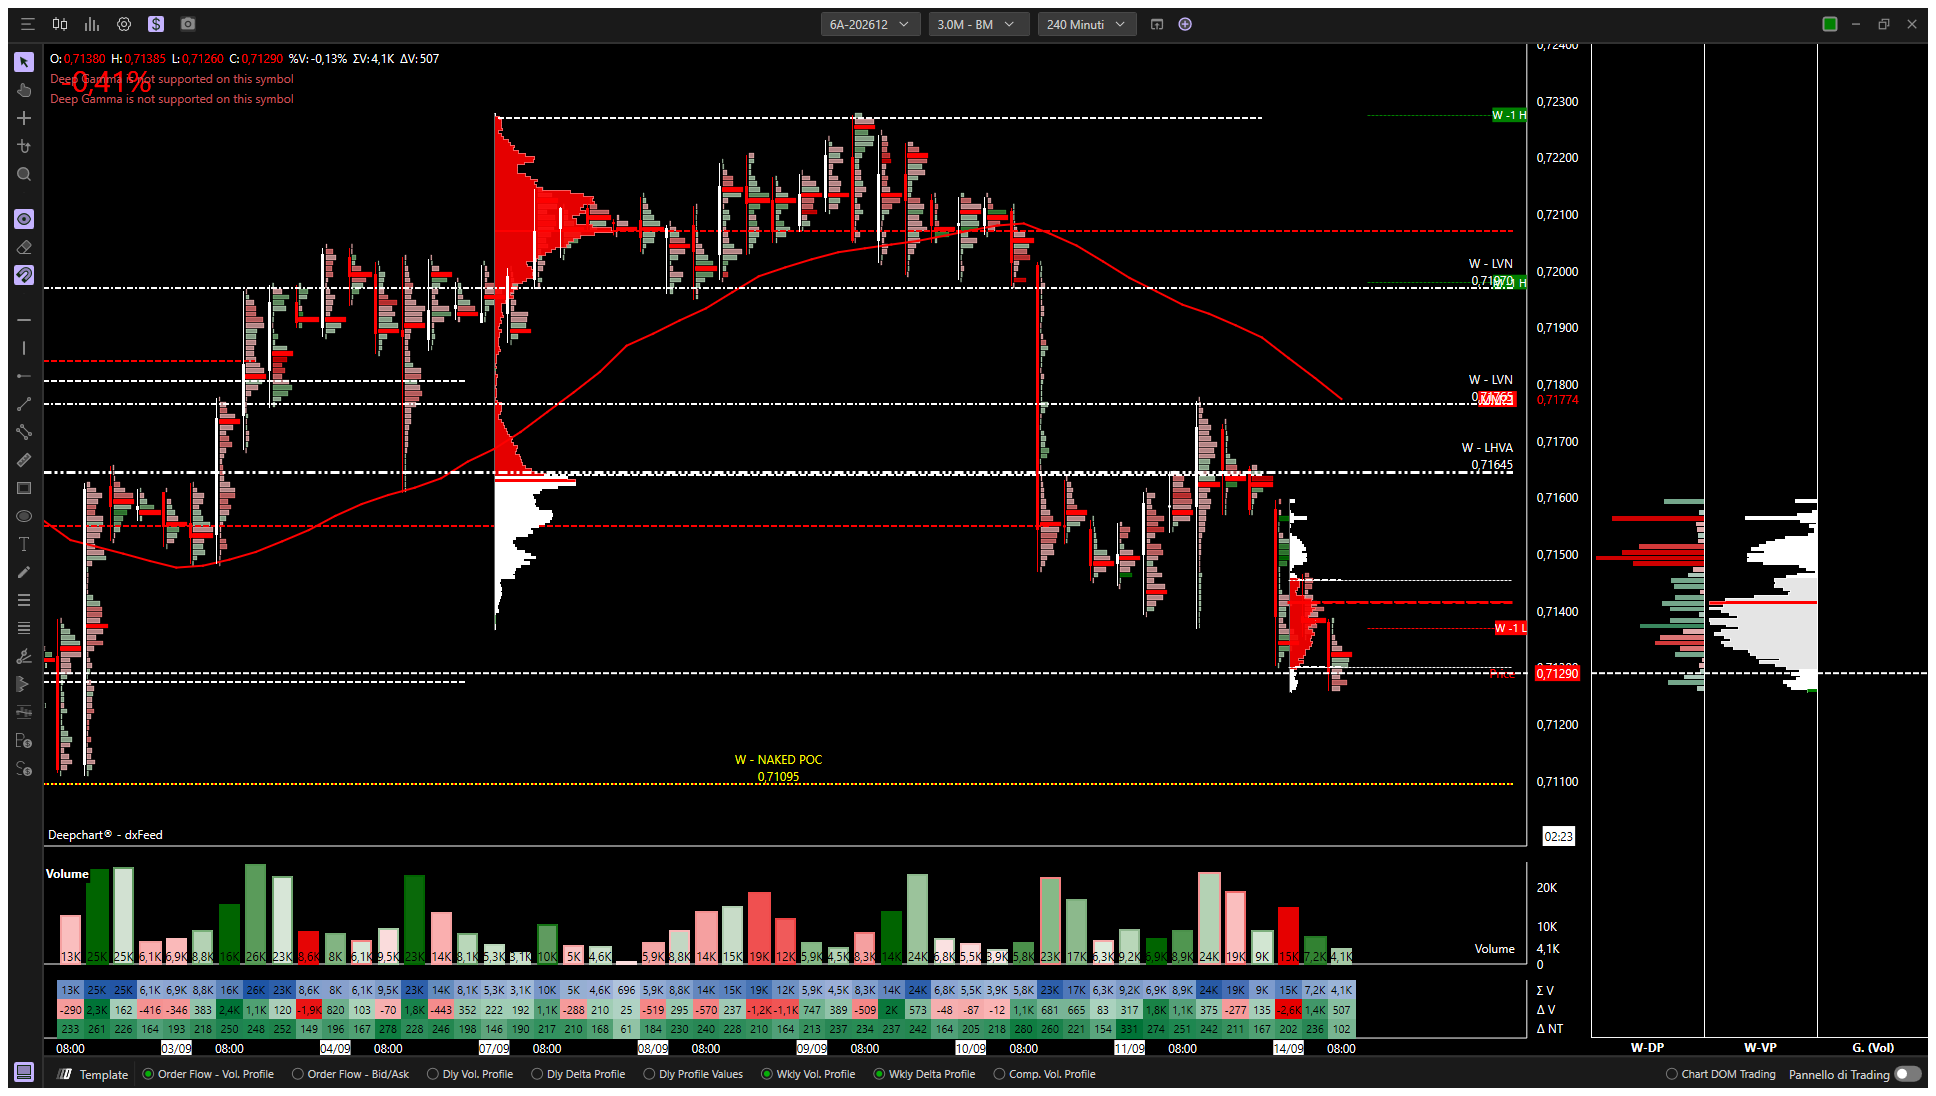
Il dollaro australiano e' il piu' debole delle tre valute della pagina stamattina e ha anche lo scenario piu' definito. Quel livello a 0,71095 e' un punto di controllo rimasto scoperto: un prezzo dove si e' scambiato molto e verso cui il mercato tende a tornare a cercare controparte. Dista una ventina di pip, cioe' una sola apertura americana.
Sopra, il primo livello che toglierebbe forza al movimento e' 0,71645. La Reserve Bank of Australia non decide questa settimana ma il 29 settembre, con il rialzo prezzato al 79%: e' la ragione per cui questo cambio reagisce piu' del solito a qualunque dato che sposti il differenziale con gli Stati Uniti.