Evento chiave
Martedì l'America vota, giovedì Londra alza i tassi, venerdì il lavoro: la settimana in cui si vede se il sell-off resta un fatto dell'intelligenza artificiale
Ottobre si è chiuso con il peggior mese del Nasdaq da oltre un anno: -9% dal massimo del 6 ottobre, mentre l'S&P 500 equipesato ha guadagnato il 4,9%. Il mercato non ha venduto l'America, ha rifatto il prezzo all'intelligenza artificiale. L'oro ha fatto il peggior ottobre dal 2008 e il petrolio apre la settimana a 100 dollari, dopo la notizia che Trump vuole dare più tempo alla diplomazia con l'Iran. Lunedì sera i conti di Apple e Palantir, martedì le elezioni di metà mandato con i democratici favoriti per Camera e Senato, nella notte la RBA, giovedì alle 13:00 la Bank of England, attesa al primo rialzo dal 2023, venerdì alle 14:30 il rapporto sul lavoro americano di ottobre. Fed, BCE e Bank of Japan hanno parlato la settimana scorsa e sono ferme: questa settimana decidono gli elettori e i dati.
NQ
Nasdaq 100 future
28.734,25
Sotto la zona 29.000
Il peggior mese da oltre un anno. Solo un ritorno sopra 29.000 riapre la discussione.
RTY
Russell 2000 future
2.833,8
Sopra la support area
Le piccole non subiscono le vendite: si fugge dall'AI, non dal rischio. Nel mirino l'M-LVN a 2.886,8.
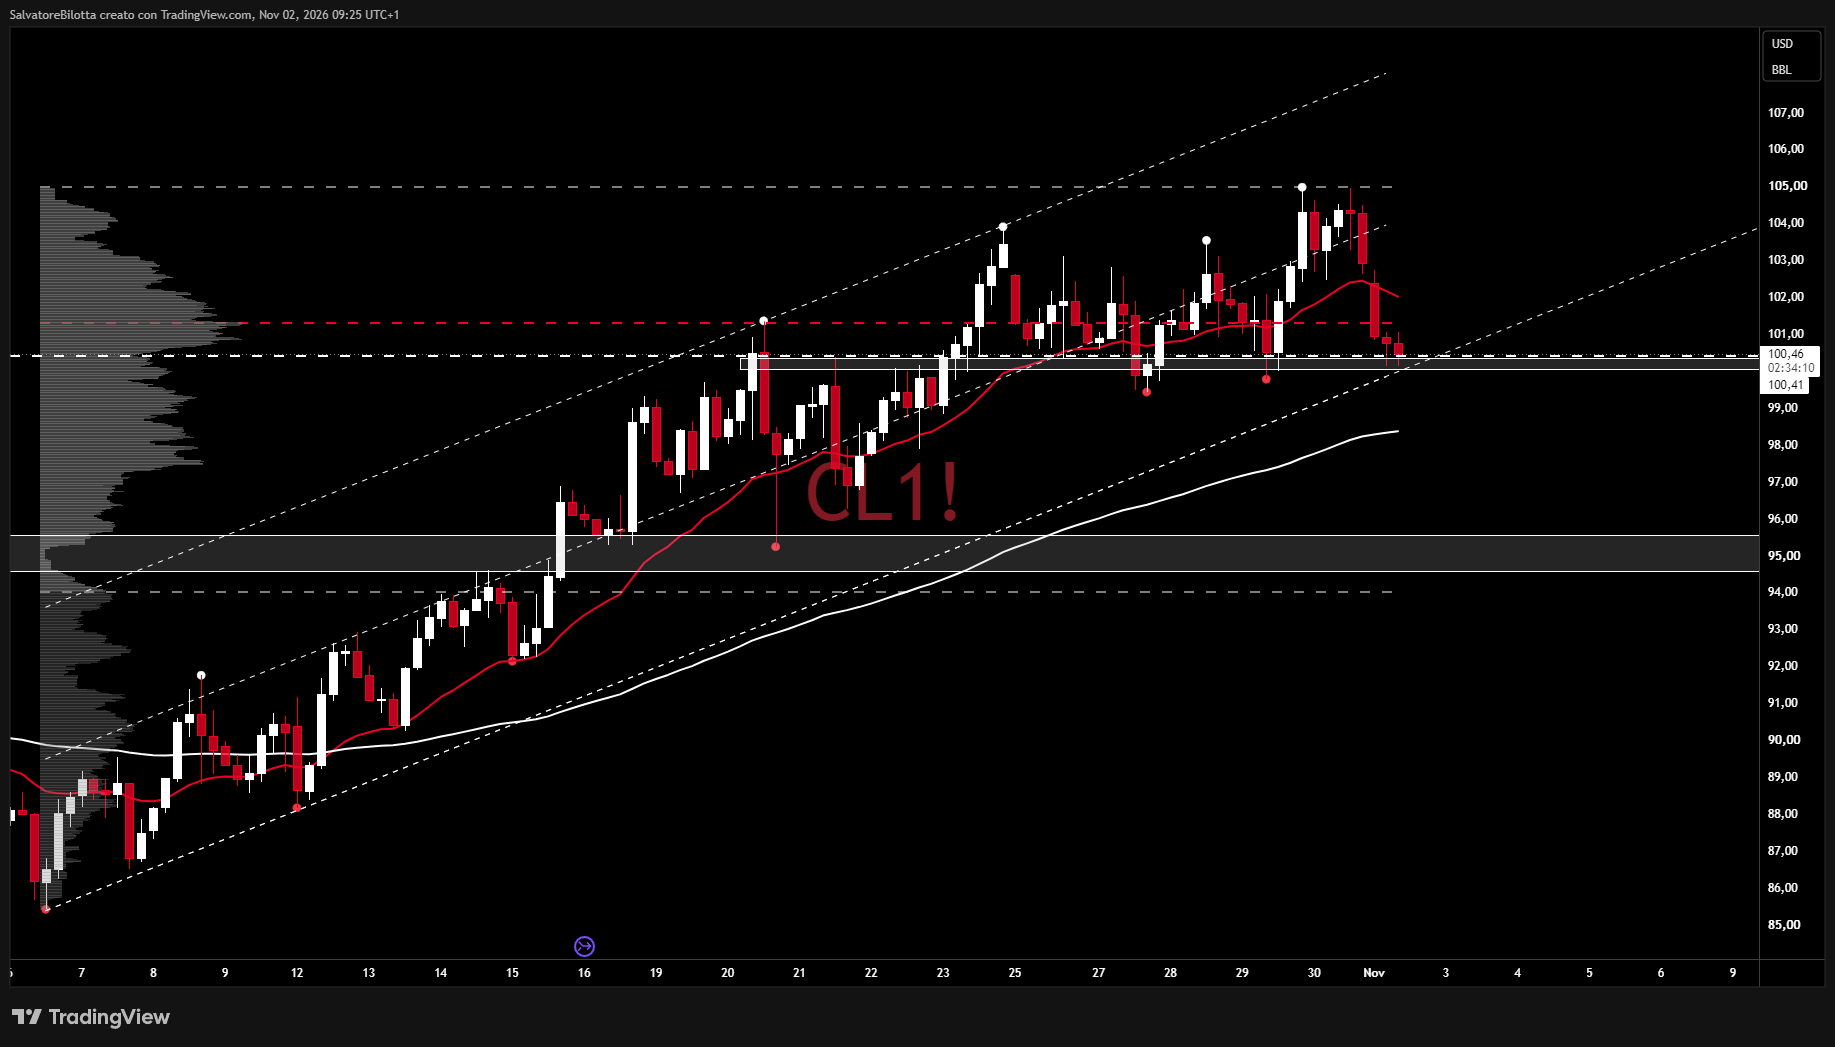
CL1!
Petrolio WTI future
100,46
Sull'area dei 100 dollari
Da 105 a 100 in una notte sulla diplomazia con l'Iran. Sotto, 98 con la MM100.
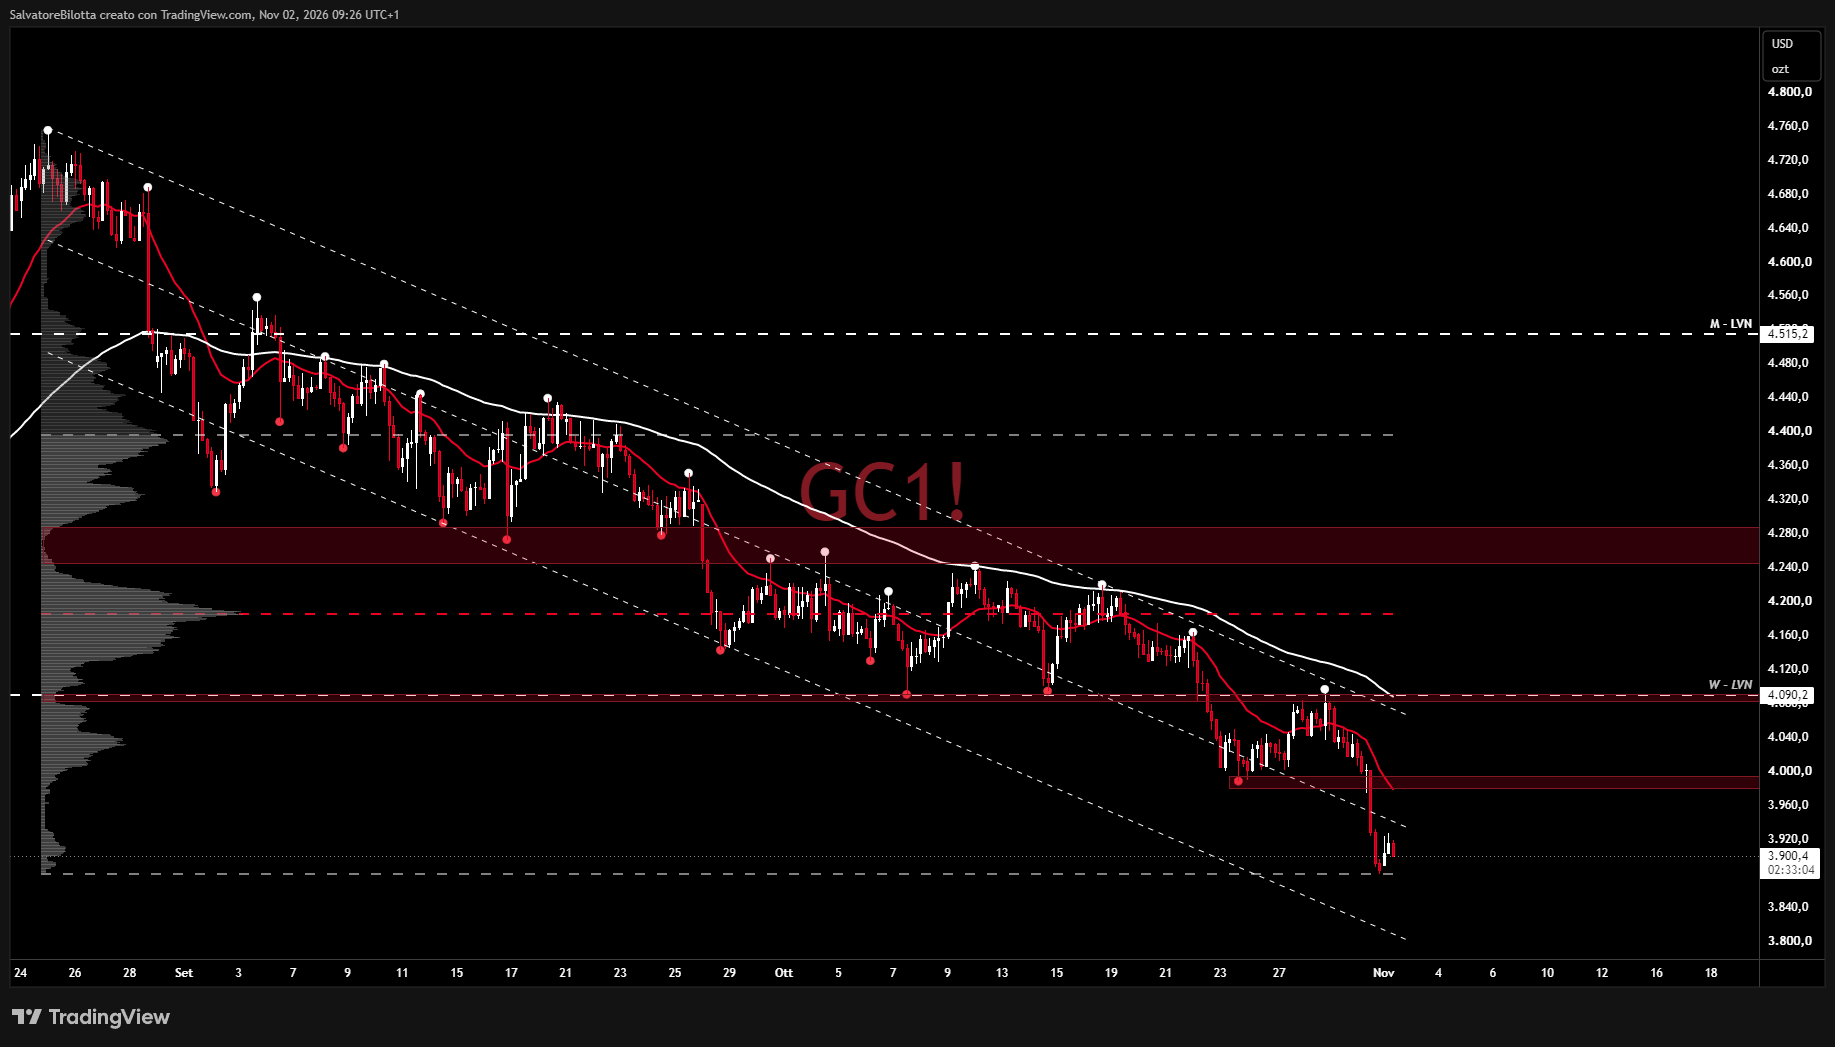
GC1!
Oro future
3.900,4
Sotto quota 4.000
Peggior ottobre dal 2008. Massimi e minimi decrescenti dentro il canale.
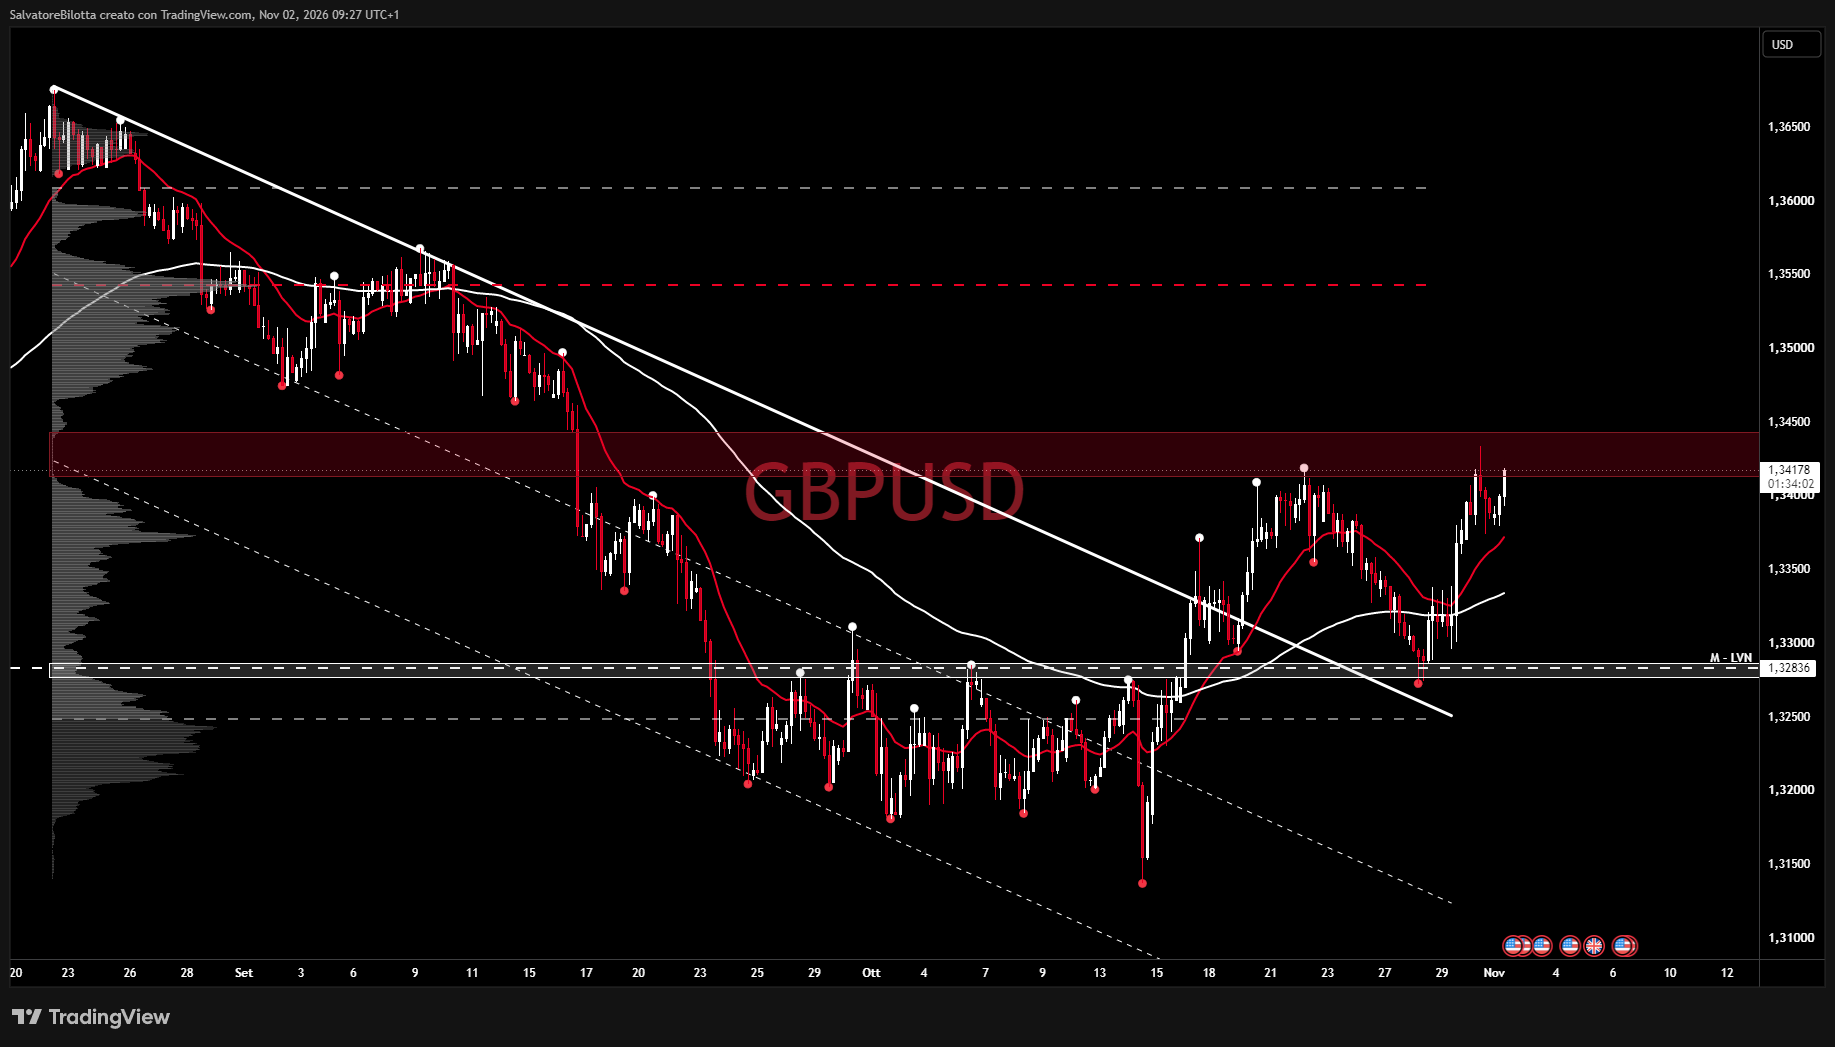
GBPUSD
Sterlina/dollaro
1,34178
Dentro la resistive area
La valuta più forte del mese contro una BoE attesa al rialzo giovedì. La zona da guardare è 1,3410-1,3450.
Overview · 00
Le banche centrali hanno parlato, adesso tocca agli elettori e ai dati
Ottobre ha separato due mercati: la tecnologia che scende e il resto del listino che sale. Questa settimana dice se la divisione regge
Il fatto di ottobre è una divergenza. Il Nasdaq 100 ha chiuso venerdì a 28.385, il 9,1% sotto il massimo del 6 ottobre, e nel solo mese ha perso il 6,7%, dopo i conti deludenti di Alphabet, Intel e Amazon. Nello stesso mese l'S&P 500 equipesato, dove ogni azienda pesa allo stesso modo, ha guadagnato il 4,9%. John Authers su Bloomberg ricorda che una distanza così fra l'indice equipesato e quello pesato per capitalizzazione non si vedeva da aprile 2009. Il mercato non è scappato dal rischio: ha rifatto il prezzo all'intelligenza artificiale.
Il resto della mappa lo conferma. Il rapporto fra rame e oro è al massimo del periodo, il Russell 2000 da inizio anno fa +13,5% contro il +10,9% dell'S&P 500, e il decennale americano è sceso al 4,93%, sotto la soglia del 5%. A pagare il conto sono stati l'oro, al peggior ottobre dal 2008 con -6,9%, e il credito più rischioso: lo spread delle obbligazioni high yield è al 3,26%, sopra il 2,6-2,8% dell'estate.
Fed, BCE e Bank of Japan hanno deciso la settimana scorsa e sono ferme. Questa settimana le risposte arrivano da altrove: le elezioni di metà mandato americane martedì, la Bank of England giovedì, il lavoro americano venerdì. I grafici della sezione tecnica raccontano la stessa divisione: il Nasdaq e l'S&P 500 sotto le loro aree, il Russell sopra la sua, l'oro sotto 4.000 e il petrolio appoggiato sui 100 dollari.
| Giorno | Evento (ora italiana) | Rilevanza |
|---|
| Lun 2 | ISM manifatturiero di ottobre alle 16:00: a settembre 54,5. Dal 1 novembre anche gli Stati Uniti sono all'ora solare e i dati tornano all'orario consueto | Media |
| Lun 2 | Trimestrali di Apple e Palantir dopo la chiusura di Wall Street | Alta |
| Mar 3 | RBA: decisione sui tassi, esce la mattina presto in Italia. Cash rate al 4,60%, consenso per un rialzo al 4,85% | Media |
| Mar 3 | Elezioni di metà mandato negli Stati Uniti: si rinnovano la Camera e un terzo del Senato. I risultati arrivano nella notte italiana | Alta |
| Mer 4 | ISM servizi di ottobre alle 16:00: a settembre 54,9. La voce da guardare sono i prezzi pagati | Media |
| Gio 5 | Bank of England alle 13:00, con verbali e Monetary Policy Report. Bank Rate al 3,75%, consenso per il 4,00% | Alta |
| Ven 6 | Rapporto sul lavoro americano di ottobre alle 14:30: a settembre appena +29.000 posti, disoccupazione al 4,2%. Alla stessa ora il lavoro canadese | Alta |
Macro · 01
Martedì il voto, venerdì il lavoro: due prove per un mercato che ha già scelto da che parte stare
I mercati delle previsioni danno ai democratici il 70% di prendere Camera e Senato. Una settimana fa in Brasile il favorito era all'80%, e ha perso
Martedì 3 novembre l'America rinnova la Camera e un terzo del Senato. Su Polymarket e Kalshi la vittoria dei democratici in entrambe le camere è data intorno al 70%: servono quattro seggi in più al Senato e gli scommettitori ne vedono sei. È lo scenario di base, ma non una certezza. Authers lo ricorda con il Brasile: una settimana fa Bolsonaro era dato all'80% e ha vinto Lula, con la Borsa di San Paolo in forte calo il giorno dopo. I risultati arrivano nella notte italiana fra martedì e mercoledì, quindi la reazione dei mercati si vede mercoledì mattina.
Un Congresso diviso cambia cosa passa in materia di bilancio e dazi nei due anni restanti del mandato. I settori che lo sentono di più sono la difesa, già scesa a ottobre sulle scommesse di una vittoria democratica, e la farmaceutica, dove la pressione sui prezzi dei farmaci resta in tutti gli scenari. Mike Wilson di Morgan Stanley resta rialzista e vede l'S&P 500 verso 8.000 comunque vada il voto. In mezzo c'è il caro vita: il Financial Times scrive che con Trump la benzina costa in media più che negli anni di Biden.
Venerdì alle 14:30 esce il rapporto sul lavoro di ottobre. A settembre i posti nuovi sono stati appena 29.000, con luglio e agosto rivisti al ribasso e la disoccupazione al 4,2%. La Fed è ferma al 3,75-4,00% dopo la riunione del 28 ottobre, con due voti per il rialzo. Un secondo mese debole sposterebbe la discussione dal prossimo rialzo alla fine del ciclo; un dato forte, con il petrolio a 100 dollari, riporterebbe in primo piano dicembre. Lunedì e mercoledì gli ISM, con la voce dei prezzi pagati, dicono quanto l'energia stia passando nei listini.
Midterm martedì 3/11
Blue wave ~70% (Polymarket, Kalshi)
Fed Funds 3,75-4,00%
Lavoro venerdì alle 14:30
Settembre +29.000, disoccupazione 4,2%
ISM lunedì e mercoledì alle 16:00
Macro · 02
Gli utili salgono, i prezzi scendono: il derating della tecnologia
Le stime sugli utili della tecnologia sono salite del 17% in tre mesi. A scendere è quanto il mercato è disposto a pagarli
Nella settimana dei conti Alphabet ha perso da sola oltre 530 miliardi di dollari di capitalizzazione, Intel e Amazon hanno deluso, e ogni trimestrale è diventata un processo alla spesa per i data center. Eppure le stime sugli utili dei prossimi dodici mesi del settore tecnologico sono salite di circa il 17% in tre mesi, più del doppio dell'S&P 500. Quello che è cambiato è il prezzo: il Nasdaq 100 ha subito una forte compressione del rapporto prezzo/utili, il derating, nascosta proprio dagli utili in crescita.
Quanto può andare avanti? Keith Lerner di Truist ha fatto due conti. Il primo è incoraggiante: al multiplo di inizio rialzo, 18,2 volte gli utili attesi nell'ottobre 2022, il settore tecnologico dell'S&P 500 è solo il 2% sotto i livelli attuali. Il secondo no: nei cinque sell-off della tecnologia di questo ciclo le perdite sono andate dal 10 al 26%, e per allinearsi alla media mancherebbe un altro 8%. Bloomberg Economics aggiunge tre rischi: modelli sempre più simili fra loro, energia e permessi che rallentano gli investimenti, e altri rialzi dei tassi.
Lunedì sera Apple e Palantir presentano i conti, due modi molto diversi di stare dentro l'intelligenza artificiale. Martedì Amgen. Dopo Alphabet, Intel e Amazon il mercato punisce ogni delusione, e lo fa alla vigilia del voto. Per chi legge i grafici la conseguenza è pratica: Nasdaq e Russell possono andare in direzioni diverse senza che nessuno dei due sbagli, ed è esattamente quello che hanno fatto a ottobre.
Nasdaq 100 -9,1% dal massimo
Ottobre: equipesato +4,9%, Nasdaq -6,7%
Divario più ampio da aprile 2009
Utili attesi tech +17% in 3 mesi
Apple e Palantir lunedì sera
Europa · 03
Giovedì la Bank of England, con la sterlina al miglior mese contro l'euro in quattro anni
Dopo un bilancio senza sorprese l'attenzione passa alla banca centrale. L'euro resta la valuta più debole del trimestre
Giovedì alle 13:00 la Bank of England decide con il Monetary Policy Report e le previsioni complete. Il Bank Rate è al 3,75%; a settembre il voto è stato 6-3, con tre membri già per il 4,00%, e il consenso si aspetta il primo rialzo dal 2023. Bloomberg scrive che la banca si sta chiedendo quale sia il nuovo tasso neutrale per l'economia britannica: per gran parte dell'anno aveva sostenuto che i tassi fossero abbastanza alti, ora non ne è più sicura.
La sterlina arriva all'appuntamento forte. Contro l'euro ha chiuso il miglior mese da quattro anni, aiutata dalla crisi politica francese e da un bilancio britannico che non ha spaventato i gilt. Nel paniere delle valute è la più forte oggi, in settimana e nel mese (+1,01%), mentre l'euro è il più debole sul mese (-1,32%) e sul trimestre (-2,04%). Un rialzo accompagnato da una porta aperta ad altri sostiene il movimento; un rialzo «da una volta sola» può fermarlo.
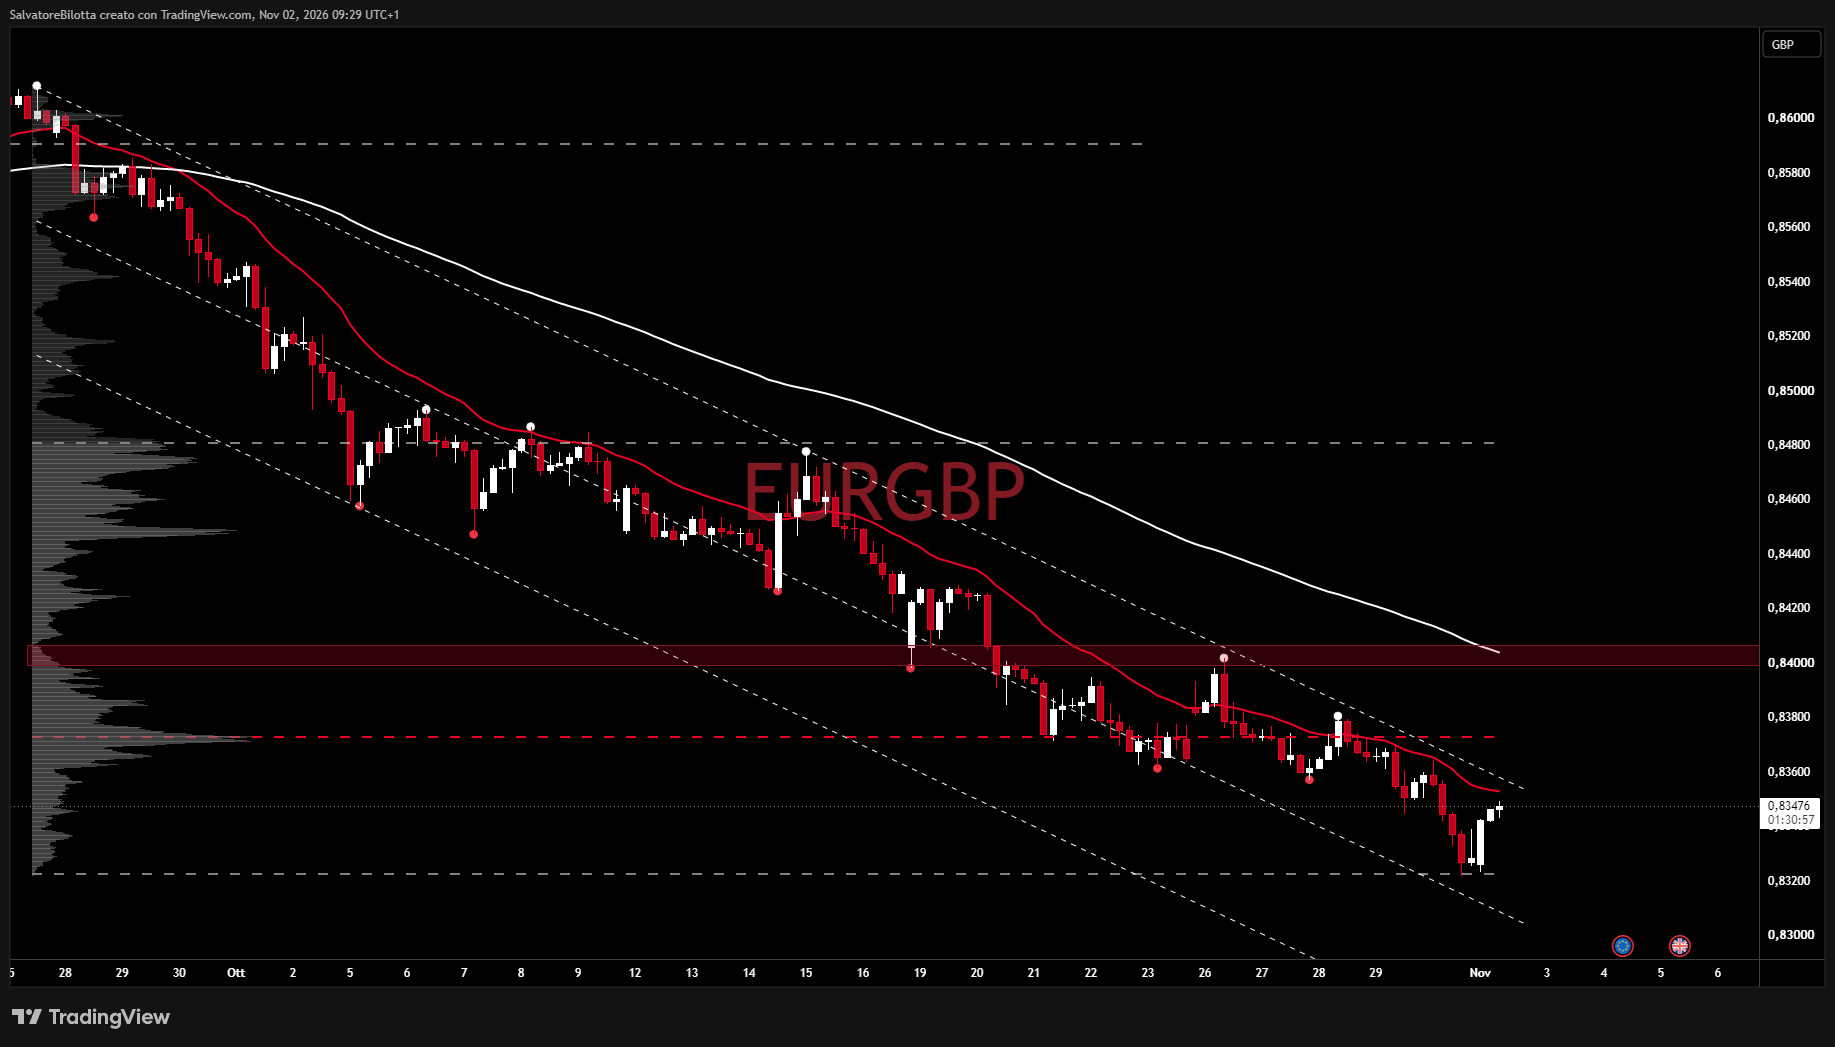
Sui grafici il confronto si legge su due cambi. La sterlina/dollaro è dentro la resistive area 1,3410-1,3450 che l'ha fermata a ottobre; l'euro/sterlina tenta il primo test della MM21 a 0,8350 dopo una discesa ordinata dentro il canale. Il posizionamento retail è tutto da una parte: 97% long sull'euro/sterlina, 85% long sull'euro/dollaro.
BoE giovedì alle 13:00
Bank Rate 3,75%, consenso 4,00%
Voto di settembre 6-3
GBP +1,01% nel mese
EUR -2,04% nel trimestre
Retail 97% long EUR/GBP
Cross-asset · 04
L'oro usato come bancomat, il petrolio appeso alla diplomazia
Borsa e rendimenti si muovono insieme: a vendere è la paura sugli utili, non quella sui tassi
La relazione da tenere d'occhio è quella fra borsa e titoli di Stato. Sulle ultime venti sedute la correlazione fra il Nasdaq e il rendimento del decennale americano è a +0,61, cambiata rispetto agli ultimi sei mesi: quando la borsa scende, i Treasury salgono e i rendimenti calano. Vuol dire che a far vendere la tecnologia è la paura sugli utili, e che i titoli di Stato fanno il loro mestiere di rifugio. Se la correlazione tornasse negativa, con azioni e Treasury in discesa insieme, vorrebbe dire che a preoccupare sono di nuovo i tassi: è lo scenario in cui pagherebbero tutti.
L'oro è l'anomalia del mese. In teoria il rifugio, a ottobre ha perso il 6,9%, il peggior ottobre dal 2008, toccando il minimo di un anno. Bloomberg mette insieme due spinte: i timori sull'inflazione accesi dal petrolio, che tengono vivi i rialzi dei tassi, e chi ha venduto oro per coprire le perdite sulla tecnologia. A Londra Fresnillo, il migliore del FTSE 100 l'anno scorso con +436%, quest'anno è il peggiore.
Il petrolio apre la settimana sui 100 dollari. Secondo Axios, Trump vuole dare più tempo alla diplomazia con Teheran prima di eventuali raid dopo il voto, e il Brent è sceso intorno a 110 dollari, -3%. I paesi del Golfo temono che un nuovo attacco provochi una guerra più distruttiva delle precedenti. Il prezzo resta quasi doppio rispetto a gennaio: è tenuto su dalla paura, e la paura si muove sui titoli dei giornali. Il dollaro scende a 101,71, il VIX è a 19,02, sotto quota 20.
Correlazione Nasdaq/decennale +0,61
Decennale USA 4,93%
Oro -6,9% a ottobre
Brent intorno a 110, WTI 100
Spread high yield 3,26%
VIX 19,02
Tecnica · 05
Otto grafici, due scenari ciascuno: la tecnologia sotto, il resto sopra
Questa settimana i grafici Deepchart della live non ci sono: le schede usano i grafici TradingView di lunedì mattina 2 novembre, gli stessi del Daily Snapshot, con la lettura di Salvatore. Il trend lo dice il fascio delle medie (MM21 rossa, MM100 bianca), i livelli sono quelli tracciati sul grafico, compresi gli M-LVN e i W-LVN dove ci sono. Ogni scheda dice dove siamo, cosa guardare e le due strade possibili: non sono indicazioni operative, ma la mappa di cosa è probabile che faccia il prezzo
Prezzo28.734,25
Dove siamoSotto la zona 29.000, che fino al 29 ottobre aveva fatto da base, e sotto la trendline discendente dal massimo di ottobre
FascioRibassista: MM21 sotto MM100, tutte e due in discesa, prezzo sotto entrambe
Cosa guardareZona 29.000
Livelli chiavePOC del periodo area 29.800 · resistive area 30.200 · massimo di ottobre 31.613,75 · sotto, il livello tratteggiato area 28.550
InvalidazioneSopra la resistive area di 30.200 la sequenza di massimi decrescenti è rotta e la lettura va rifatta
Scenario Afavorito
SeIl prezzo resta sotto la zona 29.000 e il rimbalzo si ferma lì o sulla MM21
AlloraRitorno verso il livello tratteggiato area 28.550 e i minimi di venerdì
Da aspettarsiMovimenti ampi attorno ai conti di Apple e Palantir e al voto: un dato fuori dalle attese muove l'indice di centinaia di punti in poche ore
Scenario Balternativo
SeIl prezzo torna sopra 29.000 e ci resta
AlloraSpazio verso la MM100 e il POC area 29.800
Da aspettarsiÈ lo scenario di conti che rassicurano sulla spesa per l'AI: con le vendite allo scoperto affollate il rimbalzo può essere veloce, ma sotto la trendline resta un rimbalzo
Prezzo7.639,25
Dove siamoFra la support area 7.574-7.620, che venerdì ha tenuto, e la resistive area 7.655-7.665 appena persa
FascioRibassista: MM21 girata sotto la MM100, prezzo sotto entrambe
Cosa guardareResistive area 7.655-7.665
Livelli chiaveM-L hva 7.573,75 · M-L hva 7.722,75 · POC area 7.760 · M-H hva 7.815 con la resistive area · resistive area 7.885-7.900
InvalidazioneSopra l'M-L hva di 7.722,75 il ribasso di venerdì è riassorbito e la lettura va rifatta
Scenario Afavorito
SeIl prezzo viene respinto dalla resistive area 7.655-7.665
AlloraNuovo test della support area 7.574-7.620 e dell'M-L hva 7.573,75
Da aspettarsiUn secondo test di un'area che ha già tenuto una volta è di solito meno solido del primo: la reazione sarà la notizia
Scenario Balternativo
SeIl prezzo torna sopra 7.665 e ci resta
AlloraVerso l'M-L hva 7.722,75 e poi il POC area 7.760
Da aspettarsiRallentamento sul POC, dove si è scambiato di più nelle ultime settimane
Prezzo2.833,8
Dove siamoSopra la support area 2.806-2.815, dove passa la MM100, e sulla MM21. Venerdì la discesa si è fermata lì
FascioRialzista: MM21 sopra MM100, la MM100 ha girato verso l'alto
Cosa guardareSupport area 2.806-2.815
Livelli chiaveM-LVN 2.886,8 con la resistive area · POC area 2.788 · M-LVN 2.772,1
InvalidazioneSotto l'M-LVN di 2.772,1 la struttura di minimi crescenti è persa e la lettura va rifatta
Scenario Afavorito
SeIl prezzo resta sopra la support area 2.806-2.815
AlloraRitorno verso il massimo di fine ottobre e poi l'M-LVN 2.886,8
Da aspettarsiSu un M-LVN il prezzo o lo attraversa veloce o lo rifiuta netto: non ci si ferma
Scenario Balternativo
SeIl prezzo scende sotto 2.806 e ci resta
AlloraVerso il POC area 2.788 e l'M-LVN 2.772,1
Da aspettarsiÈ lo scenario in cui le vendite escono dalla tecnologia e prendono tutto il listino: il segnale più importante della settimana
Prezzo100,46
Dove siamoSull'area dei 100 dollari che sostiene le quotazioni da metà ottobre, e sulla trendline bassa del canale rialzista
FascioAncora rialzista sul 4 ore: MM21 sopra MM100, ma il prezzo è sceso sotto la MM21
Cosa guardareArea 100-100,46
Livelli chiaveMassimo 105,00 · POC area 101,3 · MM100 area 98 · support area 94,6-95,6 · composite dai minimi di ottobre a 85
InvalidazioneSopra il massimo di 105,00 la discesa di stanotte è riassorbita; sotto la support area di 94,6 il canale rialzista è rotto
Scenario Aalla pari
SeIl prezzo chiude sotto l'area dei 100 dollari con un pattern BAR
AlloraDiscesa verso 98, con la MM100 e i primi LVN, e poi verso la support area 94,6-95,6
Da aspettarsiÈ lo scenario di una distensione con l'Iran: il transito sugli LVN può essere veloce, con una prima sosta sulla MM100
Scenario Balla pari
SeL'area dei 100 dollari tiene e il prezzo torna sopra il POC area 101,3
AlloraRitorno verso il massimo di 105,00
Da aspettarsiMovimenti a strappi, legati al Golfo e all'esito del voto: dopo le elezioni Trump ha detto che potrebbe riprendere i raid
Prezzo3.900,4
Dove siamoSotto la resistive area di 4.000 e dentro il canale discendente da fine agosto, vicino al fondo del profilo
FascioRibassista: prezzo sotto MM21 e MM100, tutte e due in discesa
Cosa guardareResistive area 3.980-4.000
Livelli chiaveW-LVN 4.090,2 · POC area 4.190 · resistive area 4.245-4.285 · M-LVN 4.515,2
InvalidazioneSopra il W-LVN di 4.090,2, dove passano anche le medie, la serie di massimi decrescenti è rotta
Scenario Afavorito
SeIl prezzo resta sotto la resistive area 3.980-4.000
AlloraProsecuzione dentro il canale discendente, verso la parte bassa del canale
Da aspettarsiRimbalzi brevi respinti sotto 4.000 finché la MM21 resta sopra il prezzo
Scenario Balternativo
SeIl prezzo torna sopra 4.000 e ci resta
AlloraVerso il W-LVN 4.090,2, dove passano la MM100 e il bordo alto del canale
Da aspettarsiSul W-LVN transito veloce o rifiuto netto: è il punto in cui si vede se è un'inversione o solo un rimbalzo
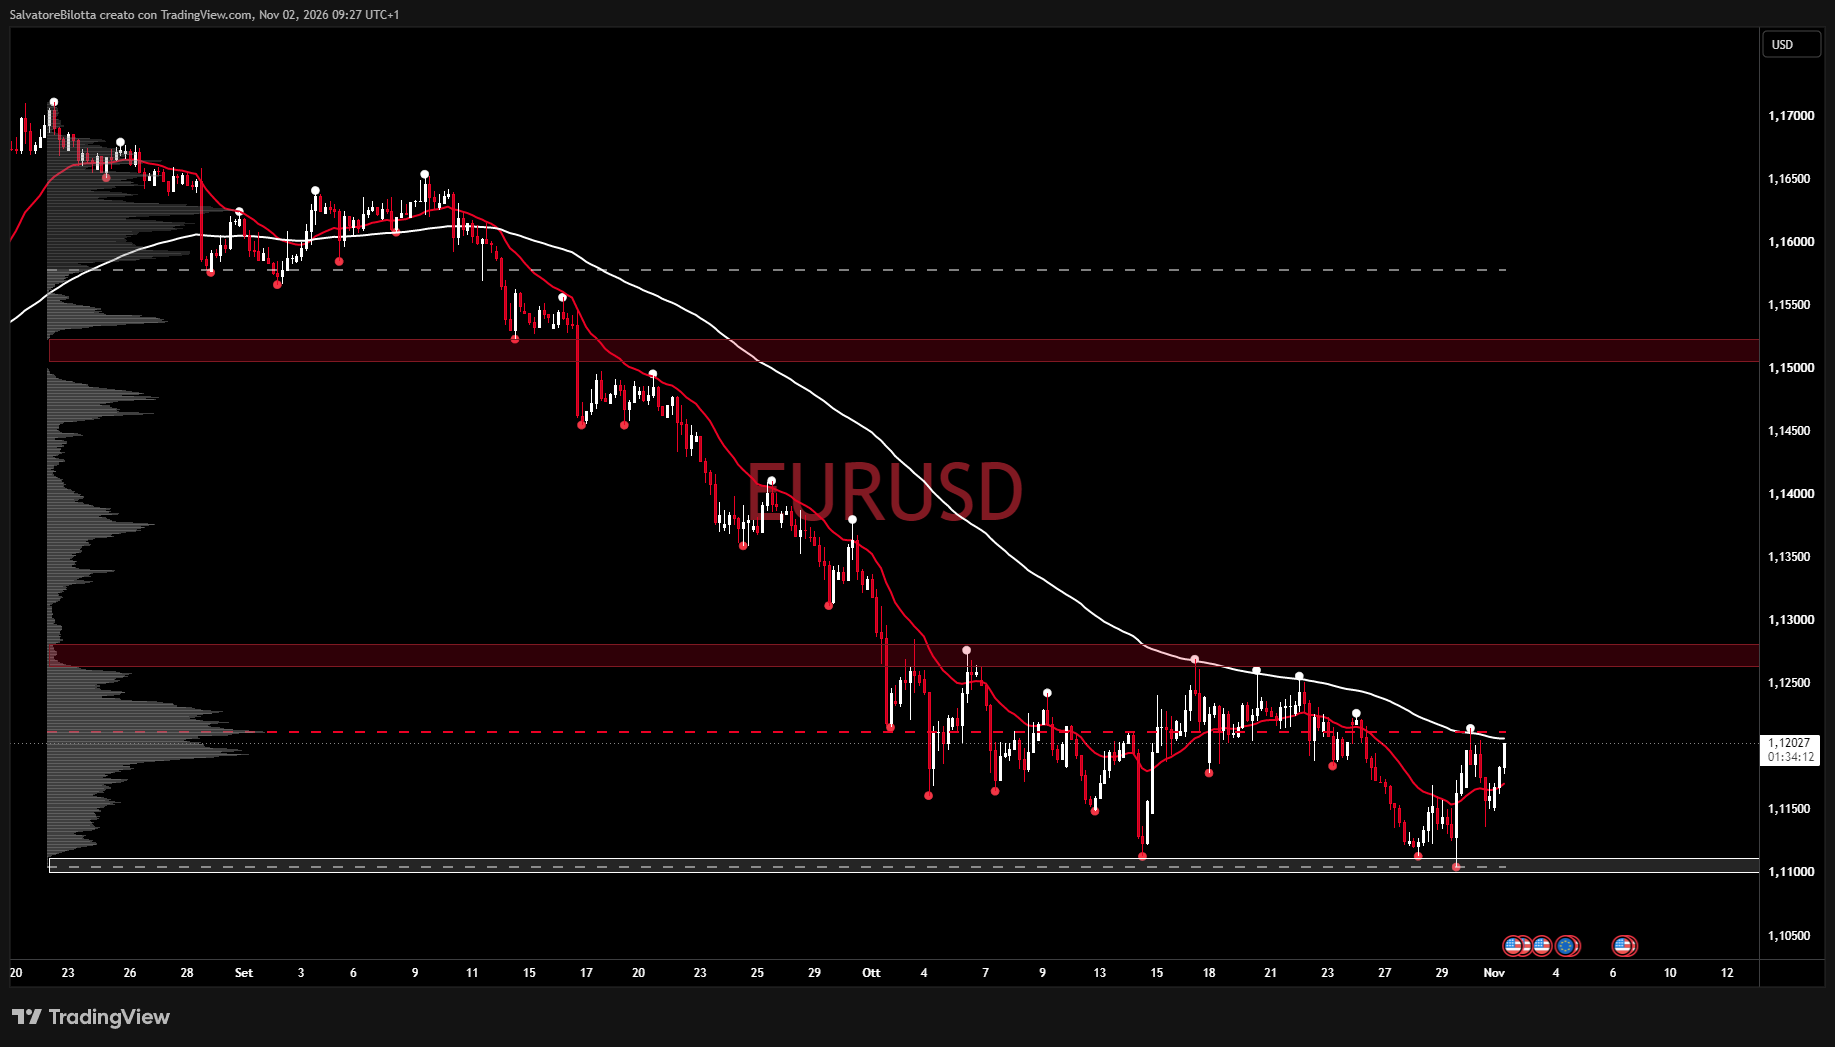
Prezzo1,12027
Dove siamoTornato sul POC di 1,12 dai minimi di 1,11, appena sotto la MM100
FascioIn girata: la MM21 risale verso la MM100, che è ancora sopra il prezzo e in discesa
Cosa guardareResistenze volumetriche 1,1262-1,1280
Livelli chiavePOC area 1,1212 · support area 1,1100-1,1110 · resistive area 1,1505-1,1520
InvalidazioneSotto la support area di 1,1100 il doppio minimo è perso e la lettura va rifatta
Scenario Afavorito
SeIl prezzo supera 1,1275-1,1280 con un BAR e ci resta
AlloraInversione rialzista sul 4 ore, con il prossimo riferimento lontano alla resistive area 1,1505-1,1520
Da aspettarsiIl lavoro americano di venerdì è il dato che può dare o togliere la spinta
Scenario Balternativo
SeIl prezzo viene respinto sotto 1,1262
AlloraRotazione nel range di ottobre, fra il POC di 1,12 e la support area 1,1100-1,1110
Da aspettarsiUn mercato laterale, come quasi tutto ottobre
Prezzo1,34178
Dove siamoDentro la resistive area 1,3410-1,3450, dopo il test dell'M-LVN 1,32836 e l'uscita dalla trendline ribassista
FascioRialzista: MM21 sopra MM100, tutte e due in salita
Cosa guardareResistive area 1,3410-1,3450
Livelli chiaveM-LVN 1,32836 · POC del composite di settembre area 1,3545 · livello tratteggiato area 1,3610
InvalidazioneSotto l'M-LVN di 1,32836 la base di fine ottobre è persa
Scenario Afavorito
SeIl prezzo chiude sopra 1,3450 e ci resta
AlloraRitorno verso il POC del composite di settembre, area 1,3545
Da aspettarsiAccelerazione dopo la Bank of England, se la decisione conferma il rialzo
Scenario Balternativo
SeLa resistive area respinge il prezzo per la terza volta
AlloraRitorno verso le medie e poi l'M-LVN 1,32836
Da aspettarsiSull'M-LVN rifiuto netto o transito veloce: è il livello che ha costruito la base di ottobre
Prezzo0,83476
Dove siamoDentro il canale discendente da fine settembre, al primo test della MM21 dopo il minimo di venerdì
FascioRibassista: MM21 sotto MM100, tutte e due in discesa
Cosa guardare0,8375, il POC del periodo
Livelli chiaveMM21 area 0,8350 · resistive area 0,8400 con la MM100 · minimo area 0,8323
InvalidazioneSopra la resistive area di 0,8400, dove passa la MM100, il canale discendente è rotto
Scenario Aalla pari
SeIl prezzo supera 0,8375 e ci resta
AlloraVerso 0,84 e il primo test della MM100
Da aspettarsiUna Bank of England meno decisa del previsto è la notizia che può aprire questa strada
Scenario Balla pari
SeIl prezzo viene respinto sotto la MM21 a 0,8350
AlloraRitorno verso il minimo area 0,8323, dentro il canale
Da aspettarsiLa discesa ordinata di ottobre riprende: è il canale che comanda finché la MM100 è sopra
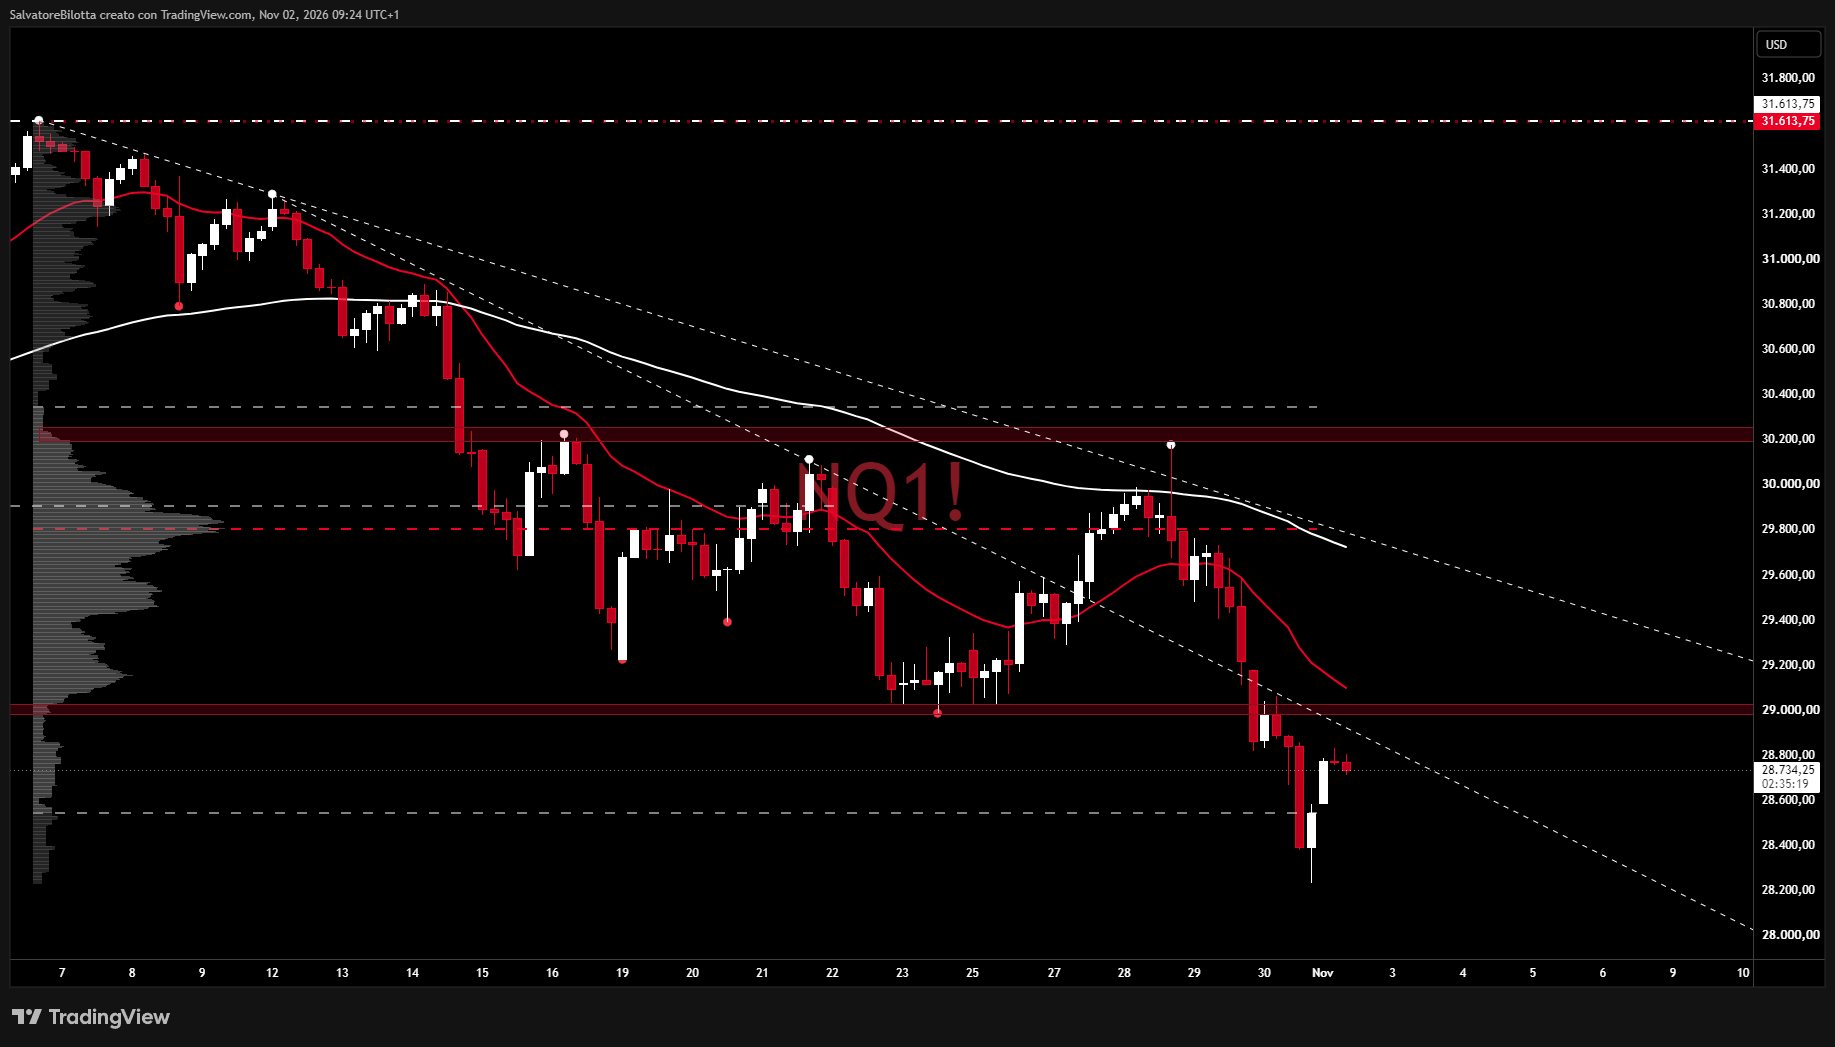
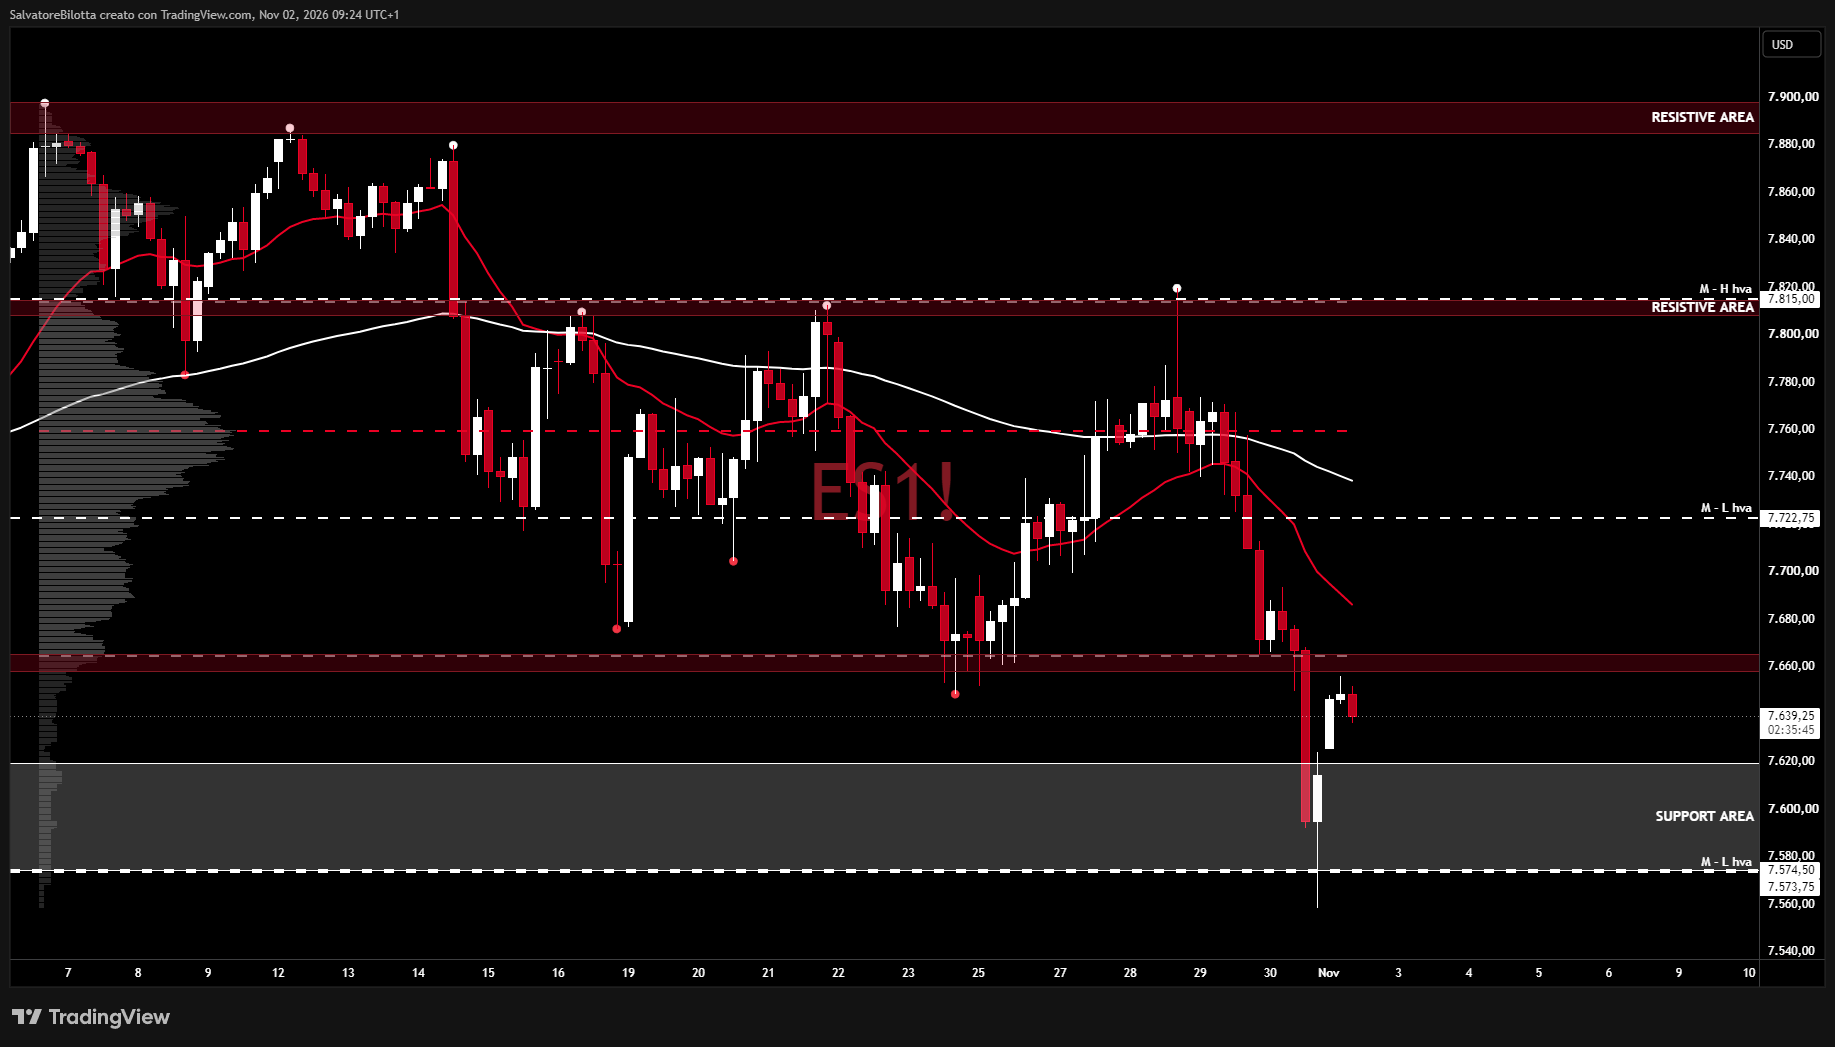
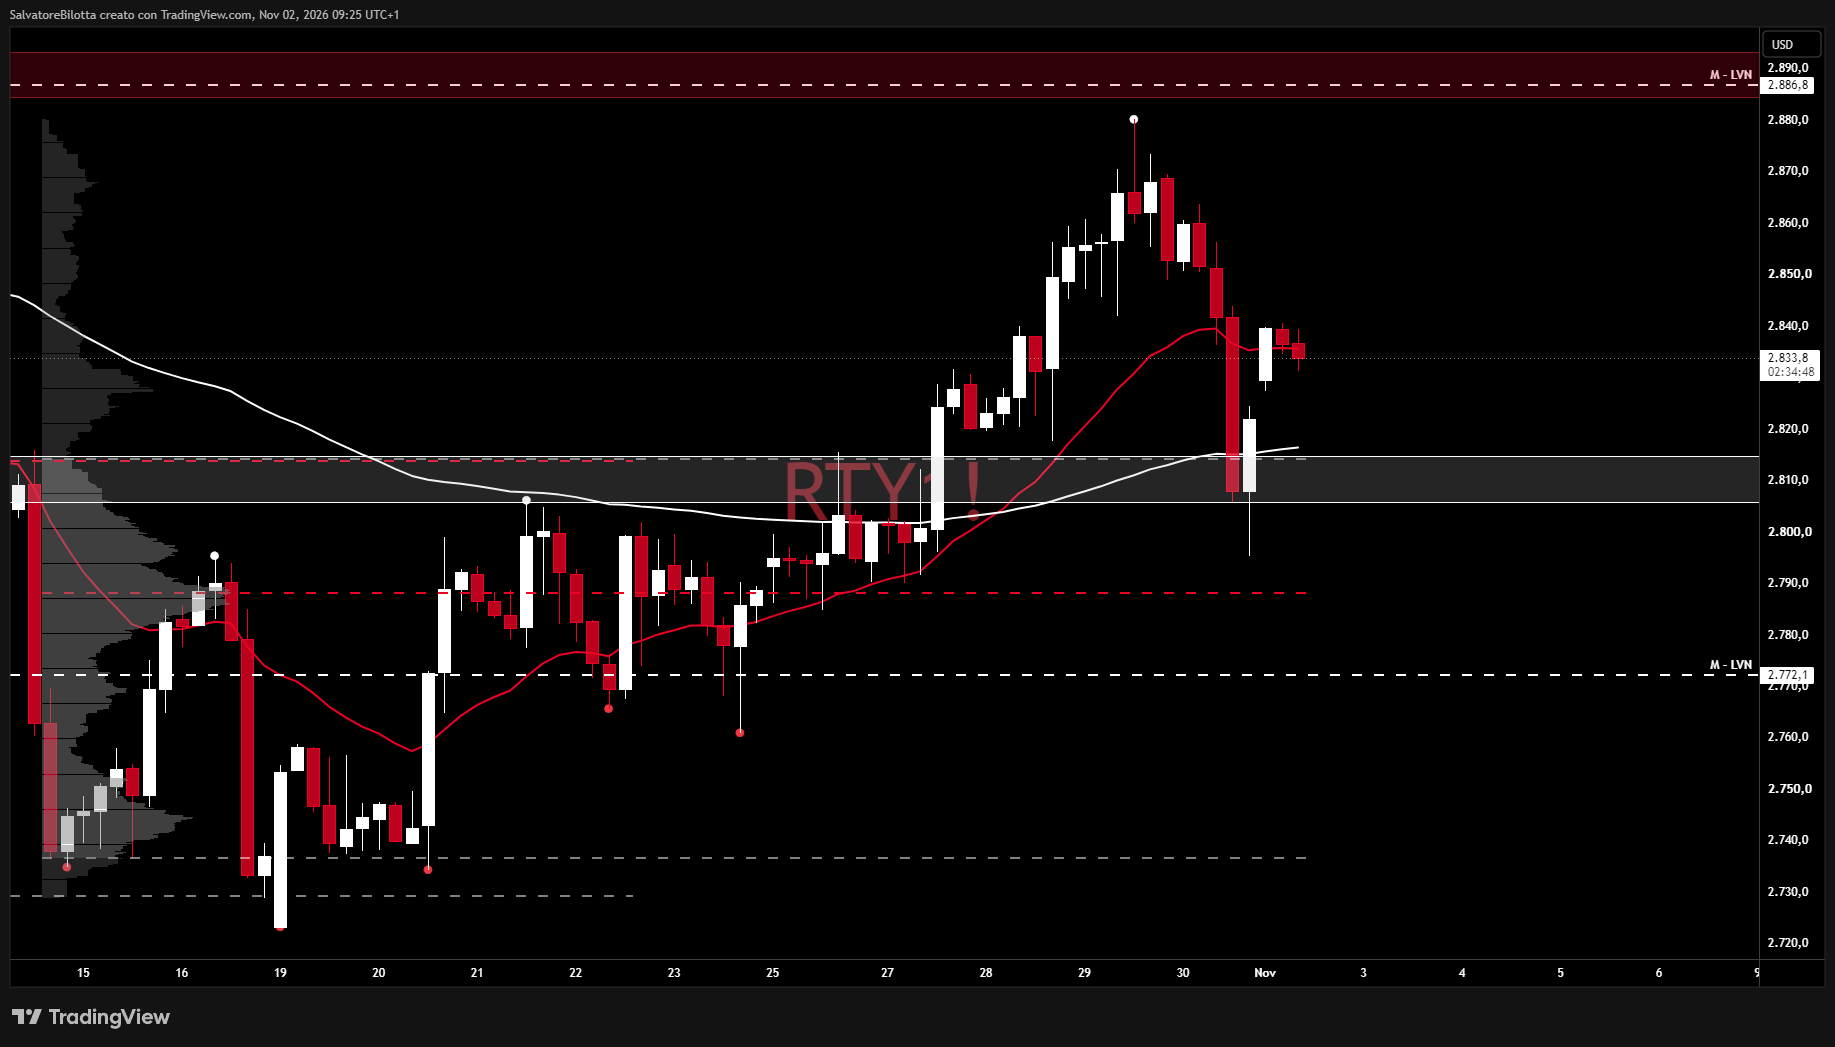
Il Nasdaq ha chiuso il suo mese peggiore da oltre un anno, circa il 10% sotto i massimi. Venerdì ha perso la zona 29.000 che per una settimana aveva tenuto i minimi, e stamattina rimbalza sotto quella stessa zona, sotto il fascio di medie e in preda alle vendite. Il mondo tech, per Salvatore, è sotto assedio dei venditori.
Il motore è il riprezzamento dell'intelligenza artificiale, non la paura dei tassi: il resto del listino regge. Lunedì sera Apple e Palantir, martedì il voto. Solo un ritorno sopra 29.000 aprirebbe una tenue speranza di trovare compratori disposti a sostenere le quotazioni.