Kevin Warsh è diventato il 17esimo presidente della Federal Reserve in un momento particolarmente difficile: inflazione alta alimentata dalla guerra con l'Iran, mercati obbligazionari sotto pressione e un bilancio della banca centrale gonfiato da anni di politiche straordinarie. Warsh vuole un cambio di rotta netto: meno tolleranza all'inflazione, meno comunicazione in anticipo sui movimenti dei tassi e una Fed più snella e meno interventista. La sua sfida principale è che il comitato che decide sui tassi, il cosiddetto FOMC, è diviso tra nomine di presidenti diversi e non è detto che lo segua facilmente.
Analisi Approfondita
Chi è Kevin Warsh e cosa porta con sé
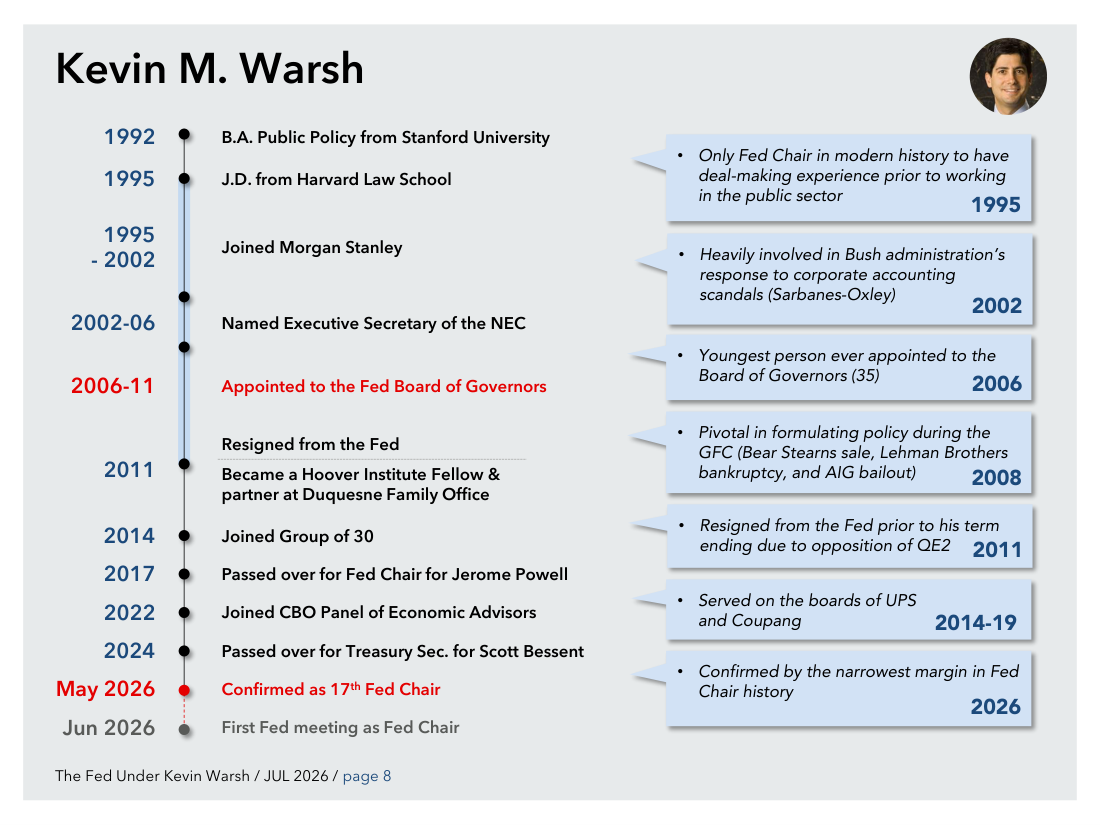
Kevin Warsh è una figura atipica nella storia della Federal Reserve: avvocato di formazione, ha lavorato a Wall Street in Morgan Stanley prima di entrare nella politica economica americana sotto l'amministrazione Bush. È stato il membro più giovane mai nominato al Board of Governors della Fed, a soli 35 anni, nel 2006, e ha vissuto in prima persona la crisi finanziaria globale del 2008, partecipando alle decisioni cruciali sulla vendita di Bear Stearns e sul fallimento di Lehman Brothers. Nel 2011 si è dimesso dalla Fed prima della scadenza del mandato, una scelta rara che segnala un carattere indipendente: il motivo era la sua opposizione al QE2, ovvero la seconda tornata di acquisti di titoli da parte della Fed per stimolare l'economia, che lui riteneva eccessiva e rischiosa. Confermato con 54 voti favorevoli contro 45 contrari nel maggio 2026, il margine più stretto nella storia delle conferme senatoriali dei presidenti della Fed, Warsh porta con sé credenziali sia di mercato sia accademiche, una spiccata capacità comunicativa e la reputazione di chi non segue il gregge. Queste caratteristiche lo rendono potenzialmente un agente di cambiamento profondo, ma anche una figura che potrebbe scontrarsi con le resistenze interne ed esterne.
La tensione storica tra presidente della Repubblica e banca centrale
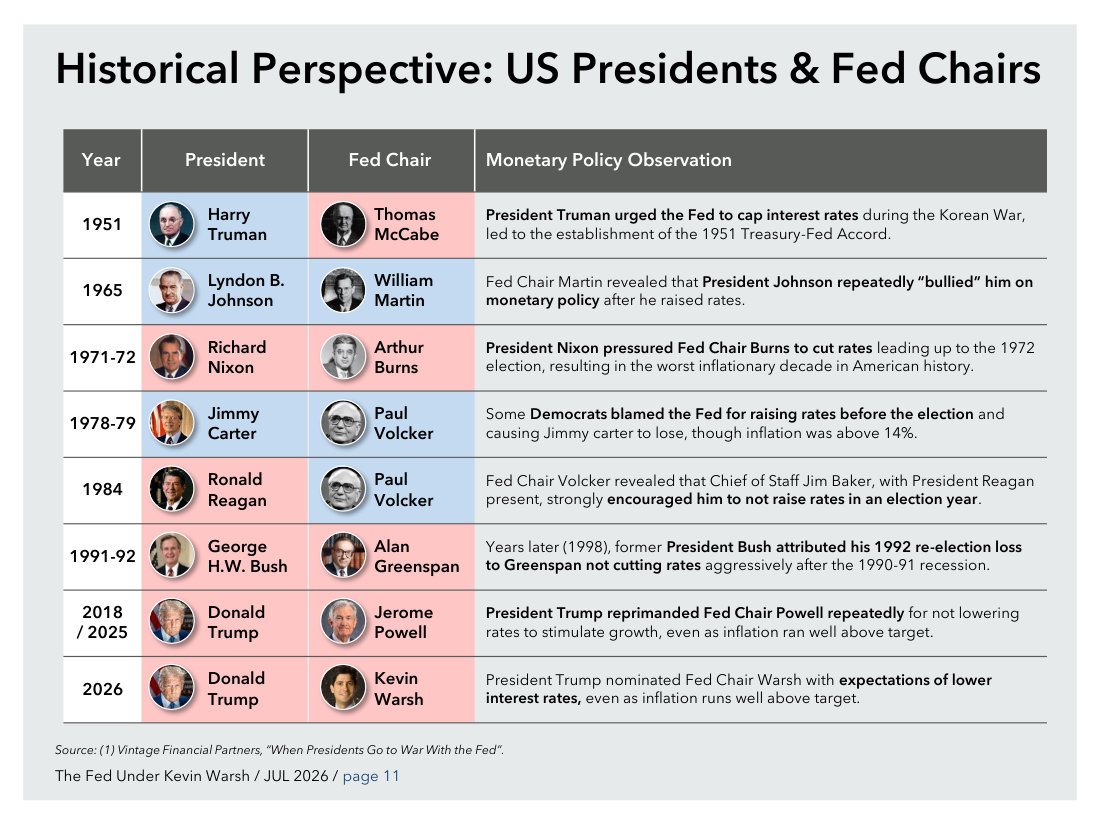
Il report dedica ampio spazio a un tema ricorrente nella storia americana: i presidenti tendono a fare pressione sui presidenti della Fed perché mantengano i tassi di interesse (il costo del denaro) bassi, soprattutto in prossimità delle elezioni, per stimolare la crescita economica. Questo schema si è ripetuto con Nixon su Burns negli anni Settanta, con Reagan su Volcker nell'84 e con Trump su Powell sia nel 2018 che nel 2025. Ogni volta che la politica ha prevalso sulla disciplina monetaria, le conseguenze inflazionistiche sono state pesanti: il caso Nixon-Burns ha prodotto il peggior decennio inflazionistico della storia americana. Ora Trump ha nominato Warsh con la dichiarata aspettativa di tassi più bassi, anche se l'inflazione rimane ben sopra l'obiettivo. Warsh ha però dichiarato pubblicamente che l'indipendenza della Fed è non negoziabile, creando una potenziale tensione politica che i mercati osserveranno con attenzione. La storia insegna che quando i banchieri centrali cedono alle pressioni politiche, il conto lo paga sempre chi fa la spesa al supermercato.
Il cambio di rotta: cosa cambia rispetto a Powell
Warsh ha segnalato un'inversione di marcia su quasi tutti i fronti rispetto al suo predecessore Jerome Powell. Sul fronte dell'inflazione, abbandona il cosiddetto AIT (Average Inflation Targeting), cioè la strategia di tollerare temporaneamente un'inflazione leggermente sopra il 2% per recuperare il tempo in cui era stata troppo bassa, e torna a una soglia del 2% più rigida e meno negoziabile. Sul fronte della comunicazione, vuole ridurre la forward guidance (ovvero le indicazioni anticipate sui futuri movimenti dei tassi) per preservare flessibilità di manovra, e potrebbe eliminare o ridurre strumenti come il dot plot (il grafico in cui ogni membro del comitato indica dove si aspetta che i tassi vadano nei prossimi anni) e le conferenze stampa dopo ogni riunione. Sul bilancio della Fed, che dal 2007 a oggi è passato da 871 miliardi di dollari a 6.700 miliardi di dollari, vuole una riduzione più rapida e strutturale, con acquisti futuri limitati ai soli titoli di Stato americani. In sintesi, Warsh vuole una Fed più ortodossa, più sobria e meno esposta a pressioni di ogni tipo, un ritorno alle origini della banca centrale come guardiano della stabilità dei prezzi, senza missioni aggiuntive.
Il contesto macro che Warsh eredita
Warsh prende in mano la Fed in un momento particolarmente complicato. Il rendimento del Treasury decennale americano (ovvero il tasso di interesse che lo Stato americano paga sui propri debiti a dieci anni, un termometro fondamentale per tutti i mercati) si trova al 4.59%, un livello più alto rispetto all'era Powell e tornato ai livelli visti durante la presidenza Bernanke dopo la crisi finanziaria. L'inflazione è alimentata non tanto dalla domanda interna, ma da fattori di offerta: la guerra con l'Iran ha spinto i prezzi energetici e la guerra commerciale ha tenuto le tariffe doganali americane intorno all'11%, con una previsione di salita al 15% entro fine 2026. Il debito pubblico americano ha superato il 101% del PIL (il Prodotto Interno Lordo, cioè la ricchezza prodotta in un anno dal paese) e le proiezioni del Congressional Budget Office indicano che potrebbe raggiungere il 175% entro il 2056. In questo scenario, la Fed dispone di strumenti pensati per frenare la domanda dei consumatori, ma l'inflazione che deve combattere nasce dall'offerta, il che rende il compito più difficile e il rischio di errore di politica monetaria più elevato.
Un comitato diviso: la vera sfida di Warsh
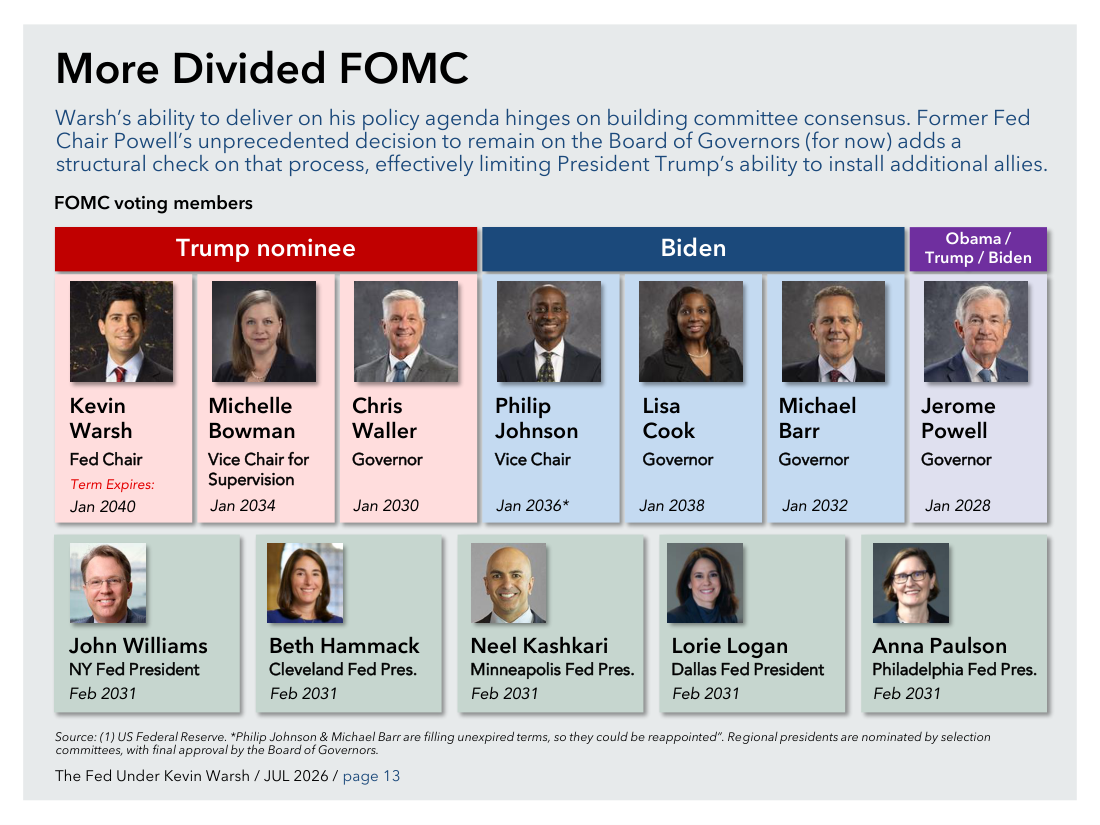
Anche con le migliori intenzioni di riforma, Warsh deve convincere il comitato che decide sui tassi, l'FOMC (Federal Open Market Committee), a seguirlo. E questo comitato è più diviso che mai: su dodici votanti, solo Warsh, Michelle Bowman e Chris Waller sono stati nominati da Trump, mentre la maggioranza sono nomine Biden o di amministrazioni precedenti. La decisione senza precedenti di Jerome Powell di restare come semplice membro del Board of Governors dopo aver lasciato la presidenza aggiunge un elemento di controllo istituzionale che limita ulteriormente la capacità di Trump di influenzare le scelte della banca centrale. I dati storici mostrano che i voti dissenzienti all'interno del comitato, praticamente scomparsi tra il 1995 e il 2020, sono tornati a salire bruscamente nel 2025 e nel 2026, con quattro membri che hanno votato contro Powell nell'aprile 2026, il livello più alto dal 1992. Questa frammentazione significa che le riforme di Warsh sulla comunicazione, che può attuare in autonomia, arriveranno probabilmente prima, mentre i cambiamenti su tassi e bilancio richiederanno una costruzione paziente del consenso interno.
I rischi globali: rendimenti in salita ovunque
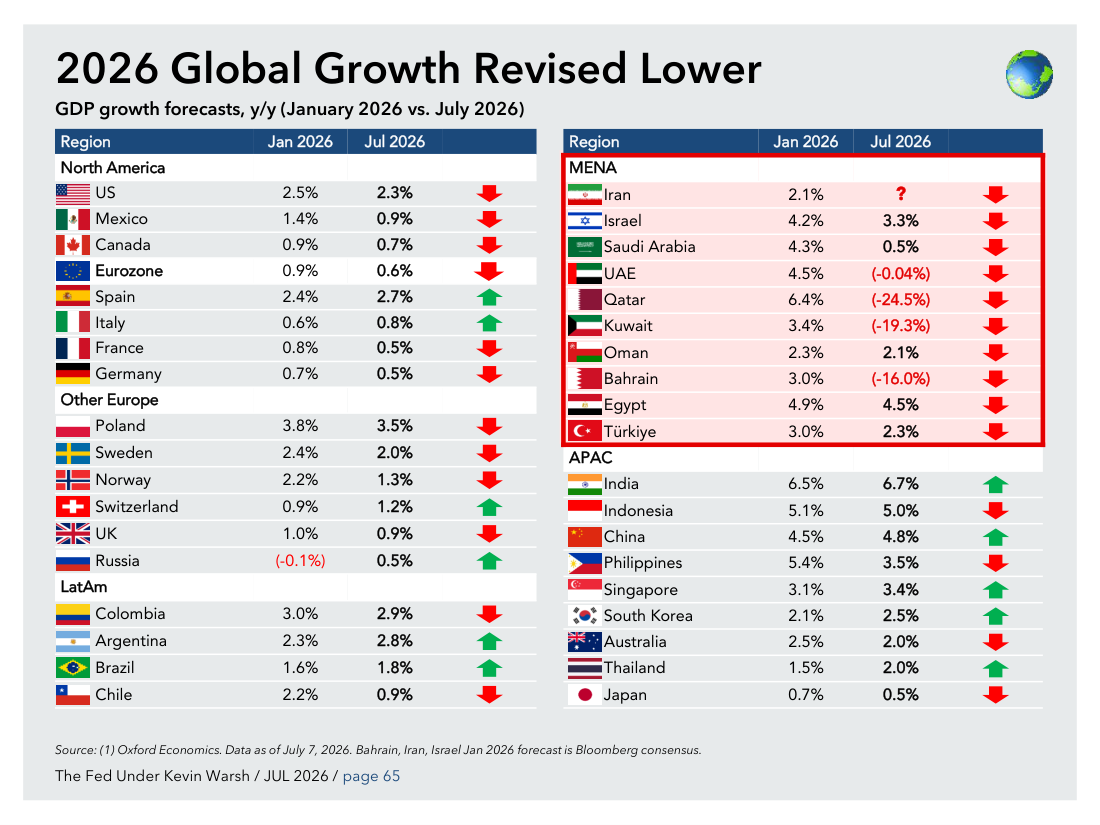
Il repricing dei titoli di Stato americani non è un fenomeno isolato: i mercati obbligazionari globali stanno vivendo un aumento generalizzato dei rendimenti (il rendimento di un titolo obbligazionario sale quando il suo prezzo scende, segnalando che gli investitori chiedono un compenso maggiore per detenere quel debito). Il rendimento del titolo di Stato britannico a 30 anni ha raggiunto il 5.68%, il livello più alto dal 1998. Quello giapponese a 30 anni è arrivato al 4%, un record storico assoluto. In Germania il decennale è al 3.07%, massimo dal 2011. Tutti questi movimenti sono stati accelerati dallo shock geopolitico della guerra USA-Iran. Parallelamente, le previsioni di crescita globale sono state riviste al ribasso quasi ovunque: gli USA sono scesi dal 2.5% al 2.3%, la zona euro dallo 0.9% allo 0.6%, e i paesi del Medio Oriente come Qatar (da 6.4% a -24.5%) e Kuwait (da 3.4% a -19.3%) registrano contrazioni drammatiche. Solo India e Cina mostrano revisioni stabili o leggermente positive, a conferma di un mondo sempre più diviso tra aree in difficoltà e aree che riescono a reggere l'urto.
Implicazioni per i Mercati
Il mercato obbligazionario americano, e con lui quelli di tutto il mondo, sta già prezzando uno scenario di tassi alti per un periodo prolungato: con il Treasury a 30 anni oltre il 5% e quello a 10 anni al 4.59%, chi detiene obbligazioni a lunga scadenza accumula perdite di valore, mentre chi investe a breve trova rendimenti più attraenti degli ultimi quindici anni. Il dollaro potrebbe restare forte se Warsh mantiene una postura restrittiva sull'inflazione, mentre le borse azionarie, in particolare i settori più sensibili ai tassi come immobiliare e utility, potrebbero risentire di un costo del capitale strutturalmente più elevato. Da monitorare con attenzione nelle prossime settimane: le prime dichiarazioni di Warsh sulle riunioni FOMC (potrebbe già annunciare cambiamenti alla comunicazione), l'evoluzione del conflitto USA-Iran (che ha un impatto diretto sull'inflazione energetica), e la reazione politica di Trump a qualsiasi segnale di rigidità monetaria da parte del nuovo presidente della Fed.
Grafici del Report
Curriculum vitae di Kevin M. Warsh
Cosa mostra: Una timeline che ripercorre la carriera di Kevin Warsh dal 1992 al 2026, con le tappe principali: dalla laurea a Stanford alla conferma come 17esimo presidente della Fed nel maggio 2026. Accanto alla timeline compaiono riquadri evidenziati con i momenti chiave, come il ruolo durante la crisi del 2008 e le dimissioni anticipate del 2011 per opposizione al QE2.
Implicazione: Capire il percorso di Warsh aiuta a interpretare le sue scelte future: la sua esperienza di mercato a Wall Street lo rende pragmatico, la sua opposizione storica al QE (acquisti straordinari di titoli da parte della banca centrale) segnala una visione restrittiva sul bilancio della Fed, e la sua uscita anticipata dal precedente mandato dimostra che non è disposto a piegarsi a decisioni che non condivide, nemmeno all'interno dell'istituzione.
Historical Perspective: US Presidents & Fed Chairs
Cosa mostra: Una tabella illustrata che elenca le principali tensioni storiche tra presidenti americani e presidenti della Fed dal 1951 al 2026. Ogni riga descrive come il presidente in carica abbia cercato di influenzare la politica monetaria, con le conseguenze che ne sono derivate. Le righe corrispondenti a Trump e a Warsh nel 2026 sono evidenziate in rosa.
Implicazione: Questo schema storico è fondamentale per chi investe: mostra che ogni volta che la politica ha prevalso sull'indipendenza della banca centrale, l'inflazione è peggiorata. La riga del 2026 evidenzia che la stessa dinamica è di nuovo in azione, e la capacità di Warsh di resistere alle pressioni di Trump sarà il fattore chiave per la credibilità della Fed e, di conseguenza, per la stabilità dei tassi sui mercati.
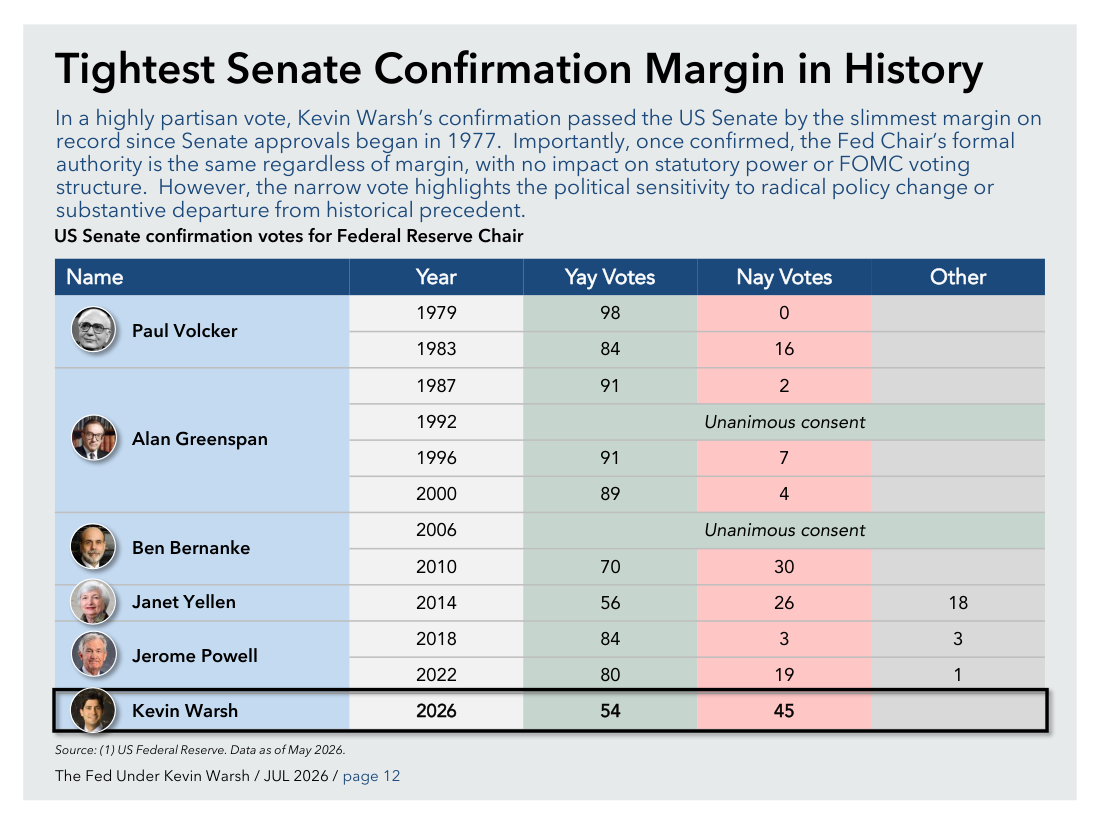
Tightest Senate Confirmation Margin in History
Cosa mostra: Una tabella che riporta i voti di conferma senatoriale di ogni presidente della Fed dalla nomina di Volcker nel 1979 a quella di Warsh nel 2026. Warsh è stato confermato con 54 voti favorevoli e 45 contrari, il margine più risicato mai registrato, rispetto per esempio ai 98 a 0 di Volcker nel 1979.
Implicazione: Un margine così stretto non cambia i poteri formali di Warsh, ma è un segnale politico importante: indica che una parte consistente del Congresso si oppone alla sua agenda riformista. Chi segue i mercati obbligazionari deve tenere presente che qualsiasi mossa radicale di Warsh incontrerà resistenze non solo all'interno della Fed, ma anche nel contesto politico più ampio.
More Divided FOMC
Cosa mostra: Un pannello visivo che mostra tutti i membri votanti dell'FOMC con i loro ruoli, le scadenze dei mandati e la loro affiliazione politica per nomina: tre nominati da Trump (Warsh, Bowman, Waller), quattro da Biden (Johnson, Cook, Barr, Powell) e cinque presidenti di banche regionali con mandati fino al 2031.
Implicazione: La composizione del comitato rivela che Warsh non ha una maggioranza automatica per le sue riforme. Le decisioni sui tassi richiedono un voto, e con Powell che resta come governatore fino al gennaio 2028, la possibilità che le posizioni più hawkish (inclini ad alzare i tassi per combattere l'inflazione) vengano bloccate dalla maggioranza centrista del comitato è concreta e rilevante per chi si aspetta tagli rapidi dei tassi.
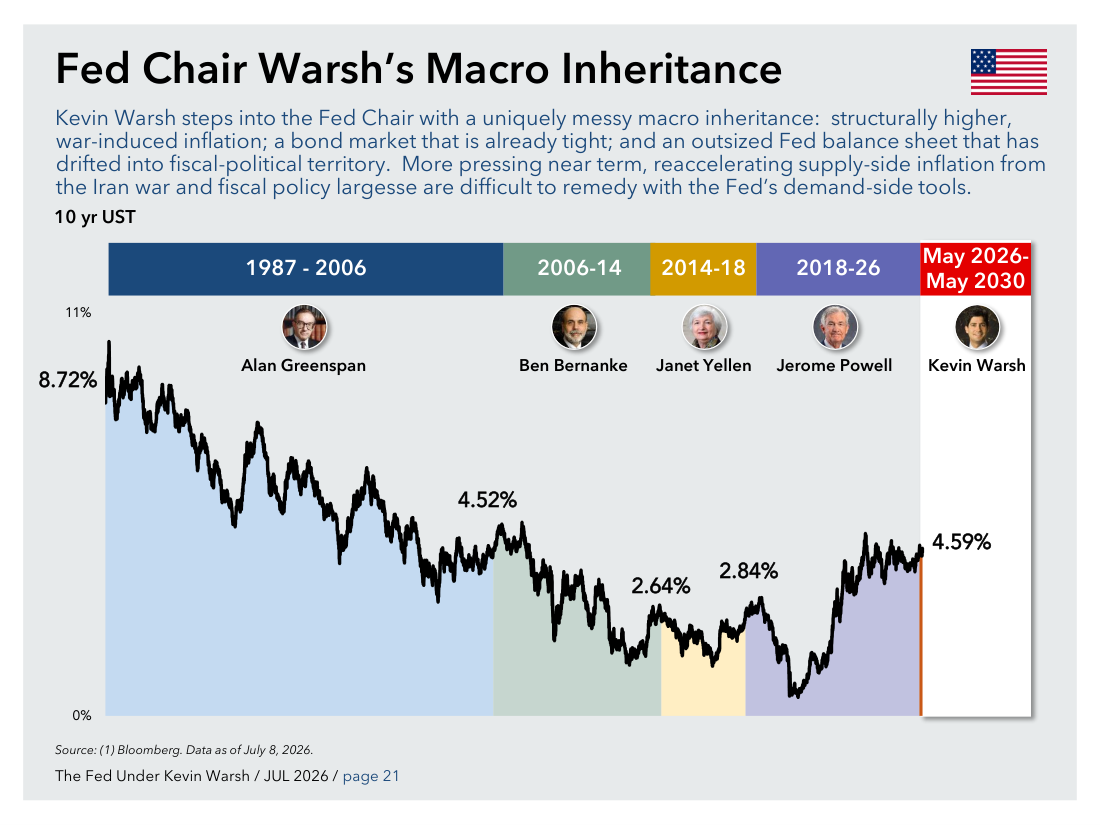
Fed Chair Warsh's Macro Inheritance (10yr UST)
Cosa mostra: Un grafico a linea nera che mostra l'andamento del rendimento del Treasury americano a 10 anni (il titolo di Stato USA decennale, punto di riferimento globale per il costo del denaro) dalla presidenza Greenspan nel 1987 a oggi. Si parte dall'8.72% durante Greenspan, si scende progressivamente fino al minimo intorno al 2% durante Powell, per poi risalire al 4.59% all'inizio del mandato Warsh.
Implicazione: Questo grafico racconta quarant'anni di politica monetaria in una curva: la lunga discesa dei tassi è finita. Warsh eredita un contesto dove i rendimenti sono già alti rispetto agli ultimi quindici anni, il che significa che il costo del debito per famiglie, imprese e governi è già elevato. Ulteriori rialzi sarebbero molto dolorosi per l'economia reale, mentre tagli precipitosi rischierebbero di riaccendere l'inflazione.
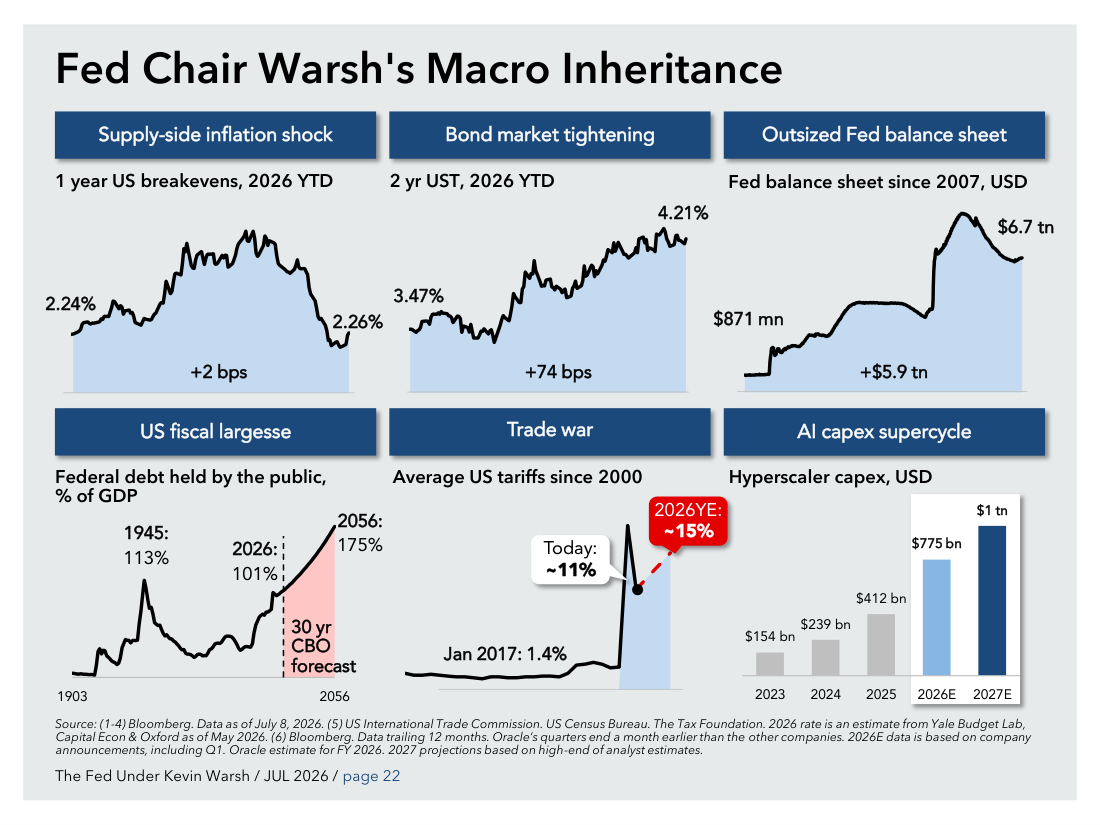
Fed Chair Warsh's Macro Inheritance (pannello a sei grafici)
Cosa mostra: Sei mini-grafici che documentano le sfide macro ereditate da Warsh: le aspettative di inflazione a un anno (breakeven, ovvero quanto il mercato si aspetta che i prezzi salgano) rimaste sostanzialmente stabili intorno al 2.24%-2.26% nonostante la volatilità; i rendimenti a due anni passati dal 3.47% al 4.21% (più 74 punti base, dove un punto base equivale a un centesimo di punto percentuale); il bilancio della Fed salito da 871 miliardi a 6.700 miliardi di dollari; il debito pubblico americano già al 101% del PIL con proiezioni al 175% entro il 2056; le tariffe doganali USA salite dall'1.4% del 2017 all'11% attuale con proiezione al 15% a fine 2026; e gli investimenti in infrastrutture per l'intelligenza artificiale (il cosiddetto AI capex) in crescita esplosiva da 154 miliardi nel 2023 a una stima di 1.000 miliardi nel 2027.
Implicazione: Questi sei indicatori raccontano un'economia americana sotto pressione da più fronti contemporaneamente: inflazione da costi (non da domanda), finanza pubblica deteriorata, tassi già alti e una guerra commerciale ancora aperta. Per gli investitori, questo cocktail suggerisce di monitorare attentamente i titoli di Stato a breve scadenza (sensibili alle decisioni sui tassi) e i settori legati all'intelligenza artificiale, che continuano a ricevere investimenti massicci anche in un contesto avverso.
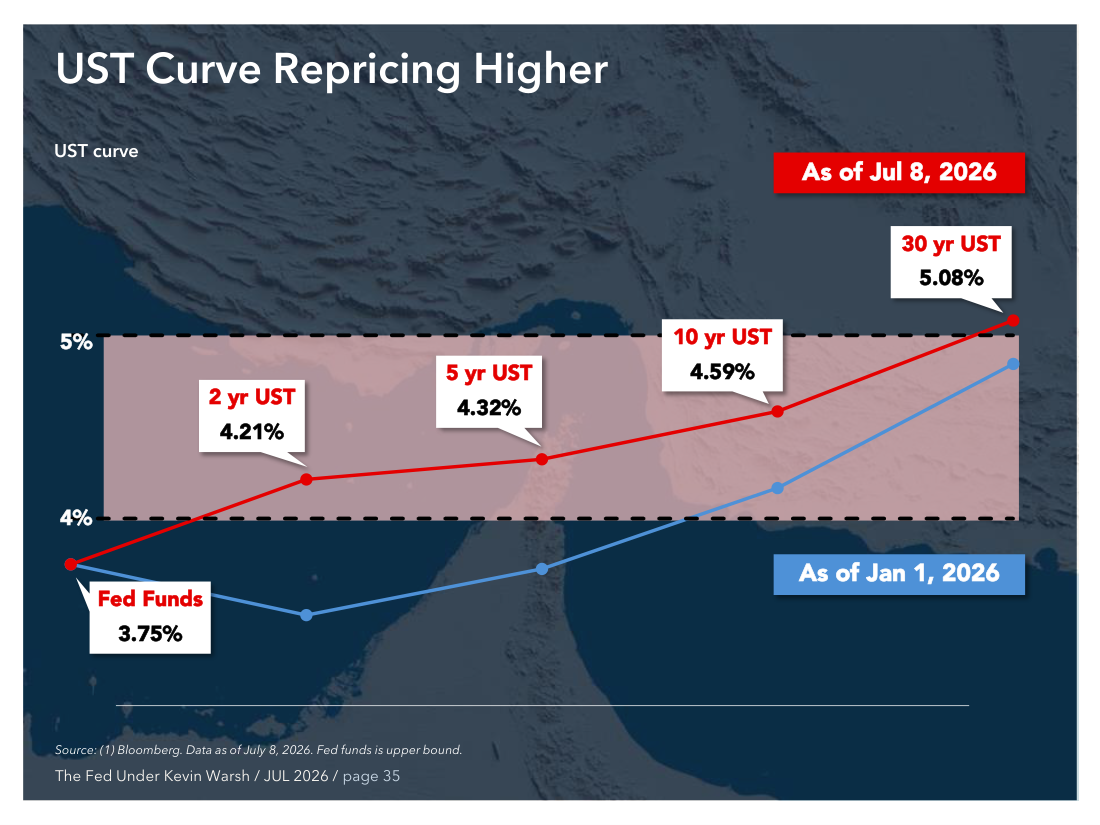
UST Curve Repricing Higher
Cosa mostra: Un grafico che confronta la curva dei rendimenti dei Treasury americani (cioè i tassi di interesse pagati dai titoli di Stato USA a diverse scadenze: 2, 5, 10 e 30 anni) al 1° gennaio 2026 (linea blu chiaro) e all'8 luglio 2026 (linea rossa). A luglio 2026 il tasso a 2 anni è al 4.21%, il 5 anni al 4.32%, il 10 anni al 4.59% e il 30 anni al 5.08%, tutti significativamente più alti rispetto a inizio anno, con il tasso sui Fed Funds (il tasso base deciso dalla Fed) fermo al 3.75%.
Implicazione: Questa curva ascendente e rialzata è un segnale che i mercati stanno già incorporando nei prezzi un contesto di tassi alti per lungo tempo, indipendentemente da quello che fa la Fed a breve. Il fatto che il rendimento a 30 anni abbia superato il 5% è particolarmente rilevante per chi detiene obbligazioni a lunga scadenza (che perdono valore quando i rendimenti salgono) e per chi deve rifinanziare mutui o debiti a tasso variabile.
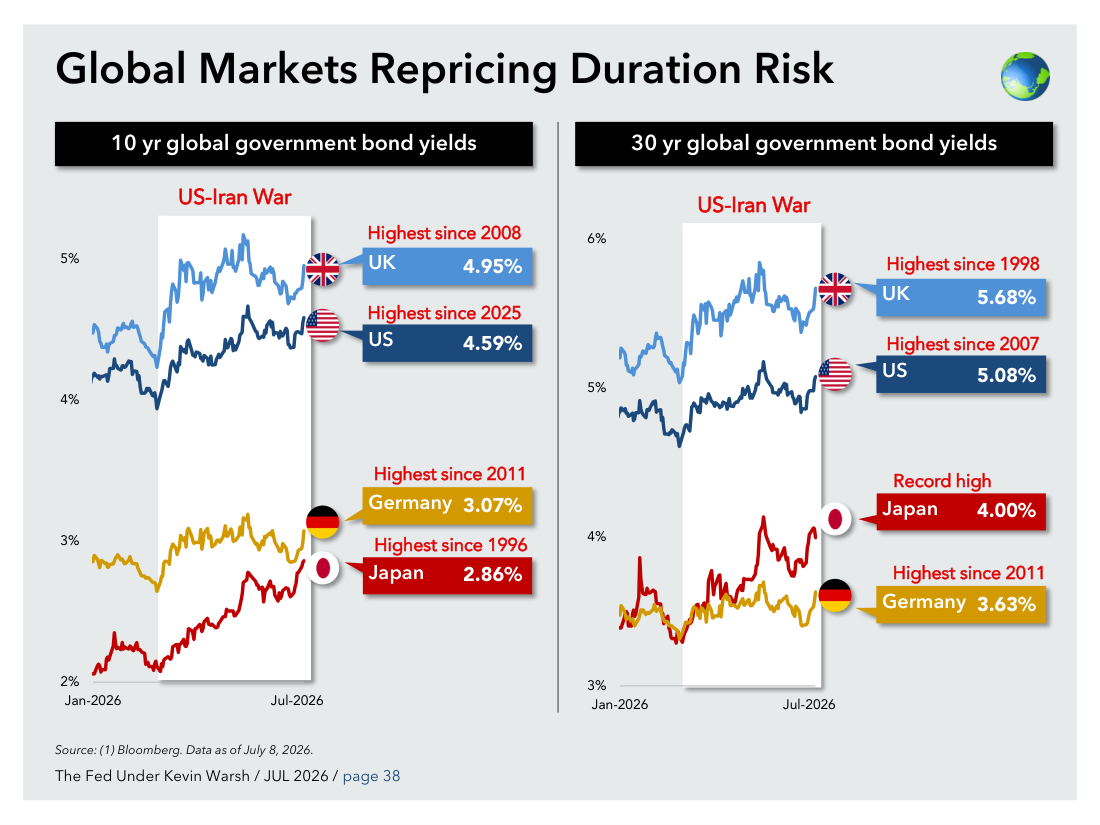
Global Markets Repricing Duration Risk
Cosa mostra: Due grafici affiancati che mostrano l'andamento dei rendimenti dei titoli di Stato a 10 e 30 anni di USA, UK, Germania e Giappone da gennaio a luglio 2026. Sul decennale: UK al 4.95% (massimo dal 2008), USA al 4.59% (massimo dal 2025), Germania al 3.07% (massimo dal 2011), Giappone al 2.86% (massimo dal 1996). Sul trentennale: UK al 5.68% (massimo dal 1998), USA al 5.08% (massimo dal 2007), Giappone al 4.00% (record storico assoluto), Germania al 3.63% (massimo dal 2011). Tutte le curve mostrano un'impennata accelerata in coincidenza con la guerra USA-Iran.
Implicazione: Quando i rendimenti salgono così rapidamente e in modo sincronizzato a livello globale, significa che gli investitori di tutto il mondo chiedono un compenso maggiore per prestare denaro agli Stati, un segnale di sfiducia o di maggiore percezione del rischio. Per chi ha in portafoglio fondi obbligazionari, fondi pensione o titoli di Stato a lunga scadenza, questo è un contesto sfavorevole. Al contrario, chi può investire in nuovi titoli a breve termine beneficia di rendimenti più attraenti rispetto agli ultimi anni.
2026 Global Growth Revised Lower
Cosa mostra: Una tabella che confronta le previsioni di crescita del PIL per decine di paesi tra gennaio 2026 e luglio 2026. La revisione al ribasso è quasi universale: USA da 2.5% a 2.3%, Eurozona da 0.9% a 0.6%, e crolli drammatici nei paesi del Medio Oriente come Qatar (da 6.4% a -24.5%), Kuwait (da 3.4% a -19.3%) e Bahrain (da 3.0% a -16.0%). Le rare eccezioni al rialzo includono India (da 6.5% a 6.7%) e Cina (da 4.5% a 4.8%).
Implicazione: Un rallentamento globale della crescita combinato con inflazione ancora alta è lo scenario più temuto dai mercati, perché mette la Fed davanti a un bivio impossibile: alzare i tassi per combattere l'inflazione rischia di affossare ulteriormente l'economia, mentre tagliarli per sostenere la crescita rischia di far riesplodere i prezzi. I mercati emergenti del Medio Oriente, fortemente dipendenti dall'energia e dal petrolio, stanno subendo il colpo più duro, mentre Asia e India mostrano una maggiore resilienza strutturale.