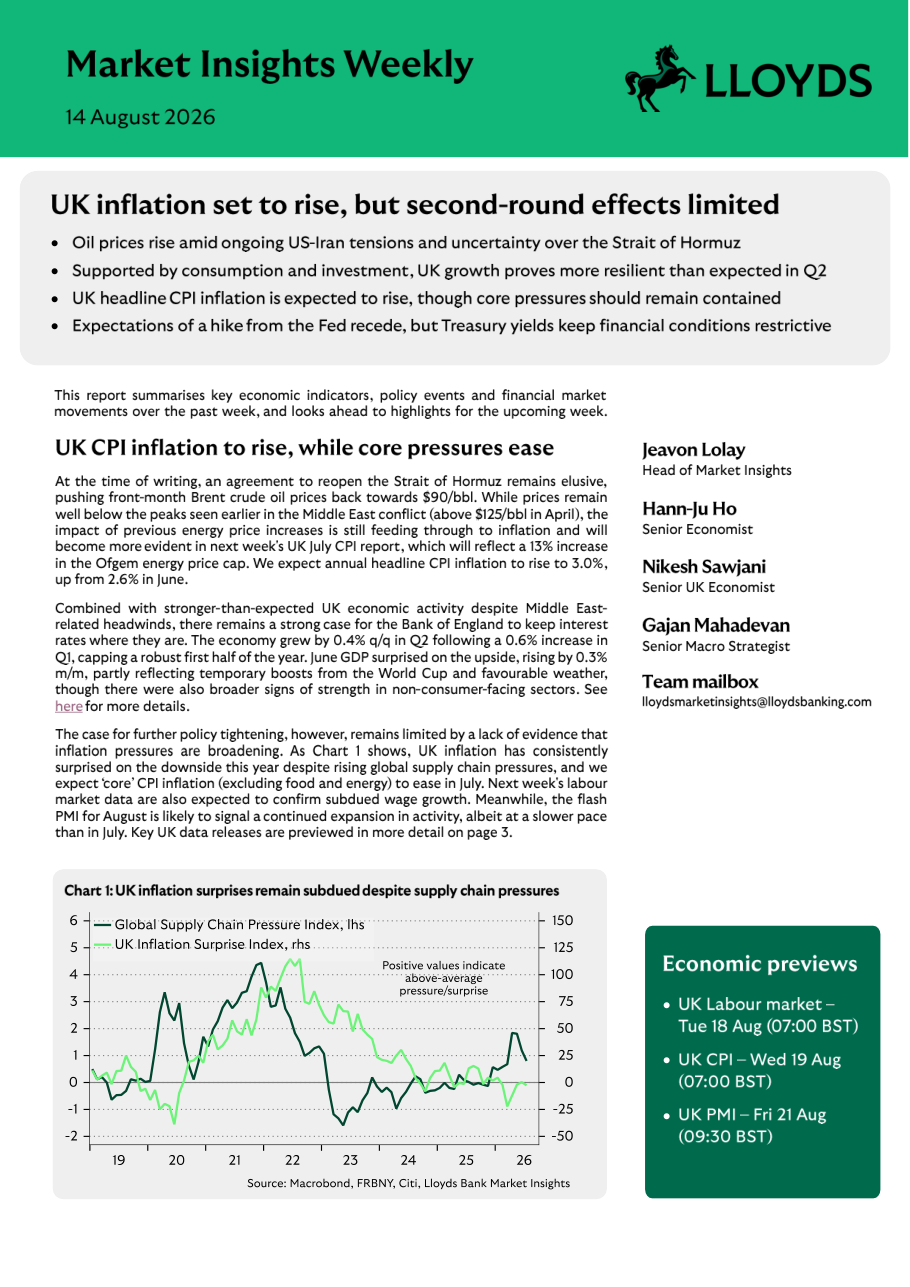
Lo scenario economico di questa settimana ruota attorno a un fattore preciso: il prezzo del petrolio, ancora sotto pressione per via delle tensioni tra Stati Uniti e Iran e per l'incertezza sullo Stretto di Hormuz, uno dei corridoi marittimi più importanti al mondo per il trasporto di petrolio. Il Brent (il principale indice del prezzo del petrolio grezzo di riferimento europeo) si trova intorno a 90 dollari al barile, lontano dai picchi di aprile scorso quando aveva toccato 125 dollari durante le fasi più acute del conflitto in Medio Oriente. Questo aumento dei prezzi energetici ha già prodotto conseguenze concrete per le famiglie britanniche: il regolatore energetico Ofgem ha alzato il tetto massimo alle bollette del 13%, e questo incremento verrà fotografato nei dati di inflazione di luglio, in uscita la settimana prossima. Lloyds prevede che l'inflazione complessiva (l'indice CPI, che misura quanto costano in media beni e servizi) salga al 3,0% su base annua, rispetto al 2,6% di giugno. Il punto rassicurante è che l'inflazione cosiddetta 'core', quella che esclude cibo ed energia e quindi misura le pressioni di fondo sull'economia, dovrebbe invece restare contenuta intorno al 2,5%, segnalando che il rincaro dei prezzi non si sta ancora propagando a tutto il sistema economico.
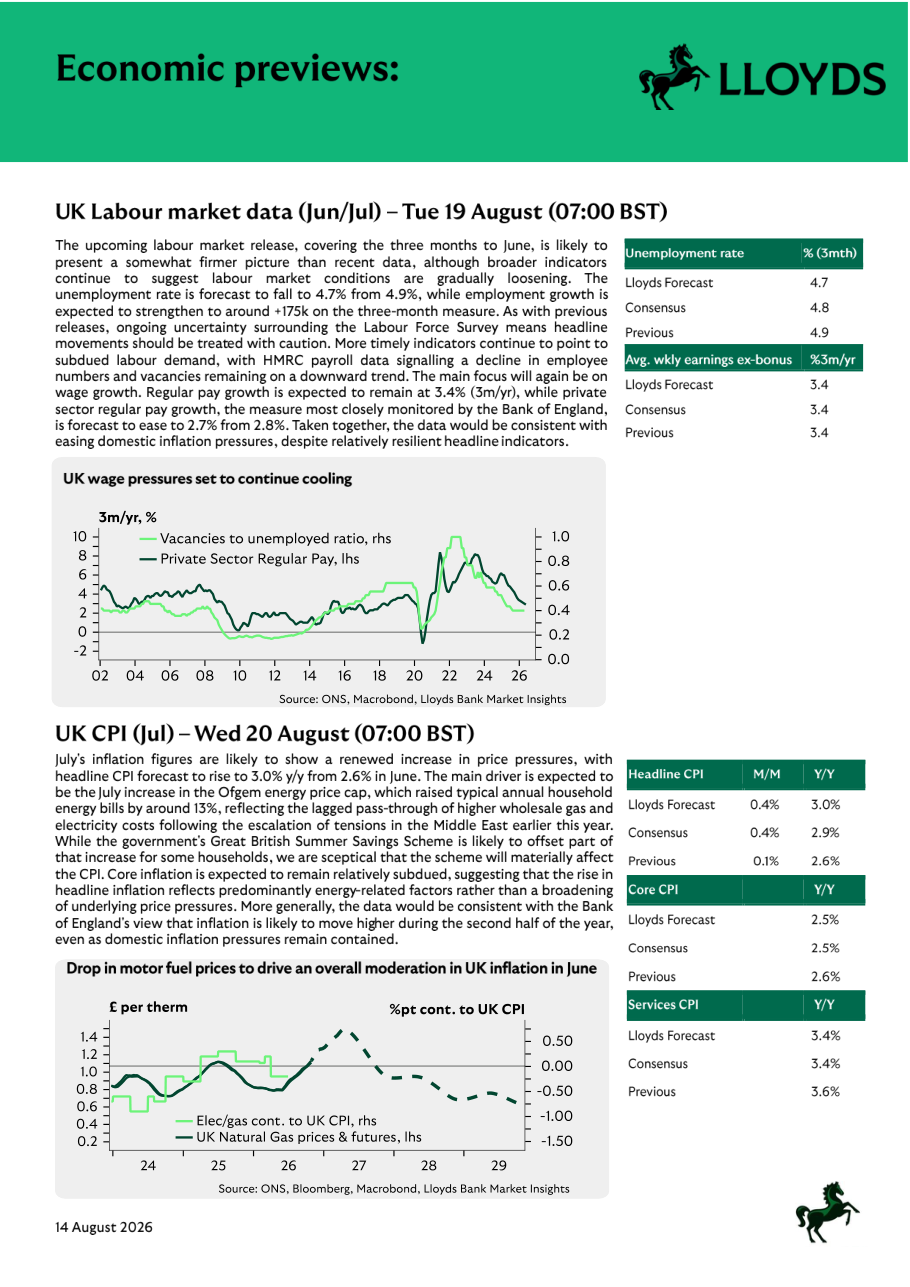
Nonostante le tensioni geopolitiche, l'economia britannica ha mostrato una resistenza maggiore del previsto. Nel secondo trimestre del 2026 il PIL (il Prodotto Interno Lordo, cioè la misura complessiva di tutto ciò che un paese produce) è cresciuto dello 0,4% rispetto al trimestre precedente, dopo un robusto 0,6% nel primo trimestre. A giugno il PIL mensile ha sorpreso ancora al rialzo con un +0,3%, in parte grazie a fattori temporanei come i Mondiali di calcio e il meteo favorevole, ma con segnali incoraggianti anche nei settori non legati ai consumi delle famiglie. Questa solidità economica rafforza la tesi di chi sostiene che la Banca d'Inghilterra non abbia bisogno di alzare i tassi di interesse per combattere l'inflazione: se la crescita regge e l'inflazione è trainata dall'energia (fattore su cui la banca centrale può fare poco), inasprire la politica monetaria rischierebbe di frenare l'economia senza risolvere il problema. I dati sul mercato del lavoro attesi per martedì 19 agosto dovrebbero confermare questa lettura, con la crescita dei salari stabili al 3,4% annuo, un livello coerente con un'inflazione in graduale rientro.
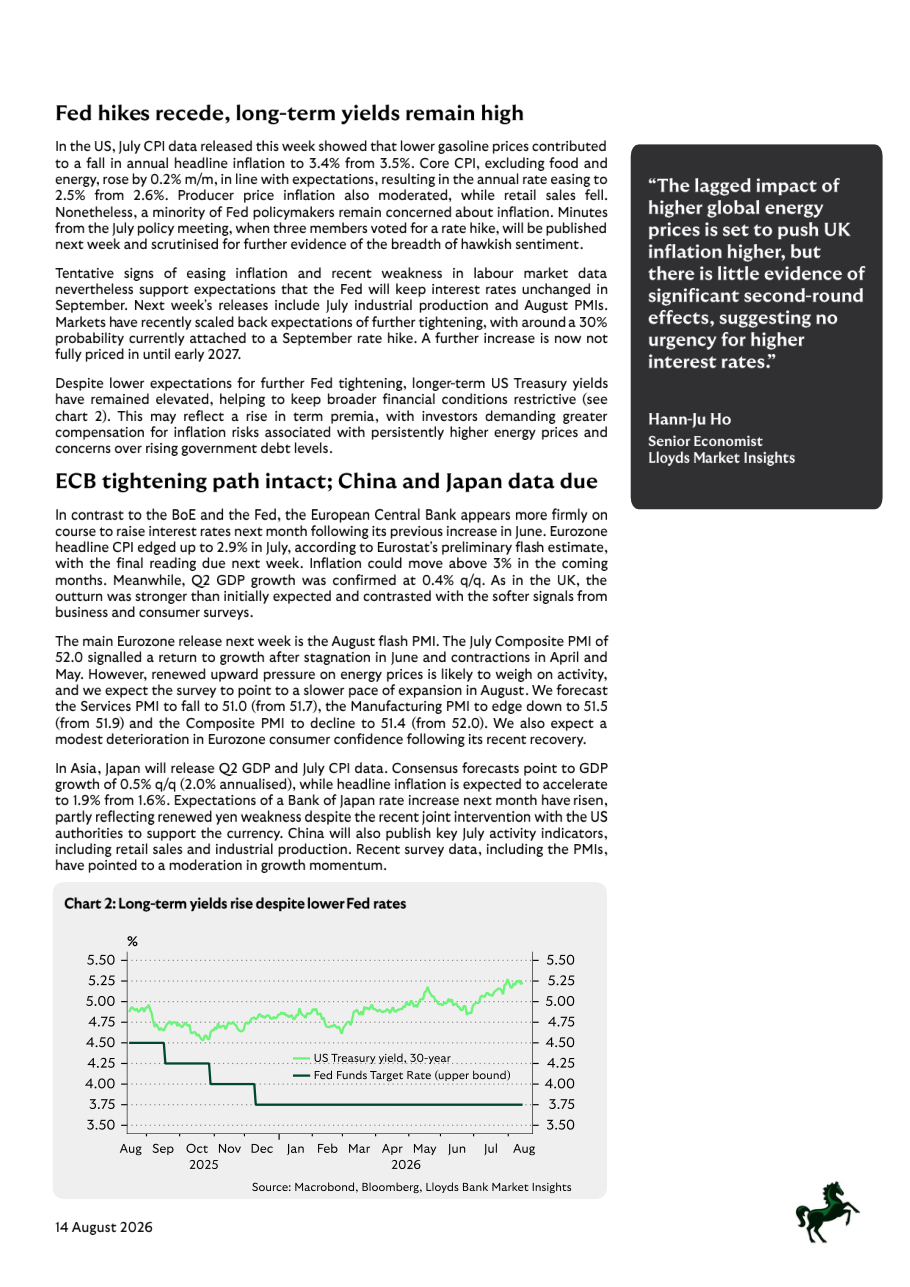
Negli Stati Uniti, i dati di luglio mostrano che l'inflazione complessiva è scesa al 3,4% annuo (dal 3,5% di giugno), trascinata al ribasso dai prezzi della benzina. L'inflazione core americana ha rallentato al 2,5% annuo, in linea con le aspettative. Questi segnali, uniti a un mercato del lavoro che mostra qualche segnale di debolezza, hanno portato i mercati finanziari a ridimensionare le aspettative di un rialzo dei tassi da parte della Federal Reserve (la banca centrale americana): la probabilità implicita di un rialzo a settembre è scesa intorno al 30%, e un ulteriore aumento non viene considerato pienamente probabile fino all'inizio del 2027. Eppure, nonostante le attese di tassi stabili, i rendimenti dei Treasury americani a lungo termine (cioè il tasso di interesse che lo Stato americano paga su chi gli presta denaro comprando i suoi titoli di debito a 30 anni) restano elevati, intorno al 5% o oltre. Questo fenomeno è spiegato da quello che gli economisti chiamano 'term premium', ossia il compenso aggiuntivo che gli investitori chiedono per coprire il rischio di inflazione futura e l'aumento del debito pubblico americano. In pratica, anche senza nuovi rialzi della Fed, chi vuole prendere denaro in prestito lo trova ancora costoso, e questo frena sia i consumi che gli investimenti.
In Europa il quadro è diverso: la Banca Centrale Europea sembra più determinata a proseguire con i rialzi dei tassi, dopo aver già alzato a giugno. L'inflazione dell'Eurozona è salita al 2,9% in luglio e potrebbe superare il 3% nei prossimi mesi. Anche la crescita europea nel secondo trimestre ha superato le aspettative, attestandosi a +0,4% trimestrale. Il dato più atteso la settimana prossima per l'Eurozona sarà il PMI flash di agosto (un indice anticipatore dell'attività economica basato su sondaggi tra i responsabili degli acquisti delle aziende: valori sopra 50 indicano espansione, sotto 50 contrazione). In Asia, il Giappone pubblicherà i dati sul PIL del secondo trimestre (atteso a +0,5% trimestrale, cioè +2,0% annualizzato) e sull'inflazione di luglio (prevista in accelerazione all'1,9%). Lo yen debole, nonostante un recente intervento congiunto con le autorità americane per sostenerlo, alimenta l'ipotesi di un rialzo dei tassi anche da parte della Banca del Giappone. La Cina, invece, pubblicherà dati su vendite al dettaglio e produzione industriale di luglio, in un contesto in cui i PMI cinesi hanno già segnalato una perdita di slancio della crescita.
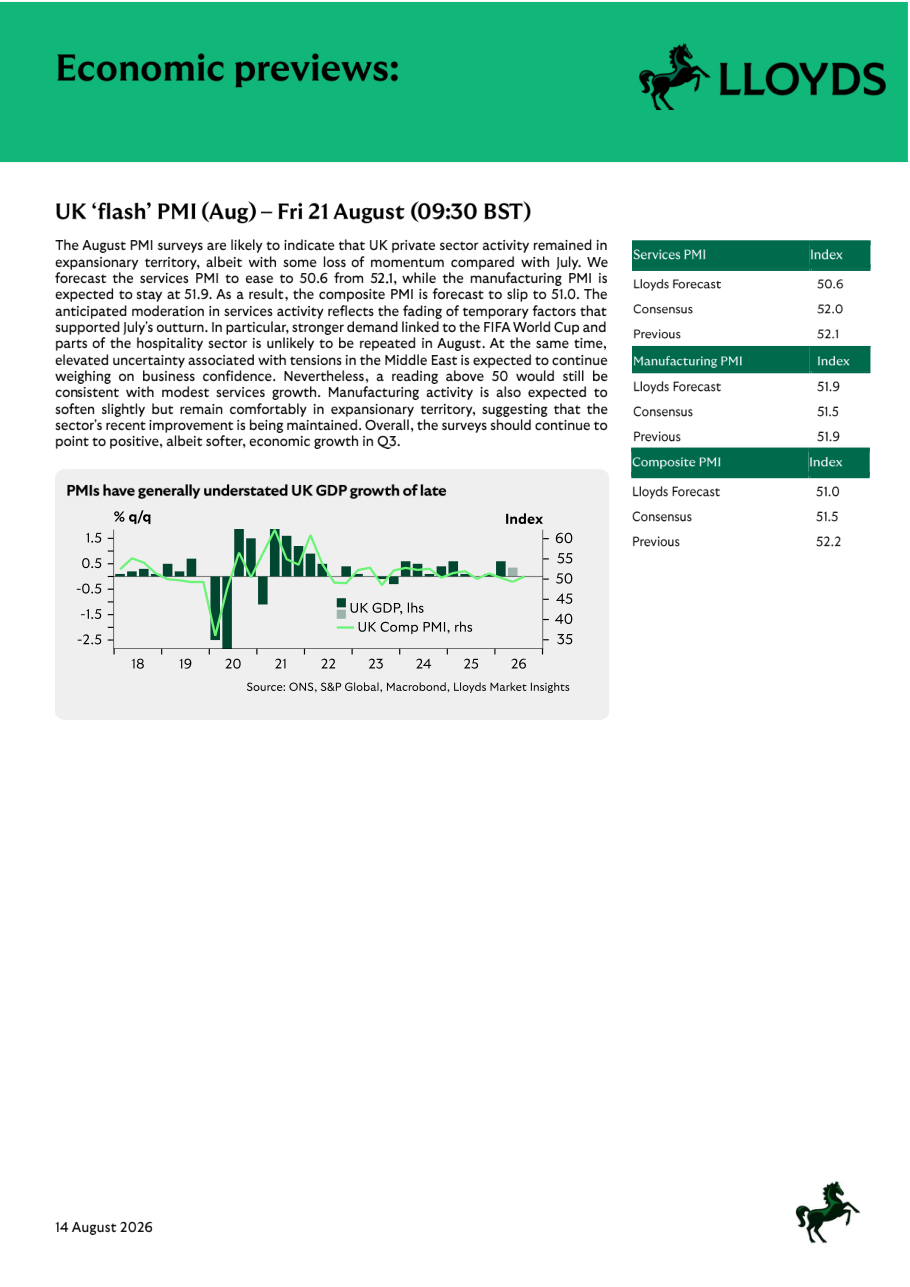
La settimana del 17 agosto sarà ricca di dati cruciali. Martedì arriveranno i dati sul mercato del lavoro britannico: il tasso di disoccupazione è atteso in calo al 4,7% (dal 4,9%), ma l'attenzione principale sarà sui salari, con la crescita delle retribuzioni nel settore privato prevista in leggero calo al 2,7% (dal 2,8%), segnale che le pressioni inflazionistiche interne si stanno attenuando. Mercoledì sarà la volta del CPI di luglio per il Regno Unito, con il dato headline atteso al 3,0% e il core al 2,5%: un'inflazione più alta ma concentrata nell'energia, non nel cuore dell'economia. Sempre mercoledì verranno pubblicati i verbali della riunione di luglio della Fed (i cosiddetti FOMC Minutes), che riveleranno quanto ampio sia il fronte dei funzionari favorevoli a un ulteriore rialzo dei tassi, tre dei quali avevano già votato in quel senso. Venerdì, infine, i PMI flash di agosto per UK, Eurozona e USA offriranno un primo segnale su come le imprese stanno vivendo il mese corrente, in un contesto di tensioni geopolitiche ancora irrisolte e pressioni energetiche persistenti.
Per chi investe, il quadro che emerge da questo report è di un'inflazione britannica in rialzo ma per ragioni ben circoscritte (l'energia), senza segnali preoccupanti di propagazione all'economia più larga: questo riduce la probabilità che la Banca d'Inghilterra alzi i tassi a breve, il che è tendenzialmente positivo per i titoli di Stato britannici (Gilt) e per i settori azionari sensibili ai tassi come quello immobiliare e delle utility. Sul fronte americano, la Fed sembra orientata alla pausa, ma i rendimenti a lungo termine restano elevati (intorno al 5,25% sul Treasury a 30 anni): chi detiene obbligazioni a lunga scadenza deve tenere conto di questo rischio, mentre chi cerca rendimento fisico trova nel mercato dei titoli di Stato americani livelli storicamente interessanti. Da monitorare con attenzione nella settimana del 17 agosto: i verbali della Fed (mercoledì), che riveleranno quanto forte sia la corrente 'falco' (favorevole a rialzi) all'interno del comitato, e i dati CPI del Regno Unito, che se sorprendessero al rialzo rispetto al 3,0% atteso potrebbero rimettere in discussione la pausa della Banca d'Inghilterra e spingere in su i rendimenti dei Gilt.