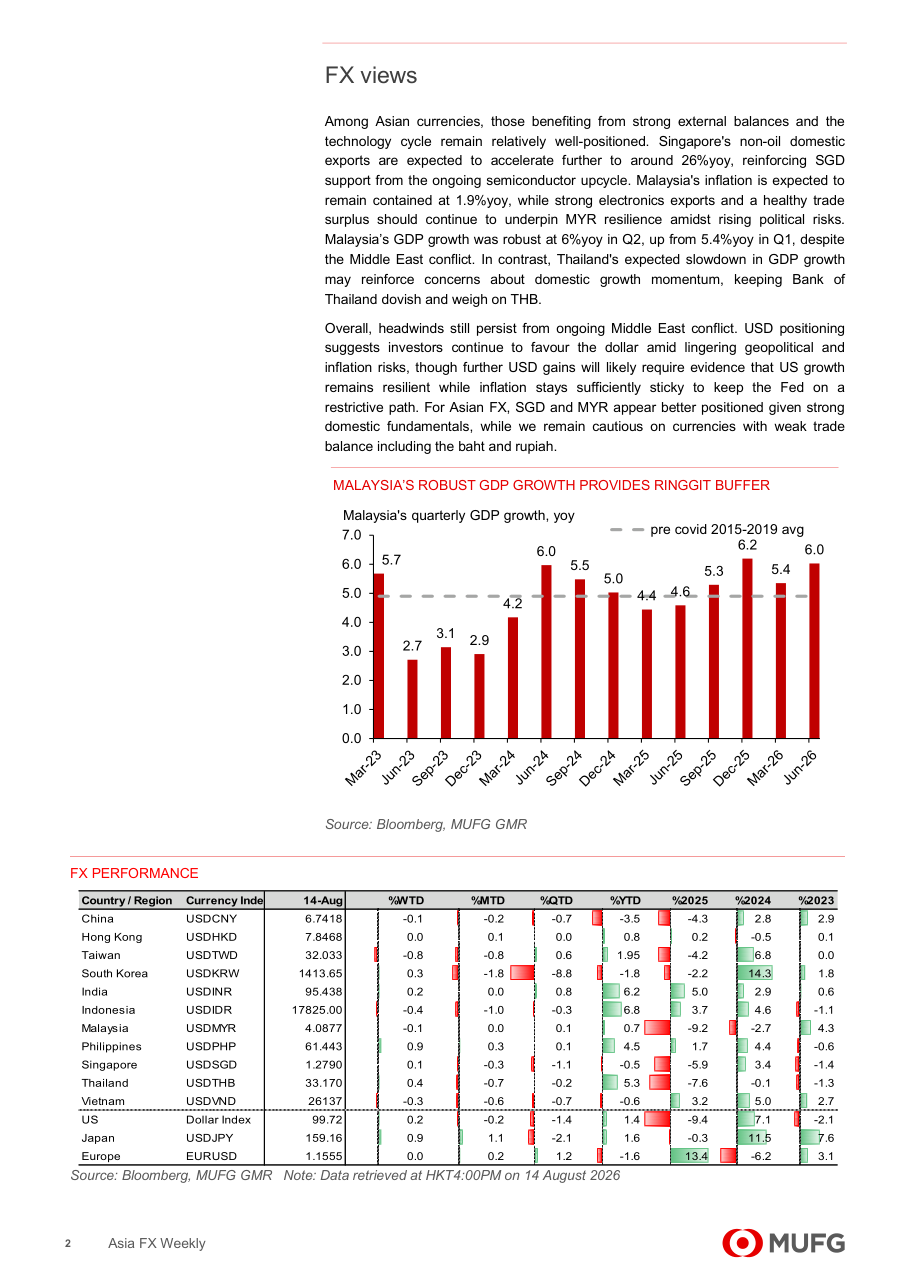
Il dollaro americano (misurato dal DXY, ovvero un indice che confronta il dollaro con un paniere di valute principali) si mantiene intorno a quota 99,72, in lieve rialzo settimanale dello 0,2%. Questa forza riflette una Federal Reserve (la banca centrale americana) ancora orientata ad alzare i tassi di interesse per combattere un'inflazione che rimane ben sopra il target del 2%. I mercati hanno leggermente ridotto le aspettative di ulteriori rialzi a breve termine dopo dati più deboli sui prezzi alla produzione e sul mercato del lavoro USA, ma i segnali di un'economia resiliente potrebbero rapidamente invertire questa tendenza. In questo contesto, le valute asiatiche mostrano un quadro molto eterogeneo: alcune tengono bene, altre soffrono, e tutto dipende dalla solidità dei fondamentali interni di ciascun paese. La prossima settimana sarà cruciale perché arriveranno dati chiave sia dagli USA che dalla Cina, capaci di ridefinire le aspettative degli investitori.
La Cina è l'epicentro dell'attenzione per i mercati asiatici questa settimana. I dati macroeconomici di luglio, tra cui gli investimenti in asset fissi (cioè quanto le imprese spendono in macchinari, edifici e infrastrutture), le vendite al dettaglio e la produzione industriale, saranno pubblicati a breve e potrebbero cambiare significativamente le aspettative sul yuan cinese (CNY). Le vendite di auto, un indicatore ad alta frequenza molto seguito, sono rimaste deboli per tutto luglio, così come il consumo di cemento e di tondino d'acciaio, segnali che il settore immobiliare e l'industria pesante faticano ancora. Un dato positivo arriva invece dal completamento del 90% del programma di swap del debito locale (1,79 trilioni di yuan su 2 trilioni disponibili), che dovrebbe alleggerire le pressioni finanziarie sui governi locali e liberare capitali per l'economia reale. La banca centrale cinese (PBOC) ha guidato il tasso di cambio ufficiale yuan-dollaro verso il basso nelle ultime settimane, segnalando una preferenza per uno yuan stabile o leggermente più forte, ma eventuali dati macro molto negativi potrebbero mettere sotto pressione la valuta e l'intera regione.
Tra le valute asiatiche, il dollaro di Singapore (SGD) e il ringgit malese (MYR) emergono come le più solide del momento. Singapore beneficia di esportazioni non petrolifere in forte crescita, attese intorno al 26% annuo a luglio, trainate dal ciclo positivo dei semiconduttori (i chip elettronici che alimentano l'intelligenza artificiale e l'industria tech globale). Il dollaro di Singapore si è apprezzato dello 0,3% nel mese e del 5,9% nel 2025. La Malesia, dal canto suo, ha registrato una crescita del PIL (il valore totale di beni e servizi prodotti nel paese) del 6% annuo nel secondo trimestre, in accelerazione rispetto al 5,4% del primo trimestre: un risultato molto robusto che offre al ringgit un solido cuscinetto contro le turbolenze esterne, nonostante i rischi politici interni crescenti. L'inflazione malese è attesa stabile all'1,9% annuo, un livello molto contenuto che non richiede alla banca centrale interventi restrittivi urgenti, lasciando spazio per sostenere la crescita.
Non tutte le valute asiatiche navigano in acque tranquille. Il baht thailandese (THB) è tra le valute più deboli della regione, con un deprezzamento del 7,6% nel 2025, e la situazione potrebbe peggiorare se i dati sul PIL del secondo trimestre confermeranno un rallentamento della crescita thai. La Banca di Thailandia è attesa mantenere un atteggiamento accomodante (cioè orientato a non alzare i tassi per non frenare ulteriormente l'economia), il che toglie sostegno alla valuta. La rupia indonesiana (IDR) mostra segnali di stabilizzazione recente, ma rimane vulnerabile con un cambio di 17.825 per dollaro e un deficit della bilancia commerciale che preoccupa. La banca centrale indonesiana (Bank Indonesia) si riunisce nella settimana e dovrebbe lasciare i tassi invariati al 5,75%, sfruttando la relativa stabilità della valuta per evitare ulteriori restrizioni all'economia. Chi investe in queste valute o in asset denominati in baht o rupia deve tenere d'occhio i flussi di capitali internazionali e i dati cinesi, perché un rallentamento della Cina si trasmette rapidamente a questi paesi tramite il commercio e la fiducia degli investitori.
La rupia indiana (INR) si trova in un equilibrio delicato a quota 95,44 per dollaro: l'inflazione di luglio è salita al 4,45% annuo (ancora dentro il target della banca centrale RBI, fissato tra il 2% e il 6%), ma la bilancia commerciale si deteriora, con importazioni che superano le esportazioni per un deficit di quasi 32 miliardi di dollari mensili. Il petrolio, l'oro e l'elettronica continuano a pesare sulle importazioni indiane, creando una domanda strutturale di dollari che limita la possibilità di un apprezzamento della rupia. Gli analisti di MUFG si aspettano che la RBI inizi ad alzare i tassi a dicembre, con un aumento totale di 50 punti base (mezzo punto percentuale), e prevedono un tasso di cambio intorno a 94 rupie per dollaro nei prossimi tre-sei mesi. Il dong vietnamita (VND) mostra invece una relativa stabilità, sostenuto da una crescita industriale robusta del 14,5% annuo e da un PMI manifatturiero (un indice che misura la salute del settore industriale: sopra 50 indica espansione) a 52,9, ma il deficit commerciale che si è allargato a circa 3,5 miliardi di dollari a luglio rappresenta un elemento di vulnerabilità da non sottovalutare.
Il conflitto in Medio Oriente rimane un fattore di rischio geopolitico di fondo che continua ad alimentare la domanda di dollaro come bene rifugio (ovvero un asset che gli investitori comprano nei momenti di incertezza per proteggere il capitale). I dati americani sulla produzione industriale e i sondaggi PMI saranno determinanti per capire se la Fed ha davvero margine per rallentare la stretta monetaria (cioè la politica di rialzo dei tassi) o se invece dovrà mantenerla più a lungo. In Cina, il rischio principale è che i dati di luglio deludano le aspettative e costringano le autorità a una risposta di politica economica più aggressiva, creando volatilità sui mercati regionali. Per chi segue le valute asiatiche, il livello del cambio CNY (yuan-dollaro) è la bussola principale: se la PBOC lascia indebolire lo yuan, tutta la regione ne risente in modo negativo, perché la Cina è il principale partner commerciale di quasi tutti i paesi asiatici. I rendimenti dei titoli di stato (i bond governativi, che esprimono il costo del denaro nei diversi paesi) mostrano trend divergenti: la Corea del Sud ha visto un balzo di 92 punti base dall'inizio dell'anno, mentre la Cina è scesa di 15 punti base, riflettendo aspettative di politiche monetarie opposte.
Nelle prossime settimane, i dati macro cinesi di luglio sono l'elemento più importante da seguire per chi opera sui mercati asiatici: un dato debole potrebbe innescare una vendita generalizzata delle valute regionali, con baht e rupia particolarmente esposti. Il dollaro americano rimane ben sostenuto finché l'inflazione USA non scende in modo convincente verso il 2%, il che significa che le valute asiatiche in generale faticano ad apprezzarsi. Le eccezioni positive sono il dollaro di Singapore e il ringgit malese, che beneficiano rispettivamente del boom dei semiconduttori e di una crescita economica robusta: questi due mercati meritano attenzione per chi cerca esposizione all'Asia con un profilo di rischio più controllato. I prezzi delle materie prime (petrolio WTI a 83 dollari al barile, oro a 4.346 dollari per oncia) e il conflitto in Medio Oriente rimangono fattori di incertezza di sfondo capaci di generare volatilità improvvisa su tutti i mercati regionali.