UK Labour Market: Softer demand persists beneath the surface
Lloyds Bank Market InsightsNikesh Sawjani, Jeavon Lolay, Nicholas Kennedy, Hann-Ju Ho, Sam Hill, Gajan Mahadevan, Karim Henide18 agosto 2026Macro & EconomiaRilevanza Alta
UK Labour MarketBank of EnglandSalari UKTassi d'interesse
Il mercato del lavoro britannico appare più solido di quanto sia in realtà: i dati ufficiali mostrano ancora crescita occupazionale, ma sotto la superficie le assunzioni si stanno raffreddando da mesi. I salari crescono poco, i posti vacanti calano e questo riduce la pressione sull'inflazione interna. La Banca d'Inghilterra non ha quindi fretta di alzare i tassi per ragioni domestiche, ma occhio alle tensioni geopolitiche tra USA e Iran che potrebbero far risalire i prezzi dell'energia e cambiare il quadro.
Analisi Approfondita
Il quadro generale: numeri ufficiali vs realtà sotto la superficie
Il dato principale di questa pubblicazione è che l'occupazione nel Regno Unito è cresciuta di 84.000 unità nei tre mesi fino a giugno 2026, una cifra inferiore sia alle attese del mercato (130.000) sia alle previsioni degli analisti di Lloyds (175.000). Il tasso di disoccupazione si è fermato al 4,9%, quando molti si aspettavano un calo al 4,8%. Questo risultato deludente è spiegato da una dinamica tecnica interessante: il tasso di disoccupazione è calcolato come media mobile su tre mesi, e il dato di giugno per il singolo mese è salito al 5,4%, compensando il miglioramento dei mesi precedenti (4,7% ad aprile e 4,6% a maggio). C'è però un dato incoraggiante nella composizione della crescita: i lavoratori dipendenti (ovvero chi ha un contratto di lavoro vero e proprio) sono aumentati di 157.000 unità, mentre il lavoro autonomo è calato di 50.000, un segnale positivo perché il lavoro dipendente è generalmente più stabile e meglio retribuito. Nei mesi precedenti, al contrario, era stata proprio la crescita del lavoro autonomo a gonfiare i numeri complessivi, mascherando una debolezza di fondo nel mercato del lavoro.
I segnali più tempestivi: i dati HMRC raccontano un'altra storia
I dati HMRC (l'equivalente britannico dell'Agenzia delle Entrate) sul numero di lavoratori in busta paga sono disponibili con un mese di anticipo rispetto all'indagine ufficiale sulla forza lavoro (Labour Force Survey) e offrono un quadro più aggiornato della situazione. A luglio 2026, il numero di lavoratori registrati nelle buste paga è sceso di 13.000 unità, dopo un calo analogo a giugno. In totale, l'occupazione misurata tramite PAYE (il sistema di ritenuta alla fonte britannico, cioè le trattenute fiscali sui salari direttamente in busta paga) è diminuita per sei mesi consecutivi, portandosi circa 70.000 unità al di sotto dei livelli di inizio anno. Il fatto cruciale è che questo calo non è dovuto a licenziamenti di massa, ma a un rallentamento delle nuove assunzioni: le imprese stanno semplicemente assumendo meno, non licenziando di più. Questo è un segnale che la domanda di lavoro si sta indebolendo gradualmente, il che tende a tradursi, nel tempo, in minori pressioni salariali e quindi in un'inflazione più contenuta.
Salari e inflazione: pressioni in calo, non in ripresa
La crescita delle retribuzioni regolari nel settore privato si è mantenuta al 2,8% su base annua (misurata sui tre mesi fino a giugno), un livello leggermente superiore alle attese ma comunque tra i più bassi dal 2020 e ben al di sotto dei ritmi del 2024 e 2025. La crescita totale delle retribuzioni (che include i bonus) è invece rallentata al 4,1% dal precedente 4,4%. Questo dato è particolarmente rilevante per l'MPC (Monetary Policy Committee, ovvero il comitato della Banca d'Inghilterra che decide i tassi di interesse), perché i salari privati sono il principale indicatore di se l'inflazione generata dall'economia domestica stia accelerando o meno. Con i salari al 2,8% e i posti vacanti in calo (ai minimi dal 2021), la risposta è chiara: non ci sono segnali di una riaccelerazione dell'inflazione interna. Vale inoltre la pena notare che i lavori a bassa retribuzione sono quelli che hanno subito il calo più netto dall'ultimo trimestre del 2024, secondo i dati HMRC, il che contribuisce a tenere bassa la media salariale complessiva.
Cosa aspettarsi dalla Banca d'Inghilterra
I dati sul mercato del lavoro, presi da soli, non cambiano in modo significativo le aspettative sulla politica monetaria della Banca d'Inghilterra. Il tasso di disoccupazione resta al 4,9%, sopra la previsione della stessa Banca (4,8% per il secondo trimestre 2026), e le pressioni salariali continuano ad allentarsi. Tuttavia, il vero fattore che guida le decisioni di politica monetaria in questo momento non è il mercato del lavoro interno, bensì l'evoluzione geopolitica globale: le tensioni tra USA e Iran e il loro potenziale impatto sui prezzi dell'energia e quindi sull'inflazione. I mercati finanziari si aspettano comunque un rialzo dei tassi (il Bank Rate, ovvero il tasso guida della Banca d'Inghilterra) nel corso del 2026, ma non si attendono un rialzo di 25 punti base (un quarto di punto percentuale, l'unità di misura standard per i movimenti dei tassi) completamente prezzato prima della riunione di dicembre. Questo suggerisce che gli investitori non si aspettano mosse aggressive nel breve termine. L'approccio più probabile della Banca d'Inghilterra è quindi quello del cosiddetto "wait and see", ovvero attendere e osservare come si evolveranno energia e geopolitica prima di agire.
Implicazioni per i Mercati
Il mercato del lavoro britannico che emerge da questo report è uno scenario di raffreddamento graduale, non di crisi acuta: buone notizie per l'inflazione interna, ma segnale che l'economia reale sta perdendo slancio. Per la sterlina (GBP), questo contesto deprime le aspettative di rialzi aggressivi dei tassi, il che tende a indebolire la valuta rispetto a scenari alternativi in cui la Banca d'Inghilterra agirebbe prima. I Gilt (titoli di stato britannici) potrebbero beneficiare di un contesto di tassi fermi, ma il rischio geopolitico legato all'Iran e ai prezzi energetici rappresenta la vera variabile da monitorare nelle prossime settimane. Chi investe in asset britannici dovrebbe prestare meno attenzione ai singoli dati sul lavoro e concentrarsi sull'evoluzione del prezzo del petrolio e delle tensioni in Medio Oriente, che in questo momento pesano più di qualsiasi statistica occupazionale nella determinazione delle prossime mosse della Banca d'Inghilterra.
Grafici del Report
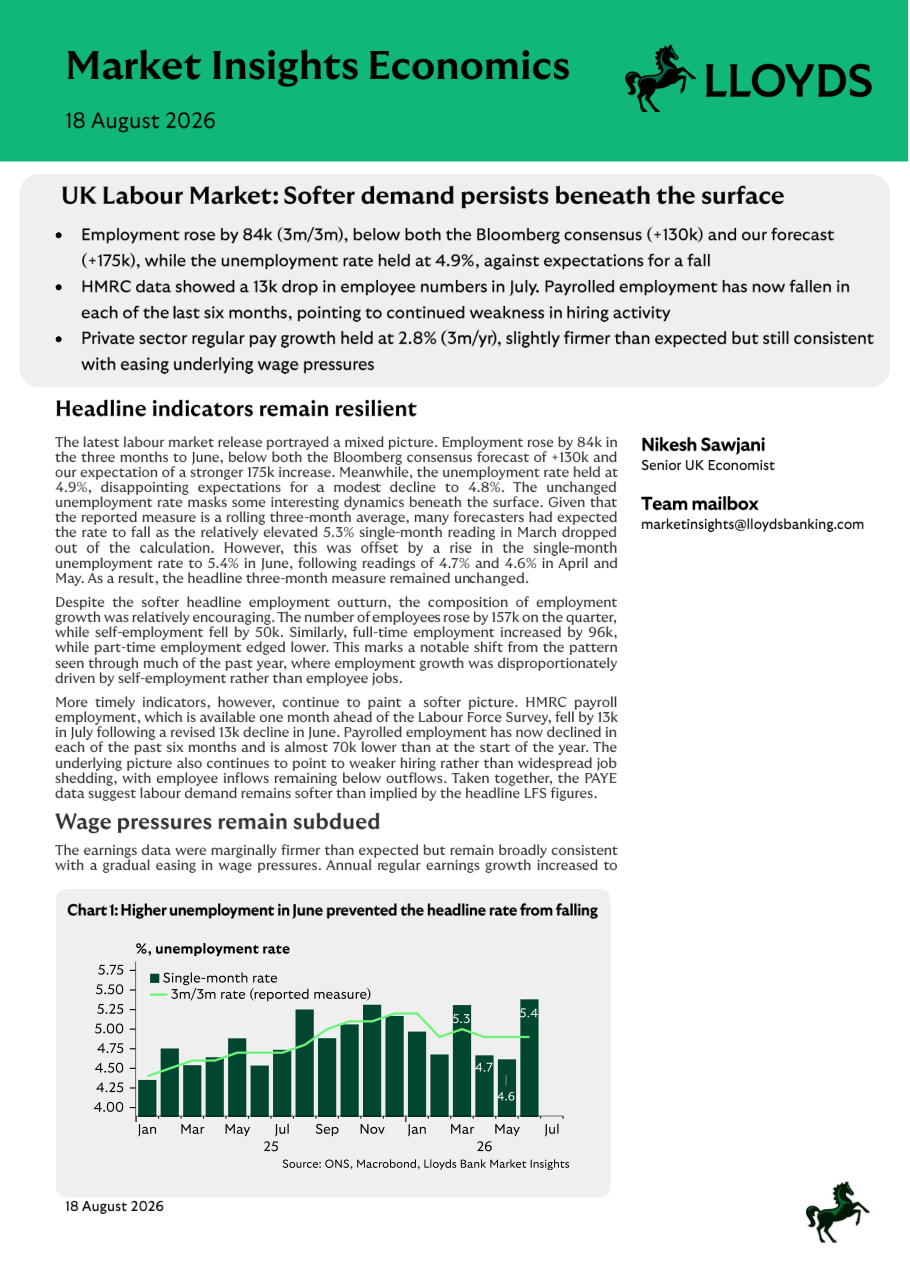
Chart 1: Higher unemployment in June prevented the headline rate from falling
Cosa mostra: Il grafico mostra l'andamento del tasso di disoccupazione nel Regno Unito dal gennaio 2025 all'agosto 2026. Le barre verde scuro rappresentano il tasso mensile del singolo mese, mentre la linea verde chiaro mostra la media mobile su tre mesi (quella ufficialmente riportata). Si vede chiaramente come il tasso mensile fosse calato ad aprile (4,7%) e maggio (4,6%) ma sia risalito bruscamente al 5,4% a giugno, mentre in marzo aveva toccato il 5,3%.
Implicazione: Il balzo del tasso mensile a giugno al 5,4% ha impedito alla media trimestrale di scendere, nonostante i mesi precedenti fossero stati migliori. Questo dimostra come il mercato del lavoro britannico rimanga volatile e fragile sotto la superficie. Per chi investe in asset legati al Regno Unito (come la sterlina o i titoli di stato britannici, i Gilt), questo segnale di debolezza suggerisce che la Banca d'Inghilterra avrà meno pressioni per alzare i tassi in modo aggressivo nel breve termine.
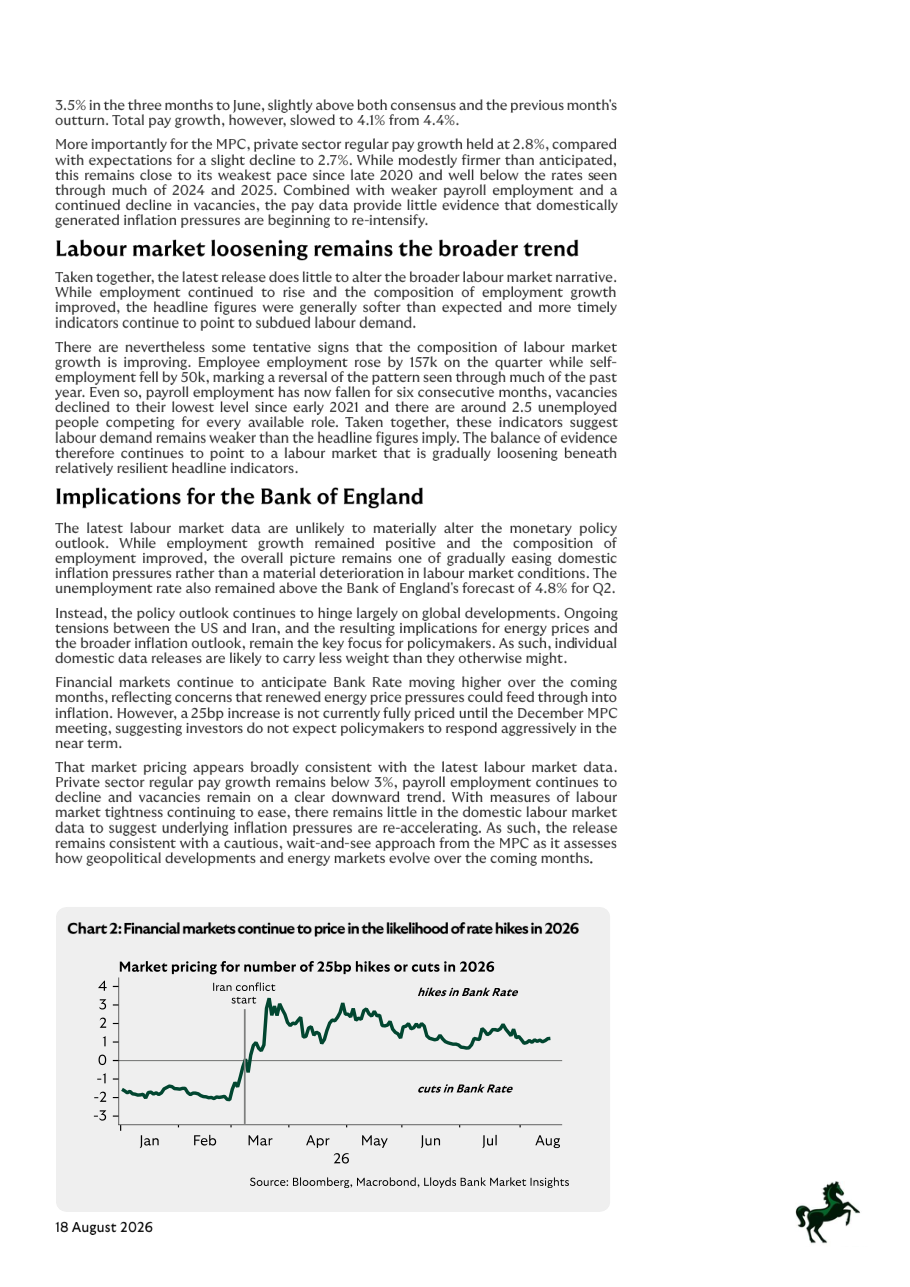
Chart 2: Financial markets continue to price in the likelihood of rate hikes in 2026
Cosa mostra: Il grafico mostra le aspettative dei mercati finanziari sul numero di rialzi o tagli da 25 punti base del Bank Rate nel corso del 2026, da gennaio ad agosto. L'asse verticale va da -3 (tre tagli attesi) a +4 (quattro rialzi attesi). Si vede che fino a febbraio i mercati prezzavano tagli (valori negativi), poi a marzo, con l'inizio del conflitto Iran indicato nel grafico, le aspettative sono balzate bruscamente in territorio positivo (aspettative di rialzi), raggiungendo circa 3 rialzi attesi, per poi stabilizzarsi intorno a 1-2 rialzi tra aprile e agosto 2026.
Implicazione: Il cambiamento radicale avvenuto a marzo 2026, quando le tensioni USA-Iran si sono intensificate, ha ribaltato completamente le attese di mercato: da tagli attesi a rialzi attesi. Questo dimostra quanto la geopolitica pesi sulle decisioni di politica monetaria. Chi opera sui mercati obbligazionari o valutari deve tenere d'occhio l'evoluzione del conflitto in Medio Oriente come fattore primario per capire la direzione dei tassi britannici, più ancora dei dati sul lavoro.
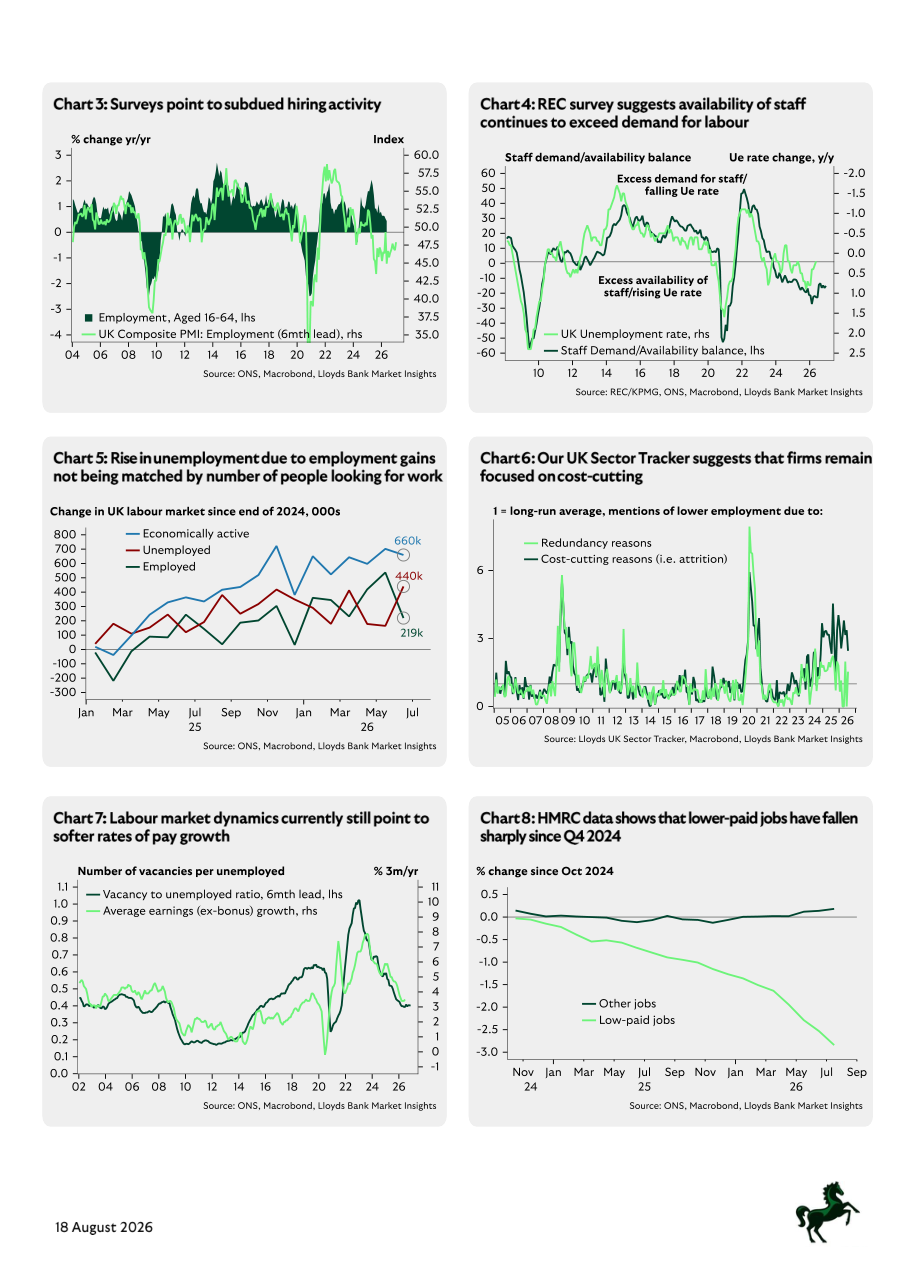
Chart 3: Surveys point to subdued hiring activity
Cosa mostra: Il grafico a doppio asse mostra, sull'asse sinistro, la variazione percentuale annua dell'occupazione (fascia 16-64 anni, barre verde scuro) e, sull'asse destro, l'indice PMI composito UK sull'occupazione con 6 mesi di anticipo (linea verde chiaro), dal 2004 al 2026. Il PMI (Purchasing Managers' Index, un indicatore che misura l'attività economica tramite sondaggi alle imprese) è attualmente sotto quota 50, soglia che separa espansione da contrazione.
Implicazione: Il PMI sull'occupazione anticipa di circa sei mesi l'andamento reale dell'occupazione, e il suo attuale livello sotto 50 suggerisce che nei prossimi mesi l'occupazione continuerà a rallentare. Per chi investe, questo conferma che il mercato del lavoro britannico è in fase di raffreddamento strutturale, coerente con un'inflazione più bassa e minori pressioni sui tassi nel medio termine.
Chart 4: REC survey suggests availability of staff continues to exceed demand for labour
Cosa mostra: Il grafico mostra due serie dal 2010 al 2026: il saldo tra domanda e disponibilità di personale secondo il sondaggio REC/KPMG (asse sinistro, in nero), e la variazione annua del tasso di disoccupazione (asse destro, in verde chiaro, invertito). Quando il saldo REC è negativo (sotto zero), significa che ci sono più lavoratori disponibili di quanti le aziende ne cerchino. Attualmente il saldo è in territorio negativo e si sta approfondendo.
Implicazione: Il sondaggio REC (Recruitment and Employment Confederation, la principale associazione britannica delle agenzie di selezione del personale) segnala che le imprese trovano facilmente personale, il che riduce il potere contrattuale dei lavoratori e tiene sotto controllo i salari. Questo è un segnale positivo per l'inflazione, ma negativo per chi cerca lavoro o per le aziende dei servizi di recruitment.
Chart 5: Rise in unemployment due to employment gains not being matched by number of people looking for work
Cosa mostra: Il grafico mostra la variazione cumulata (in migliaia) di tre variabili del mercato del lavoro britannico dalla fine del 2024: persone economicamente attive (linea blu, +660.000), disoccupati (linea rossa, +440.000) ed occupati (linea verde, +219.000), da gennaio 2025 a luglio 2026.
Implicazione: Il paradosso evidenziato è che l'occupazione cresce (+219.000), ma cresce molto di più il numero di persone che cercano lavoro (+660.000 persone attive sul mercato), generando un aumento dei disoccupati (+440.000). In pratica, più persone entrano nel mercato del lavoro di quante ne vengano assorbite. Questo spiega perché il tasso di disoccupazione non scende nonostante ci siano più occupati: è un mercato in cui l'offerta di lavoro supera la domanda.
Chart 6: Our UK Sector Tracker suggests that firms remain focused on cost-cutting
Cosa mostra: Il grafico mostra due indicatori dal 2005 al 2026, normalizzati a 1 come media di lungo periodo: le menzioni di riduzione del personale per motivi di ridondanza (esuberi veri e propri, linea verde chiaro) e per motivi di riduzione dei costi tramite attrito naturale (ovvero non sostituendo chi lascia spontaneamente, linea nera). Attualmente entrambi i valori sono superiori alla media storica, con le menzioni di cost-cutting via attrito che rimangono elevate.
Implicazione: Le imprese britanniche stanno principalmente contenendo i costi non assumendo per rimpiazzare chi lascia, più che con licenziamenti di massa. Questa strategia di riduzione silenziosa della forza lavoro spiega la caduta costante dei dati PAYE senza che ci siano grandi ondate di esuberi. Per gli investitori, questo segnala un ambiente aziendale cauto e orientato alla preservazione dei margini, non necessariamente alla crescita.
Chart 7: Labour market dynamics currently still point to softer rates of pay growth
Cosa mostra: Il grafico a doppio asse mostra dal 2002 al 2026 il rapporto tra posti vacanti e disoccupati con 6 mesi di anticipo (linea verde chiaro, asse sinistro) e la crescita media delle retribuzioni esclusi i bonus (linea nera, asse destro, in percentuale su 3 mesi annualizzata). Il rapporto vacancies/disoccupati, che era salito oltre 1,0 nel 2022, è ora sceso verso 0,3-0,4, con la crescita salariale che lo segue al ribasso con ritardo.
Implicazione: Quando ci sono più posti vacanti che disoccupati (rapporto sopra 1), i lavoratori hanno potere contrattuale e i salari salgono. Ora che il rapporto è tornato sotto 0,5, i salari stanno seguendo verso il basso con il tipico ritardo di sei mesi. Questo grafico è fondamentale per capire perché la Banca d'Inghilterra può permettersi di aspettare: la pressione salariale si sta esaurendo strutturalmente, non per caso.
Chart 8: HMRC data shows that lower-paid jobs have fallen sharply since Q4 2024
Cosa mostra: Il grafico mostra la variazione percentuale dei posti di lavoro rispetto all'ottobre 2024, distinta tra lavori a bassa retribuzione (linea verde chiaro) e altri lavori (linea nera), dal novembre 2024 fino a settembre 2026 circa. I lavori a bassa retribuzione hanno registrato un calo di quasi il 3% rispetto al punto di partenza, mentre gli altri lavori sono rimasti sostanzialmente stabili o in leggera crescita.
Implicazione: Il calo è concentrato nelle fasce salariali più basse, probabilmente per effetto degli aumenti del salario minimo che hanno spinto alcune imprese a ridurre il personale meno qualificato. Questo ha un impatto diretto sulle statistiche salariali aggregate: perdendo i lavori a bassa paga, la media salariale appare più alta, ma la realtà è che molti lavoratori vulnerabili hanno perso il posto. Per chi analizza l'inflazione, è importante tenerne conto per non sovrastimare la crescita salariale effettiva.