Luglio 2026 ha consegnato un quadro economico più debole del previsto su quasi tutti i fronti dell'economia cinese interna. Il National Bureau of Statistics (NBS, l'ufficio statistico cinese) ha attribuito parte della debolezza agli effetti del maltempo, ma la realtà è che i dati sono risultati deludenti in modo continuativo dalla primavera. La Cina sta vivendo una cosiddetta divergenza a forma di K, cioè una situazione in cui due parti dell'economia si muovono in direzioni opposte: da un lato la tecnologia e l'industria avanzata crescono bene, dall'altro consumi, immobiliare e investimenti tradizionali sono in contrazione. Questo schema si sta accentuando mese dopo mese, e le autorità non hanno ancora messo in campo misure di stimolo sufficienti a invertire la tendenza nel breve periodo. Il rischio maggiore, secondo ING, è che la situazione continui a deteriorarsi nei prossimi mesi piuttosto che stabilizzarsi.
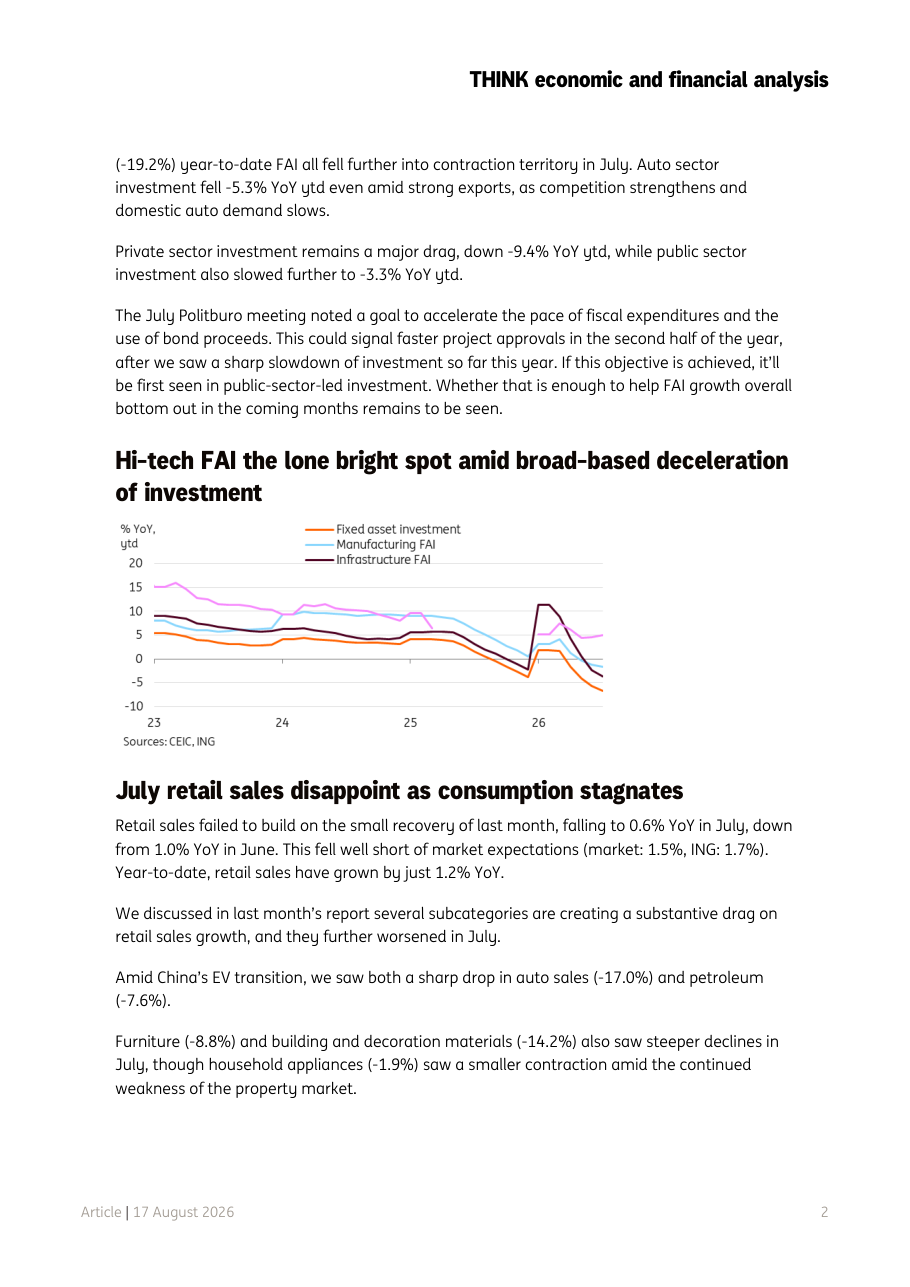
Gli investimenti in asset fissi (FAI, cioè spese per costruire fabbriche, infrastrutture, edifici e macchinari) sono scesi del 6,7% rispetto allo stesso periodo dell'anno precedente nei primi sette mesi del 2026, peggiorando rispetto al già negativo 5,7% del primo semestre. Si tratta del dato più basso da aprile 2020, periodo del primo lockdown da Covid. Il settore immobiliare è il più in crisi con un crollo del 19,2%, ma anche manifatturiero, infrastrutture e auto segnano dati negativi. L'unico settore in controtendenza è l'hi-tech, che accelera al 5% annuo, trainato da ferroviario, aerospaziale e comunicazioni. Il Politburo (l'organo di governo del Partito Comunista cinese) ha dichiarato di voler accelerare la spesa pubblica e l'utilizzo dei proventi delle obbligazioni statali, ma l'impatto concreto si vedrà, se mai, solo nella seconda metà dell'anno. Il settore privato resta il freno più pesante, con un calo degli investimenti del 9,4% anno su anno.
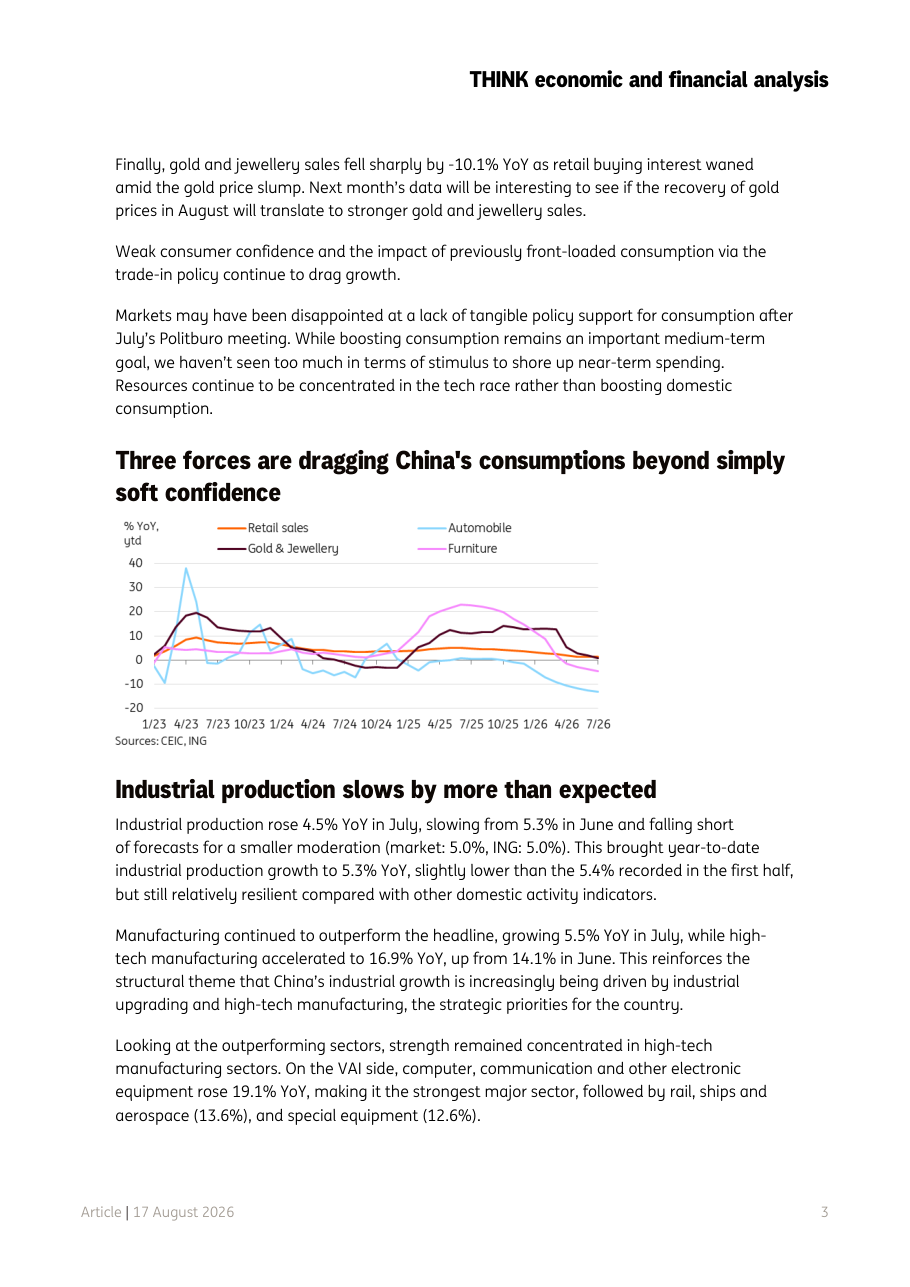
Le vendite al dettaglio (il principale termometro dei consumi delle famiglie) sono cresciute solo dello 0,6% annuo in luglio, in calo rispetto all'1,0% di giugno e ben al di sotto delle attese di mercato, che si aspettavano almeno l'1,5%. Dall'inizio dell'anno la crescita cumulata è appena dell'1,2%, un valore molto basso per un'economia che storicamente cresceva a ritmi ben più sostenuti. Tre dinamiche specifiche pesano sui consumi oltre alla bassa fiducia dei consumatori: la transizione verso i veicoli elettrici sta abbattendo le vendite di auto tradizionali (meno 17%) e di carburante (meno 7,6%); la crisi immobiliare trascina verso il basso mobili (meno 8,8%) e materiali per l'edilizia (meno 14,2%); infine il calo del prezzo dell'oro ha raffreddato le vendite di gioielli (meno 10,1%). Le politiche di stimolo ai consumi varate in precedenza (come il programma di permuta degli elettrodomestici usati) hanno esaurito il loro effetto propulsivo, e il governo non ha ancora introdotto nuove misure significative.
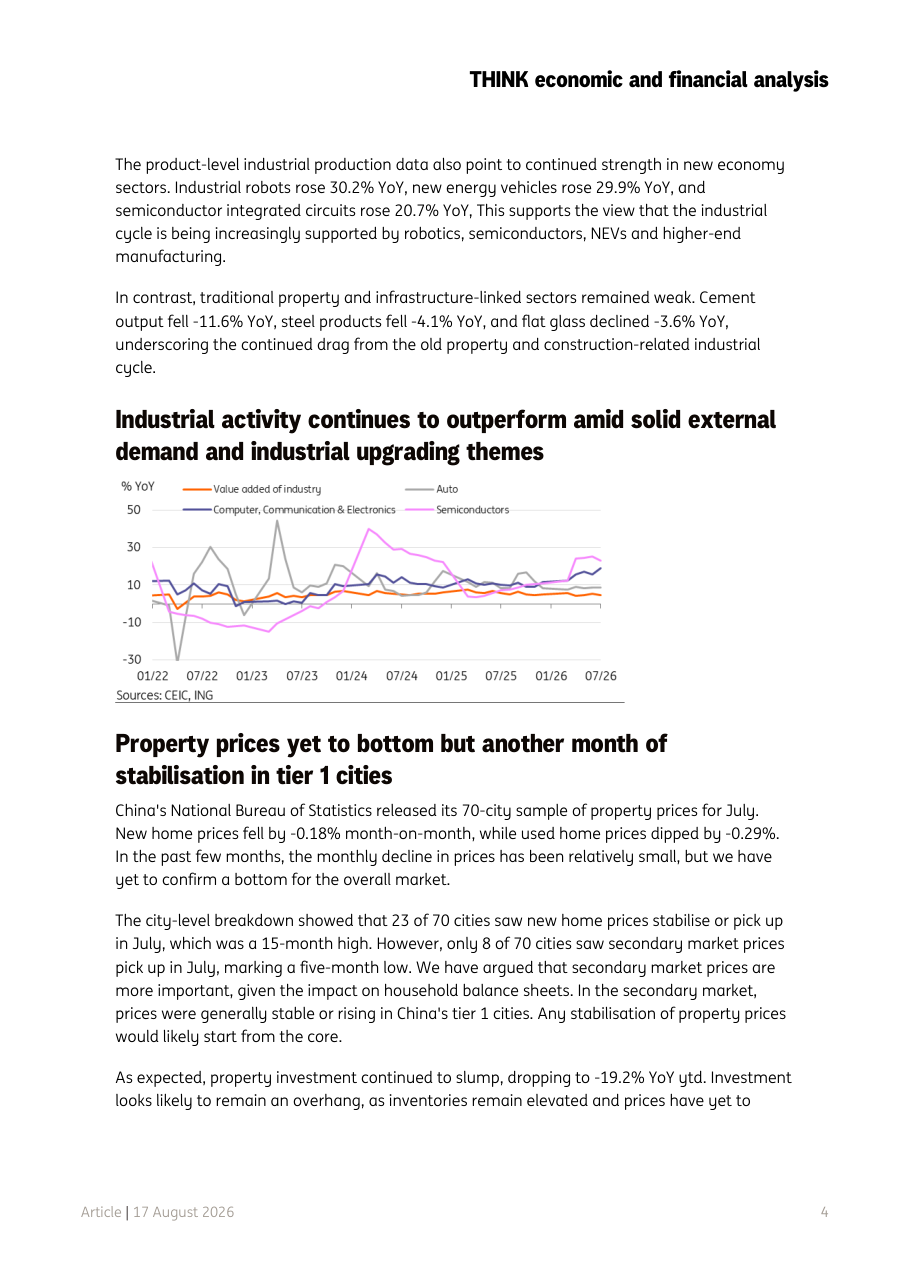
La produzione industriale è cresciuta del 4,5% annuo in luglio, rallentando rispetto al 5,3% di giugno e risultando inferiore alle aspettative del mercato che puntavano al 5,0%. Nonostante il dato complessivo deluда, dentro i numeri si nasconde una storia molto diversa tra i settori. La manifattura avanzata (high-tech manufacturing) ha accelerato al 16,9% annuo, spinta da computer e elettronica a più 19,1%, ferroviario e aerospaziale a più 13,6%, e robot industriali a più 30,2%. I veicoli elettrici (NEV, new energy vehicles) sono cresciuti del 29,9% e i semiconduttori del 20,7%: numeri che fotografano una Cina sempre più proiettata verso l'economia del futuro. Di contro, i settori legati al vecchio motore di crescita cinese (cemento meno 11,6%, acciaio meno 4,1%, vetro piano meno 3,6%) restano in forte calo, riflettendo la crisi strutturale del settore immobiliare e delle costruzioni.
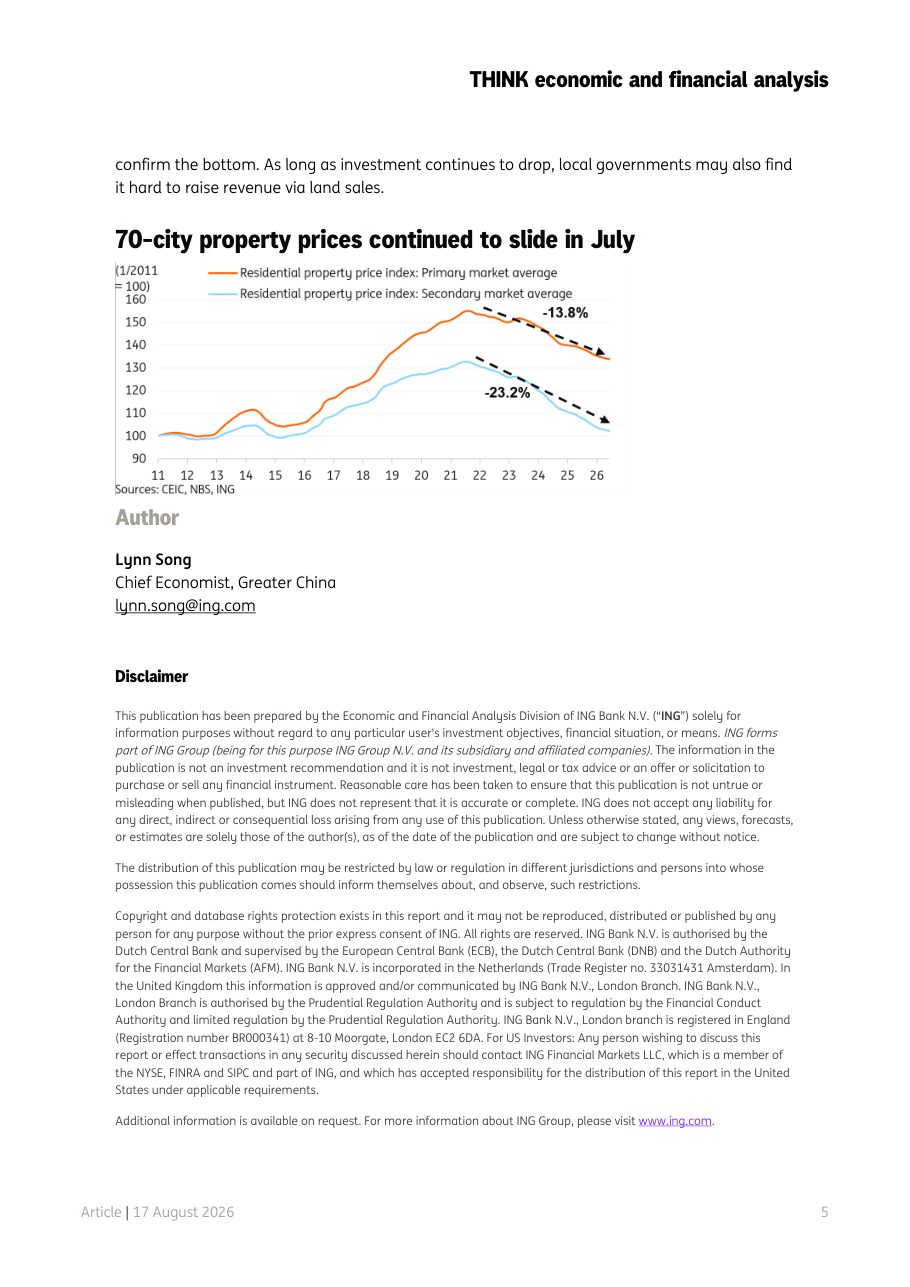
I prezzi delle abitazioni nel campione delle 70 città monitorate dall'NBS hanno continuato a scendere in luglio, con un calo mensile dello 0,18% per le case nuove e dello 0,29% per quelle usate. Il mercato secondario (cioè le case già costruite e rivendute dai privati) è quello che pesa di più sui bilanci delle famiglie, e qui la situazione è ancora fragile: solo 8 città su 70 hanno visto prezzi stabili o in salita, il dato più basso degli ultimi cinque mesi. Un segnale leggermente più incoraggiante viene dalle grandi metropoli di primo livello (come Pechino, Shanghai, Shenzhen), dove i prezzi sembrano tenere meglio, ma non è ancora sufficiente per dichiarare un fondo del mercato. Gli investimenti immobiliari restano in forte calo (meno 19,2%), e finché le scorte di invenduto rimangono elevate e i prezzi non toccano un minimo stabile, le amministrazioni locali faticano anche a raccogliere entrate dalla vendita dei terreni edificabili, creando un circolo vizioso che si autoalimenta.
Il rischio principale è che la debolezza dell'economia interna cinese si prolunghi oltre le attese, soprattutto in assenza di stimoli fiscali significativi per i consumi. Il Politburo ha segnalato intenzione di accelerare la spesa pubblica, ma i tempi di attuazione sono incerti e l'impatto potrebbe arrivare troppo tardi per sostenere i dati del terzo trimestre. Il settore immobiliare rimane la principale incognita strutturale: finché i prezzi non toccano un fondo credibile, le famiglie cinesi si sentiranno più povere (per effetto del cosiddetto wealth effect, cioè l'influenza del valore del proprio patrimonio sul desiderio di spendere) e continueranno a ridurre i consumi discrezionali. Sul fronte positivo, la forza dell'export e dell'industria tecnologica offre una parziale compensazione, ma non è sufficiente a sostenere l'intera economia da sola.
Il quadro che emerge dal report è quello di un'economia cinese che fatica a trovare un equilibrio interno stabile, con il settore tecnologico che corre mentre tutto il resto frena. Per chi investe, questo significa guardare con favore ai titoli della filiera tecnologica cinese (semiconduttori, robot industriali, veicoli elettrici per l'export) e con maggiore cautela a tutto ciò che dipende dalla domanda interna, dall'immobiliare o dai consumi discrezionali delle famiglie. Lo yuan (la valuta cinese) potrebbe risentire della debolezza dei dati macro se le aspettative di stimolo fiscale dovessero essere deluse anche nei prossimi mesi. Da monitorare nelle prossime settimane: l'eventuale annuncio di misure di sostegno ai consumi da parte del governo cinese, l'evoluzione dei prezzi immobiliari nelle città di primo livello (che potrebbero essere il primo segnale di un fondo del mercato) e i dati di agosto sulle vendite al dettaglio, in particolare per l'oro, per capire se il rimbalzo dei prezzi del metallo giallo si è trasformato in acquisti reali.