Scott Bessent, Segretario al Tesoro degli Stati Uniti, ha annunciato l'espansione di un programma di riacquisto di titoli di Stato a lunga scadenza (i cosiddetti Treasury a 30 anni), con l'obiettivo di ridurne i rendimenti (lo yield, cioè il tasso di interesse che il governo paga a chi compra i suoi titoli). La logica è semplice: negli USA la maggior parte dei mutui è a tasso fisso trentennale, quindi se scende il rendimento dei Treasury a lungo termine, scendono anche i tassi sui mutui e il costo del credito per famiglie e imprese. Ma c'è un limite strutturale a questa strategia: il deficit fiscale americano si aggira intorno al 6% del PIL (cioè il governo spende il 6% in più di quanto incassa ogni anno), e ridurlo richiede l'approvazione del Congresso, che dopo le elezioni di novembre potrebbe diventare ancora più frammentato e paralizzato. Bessent può agire sui sintomi, ma non sulla causa.
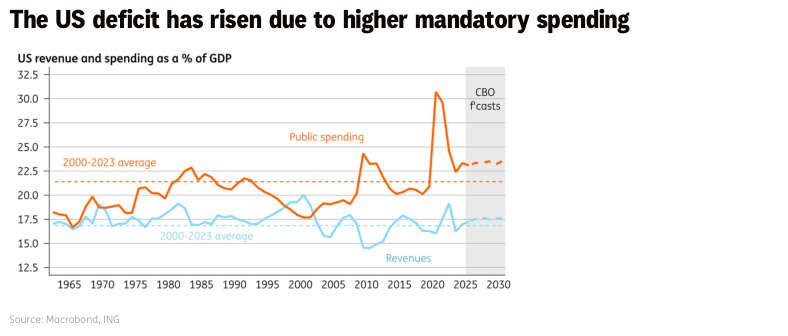
Un dettaglio cruciale che il report evidenzia è che il deficit americano non dipende da entrate fiscali troppo basse né da spese discrezionali eccessive come difesa o istruzione: entrambe sono in linea con le medie storiche come quota del PIL. Il vero motore del disavanzo è la spesa obbligatoria (programmi come la previdenza sociale e Medicare, cioè la sanità pubblica per gli anziani), spinta verso l'alto dall'invecchiamento della popolazione. A questo si aggiungono gli interessi sul debito accumulato, che crescono automaticamente all'aumentare del debito stesso. Il grafico elaborato da ING e Macrobond (visibile nella pagina 2 del report) mostra chiaramente come la spesa pubblica, rappresentata dalla curva arancione, abbia superato stabilmente le entrate (curva azzurra) e si proietti verso valori sempre più elevati fino al 2030 secondo le previsioni del CBO (Congressional Budget Office, l'ufficio che stima i conti pubblici USA). Questo crea un circolo vizioso: più debito genera più interessi, che generano ancora più debito, e il tutto si trasmette rapidamente ai costi di finanziamento perché il Tesoro sta emettendo sempre più titoli a breve scadenza, rendendosi più vulnerabile alle variazioni dei tassi della Fed.
Il simposio annuale di Jackson Hole (la riunione di banchieri centrali e accademici che si tiene ogni agosto nel Wyoming) sarà dominato dal discorso di Kevin Warsh, nuovo presidente della Federal Reserve. Warsh è noto per la sua avversione alla cosiddetta forward guidance, cioè la pratica di anticipare pubblicamente le future mosse sui tassi per orientare le aspettative dei mercati. Questa cautela comunicativa, per quanto comprensibile, rischia di aggiungere incertezza a un mercato obbligazionario già molto nervoso: meno indicazioni arrivano dalla Fed, più i trader devono navigare a vista, amplificando la volatilità dei rendimenti. Per Bessent questa è una complicazione in più, perché i mercati che faticano a capire dove andrà la politica monetaria tendono ad esigere rendimenti più alti sui titoli di Stato come compensazione per l'incertezza. Sul fronte positivo, l'inflazione core PCE (la misura dell'inflazione preferita dalla Fed, che esclude cibo ed energia) è attesa in uscita a un valore contenuto, e agosto è storicamente uno dei mesi con i dati di inflazione più bassi dell'anno: ING si aspetta quindi che i tassi rimangano invariati almeno fino all'estate 2027.
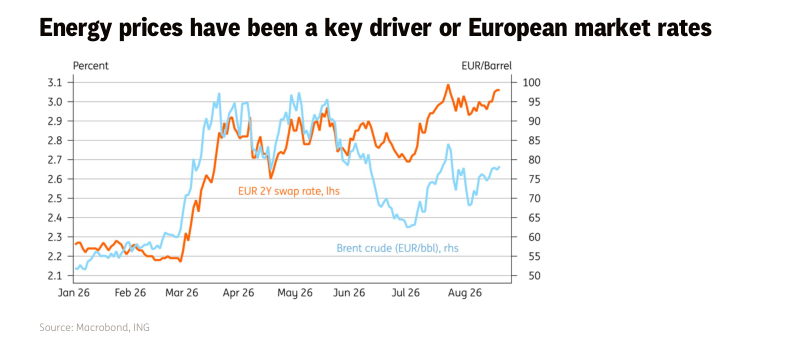
Mentre negli USA il principale catalizzatore della svolta restrittiva della Fed è stato il mercato del lavoro (dati sull'occupazione che nella primavera 2026 hanno sorpreso al rialzo), in Europa il protagonista è il prezzo dell'energia. Il petrolio è in risalita e il gas naturale europeo si sta avvicinando ai massimi dell'anno, spinto da un'estate calda e da livelli di stoccaggio (cioè le riserve accumulate nei depositi) più bassi del solito in vista dell'inverno. Questo scenario energetico spiega perché i mercati finanziari stiano prezzando con alta probabilità un nuovo rialzo dei tassi da parte della BCE (Banca Centrale Europea) a settembre, e perché i rendimenti dei bond europei siano così sensibili alle quotazioni dell'energia. Tuttavia ING è meno convinta che questo si traduca in un ciclo prolungato di rialzi: i dati sui salari negoziati in Europa mostrano una crescita di appena il 2,4% anno su anno, segnale che il mercato del lavoro europeo non sta generando quella spirale salari-prezzi che trasformerebbe uno shock energetico in inflazione strutturale.
Il tema di fondo che attraversa tutto il report è la sostenibilità del debito pubblico su entrambe le sponde dell'Atlantico. Le banche centrali si trovano in una posizione sempre più scomoda: da un lato hanno il mandato di controllare l'inflazione alzando i tassi, dall'altro tassi più alti aumentano il costo degli interessi sul debito pubblico, aggravando proprio il problema fiscale che vorrebbero risolvere. Il caso emblematico è il mini-budget britannico del 2022, quando una manovra fiscale avventata del governo Truss fece esplodere i rendimenti dei gilt (i titoli di Stato britannici) e la Banca d'Inghilterra fu costretta a intervenire comprando bond per stabilizzare il mercato. ING segnala che la BCE potrebbe un giorno trovarsi nella stessa situazione, con il suo strumento TPI (Transmission Protection Instrument, cioè un meccanismo di acquisto selettivo di bond per contenere le tensioni nei paesi più deboli dell'eurozona) come unica ancora. Il rischio più profondo è quello della cosiddetta dominanza fiscale: una situazione in cui le banche centrali iniziano ad adattare la politica monetaria non all'inflazione, ma alle esigenze del bilancio pubblico, perdendo di fatto la loro indipendenza.
I Treasury USA a lungo termine restano sotto pressione strutturale per via di deficit difficili da correggere politicamente, ma nel breve termine un'inflazione PCE contenuta e tassi Fed stabili fino al 2027 possono offrire una tregua ai rendimenti. In Europa, il rialzo atteso dei tassi BCE a settembre è guidato principalmente dai prezzi energetici, il che rende i bond governativi europei (in particolare quelli di Francia e Regno Unito) vulnerabili a nuove fiammate del gas o del petrolio nelle prossime settimane. Il discorso di Warsh a Jackson Hole è il catalizzatore a brevissimo termine da monitorare: se dovesse essere più reticente del previsto, i mercati obbligazionari potrebbero reagire con un aumento di volatilità e rendimenti più alti, peggiorando le condizioni di finanziamento per governi e imprese su entrambi i lati dell'Atlantico. In sintesi, chi detiene obbligazioni governative a lunga scadenza vive un momento di incertezza elevata, mentre chi guarda ai mercati energetici europei ha un indicatore utile per anticipare le prossime mosse della BCE.