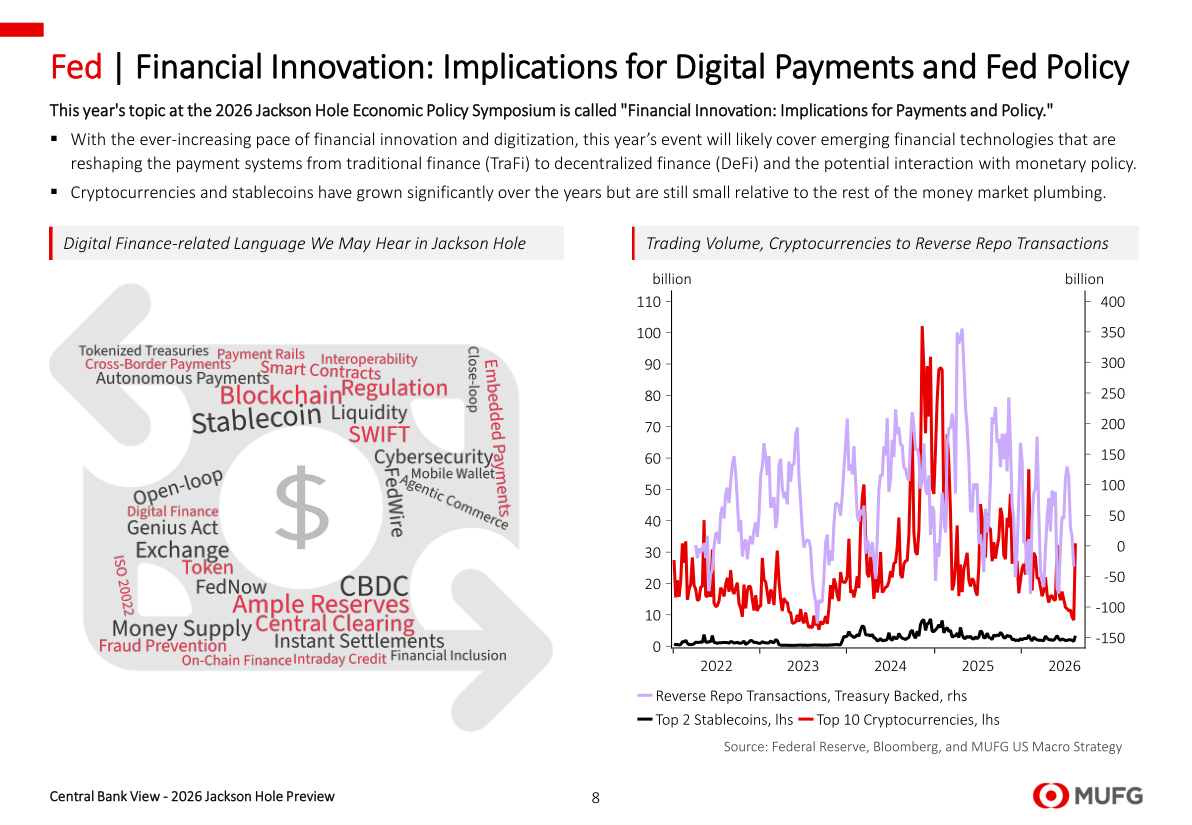
Il simposio di Jackson Hole è il convegno annuale organizzato dalla Federal Reserve di Kansas City, dove il presidente della Fed tradizionalmente lancia i messaggi più importanti di politica monetaria dell'anno. Quest'anno, per la prima volta, parlerà Kevin Warsh, il nuovo presidente della Fed che ha preso il posto di Jerome Powell, e i mercati attendono con ansia di capire quale sarà la sua filosofia di gestione dei tassi di interesse. Gli analisti di MUFG identificano tre scenari possibili: nel peggiore, Warsh parla solo di finanza digitale senza toccare l'economia reale, e i mercati si deludono; nello scenario intermedio, accenna alla situazione macroeconomica senza rivelare molto, e i mercati restano stabili; nel migliore, Warsh svela il suo framework completo di politica monetaria, e tutti i mercati reagirebbero positivamente con un rally (rialzo generalizzato dei prezzi). Il tema ufficiale del simposio 2026 è 'Financial Innovation: Implications for Payments and Policy', ovvero come le nuove tecnologie finanziarie, dalle criptovalute alle stablecoin (valute digitali ancorate a valute tradizionali), stanno cambiando il sistema dei pagamenti e cosa questo significa per la banca centrale. La sfida per Warsh è comunicare qualcosa di concreto su tassi e inflazione pur parlando di temi di lungo periodo come la finanza decentralizzata.
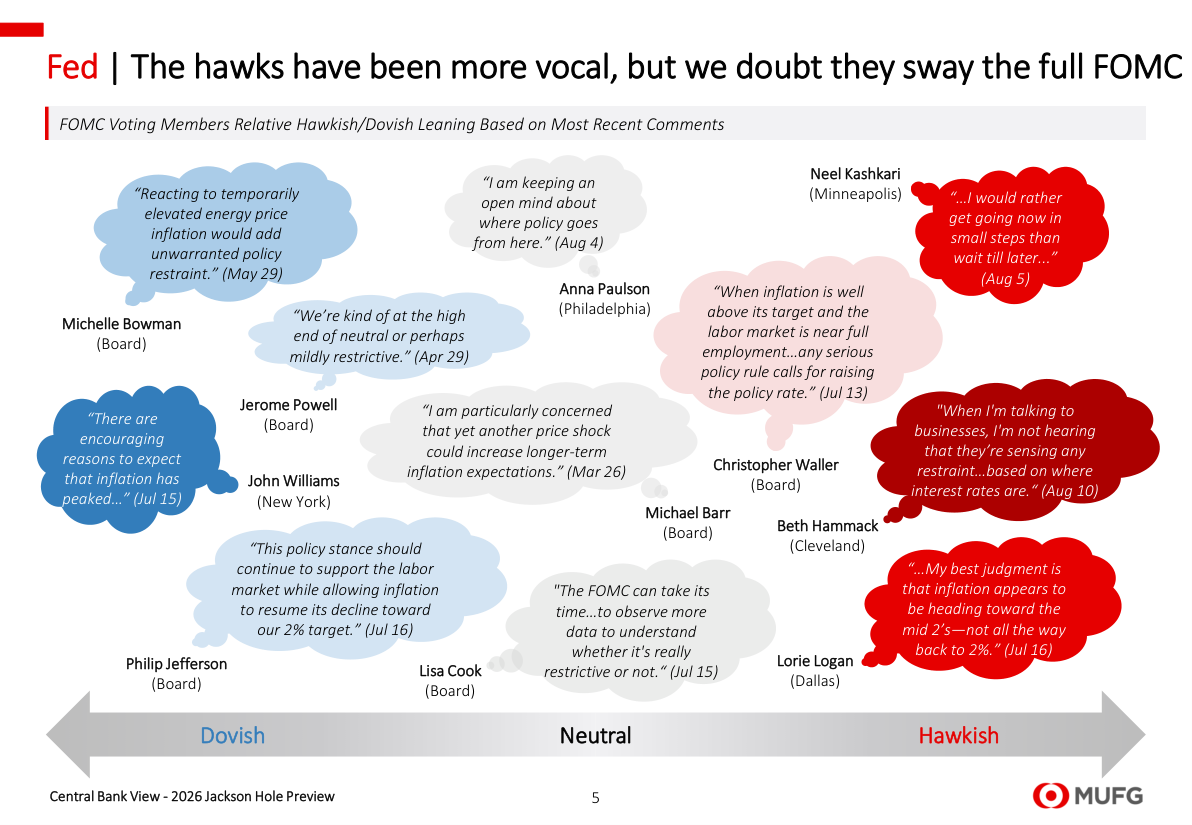
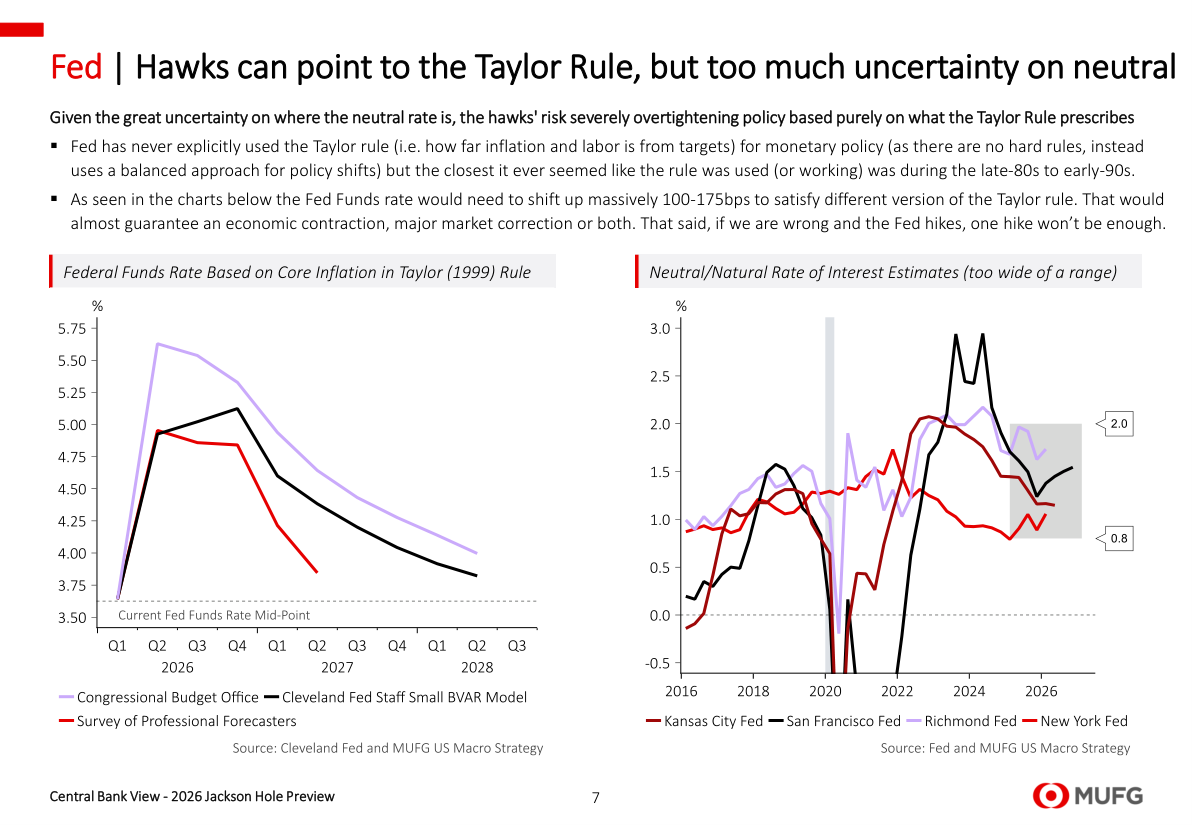
All'interno del Federal Open Market Committee (FOMC, il comitato della Fed che decide sui tassi), convivono posizioni molto diverse: i cosiddetti 'falchi' vogliono tassi più alti per combattere l'inflazione, mentre le 'colombe' preferiscono aspettare e non rischiare di frenare troppo l'economia. Tra i falchi spiccano Neel Kashkari di Minneapolis, che ha dichiarato di preferire muoversi subito con piccoli rialzi piuttosto che aspettare, e Christopher Waller, che non percepisce segnali di rallentamento reale dalle imprese con cui dialoga. Sul fronte opposto, Philip Jefferson e Michelle Bowman sembrano più cauti, con Bowman che ritiene l'inflazione probabilmente già al picco. Secondo MUFG, i falchi sono stati più rumorosi nei media, ma questo non significa che abbiano convinto la maggioranza del FOMC: il fatto che i mercati stiano prezzando (ovvero anticipando nei prezzi) una probabilità di rialzo a settembre di circa il 40-44% mostra che l'opinione prevalente è ancora di una pausa. Il report sottolinea che, se la Fed dovesse alzare i tassi solo per seguire la cosiddetta Taylor Rule (una formula matematica che indica quale dovrebbe essere il tasso di riferimento in base a inflazione e disoccupazione), si rischierebbe di provocare una recessione, poiché quella regola prescrive un rialzo di 100-175 punti base (un punto base equivale a 0,01%, quindi si parlerebbe di alzare i tassi di 1 fino a 1,75 punti percentuali in più).
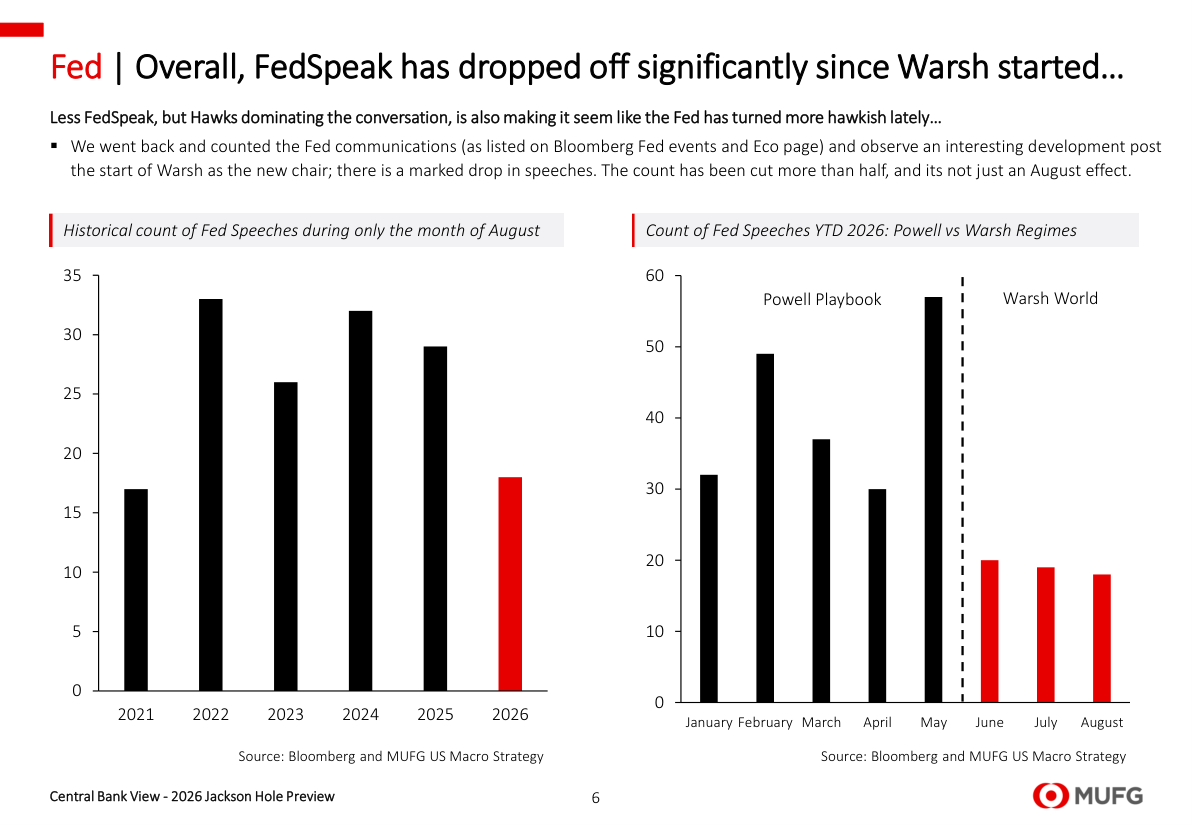
Un dato sorprendente emerge dall'analisi di MUFG: da quando Warsh ha preso la guida della Fed, il numero di discorsi pubblici dei funzionari della banca centrale è crollato di oltre la metà rispetto all'era Powell. Ad agosto 2026, si contano circa 18 discorsi totali, contro i 26-33 degli agosto precedenti e i picchi di quasi 55-60 interventi mensili registrati a maggio sotto Powell. Questo silenzio comunicativo crea un paradosso: siccome a parlare di più sono stati i falchi, il mercato ha l'impressione che la Fed sia diventata più aggressiva sul fronte dei tassi, ma in realtà questa percezione potrebbe essere distorta dalla mancanza di voci più moderate. In finanza si chiama 'selezione del messaggio': quando parlano solo certi tipi di operatori, il segnale complessivo risulta sbilanciato. Jackson Hole diventa quindi ancora più cruciale perché rappresenta l'occasione per Warsh di correggere questa narrativa e fornire una visione equilibrata al mercato.
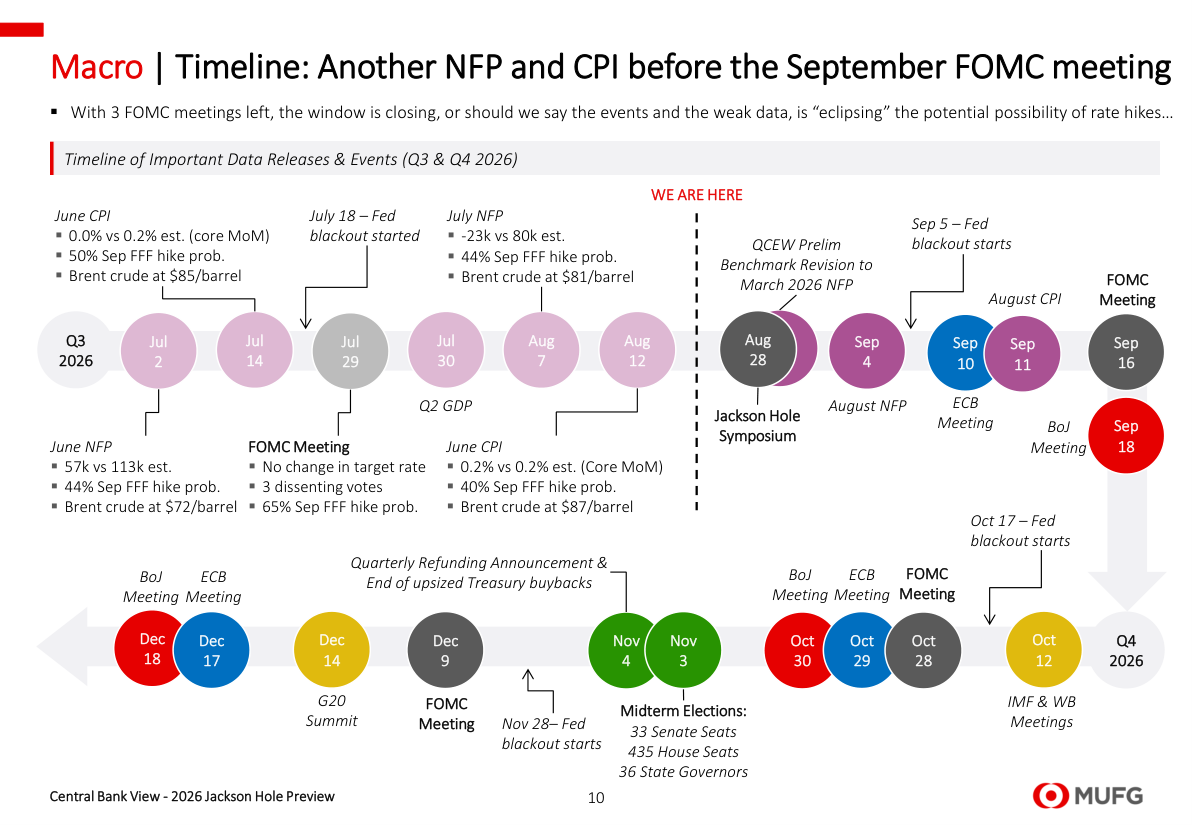
I dati economici americani delle ultime settimane dipingono un quadro di fragilità crescente. Il rapporto sui posti di lavoro di luglio (NFP, Nonfarm Payrolls, ovvero la variazione mensile dei lavoratori nel settore non agricolo) ha registrato un calo di 23.000 unità contro le 80.000 attese dagli analisti: un dato negativissimo che segnala un mercato del lavoro in netto raffreddamento. La media a tre mesi dei nuovi posti creati è scesa a sole 20.000 unità, dopo aver toccato un picco di circa 140.000 a maggio. Anche i consumi al dettaglio (retail sales) mostrano un pronunciato rallentamento a luglio, nonostante ci si aspettasse un boost dalle celebrazioni del 250esimo anniversario dell'Indipendenza americana e dalla Coppa del Mondo. Le probabilità implicite nei mercati dei futures (contratti finanziari che scommettono sui tassi futuri) di un rialzo a settembre sono scivolate al 40-44%, in calo rispetto al 65% registrato dopo la riunione FOMC di luglio. Con tre riunioni FOMC rimaste nel 2026 (settembre, ottobre, dicembre), la finestra temporale per eventuali rialzi si sta chiudendo rapidamente, e i dati sembrano non lasciare molto spazio di manovra ai falchi.
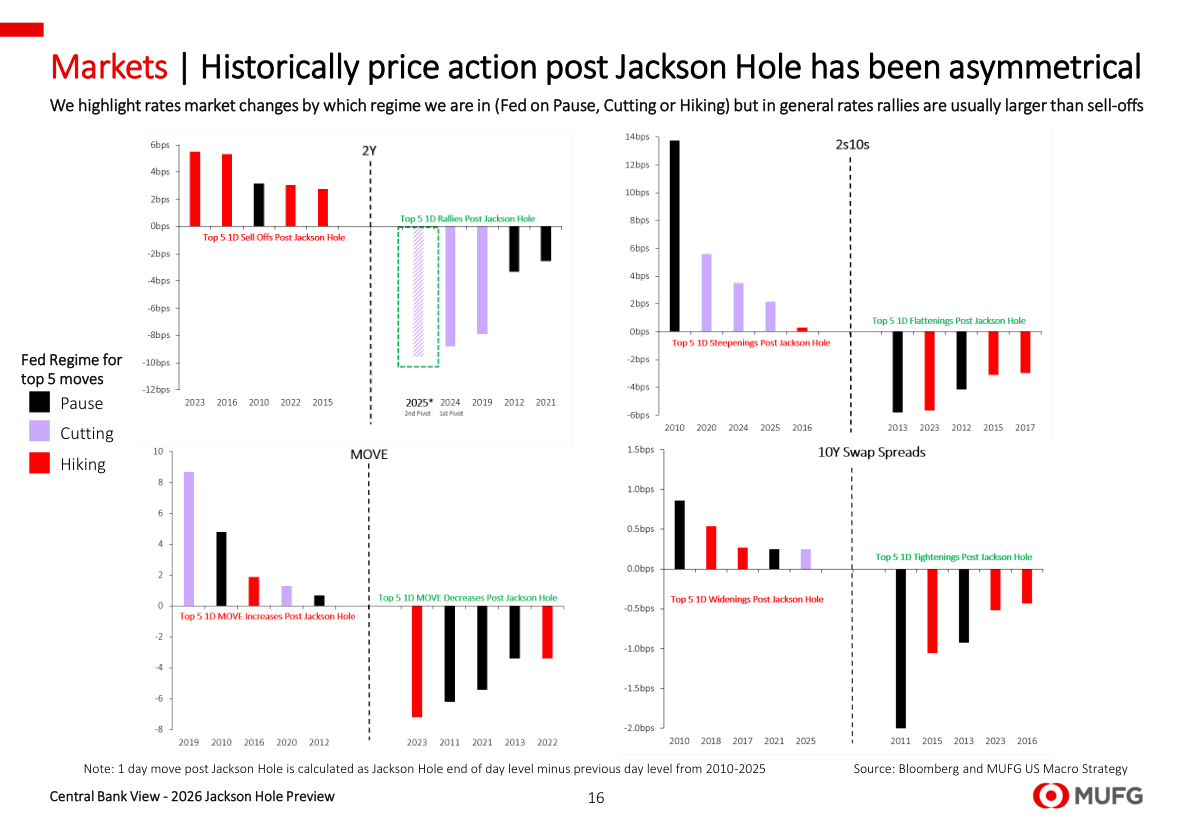
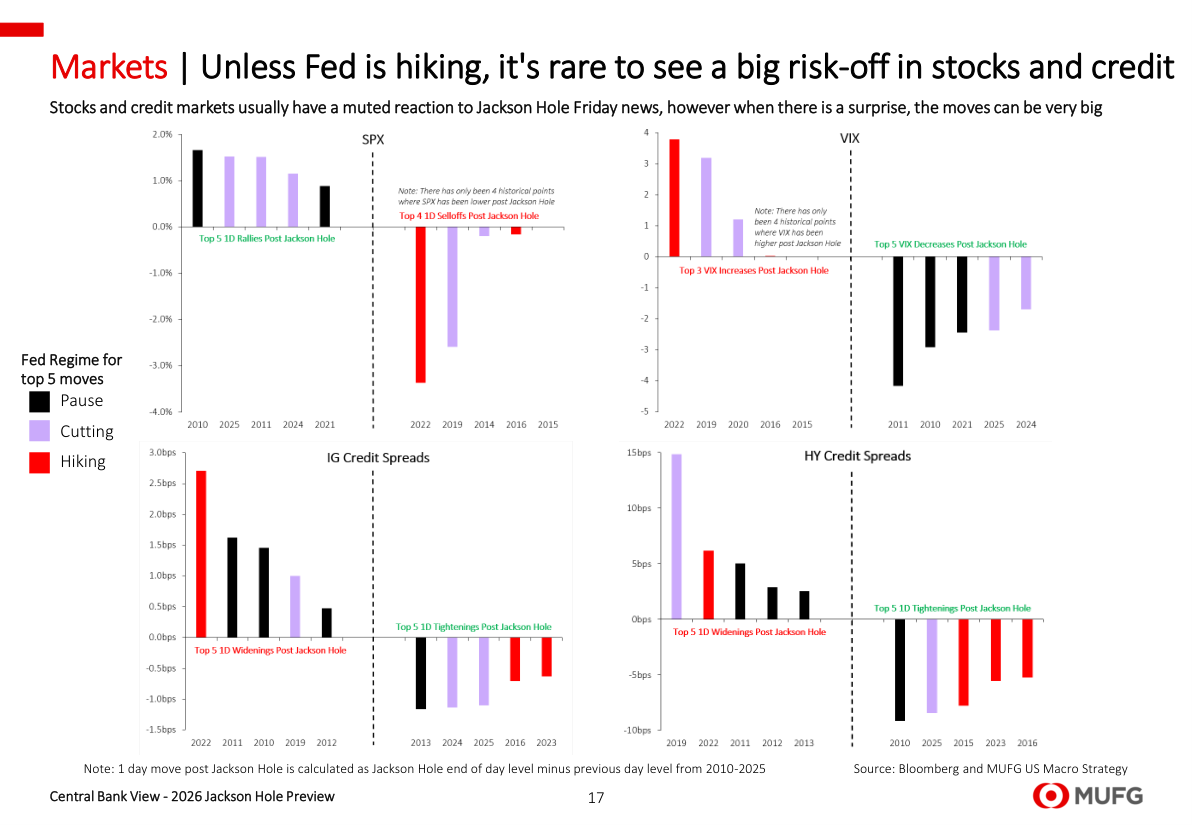
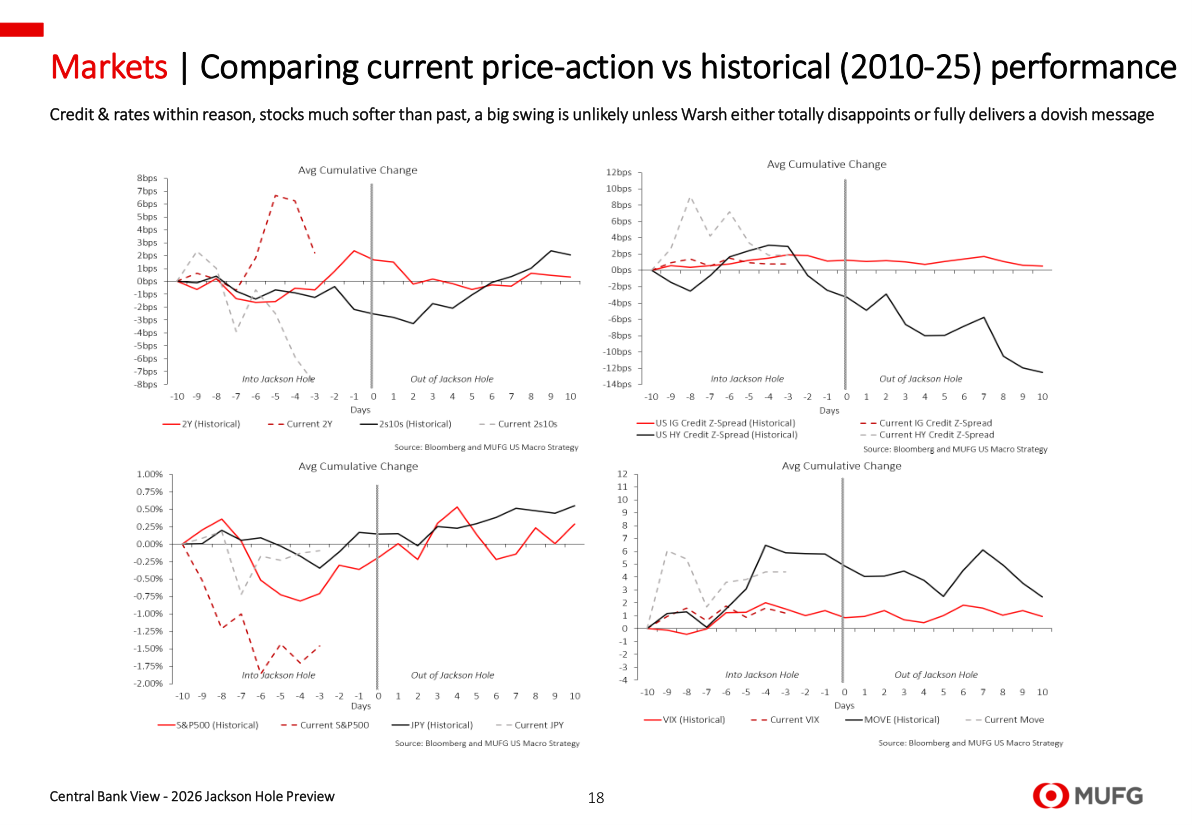
L'analisi storica di MUFG su tutti i Jackson Hole dal 2010 al 2025 rivela una struttura asimmetrica molto interessante: i rally post-evento (i rialzi di prezzo nei mercati obbligazionari) tendono a essere più grandi dei sell-off (i ribassi). In pratica, quando la Fed manda un segnale accomodante, i mercati salgono forte; quando manda un segnale restrittivo, scendono ma meno. Per i titoli di stato americani a 2 anni, i peggiori sell-off post-Jackson Hole degli ultimi anni hanno mosso i tassi di circa 3-6 punti base verso l'alto, mentre i migliori rally li hanno fatti scendere fino a 8-12 punti base. Per le azioni (S&P 500, il principale indice azionario americano), i ribassi post-evento hanno toccato al massimo il 3-3,5% solo durante fasi di rialzo dei tassi (come il 2022), mentre i rally possono arrivare fino a 1,5-2%. Questo significa che il rischio al ribasso per chi ha posizioni in azioni o obbligazioni è storicamente contenuto, a meno che la Fed non stia alzando i tassi in modo aggressivo, scenario che MUFG considera molto improbabile nel contesto attuale.
Il calendario dei prossimi eventi è denso e ogni dato potrebbe cambiare lo scenario in modo significativo. Dopo Jackson Hole (28 agosto), arriveranno l'NFP di agosto (4 settembre), il CPI di agosto (11 settembre, ovvero l'inflazione misurata sull'indice dei prezzi al consumo) e poi la riunione del FOMC il 16-18 settembre. In parallelo, la Fed entrerà in blackout il 5 settembre, ovvero nessun funzionario potrà fare dichiarazioni pubbliche fino alla riunione, togliendo ai mercati un'ulteriore fonte di segnali. MUFG ritiene che il quadro complessivo, con lavoro in rallentamento, consumi deboli e inflazione core sostanzialmente in linea con le attese, stia progressivamente rendendo impossibile un rialzo a settembre. L'elemento di incertezza rimane il discorso di Warsh: se il nuovo presidente della Fed saprà comunicare una visione chiara e bilanciata, i mercati potranno finalmente prezzare con più precisione il percorso futuro dei tassi.
I mercati obbligazionari americani (titoli di stato, detti Treasury) sono il centro dell'attenzione: con dati di lavoro e consumi in deterioramento, i tassi a breve termine hanno già cominciato a scendere, prezzando una Fed sempre più ferma o addirittura vicina ai tagli. Se Warsh a Jackson Hole conferma questa traiettoria o offre chiarezza sul framework futuro, i tassi potrebbero continuare a scendere e le obbligazioni a salire di valore (tassi e prezzi obbligazionari si muovono in direzioni opposte). Per le azioni, la storia suggerisce che in assenza di sorprese hawkish (rialzi aggressivi) il mercato azionario tende a reggere bene dopo Jackson Hole, con potenziale di rally a fine mese. Il dollaro americano potrebbe indebolirsi leggermente se Warsh segnala che i rialzi non sono all'ordine del giorno, rendendo meno attraenti i rendimenti americani per gli investitori esteri. Da monitorare nelle prossime settimane: il dato sull'occupazione di agosto il 4 settembre e il CPI di agosto il 10 settembre, che saranno i due ultimi segnali cruciali prima della riunione Fed del 16-18 settembre.