A sei mesi dall'inizio della guerra con l'Iran, l'economia europea ha retto molto meglio del previsto: l'inflazione non è esplosa come nel 2022 dopo l'invasione dell'Ucraina, e i mercati potrebbero aver esagerato nel prezzare ulteriori rialzi dei tassi. L'analista di ING James Smith sostiene che la BCE potrebbe alzare i tassi a settembre, ma ulteriori strette sarebbero eccessive e nel Regno Unito si potrebbe presto iniziare a parlare di tagli.
Analisi Approfondita
Il quadro generale: un'Europa più resistente del previsto
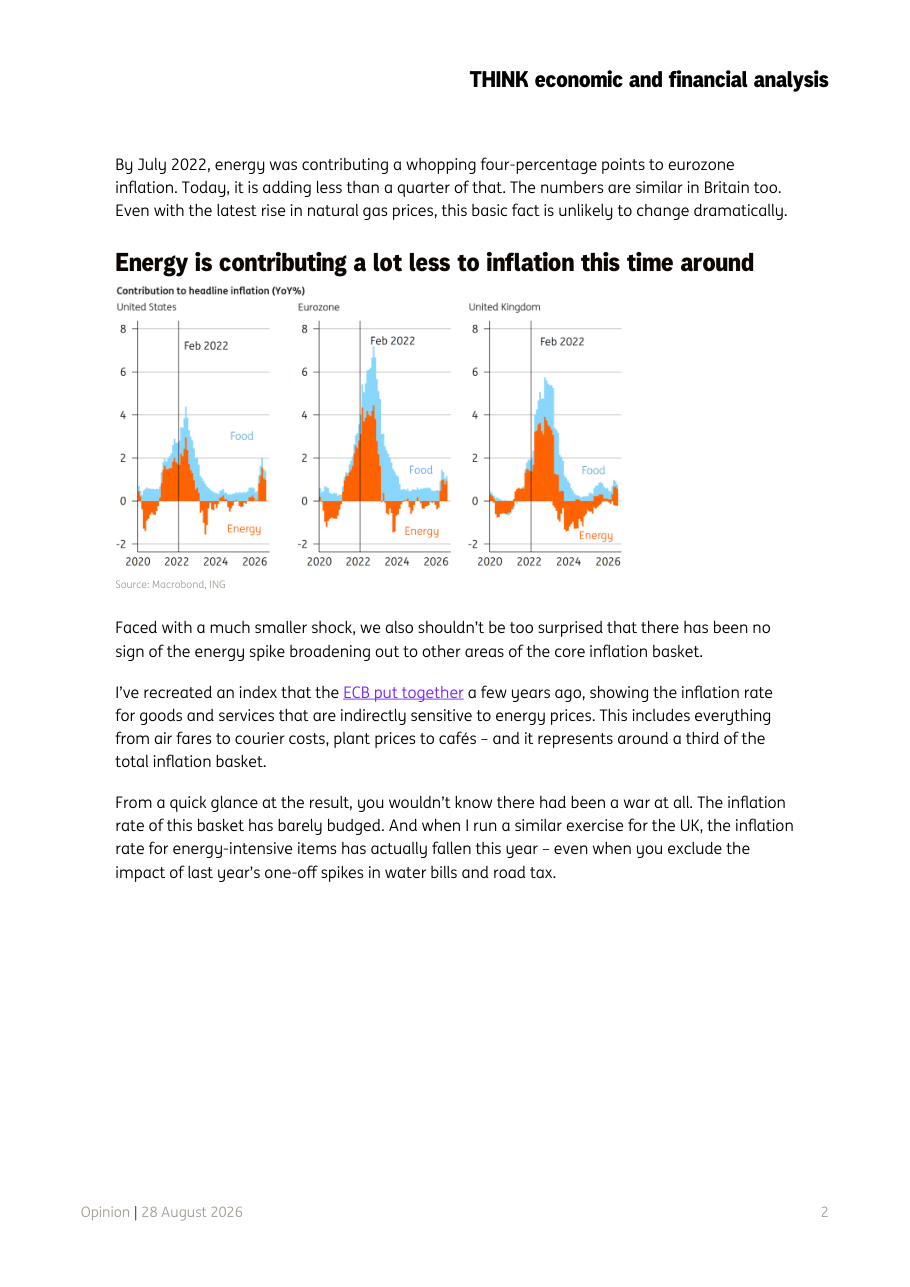
Sei mesi dopo l'inizio del conflitto con l'Iran, i timori di una nuova stagflazione (cioè la combinazione letale di crescita zero e inflazione alta) si sono rivelati eccessivi. Il punto di partenza è cruciale: nel luglio 2022, l'energia da sola contribuiva per quattro punti percentuali all'inflazione dell'eurozona, mentre oggi contribuisce per meno di un quarto di quella cifra. Questo confronto spiega perché lo shock attuale è molto meno devastante di quello seguito all'invasione dell'Ucraina. La crescita economica ha tenuto, e l'inflazione non ha preso il volo come molti temevano, un risultato che ha sorpreso positivamente anche gli analisti più pessimisti. A questo si aggiunge un fattore inaspettato: la chiusura dello Stretto di Hormuz, la via marittima strategica del Golfo Persico attraverso cui passa gran parte del petrolio mondiale, ha danneggiato i concorrenti asiatici più dell'Europa, consentendo ai produttori europei di acquisire nuovi ordini. Non è detto che questo vantaggio duri, ma per ora ha sostenuto l'attività economica.
L'inflazione: i numeri che tranquillizzano
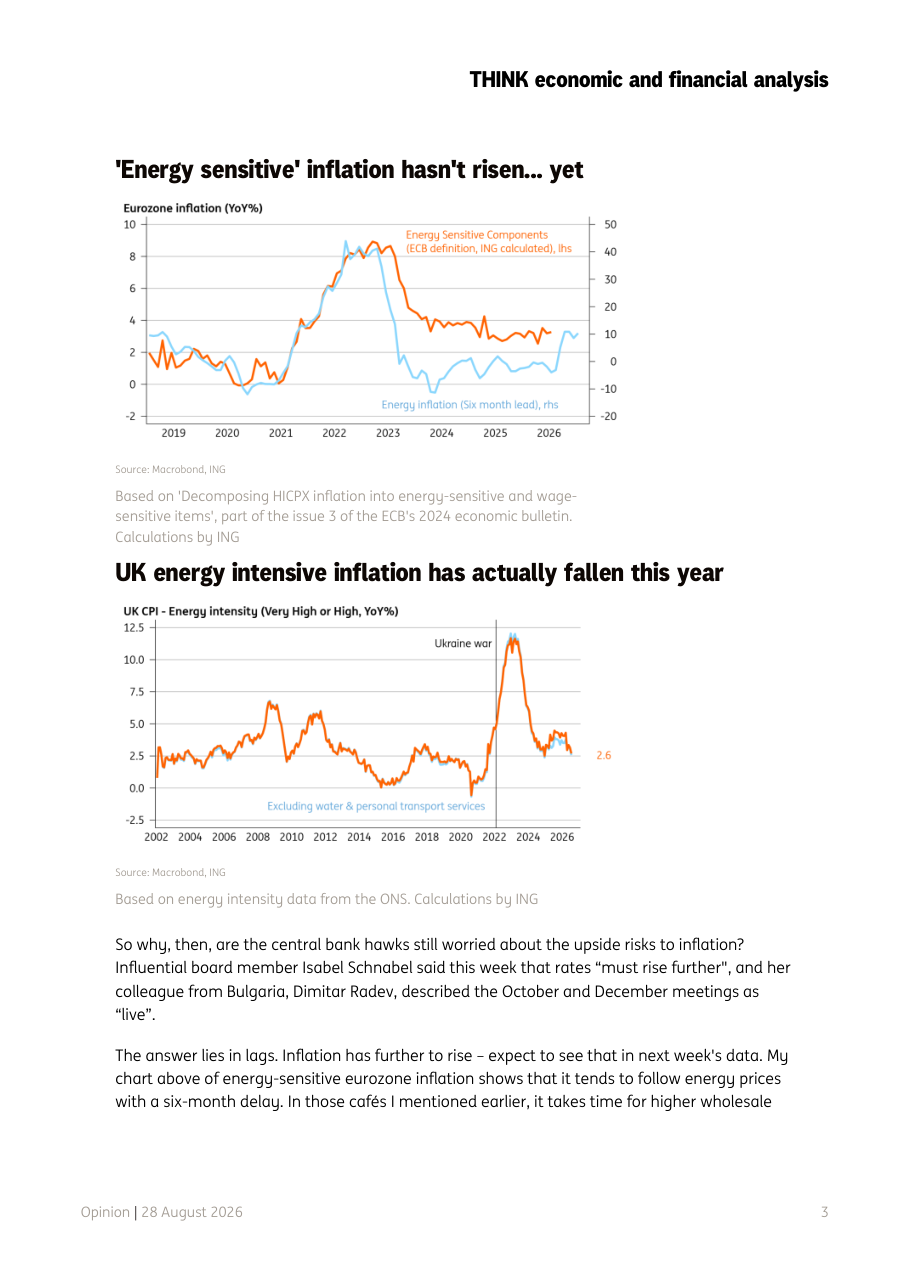
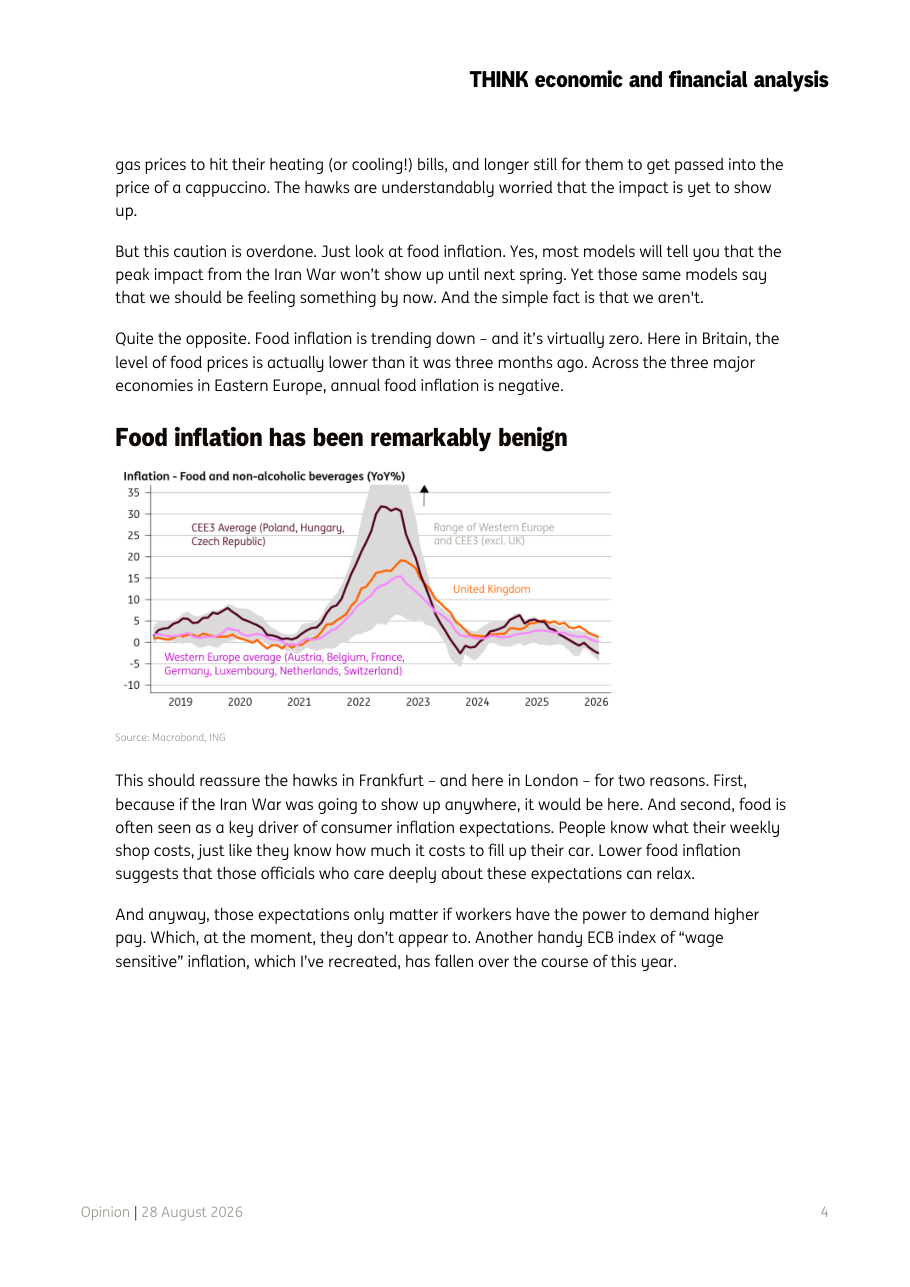
Uno degli aspetti più rassicuranti emersi dall'analisi è che l'impennata energetica non si è propagata al resto dei prezzi. L'autore ha ricostruito un indice della BCE che misura l'inflazione per beni e servizi indirettamente sensibili ai prezzi dell'energia, come i biglietti aerei, i corrieri, i ristoranti e i caffè: questo paniere rappresenta circa un terzo del totale dell'inflazione e non ha quasi registrato variazioni. Nel Regno Unito, l'inflazione per i prodotti ad alta intensità energetica è addirittura scesa nel corso dell'anno, fermandosi intorno al 2,6% su base annua. Ancora più sorprendente è il dato sull'inflazione alimentare: è praticamente a zero, i prezzi dei cibi nel Regno Unito sono inferiori a quelli di tre mesi fa, e nei tre principali Paesi dell'Europa orientale (Polonia, Ungheria, Repubblica Ceca) l'inflazione alimentare su base annua è negativa. Questo conta molto perché il costo del cibo è ciò che le persone percepiscono più direttamente nella vita quotidiana, ed è un termometro delle aspettative di inflazione future.
I rischi da tenere d'occhio: il ruolo dei ritardi e dei salari
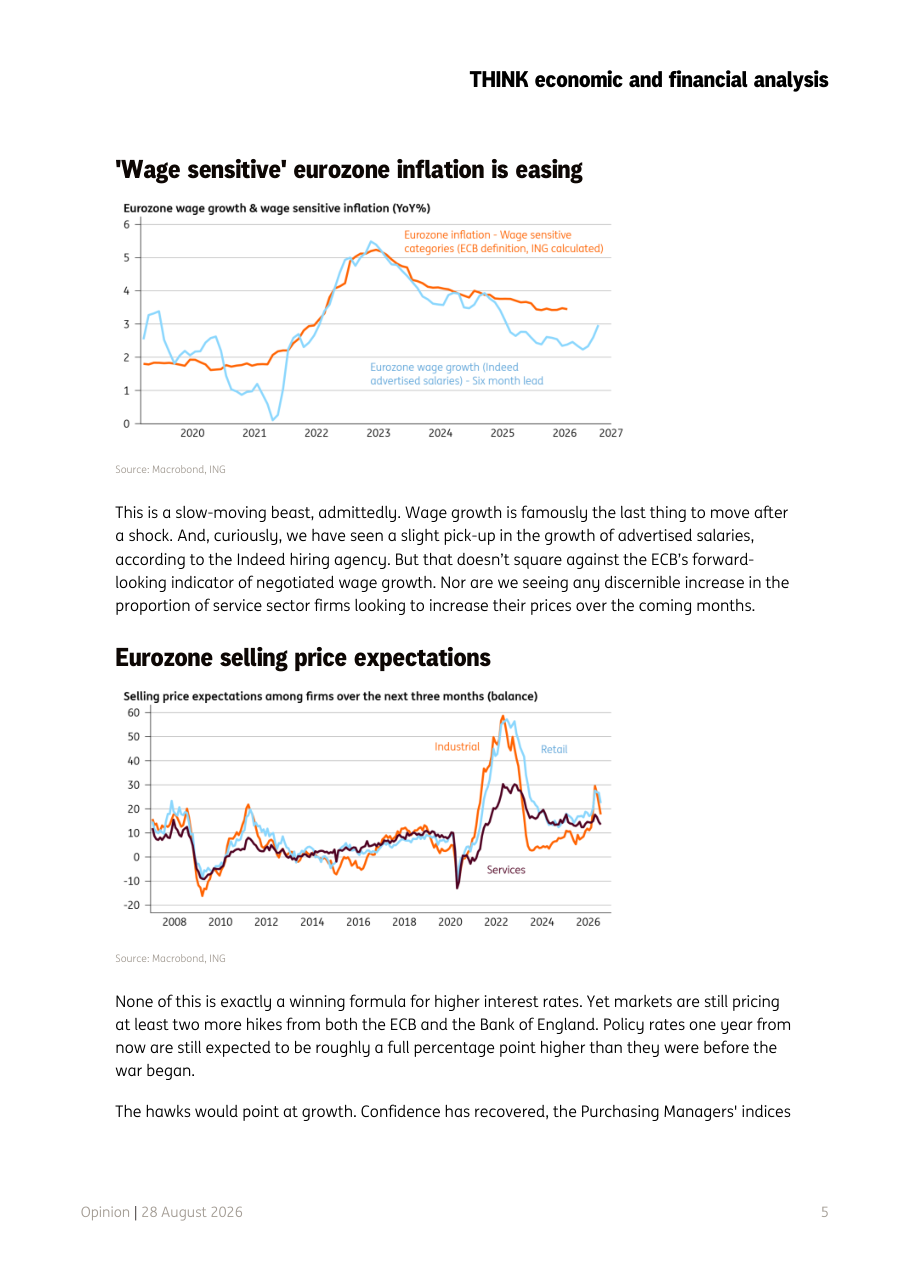
I membri più prudenti delle banche centrali, i cosiddetti 'falchi' (ovvero chi preferisce tassi alti per tenere l'inflazione sotto controllo), citano un argomento tecnico ma importante: i ritardi. L'inflazione legata all'energia tende a manifestarsi sui prezzi al consumo con un ritardo di circa sei mesi, quindi gli effetti del conflitto potrebbero non essersi ancora visti pienamente. Un bar, ad esempio, impiega tempo prima che l'aumento del gas si traduca in un cappuccino più caro. Tuttavia, l'autore osserva che se l'impatto della guerra si fosse dovuto sentire, avrebbe dovuto già emergere nell'inflazione alimentare, cosa che non è avvenuta. Sul fronte salariale, un altro indice della BCE che misura l'inflazione nelle categorie di beni e servizi sensibili ai salari (come i servizi alla persona) è in calo nel 2026, il che suggerisce che i lavoratori non hanno ancora il potere contrattuale per strappare aumenti significativi che potrebbero alimentare una spirale prezzi-salari. Anche le aspettative di aumento dei prezzi di vendita tra le imprese europee non mostrano segnali preoccupanti.
Cosa aspettarsi dalle banche centrali
I mercati finanziari stanno attualmente prezzando (cioè anticipando nelle quotazioni) almeno due ulteriori rialzi dei tassi da parte sia della BCE che della Banca d'Inghilterra, con tassi di interesse attesi un punto percentuale più alti rispetto a prima della guerra. L'autore ritiene questa aspettativa eccessiva. Un rialzo della BCE a settembre sarebbe giustificato, soprattutto alla luce dei recenti aumenti dei prezzi del gas naturale. Ma andare oltre significherebbe portare la politica monetaria in territorio 'restrittivo' (cioè frenare l'economia deliberatamente) senza una ragione convincente. Per il Regno Unito, Smith prevede addirittura che si inizierà presto a discutere del primo taglio dei tassi. Gli eventi da monitorare nella settimana successiva alla pubblicazione del report includono il dato sull'inflazione in agosto per l'eurozona e il rapporto sul mercato del lavoro negli Stati Uniti, entrambi determinanti per le decisioni delle banche centrali.
Implicazioni per i Mercati
Il report di ING mette in discussione le aspettative di mercato che prevedono almeno due ulteriori rialzi dei tassi da parte di BCE e Banca d'Inghilterra: se l'inflazione rimane contenuta come suggeriscono i dati, quei rialzi potrebbero non arrivare, il che sarebbe positivo per le obbligazioni governative europee (i cui prezzi salgono quando i tassi scendono o non salgono come previsto). L'euro e la sterlina potrebbero subire pressioni al ribasso se il mercato rivalutasse al ribasso le aspettative sui tassi. Da monitorare con attenzione i dati sull'inflazione di agosto in eurozona e il rapporto sul lavoro americano di venerdì 4 settembre: un dato core inflazione sorprendente al rialzo potrebbe rimettere in gioco i rialzi, mentre dati deboli consoliderebbero la narrativa di un picco dei tassi già raggiunto o vicino.
Grafici del Report
Energy is contributing a lot less to inflation this time around
Cosa mostra: Il grafico a barre mostra il contributo di energia (in arancione) e cibo (in azzurro) all'inflazione headline (complessiva, anno su anno) per Stati Uniti, Eurozona e Regno Unito, dal 2020 al 2026. Il picco è chiaramente visibile intorno a febbraio 2022, quando l'energia spingeva l'inflazione fino a 6-8 punti percentuali in tutte e tre le aree. Nel 2026, la barra arancione è quasi piatta o leggermente negativa, con contributi energetici che in Eurozona e UK si attestano ben sotto il punto percentuale.
Implicazione: Questo grafico è la prova visiva più immediata che la situazione attuale è molto diversa dal 2022. Quando l'energia smette di spingere l'inflazione, il lavoro delle banche centrali diventa più facile e le pressioni per alzare i tassi si riducono. Chi investe in obbligazioni governative europee dovrebbe notare che il contesto è meno favorevole a ulteriori rialzi dei tassi di quanto il mercato stia scontando.
'Energy sensitive' inflation hasn't risen... yet
Cosa mostra: Il grafico mostra due serie sull'asse dell'inflazione dell'eurozona dal 2019 al 2026: la linea arancione rappresenta le componenti sensibili all'energia secondo la definizione BCE (scala sinistra, da circa -2% a 10%), mentre la linea azzurra mostra l'inflazione energetica con un anticipo di sei mesi (scala destra, da circa -20 a +50). Il picco della linea arancione si trova intorno al 2022-2023, mentre nel 2026 si è abbassata verso valori intorno al 2-3%, nonostante la linea azzurra suggerisca pressioni in arrivo.
Implicazione: Il grafico mostra che l'inflazione nei settori collegati all'energia tende a seguire i prezzi energetici con circa sei mesi di ritardo, e questo è l'argomento principale dei falchi della BCE. Tuttavia, la mancata reazione dell'indice nel 2026, nonostante i prezzi del gas siano saliti, è un segnale che il mercato sta resistendo meglio del solito e che i timori di un secondo round inflazionistico potrebbero essere eccessivi.
UK energy intensive inflation has actually fallen this year
Cosa mostra: Il grafico a linea singola in arancione mostra il CPI (indice dei prezzi al consumo) britannico per le categorie ad alta intensità energetica, dal 2002 al 2026, su base annua. Si vede chiaramente un picco enorme intorno al 2022-2023 (oltre il 12%) in corrispondenza della guerra in Ucraina, seguito da un rapido rientro. Nel 2026, la linea si posiziona intorno al 2,6%, in calo rispetto agli anni precedenti, con la nota che il dato esclude acqua e trasporti personali.
Implicazione: Il fatto che l'inflazione per i prodotti ad alta intensità energetica nel Regno Unito sia scesa a 2,6% e continui a calare, nonostante la guerra in Iran, è un argomento forte contro ulteriori rialzi dei tassi da parte della Banca d'Inghilterra. Per chi monitora le aspettative sui tassi britannici, questo grafico suggerisce che il mercato potrebbe dover rivedere al ribasso le sue attese.
Food inflation has been remarkably benign
Cosa mostra: Il grafico a linee multiple mostra l'inflazione di cibo e bevande analcoliche (anno su anno, in percentuale) per diverse aree europee dal 2019 al 2026. La linea scura (media CEE3, cioè Polonia, Ungheria e Repubblica Ceca) ha toccato picchi oltre il 30% nel 2022-2023, mentre la linea arancione del Regno Unito ha raggiunto circa il 18-19%. Nel 2026, tutte le linee convergono verso zero o territori negativi, con la media dell'Europa occidentale (Austria, Belgio, Francia, Germania, Lussemburgo, Paesi Bassi, Svizzera) già in territorio negativo intorno a -5%.
Implicazione: Un'inflazione alimentare praticamente a zero, o addirittura negativa in Europa orientale, è la prova più concreta che la guerra in Iran non sta alimentando una nuova ondata di prezzi. Il cibo è un indicatore particolarmente importante perché influenza direttamente le aspettative di inflazione dei consumatori: se la gente vede i prezzi al supermercato stabili o in calo, non si aspetterà aumenti salariali aggressivi, il che riduce il rischio di una spirale prezzi-salari.
'Wage sensitive' eurozone inflation is easing
Cosa mostra: Il grafico mostra due serie temporali dal 2020 al 2027: la linea arancione rappresenta l'inflazione nelle categorie sensibili ai salari nell'eurozona (definizione BCE, scala sinistra fino a 6%), mentre la linea azzurra mostra la crescita dei salari advertised su Indeed con un anticipo di sei mesi (scala sinistra, da 0 a 6%). La linea arancione ha raggiunto un picco di circa 5,5% intorno al 2023 ed è ora in discesa verso il 3%, mentre la linea azzurra (salari Indeed) mostra un leggero rimbalzo verso 2-2,5% nel 2026-2027.
Implicazione: Il calo dell'inflazione nelle categorie sensibili ai salari conferma che i lavoratori europei non stanno ancora esercitando una pressione significativa sui prezzi attraverso richieste salariali. Il piccolo rimbalzo dei salari advertised su Indeed è un elemento da monitorare, ma non è ancora sufficiente per giustificare ulteriori rialzi aggressivi dei tassi. Per chi investe nei mercati del reddito fisso europeo, questo grafico indica che le aspettative di tassi più alti potrebbero essere ridimensionate.
Eurozone selling price expectations
Cosa mostra: Il grafico a linee multiple mostra le aspettative di aumento dei prezzi di vendita tra le imprese dell'eurozona nei prossimi tre mesi (espresse come saldo tra ottimisti e pessimisti) dal 2008 al 2026, divise per settore: industriale (azzurro), retail (viola scuro) e servizi (arancione). Il picco per tutti i settori si trova intorno al 2021-2022, con valori oltre 50 per il settore industriale e retail. Nel 2026, i livelli si sono normalizzati: il settore industriale e retail oscillano intorno a 10-20, mentre i servizi sono tornati vicino a 10-15.
Implicazione: Le imprese europee non si aspettano di dover alzare significativamente i prezzi nei prossimi mesi, il che è un segnale che la pressione inflazionistica sta rientrando in modo organico, senza bisogno di ulteriori interventi drastici delle banche centrali. Per chi tiene d'occhio le decisioni della BCE, questo dato indebolisce l'argomento dei falchi e suggerisce che un solo rialzo a settembre potrebbe essere sufficiente.