Scott Bessent, Segretario al Tesoro americano, ha dichiarato pubblicamente di voler impedire che i rendimenti dei Treasury a lungo termine (cioè il tasso di interesse che il governo USA paga su chi gli presta soldi per 10 o 30 anni) continuino a salire. Ha addirittura segnalato la disponibilità a intervenire direttamente sul mercato, anche sostenendo le manovre valutarie di altri paesi per ridurre la pressione di vendita sui titoli di Stato USA. La domanda chiave che si pone il report è semplice ma fondamentale: questi rendimenti alti sono un problema di mercato, cioè poca liquidità e difficoltà tecniche nelle compravendite, oppure riflettono dati economici reali come inflazione persistente, forte domanda di investimenti e debito pubblico in espansione? La risposta a questa domanda cambia completamente la soluzione da adottare. Se il problema è solo tecnico, un intervento o una nuova tornata di QE (acquisto massiccio di titoli da parte della banca centrale per abbassarne i rendimenti) potrebbe funzionare. Ma se i rendimenti sono alti perché l'economia lo richiede davvero, lo stesso intervento rischierebbe di fare più danni che benefici, spingendo l'inflazione ancora più in alto.
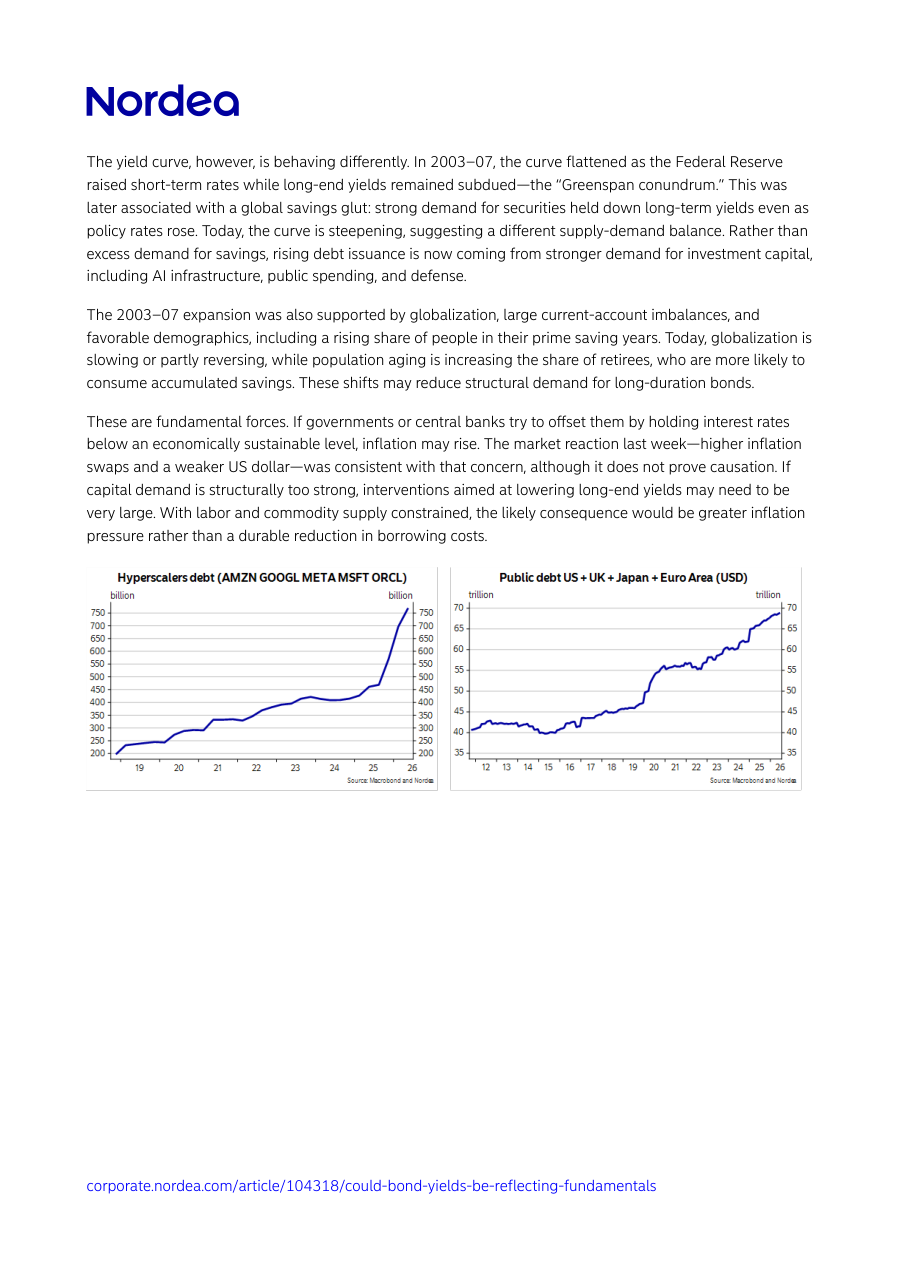
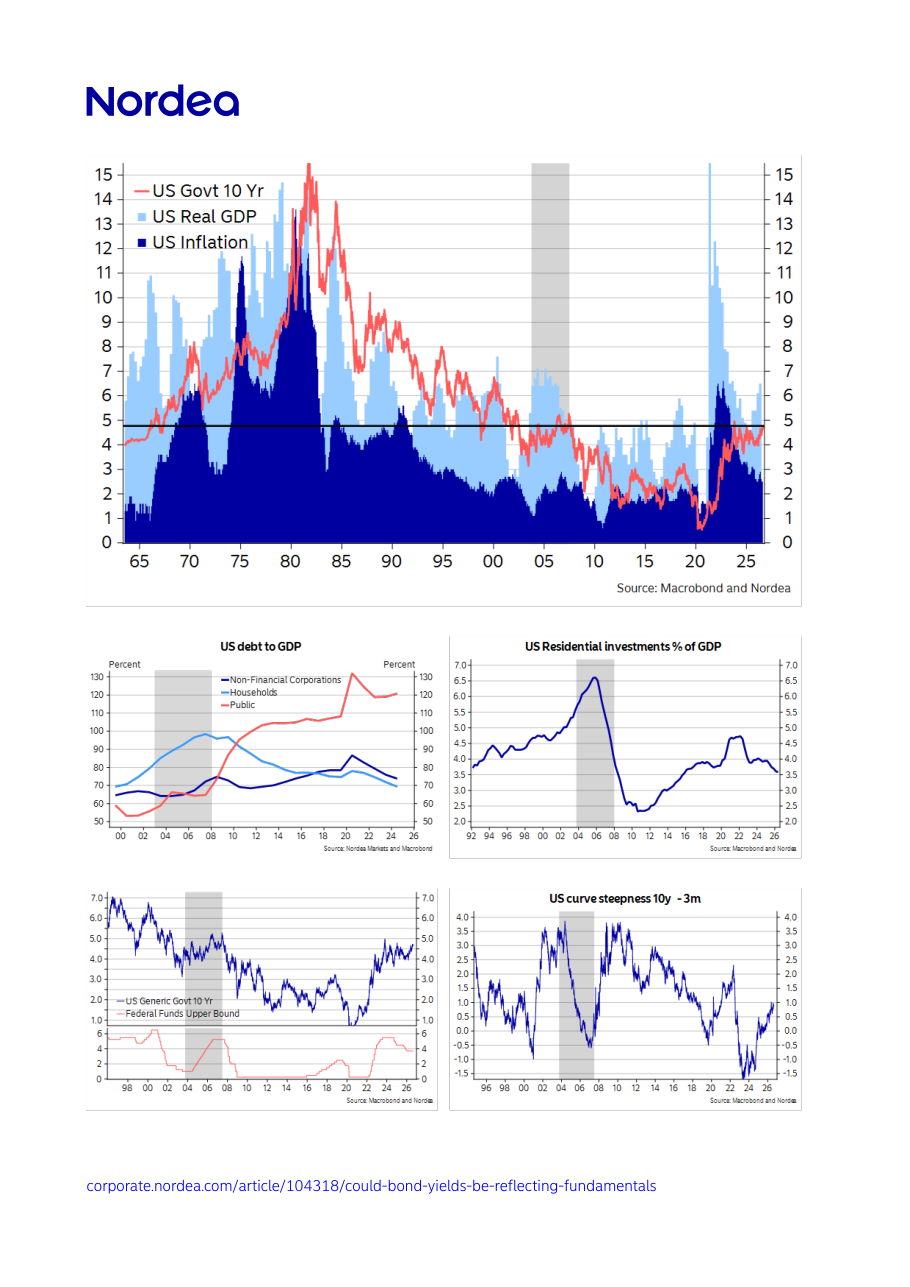
Per capire se i rendimenti attuali siano davvero anomali, Nordea propone un confronto storico illuminante: l'ultima volta che i rendimenti dei Treasury a lungo termine erano a livelli simili a quelli odierni, vicini al 5%, fu proprio tra il 2003 e il 2007, un periodo di crescita economica robusta. Con un PIL nominale (cioè la crescita economica misurata in termini di valore corrente, senza correggere per l'inflazione) intorno al 6,5%, un tasso al 5% non è necessariamente restrittivo: è semplicemente in linea con la realtà. Anche in quel periodo c'era un boom degli investimenti, trainato dall'edilizia residenziale americana (che passò dal 5% al 6,5% del PIL) e dai mercati emergenti. Oggi il motore è diverso ma potente: si stima che gli investimenti legati all'intelligenza artificiale possano crescere fino a circa il 3% del PIL in tempi rapidi, generando una domanda di capitali molto forte. Una differenza importante rispetto al 2003-2007 è che allora si accumulò un enorme debito delle famiglie, seguito da un doloroso processo di riduzione dei debiti che portò alla crisi finanziaria. Oggi quel rischio sembra meno presente sul fronte delle famiglie, ma il debito pubblico è cresciuto enormemente.
Un elemento tecnico ma molto rilevante è il comportamento della curva dei rendimenti, cioè la differenza tra i tassi a breve termine (es. 3 mesi) e quelli a lungo termine (es. 10 anni). Nel ciclo 2003-2007, la curva si appiattì: la Fed alzava i tassi a breve, ma quelli a lungo rimanevano stranamente bassi, fenomeno che il presidente della Fed Alan Greenspan definì il suo 'conundrum' (enigma). La spiegazione trovata dopo fu l'eccesso globale di risparmio: Cina, paesi esportatori di petrolio e altri accumulavano enormi riserve che investivano in Treasury USA, tenendo bassi i rendimenti a lungo termine nonostante la stretta della banca centrale. Oggi invece la curva si sta irripidendo, cioè i rendimenti a lungo termine salgono più di quelli a breve: questo è il segnale opposto. Non c'è eccesso di risparmio, ma eccesso di domanda di capitali. Governi che si indebitano, aziende tech che investono in infrastrutture AI, spese militari in aumento: tutto questo crea pressione al rialzo sui tassi lunghi. La curva, in sintesi, ci dice che il mercato non ha più compratori in eccesso come una volta.
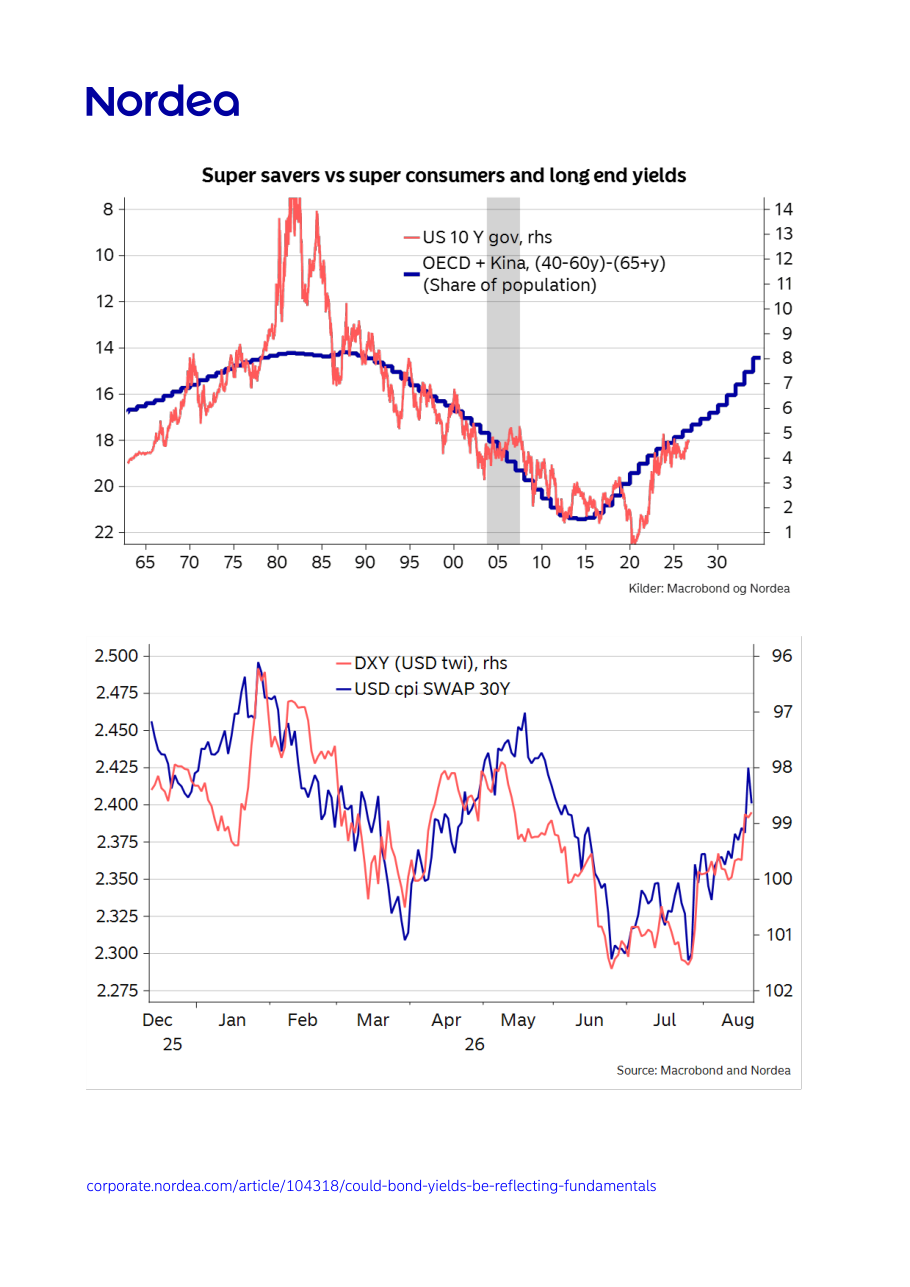
Il report identifica due grandi tendenze strutturali, cioè cambiamenti profondi e di lungo periodo, che aggravano la situazione. Il primo è il cambiamento demografico: negli anni 2000, una quota crescente di popolazione nei paesi sviluppati era nella fascia d'età 40-60 anni, quella in cui si risparmia di più. Questi 'super risparmiatori' compravano obbligazioni, tenendo bassi i rendimenti. Oggi quella stessa generazione sta entrando in pensione e, invece di risparmiare, consuma i propri risparmi: meno domanda di bond significa rendimenti più alti. Il secondo cambiamento è la deglobalizzazione: la fine della grande globalizzazione degli anni 2000 significa meno capitali che circolano verso i Treasury USA da paesi come la Cina. Se nonostante questi venti contrari i governi o le banche centrali cercassero di tenere i tassi artificialmente bassi, l'inflazione ne pagherebbe il prezzo. La reazione del mercato alla notizia dell'eventuale intervento è stata eloquente: i tassi swap sull'inflazione a 30 anni (uno strumento che misura le aspettative future di inflazione) sono saliti, e il dollaro si è indebolito, segnali chiari che il mercato teme un ritorno dell'inflazione.
Se la tesi di Nordea è corretta, qualsiasi intervento per abbassare i rendimenti a lungo termine dovrà essere molto grande per funzionare, e paradossalmente rischierà di essere controproducente. Con il mercato del lavoro ancora solido (disoccupazione bassa) e l'inflazione core PCE (indicatore chiave della Fed che esclude energia e alimentari) al 3,3% e potenzialmente in risalita, un nuovo ciclo di QE non sarebbe come quello del 2008-2009: allora c'era alta disoccupazione e inflazione bassa, oggi è il contrario. Iniettare liquidità in un'economia già sotto pressione inflazionistica potrebbe fare salire ulteriormente i prezzi senza abbassare strutturalmente i tassi. Chi segue i mercati obbligazionari nelle prossime settimane dovrà monitorare soprattutto i dati mensili sull'inflazione core PCE, le dichiarazioni di Bessent e della Fed, e qualsiasi segnale di intervento coordinato sui mercati valutari o sui Treasury. Il livello da tenere d'occhio sui rendimenti a 10 anni è intorno al 5%, soglia psicologica e fondamentale al tempo stesso.
I titoli di Stato USA a lungo termine restano sotto pressione rialzista sui rendimenti (e quindi ribassista sui prezzi) per ragioni strutturali difficili da invertire: demografia sfavorevole, debito pubblico in crescita, investimenti privati massicci in AI e aspettative di inflazione ancora sopra il target. Chi detiene obbligazioni a lunga scadenza dovrebbe monitorare con attenzione ogni dichiarazione di Bessent o della Fed su possibili interventi, perché un eventuale ritorno del QE in questo contesto potrebbe paradossalmente far salire le aspettative di inflazione e indebolire il dollaro, come già segnalato dal mercato. Sul fronte valutario, un dollaro più debole favorirebbe asset in altre valute e potrebbe dare supporto alle materie prime (spesso quotate in dollari). Nelle prossime settimane i dati mensili sul core PCE e le aste dei Treasury saranno i principali indicatori da seguire per capire se la pressione sui rendimenti si intensifica o si stabilizza.