Jackson Hole è il simposio annuale delle banche centrali di tutto il mondo, ospitato nel Wyoming, e il discorso del presidente della Fed è sempre uno degli eventi più attesi dai mercati finanziari globali. Kevin Warsh, al suo primo intervento da presidente della Federal Reserve (la banca centrale americana), ha scelto un tono nettamente restrittivo (cioè orientato a mantenere o alzare i tassi, non ad abbassarli). Ha dichiarato che i progressi nella riduzione dell'inflazione non sono stati sufficienti, e che con un'economia in crescita, un mercato del lavoro solido e condizioni finanziarie non particolarmente stringenti, la sua valutazione pende verso il mantenimento dei tassi alti. Ha anche lasciato aperta la porta a un possibile aumento, se i dati sull'inflazione non dovessero migliorare. Importante: Warsh ha specificato che lo strumento da usare per combattere l'inflazione è il tasso di policy (cioè il tasso ufficiale della Fed), non misure straordinarie come i programmi di acquisto di titoli usati durante le crisi.
Uno dei temi centrali del discorso di Warsh è stato il concetto di forward guidance, ovvero la pratica con cui la banca centrale anticipa ai mercati le sue mosse future per ridurne l'incertezza. Warsh ritiene che questo strumento, nato durante la crisi finanziaria del 2008, abbia ormai esaurito la sua utilità in tempi normali: troppa guida esplicita rischia di vincolare la Fed, di spingere gli investitori a scommettere sulle mosse della banca centrale invece di analizzare l'economia reale, e di creare una sorta di gioco di specchi in cui mercati e banchieri centrali si influenzano a vicenda in modo distorto. Warsh vuole quindi una Fed che ascolti i mercati senza cercare di dirigerli, migliorando la flessibilità nelle decisioni. Il prezzo da pagare è più incertezza per chi investe: Warsh sembra accettarlo consapevolmente, e questo rappresenta un cambiamento culturale significativo rispetto alla comunicazione delle ultime gestioni.
Warsh ha affrontato il tema inflazione con la franchezza che lo caratterizza. I dati di giugno e luglio 2026 erano stati migliori delle attese, ma per Warsh non sono sufficienti a dimostrare un miglioramento strutturale del trend inflazionistico. Il target della Fed è il 2% di inflazione: Warsh vuole vedere i prezzi avvicinarsi a quel livello in modo chiaro e a velocità sufficiente, due criteri volutamente vaghi che lasciano ampio margine di interpretazione. Questa ambiguità è deliberata: Warsh rifiuta le regole meccaniche come la Taylor Rule (una formula matematica che suggerisce il livello ottimale dei tassi in base a inflazione e crescita) perché le considera una riedizione dei difetti della forward guidance. Il risultato è che gli investitori hanno avuto una fotografia più nitida della situazione attuale, ma nessuna bussola affidabile su cosa farà la Fed il prossimo mese.
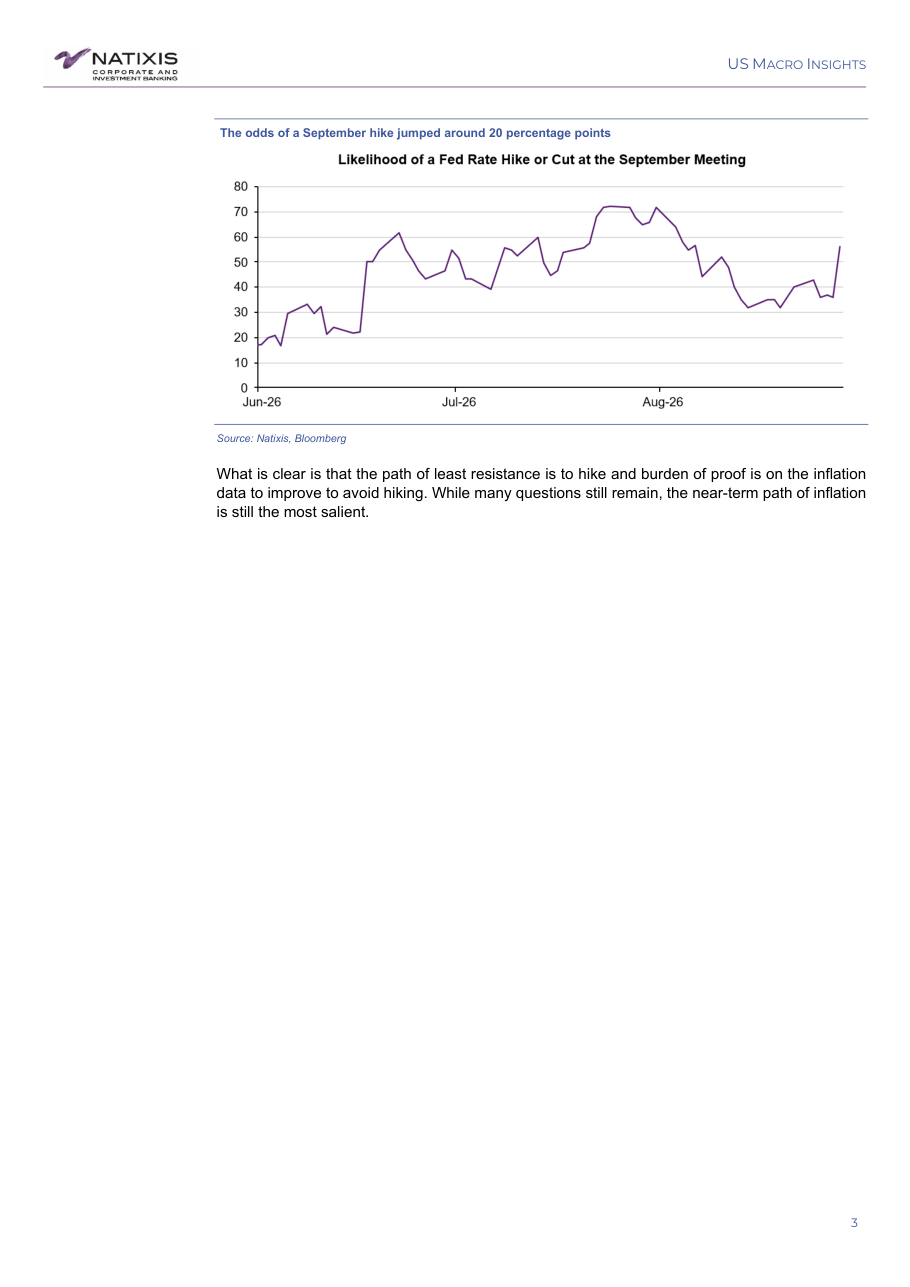
Secondo Natixis, il discorso di Warsh era atteso in linea con le previsioni, ma ha aiutato a chiarire alcuni punti lasciati in sospeso dopo la riunione di luglio. Dopo il discorso, la probabilità implicita di un rialzo a settembre (calcolata dai mercati dei futures, strumenti finanziari che scommettono sulle mosse future della Fed) è balzata dal 36% al 57%, un salto di circa 20 punti percentuali in poche ore. Natixis ritiene che la probabilità precedente di 35% fosse troppo bassa, e che settembre sia davvero un tiro a sorte. La variabile decisiva sarà il dato CPI di agosto (Consumer Price Index, l'indice dei prezzi al consumo che misura l'inflazione), in uscita l'11 settembre: se il numero risulterà contenuto, potrebbe consolidare la narrativa disinflazionistica e giustificare una pausa. È questa la previsione di base di Natixis, ma il margine di errore è stretto.
Il discorso di Warsh sposta l'ago verso uno scenario di tassi più alti più a lungo, il che tende a rafforzare il dollaro (perché i capitali internazionali sono attratti da rendimenti più elevati), a pesare sui mercati azionari (soprattutto sui titoli growth, cioè le aziende valutate sulle aspettative di crescita futura, che soffrono quando i tassi salgono) e a far salire i rendimenti dei Treasury americani (i titoli di stato USA, il cui prezzo scende quando i tassi salgono). L'appuntamento chiave da segnare in agenda è l'11 settembre 2026, data di pubblicazione del CPI di agosto: un dato sopra le attese renderebbe quasi certa una stretta monetaria, mentre un numero freddo darebbe alla Fed la giustificazione per restare ferma. In attesa di quel dato, i mercati vivranno in un contesto di incertezza elevata, con movimenti potenzialmente bruschi a ogni notizia macroeconomica rilevante.