Il debito pubblico americano ha appena superato i 40 trilioni di dollari e da due secoli ogni volta che raggiunge una nuova cifra tonda scatta l'allarme catastrofe, ma la catastrofe non arriva mai. L'autore spiega perché il panico da debito è quasi sempre esagerato: finché la crescita economica regge e l'inflazione rimane sotto controllo, il sistema trova sempre il modo di arrangiarsi. Il vero rischio non è un crollo improvviso, ma una lenta erosione del potere d'acquisto che penalizza soprattutto chi non possiede asset finanziari.
Analisi Approfondita
Il quadro generale: storia che si ripete
Il report apre con un paragone storico potente: la situazione economica e sociale del 2026, con disuguaglianza crescente, inflazione che supera i salari, guerre commerciali, automazione che minaccia i lavoratori e dubbi sulla sanità mentale del leader, è quasi identica a quella dell'Inghilterra del 1811. Allora i Luddisti distruggevano i telai meccanici, oggi i lavoratori temono l'intelligenza artificiale. Il punto centrale è che nel 1811 sia i catastrofisti sia gli ottimisti avevano ragione allo stesso tempo: la rivoluzione industriale creò enorme ricchezza aggregata, ma una generazione di lavoratori ne pagò il prezzo in termini di disoccupazione e povertà. Questa doppia verità, crescita del totale ma dolore nella distribuzione, è la chiave per leggere anche il presente. Chi investe nei mercati tende a stare dalla parte dei vincitori di lungo periodo, ma non bisogna ignorare che il cammino può essere lungo e doloroso per molti.
Il dibattito sui tassi: Fed e il membro Warsh
Nella settimana di riferimento, Kevin Warsh (membro della Federal Reserve, la banca centrale americana) ha tenuto un discorso che il mercato ha interpretato come hawkish, ovvero orientato ad alzare o mantenere alti i tassi di interesse per combattere l'inflazione. L'autore ritiene invece che fosse una ripetizione di quanto già detto a giugno, senza novità sostanziali. Le prossime pubblicazioni dei dati sull'occupazione (NFP, cioè i nuovi posti di lavoro creati) e sull'inflazione (CPI, l'indice dei prezzi al consumo) saranno decisive per capire cosa farà la Fed alla riunione di settembre. Al momento le probabilità di un taglio o di una pausa sono divise 50 a 50, il che significa che il mercato è in attesa e ogni dato può spostare l'ago della bilancia in modo significativo. Per chi investe in obbligazioni o in valute, questo è il momento di stare molto attenti ai comunicati ufficiali.
Debito e deficit: il mostro sotto al letto
Il debito pubblico americano ha appena superato i 40 trilioni di dollari (40.000 miliardi), una cifra che fa impressione scritta per esteso. L'autore presenta però una raccolta di titoli di giornali e copertine di riviste dal 1862 a oggi che urlano catastrofe ogni volta che il debito supera un nuovo limite psicologico: un miliardo nel 1862, mille miliardi nel 1981, dieci mila miliardi nel 2008. Ogni volta la crisi definitiva non è arrivata. La tesi è semplice: il debito americano va visto in relazione alla crescita economica nominale (cioè al PIL calcolato senza togliere l'inflazione). Oggi la crescita nominale è intorno al 6 percento mentre i rendimenti dei titoli di stato a 30 anni (i Treasury, i bond del governo USA) sono al 5,3 percento: i rendimenti sono ancora inferiori alla crescita, il che suggerisce che il sistema regge. Una crisi vera del debito assomiglierebbe a qualcosa di molto più rumoroso: rendimenti in fuga, volatilità estrema, panico nei mercati. Niente di tutto ciò è visibile ora.
Il bilancio degli Stati Uniti: non solo debiti, anche asset
Un errore comune quando si parla di debito pubblico è guardare solo al passivo, cioè a quanto lo stato deve, senza considerare l'attivo, cioè quanto lo stato possiede. L'autore fa notare che il bilancio degli Stati Uniti ha un lato degli asset (terreni federali, infrastrutture, partecipazioni, riserve) che è enormemente più grande dei numeri del debito che vengono citati. È come giudicare la salute finanziaria di Apple guardando solo ai suoi debiti e ignorando che l'azienda genera centinaia di miliardi di dollari di ricavi ogni anno. Inoltre, molta parte del nuovo debito pubblico è semplicemente il trasferimento di debito privato allo stato (ad esempio durante la crisi del 2008 e quella del COVID), il che significa che le famiglie oggi hanno oneri finanziari relativamente bassi. Questo non vuol dire che tutto vada bene, ma che il problema è strutturalmente più lento e gestibile di quanto la narrativa allarmista suggerirebbe.
I rischi da tenere d'occhio: inflazione e repressione finanziaria
L'unico scenario che potrebbe davvero far deragliare il sistema, secondo l'autore, è un'inflazione persistente e fuori controllo. Finché l'inflazione rimane gestibile, i governi hanno a disposizione uno strumento silenzioso ma potente chiamato repressione finanziaria: tenere i tassi di interesse reali (cioè il rendimento dei bond tolto l'inflazione) bassi o negativi, in modo che il debito si eroda nel tempo senza che nessuno lo dichiari esplicitamente. È una forma di tassazione nascosta sul risparmio. Chi tiene soldi fermi sul conto corrente o in titoli a basso rendimento perde potere d'acquisto ogni anno senza rendersene conto. L'oro, che viene citato nel report come asset in rialzo, è storicamente la copertura principale contro questo tipo di erosione. Il messaggio pratico per chi investe è che le obbligazioni a lungo termine restano poco attraenti, mentre asset reali come oro, immobili o azioni di aziende con forte potere di determinare i prezzi offrono una protezione migliore.
Implicazioni per i Mercati
Il messaggio pratico per chi investe nel 2026 è che le obbligazioni a lungo termine (i Treasury trentennali, ovvero i bond del governo USA con scadenza a 30 anni) rimangono poco attraenti in un contesto in cui la crescita nominale supera ancora i rendimenti offerti, ma senza i segnali di una crisi imminente. L'oro, citato nel report come asset in ascesa, continua a essere la copertura preferita contro l'erosione lenta del potere d'acquisto causata dalla cosiddetta repressione finanziaria (tassi reali bassi o negativi che erodono il valore dei risparmi nel tempo). Le azioni di aziende con forte capacità di trasferire i costi sui prezzi (chiamate in gergo 'pricing power') offrono protezione strutturale in questo scenario. Da monitorare nelle prossime settimane: i dati sull'occupazione americana (NFP) e sull'inflazione (CPI) che decideranno le mosse della Fed a settembre, e l'andamento dei rendimenti dei Treasury a 10 e 30 anni come termometro del sentiment sul debito USA.
Grafici del Report
Copertine e titoli storici sul debito USA (1977-2026)
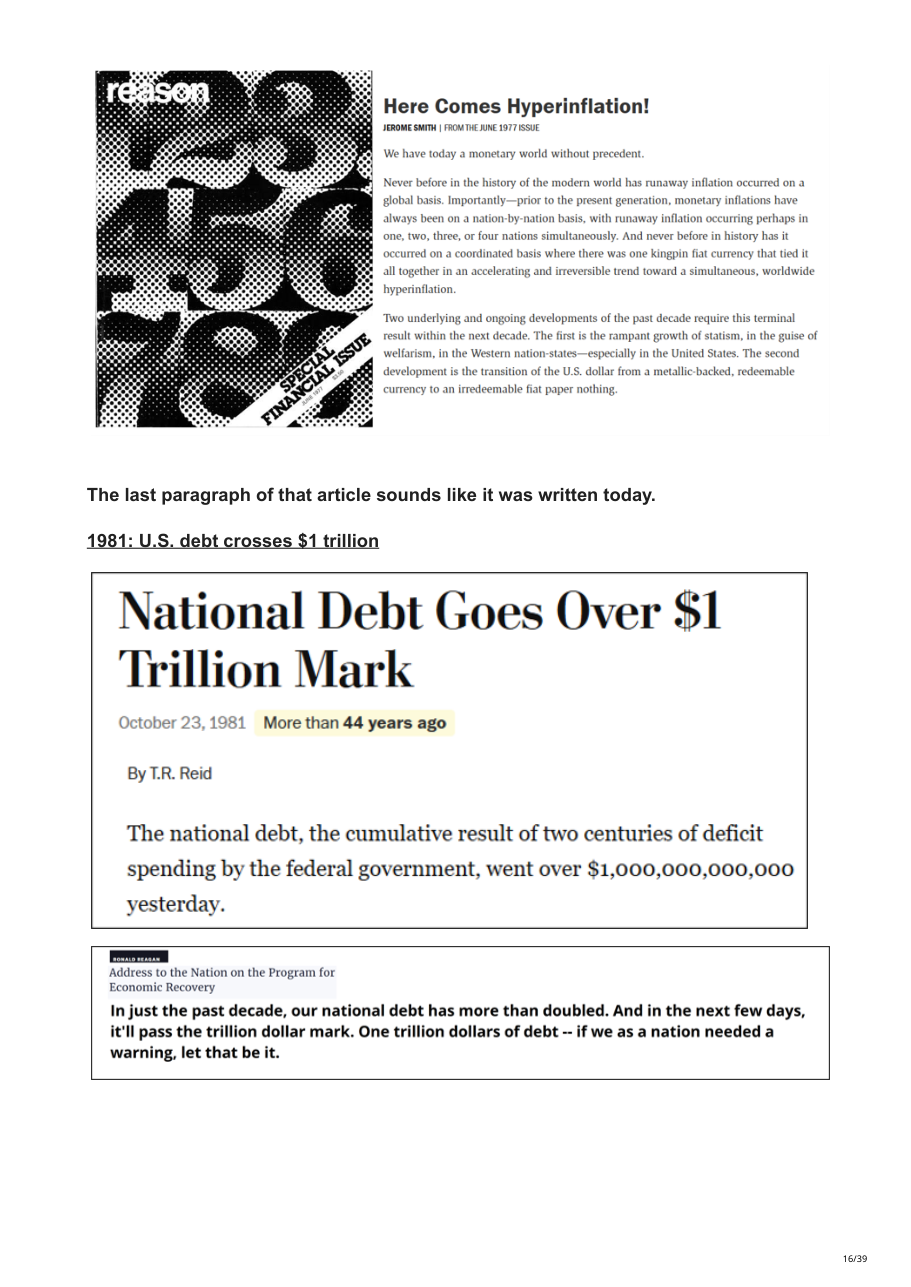
Cosa mostra: La pagina mostra la copertina della rivista Reason del giugno 1977 con il titolo 'Here Comes Hyperinflation!' e un articolo del 1981 che annuncia il superamento del trilione di dollari di debito pubblico USA, con citazione di Ronald Reagan che definisce quella cifra una sveglia per la nazione.
Implicazione: Ogni generazione ha creduto di trovarsi al punto di non ritorno del debito americano, e ogni generazione ha avuto torto sul timing del collasso. Questo non significa che il debito non conti, ma che chi investe basandosi solo sul panico da debito ha storicamente perso opportunità enormi nei mercati azionari e obbligazionari.
National Debt Clock e copertina TIME 1995 e 2004
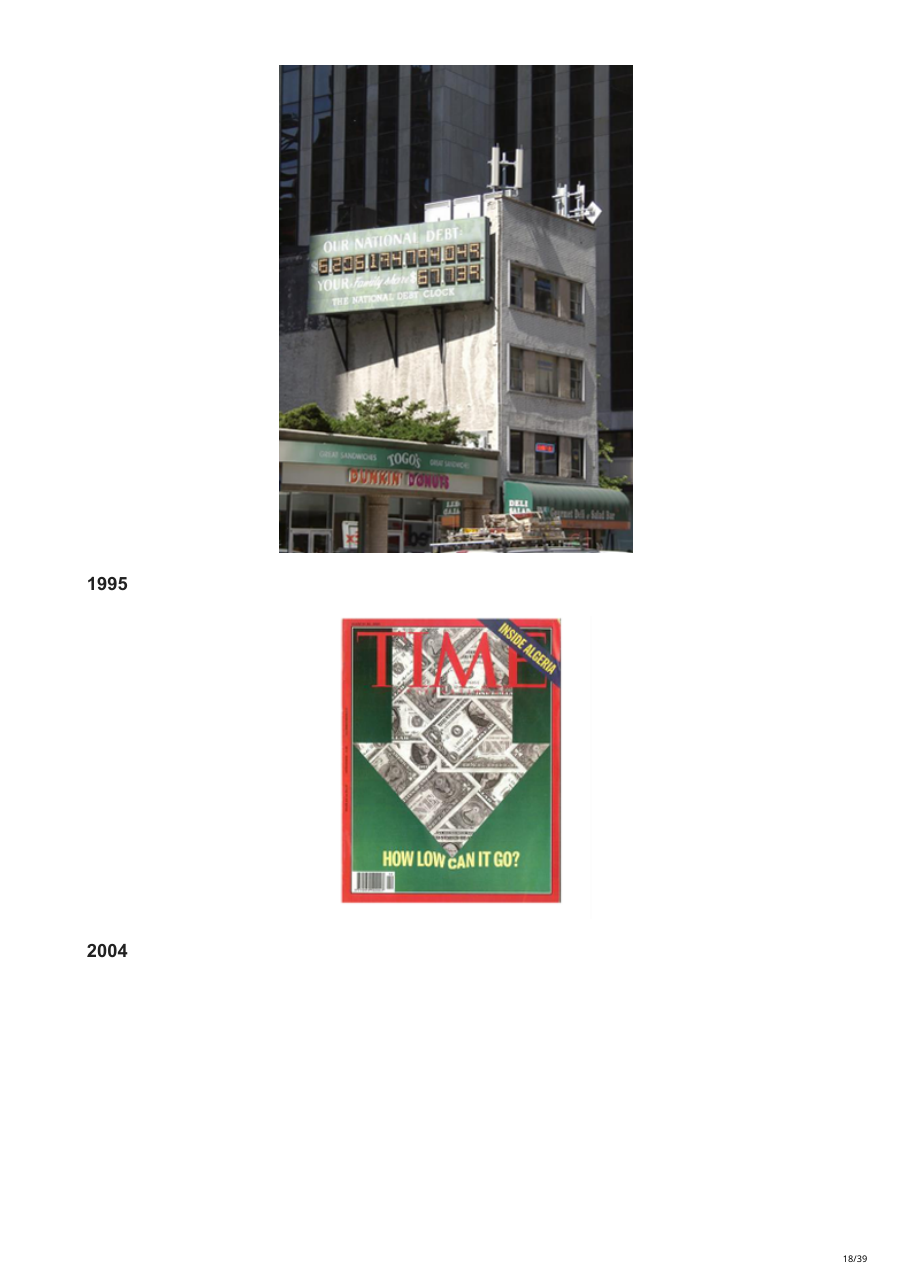
Cosa mostra: La pagina mostra la foto del famoso orologio del debito nazionale installato a Times Square nel 1989, con il contatore che mostra circa 6,2 trilioni di dollari, e la copertina di TIME del 1995 con la freccia verso il basso e la scritta 'How Low Can It Go?', che in realtà parlava del dollaro debole.
Implicazione: Il National Debt Clock fu creato per scandalizzare l'opinione pubblica e spingere al rigore fiscale, ma nei decenni successivi il debito ha continuato a crescere senza che il sistema implodesse. La copertina TIME del 1995 sul dollaro debole ricorda che la valuta americana viene data per spacciata ciclicamente da decenni, e tuttavia rimane la valuta di riserva globale.
Copertine The Economist e National Debt Clock 2007-2008
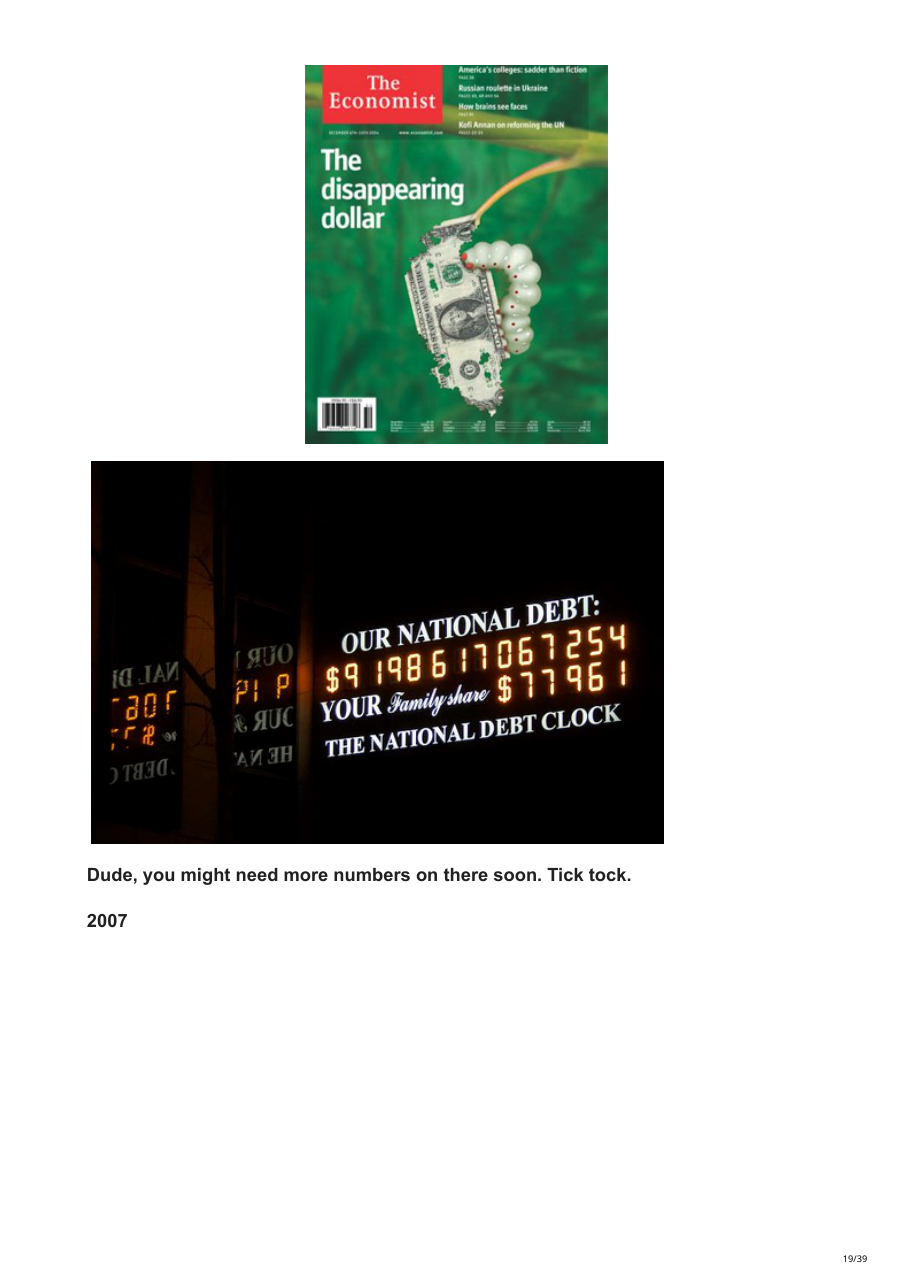
Cosa mostra: La pagina mostra la copertina The Economist del 2004 con il titolo 'The disappearing dollar' e una banconota da un dollaro che si trasforma in crisalide, e una foto notturna del National Debt Clock che segna quasi 9,2 trilioni di dollari con la scritta 'Dude, you might need more numbers on there soon'.
Implicazione: Nel 2004 The Economist prevedeva la scomparsa del dollaro: vent'anni dopo il dollaro è ancora la valuta dominante al mondo. La battuta sul contatore che rischia di restare senza cifre (succederà davvero nel 2008 quando il debito supera i 10 trilioni) è la prova visiva che il problema del debito cresce costantemente ma il sistema si adatta ogni volta.
Der Spiegel, The Economist e Guardian 2007-2008
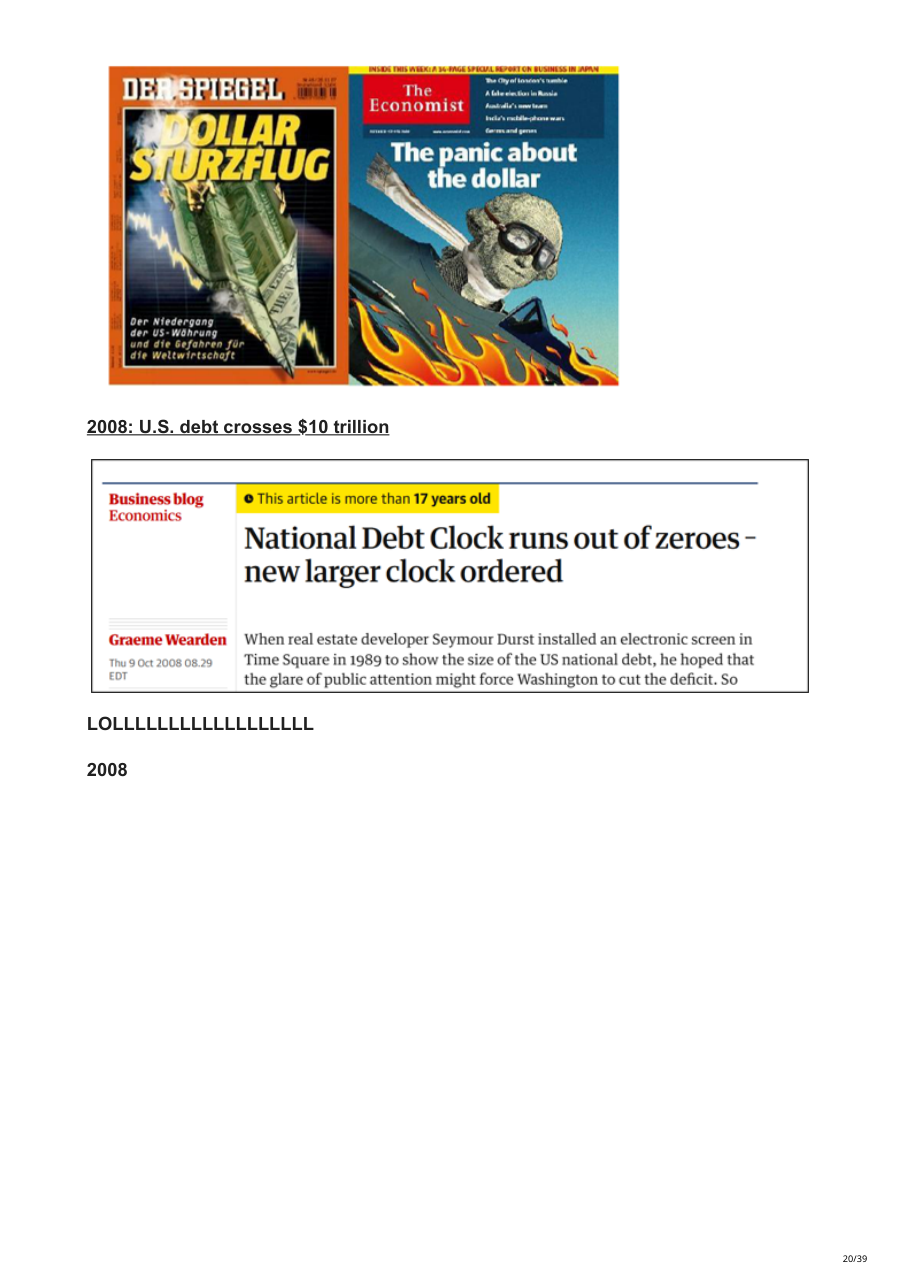
Cosa mostra: La pagina mostra la copertina di Der Spiegel con 'Dollar Sturzflug' (caduta in picchiata del dollaro) e quella di The Economist con 'The panic about the dollar', entrambe del 2007, e l'articolo del Guardian del 9 ottobre 2008 che annuncia che il National Debt Clock ha esaurito le cifre perché il debito ha superato i 10 trilioni.
Implicazione: La crisi finanziaria del 2008 fu reale e devastante, ma non fu la fine del dollaro ne' del sistema americano: fu l'inizio di uno dei mercati toro (mercato in forte rialzo) più lunghi della storia. Chi vendette tutto nel 2008 per paura del debito perse i guadagni enormi degli anni successivi.
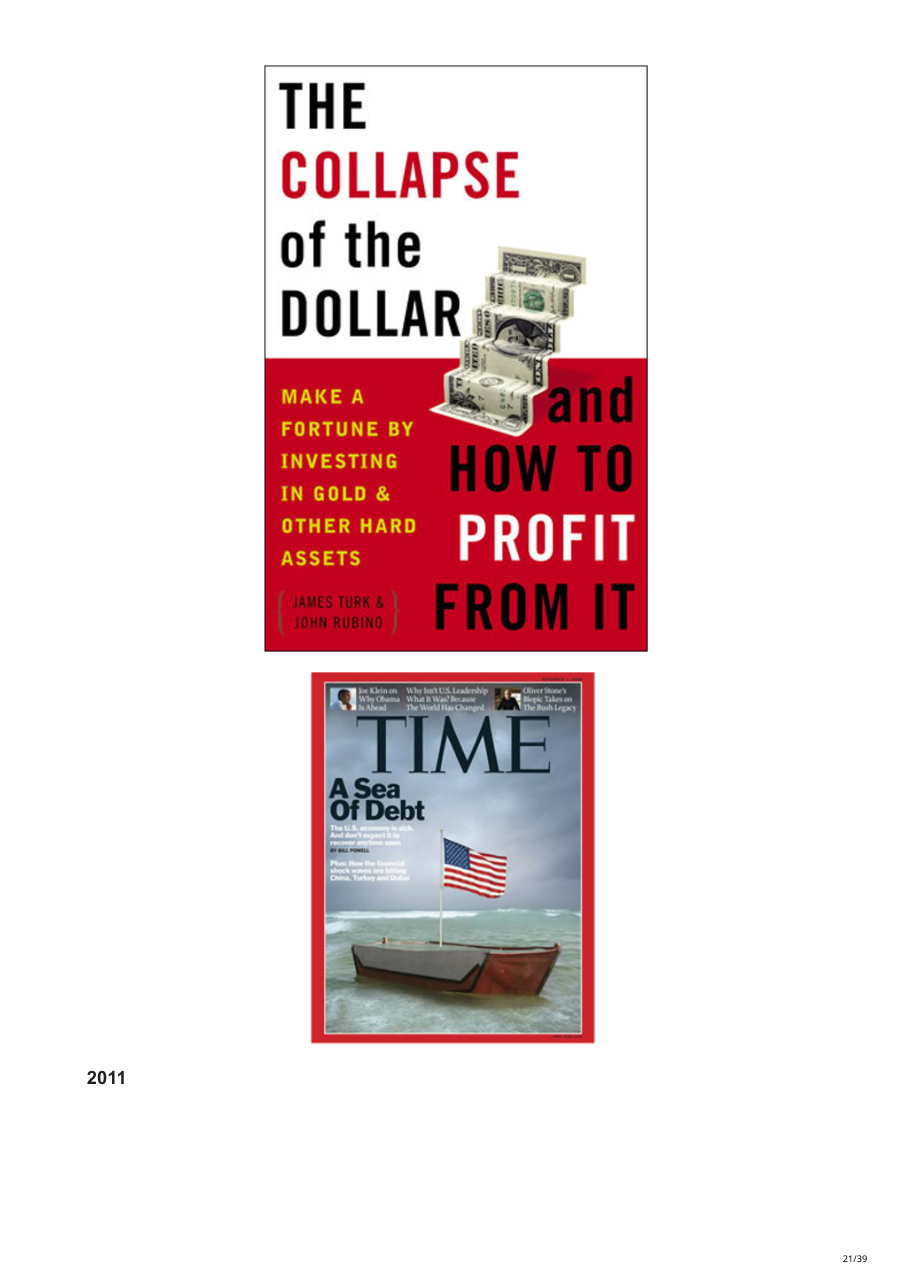
Libri catastrofisti e copertina TIME 'A Sea of Debt' 2008-2011
Cosa mostra: La pagina mostra la copertina del libro 'The Collapse of the Dollar and How to Profit From It' di James Turk e John Rubino, e la copertina di TIME del 2008 con la bandiera americana su una barca che affonda con il titolo 'A Sea of Debt'.
Implicazione: I libri che predicono il crollo del dollaro sono diventati un genere letterario a se stante, con decine di titoli pubblicati in ogni ciclo di panico. Chi ha comprato oro seguendo questi consigli ha fatto bene in certi periodi, ma chi ha venduto azioni americane ha perso la crescita straordinaria dell'economia USA degli anni successivi.
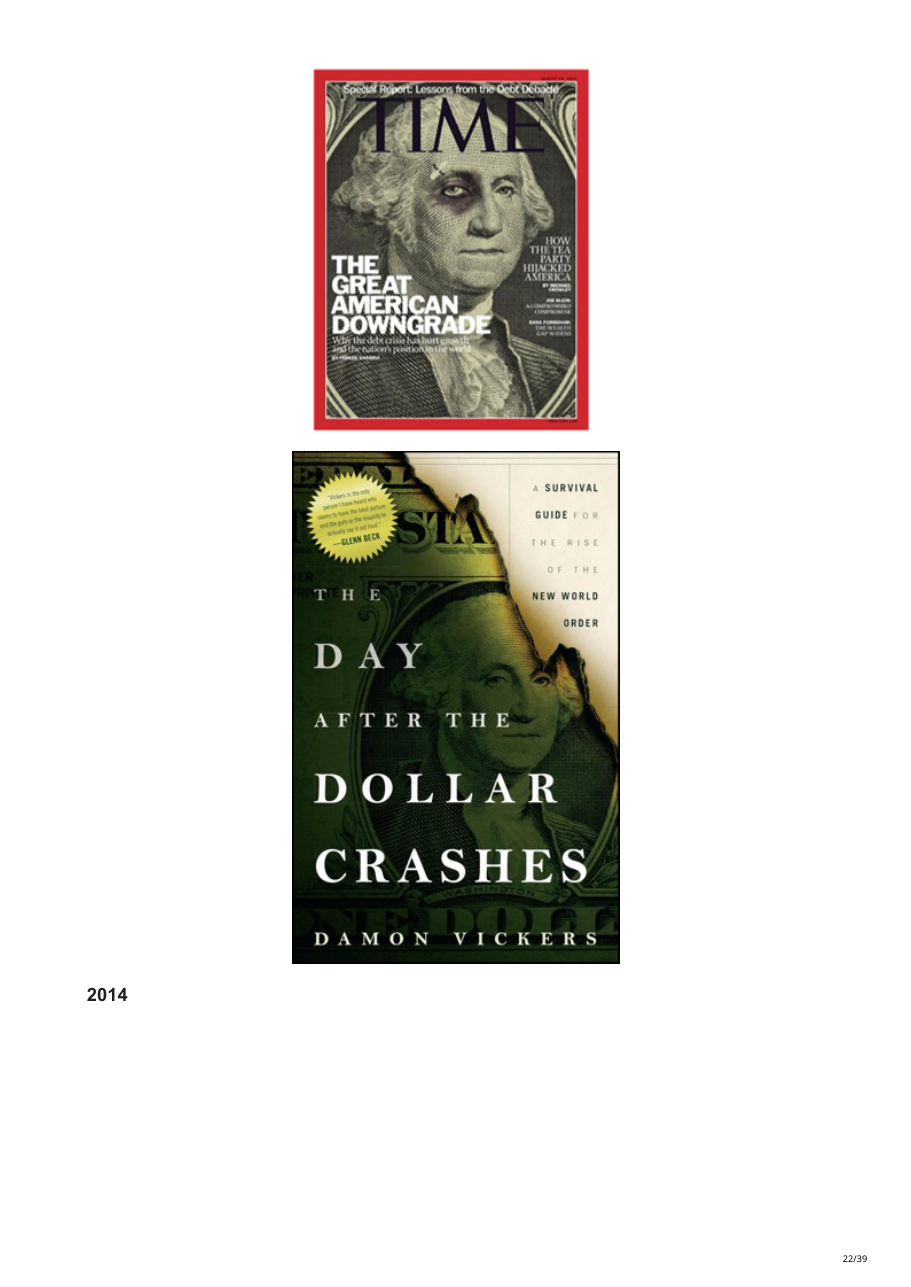
TIME 'The Great American Downgrade' e libri 2011-2014
Cosa mostra: La pagina mostra la copertina di TIME del 2011 con Washington sulla banconota da un dollaro e il titolo 'The Great American Downgrade', riferimento al taglio del rating di S&P agli USA, e il libro 'The Day After the Dollar Crashes' di Damon Vickers.
Implicazione: Il downgrade del rating americano nel 2011 (quando S&P tolse la tripla A agli USA per la prima volta nella storia) fu un evento storico che sembrò l'inizio della fine: i mercati azionari scesero fortemente per qualche settimana, poi ripresero a salire per anni. Il libro sul giorno dopo il crollo del dollaro è ancora in attesa del suo momento.
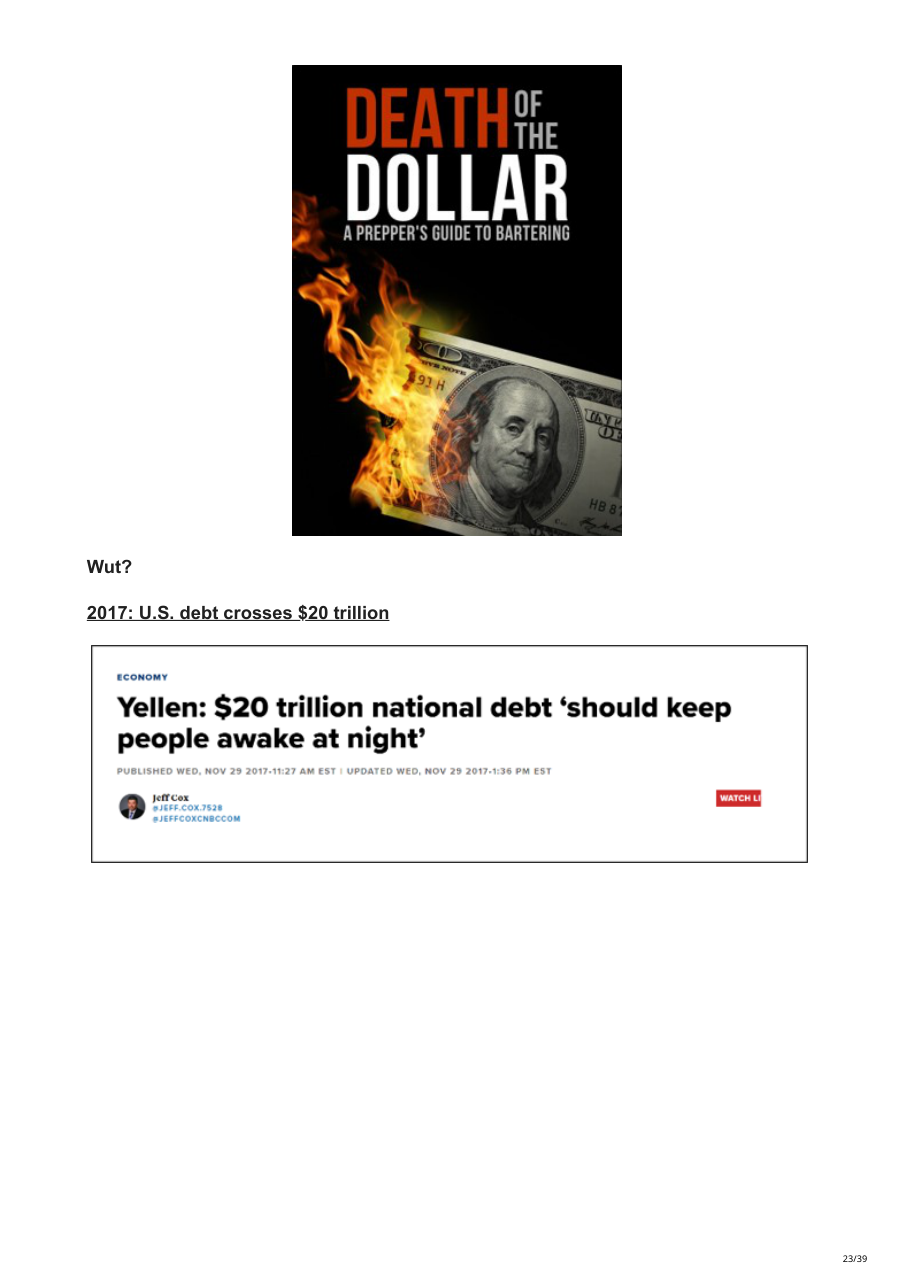
Libro 'Death of the Dollar' e titolo CNBC su Yellen 2014-2017
Cosa mostra: La pagina mostra la copertina del libro 'Death of the Dollar' con una banconota in fiamme, e il titolo CNBC del novembre 2017 in cui Janet Yellen (allora presidente della Fed) dichiara che il debito da 20 trilioni 'dovrebbe tenerci svegli la notte'.
Implicazione: Anche i banchieri centrali più autorevoli hanno usato toni allarmistici sul debito, e tuttavia le politiche concrete non hanno mai portato a una riduzione significativa: i deficit sono continuati e il mercato azionario ha continuato a salire. Questo dimostra che le dichiarazioni di allarme raramente si traducono in azioni correttive capaci di fermare la macchina.
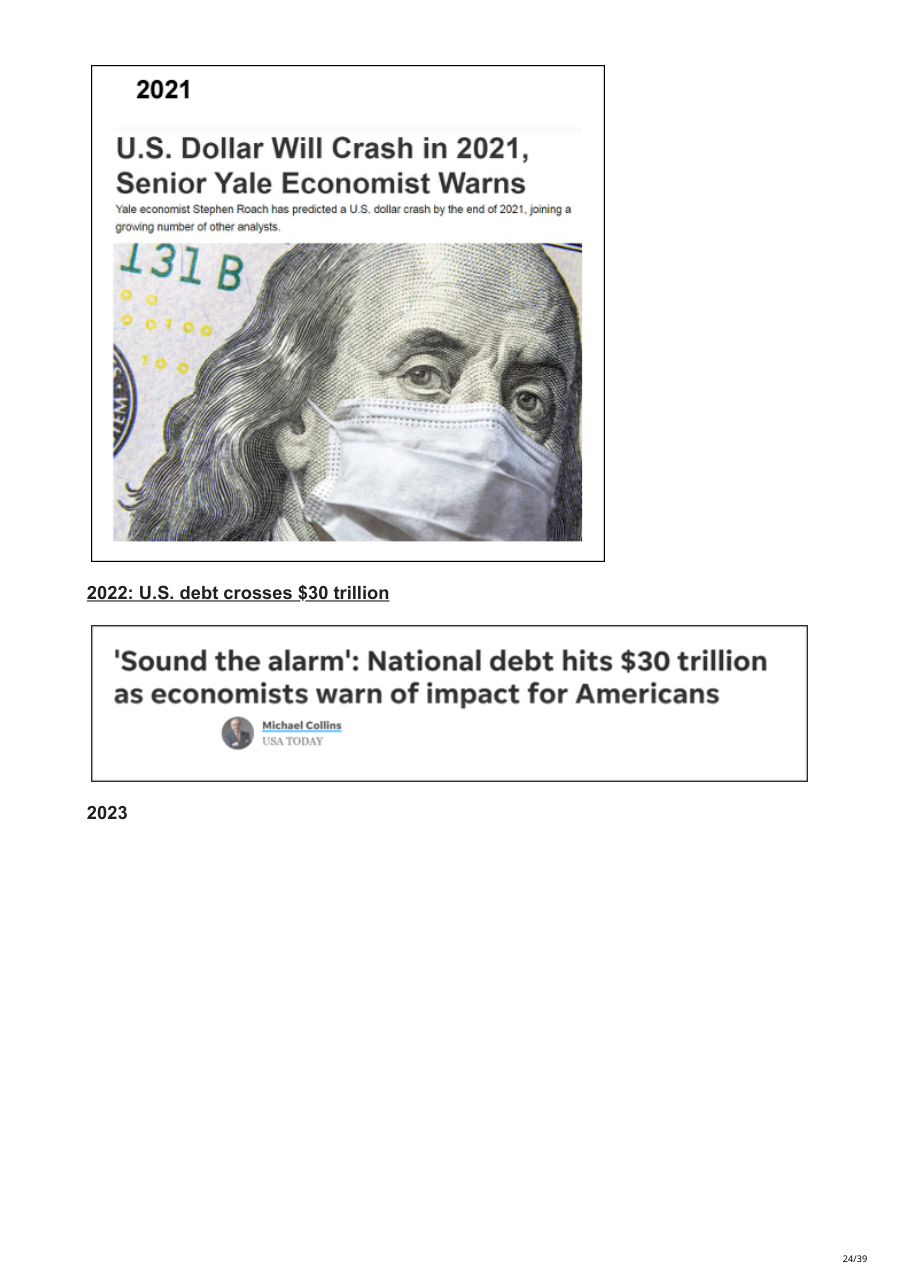
Titolo su crollo dollaro 2021 e articolo '30 trilioni' 2022
Cosa mostra: La pagina mostra un articolo del 2021 in cui un economista di Yale prevede il crollo del dollaro entro fine anno (con Franklin sulla banconota che indossa la mascherina COVID), e il titolo USA Today del 2022 che annuncia 'Sound the alarm' al superamento dei 30 trilioni di debito.
Implicazione: Il dollaro non è crollato nel 2021, anzi si è apprezzato significativamente nel 2022. L'allarme da 30 trilioni è arrivato e passato senza effetti visibili sui mercati. La lista di previsioni errate accumulate in queste pagine è l'argomento visivo più forte del report: scommettere contro il sistema americano è stato storicamente un pessimo investimento.
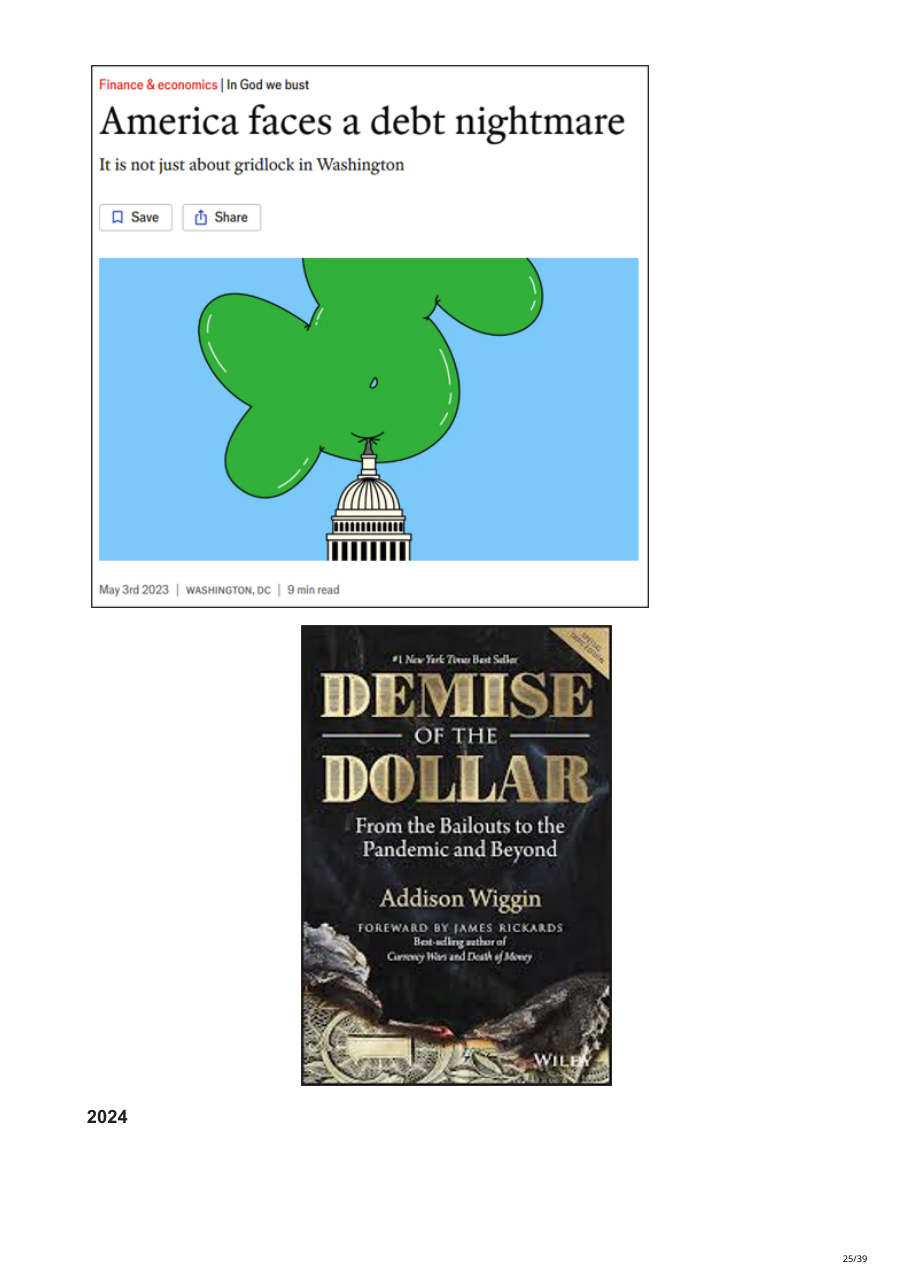
The Economist 'America faces a debt nightmare' e libro 'Demise of the Dollar' 2023-2024
Cosa mostra: La pagina mostra l'articolo di The Economist del maggio 2023 intitolato 'America faces a debt nightmare' con l'illustrazione del Campidoglio schiacciato da un pallone verde gonfiato, e la copertina del libro 'Demise of the Dollar' di Addison Wiggin.
Implicazione: The Economist, una delle riviste finanziarie più autorevoli al mondo, ha pubblicato un articolo sul 'nightmare' del debito nel 2023: i mercati azionari americani hanno poi messo a segno uno dei loro anni migliori di sempre nel 2023 e 2024. Anche le fonti più credibili partecipano al ciclo di panico periodico, il che dovrebbe rendere i lettori più critici verso questo tipo di copertura.
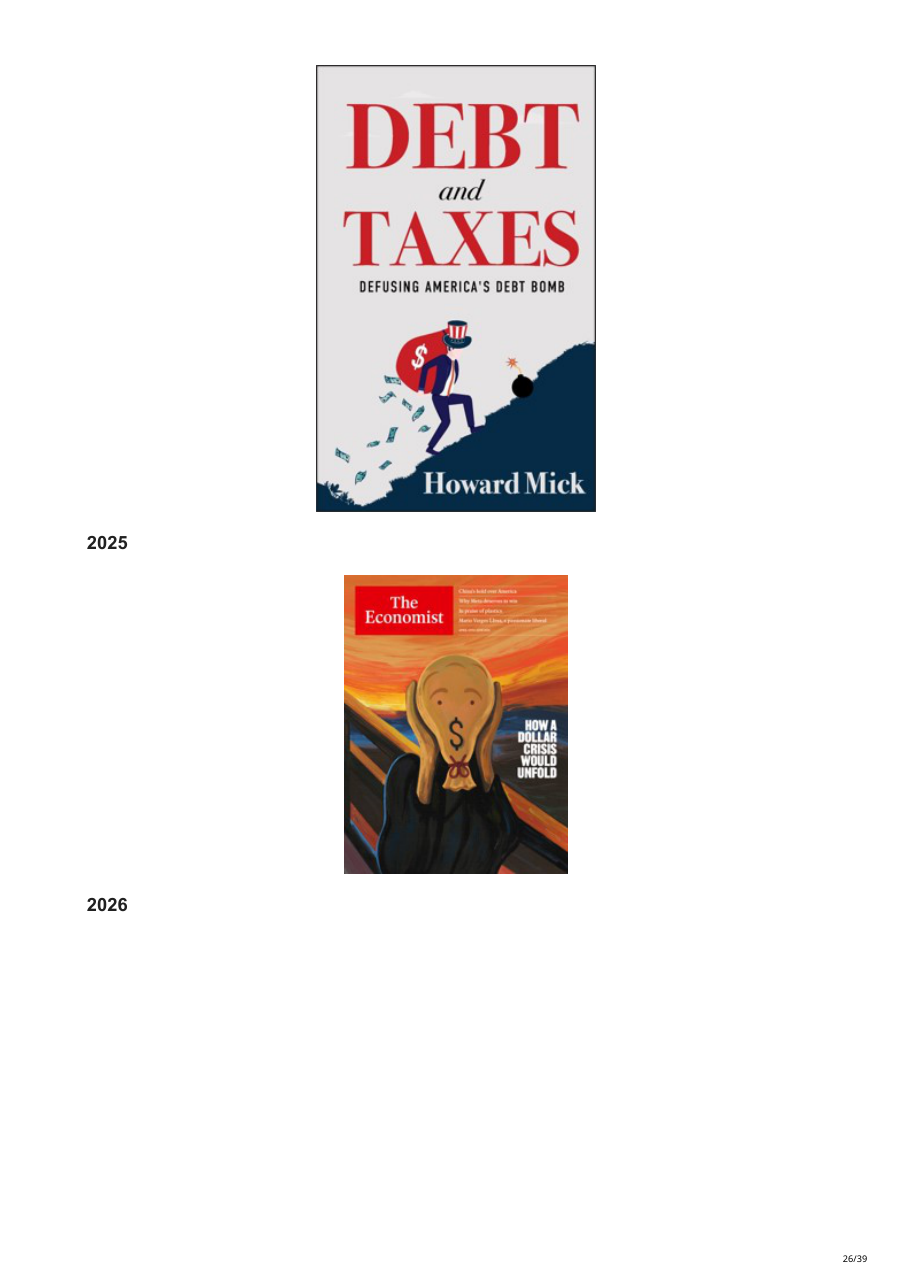
Libro 'Debt and Taxes' 2025 e The Economist 'How a Dollar Crisis Would Unfold' 2026
Cosa mostra: La pagina mostra la copertina del libro 'Debt and Taxes: Defusing America's Debt Bomb' di Howard Mick (2025) con Zio Sam che scappa da una bomba, e la copertina di The Economist del 2026 ispirata al 'L'Urlo' di Munch con il titolo 'How a Dollar Crisis Would Unfold'.
Implicazione: La galleria si chiude con le edizioni più recenti dello stesso allarme ripetuto da 150 anni. The Economist del 2026 che immagina come si svolgerebbe una crisi del dollaro è l'ennesima copertina in una serie lunghissima che non ha mai indovinato il timing. L'autore del report usa questa sequenza per dire: il treno del debito USA va a 6,4 chilometri all'ora, non a velocità da Hindenburg.