L'inflazione nell'area euro ha raggiunto il 3,3% ad agosto 2026, un nuovo massimo ciclico, trainata soprattutto dal caro energia. La Banca Centrale Europea (BCE) si trova in una posizione scomoda: i prezzi sono troppo alti per stare ferma, ma la pressione inflazionistica non si è ancora diffusa in modo allarmante a tutti i settori dell'economia. Nordea si aspetta un nuovo rialzo dei tassi di interesse già alla riunione di settembre.
Analisi Approfondita
Il quadro generale: inflazione in salita, ma con sfumature importanti
L'inflazione nell'area euro ha accelerato dal 2,9% di luglio al 3,3% di agosto 2026, raggiungendo un nuovo picco ciclico e allontanandosi ulteriormente dall'obiettivo del 2% fissato dalla BCE (Banca Centrale Europea, l'istituto che governa la politica monetaria dei paesi che usano l'euro). Il motore principale di questa accelerazione è stata l'energia, la cui inflazione è balzata dal 10,3% al 14,3% su base annua: in pratica, luce, gas e carburanti costano oltre il 14% in più rispetto a un anno fa. C'è però una notizia parzialmente positiva: l'inflazione core (cioè quella che esclude energia e alimentari, considerati troppo volatili per capire la tendenza di fondo dei prezzi) è scesa leggermente dal 2,5% al 2,4%, grazie a un calo dei servizi. Questo segnale suggerisce che la pressione sui prezzi non si è ancora diffusa a macchia d'olio nell'economia. Rimane però preoccupante il fatto che la componente dei beni industriali non energetici abbia accelerato dallo 0,9% all'1,2%, il livello più alto dal 2024, un segnale che qualcosa di più strutturale sta cominciando a muoversi.
Cosa farà la BCE: rialzo dei tassi in arrivo
Nordea prevede con chiarezza un nuovo rialzo dei tassi di interesse da parte della BCE già alla riunione di settembre 2026. Alzare i tassi significa rendere il credito più costoso: i mutui, i prestiti alle imprese e i finanziamenti al consumo diventano più onerosi, e questo riduce la domanda nell'economia, contribuendo a raffreddare i prezzi. L'inflazione core è rimasta sopra il 2% ininterrottamente dal 2021, e le proiezioni interne della BCE confermano che resterà elevata anche nei prossimi anni. Allo stesso tempo, gli analisti di Nordea riconoscono che non ci sono ancora segnali convincenti di effetti di secondo round (cioè la spirale pericolosa in cui i lavoratori chiedono salari più alti perché i prezzi salgono, e questo alimenta ulteriore inflazione), il che significa che la BCE non sente l'urgenza di intervenire in modo aggressivo. Il ritmo atteso è quello dei rialzi trimestrali, graduali ma costanti.
I rischi da tenere d'occhio: energia, gas e geopolitica
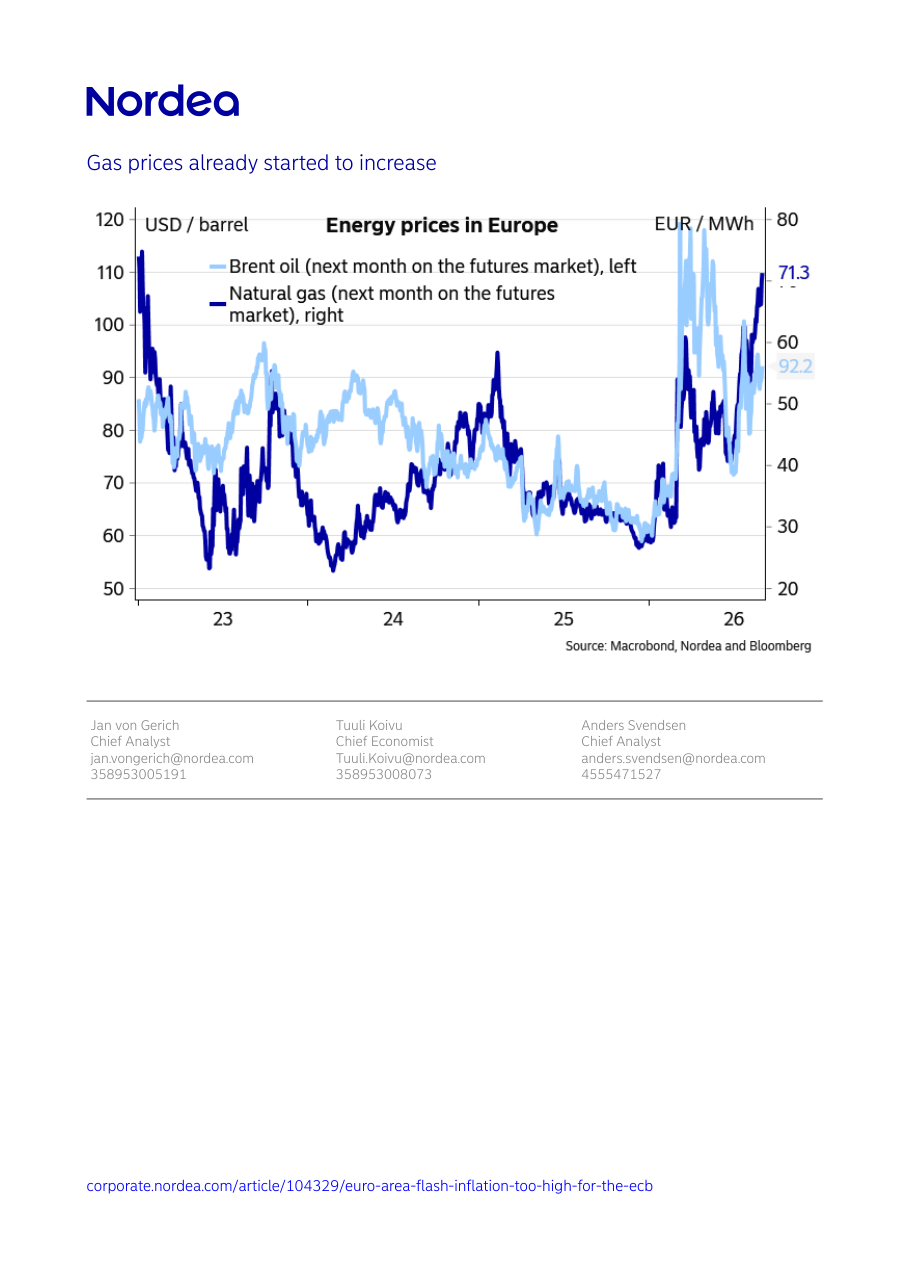
Il principale fattore di rischio per i mesi a venire è l'energia, con particolare attenzione al gas naturale. Le scorte di gas in Europa sono a livelli bassi, e con l'avvicinarsi dell'inverno la domanda è destinata a salire, aumentando il rischio di ulteriori rincari. Il grafico sui prezzi energetici mostrato nel report evidenzia come il gas naturale abbia già avviato una risalita decisa, toccando circa 71,3 EUR/MWh (euro per megawattora) a fine agosto 2026, con il petrolio Brent intorno a 92,2 dollari al barile. Il conflitto in Medio Oriente aggiunge ulteriore incertezza all'offerta energetica globale. Se i prezzi del gas dovessero continuare a salire durante l'inverno, l'inflazione headline (quella totale, che include energia e alimentari) potrebbe toccare nuovi massimi, costringendo la BCE ad accelerare il ritmo dei rialzi.
Cosa aspettarsi nelle prossime settimane
Il mercato del lavoro europeo rimane solido e l'occupazione continua a crescere, due elementi che storicamente tendono ad alimentare pressioni salariali e, di conseguenza, inflazione nei servizi. Nordea si aspetta che queste dinamiche portino gradualmente a un ampliamento delle pressioni sui prezzi, anche al di là dell'energia. Il momentum dell'inflazione core (cioè la sua velocità di cambiamento nel breve periodo) appare oggi contenuto, ma gli analisti avvertono che questo potrebbe cambiare se l'economia continua a espandersi. Nei prossimi mesi sarà fondamentale monitorare i dati mensili sull'inflazione, le decisioni della BCE sui tassi e soprattutto l'andamento dei prezzi del gas in vista della stagione invernale.
Implicazioni per i Mercati
Il rialzo dei tassi atteso dalla BCE a settembre 2026 ha conseguenze concrete su diversi mercati. Le obbligazioni europee (bond governativi come i BTP italiani o i Bund tedeschi) subiscono pressioni al ribasso sui prezzi quando i tassi salgono, perché i nuovi titoli emessi offrono rendimenti più alti e quelli già in circolazione diventano meno appetibili. L'euro potrebbe ricevere un sostegno temporaneo dalla prospettiva di tassi più alti, che rendono la valuta più attraente per gli investitori esteri. Sul fronte delle materie prime energetiche, la risalita del gas naturale e i prezzi del petrolio intorno a 92 dollari al barile sono variabili chiave da monitorare: un ulteriore rialzo durante l'inverno potrebbe spingere l'inflazione headline verso nuovi massimi, rendendo ancora più lunga la strada verso la normalizzazione monetaria. Nelle prossime settimane è fondamentale seguire sia la riunione BCE di settembre sia i dati mensili sull'inflazione di settembre e ottobre, che daranno indicazioni chiare sulla velocità con cui la pressione energetica si sta trasmettendo al resto dell'economia.
Grafici del Report
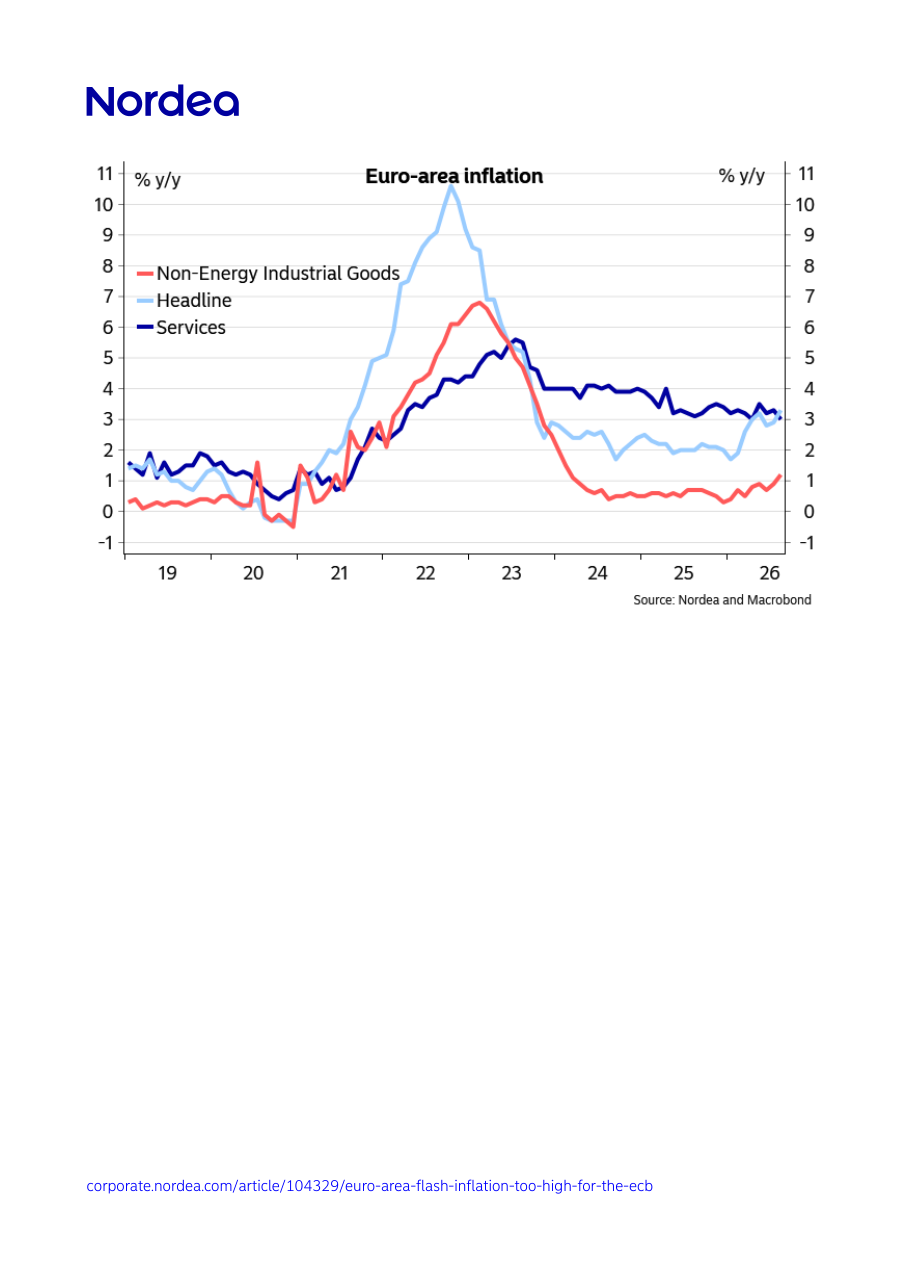
Euro-area inflation
Cosa mostra: Il grafico mostra l'andamento delle tre principali componenti dell'inflazione nell'area euro dal 2019 al 2026: la linea azzurra chiara rappresenta l'inflazione headline (totale), quella rossa i beni industriali non energetici e quella blu scuro i servizi. L'inflazione totale ha raggiunto un picco oltre il 10% nel 2022, poi è scesa, ma a fine periodo si vede una nuova risalita verso il 3% e oltre, mentre i servizi si mantengono attorno al 3% e i beni industriali risalgono verso l'1-1,2%.
Implicazione: Il grafico mostra chiaramente che il picco del 2022 è alle spalle, ma la discesa dell'inflazione si è fermata prima di raggiungere il target del 2%. La tenuta dei servizi sopra il 3% è il segnale che preoccupa di più la BCE, perché questa componente riflette la forza dell'economia interna. Chi investe in obbligazioni europee (bond governativi) deve tenere conto che finché i servizi restano a questi livelli, la BCE non allenterà la sua politica di rialzi.
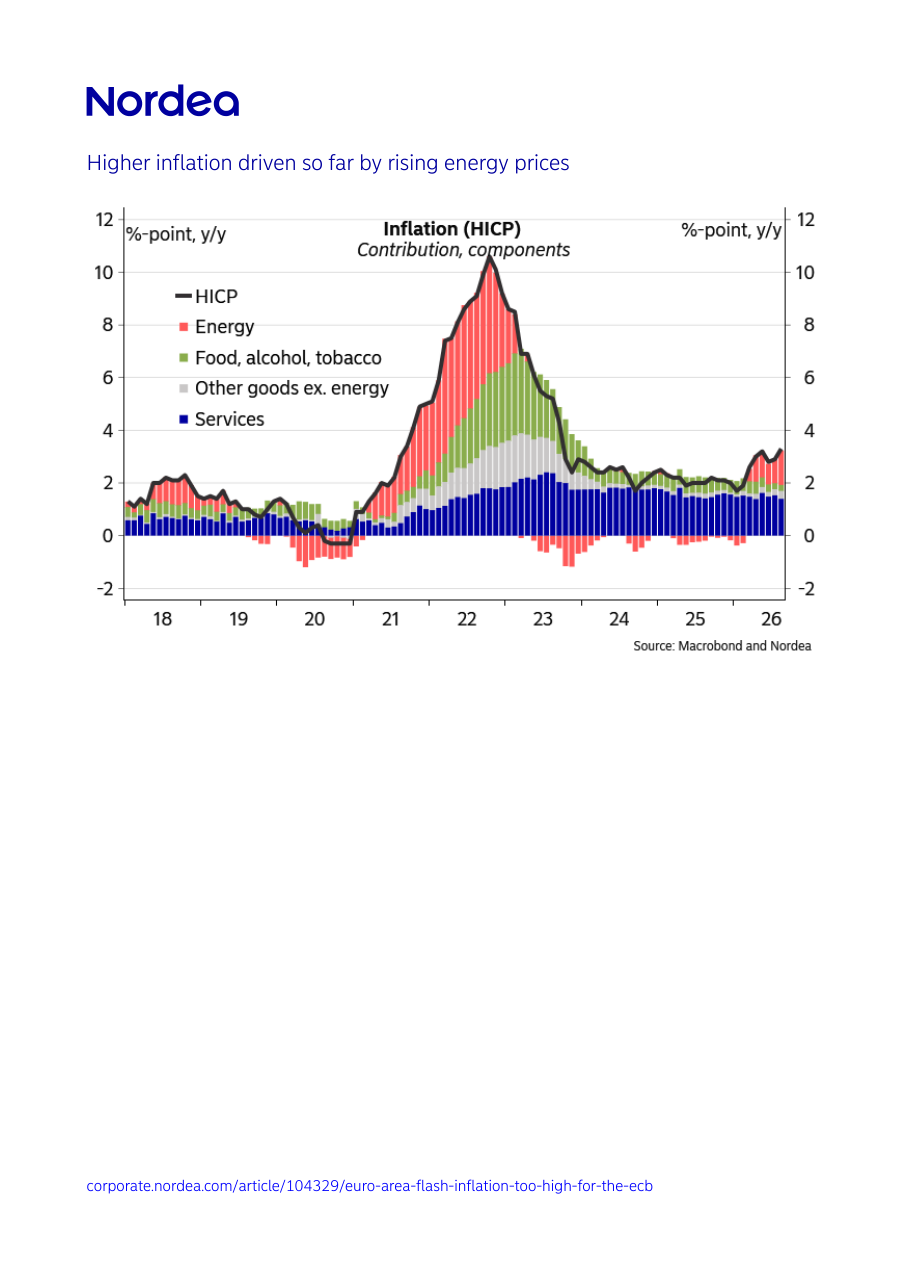
Inflation (HICP) - Contribution, components
Cosa mostra: Questo grafico a barre impilate mostra il contributo di ciascuna componente all'inflazione totale HICP (l'indice armonizzato dei prezzi al consumo usato in Europa) dal 2018 al 2026. Le barre rosse rappresentano l'energia, quelle verdi gli alimentari, quelle grigio chiaro gli altri beni e quelle blu scuro i servizi. Il picco è intorno al 2022, con l'energia che da sola contribuisce per circa 4-5 punti percentuali; oggi la componente energetica torna a contribuire positivamente in modo rilevante.
Implicazione: Il grafico rende evidente che l'inflazione attuale è guidata quasi interamente dall'energia, mentre le altre componenti restano relativamente moderate. Questo è un'arma a doppio taglio per la BCE: da un lato giustifica la prudenza nel rialzare i tassi (il problema è esterno, non strutturale); dall'altro, se l'energia continua a salire, l'inflazione totale rimarrà elevata ancora a lungo.
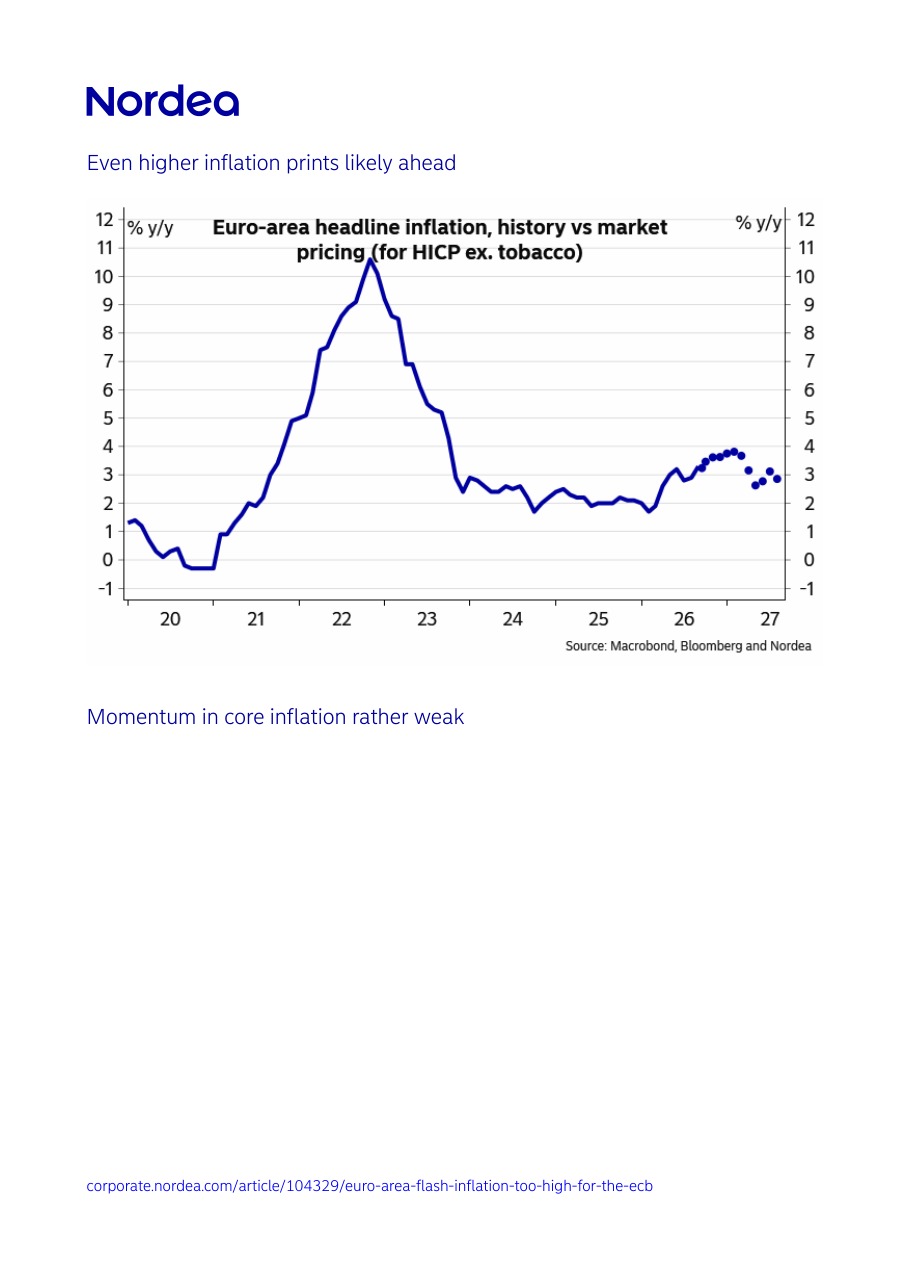
Euro-area headline inflation, history vs market pricing (for HICP ex. tobacco)
Cosa mostra: Il grafico presenta la storia dell'inflazione headline dell'area euro dal 2020 al 2027, con una linea blu continua per i dati storici e punti blu che indicano le aspettative di mercato per i mesi futuri. Dopo il picco sopra il 10% nel 2022, l'inflazione è scesa fino a circa 2% nel 2024-2025, per poi risalire nuovamente verso il 3,3-4% nel 2026; le proiezioni di mercato suggeriscono un lieve ripiegamento verso il 3% nei mesi successivi.
Implicazione: Le aspettative di mercato (i punti sul grafico) indicano che gli investitori si aspettano un'inflazione che resterà ostinatamente sopra il 2% almeno fino a metà 2027. Questo scenario supporta l'idea di tassi di interesse più alti più a lungo, il che ha implicazioni dirette per i prezzi delle obbligazioni (che scendono quando i tassi salgono) e per il costo dei mutui a tasso variabile.
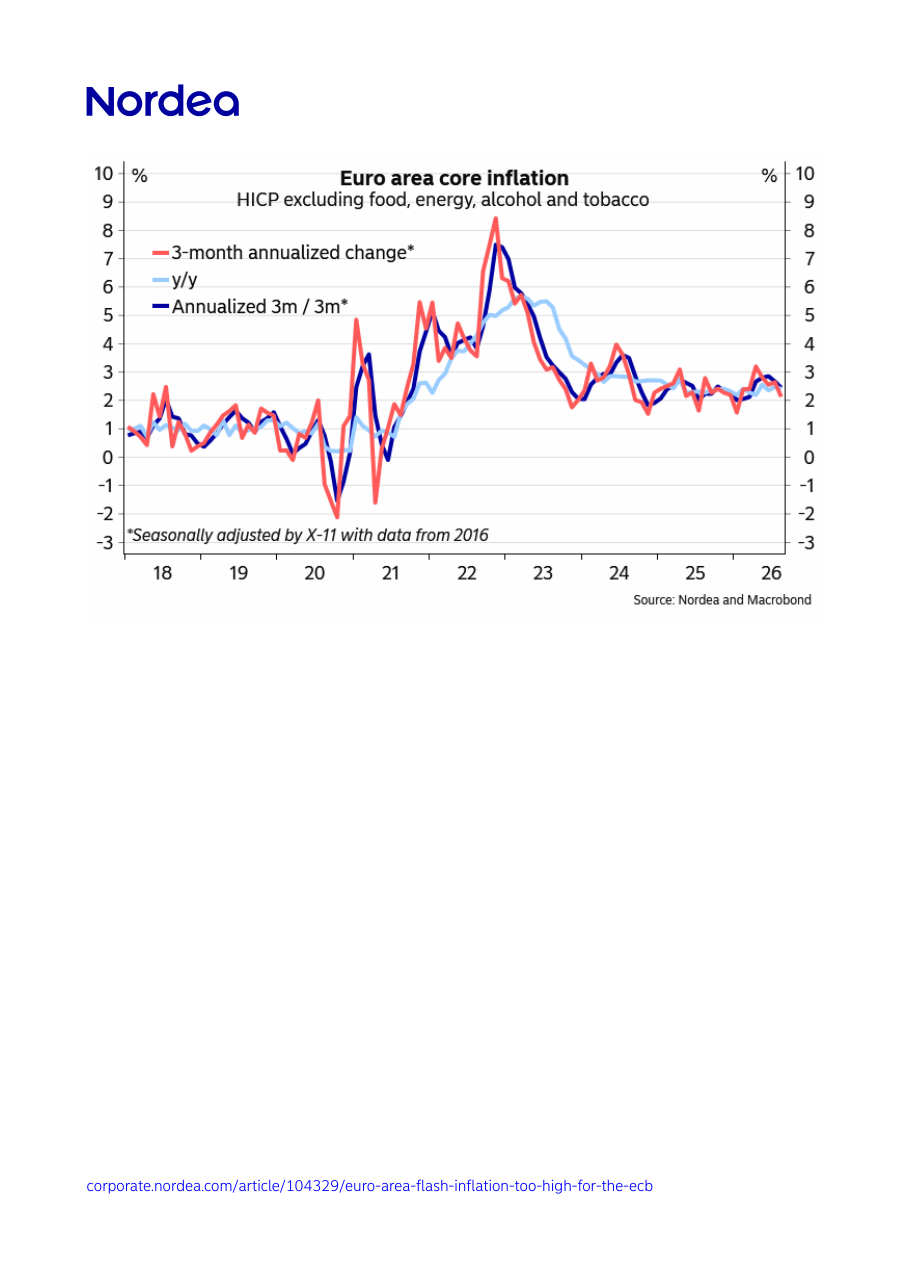
Euro area core inflation (HICP excluding food, energy, alcohol and tobacco)
Cosa mostra: Il grafico mostra l'inflazione core dell'area euro dal 2018 al 2026 attraverso tre misure: la variazione annua (linea azzurra chiara), la variazione trimestrale annualizzata (linea blu scuro) e la variazione trimestrale annualizzata destagionalizzata (linea rossa). Dopo il picco intorno all'8% nel 2022-2023, tutte le misure sono tornate verso il 2-3%; la linea rossa (la più reattiva ai cambiamenti recenti) oscilla attorno al 2,5-3% nell'ultimo periodo visibile.
Implicazione: Il momentum dell'inflazione core è effettivamente debole, come titola la sezione del report: le misure più brevi (come la variazione trimestrale) mostrano che la pressione di fondo si è molto ridimensionata rispetto ai massimi del 2022. Tuttavia, il fatto che tutte e tre le misure restino sopra il 2% significa che la BCE non ha ancora raggiunto il suo obiettivo e non può permettersi di allentare la guardia.
Energy prices in Europe
Cosa mostra: Il grafico mostra l'andamento dei prezzi del petrolio Brent (linea azzurra chiara, scala sinistra in dollari al barile) e del gas naturale (linea blu scuro, scala destra in EUR/MWh) sui mercati futures europei dal 2023 al 2026. Il petrolio si trova intorno a 92,2 dollari al barile a fine periodo, mentre il gas naturale ha avviato una decisa risalita portandosi a circa 71,3 EUR/MWh, livello significativamente più alto rispetto ai minimi del 2024-2025.
Implicazione: La risalita del gas naturale è il segnale di allarme più immediato del report: dopo un lungo periodo di relativa stabilità, il gas sta tornando a salire proprio mentre si avvicina la stagione invernale, quando la domanda di riscaldamento aumenta. Se questa tendenza continua, l'inflazione energetica potrebbe accelerare ulteriormente, trascinando verso l'alto l'inflazione totale e rendendo ancora più difficile per la BCE il compito di riportare i prezzi al 2%.