Il dollaro americano sta attraversando una fase di debolezza strutturale alimentata da tre forze convergenti: i deficit fiscali crescenti degli Stati Uniti, l'incertezza sulla nuova guida della Federal Reserve sotto Kevin Warsh, e una tendenza sempre più decisa dei grandi gestori di riserve mondiali ad abbandonare il dollaro in favore di euro, oro e yuan. Non si tratta di un episodio passeggero: i segnali suggeriscono che il dollaro potrebbe continuare a perdere terreno nei prossimi mesi, con benefici per l'oro e per le valute dei paesi esportatori di materie prime.
Analisi Approfondita
Il quadro generale: cosa si intende per svalutazione del dollaro
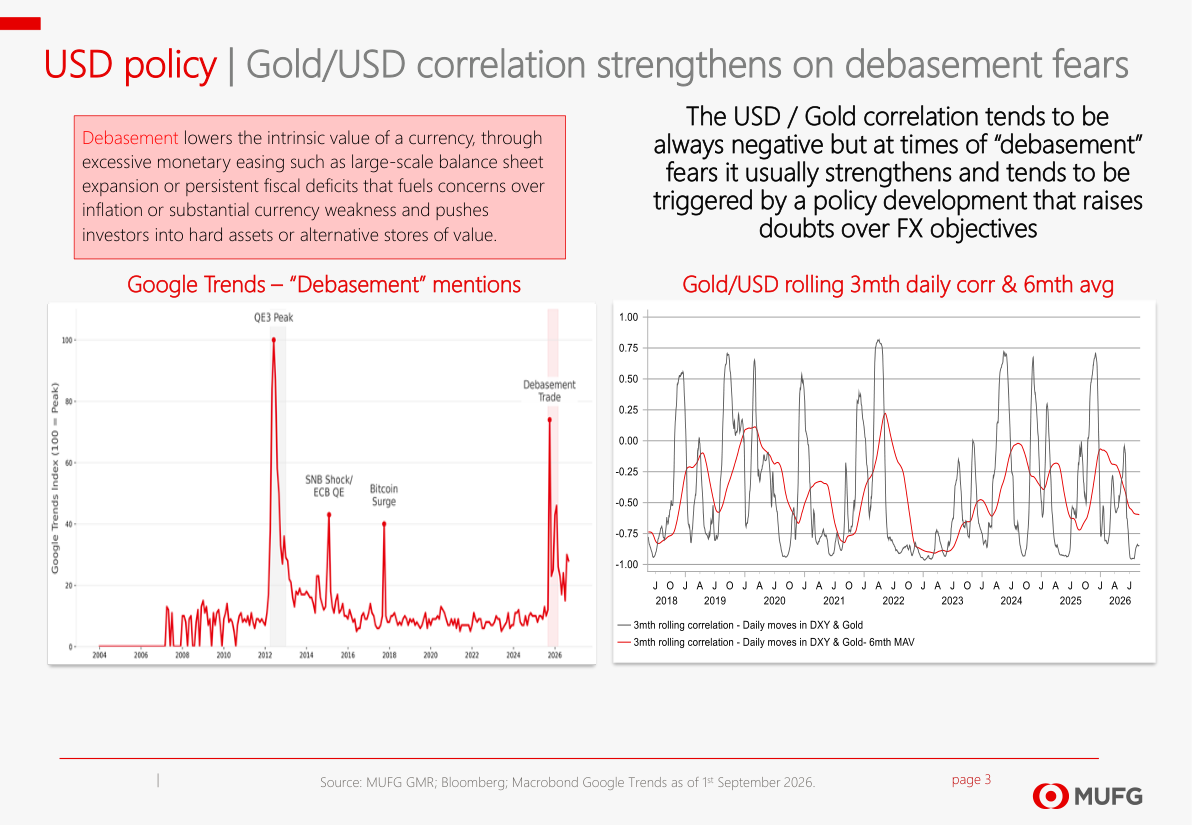
La parola chiave di questo report è 'debasement', ovvero la perdita progressiva del valore intrinseco di una moneta. Questo accade quando un paese stampa troppa moneta, accumula deficit fiscali enormi o adotta politiche monetarie molto accomodanti (cioè tassi bassi e acquisti di titoli da parte della banca centrale), generando timori di inflazione e spingendo gli investitori a cercare rifugio in beni alternativi come l'oro. Nel caso americano, il problema non è nuovo: l'inflazione misurata dal core PCE (l'indicatore preferito dalla Fed, che esclude energia e alimentari) è rimasta sopra il 2% per oltre cinque anni. Nel 2026 si sono verificati due episodi distinti in cui questo tema ha preso forza sui mercati: uno a gennaio e uno tra luglio e agosto, entrambi caratterizzati da un netto indebolimento del dollaro rispetto alle altre valute del G10. Google Trends mostra un picco di ricerche sulla parola 'debasement' nel 2026, paragonabile solo al picco del 2012 durante il QE3 della Fed (il programma di acquisto massiccio di titoli di Stato americani). Il messaggio è chiaro: la preoccupazione degli investitori è reale e in crescita.
Come si muovono i mercati: oro, valute e curve dei tassi
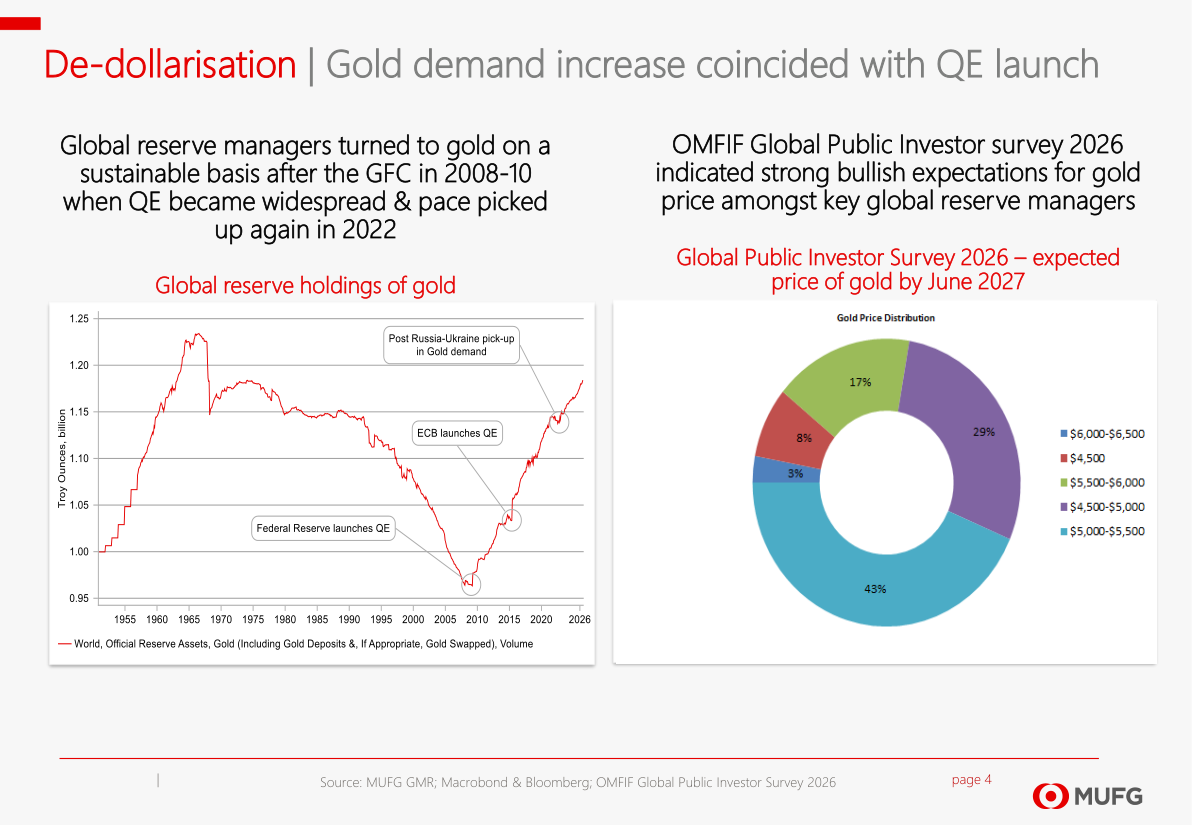
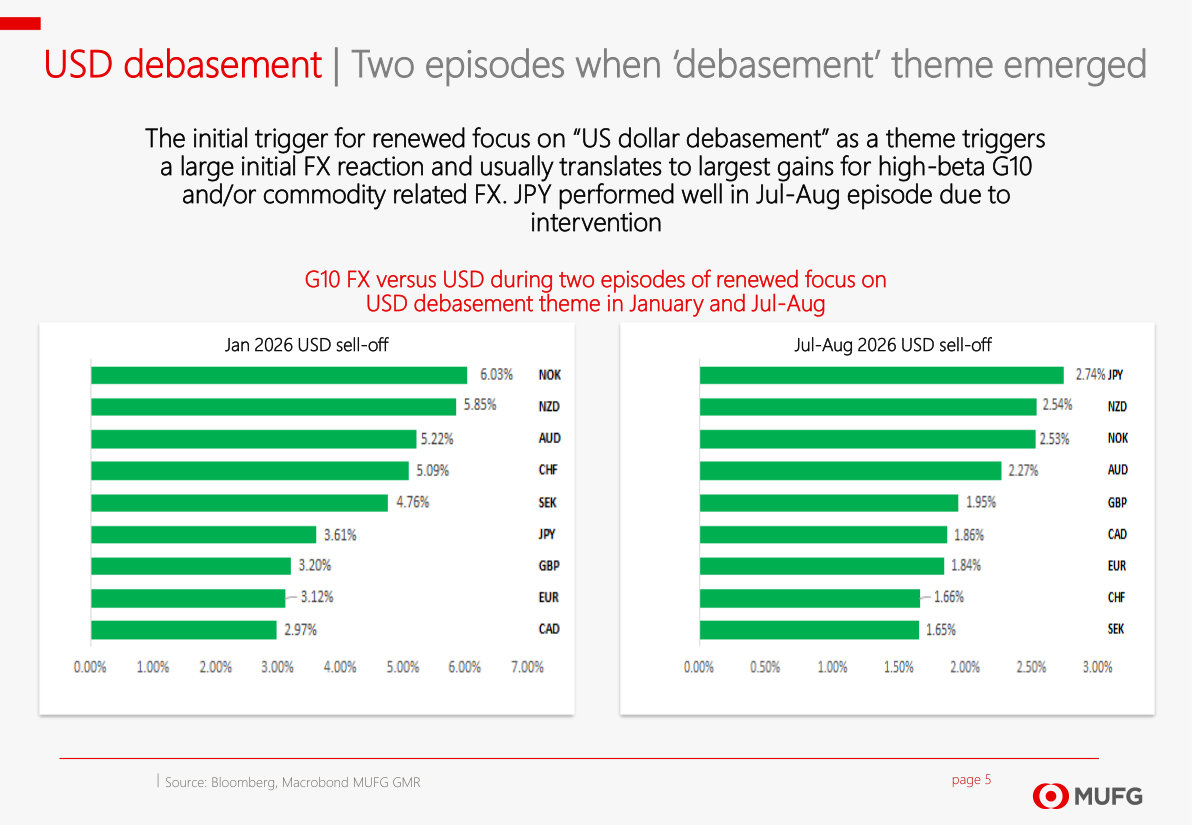
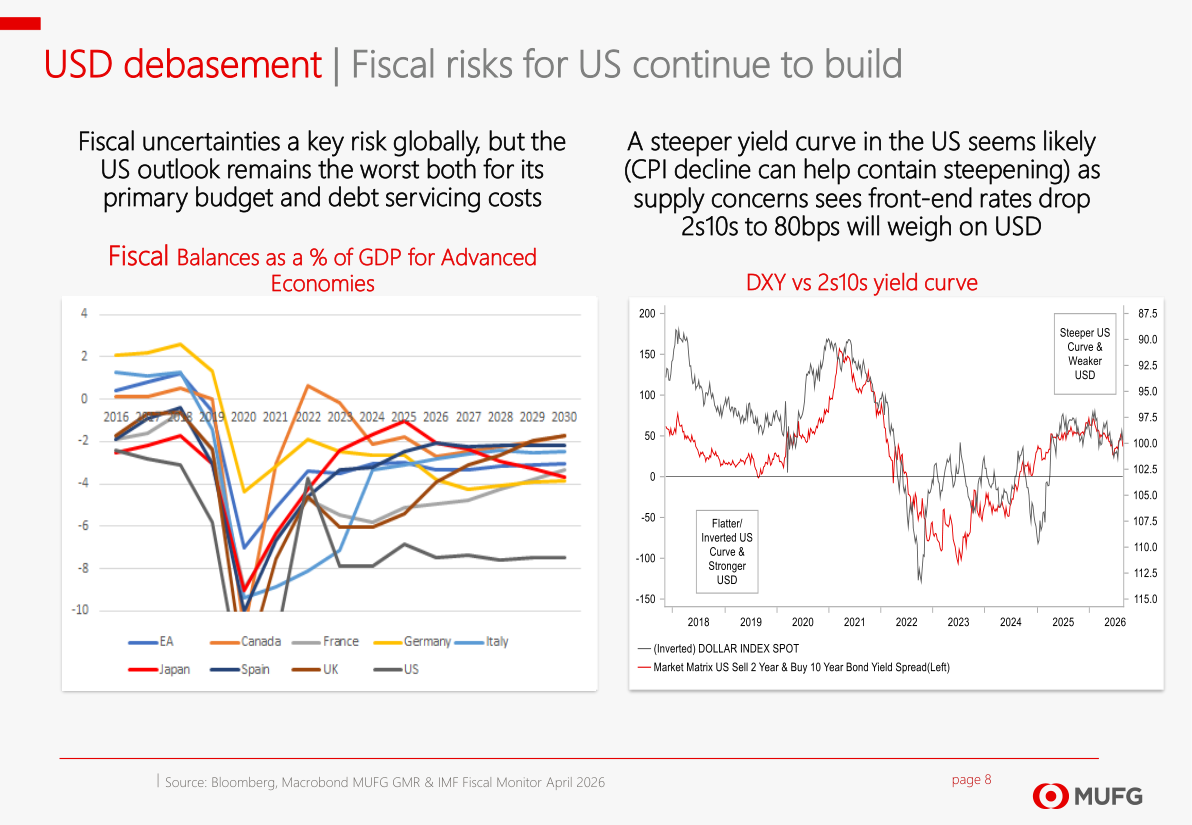
Quando i timori di svalutazione del dollaro si intensificano, la correlazione tra dollaro e oro (normalmente negativa, ovvero quando uno sale l'altro scende) si rafforza ulteriormente in senso negativo: il dollaro cade e l'oro sale con forza. Questo meccanismo si è chiaramente attivato nel 2026. Il sondaggio OMFIF sui grandi investitori pubblici globali rivela che il 43% degli intervistati si aspetta che l'oro raggiunga una fascia di prezzo tra 5.000 e 5.500 dollari l'oncia entro giugno 2027, e il 29% prevede addirittura livelli tra 4.500 e 5.000 dollari. Sul fronte valutario, i due episodi di sell-off del dollaro hanno premiato soprattutto le valute cosiddette 'high-beta' (quelle più sensibili ai movimenti di mercato) e legate alle materie prime: a gennaio 2026 la corona norvegese ha guadagnato oltre il 6% sul dollaro, seguita dal dollaro neozelandese con quasi il 6%. A luglio-agosto lo yen giapponese ha primeggiato con un +2,74%, sostenuto dall'intervento coordinato tra Giappone e Stati Uniti sul mercato valutario. Un indicatore molto seguito, il 2s10s (la differenza di rendimento tra i titoli di Stato americani a 2 e a 10 anni), sta tornando positivo e punta verso quota 80 punti base: storicamente, una curva dei tassi più ripida (quando i titoli a lungo termine rendono molto di più di quelli a breve) è associata a un dollaro più debole.
I rischi da tenere d'occhio: Fed, conti pubblici e intelligenza artificiale
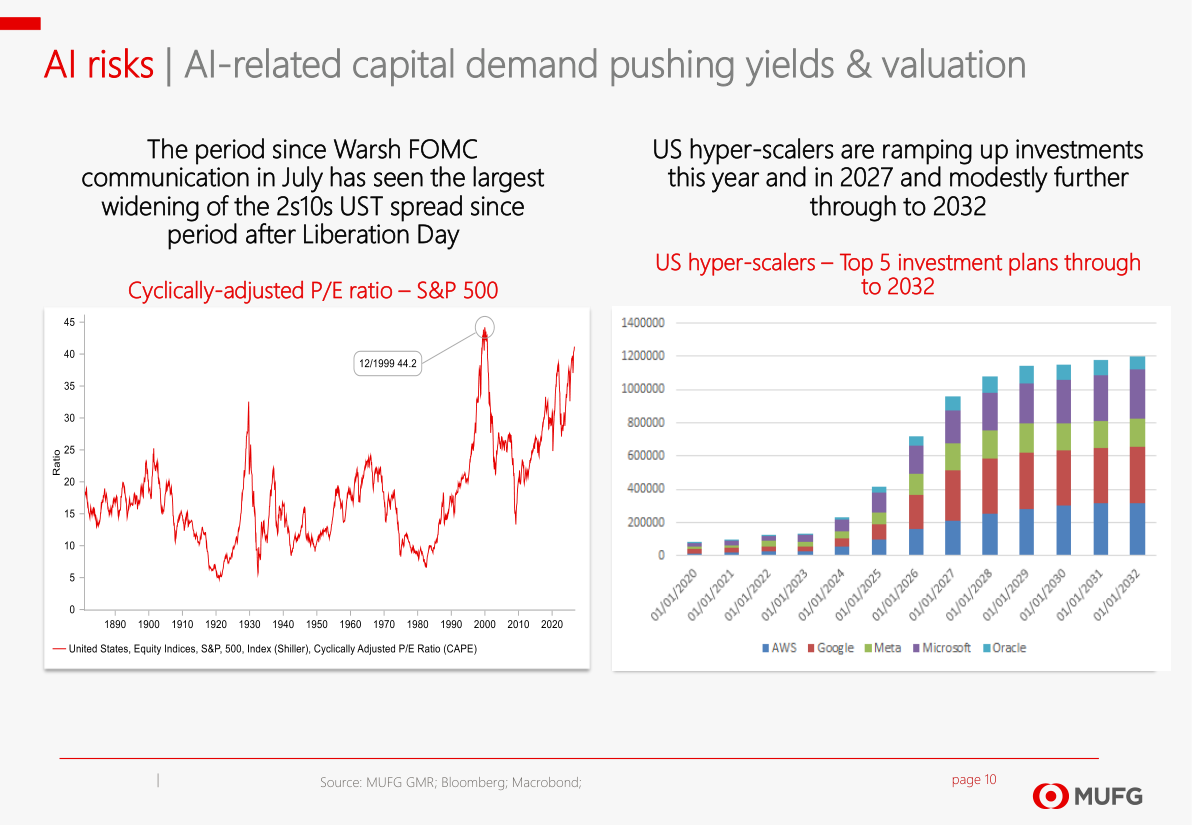
Il nuovo presidente della Federal Reserve, Kevin Warsh, ha generato incertezza nei mercati dopo due conferenze stampa e una testimonianza al Congresso che non hanno chiarito quale sia la reale strategia della banca centrale americana. Gli investitori temono un approccio 'laissez-faire', ovvero che la Fed lasci fare di più ai mercati invece di intervenire attivamente sui tassi come in passato. Questa incertezza si traduce in un premio al rischio più alto sui titoli a lungo termine (il cosiddetto 'term premium'), in una curva dei tassi più ripida e in un dollaro più debole. Sul fronte fiscale, gli Stati Uniti presentano il peggior saldo di bilancio primario tra le economie avanzate, con costi di servizio del debito in continua crescita: un problema che non si risolverà a breve. C'è poi un fattore nuovo e rilevante: i grandi operatori dell'intelligenza artificiale (i cosiddetti 'hyper-scalers' come AWS, Google, Meta, Microsoft e Oracle) stanno programmando investimenti colossali fino al 2032, una domanda di capitale che spinge al rialzo i rendimenti obbligazionari a lungo termine e mantiene le valutazioni azionarie dell'S&P 500 su livelli molto elevati, con il rapporto CAPE (prezzo su utili aggiustato per il ciclo economico) che si trova ben sopra i 40, un livello visto solo nel 2000 durante la bolla dot-com.
La de-dollarizzazione: una tendenza strutturale che accelera
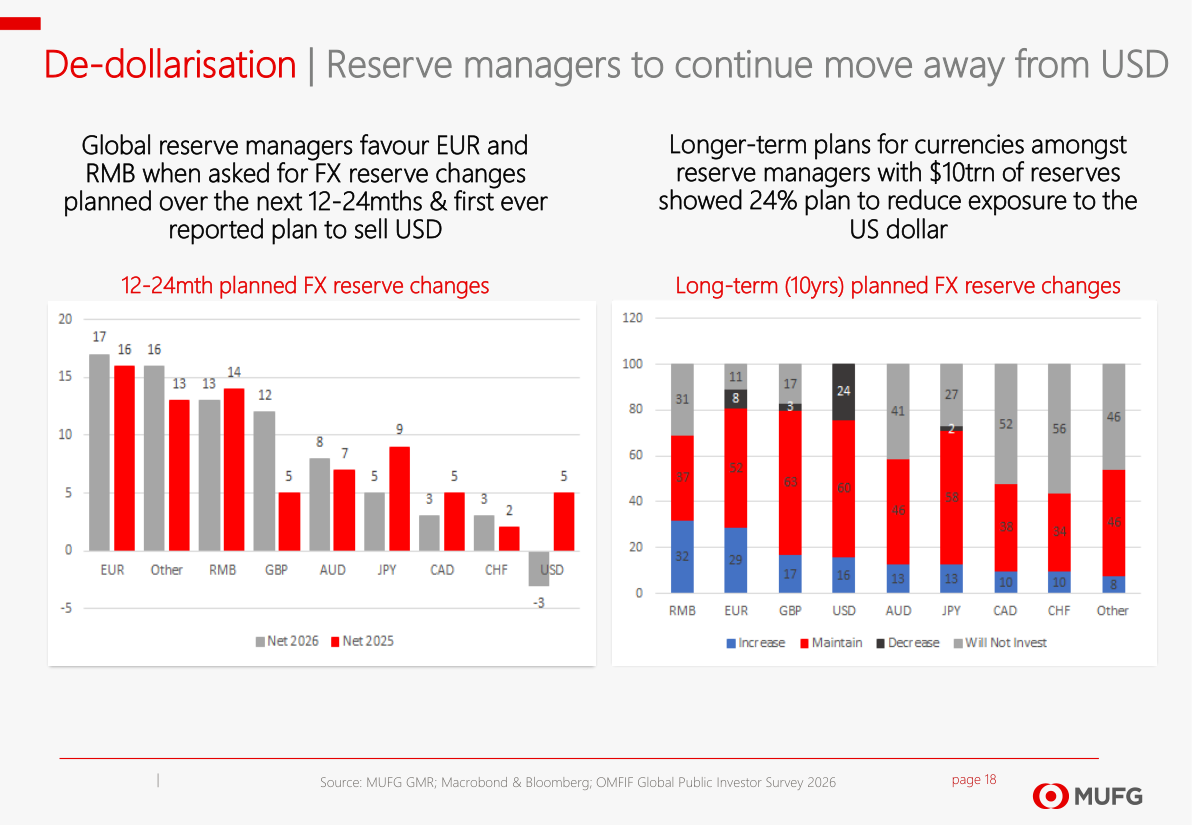
La de-dollarizzazione, cioè il processo con cui banche centrali e governi di tutto il mondo riducono la quota di dollari nelle loro riserve, non è più solo una teoria: è un trend documentato e in accelerazione. La quota del dollaro nelle riserve globali è scesa ai livelli più bassi dal 1995. Il sondaggio OMFIF 2026, che copre gestori di riserve con circa 10 trilioni di dollari in gestione, mostra che per la prima volta nella storia un gruppo significativo di investitori istituzionali ha dichiarato l'intenzione esplicita di vendere dollari, e il 24% pianifica di ridurre l'esposizione al dollaro nel lungo periodo. Le valute preferite come alternativa sono l'euro e il renminbi cinese. Parallelamente, le riserve auree mondiali sono tornate a crescere in modo sostenuto dopo la Grande Crisi Finanziaria del 2008-2010, con un'ulteriore accelerazione dopo il 2022 in seguito alla guerra Russia-Ucraina. Questo comportamento riflette la ricerca di beni rifugio da parte di chi gestisce i risparmi nazionali di interi paesi.
Cosa aspettarsi: il dollaro è sopravvalutato e i tagli Fed si avvicinano
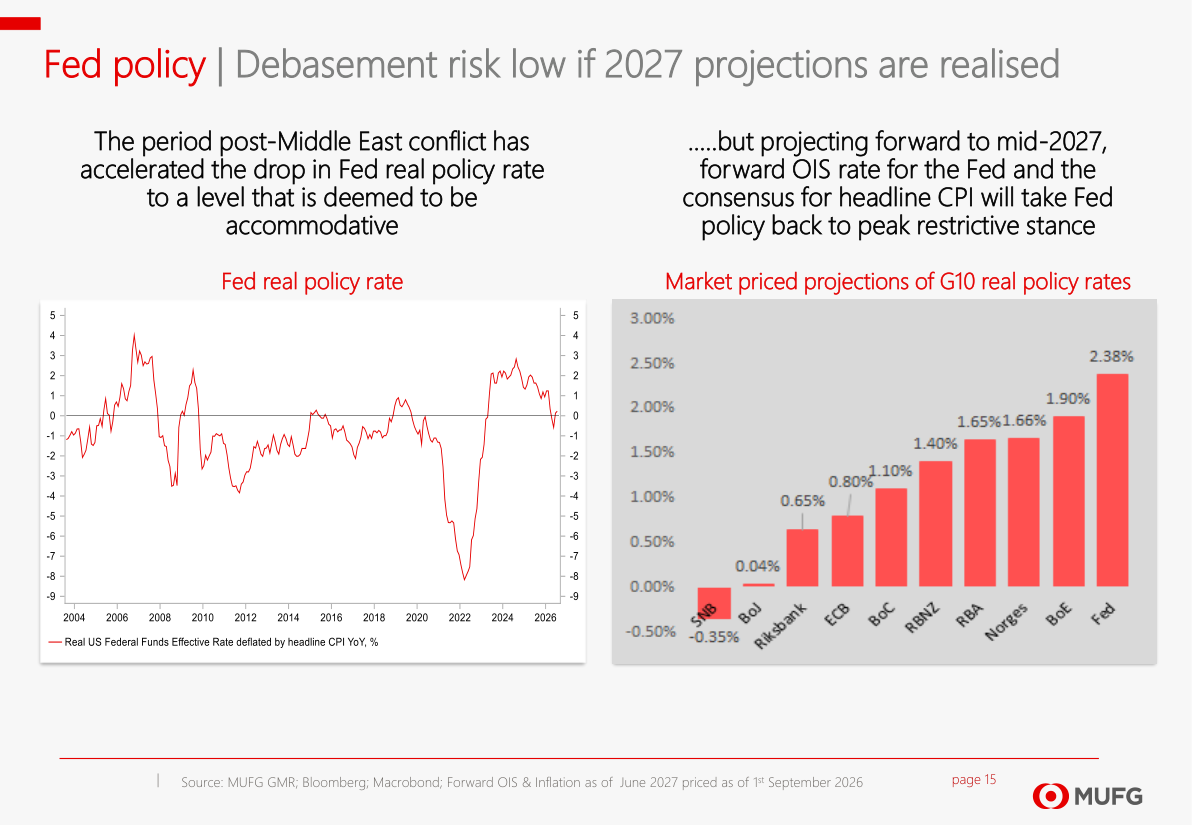
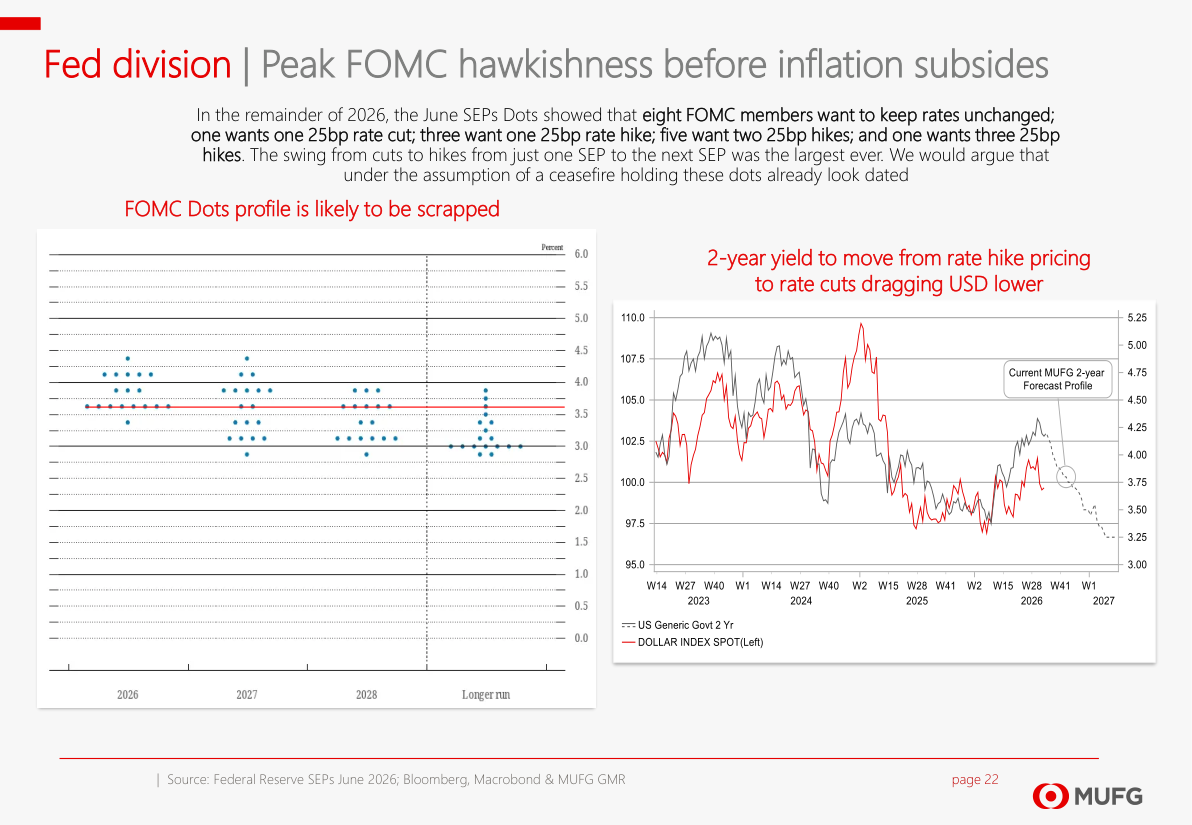
MUFG calcola che il dollaro sia ancora sopravvalutato in termini reali effettivi (il REER, ovvero il valore del dollaro ponderato per i principali partner commerciali e corretto per l'inflazione): dopo un apprezzamento del 37% in dieci anni e mezzo, ha ceduto solo il 6,4% dal picco di gennaio 2025 e resterebbe ancora sopravvalutato del 13% rispetto alla media storica di lungo periodo. Le proiezioni di mercato per metà 2027 indicano che, se l'inflazione scenderà come atteso, il tasso di interesse reale della Fed (cioè il tasso nominale meno l'inflazione) tornerà in territorio restrittivo, il che apre la porta a futuri tagli dei tassi. Con i mercati che attualmente scontano ancora possibili rialzi dei tassi americani, il momento in cui questo scenario si invertirà potrebbe coincidere con un nuovo, marcato indebolimento del dollaro. La Fed è divisa: all'ultimo riunione, otto membri volevano mantenere i tassi invariati, sei li vorrebbero alzare, solo uno li abbassare. Ma MUFG ritiene che questo posizionamento sia già 'datato' e che la direzione nei prossimi mesi sarà verso i tagli, trascinando al ribasso sia i rendimenti a breve termine che il dollaro.
Implicazioni per i Mercati
Il report dipinge uno scenario chiaramente sfavorevole al dollaro nel medio termine: i deficit fiscali americani sono i peggiori tra le economie avanzate, la Fed sotto Warsh genera incertezza invece di rassicurare i mercati, e i grandi gestori di riserve mondiali stanno attivamente riducendo la loro esposizione al dollaro per la prima volta nella storia. In questo contesto, l'oro rimane l'asset più direttamente avvantaggiato, con aspettative istituzionali che puntano a livelli tra 4.500 e 5.500 dollari l'oncia entro metà 2027. Le valute da tenere d'occhio in uno scenario di dollaro debole sono la corona norvegese, il dollaro australiano e neozelandese (legate alle materie prime) e l'euro, che i gestori di riserve globali stanno acquistando come principale alternativa al dollaro. Il momento cruciale da monitorare sarà quando la Fed passerà dal linguaggio dei rialzi a quello dei tagli: quel cambio di narrativa potrebbe innescare un nuovo episodio di sell-off del dollaro, simile o più intenso di quelli già visti a gennaio e luglio-agosto 2026.
Grafici del Report
Google Trends – Debasement mentions / Gold-USD rolling 3mth daily corr & 6mth avg
Cosa mostra: Il grafico a sinistra mostra le ricerche Google sulla parola 'debasement' dal 2004 a oggi: c'è un picco assoluto nel 2012 (QE3 della Fed) e un nuovo picco significativo nel 2026, segnalato come 'Debasement Trade'. Il grafico a destra mostra la correlazione a 3 mesi tra le variazioni giornaliere del DXY (l'indice del dollaro) e dell'oro dal 2018 al 2026: la linea rossa (media a 6 mesi) è tornata a livelli negativi intorno a meno 0,50 / meno 0,75, segnalando una forte relazione inversa tra dollaro e oro.
Implicazione: Un picco delle ricerche su 'debasement' indica che il tema della svalutazione del dollaro è tornato prepotentemente nell'attenzione pubblica e degli investitori. La correlazione negativa sempre più marcata tra dollaro e oro significa che quando il dollaro scende, l'oro tende a salire in modo amplificato: chi vuole proteggersi da un dollaro debole trova nell'oro uno strumento efficace e attuale.
Global reserve holdings of gold / Global Public Investor Survey 2026 – expected price of gold by June 2027
Cosa mostra: Il grafico a sinistra mostra le riserve auree mondiali in miliardi di once Troy dal 1955 al 2026: dopo un lungo declino fino a circa 0,95 miliardi di once nel 2008, la curva ha ripreso a salire in modo sostenuto fino a circa 1,19 miliardi di once nel 2026. Il grafico a destra è un donut chart che riporta le aspettative di prezzo dell'oro entro giugno 2027: il 43% prevede un prezzo tra 5.000 e 5.500 dollari, il 29% tra 4.500 e 5.000, il 17% tra 5.500 e 6.000, l'8% a 4.500 e il 3% tra 6.000 e 6.500 dollari.
Implicazione: La ripresa strutturale degli acquisti di oro da parte delle banche centrali e il consensus molto rialzista tra i grandi investitori istituzionali suggeriscono che la domanda di oro resterà sostenuta per anni. Chi guarda all'oro come investimento o diversificazione di portafoglio trova in questo grafico una conferma istituzionale forte del trend in corso.
G10 FX versus USD during two episodes of renewed focus on USD debasement theme in January and Jul-Aug
Cosa mostra: Due grafici a barre orizzontali mostrano le performance delle valute G10 contro dollaro durante i due episodi di sell-off del dollaro. A gennaio 2026 la corona norvegese ha guadagnato il 6,03%, il dollaro neozelandese il 5,85%, il dollaro australiano il 5,22%. A luglio-agosto 2026 lo yen giapponese ha guidato con il 2,74%, seguito da dollaro neozelandese con il 2,54% e corona norvegese con il 2,53%.
Implicazione: Le valute dei paesi esportatori di materie prime (Norvegia, Australia, Nuova Zelanda) beneficiano in modo sistematico quando il tema della svalutazione del dollaro prende piede: sono le prime da considerare in uno scenario di dollaro debole strutturale. Lo yen, solitamente più cauto, ha sovraperformato a luglio grazie all'intervento coordinato con gli USA, segnalando come le dinamiche politiche possano amplificare i movimenti di mercato.
Fiscal Balances as % of GDP for Advanced Economies / DXY vs 2s10s yield curve
Cosa mostra: Il grafico a sinistra confronta i saldi fiscali (entrate meno spese del governo, in percentuale del PIL) di diverse economie avanzate dal 2016 al 2030 stimato: la linea degli USA (grigio scuro) è la più bassa e continua a scendere, restando costantemente peggiore rispetto a Giappone, Europa, Germania e Canada. Il grafico a destra sovrappone il DXY (scala invertita a destra, quindi quando il dollaro sale la linea scende) con lo spread 2s10s (differenza di rendimento tra titoli a 10 e 2 anni): si vede chiaramente che una curva più ripida (spread positivo e in salita verso 80 punti base) corrisponde storicamente a un dollaro più debole.
Implicazione: Gli Stati Uniti hanno il peggior profilo fiscale tra le grandi economie: un deficit che non accenna a migliorare è un segnale strutturalmente negativo per il dollaro. La relazione storica tra curva dei tassi e dollaro suggerisce che se lo spread 2s10s salirà verso 80 punti base come atteso, il dollaro subirà ulteriori pressioni al ribasso, un elemento chiave da monitorare nelle prossime settimane.
Cyclically-adjusted P/E ratio S&P 500 / US hyper-scalers Top 5 investment plans through to 2032
Cosa mostra: Il grafico a sinistra mostra il CAPE (rapporto prezzo-utili aggiustato ciclicamente) dell'S&P 500 dall'1890 al 2026: il valore attuale supera 40, avvicinandosi al picco storico del dicembre 1999 a 44,2. Il grafico a destra mostra i piani di investimento cumulativi dei cinque maggiori operatori di intelligenza artificiale (AWS, Google, Meta, Microsoft, Oracle) dal 2020 al 2032: gli investimenti crescono in modo esponenziale, passando da poche centinaia di migliaia di milioni nel 2020 a circa 1,2 milioni di unità nel 2032.
Implicazione: Le azioni americane sono care storicamente: un CAPE sopra 40 ha preceduto in passato importanti correzioni di mercato. L'enorme massa di investimenti nell'AI crea una domanda di capitali che tiene alti i rendimenti obbligazionari a lungo termine, complicando il lavoro della Fed e aumentando il rischio di volatilità sui mercati. Chi è esposto a titoli azionari americani dovrebbe considerare questo livello di valutazione come un segnale di cautela.
Fed real policy rate / Market priced projections of G10 real policy rates
Cosa mostra: Il grafico a sinistra mostra il tasso di interesse reale della Fed (tasso nominale meno inflazione CPI) dal 2004 al 2026: dopo un lungo periodo negativo durante la pandemia, è risalito in territorio positivo intorno a 1-2%, ma ha ricominciato a scendere verso lo zero nel 2026. Il grafico a destra confronta i tassi reali attesi entro metà 2027 per le principali banche centrali: la Fed con il 2,38% è quella con il tasso reale proiettato più alto, seguita dalla Bank of England all'1,90% e dalla Norges Bank all'1,66%.
Implicazione: Se le proiezioni di mercato si realizzeranno, la Fed avrà i tassi reali più alti del G10 a metà 2027, il che in teoria dovrebbe sostenere il dollaro. Tuttavia, il percorso per arrivarci prevede prima tagli dei tassi nominali man mano che l'inflazione scende, e questa fase di transizione potrebbe essere proprio quella in cui il dollaro si indebolisce ulteriormente, creando opportunità per chi sa anticipare il cambiamento di direzione della Fed.
12-24mth planned FX reserve changes / Long-term (10yrs) planned FX reserve changes
Cosa mostra: Il grafico a sinistra mostra i cambiamenti pianificati nelle riserve valutarie nei prossimi 12-24 mesi: l'euro è la valuta più richiesta (netto positivo di 17 nel 2026), seguita da yuan cinese e sterline, mentre per la prima volta il dollaro appare con un saldo netto negativo (-3 nel 2026, rispetto a +5 nel 2025). Il grafico a destra mostra le intenzioni di lungo periodo su un orizzonte decennale: per il dollaro, il 24% dei gestori vuole ridurre l'esposizione, il 60% mantenerla e solo il 16% aumentarla.
Implicazione: È la prima volta nella storia rilevata da OMFIF che i gestori di riserve dichiarano l'intenzione netta di vendere dollari nel breve periodo. Questo segnale strutturale è molto importante: chi gestisce i risparmi nazionali di interi paesi sta riducendo il peso del dollaro nei propri portafogli, un processo lento ma inesorabile che esercita una pressione ribassista di lungo periodo sulla valuta americana.
FOMC Dots profile is likely to be scrapped / 2-year yield to move from rate hike pricing to rate cuts dragging USD lower
Cosa mostra: Il grafico a sinistra mostra il 'dot plot' della Fed (le proiezioni individuali dei membri del FOMC sui tassi futuri per il 2026, 2027, 2028 e lungo periodo): i punti sono molto dispersi, con alcuni vicini al 4,5% e altri intorno al 3%, segnalando un disaccordo interno significativo. Il grafico a destra sovrappone il rendimento del Treasury americano a 2 anni (scala destra, da 3,00% a 5,25%) con il DXY (scala sinistra invertita, da 95 a 110): si vede chiaramente che quando il rendimento a 2 anni scende, il dollaro tende a seguirlo verso il basso, con il MUFG che proietta un ulteriore calo del rendimento a 2 anni verso il 3,75% entro inizio 2027.
Implicazione: La forte divisione interna alla Fed rende imprevedibili le prossime mosse sui tassi, ma MUFG ritiene che la direzione sarà verso i tagli. Quando i mercati inizieranno a prezzare tagli invece di rialzi (un cambio di scenario che potrebbe materializzarsi nei prossimi mesi), il dollaro potrebbe subire un'altra ondata di vendite significativa, trascinato al ribasso dai rendimenti a breve termine in calo.