Il simposio di Jackson Hole (l'incontro annuale delle banche centrali di tutto il mondo che si tiene nel Wyoming) è ormai alle spalle, ma i mercati valutari attendono ancora il segnale definitivo. Prima della riunione del FOMC (il comitato della Fed che decide sui tassi) del 16 settembre, arriveranno tre dati chiave: i nonfarm payrolls (il rapporto sull'occupazione americana), il PPI il 10 settembre (l'indice dei prezzi alla produzione, che misura quanto pagano le aziende per produrre beni) e il CPI l'11 settembre (l'indice dei prezzi al consumo, cioè l'inflazione che tocca le famiglie). Con l'inflazione ancora troppo elevata, Nordea si aspetta un rialzo dei tassi a meno che i dati sul lavoro o sui prezzi non si indeboliscano in modo netto. Il mercato in questo momento assegna circa il 50% di probabilità a un rialzo, il che rende la decisione un vero lancio di moneta e una fonte immediata di volatilità. La questione più rilevante per il dollaro non è tanto se i tassi saliranno, quanto se la Fed indicherà che settembre è l'inizio di un ciclo di stretta monetaria prolungata o solo una mossa isolata.
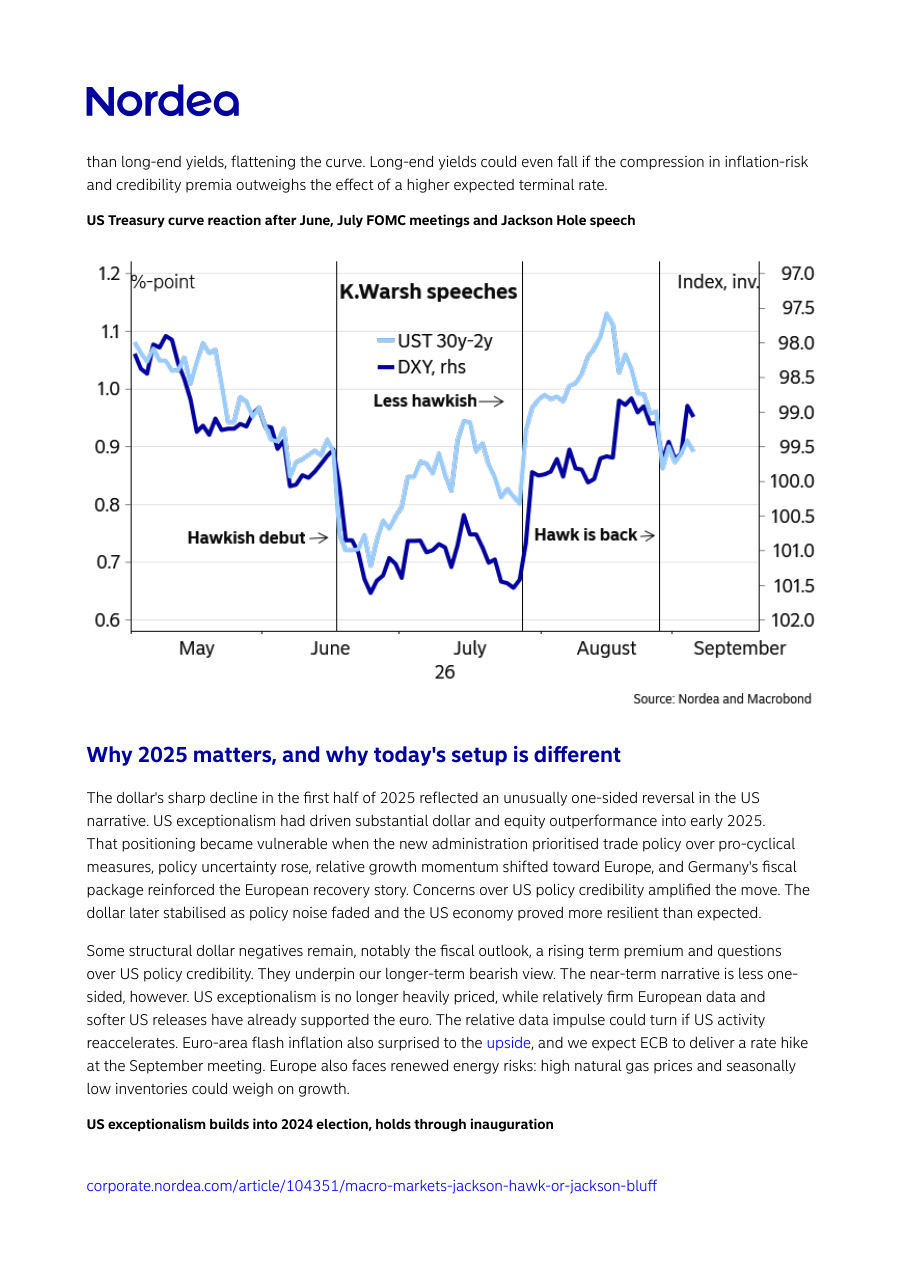
L'argomento più forte a favore di un rialzo a settembre è semplice: l'inflazione resta troppo alta e la Fed rischia di perdere credibilità se non agisce. Con le elezioni di metà mandato a soli due mesi di distanza, un significativo inasprimento fiscale (cioè taglio alla spesa pubblica o aumento delle tasse per ridurre il deficit) non è realisticamente praticabile in tempi brevi, e la politica monetaria rimane l'unico strumento disponibile. Il Tesoro americano ha annunciato riacquisti di titoli di Stato più consistenti a partire dal 9 settembre, una misura che migliora la liquidità del mercato obbligazionario ma non cambia i fondamentali di inflazione e crescita. Se la Fed non alzasse i tassi nonostante dati solidi, gli investitori potrebbero chiedere rendimenti più alti sulle obbligazioni a lungo termine (il cosiddetto premio per il rischio di inflazione e di credibilità), steepening (allargamento) della curva dei rendimenti e condizioni finanziarie più restrittive in modo disordinato. Un rialzo ordinato, accompagnato da proiezioni di tassi più alti, farebbe invece salire i rendimenti a breve più di quelli a lungo termine, appiattendo la curva in modo controllato.
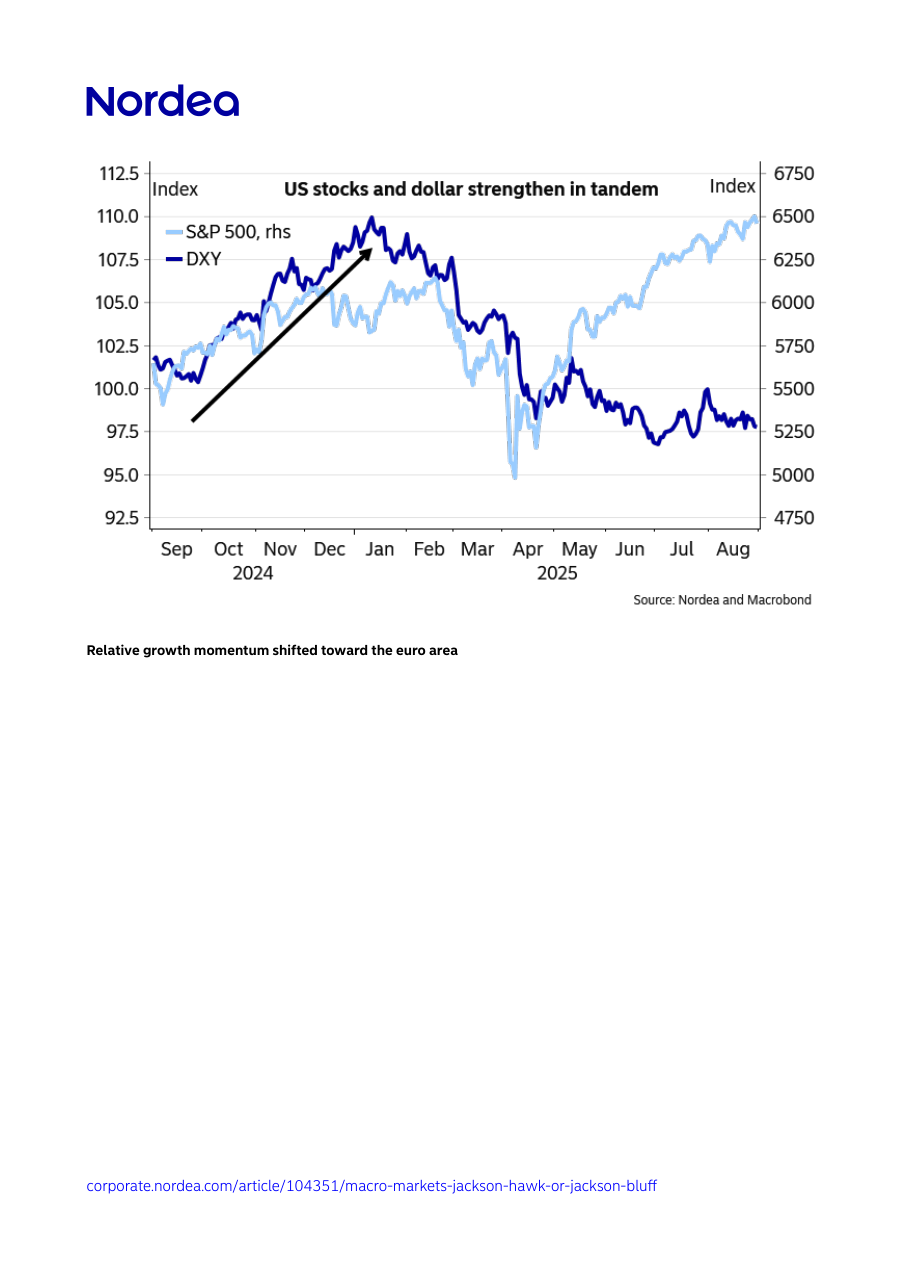
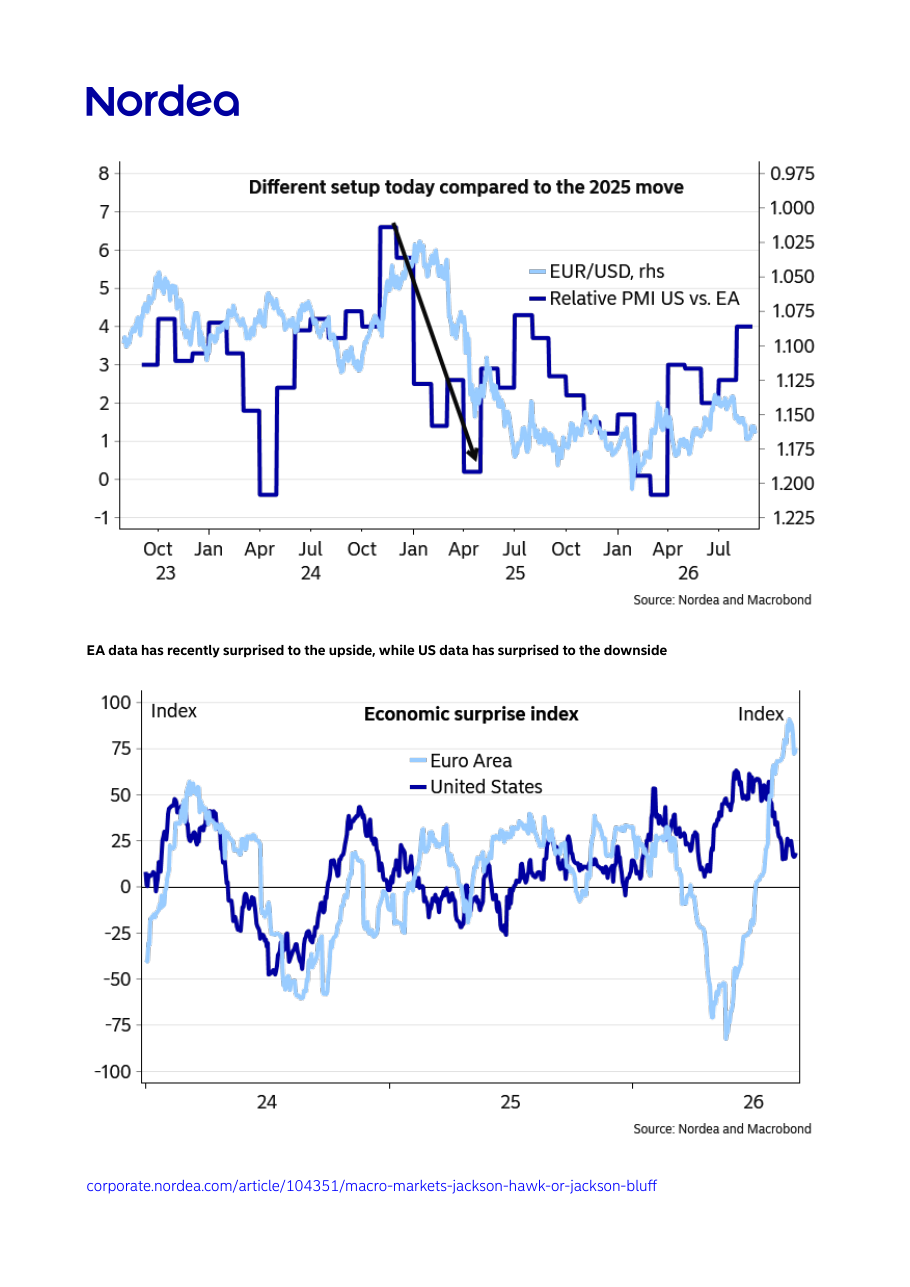
Il dollaro aveva subito un calo brusco nella prima metà del 2025, quando la narrativa sull'eccezionalismo americano (l'idea che l'economia USA crescesse stabilmente meglio del resto del mondo) si era sgonfiata: la nuova amministrazione aveva privilegiato le politiche commerciali rispetto alle misure pro-crescita, l'incertezza politica era aumentata e la Germania aveva annunciato un ambizioso piano di spesa fiscale che aveva rilanciato la storia della ripresa europea. Il dollaro si era poi stabilizzato grazie alla resilienza dell'economia americana. Oggi il quadro è meno netto: l'eccezionalismo americano non è più prezzato in modo eccessivo nei mercati, e i dati europei hanno sorpreso al rialzo mentre quelli americani hanno deluso. L'Eurozona però non è esente da rischi: i prezzi del gas naturale sono alti e le scorte sono stagionalmente basse, il che potrebbe frenare la crescita. Nordea prevede anche un rialzo dei tassi da parte della BCE (Banca Centrale Europea) a settembre, il che aggiunge complessità al quadro EUR/USD (il cambio euro contro dollaro).
Nordea identifica tre scenari distinti in base a come si muoverà la Fed. Nel primo, lo scenario 'falco', la Fed alza i tassi e proietta un percorso di ulteriori rialzi: questo segnalerebbe l'avvio di un ciclo di stretta monetaria e spingerebbe il dollaro al rialzo contro l'euro nel breve periodo. Nel secondo, il cosiddetto 'rialzo di credibilità', la Fed alza i tassi ma lascia invariate le proiezioni future: il supporto al dollaro sarebbe più limitato e meno duraturo. Nel terzo, lo scenario 'bluff', la Fed non alza i tassi e Warsh (il presidente della Fed in questo scenario) minimizza la necessità di ulteriori strette: questo creerebbe pressione ribassista sul dollaro e lascerebbe i rendimenti a lungo termine esposti ai premi per il rischio di inflazione. Un quarto fattore da tenere presente è di natura geopolitica: un'escalation delle tensioni internazionali favorirebbe il dollaro come valuta rifugio (safe haven), indipendentemente dalla decisione sui tassi. Nordea ritiene lo scenario 'falco' il più probabile e posiziona il proprio scenario base su due rialzi entro fine 2026 e un ulteriore rialzo nel primo trimestre del 2027.
Il principale rischio al ribasso per la view di Nordea è una sequenza di dati più deboli del previsto che consenta alla Fed di restare ferma senza perdere credibilità. Il governatore della Fed Christopher Waller ha già segnalato che sosterrebbe una pausa se il CPI di settembre mostrasse ulteriori progressi verso il target del 2%. Un secondo rischio è che un rialzo venga letto dai mercati non come una risposta credibile all'inflazione ma come la conferma di un problema inflazionistico più persistente: in quel caso, i rendimenti a lungo termine salirebbero in modo brusco, le condizioni finanziarie si irrigidirebbero e l'effetto sul dollaro diventerebbe ambiguo. Infine, un'accelerazione dei dati americani potrebbe ribaltare il differenziale di crescita a favore degli USA e sostenere il dollaro anche senza un rialzo della Fed, mentre un'Europa in difficoltà energetica potrebbe ridurre il margine di apprezzamento dell'euro.
Il dollaro americano potrebbe rafforzarsi nel breve periodo se la Fed alzerà i tassi il 16 settembre e comunicherà ulteriori rialzi futuri: in quel caso il cambio EUR/USD (quanti dollari vale un euro) subirebbe pressione al ribasso. I rendimenti dei Treasury americani a breve scadenza salirebbero più di quelli a lungo termine, appiattendo la curva dei tassi. Chi segue i mercati valutari dovrebbe tenere d'occhio nell'ordine: i dati sui payrolls, poi il PPI e il CPI, e infine il tono del comunicato della Fed del 16 settembre, in particolare le nuove proiezioni sui tassi (il cosiddetto dot plot). Sul lungo periodo, i problemi strutturali americani legati al debito pubblico e alla credibilità della banca centrale mantengono una pressione ribassista di fondo sul dollaro, ma nei prossimi mesi l'ago della bilancia è nelle mani dei dati macroeconomici.