← Torna a Institutional Insight
REPORT DEL GIORNO  ·  2026-09-07
FX market outlook: A flatter USD smile not flattering the USD
Crédit Agricole Corporate & Investment Bank Dr Valentin Marinov, David Forrester, Alexandre Dolci 4 settembre 2026 FX & Tassi Rilevanza Alta
USDEURJPYGold
Apri PDF
MESSAGGIO CHIAVE

Il dollaro americano rimane forte grazie al boom degli investimenti legati all'intelligenza artificiale e ai tassi di interesse elevati, ma molti di questi vantaggi sono già incorporati nel prezzo attuale. La metafora del 'USD smile' descrive come il dollaro tenda a rafforzarsi sia quando l'economia americana va molto bene sia quando i mercati globali sono in crisi: oggi questo sorriso si sta appiattendo, perché i rischi geopolitici e le preoccupazioni fiscali erodono il suo tradizionale ruolo di porto sicuro. Chi investe in valute deve tenere d'occhio i segnali di un possibile cambio di regime: l'euro resta debole per via della guerra in Iran e delle tensioni commerciali, mentre oro, corona norvegese e dollaro australiano emergono come alternative interessanti.

Analisi Approfondita
Il quadro generale: il dollaro forte ma con le fondamenta che scricchiolano

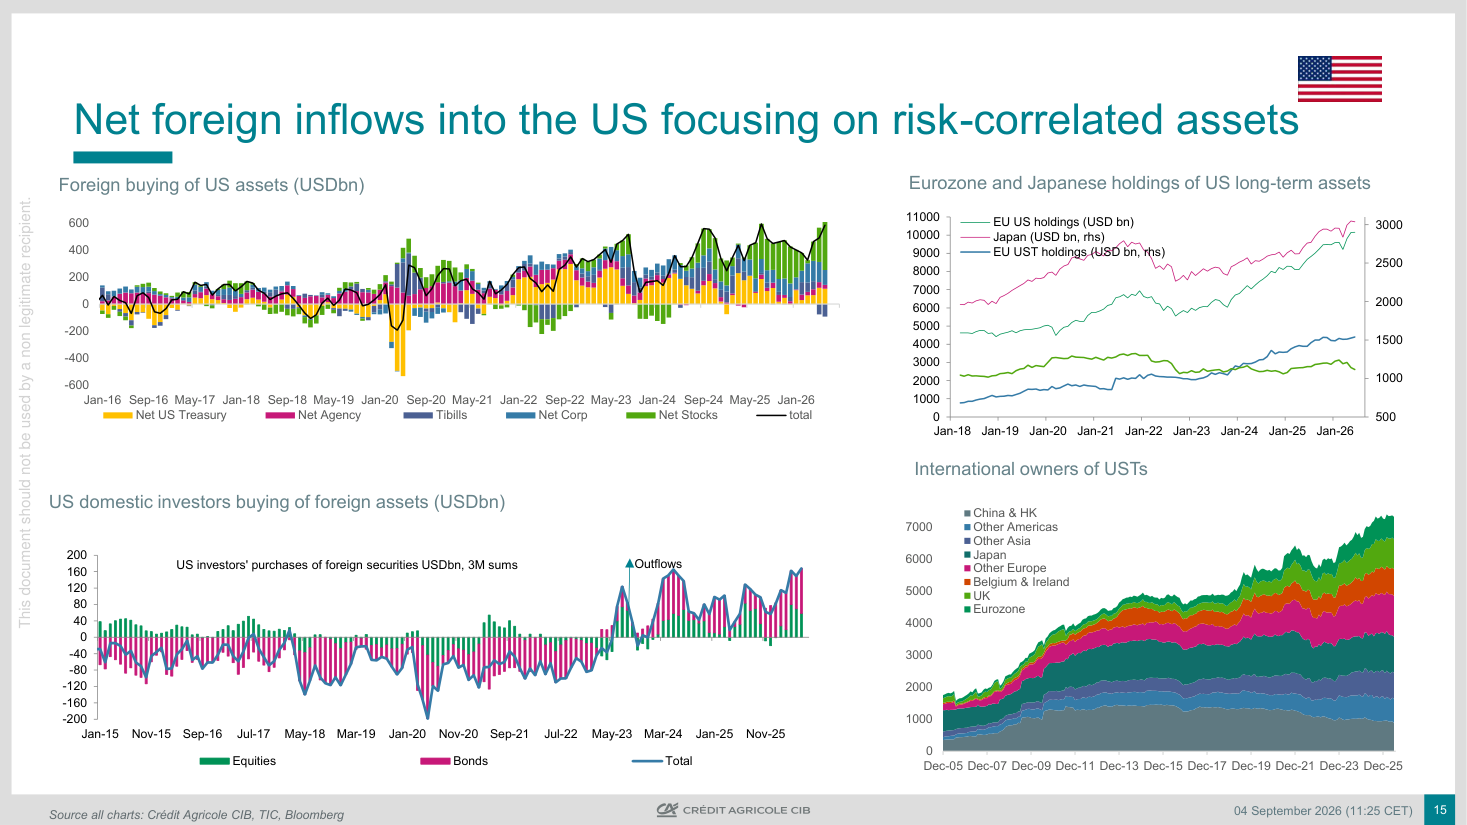
Il dollaro americano è attualmente sostenuto da tre motori principali: il boom degli investimenti in intelligenza artificiale, che attira capitali dall'estero negli Stati Uniti; una crescita economica americana superiore a quella degli altri paesi del G10; e un'inflazione persistente che spinge i mercati ad aspettarsi ulteriori aumenti dei tassi da parte della Federal Reserve (la banca centrale americana). Tuttavia, Crédit Agricole avverte che molti di questi elementi positivi sono già 'priced in', cioè già scontati nelle quotazioni attuali del dollaro, il che limita il potenziale di ulteriore apprezzamento. La metafora del 'USD smile' (il sorriso del dollaro) è uno strumento analitico classico: il dollaro si rafforza agli estremi, cioè quando l'America cresce molto meglio degli altri oppure quando c'è paura globale e tutti cercano rifugio, ma si indebolisce nella fase intermedia di crescita sincronizzata mondiale. Oggi questo sorriso si sta appiattendo: i flussi di capitale che entrano negli Stati Uniti puntano soprattutto sulle azioni e non più sui titoli di stato americani (Treasury), il che riduce l'attrattiva del dollaro come valuta rifugio in caso di crisi. In parallelo, i timori sulla sostenibilità del debito pubblico americano e il rischio che il dollaro venga 'usato come arma' nelle dispute geopolitiche alimentano le tendenze di de-dollarizzazione, cioè la progressiva riduzione dell'uso del dollaro nelle transazioni internazionali.

Come si muovono le valute principali

L'euro è descritto come il 'danno collaterale' dei rischi geopolitici globali: la guerra in Iran ha fatto salire i prezzi dell'energia, che pesano più sull'Europa che sugli Stati Uniti, e le tensioni commerciali penalizzano le esportazioni europee. Le previsioni indicano EUR/USD a 1.14 a fine settembre 2026, con un recupero atteso solo nel 2027 verso 1.17. Lo yen giapponese (JPY) rimane sotto pressione perché la Banca del Giappone aumenta i tassi troppo lentamente rispetto ad altre banche centrali, rendendolo una valuta 'carry funder' (moneta che si prende in prestito a basso costo per investire altrove): il tetto di 164 USD/JPY è stato raggiunto grazie a interventi record della banca centrale giapponese. La sterlina britannica (GBP) è vulnerabile per via dei rischi di stagflazione (crescita bassa unita a inflazione alta) e delle incertezze politiche nel Regno Unito. Sul fronte delle valute legate alle materie prime, il dollaro australiano (AUD) beneficia dei tassi elevati mantenuti dalla Reserve Bank of Australia, e la corona norvegese (NOK) è sostenuta dai prezzi energetici. Il franco svizzero (CHF) rimane una valuta rifugio privilegiata grazie alla solidità della sua banca centrale.

Il ruolo dell'oro e dei carry trade

L'oro viene definito 'il principale asset rifugio messo alla prova', con previsioni di prezzo che passano da 4.500 dollari per oncia a fine settembre 2026 fino a 5.500 dollari entro dicembre 2027: una traiettoria ascendente molto decisa che riflette la domanda di protezione contro la svalutazione delle valute e l'incertezza geopolitica. I carry trade valutari (strategie che consistono nel prendere in prestito in valute a basso tasso di interesse, come yen o franco svizzero, e investire in valute ad alto rendimento, come dollaro australiano o corona norvegese) sono tornati a essere uno dei driver principali dei mercati FX, con performance ai massimi storici. Secondo la scorecard del report, le valute meglio posizionate in questo momento sono la corona svedese (SEK, prima in classifica generale), il dollaro canadese (CAD, secondo) e il dollaro australiano (AUD, terzo), mentre l'euro risulta ultimo tra le valute del G10 per attrattiva complessiva. La guerra in Iran non ha avuto un impatto duraturo sui prezzi del petrolio, che dopo un picco iniziale sono rientrati, ma ha comunque pesato sulla fiducia delle imprese (misurata dai PMI, indici che segnalano se il settore manifatturiero sta espandendosi o contraendosi).

I rischi da tenere d'occhio

Il report identifica due scenari di rischio opposti per il dollaro. Da un lato, se la Federal Reserve dovesse assumere un atteggiamento ancora più restrittivo (aumentando i tassi più del previsto) e l'avversione al rischio globale aumentasse, il dollaro si rafforzerebbe ulteriormente su tutte le valute. Dall'altro lato, se i timori sulla dominanza fiscale (cioè la paura che il debito pubblico americano costringa la Fed a mantenere tassi più bassi di quanto vorrebbe, perdendo indipendenza) e la de-dollarizzazione accelerassero, il dollaro potrebbe indebolirsi in modo diffuso. Per l'area euro, un segnale positivo potrebbe arrivare dagli stimoli fiscali europei: il piano di difesa tedesco da 500 miliardi di euro e il piano di infrastrutture da ulteriori 500 miliardi potrebbero beneficiare settori come banche, industria e costruzioni, con effetti positivi sull'euro nel medio termine. Il dollaro neozelandese (NZD) affronta rischi specifici legati al fenomeno climatico El Nino, che minaccia la produzione agricola e le esportazioni del paese, fattore già parzialmente incorporato nelle quotazioni attuali.

Cosa aspettarsi nei prossimi trimestri

Le previsioni di Crédit Agricole delineano un percorso di graduale indebolimento del dollaro nel corso del 2027, dopo una fase di relativa stabilità fino a fine 2026. USD/JPY dovrebbe scendere da 162-163 attuali verso 156 entro fine 2027, man mano che la Banca del Giappone accelera i rialzi. EUR/USD dovrebbe rimanere intorno a 1.13-1.14 per tutto il 2026 e poi salire verso 1.17 nel 2027. Il dollaro canadese (CAD) e la corona norvegese (NOK) mostrano un trend di recupero, con USD/CAD previsto in discesa da 1.40 a 1.32 e USD/NOK da 9.55 a 8.70 nell'arco di un anno. L'oro rimane la scommessa di lungo periodo più convinta del report: il target a 5.500 dollari per oncia entro dicembre 2027 rappresenta un potenziale di apprezzamento del 22% rispetto al livello di settembre 2026, alimentato dalla combinazione di de-dollarizzazione, incertezze fiscali americane e domanda di asset rifugio in un contesto geopolitico teso.

Implicazioni per i Mercati

Il quadro delineato da Crédit Agricole suggerisce che il dollaro rimarrà forte nel breve termine ma con un potenziale di apprezzamento sempre più limitato, poiché i fattori positivi (tassi alti, crescita superiore, boom AI) sono già riflessi nelle quotazioni attuali. Chi detiene asset in euro deve aspettarsi una valuta ancora debole almeno per tutto il 2026, penalizzata dai prezzi energetici elevati e dalla debolezza dell'industria manifatturiera, con un recupero significativo atteso solo nel 2027. L'oro si conferma la scommessa di lungo periodo più convincente del report, con un obiettivo a 5.500 dollari per oncia entro fine 2027, sostenuto dalla de-dollarizzazione e dalle incertezze fiscali globali. Nelle prossime settimane conviene monitorare i segnali dalla Federal Reserve (qualsiasi indicazione di una pausa nei rialzi dei tassi indebolirebbe il dollaro rapidamente), i dati sull'inflazione in Australia e Norvegia (che potrebbero rafforzare ulteriormente AUD e NOK) e l'evoluzione dei flussi di capitale verso i Treasury americani, che restano il termometro più affidabile della fiducia globale nel dollaro come valuta rifugio.
Grafici del Report
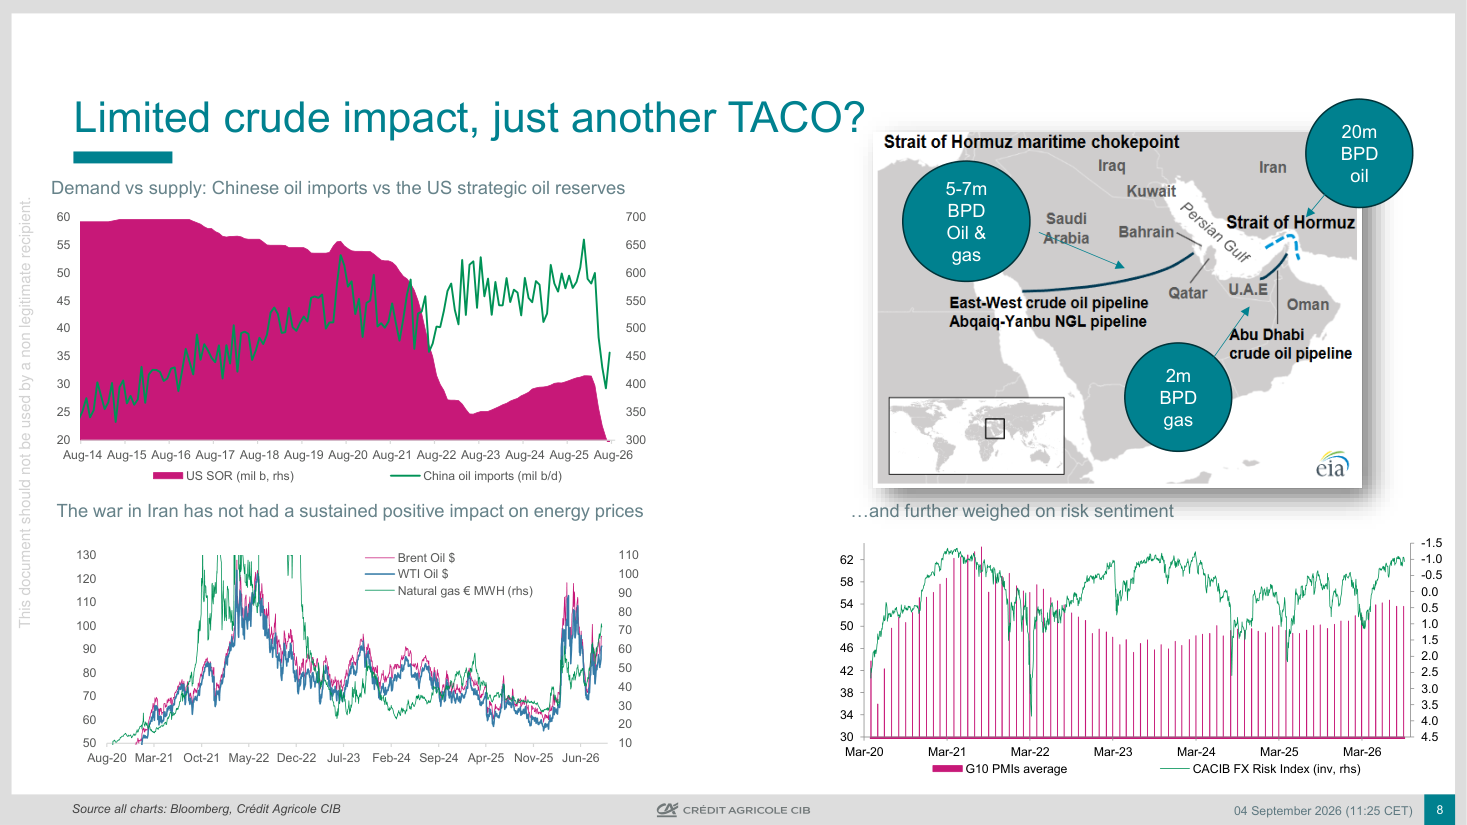
Demand vs supply: Chinese oil imports vs the US strategic oil reserves
Cosa mostra: Il grafico mostra due serie dal 2014 al 2026: le importazioni cinesi di petrolio (in milioni di barili al giorno, scala sinistra, tra 25 e 60) e le riserve strategiche di petrolio americane (in milioni di barili, scala destra, tra 300 e 700). Si nota una discesa prolungata delle riserve strategiche USA (da circa 650 a poco più di 350 milioni di barili) e una sostanziale stabilità delle importazioni cinesi intorno a 45-55 milioni di barili al giorno negli ultimi anni.
Implicazione: Il progressivo svuotamento delle riserve strategiche americane riduce la capacità degli USA di calmierare i prezzi petroliferi in caso di shock. Per chi investe in valute legate all'energia (come NOK e AUD) questo è un segnale di supporto strutturale ai prezzi del petrolio, mentre per l'euro, molto esposto alla bolletta energetica, rappresenta un rischio persistente.
The war in Iran has not had a sustained positive impact on energy prices
Cosa mostra: Il grafico copre il periodo agosto 2020 - giugno 2026 e mostra l'andamento del Brent (scala sinistra, tra 50 e 130 dollari), del WTI e del gas naturale europeo in euro per MWh (scala destra). Si vede un picco marcato del Brent intorno a 120-130 dollari nel 2022, seguito da un calo verso 70-80 dollari, con un rimbalzo più contenuto nel 2025-2026 legato alla guerra in Iran, senza tornare ai massimi precedenti.
Implicazione: Nonostante il conflitto in Iran, i prezzi energetici non hanno raggiunto i livelli estremi del 2022, il che limita sia l'impatto inflazionistico in Europa sia il sostegno alle valute legate all'energia. Per chi monitora EUR/USD, la relativa moderazione del prezzo del gas riduce uno dei fattori di pressione ribassista sull'euro, ma i livelli restano comunque ben sopra la media pre-guerra.
G10 PMIs average e CACIB FX Risk Index
Cosa mostra: Il grafico copre marzo 2020 - marzo 2026 e mostra la media dei PMI manifatturieri del G10 (scala sinistra, tra 30 e 62) e l'indice di rischio FX di Crédit Agricole invertito (scala destra, da -1.5 a 4.5). I PMI mostrano una caduta brusca nel 2020 seguita da recupero, poi un trend di moderazione intorno a 48-54. L'indice di rischio FX (invertito, quindi valori alti indicano maggiore avversione al rischio) mostra un deterioramento recente, con valori che si spostano verso 2.5-3.0 nell'ultimo periodo del grafico.
Implicazione: Il peggioramento dell'indice di rischio FX segnala un aumento della tensione nei mercati valutari, spesso associato a un rafforzamento del dollaro e dell'oro come rifugi. Chi opera in valute rischiose come l'euro o la sterlina deve prestare attenzione a questo segnale: un ulteriore deterioramento potrebbe accelerare i deflussi dall'euro verso asset più sicuri.
Foreign buying of US assets (USDbn)
Cosa mostra: Il grafico mostra i flussi netti di acquisti esteri di asset americani in miliardi di dollari, dal gennaio 2016 al gennaio 2026, suddivisi per categoria: Treasury, Agency, T-bills, obbligazioni corporate e azioni. Si vede chiaramente che negli ultimi due anni la componente azionaria (Net Stocks) è diventata dominante con valori netti molto positivi, mentre i flussi verso i Treasury (titoli di stato USA) sono spesso negativi o modesti.
Implicazione: Il fatto che gli investitori stranieri comprino azioni americane ma non Treasury è cruciale per capire la vulnerabilità del dollaro: le azioni sono asset rischiosi e possono essere vendute rapidamente in caso di panico, a differenza dei Treasury che storicamente fungono da ancora. Questo rende il dollaro meno solido come valuta rifugio in scenari di crisi rispetto al passato.
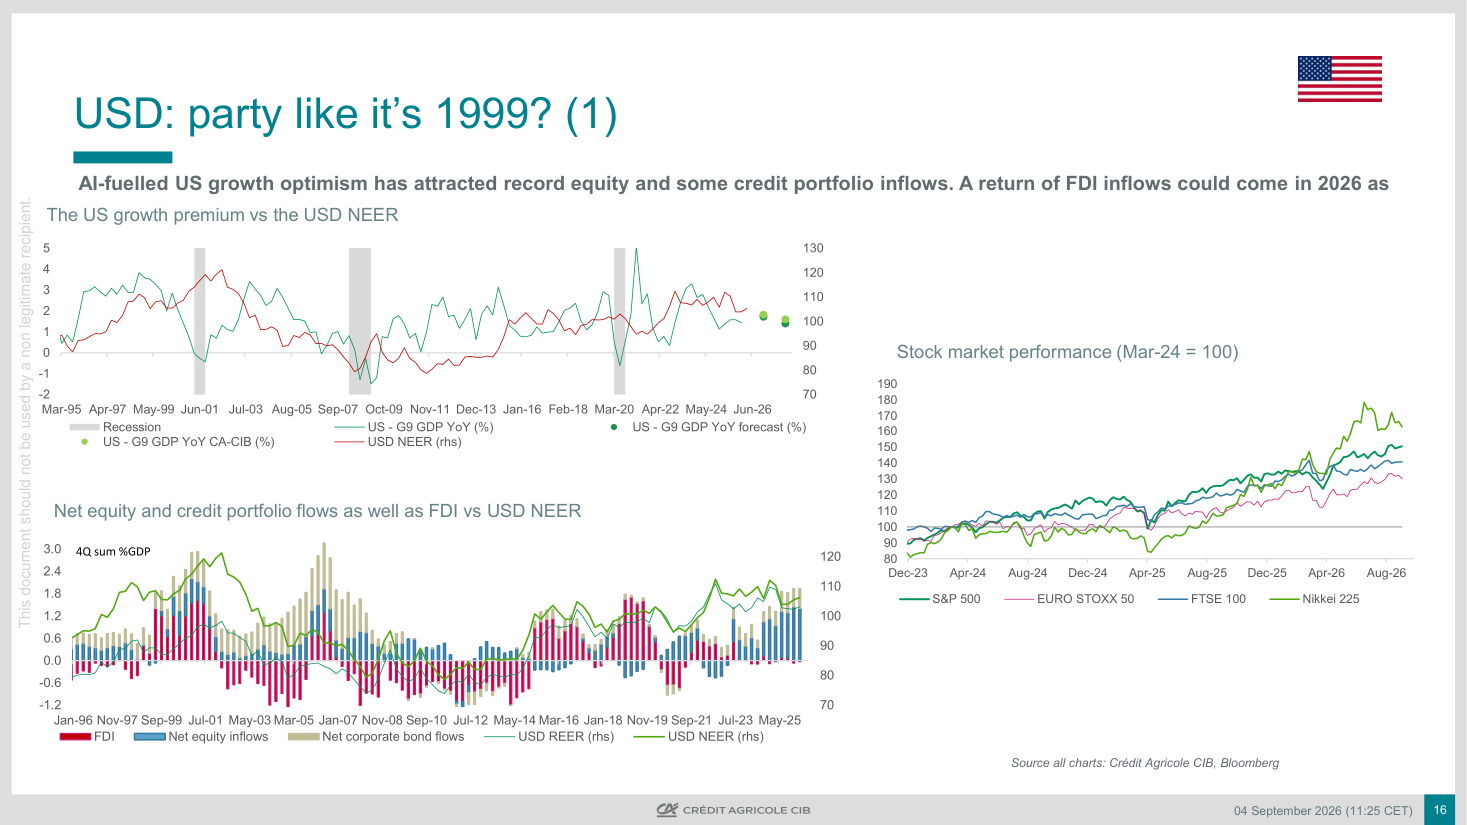
The US growth premium vs the USD NEER
Cosa mostra: Il grafico a lungo termine (dal 1995 al 2026) mette a confronto il differenziale di crescita tra USA e G9 (scala sinistra, tra -2 e 5 punti percentuali) con il valore del dollaro su base ponderata per il commercio, il NEER (scala destra, tra 70 e 130). Si vede una correlazione positiva: quando gli USA crescono più del resto del mondo, il dollaro tende a rafforzarsi; i picchi del NEER nel 1999-2002 e nel 2022-2026 coincidono con fasi di forte outperformance americana.
Implicazione: Questo grafico spiega visivamente perché il dollaro è così forte oggi: il vantaggio di crescita americano alimentato dall'AI è reale e strutturale. Tuttavia, se questo premio di crescita dovesse ridursi (per un rallentamento USA o un'accelerazione europea), il dollaro perderebbe uno dei suoi pilastri, aprendo spazio a un indebolimento significativo nel 2027.
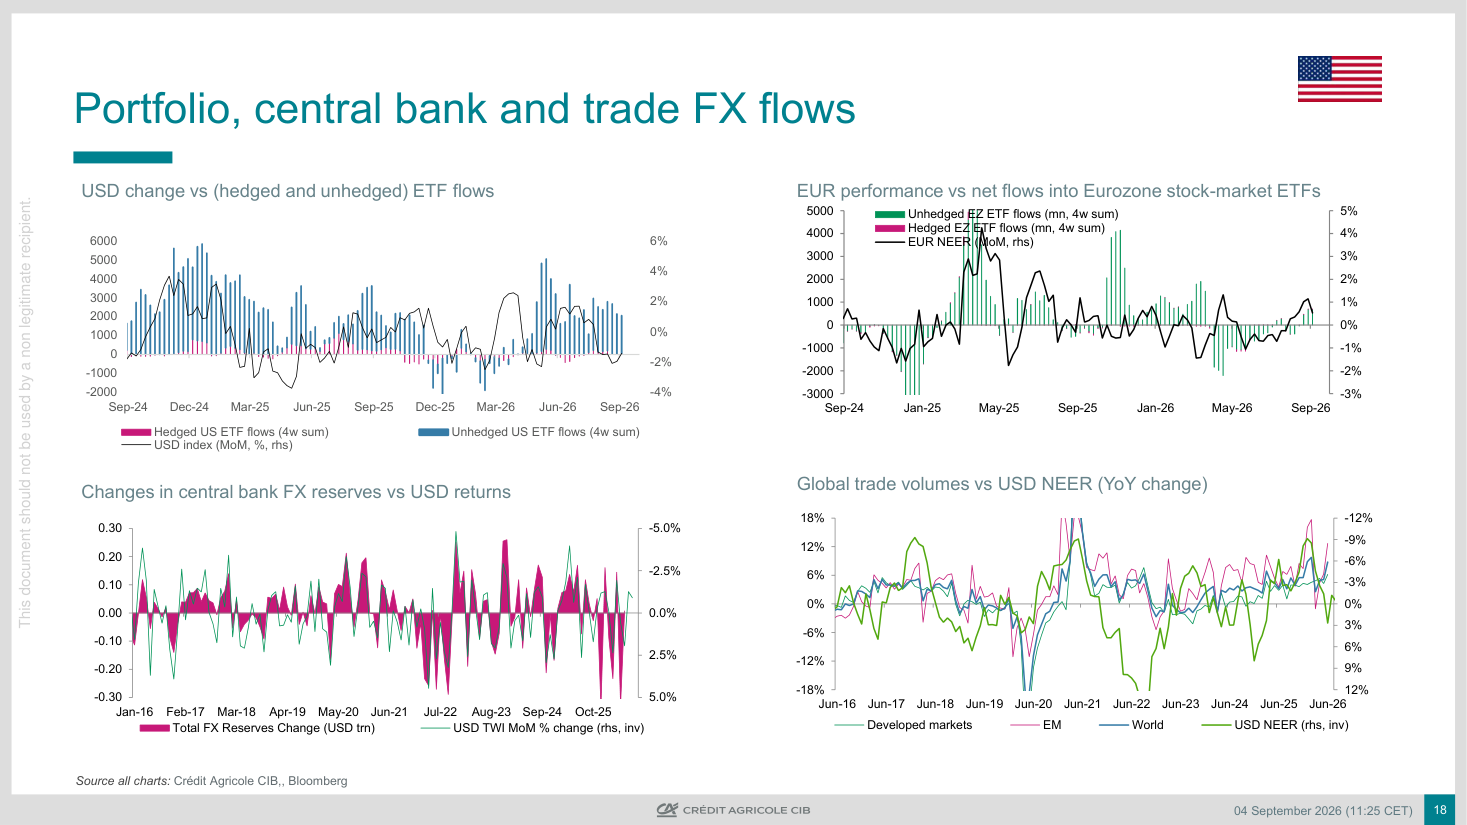
USD change vs (hedged and unhedged) ETF flows
Cosa mostra: Il grafico copre settembre 2024 - settembre 2026 e mostra i flussi verso ETF americani coperti dal rischio cambio (hedged, in rosa) e non coperti (unhedged, in verde) in milioni di dollari su somme a 4 settimane, insieme alla variazione mensile del dollaro (linea nera, scala destra). Si nota un predominio dei flussi non coperti (unhedged), il che significa che gli investitori stranieri accettano il rischio valutario quando comprano asset americani.
Implicazione: Quando gli investitori non si coprono dal rischio cambio, comprano dollari contestualmente agli asset: questo crea una domanda strutturale di dollari. Se il trend dovesse invertirsi e gli investitori iniziassero a coprirsi (passando da unhedged a hedged), la pressione di acquisto sul dollaro si ridurrebbe notevolmente, rappresentando un segnale di allerta precoce per chi monitora il mercato FX.
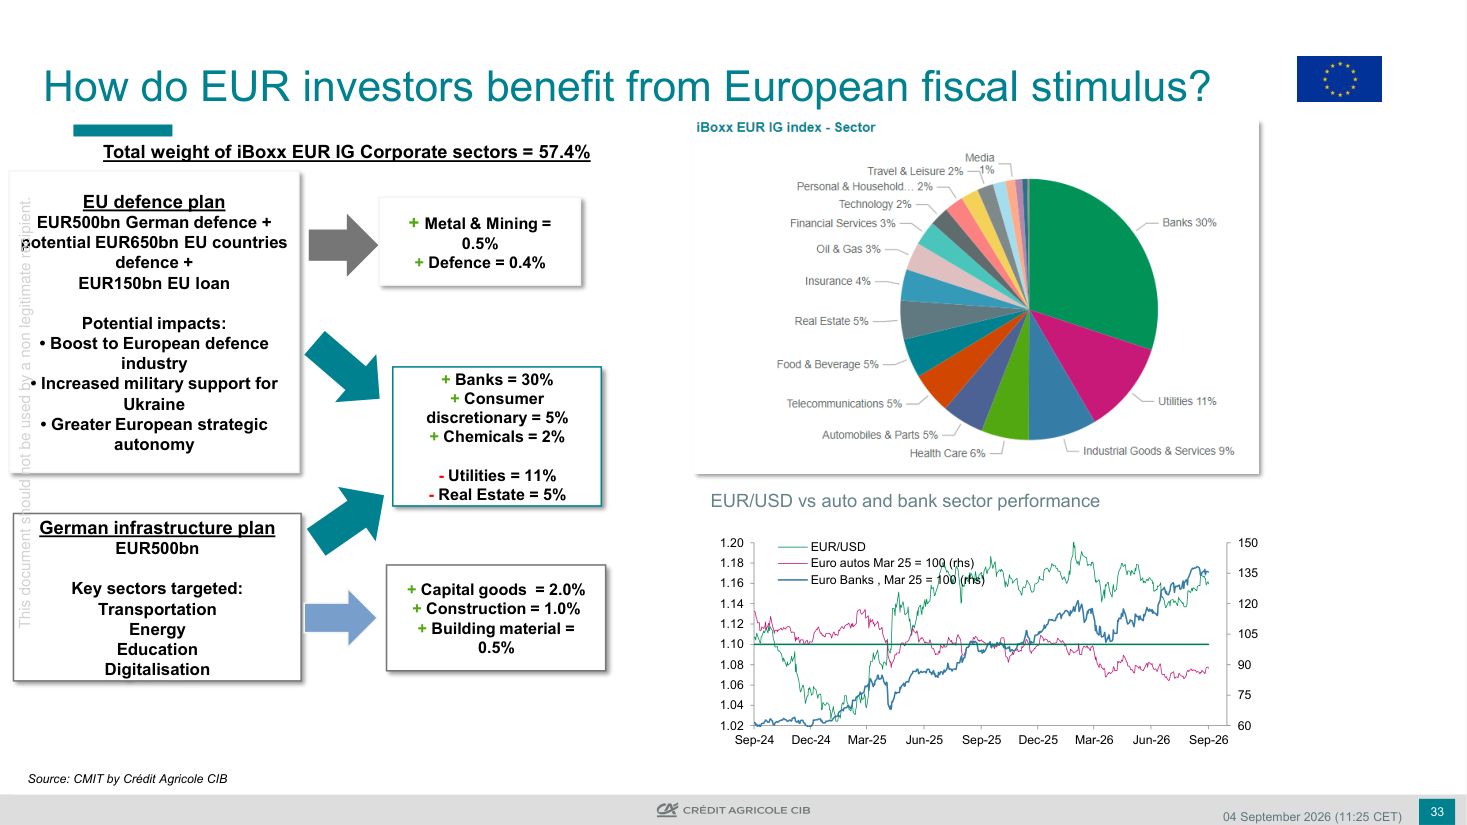
EUR/USD vs auto and bank sector performance
Cosa mostra: Il grafico mostra EUR/USD (scala sinistra, tra 1.02 e 1.20) e le performance del settore bancario europeo e del settore auto europeo indicizzate a marzo 2025 uguale 100 (scala destra, tra 60 e 150), dal settembre 2024 al settembre 2026. Le banche europee mostrano una performance molto superiore (oltre 140) rispetto al settore auto (intorno a 90-95), mentre EUR/USD ha recuperato da 1.02 a circa 1.14.
Implicazione: La divergenza tra banche forti e auto deboli riflette l'impatto delle tariffe commerciali e della transizione energetica sul settore automobilistico europeo, uno dei pilastri dell'export dell'eurozona. Per l'euro, la debolezza strutturale dell'industria auto è un freno al recupero: se questo settore non si stabilizza, la valuta comune faticherà a tornare stabilmente sopra 1.15.