Per decenni l'Europa ha prosperato grazie a un modello semplice: produrre bene, esportare tanto, incassare avanzi commerciali (cioè vendere all'estero più di quanto si compra). Questo schema ha funzionato finché il commercio mondiale era in espansione, l'energia costava poco e i concorrenti asiatici erano meno attrezzati. Oggi però le cose sono cambiate: dal 2019 le importazioni dalla Cina verso l'eurozona sono cresciute del 50%, mentre le esportazioni europee verso la Cina sono calate, allargando il deficit commerciale (cioè il gap tra ciò che si vende e ciò che si compra) con Pechino di oltre 150 miliardi di euro. Anche nei settori storicamente forti, come macchinari e veicoli, i produttori cinesi guadagnano terreno rapidamente. Persino il farmaceutico, unico vero punto brillante con esportazioni cresciute dell'80% dal 2019, non è immune dalla concorrenza cinese. Il vecchio motore, insomma, va a strappi, e i rimedi di corto respiro come sussidi e dazi difficilmente possono ricreare le condizioni favorevoli degli anni Dieci.
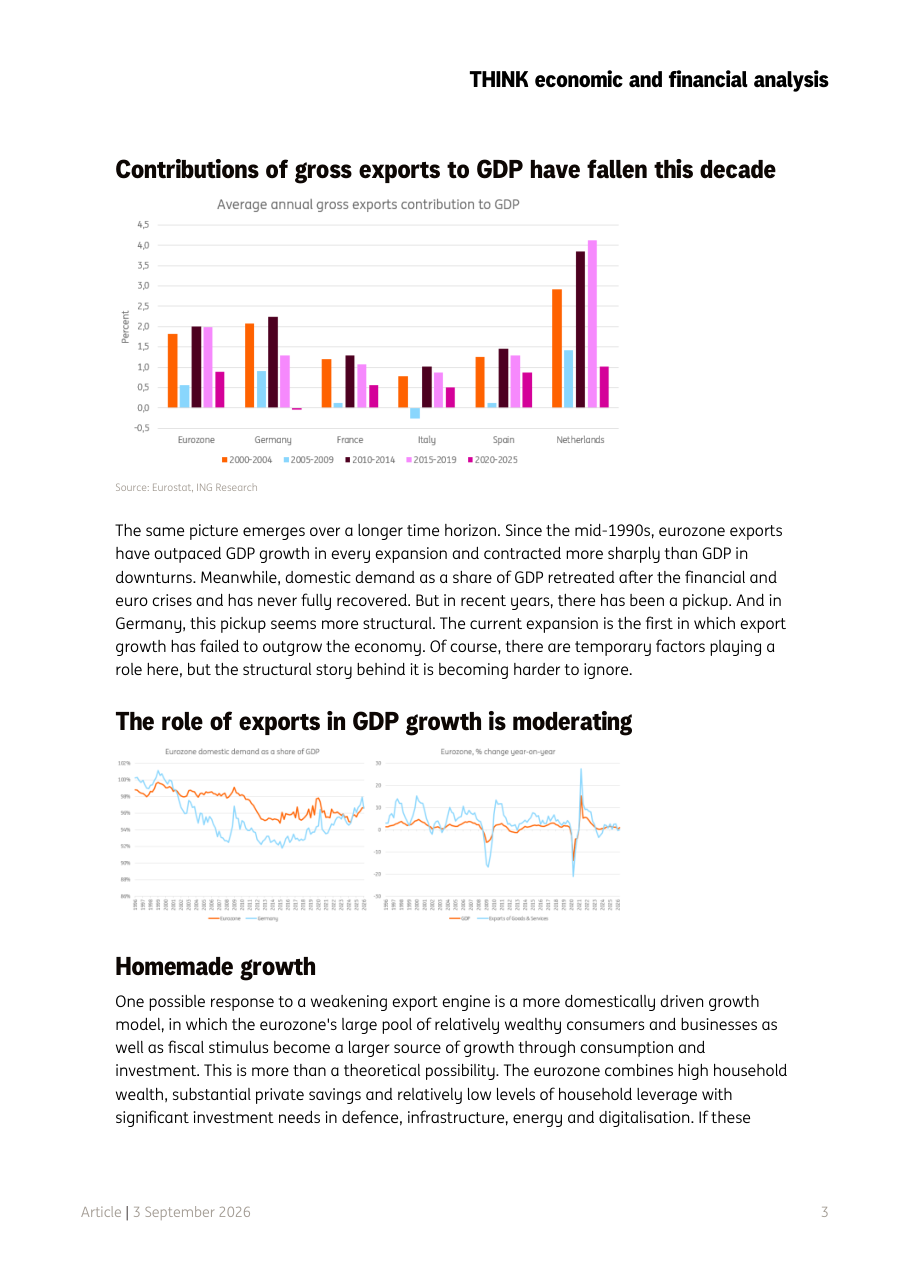
Un dato molto concreto racconta il cambiamento in corso: nella prima e nella seconda metà degli anni Dieci, le esportazioni lorde (cioè il valore totale di tutto ciò che l'Europa vende fuori dai propri confini) contribuivano in media per circa due punti percentuali all'anno alla crescita del PIL (il Prodotto Interno Lordo, la misura della ricchezza prodotta da un paese). Dal 2020 quel contributo è sceso sotto un punto percentuale. In Germania, la locomotiva industriale europea, è addirittura diventato leggermente negativo: le esportazioni, per la prima volta, frenano invece di spingere. I Paesi Bassi, l'economia più aperta dell'eurozona, hanno visto il contributo delle esportazioni alla crescita crollare a un quarto rispetto al periodo pre-pandemia. Questi non sono movimenti temporanei legati al Covid: dietro c'è un cambiamento strutturale più profondo, difficile da ignorare.
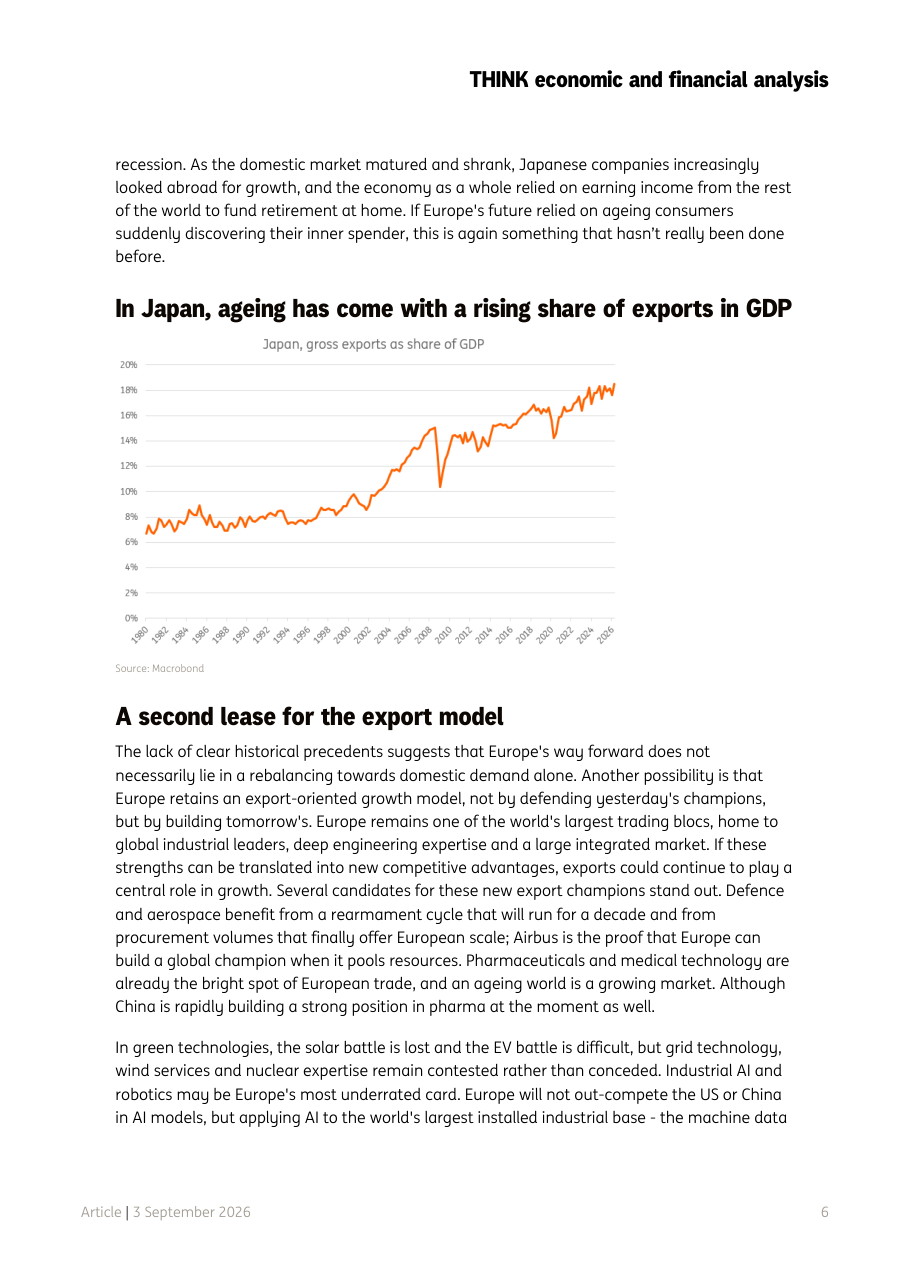
Se le esportazioni rallentano, la risposta logica sarebbe far crescere la domanda interna, cioè spingere i consumatori e le imprese europee a spendere e investire di più nel mercato domestico. L'eurozona ha le risorse per farlo: alta ricchezza delle famiglie, elevato risparmio privato, debiti familiari relativamente bassi, e un forte bisogno di investimenti in difesa, infrastrutture, energia e digitalizzazione. Iniziative recenti, come la maggiore spesa in difesa tedesca e l'Unione del Risparmio e degli Investimenti (un progetto europeo per indirizzare i risparmi privati verso investimenti produttivi), vanno nella direzione giusta. Tuttavia, tre ostacoli pesanti si frappongono: primo, non esistono quasi precedenti storici di un'economia avanzata che abbia deliberatamente e con successo spostato il proprio motore di crescita dalle esportazioni alla domanda interna. Secondo, il ruolo dell'euro come moneta globale è ancora troppo limitato per offrire all'Europa lo stesso vantaggio che il dollaro ha dato agli Stati Uniti. Terzo, l'invecchiamento della popolazione (la cosiddetta transizione demografica verso società più anziane) riduce naturalmente i consumi, visto che gli anziani tendono a risparmiare di più e a spendere in servizi piuttosto che in beni o abitazioni.
ING delinea quattro scenari per capire dove potrebbe finire l'eurozona. Il primo, 'Prosperità a casa', è quello ottimistico: investimenti pubblici e privati riescono ad alimentare una domanda interna robusta, l'euro si rafforza, la produttività (cioè quanto si produce per ogni ora lavorata) cresce e l'Europa diventa più attraente per i capitali stranieri. Il secondo, 'Europa stagnante', è il rischio più subdolo: le esportazioni calano ma non si genera abbastanza dinamismo interno per compensare, e la crescita resta fiacca per anni, come è successo alla Finlandia dopo il crollo di Nokia. Il terzo scenario, 'Rinascita industriale', vede l'Europa mantenere il suo orientamento esportativo ma rinnovarsi: difesa, farmaceutica, tecnologie verdi e intelligenza artificiale industriale diventano i nuovi campioni globali. Il quarto, 'Disneyland Europa', è il peggiore: l'Europa difende a oltranza le industrie del passato con sussidi e protezionismo, la competitività continua a erodere lentamente e il continente diventa un museo di se stesso, come ironicamente suggerisce il nome dello scenario.
Il messaggio conclusivo degli analisti di ING è netto: il vecchio modello non è stato sconfitto da un errore politico, è stato reso obsoleto dal mondo che cambia attorno all'Europa. La vera scelta non è tra domanda interna ed esportazioni, ma tra agire con consapevolezza oppure subire il cambiamento senza una strategia. Sia lo scenario 'Prosperità a casa' che 'Rinascita industriale' richiedono gli stessi ingredienti di fondo: più produttività, energia più economica, mercati dei capitali più profondi (cioè più sviluppati, con più strumenti finanziari disponibili per le imprese) e riforme che sopravvivano alle resistenze politiche nazionali. Nessuno dei due percorsi è facile, ma entrambi sono praticabili. Non fare nulla, invece, porterebbe l'Europa verso il proprio 'momento Nokia': come l'azienda finlandese che dominava i telefonini e si ritrovò improvvisamente irrilevante, anche l'Europa rischia di restare ancorata a un modello che il mercato ha già superato.
Il report di ING segnala un cambio di paradigma che riguarda direttamente chi investe in asset europei: le azioni delle grandi aziende esportatrici europee, specialmente nel settore auto, macchinari e industriale tedesco, devono essere valutate con maggiore cautela rispetto al passato, perché il vento favorevole della globalizzazione non soffia più con la stessa forza. Al contrario, i settori che potrebbero beneficiare di un eventuale rilancio della domanda interna (costruzioni, infrastrutture, difesa, farmaceutica) diventano più interessanti da seguire. L'euro è un barometro chiave da monitorare: se le riforme strutturali europee guadagnano credibilità, la valuta si rafforzerà, rendendo più costose le importazioni ma aumentando il potere d'acquisto delle famiglie europee. Il rischio principale da tenere d'occhio nelle prossime settimane e mesi è quello di uno scenario 'stagnante', in cui nessuna delle due transizioni decolla: in quel caso, i titoli di Stato europei potrebbero perdere appeal e lo spread (il differenziale di rendimento tra i titoli dei paesi periferici e quelli tedeschi, usato come misura del rischio percepito) potrebbe allargarsi, soprattutto per i paesi con meno margine fiscale.