La costruzione di data center per l'intelligenza artificiale è già oggi il più grande programma di investimento infrastrutturale della storia moderna, se misurato in termini assoluti. Secondo le stime di Danske Bank, la spesa in conto capitale (il cosiddetto 'capex', ovvero i soldi spesi per costruire e acquistare asset fisici) potrebbe raggiungere dimensioni paragonabili alla mania ferroviaria americana degli anni 1860, quando quella infrastruttura valeva quasi il 6% del PIL statunitense in punta di picco. Più di 500 grandi data center 'hyperscale' (cioè strutture di dimensioni enormi gestite da colossi come Amazon, Google, Microsoft e Meta) sono attualmente in fase di pianificazione o costruzione nel mondo. Il confronto con le altre grandi ondate di investimento del passato è impietoso: il boom di internet degli anni Novanta e la diffusione dell'elettricità e del telefono degli anni Cinquanta sembrano piccoli episodi a confronto. Questo significa che i capitali che fluiscono in questo settore non hanno precedenti, e capire come vengono raccolti e allocati è fondamentale per ogni investitore.
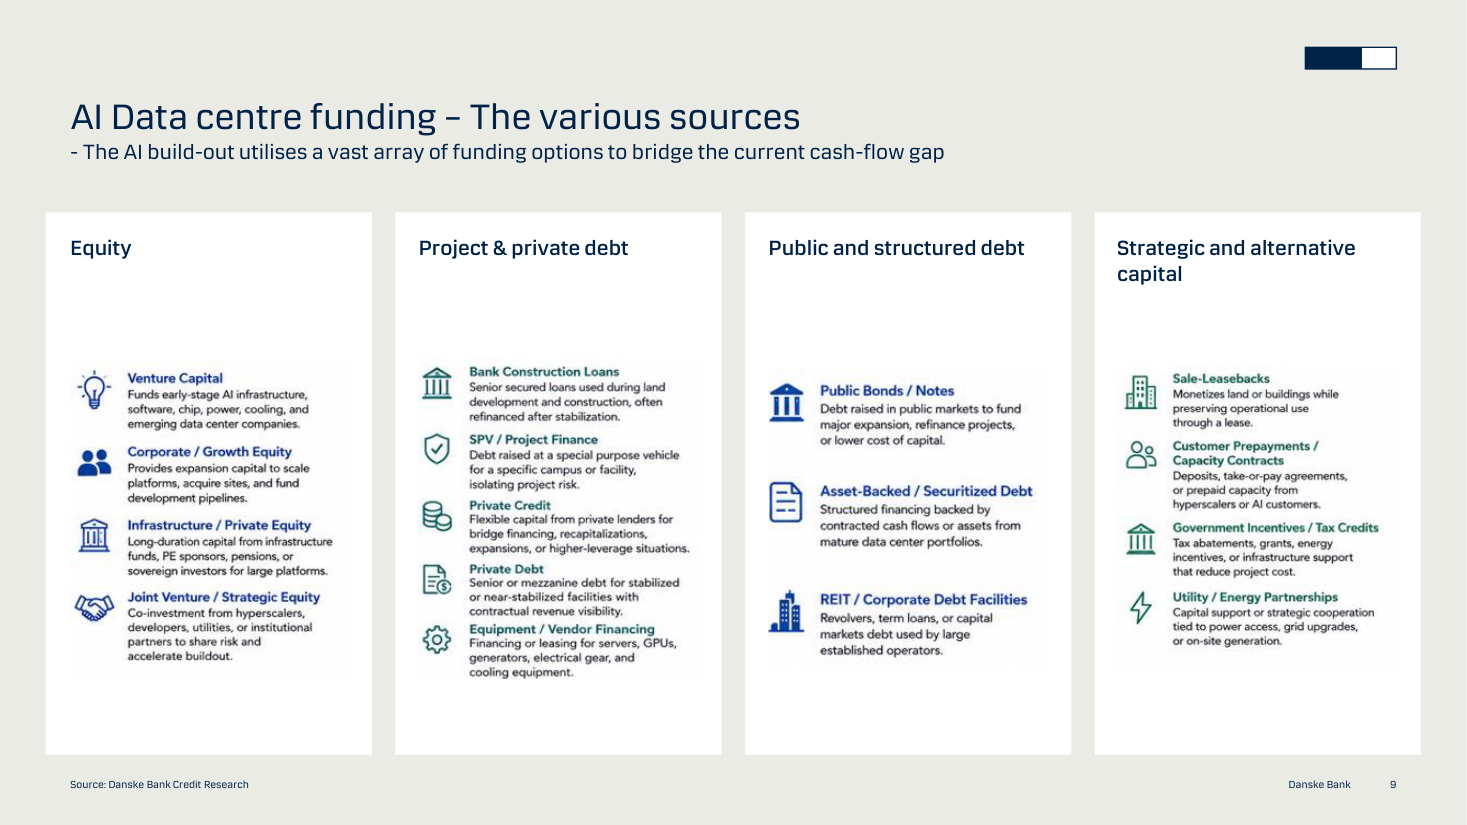
Il titolo più evocativo del report recita 'GPUs become IOUs', ovvero le schede grafiche (i chip più potenti per l'AI, prodotti principalmente da Nvidia) si trasformano in debiti ('IOU' è l'acronimo inglese di 'I owe you', ti devo). La logica è questa: costruire e far funzionare un data center di grandi dimensioni costa miliardi, ma i ricavi arriveranno solo anni dopo. Nel frattempo, le aziende devono finanziarsi. Gli strumenti utilizzati sono molteplici: si va dall'equity (cioè capitali freschi raccolti in borsa o da fondi privati) al debito di progetto tramite veicoli speciali chiamati SPV (Special Purpose Vehicle, società create appositamente per isolare il rischio di un singolo progetto), fino alle obbligazioni sui mercati pubblici. La vera novità è la rapidità con cui queste fonti di finanziamento si stanno espandendo: nel 2026, le emissioni di debito delle principali aziende tech hanno già superato di oltre due volte i livelli già record del 2025. Un segnale chiaro che il fabbisogno di cassa sta crescendo più velocemente dei ricavi.
Meta, Microsoft, Amazon, Google, Oracle e SpaceX (le cosiddette 'hyperscaler', ovvero le aziende con i data center più grandi al mondo) stanno emettendo obbligazioni (titoli di debito venduti agli investitori) a un ritmo mai visto. Nel 2026, le emissioni di debito 'investment grade' (cioè di alta qualità, con basso rischio di insolvenza) di questo gruppo hanno già superato i 250 miliardi di dollari solo nei primi mesi dell'anno, più del doppio di tutto il 2025. Questo volume è talmente grande da iniziare a influenzare la composizione degli indici obbligazionari globali e potenzialmente a 'fare le scarpe' (crowding out) ad altri emittenti, che faticano a collocare le proprie obbligazioni in un mercato sempre più saturo di carta tech. I free cash flow (la cassa generata dopo tutti gli investimenti) delle principali hyperscaler sono diventati negativi, con un deficit aggregato stimato in quasi 320 miliardi di dollari entro il 2030: questo spiega la necessità di ricorrere massicciamente al debito.
Un elemento particolarmente interessante del report è l'analisi del cosiddetto 'financing loop' (circuito di finanziamento) che ruota attorno a Nvidia, il produttore dei chip più richiesti per l'AI. Nvidia non è solo fornitore di hardware: investe direttamente in aziende AI, garantisce linee di credito e accetta pagamenti sotto forma di impegni futuri, creando un sistema in cui i soldi girano in cerchio all'interno dell'ecosistema. Questo amplifica la crescita, ma aumenta anche l'interdipendenza tra attori: se uno anello della catena si inceppa, le conseguenze si propagano rapidamente agli altri. Nel secondo trimestre del 2026, le vendite di Nvidia verso i cloud AI sono cresciute del 137% anno su anno, contro un già notevole 104% delle infrastrutture tradizionali: numeri che mostrano quanto il mercato stia scommettendo su una domanda di AI che continui a crescere indefinitamente.
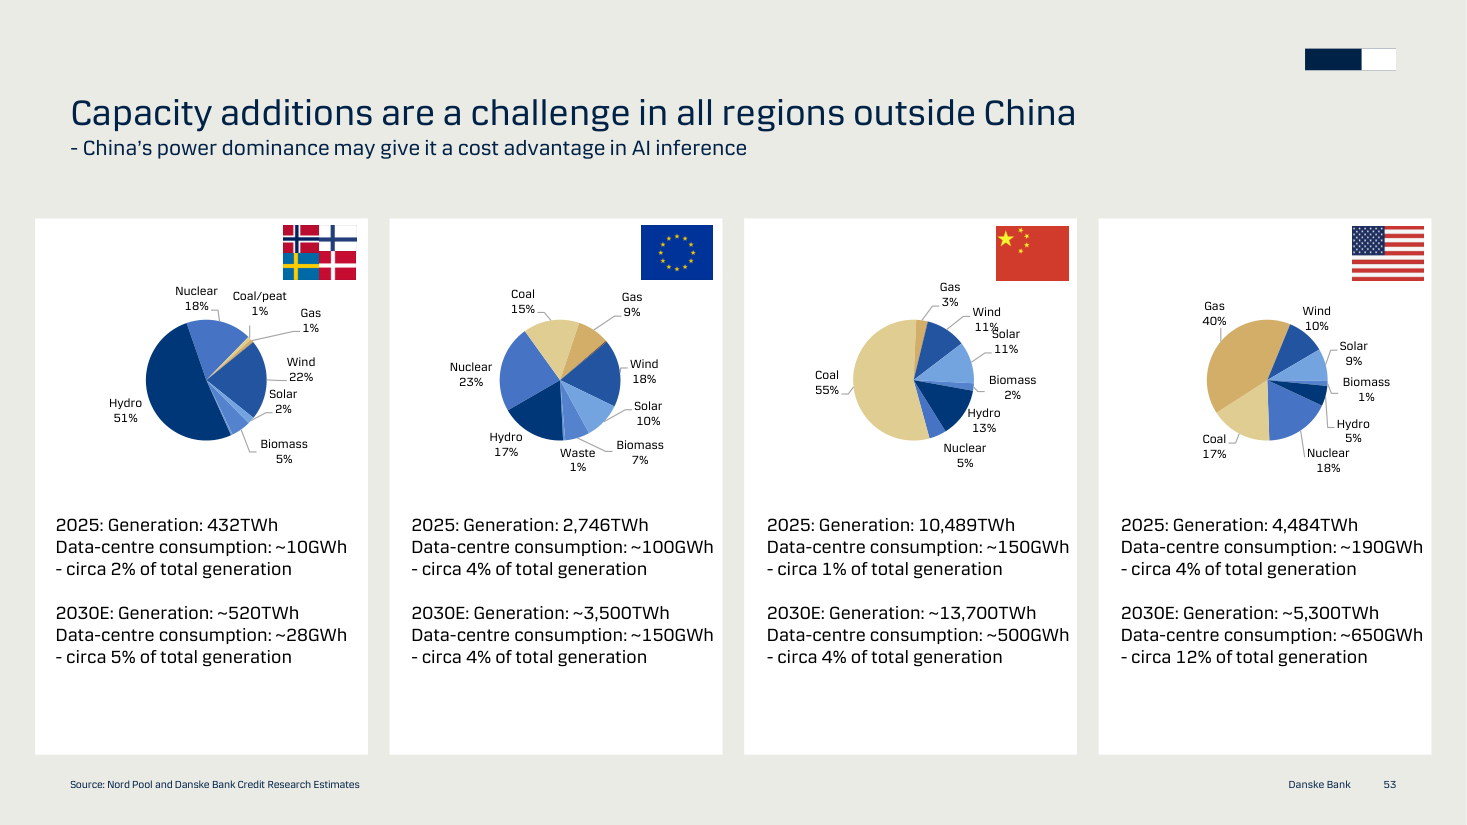
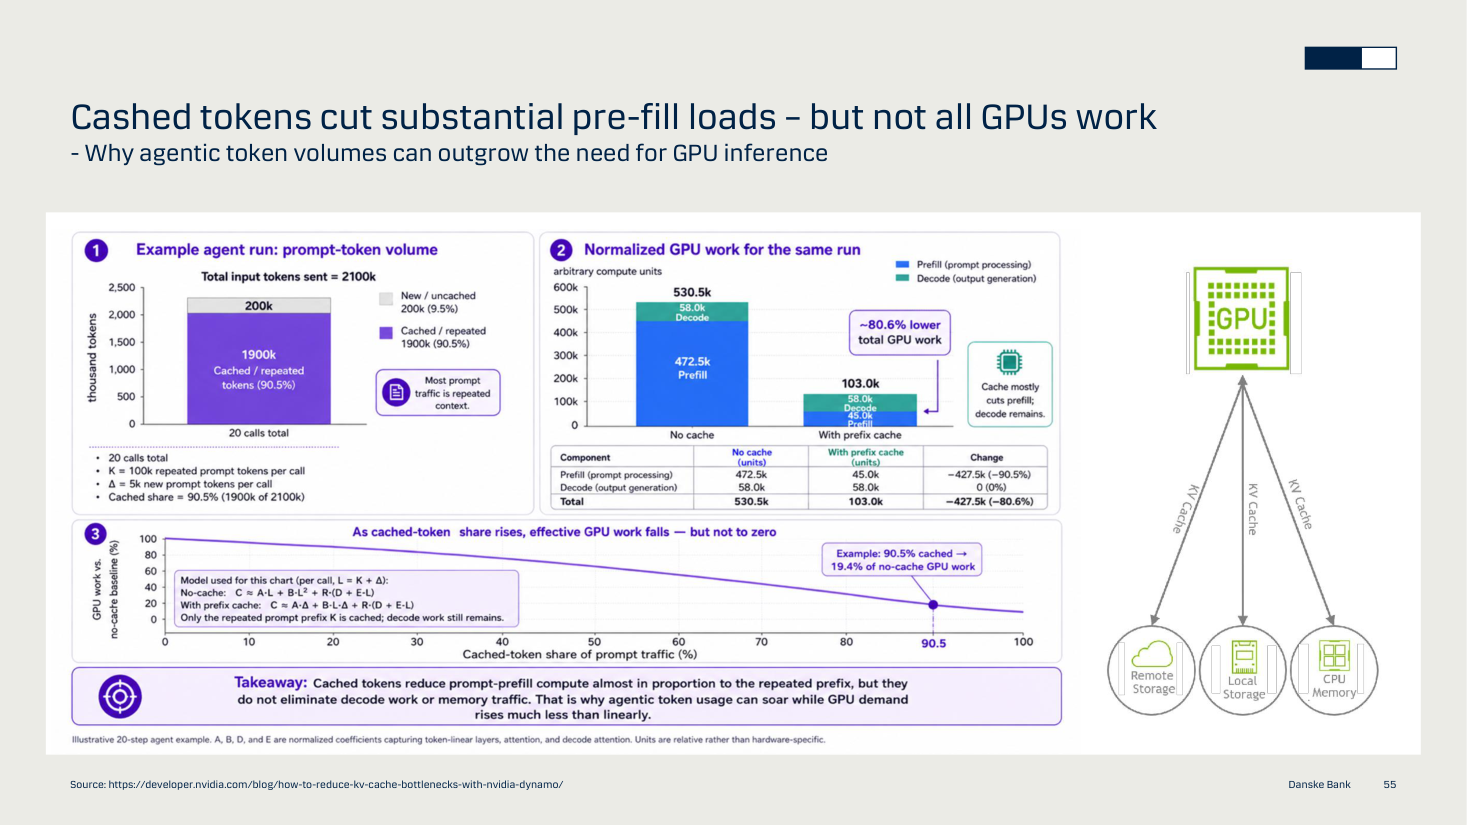
Il report pone una domanda scomoda: la domanda reale di servizi AI giustificherà mai gli investimenti in corso? L'efficienza dei chip migliora rapidamente (un concetto noto come legge di Moore applicata all'AI), e nuove tecniche come il 'caching dei token' (riutilizzare calcoli già fatti invece di rifarli ogni volta da zero) possono ridurre drasticamente il carico di lavoro sui GPU anche quando il numero di richieste agli assistenti AI cresce molto. In parole semplici: se la tecnologia diventa più efficiente, potrebbe servire meno hardware di quanto si stia costruendo oggi. A questo si aggiunge il problema energetico: fuori dalla Cina, aggiungere nuova capacità elettrica per alimentare i data center è una sfida enorme. Gli USA, ad esempio, dovranno portare il consumo dei data center da circa 190 GWh del 2025 a circa 650 GWh entro il 2030, pari al 12% della produzione elettrica totale americana, e la rete fatica a stare al passo. La Cina, invece, grazie alla sua capacità di costruire infrastrutture energetiche molto più rapidamente, potrebbe acquisire un vantaggio competitivo strutturale nel settore AI.
Il report di Danske Bank non dà una risposta definitiva sulla domanda centrale: opportunità o crisi? Ma identifica chiaramente i segnali di tensione da osservare nelle prossime settimane e mesi. Il primo è il ritmo di emissione del debito tech sui mercati pubblici: se dovesse rallentare bruscamente, significherebbe che gli investitori iniziano a dubitare della sostenibilità dei piani. Il secondo è l'andamento dei free cash flow delle hyperscaler: se il divario tra cassa generata e investimenti continua ad allargarsi senza una prospettiva credibile di rientro, la pressione sul debito diventerà insostenibile. Il terzo riguarda l'efficienza energetica e i permessi di costruzione dei data center: ritardi in questi ambiti potrebbero bloccare o rallentare l'intera filiera. Infine, il comportamento di Nvidia come 'perno' del sistema merita attenzione particolare: qualsiasi segnale di debolezza nelle sue vendite o nella sua capacità di garantire finanziamenti potrebbe avere effetti a cascata sull'intero ecosistema.
Il report di Danske Bank descrive un mercato del credito tech in rapida trasformazione, dove le obbligazioni investment grade delle grandi aziende tecnologiche stanno diventando una forza dominante nei mercati globali, con emissioni che nel 2026 hanno già superato i 250 miliardi di dollari negli USA. Questo crea opportunità per chi cerca rendimenti stabili in obbligazioni di alta qualità, ma anche rischi di 'crowding out' (spiazzamento) per le aziende più piccole che cercano di finanziarsi sugli stessi mercati. Sul fronte azionario, Nvidia rimane il nodo centrale dell'intero ecosistema: ogni segnale di rallentamento nella domanda di chip o di tensioni finanziarie tra i suoi clienti si tradurrebbe rapidamente in volatilità sul titolo e sull'intero settore. Da monitorare con attenzione nelle prossime settimane: i risultati trimestrali delle hyperscaler (in particolare i dati su capex e free cash flow), le emissioni obbligazionarie tech sui mercati USD ed EUR, e qualsiasi notizia relativa a ritardi nella costruzione di data center o difficoltà nell'approvvigionamento energetico.