EMEA FX Talking: High yield and CEE remain in demand
ING Bank, THINK Economic and Financial AnalysisRafal Benecki, Peter Virovacz, David Havrlant, Mateusz Sutowicz, Dmitry Dolgin, Chris Turner7 settembre 2026FX & TassiRilevanza Alta
Le valute dei mercati emergenti europei e mediorientali restano attraenti per gli investitori, soprattutto grazie ai tassi di interesse elevati che rendono conveniente il cosiddetto carry trade (la strategia di prendere a prestito in valute a basso tasso e investire in quelle ad alto tasso). Il fiorino ungherese e la lira turca sono i protagonisti positivi, mentre lo zloty polacco soffre per le tensioni geopolitiche. La corona ceca perde gradualmente il suo vantaggio competitivo, ma rimane stabile.
Analisi Approfondita
Il quadro generale: tensioni geopolitiche e carry trade resistente
Il contesto globale di settembre 2026 è segnato dalla riacutizzazione del conflitto USA-Iran, dalla guerra in Ucraina e dai timori di guerra ibrida russa in Europa, fattori che spingono gli investitori verso un atteggiamento di avversione al rischio (il cosiddetto risk-off, cioè la tendenza a vendere asset rischiosi e rifugiarsi in quelli considerati sicuri). Nonostante questo clima, il carry trade sulle valute emergenti resiste: la strategia di investire in valute ad alto rendimento, come la lira turca o il tenge kazako, continua ad attrarre capitali grazie a tassi reali (cioè al netto dell'inflazione) ancora positivi e generosi. ING sottolinea che un aggiustamento modesto dei tassi americani non è sufficiente a destabilizzare questo equilibrio. Le banche centrali della regione si muovono con cautela, bilanciano le aspettative di inflazione con i rischi geopolitici, e in molti casi mantengono i tassi fermi. Il messaggio di fondo è che, almeno nel breve periodo, il quadro rimane favorevole per chi detiene posizioni in valute emergenti dell'area EMEA.
Polonia e Ungheria: vento contrario temporaneo, poi ritorno alla normalità
Lo zloty polacco (EUR/PLN) ha subito una pressione significativa, con il cambio salito fino a 4.35 euro per zloty, il livello più alto da diversi mesi, a causa delle tensioni geopolitiche. ING si aspetta però che questa debolezza sia temporanea: le solide prospettive di crescita della Polonia, superiori a quelle dei vicini regionali, e i flussi attesi di fondi europei dovrebbero riportare il cambio verso 4.28 nel corso del 2027. Il fiorino ungherese (EUR/HUF) ha vissuto una correzione dopo mesi di forza quasi unilaterale, con il cambio che ora si trova a 362.18. La banca centrale ungherese (Monetary Council) ha adottato un atteggiamento prudente: da un lato l'inflazione è migliorata rispetto alle previsioni di giugno, dall'altro i premi al rischio (ovvero il costo aggiuntivo che i mercati chiedono per detenere asset ungheresi, considerati più rischiosi) e i prezzi energetici restano problematici. ING prevede un ritorno del cambio verso 360 o anche inferiore entro fine anno, specialmente se il governo presenterà un piano di bilancio a medio termine credibile in autunno, evento atteso per ottobre.
Corona ceca e leu rumeno: stabilità con ombre all'orizzonte
La corona ceca (EUR/CZK, oggi a 24.21) ha beneficiato negli ultimi anni di un vantaggio raro: tassi di interesse reali (depurati dall'inflazione) nettamente positivi rispetto alla zona euro, con un differenziale che ha raggiunto 2.6 punti percentuali ad agosto. Questo ha reso la corona molto attraente per gli investitori stranieri. Tuttavia, l'aumento atteso dell'inflazione ceca nei prossimi mesi porterà il tasso reale vicino allo zero, erodendo questo vantaggio competitivo. A ciò si aggiunge una crescita economica deludente nella prima metà del 2026. ING mantiene una view neutrale e prevede una lenta stabilizzazione del cambio attorno a 24.10 a 12 mesi. Per la Romania (EUR/RON, a 5.25), il tema centrale è la decisione di rating di S&P attesa per il 2 ottobre: il paese ha migliorato il deficit di bilancio dal 3.99% al 2.34% del PIL nel giro di un anno, un segnale positivo, ma resta la necessità di un governo stabile e impegnato nel risanamento fiscale per evitare un downgrade (abbassamento del giudizio di credito, che renderebbe più costoso per il paese finanziarsi sui mercati).
Lira turca e valute CIS: rendimenti alti, prospettive miste
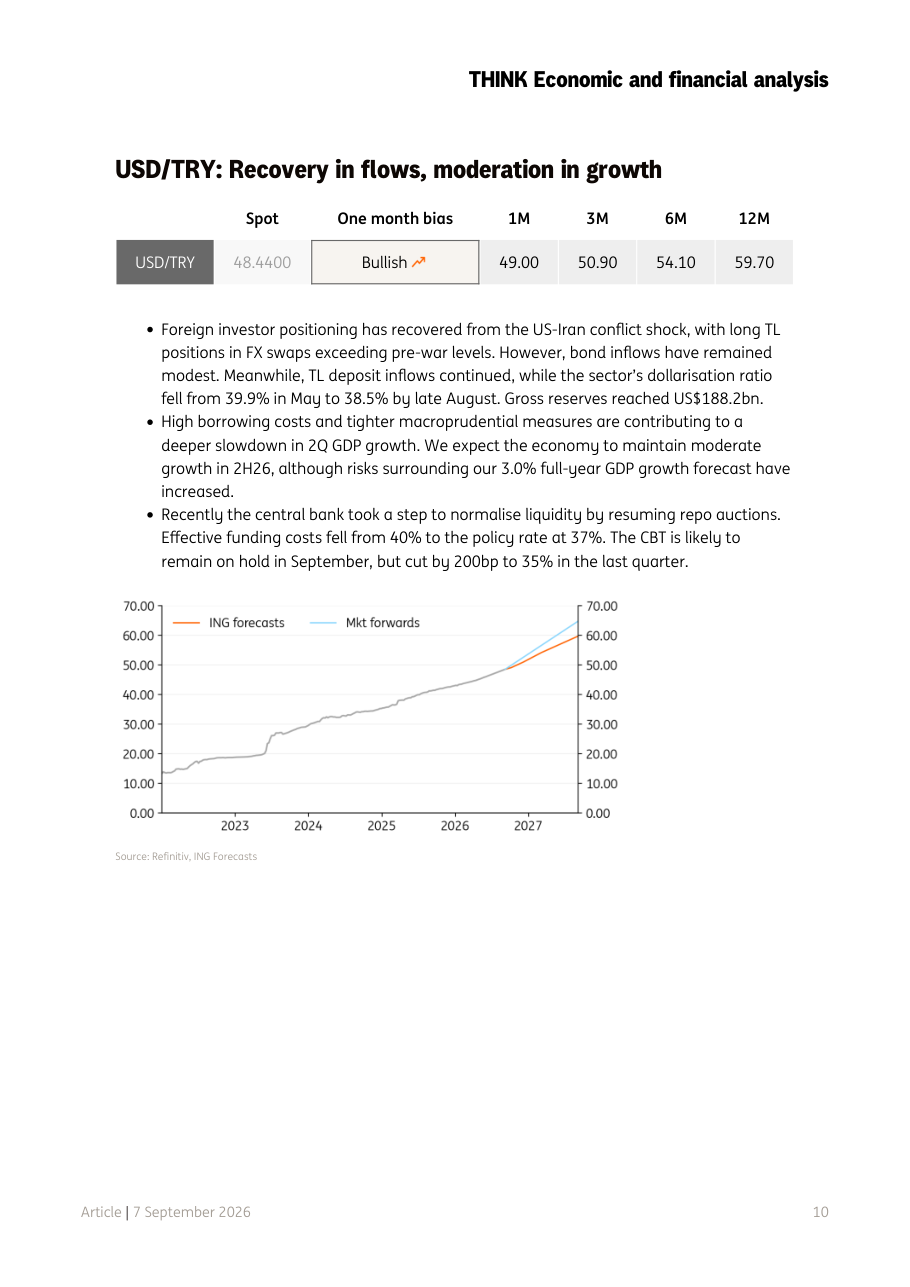
La lira turca (USD/TRY, oggi a 48.44) continua il suo percorso di svalutazione strutturale, con ING che prevede un cambio a 59.70 tra dodici mesi. Eppure gli investitori stranieri continuano ad aumentare le posizioni in lire, attratti da tassi di interesse elevati: il tasso di riferimento della banca centrale turca (CBT) è al 37% e potrebbe scendere al 35% entro fine anno. Le riserve valutarie della Turchia hanno raggiunto 188.2 miliardi di dollari. Il tenge kazako (USD/KZT) ha sorpreso positivamente con un apprezzamento del 5% durante l'estate, trainato da capitali privati e dal carry trade, nonostante il calo del supporto governativo al mercato valutario. Il som uzbeko (USD/UZS) è sostenuto dalla ripresa delle esportazioni di oro (1.3 miliardi di dollari a luglio) e dai flussi di portafoglio, mentre la hryvnia ucraina (USD/UAH) ha tenuto meglio del previsto grazie agli interventi massicci della banca centrale e a un rialzo dei tassi di 50 punti base (mezzo punto percentuale) al 15.5% a luglio.
Rand sudafricano e shekel israeliano: storie divergenti nel medio oriente e in Africa
Il rand sudafricano (USD/ZAR, a 15.96) è il terzo miglior performer tra le valute emergenti del trimestre, beneficiando del rialzo dell'oro e dei metalli preziosi (storicamente correlati positivamente al rand), oltre che di un ambiente di bassa volatilità che premia il carry trade, con rendimenti impliciti al 6.5%. Lo shekel israeliano (USD/ILS, a 3.0042) è invece sotto pressione per una ragione apparentemente paradossale: l'inflazione molto bassa ha consentito alla Banca di Israele di tagliare i tassi, portandoli al 3.25% dal 4.00% di inizio anno, rendendo lo shekel meno attraente per gli investitori. Se i mercati avranno ragione, il tasso potrebbe scendere ulteriormente verso il 2.00%, indebolendo ulteriormente la valuta. ING nota anche che lo shekel è storicamente correlato al settore tecnologico globale: una correzione dei titoli tech pesa inevitabilmente sulla moneta israeliana.
Implicazioni per i Mercati
Le valute emergenti dell'area EMEA restano interessanti per chi cerca rendimento, ma con profili di rischio molto diversi tra loro. Il fiorino ungherese e il rand sudafricano sono i candidati più solidi per chi vuole combinare stabilità relativa e carry positivo (rendimento da differenziale di tassi). La lira turca offre rendimenti elevatissimi ma richiede una gestione attiva del rischio di svalutazione, che ING stima porterà il cambio a quasi 60 lire per dollaro entro un anno. Lo zloty polacco potrebbe recuperare nei prossimi mesi se le tensioni geopolitiche si attenuano, rendendolo un candidato interessante per chi ha un orizzonte di 3-6 mesi. L'appuntamento chiave da seguire nelle prossime settimane è la decisione di rating S&P sulla Romania il 2 ottobre e la presentazione del piano di bilancio ungherese, due eventi che potrebbero muovere significativamente i rispettivi mercati valutari.
Grafici del Report
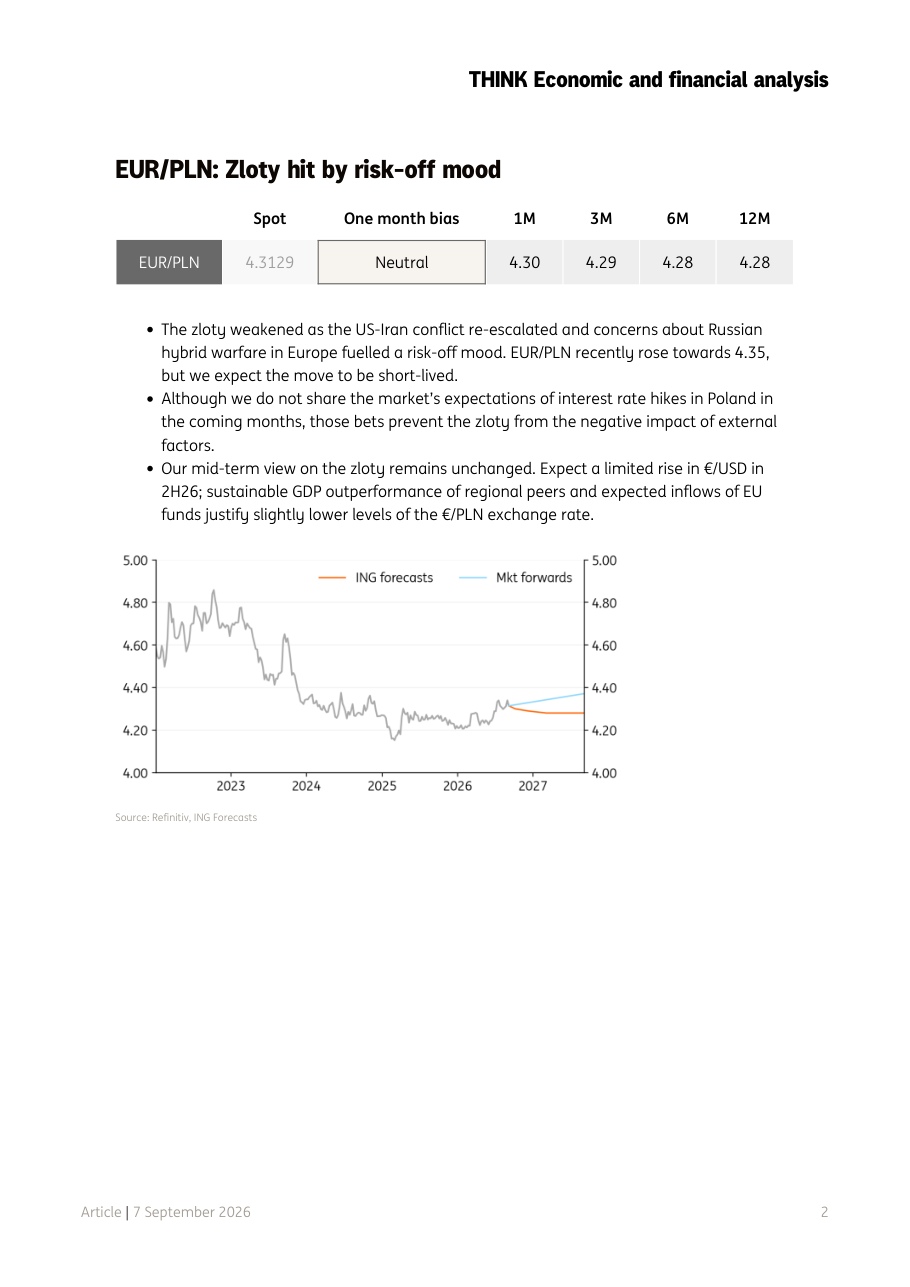
EUR/PLN: andamento storico e previsioni ING
Cosa mostra: Il grafico mostra l'andamento del cambio euro/zloty polacco dal 2023 al 2027, con due linee di previsione: quella arancione di ING e quella celeste del mercato (Mkt forwards). Il cambio è sceso da circa 4.80-5.00 nel 2023 fino all'area 4.20-4.30 nel 2026, con una recente risalita verso 4.35. Le previsioni ING puntano a una stabilizzazione intorno a 4.28-4.30.
Implicazione: La tendenza di lungo periodo mostra un rafforzamento dello zloty rispetto all'euro, interrotta da episodi di tensione geopolitica. ING scommette che la correzione recente sia temporanea e che il cambio torni verso 4.28, il che significherebbe uno zloty lievemente più forte. Chi monitora investimenti in Polonia o ha esposizione alla valuta dovrebbe seguire gli sviluppi geopolitici come principale catalizzatore di breve termine.
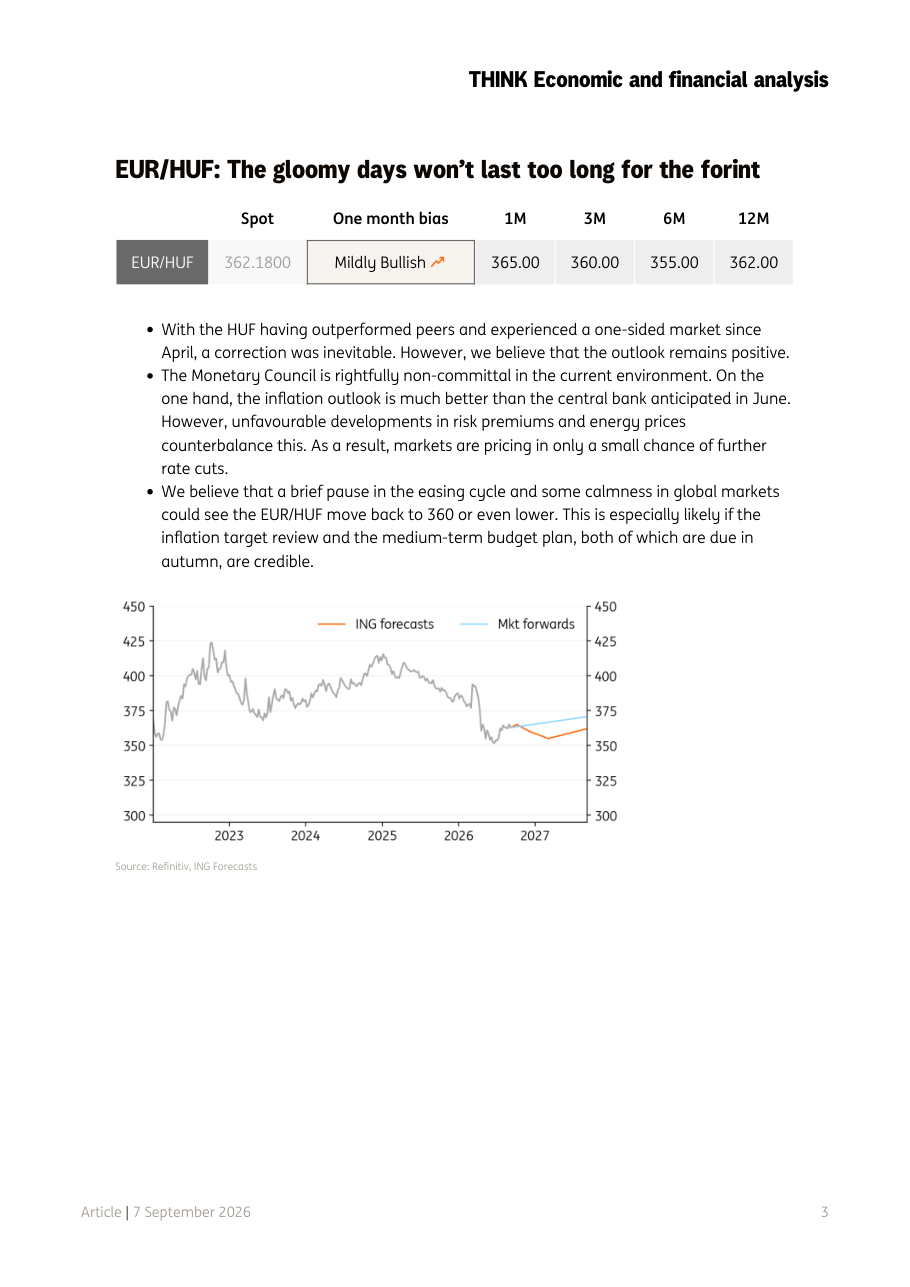
EUR/HUF: andamento storico e previsioni ING
Cosa mostra: Il grafico copre il periodo 2023-2027 per il cambio euro/fiorino ungherese. L'asse verticale va da 300 a 450. Si vede un picco intorno a 425 nel 2023-2024, seguito da una discesa significativa verso l'area 360-370 nel 2026. La linea arancione di ING prevede un ulteriore calo verso 355, mentre la linea di mercato tende a risalire leggermente verso 375.
Implicazione: Un valore più basso di EUR/HUF significa che il fiorino si rafforza rispetto all'euro. ING è più ottimista del mercato sulla valuta ungherese nel medio termine, puntando su 355 a sei mesi. Questo rende il fiorino interessante per strategie carry se il piano di bilancio autunnale risulterà credibile, mentre un'eventuale delusione su questo fronte potrebbe rapidamente invertire il trend.
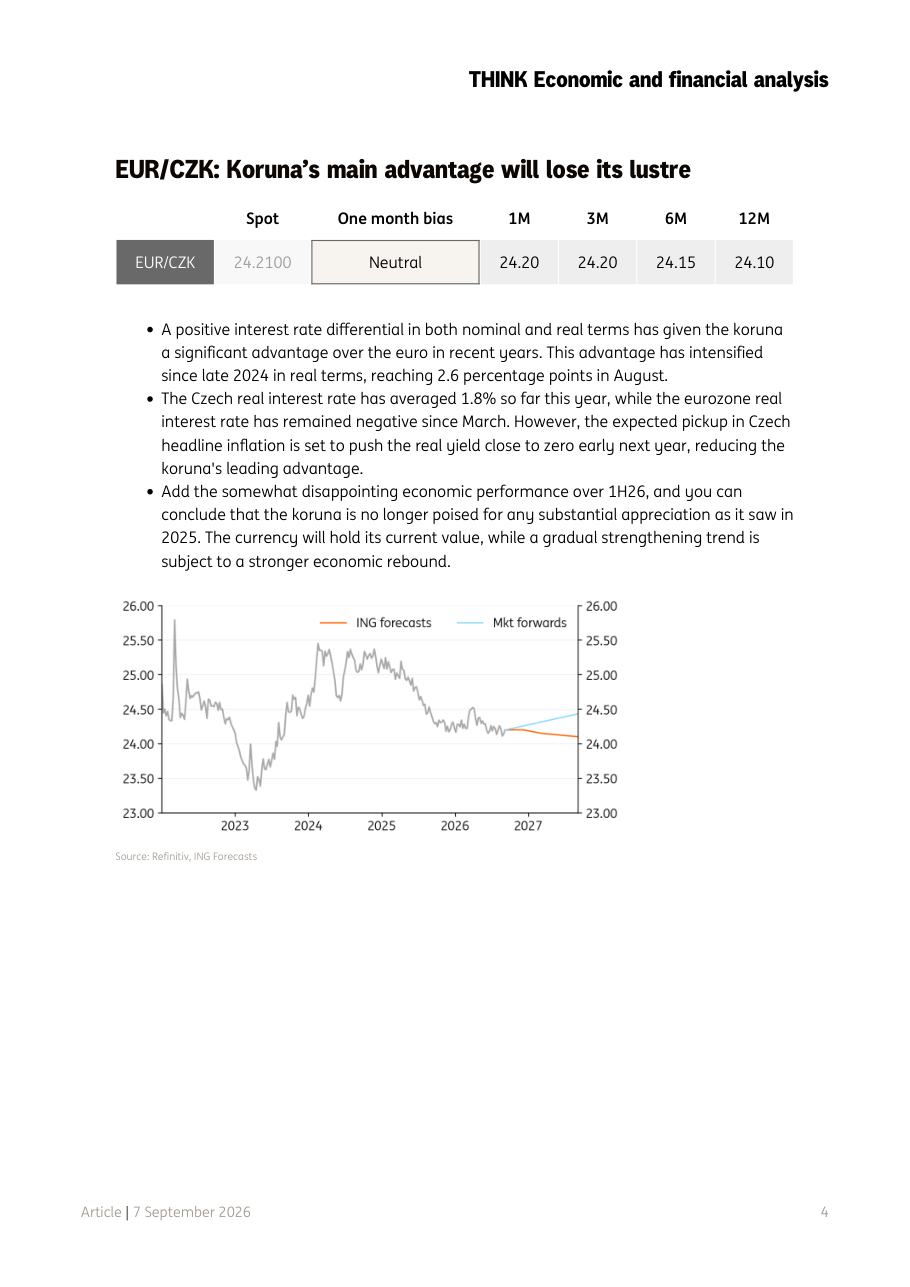
EUR/CZK: andamento storico e previsioni ING
Cosa mostra: Il grafico mostra EUR/CZK dal 2023 al 2027, con l'asse verticale tra 23.00 e 26.00. La corona ha vissuto un progressivo apprezzamento dal 2023 (oltre 25.50) fino al 2026 (circa 24.20), con una traiettoria discendente. Le previsioni ING (arancione) e di mercato (celeste) sono quasi coincidenti, con un modesto ulteriore rafforzamento verso 24.10.
Implicazione: La corona ceca ha già accumulato molto del suo potenziale di apprezzamento. Con il vantaggio dei tassi reali destinato a ridursi, il grafico segnala che le grandi opportunità per chi scommette sulla corona sono ormai alle spalle. Aspettarsi rendimenti marginali e movimento laterale è la lettura più razionale per i prossimi 12 mesi.
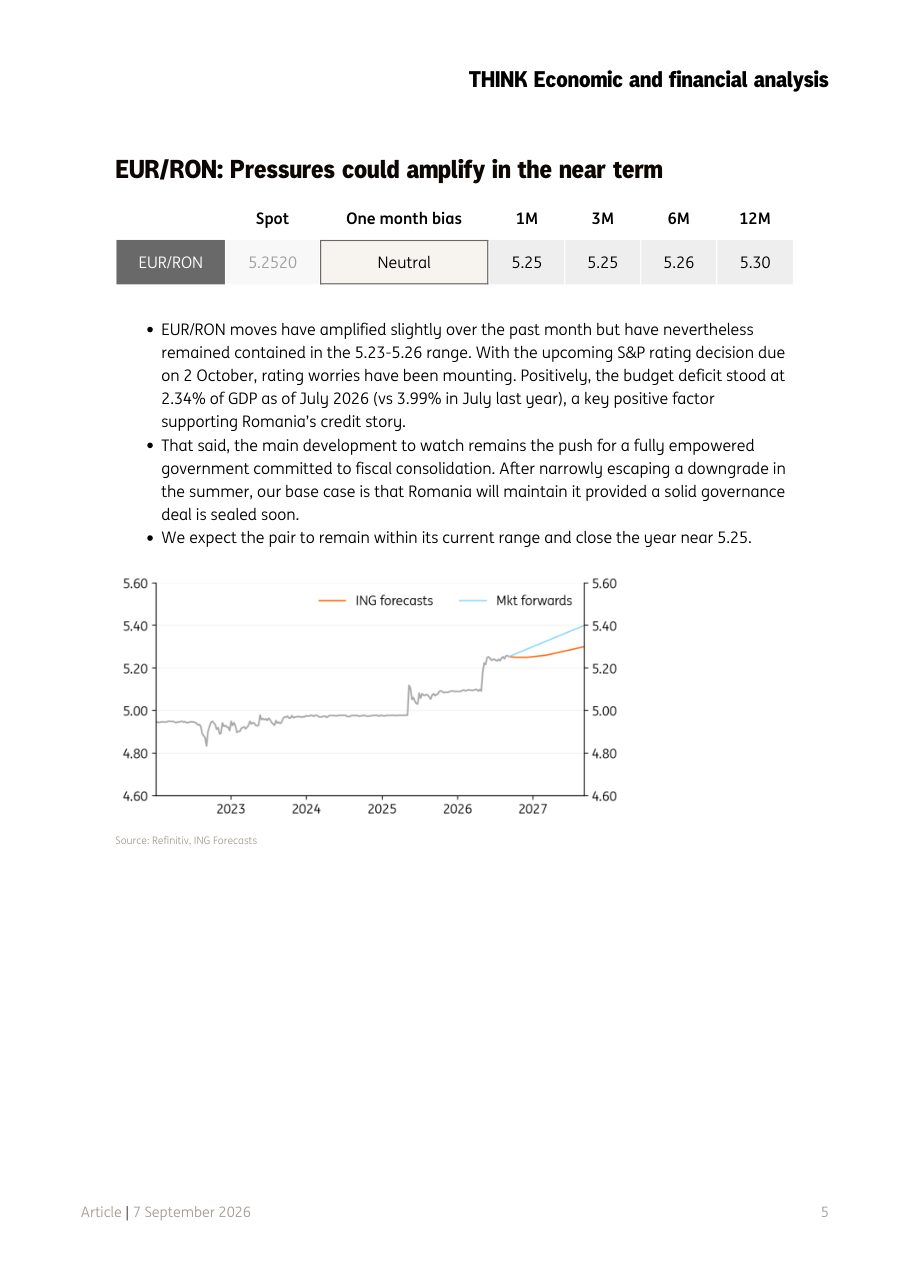
EUR/RON: andamento storico e previsioni ING
Cosa mostra: Il grafico copre EUR/RON dal 2023 al 2027, con valori sull'asse verticale tra 4.60 e 5.60. Il cambio era stabile intorno a 4.90-5.00 fino al 2025, poi ha mostrato un salto netto verso 5.20-5.25 nel 2026. La linea ING (arancione) si stabilizza intorno a 5.25-5.30, mentre quella di mercato (celeste) sale più ripidamente verso 5.40.
Implicazione: Il grafico mostra chiaramente il deterioramento della valuta rumena avvenuto negli ultimi mesi, legato ai timori fiscali e politici. ING è più ottimista del mercato sulla stabilità del leu, ma il rischio è asimmetrico: se S&P dovesse declassare il rating della Romania a ottobre, il mercato si muoverebbe nella direzione indicata dalla linea celeste, con ulteriore indebolimento del leu.
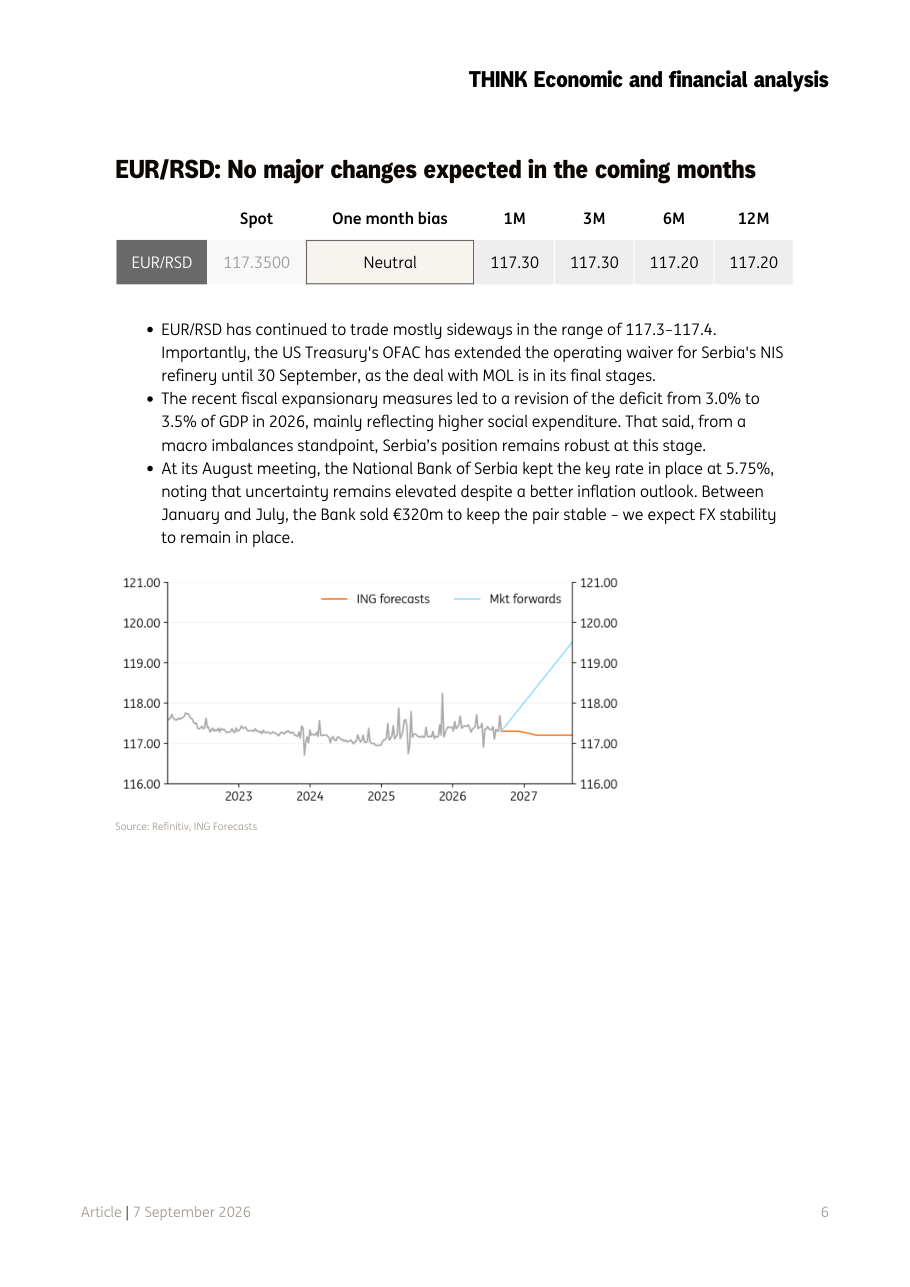
EUR/RSD: andamento storico e previsioni ING
Cosa mostra: Il grafico mostra EUR/RSD dal 2023 al 2027, con asse verticale tra 116 e 121. Il cambio è rimasto quasi piatto nell'intero periodo storico, oscillando attorno a 117-118, con minima volatilità. Le previsioni ING (arancione) confermano la stabilità a 117.20, mentre il mercato (celeste) anticipa un salto verso 119-120 nel 2027.
Implicazione: Il dinaro serbo è una valuta gestita con grande controllo dalla banca centrale, che ha venduto 320 milioni di euro tra gennaio e luglio per mantenere il cambio stabile. ING si allinea a questa visione di stabilità, ma il mercato teme che le pressioni fiscali e geopolitiche possano alla fine allentare il controllo. Chi opera con la Serbia dovrebbe monitorare la situazione della raffineria NIS e le mosse fiscali del governo.
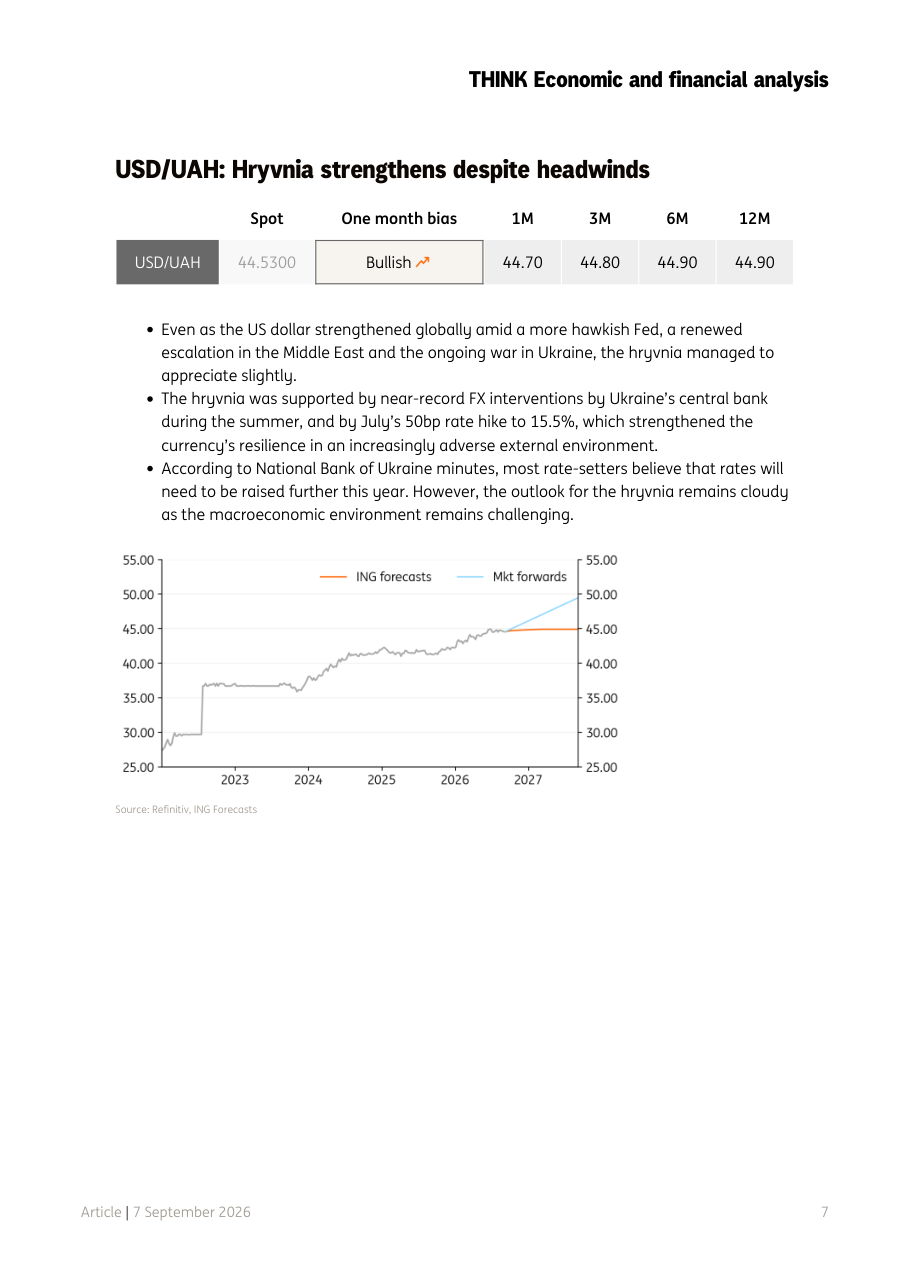
USD/UAH: andamento storico e previsioni ING
Cosa mostra: Il grafico mostra USD/UAH dal 2023 al 2027, con asse verticale tra 25 e 55. Si vede una tendenza rialzista costante dalla quota 28-30 del 2023 fino agli attuali 44.53. Le previsioni ING (arancione) e di mercato (celeste) divergono: ING si aspetta una stabilizzazione attorno a 44.90, il mercato prevede un'accelerazione verso 50-52.
Implicazione: La hryvnia si deprezza strutturalmente rispetto al dollaro, riflettendo le difficoltà economiche legate alla guerra. ING ritiene che gli interventi della banca centrale e i rialzi dei tassi possano rallentare questa tendenza, ma il mercato è più pessimista. Chiunque abbia esposizioni in Ucraina deve considerare questo rischio valutario come una variabile strutturale, non episodica.
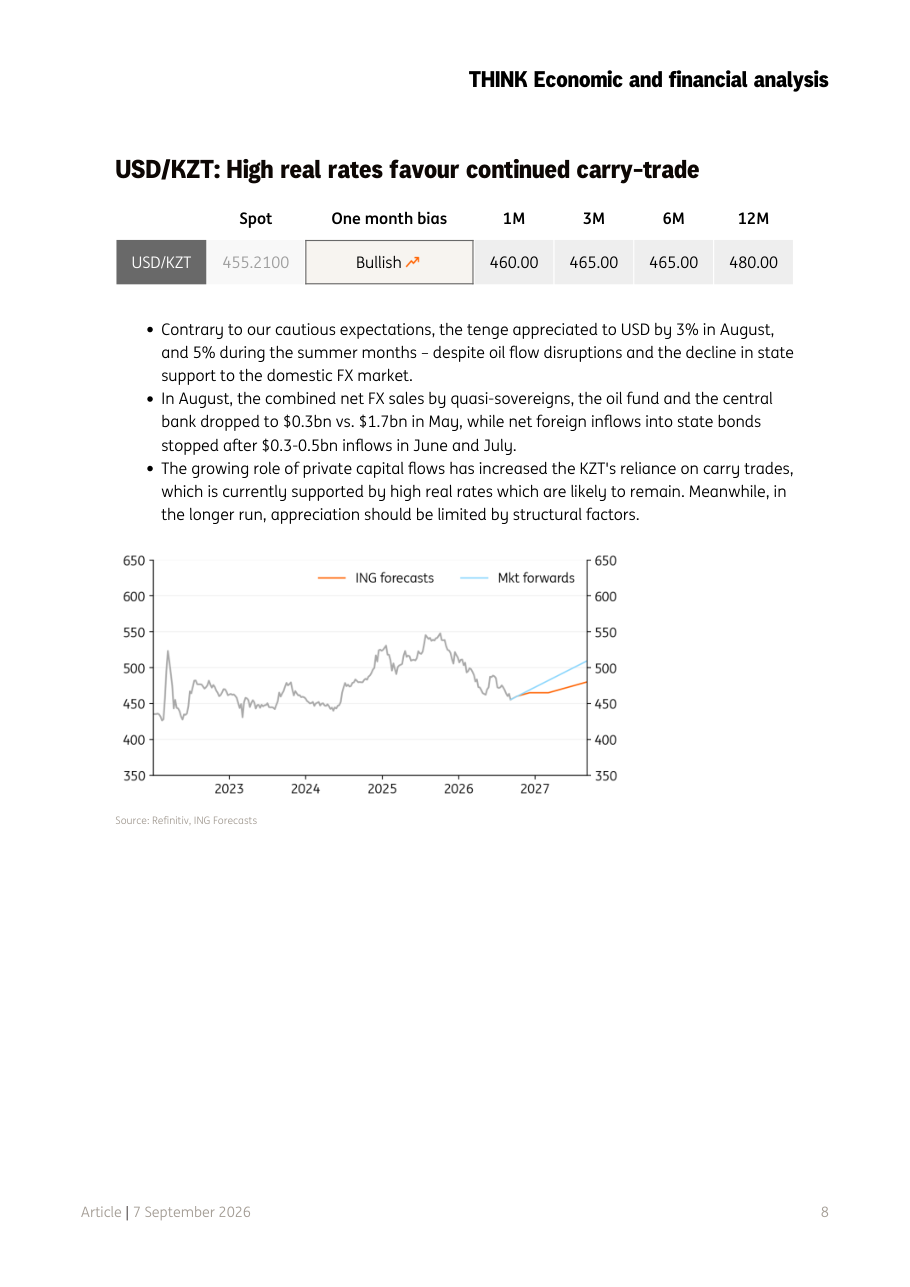
USD/KZT: andamento storico e previsioni ING
Cosa mostra: Il grafico mostra USD/KZT dal 2023 al 2027, con asse verticale tra 350 e 650. Il tenge ha mostrato una volatilità elevata, raggiungendo un picco intorno a 550-570 nel 2024-2025, per poi scendere verso 455 nel 2026. Le previsioni ING (arancione) e di mercato (celeste) indicano entrambe un ritorno verso 480-500 nel 2027.
Implicazione: Il tenge ha sorpreso positivamente nell'estate 2026, ma la tendenza di lungo periodo rimane verso un indebolimento strutturale rispetto al dollaro. Il carry trade (investire in tenge per sfruttare i tassi reali elevati) è ancora remunerativo, ma il rischio è che senza il sostegno del governo e del fondo petrolifero, la valuta diventi più vulnerabile alla volatilità dei prezzi del petrolio.
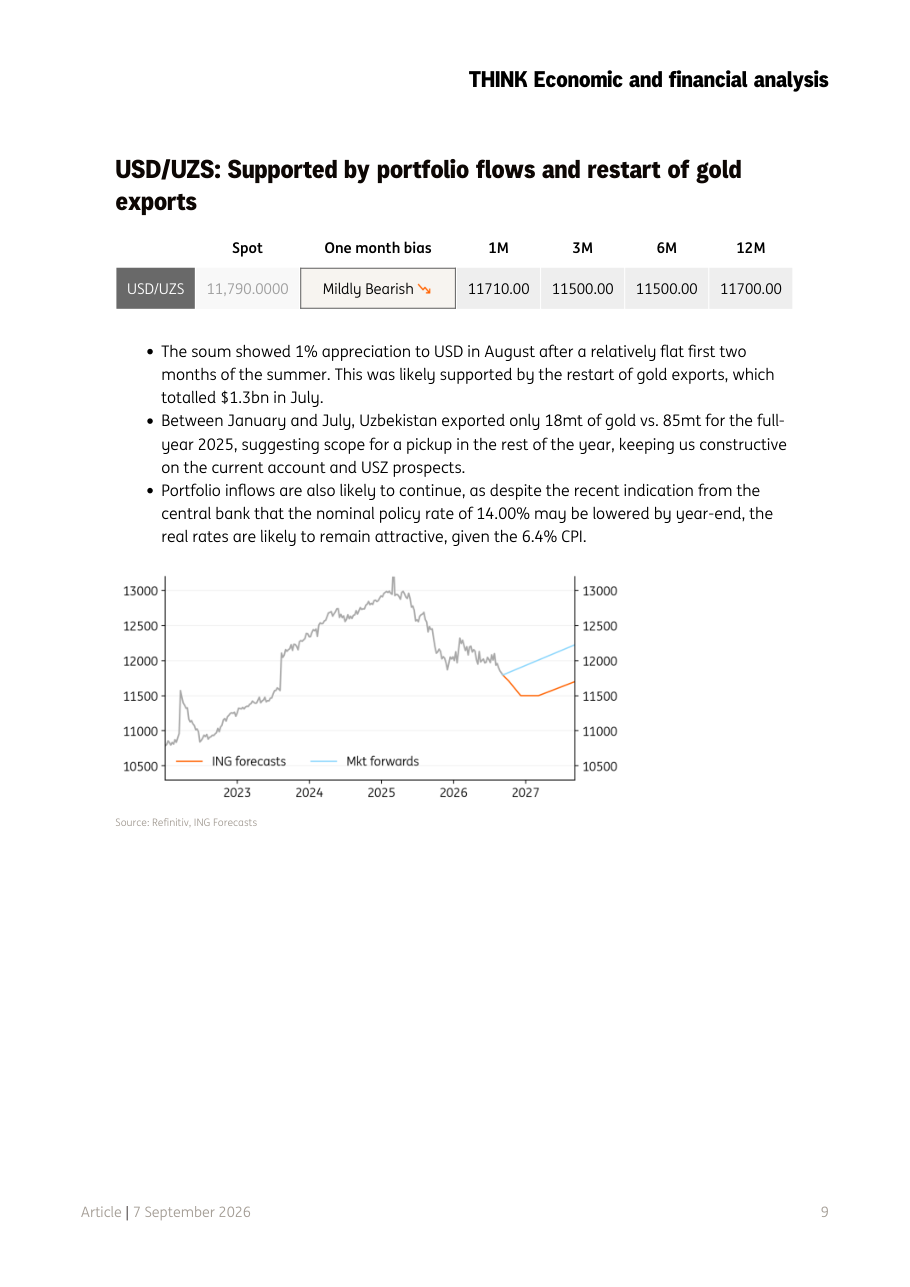
USD/UZS: andamento storico e previsioni ING
Cosa mostra: Il grafico mostra USD/UZS dal 2023 al 2027, con asse verticale tra 10500 e 13000. Il som uzbeko si è deprezzato da circa 11000 nel 2023 fino a un picco di circa 12800-13000 nel 2025, per poi correggere verso 11790 nel 2026. Le previsioni ING (arancione) indicano un ulteriore calo verso 11500, mentre il mercato (celeste) si aspetta un recupero verso 12000.
Implicazione: ING è più ottimista del mercato sul som uzbeko, puntando sul contributo delle esportazioni di oro e dei flussi di portafoglio. Il punto chiave da monitorare è il ritmo delle esportazioni aurifere: con solo 18 tonnellate esportate nei primi sette mesi contro 85 dell'intero 2025, c'è ancora molto potenziale per sostenere la valuta nel resto dell'anno.
USD/TRY: andamento storico e previsioni ING
Cosa mostra: Il grafico mostra USD/TRY dal 2023 al 2027, con asse verticale tra 0 e 70. La lira turca ha mostrato una svalutazione lineare e costante, passando da circa 18-20 nel 2023 fino ai 48.44 attuali. Le previsioni ING (arancione) e di mercato (celeste) convergono verso 60-65 entro il 2027, con una traiettoria quasi perfettamente lineare.
Implicazione: La svalutazione della lira turca è strutturale e prevedibile: è il costo che il mercato prezza per un'inflazione ancora elevata e tassi comunque inferiori a quelli di inflazione. Eppure gli investitori continuano a entrare in lire perché il differenziale di tasso (circa il 37% contro il quasi 0% dei paesi sviluppati) offre rendimenti elevatissimi nel breve periodo. Chi fa carry trade sulla lira incassa molto, ma deve gestire con attenzione il rischio di svalutazione progressiva.