La riunione di settembre del Monetary Policy Committee (il comitato che decide i tassi di interesse nel Regno Unito, l'equivalente del Consiglio direttivo della BCE) non dovrebbe portare sorprese sul fronte dei tassi: Bank Rate resterà al 3,75%. Il voto sarà probabilmente 6 a 3, proprio come a luglio: sei membri favorevoli a mantenere i tassi invariati, tre favorevoli a un ulteriore aumento di 0,25 punti percentuali. Quello che cambierà è il tono del comunicato ufficiale, che sarà più guardingo rispetto a luglio, con maggiore enfasi sui rischi al rialzo per l'inflazione nel breve periodo. In sostanza, la Banca d'Inghilterra dice: la situazione non è peggiorata abbastanza da giustificare un rialzo, ma non è migliorata abbastanza da abbassare la guardia. L'impianto di analisi costruito a luglio resta valido: l'inflazione headline (quella che misura il costo della vita in senso ampio, gas incluso) è salita come previsto, i salari privati crescono meno del temuto e il mercato del lavoro si sta allentando gradualmente.
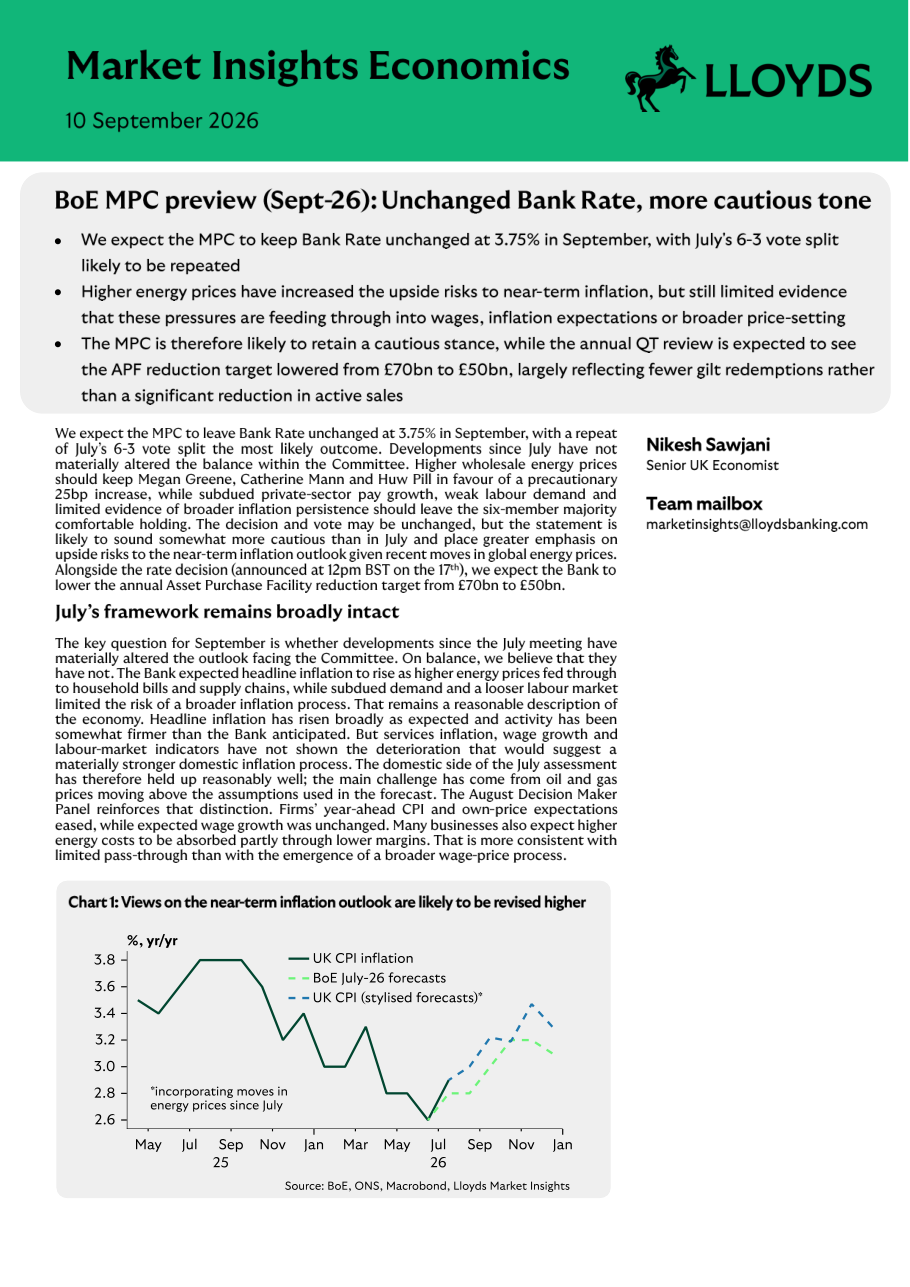
L'inflazione CPI (l'indice dei prezzi al consumo, il metro ufficiale con cui si misura quanto costano beni e servizi) è salita dal 2,6% al 2,9% a luglio, in linea con le attese della Banca d'Inghilterra. L'aumento è quasi interamente spiegato dal rincaro delle bollette energetiche domestiche, dopo il reset trimestrale dell'Ofgem (l'autorità britannica che regola i prezzi di gas ed elettricità). La componente core (cioè l'inflazione depurata da energia e alimentari freschi, considerata più stabile e indicativa delle pressioni interne) è rimasta invece sotto controllo, e l'inflazione dei servizi ha addirittura rallentato. La distinzione cruciale, secondo gli analisti di Lloyds, è tra effetto diretto dell'energia (che si vede già e si sa essere temporaneo) e la sua propagazione attraverso salari, aspettative e comportamento delle imprese (che è il vero pericolo e al momento non si vede). Il sondaggio Decision Maker Panel di agosto, condotto dalla stessa Banca d'Inghilterra su un campione di aziende, conferma: le aspettative di inflazione a un anno sono calate, la crescita attesa dei salari è stabile e molte imprese prevedono di assorbire i maggiori costi energetici comprimendo i propri margini di profitto, non scaricandoli sui prezzi.
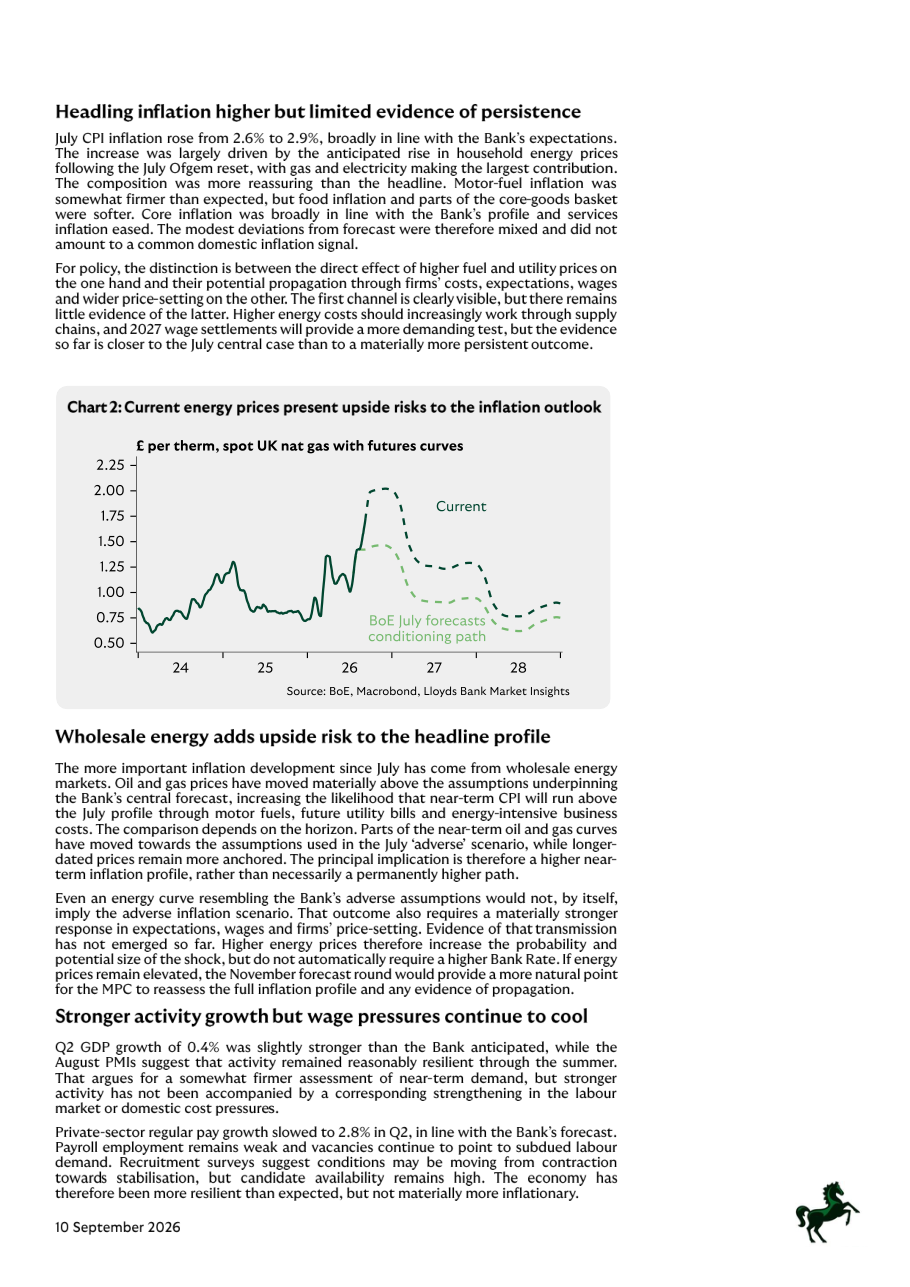
Il vero elemento di novità dall'ultima riunione di luglio arriva dai mercati energetici all'ingrosso: i prezzi del gas naturale e del petrolio sono saliti sensibilmente al di sopra delle ipotesi usate dalla Banca d'Inghilterra per costruire le sue previsioni di luglio. Questo significa che la traiettoria dell'inflazione nei prossimi mesi potrebbe essere più alta di quanto previsto, soprattutto attraverso i carburanti, le future bollette domestiche e i costi delle imprese energivore. La curva a termine del gas naturale (cioè i prezzi che il mercato si aspetta per i mesi futuri) si è avvicinata in alcune scadenze brevi allo scenario avverso elaborato dalla BoE a luglio. Tuttavia, le scadenze più lontane restano relativamente ancorate, il che suggerisce uno shock più breve che permanente. La Banca d'Inghilterra non interverrà sui tassi solo per questo: se i prezzi dell'energia restassero elevati, il momento naturale per una rivalutazione completa sarebbe la riunione di novembre, quando sarà disponibile un nuovo ciclo di previsioni.
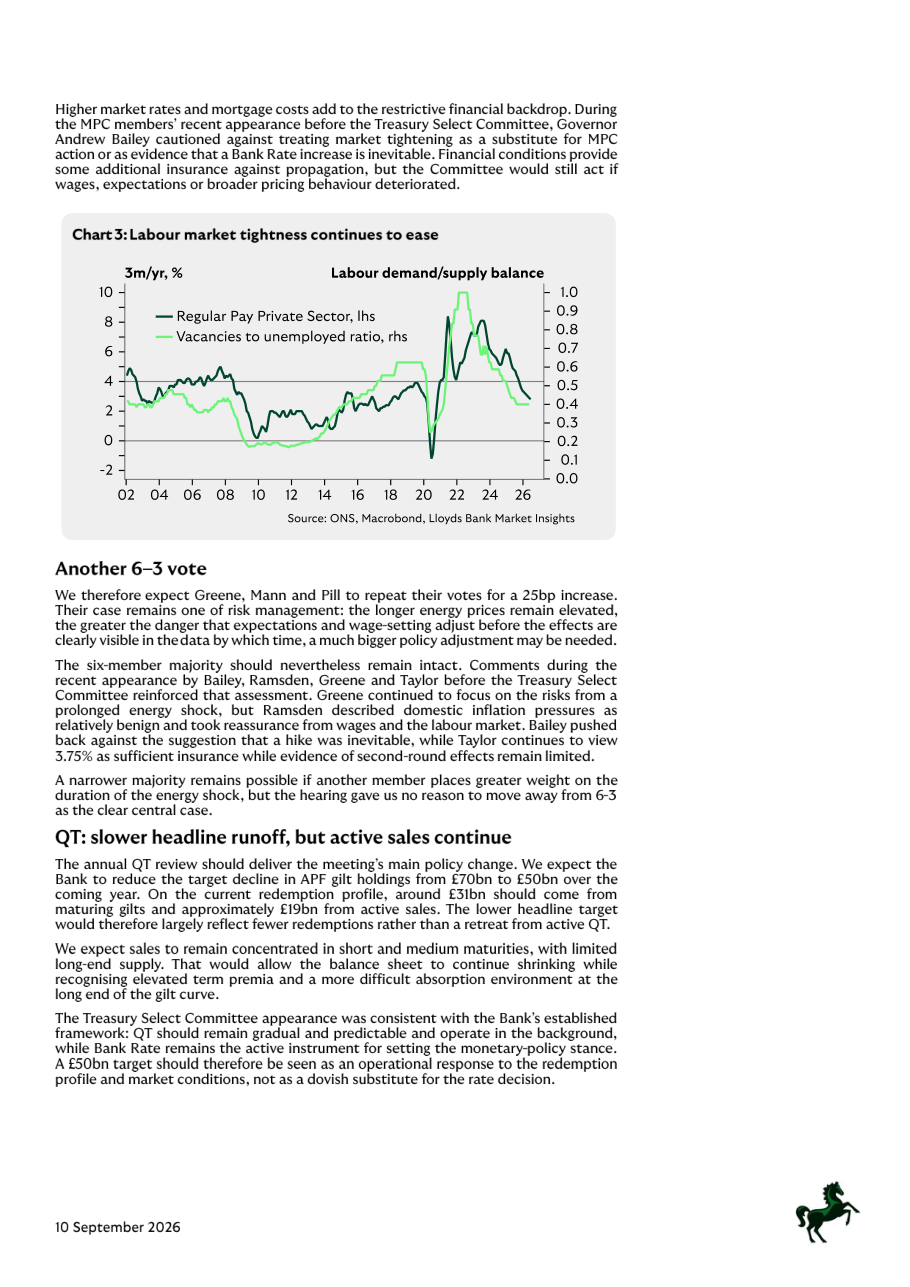
Il PIL del secondo trimestre 2026 è cresciuto dello 0,4%, un risultato leggermente migliore di quanto atteso dalla Banca d'Inghilterra. Anche i PMI di agosto (indici che misurano la fiducia e l'attività delle imprese manifatturiere e dei servizi: sopra 50 indicano espansione, sotto 50 contrazione) mostrano un'economia ragionevolmente solida in estate. Ma questa maggiore resilienza non si è tradotta in pressioni sui salari: la crescita delle retribuzioni nel settore privato è scesa al 2,8% nel secondo trimestre, in linea con le attese della Banca. L'occupazione misurata dalle buste paga rimane debole, le posizioni vacanti continuano a calare e la disponibilità di candidati è ancora elevata. Il quadro è quindi quello di un'economia più robusta del previsto, ma non abbastanza da innescare nuove pressioni inflazionistiche interne. Il Governatore Bailey, in audizione davanti al Comitato del Tesoro del Parlamento, ha anche messo in guardia dal considerare l'irrigidimento spontaneo delle condizioni finanziarie di mercato (mutui più cari, spread più ampi) come un sostituto dell'azione della banca centrale.
I tre membri favorevoli a un rialzo, Megan Greene, Catherine Mann e Huw Pill, si concentrano sul rischio di gestione: più a lungo i prezzi dell'energia restano elevati, maggiore è il pericolo che aspettative e salari si adeguino in modo difficile da invertire, rendendo necessario un intervento molto più brusco in futuro. I sei contrari al rialzo si appoggiano invece ai dati concreti: salari moderati, domanda di lavoro debole, nessuna evidenza di una spirale prezzi-salari in corso. Bailey e Ramsden hanno entrambi sottolineato la relativa benignità delle pressioni inflazionistiche interne, mentre Taylor ritiene che il 3,75% costituisca già un'assicurazione sufficiente in assenza di effetti di secondo round visibili (cioè, in assenza di segnali che il rialzo dei prezzi energetici si stia trasmettendo a salari e prezzi più in generale). Una maggioranza più risicata rimane possibile se un altro membro si sposta, ma il 6 a 3 rimane lo scenario centrale.
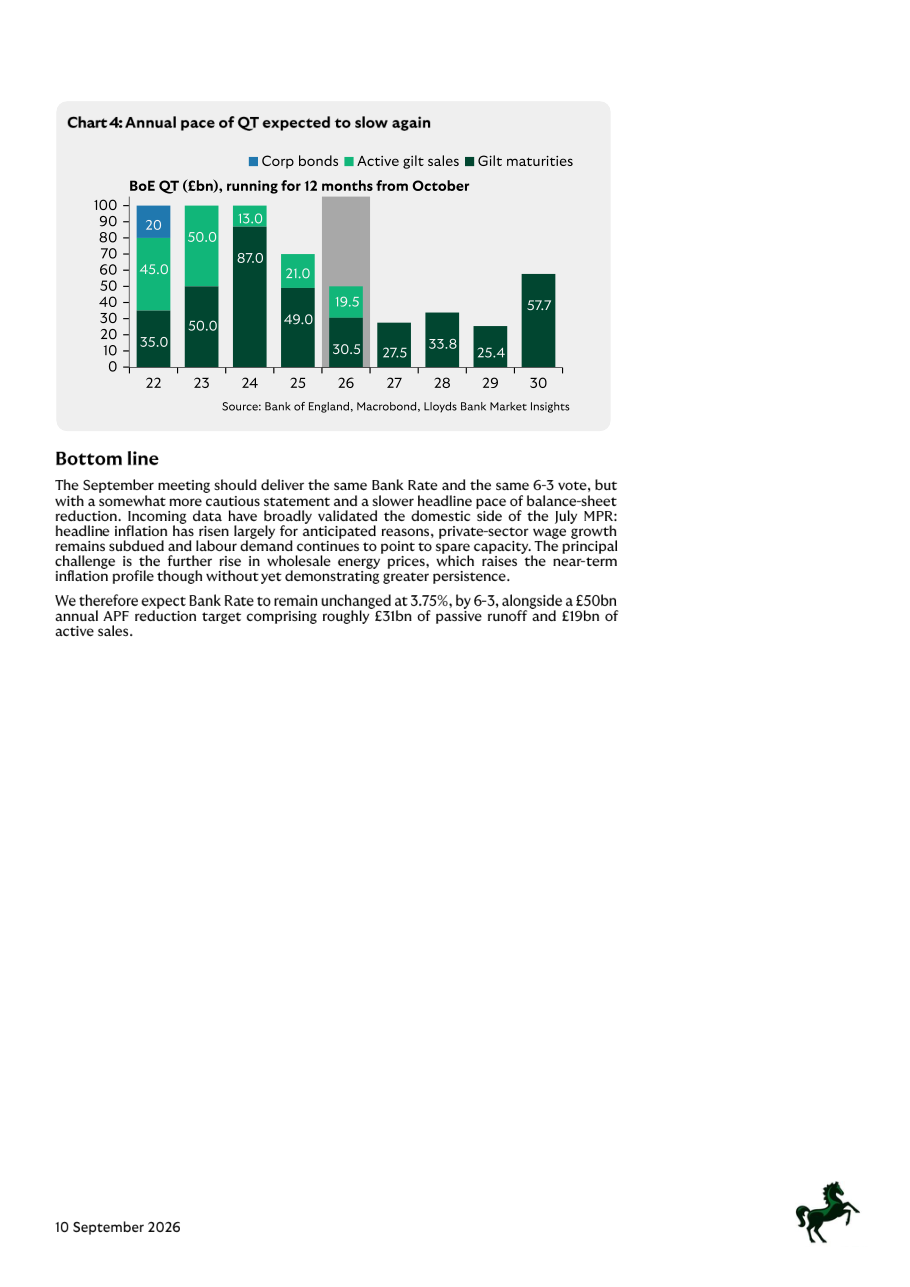
La vera novità operativa della riunione sarà la revisione annuale del programma di Quantitative Tightening (QT), cioè la riduzione del portafoglio di titoli di Stato acquistati dalla Banca d'Inghilterra negli anni di politica espansiva. L'Asset Purchase Facility (APF, il veicolo attraverso cui la Banca ha comprato quei titoli) vedrà il suo obiettivo annuale di riduzione scendere da 70 a 50 miliardi di sterline. Di questi 50 miliardi, circa 31 miliardi deriveranno da gilt (titoli di Stato britannici) che arrivano naturalmente a scadenza e vengono semplicemente non rinnovati (il cosiddetto passive runoff), mentre circa 19 miliardi proverranno da vendite attive sul mercato. Il calo del target riflette quindi principalmente un calendario di scadenze meno ricco nel prossimo anno, non una svolta verso una politica più accomodante. Le vendite si concentreranno sulle scadenze brevi e medie, evitando i titoli a lunga scadenza dove l'assorbimento da parte del mercato è più difficile e i term premia (il premio che gli investitori chiedono per detenere titoli a lunga scadenza, visto il maggiore rischio di durata) sono già elevati.
I gilt britannici (titoli di Stato UK) di breve e media scadenza potrebbero restare sotto una certa pressione, dato che le vendite attive della Banca d'Inghilterra continuano e il rischio di un rialzo a novembre non è escluso se i prezzi energetici restano alti. La sterlina potrebbe muoversi in modo volatile attorno alla decisione del 17 settembre: un comunicato più cauto del previsto potrebbe indebolirla leggermente, mentre eventuali segnali di propensione al rialzo la rafforzerebbero. Per chi ha mutui a tasso variabile nel Regno Unito o prodotti legati al Bank Rate, la notizia è che non ci sono aumenti in vista nel breve, ma il livello attuale al 3,75% resterà invariato ancora a lungo. Il punto di controllo da segnare in agenda è la riunione di novembre, quando la BoE presenterà un nuovo ciclo di previsioni completo: se i prezzi del gas resteranno elevati e i segnali salariali si deteriorassero, quello sarebbe il momento più probabile per una rivalutazione della politica monetaria.