La BCE ha sorpreso i mercati con una comunicazione molto aggressiva (in gergo: 'hawkish', cioè orientata ad alzare i tassi), tanto che i tassi swap a due anni, uno strumento finanziario che misura le aspettative sui rialzi futuri, sono saliti bruscamente dopo la riunione di settembre. La presidente Christine Lagarde ha lasciato aperta la porta a un ulteriore rialzo già a ottobre, senza cogliere nessuna delle occasioni disponibili per smorzare le attese del mercato. ING non era preparata a una mossa così decisa: con i mercati che già prezzavano due rialzi aggiuntivi oltre settembre, la scelta della BCE di alimentare ulteriormente le aspettative è apparsa sorprendente. Al momento, i mercati scontano quattro rialzi aggiuntivi dalla BCE e altrettanti dalla Bank of England, con il tasso sui depositi BCE atteso al 3,5% tra un anno e stabile per almeno quattro anni. ING ritiene questo scenario eccessivo e spiega, con trasparenza, perché potrebbe però avere torto.
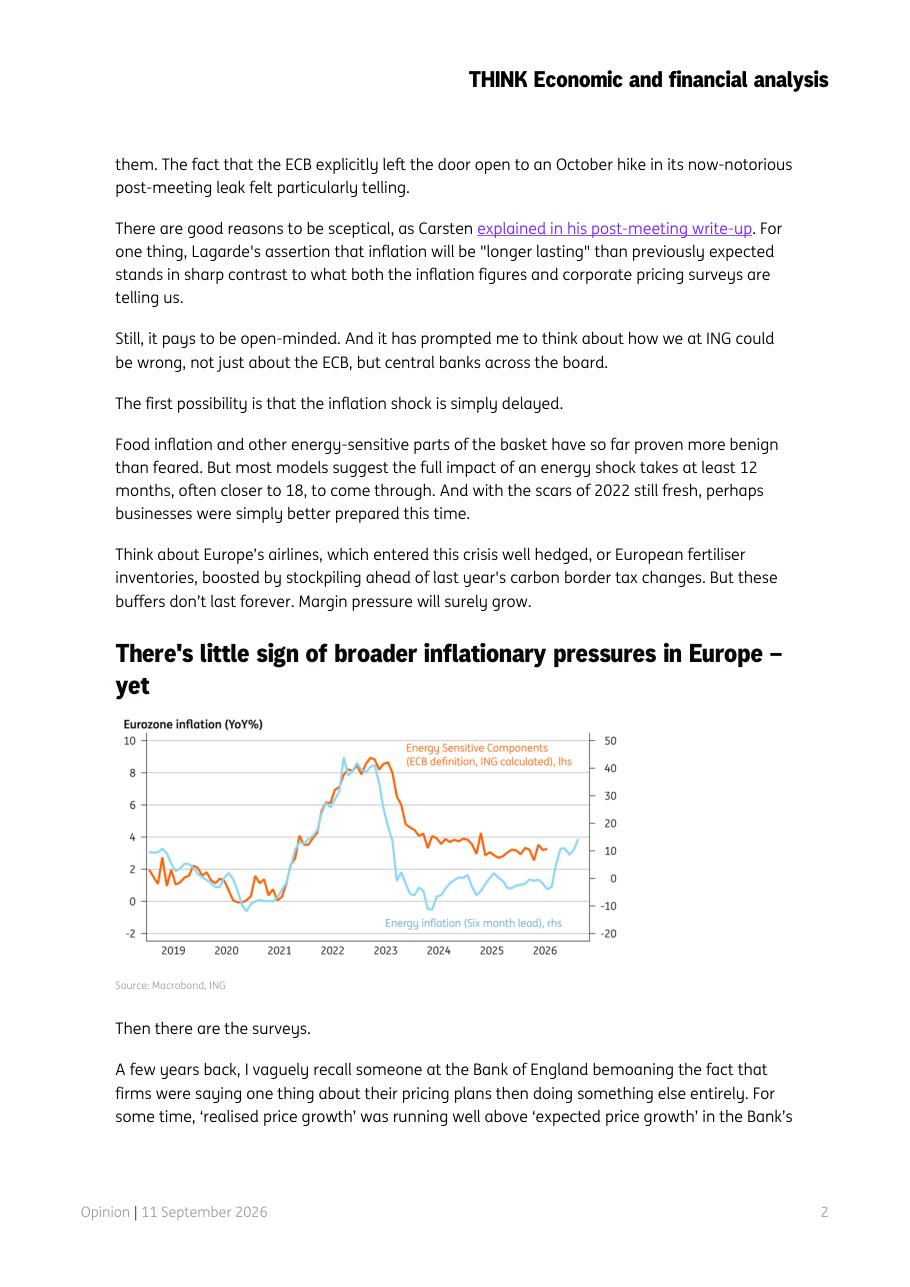
Il primo argomento per cui ING potrebbe sbagliarsi è che lo shock inflazionistico non sia ancora finito, ma solo in ritardo. Gli economisti sanno bene che un rialzo dei prezzi energetici impiega tra 12 e 18 mesi per propagarsi completamente nell'economia, e il ciclo attuale non fa eccezione. Finora alcune categorie come il cibo e i beni energetici hanno mostrato pressioni meno forti del previsto, ma questo potrebbe semplicemente riflettere una migliore preparazione delle aziende: le compagnie aeree europee erano ben coperte con strumenti di copertura del rischio (gli 'hedge'), e le scorte di fertilizzanti erano state accumulate prima delle nuove tasse sulle emissioni. Questi cuscinetti, però, non durano per sempre, e la pressione sui margini aziendali è destinata a crescere. C'è anche un rischio legato alle indagini aziendali: le imprese tendono a sottostimare il proprio potere di fissare i prezzi, e i prezzi realizzati finiscono spesso per essere più alti di quelli dichiarati nelle intenzioni. Se le aziende trasferissero i maggiori costi energetici sui consumatori in modo più deciso, l'inflazione potrebbe sorprendere al rialzo.
Anche se le aziende aumentassero i prezzi, qualcuno deve pagare il conto, e ING ritiene che il punto di arrivo sia sempre il mercato del lavoro. Oggi i lavoratori non hanno lo stesso potere contrattuale del 2022, quando la ripresa post-pandemica aveva creato una forte domanda di personale. La crescita salariale appare relativamente contenuta nella maggior parte delle grandi economie, un segnale che le pressioni inflazionistiche 'da salari' sono limitate. Esiste però un argomento crescentemente popolare tra i banchieri centrali: la crescita della forza lavoro si è rallentata strutturalmente a causa del calo dell'immigrazione e dell'invecchiamento della popolazione, il che significa che anche piccoli aumenti dell'occupazione possono ridurre lo 'slack' (cioè la capacità inutilizzata dell'economia) e generare inflazione più in fretta che in passato. Negli USA, i dati di agosto sul mercato del lavoro hanno mostrato numeri sorprendentemente forti, alimentando questa tesi. ING rimane scettica, ma riconosce che se questa lettura strutturale del mercato del lavoro è corretta, le banche centrali avrebbero buone ragioni per alzare i tassi più di quanto previsto.
Al cuore del dibattito c'è il concetto di 'tasso neutro', cioè il livello dei tassi di interesse che non stimola né frena l'economia: se i tassi reali sono sotto questo livello, la politica monetaria è 'accomodante' e tende ad alimentare la crescita e l'inflazione. I mercati sembrano credere che questo tasso sia salito strutturalmente, il che giustificherebbe tassi BCE al 3,5% per anni senza mai scendere. Lagarde stessa ha ammesso di non sapere esattamente dove si trovi questo livello, pur avendo in passato indicato una forchetta tra 1,75% e 2,5% in termini nominali. Un eventuale ulteriore rialzo porterebbe i tassi oltre quella soglia, il che rende alcuni economisti di ING scettici sulla reale probabilità di ulteriori mosse. Gli argomenti a favore di un tasso neutro più alto esistono: la spesa militare europea è in crescita, gli investimenti in infrastrutture tedesche mostrano segnali di ripresa, e soprattutto il boom degli investimenti nell'intelligenza artificiale (data center, infrastrutture energetiche) crea una domanda enorme di capitali, e più domanda di capitale significa tendenzialmente un costo del capitale più elevato, cioè tassi strutturalmente più alti. Questo è considerato l'argomento più forte a favore di tassi 'alti per sempre', ma ING ritiene che sia convincente soprattutto per gli USA, molto meno per l'Europa.
La settimana successiva alla pubblicazione del report è densa di eventi rilevanti per i mercati. Negli USA, la decisione della Federal Reserve è il momento clou: dopo le dichiarazioni hawkish del presidente Fed Kevin Warsh a Jackson Hole (il simposio annuale dei banchieri centrali), la probabilità di un rialzo è salita al 90% secondo i mercati, e ING ora si aspetta che avvenga, ma lo vede come un aggiustamento una tantum simile al singolo rialzo del 1997 sotto Greenspan, non come l'inizio di un nuovo ciclo. In Canada, l'inflazione dovrebbe superare il 3% per effetto dei prezzi energetici, ma ING non si aspetta un rialzo dalla Banca del Canada quest'anno. Nel Regno Unito, i dati sul lavoro mostrano un mercato ancora debole con la crescita salariale intorno al 3%, compatibile con il target della Bank of England, e per la decisione di giovedì ING prevede un voto 6-3 per mantenere i tassi invariati. La pressione sui prezzi dell'energia è reale e in crescita, ma gli effetti secondari (il cosiddetto 'second-round effect', cioè la trasmissione dei costi energetici a tutti gli altri prezzi) sembrano al momento trascurabili.
Il principale asset da monitorare sono i titoli di stato europei e americani (i cosiddetti 'bond'), il cui rendimento (yield) sale quando i mercati si aspettano tassi più alti per più a lungo: se la tesi dei mercati è corretta e i tassi rimarranno al 3,5% o oltre per anni, i prezzi delle obbligazioni resteranno sotto pressione. L'euro potrebbe ricevere supporto da aspettative di tassi BCE più elevati, mentre la sterlina britannica dipenderà molto dalla decisione della Bank of England giovedì. L'oro e gli asset rischiosi come le azioni tendono a soffrire in un contesto di tassi alti e inflazione persistente, ma potrebbero rimbalzare se i dati confermassero la visione più cauta di ING. Nelle prossime settimane, le pubblicazioni più importanti da seguire sono: l'inflazione negli USA, la decisione Fed di mercoledì, i dati sul lavoro UK martedì e la decisione Bank of England giovedì, perché insieme disegneranno il quadro reale entro cui si muoveranno le banche centrali.