In Europa il 74% delle famiglie risparmia, ma solo il 41% investe: un divario enorme che costa cara, perché spostare anche solo il 5% dei depositi in fondi di investimento avrebbe reso le famiglie europee 1.170 miliardi di euro più ricche tra il 2002 e il 2025. I principali ostacoli non sono la mancanza di soldi, ma la paura del rischio, la scarsa conoscenza degli strumenti finanziari e la confusione sul fisco: tre barriere concrete che politiche mirate e una migliore educazione finanziaria potrebbero abbattere.
Analisi Approfondita
Il quadro generale: un continente di risparmiatori che non investono
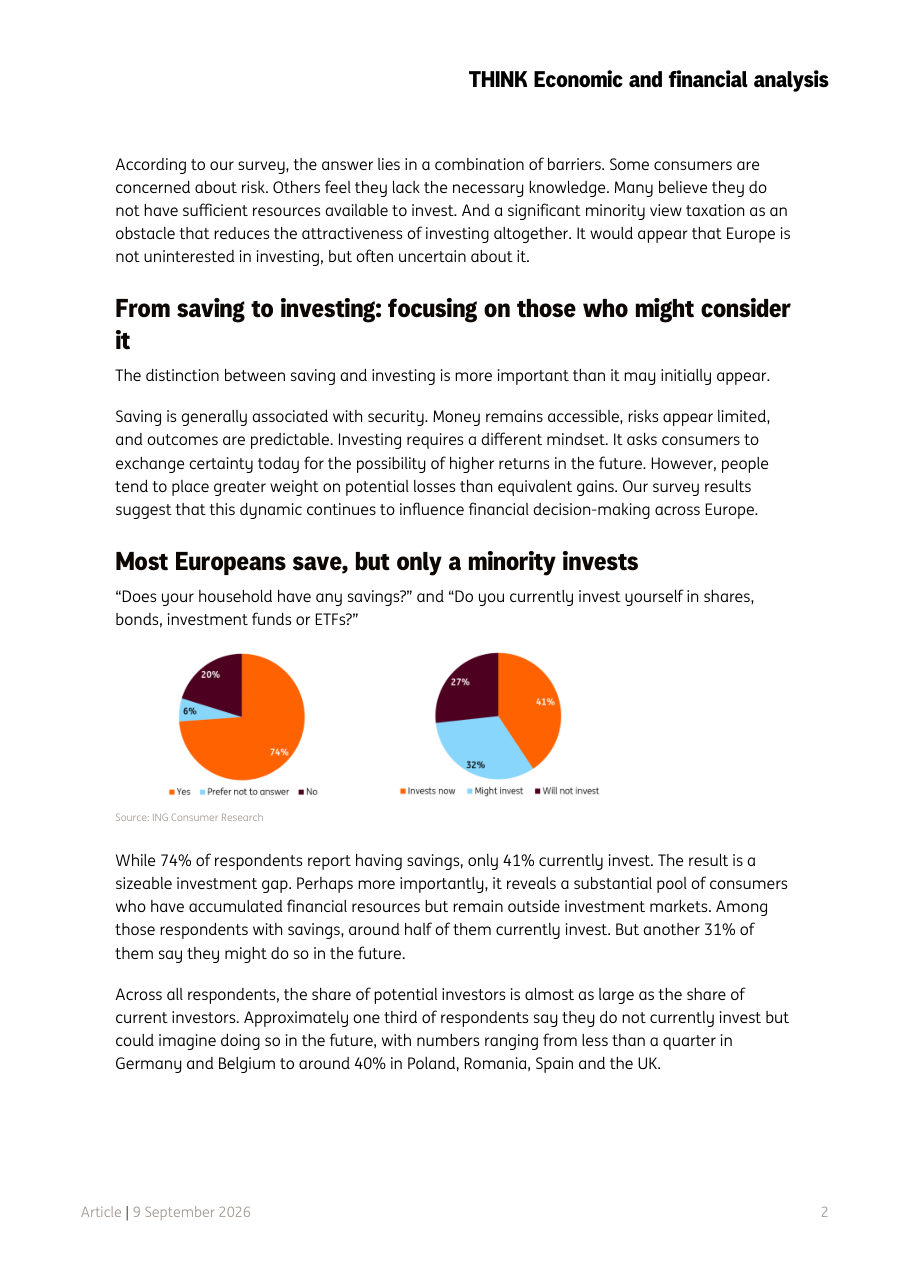
L'Europa è tradizionalmente una terra di risparmiatori: tre famiglie su quattro mettono da parte denaro, ma meno della metà lo fa lavorare sui mercati finanziari. Questo non è un problema di risorse, ma di mentalità e di strumenti: il report ING stima che, se le famiglie della sola area euro avessero spostato appena cinque punti percentuali dei loro depositi bancari in fondi di investimento, avrebbero accumulato 1.170 miliardi di euro in più tra il 2002 e il 2025. Il confronto con gli Stati Uniti è impietoso: le famiglie americane destinano una quota molto più alta del loro patrimonio agli investimenti, partecipando così in modo molto più diretto alla crescita dell'economia. In Europa, invece, i soldi restano fermi sui conti correnti, spesso eroduti dall'inflazione (cioè dall'aumento generalizzato dei prezzi che riduce il potere d'acquisto del denaro nel tempo). La buona notizia è che il cambiamento è in atto: tra chi risparmia ma non investe ancora, il 31% dichiara di volerlo fare in futuro, un segnale di domanda latente che potrebbe trasformarsi in una svolta storica.
Chi sono i tre tipi di europei di fronte agli investimenti
Il report ING disegna un ritratto preciso degli europei e li divide in tre grandi categorie, utili per capire dove intervenire. Il primo gruppo è quello degli investitori attuali: più istruiti, con redditi più alti, a proprio agio con il rischio e già consapevoli degli strumenti disponibili. Questo gruppo si preoccupa soprattutto di costi e tasse, non di se investire. Il secondo gruppo, il più interessante per le politiche pubbliche, è quello degli investitori potenziali: persone che non investono ancora ma non escludono di farlo, spesso più giovani, tra i 25 e i 44 anni, e aperte alla prospettiva. Il terzo gruppo è quello dei non-investitori convinti: generalmente più anziani, con scarsa fiducia in sé stessi e con la percezione di non avere abbastanza denaro per cominciare (il 62% di loro dichiara che la propria famiglia ha troppo poco da parte per investire). Capire questa distinzione è fondamentale: non si tratta di convincere chi non vuole investire, ma di accompagnare chi è già a metà strada tra il desiderio e l'azione.
Le tre barriere: rischio, conoscenza e tasse
Escluso il problema della mancanza di risorse economiche, tre ostacoli dominano il panorama europeo. Il primo è la paura del rischio: il 20% dei rispondenti lo cita come il principale freno, e più della metà lo inserisce tra i top tre. Sorprendentemente, ben il 42% degli intervistati concorda con l'affermazione che investire equivale a giocare al casinò, una convinzione che non ha basi nella realtà ma che pesa enormemente sulle decisioni. Il secondo ostacolo è la scarsa conoscenza: meno della metà degli europei si sente sicuro di capire come funzionano le azioni, le obbligazioni (titoli di debito che pagano una cedola periodica) o i fondi comuni. Questo alimenta l'idea sbagliata che investire richieda competenze da esperto, quando in realtà una strategia semplice e diversificata (cioè distribuita su più mercati e settori) è sufficiente per ottenere buoni risultati nel lungo periodo. Il terzo ostacolo è la fiscalità: il 54% degli intervistati dichiara che un conto di investimento con vantaggi fiscali li spingerebbe a iniziare o ad aumentare i propri investimenti, una percentuale più alta di chi cita prodotti più economici o l'accesso a consulenti.
Il ruolo dell'inflazione e dell'orizzonte temporale
Un dato positivo emerge dalla survey: il 62% degli europei è consapevole che anche non investire comporta un rischio, quello dell'inflazione che erode il valore reale dei risparmi depositati in banca. Negli ultimi anni, con l'inflazione tornata a livelli elevati in tutta Europa, questa consapevolezza si è acuita e potrebbe diventare un catalizzatore per spingere più persone verso i mercati. Il report ricorda che l'MSCI World (un indice che raccoglie le principali azioni di tutto il mondo e che serve come base per molti ETF, cioè fondi passivi a basso costo quotati in borsa) ha impiegato al massimo 13 anni e 8 mesi per recuperare le perdite dopo il crollo della bolla tecnologica del 2000. Questo non significa che investire sia privo di rischi, ma che con un orizzonte temporale sufficientemente lungo e una buona diversificazione il rischio può essere gestito. Il problema è che molti potenziali investitori non hanno ancora interiorizzato questa logica: oltre un terzo ammette che venderebbe i propri investimenti dopo anche solo un calo modesto del mercato, esattamente la mossa sbagliata che trasforma una perdita temporanea in una perdita definitiva.
Cosa possono fare i governi: le politiche fiscali che funzionano
Il report guarda con attenzione ai paesi che hanno già trovato soluzioni efficaci. La Svezia ha introdotto nel 2012 il conto ISK (un conto di investimento con tassazione agevolata): entro il 2023 il numero di titolari era cresciuto di 15 volte e oltre l'80% degli asset era investito in azioni o fondi bilanciati. La Danimarca ha lanciato nel 2019 l'Aktiesparekonto, un conto analogo cresciuto del 38% all'anno. La Germania, nel 2027, introdurrà l'Altersvorsorgedepot, un veicolo pensionistico che permette di investire in fondi ed ETF con contributi pubblici e crescita esentasse nella fase di accumulo. Questi esempi dimostrano che le leve istituzionali, come la fiscalità agevolata e l'iscrizione automatica ai piani pensionistici, sono tra gli strumenti più efficaci per trasformare l'intenzione di investire in azione concreta. Il mercato europeo dei capitali ha davanti a sé un potenziale enorme: mancano le condizioni per liberarlo.
Implicazioni per i Mercati
Il report ING fotografa un'opportunità storica per i mercati dei capitali europei: milioni di famiglie hanno il denaro e la volontà di investire, ma mancano ancora di fiducia, conoscenza e incentivi adeguati. Se le politiche fiscali in arrivo, come il nuovo strumento pensionistico tedesco previsto per il 2027, produrranno effetti simili a quelli svedesi e danesi, ci si può aspettare un afflusso significativo di capitali retail (cioè provenienti da piccoli investitori privati) verso fondi e ETF nei prossimi anni. Questo potrebbe sostenere i mercati azionari europei e aumentare la domanda di prodotti di risparmio gestito a basso costo. Chi opera nel settore finanziario, dalle piattaforme di investimento alle banche al dettaglio, dovrebbe monitorare con attenzione l'evoluzione normativa e posizionarsi per intercettare questa domanda latente, puntando su semplicità, trasparenza e comunicazione chiara sui rischi reali.
Grafici del Report
Most Europeans save, but only a minority invests
Cosa mostra: Due grafici a torta affiancati: il primo mostra che il 74% delle famiglie ha risparmi (arancione), il 20% non ne ha (rosso scuro) e il 6% preferisce non rispondere (blu chiaro). Il secondo mostra che il 41% investe già (arancione), il 32% potrebbe farlo in futuro (azzurro) e il 27% non investirà (bordeaux).
Implicazione: Questi due grafici insieme raccontano il cuore del problema: quasi tre quarti degli europei hanno soldi da parte, ma meno della metà li fa lavorare sui mercati. Il 32% di potenziali investitori rappresenta un bacino enorme che politiche mirate potrebbero attivare, con benefici sia per le singole famiglie che per l'economia europea nel suo complesso.
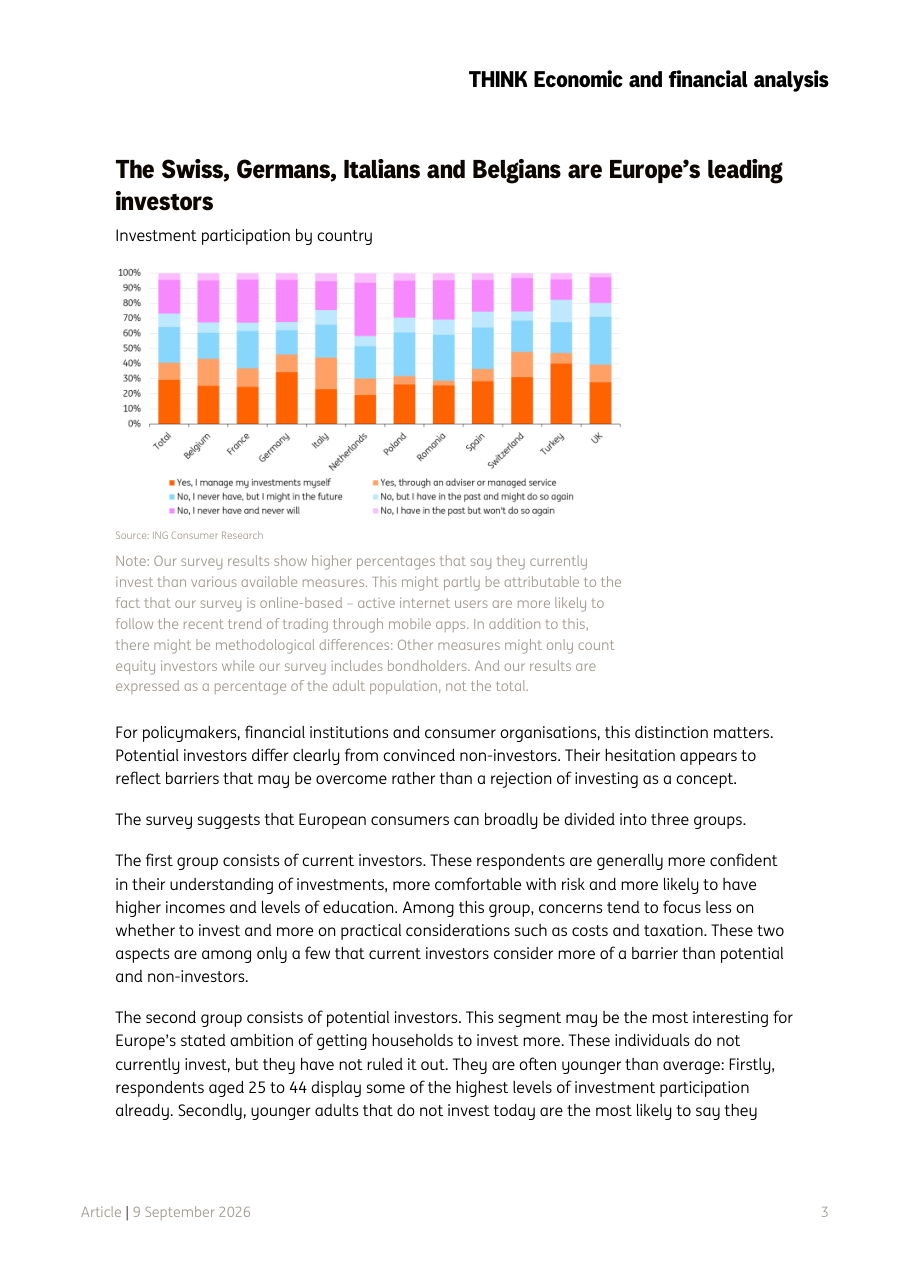
Investment participation by country
Cosa mostra: Un grafico a barre impilate al 100% per ciascun paese europeo analizzato (Belgio, Francia, Germania, Italia, Paesi Bassi, Polonia, Romania, Spagna, Svizzera, Turchia, UK). Ogni barra è suddivisa in cinque categorie colorate: chi gestisce i propri investimenti in autonomia (arancione), chi investe tramite un consulente (arancione chiaro), chi non investe ma potrebbe farlo in futuro (rosa), chi ha investito in passato e potrebbe ricominciare (azzurro), chi non ha mai investito e non lo farà mai (bordeaux).
Implicazione: Il grafico rivela differenze notevoli tra paesi: Svizzera, Germania, Italia e Belgio mostrano le quote più alte di investitori attivi, mentre Polonia, Romania e Spagna hanno le percentuali più alte di potenziali investitori futuri. Per chi opera nel settore finanziario, questo indica dove si concentra la domanda latente più promettente e dove le campagne di educazione finanziaria avrebbero il maggiore impatto.
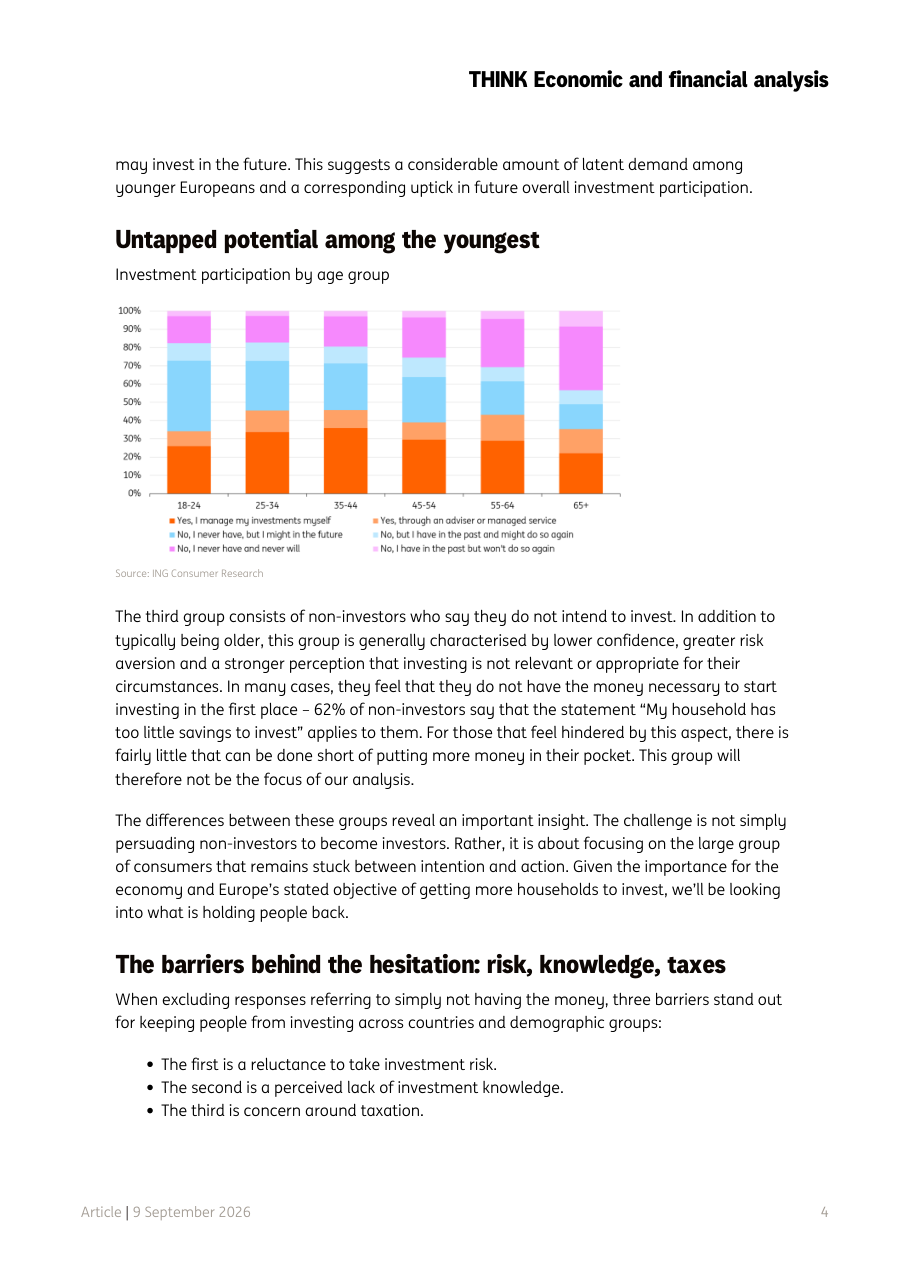
Untapped potential among the youngest
Cosa mostra: Un grafico a barre impilate al 100% suddiviso per fasce di età: 18-24, 25-34, 35-44, 45-54, 55-64 e 65 anni e oltre. Ogni barra usa gli stessi cinque colori del grafico precedente per indicare il grado di partecipazione agli investimenti. Le fasce 25-34 e 35-44 mostrano le quote arancioni (investitori attivi) più elevate, mentre la fascia 18-24 ha una quota rilevante di colore rosa (potrebbero investire in futuro).
Implicazione: Il grafico conferma che i giovani adulti tra 25 e 44 anni sono già i più attivi negli investimenti, ma soprattutto che i giovanissimi tra 18 e 24 anni sono i più inclini a investire in futuro. Questo è un segnale chiaro: le generazioni più giovani rappresentano il motore della crescita futura della partecipazione ai mercati, e raggiungerle con strumenti digitali e prodotti semplici può fare la differenza.
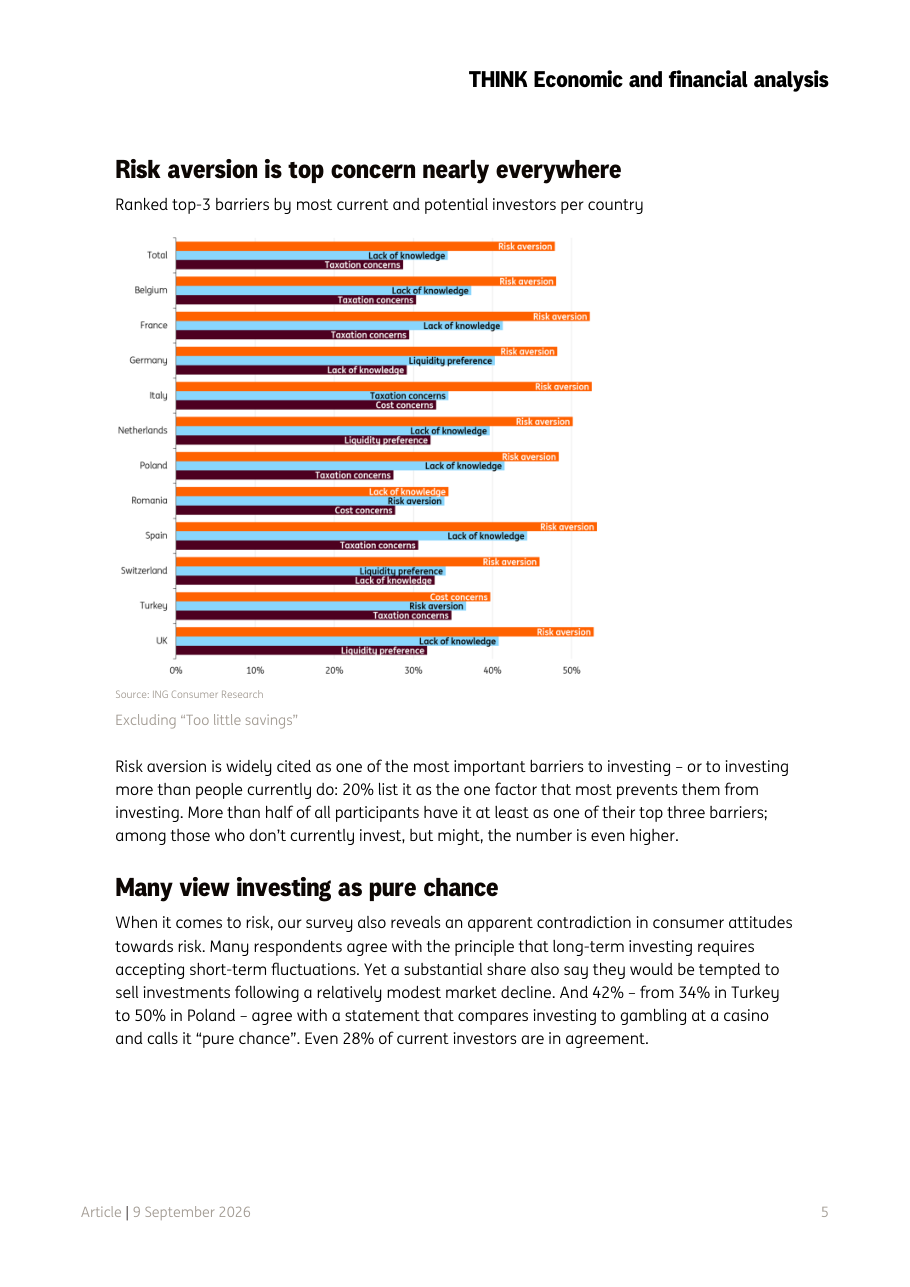
Risk aversion is top concern nearly everywhere
Cosa mostra: Un grafico a barre orizzontali che mostra i tre principali ostacoli agli investimenti per ciascun paese europeo, esclusa la voce 'troppo pochi risparmi'. Le barre raggiungono valori compresi tra circa il 25% e il 50%. In quasi tutti i paesi la barra più lunga (arancione) corrisponde all'avversione al rischio, seguita dalla mancanza di conoscenza (azzurro) e dai timori fiscali (bordeaux). Fanno eccezione la Turchia, dove i costi sono più rilevanti, e la Romania, dove conoscenza e rischio sono quasi equiparati.
Implicazione: Questo grafico è fondamentale per chi vuole capire dove agire: la paura del rischio non è un'eccezione locale, è un problema strutturale e trasversale a tutta Europa. Significa che campagne di comunicazione che spiegano come il rischio si riduce nel tempo con una strategia diversificata potrebbero avere un impatto diretto e misurabile sulla propensione a investire.
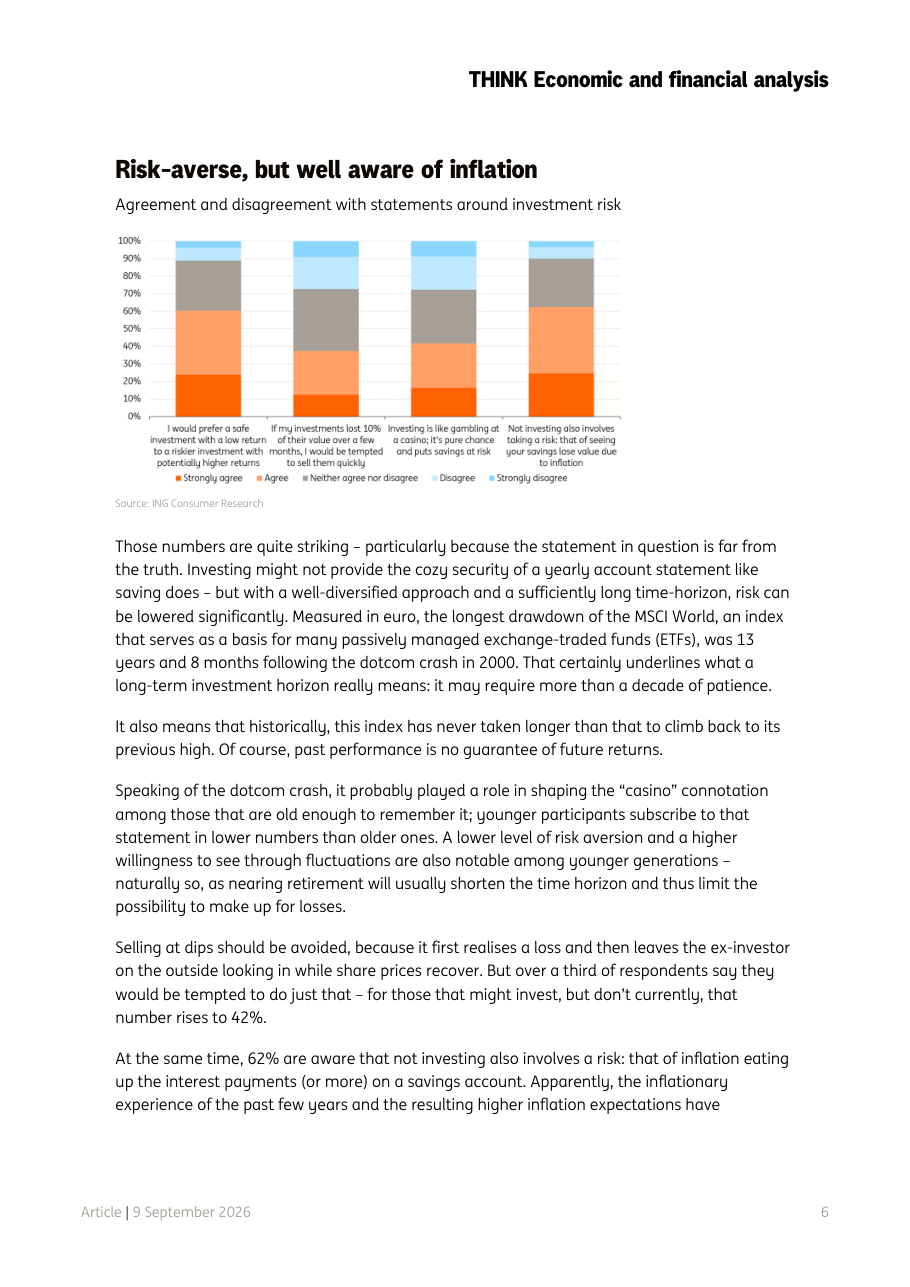
Risk-averse, but well aware of inflation
Cosa mostra: Un grafico a barre impilate con quattro affermazioni sull'investimento e il rischio, con le risposte distribuite tra 'fortemente d'accordo' (arancione scuro), 'd'accordo' (arancione chiaro), 'né d'accordo né in disaccordo' (grigio), 'in disaccordo' (azzurro) e 'fortemente in disaccordo' (blu). Le barre raggiungono il 100%. Si nota che la voce 'non investire comporta il rischio dell'inflazione' ha la quota più alta di accordo (azzurro e arancione insieme superano il 60%), mentre 'investire è come il casinò' mostra comunque una quota di accordo significativa intorno al 40-50%.
Implicazione: La consapevolezza del rischio inflazione è già diffusa, e questo è un punto di partenza prezioso per chi vuole promuovere l'investimento: le persone capiscono che tenere i soldi fermi ha un costo. Il problema è che molti percepiscono anche l'investimento come una scommessa, una convinzione sbagliata che blocca l'azione. Chi comunica prodotti finanziari dovrebbe fare leva sulla prima consapevolezza per smontare la seconda.
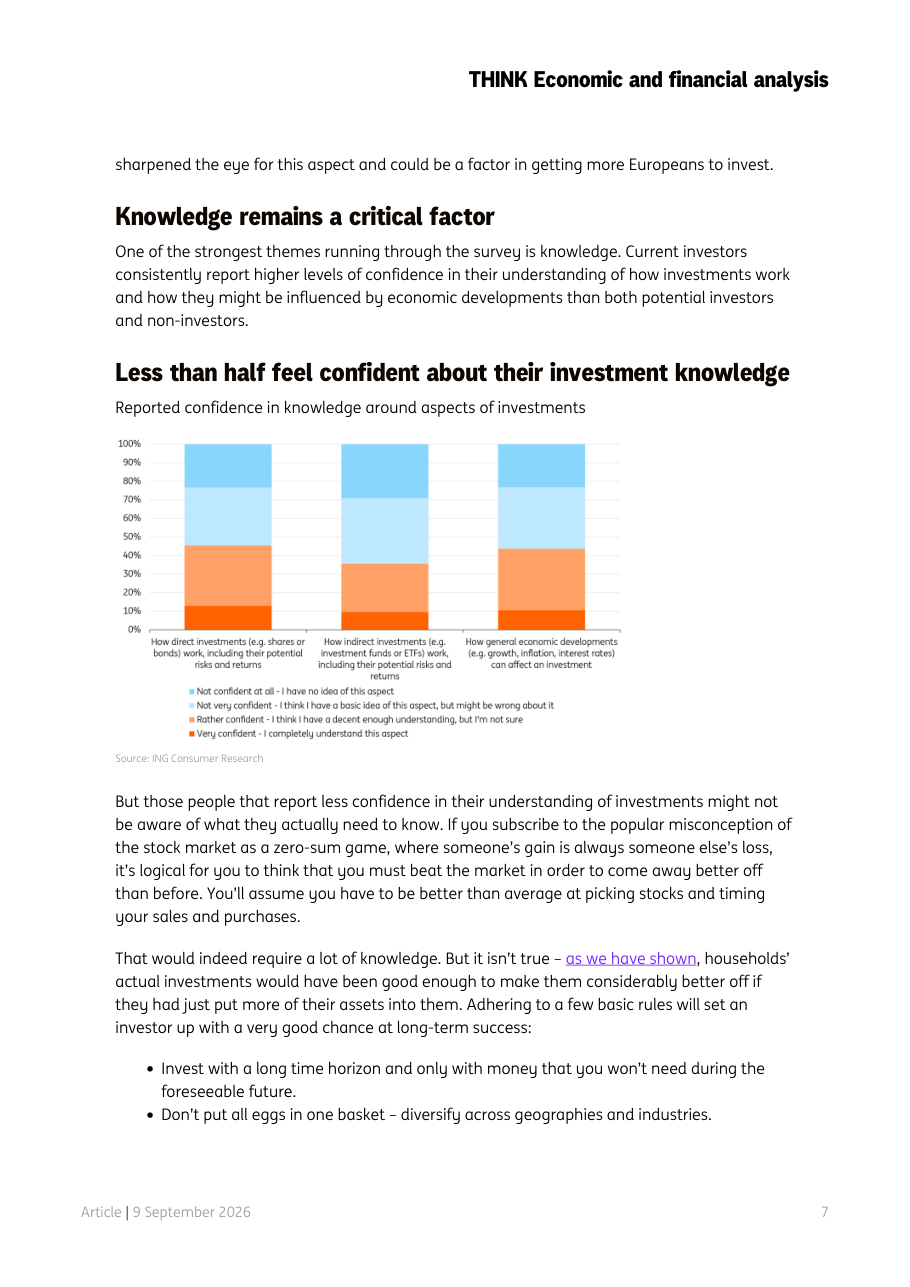
Less than half feel confident about their investment knowledge
Cosa mostra: Un grafico a barre impilate con tre aree tematiche: conoscenza degli investimenti diretti (azioni e obbligazioni), conoscenza degli investimenti indiretti (fondi ed ETF) e comprensione dei macro-fattori economici (crescita, inflazione, tassi di interesse). Le barre sono suddivise in quattro livelli di confidenza, dal 'per nulla sicuro' (grigio chiaro) al 'molto sicuro' (arancione scuro). In tutte e tre le categorie, la quota di 'molto sicuro' (arancione scuro) si ferma intorno al 10-15%, mentre la maggioranza si colloca nei livelli intermedi di incertezza.
Implicazione: Meno della metà degli europei si sente davvero competente in materia di investimenti, e questa insicurezza è uno dei freni principali. Tuttavia il report sottolinea che le conoscenze necessarie per investire bene sono in realtà meno complesse di quanto si creda: poche regole di base (diversificare, investire con orizzonti lunghi, non vendere in preda al panico) bastano per ottenere buoni risultati, e questo è esattamente il tipo di educazione finanziaria che può fare la differenza.
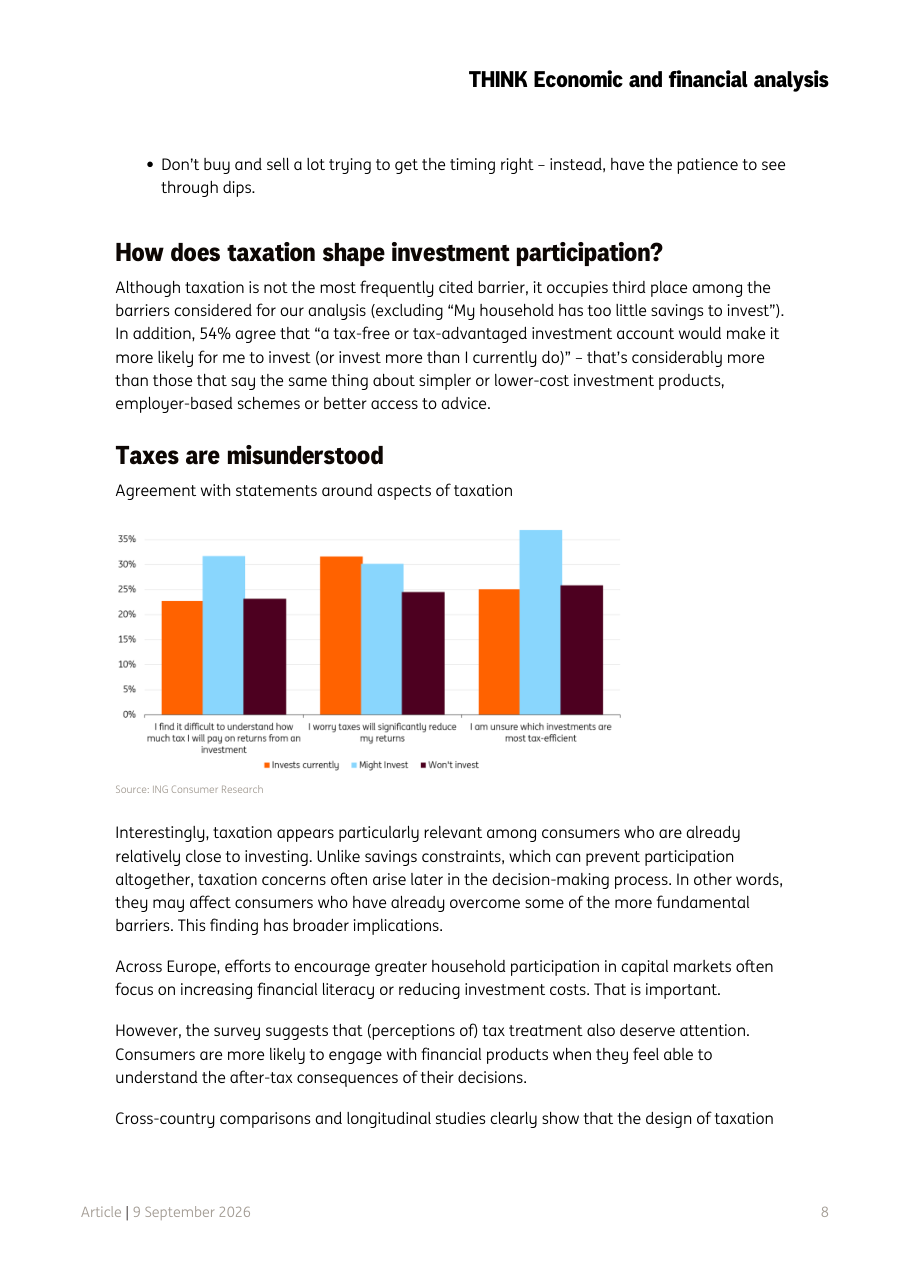
Taxes are misunderstood
Cosa mostra: Un grafico a barre raggruppate con tre affermazioni sulla fiscalità degli investimenti: difficoltà a capire quante tasse si pagano sui rendimenti, preoccupazione che le tasse riducano significativamente i rendimenti, incertezza su quali investimenti siano più efficienti dal punto di vista fiscale. Per ciascuna affermazione ci sono tre barre di colore diverso: chi investe già (arancione), chi potrebbe investire (azzurro) e chi non investirà (bordeaux). I valori oscillano tra il 20% e il 35% circa.
Implicazione: Il dato più significativo è che le preoccupazioni fiscali sono più forti tra chi già investe o sta per farlo, non tra chi è lontano dall'investimento. Questo suggerisce che la fiscalità non è un freno d'ingresso ma un freno di percorso: blocca persone che hanno già superato le paure iniziali. Semplificare la comunicazione fiscale e introdurre conti con vantaggi fiscali chiari potrebbe sbloccare questa categoria di potenziali investitori in modo molto efficace.