← Torna a Institutional Insight
REPORT DEL GIORNO  ·  2026-09-16
Europe's super-savers: Myth, measurement or new reality?
ING Bank, THINK Economic and Financial Analysis Charlotte de Montpellier, Amrita Naik Nimbalkar 9 settembre 2026 Macro & Economia Rilevanza Media
Risparmio famiglieEurozona vs USAConsumiPensioni
Apri PDF
MESSAGGIO CHIAVE

Gli europei risparmiano davvero più degli americani, ma questa superiorità è molto più recente e più piccola di quanto si pensi: il divario reale è di circa 4 punti percentuali, non 10. La vera novità è che solo negli ultimi anni le famiglie europee hanno cominciato ad accumulare più ricchezza finanziaria degli americani, spinte soprattutto dalla paura per il futuro delle pensioni pubbliche. Se questa incertezza diminuisse, quei risparmi potrebbero trasformarsi in consumi e investimenti produttivi, dando una spinta significativa all'economia reale europea.

Analisi Approfondita
Il quadro generale: quante statistiche sbagliate circolano sul risparmio

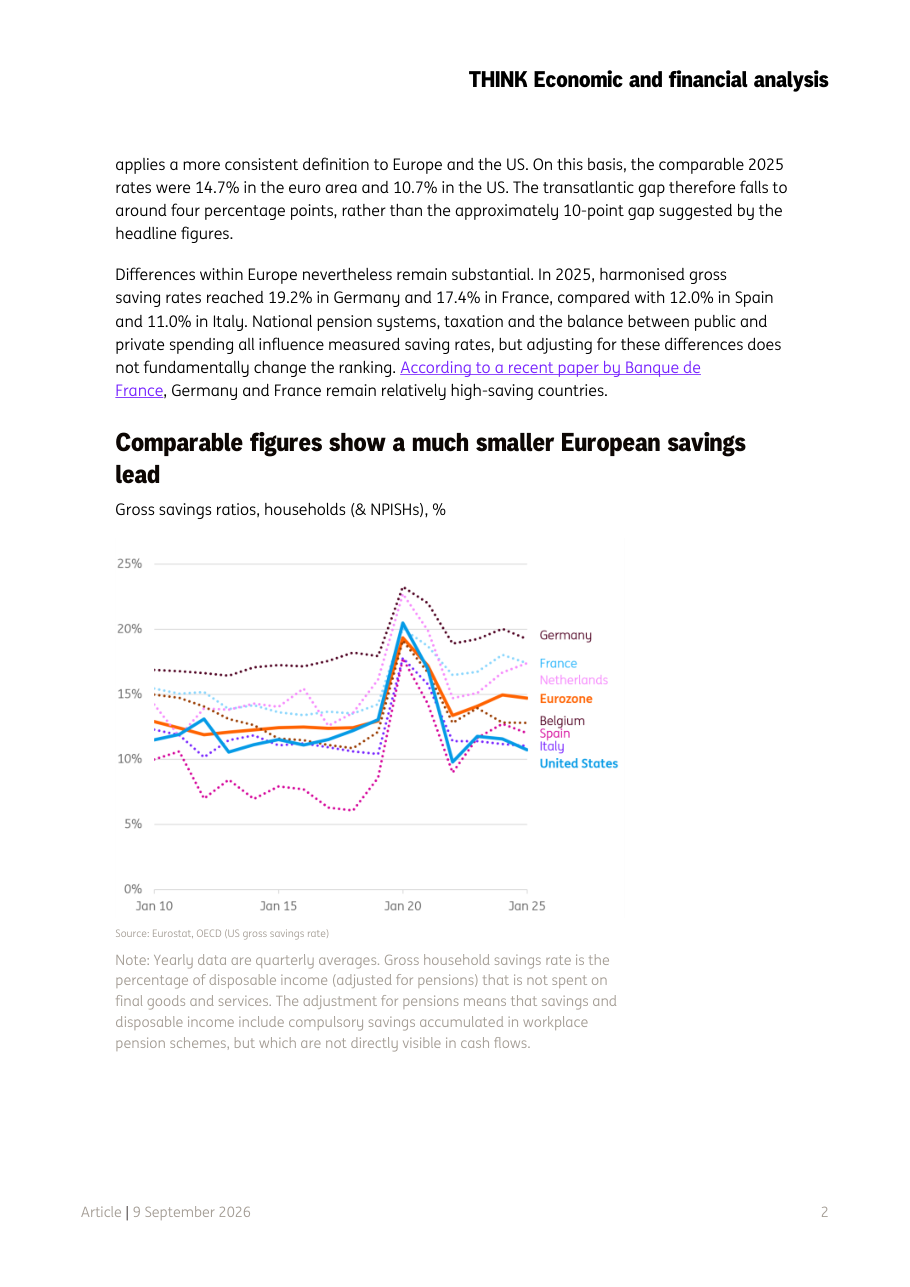
Quando si parla di risparmio delle famiglie, il confronto più citato mette a confronto il 14,7% della zona euro con il 4,6% degli Stati Uniti nel 2025, un divario che sembra enorme. Il problema è che questi due numeri non misurano la stessa cosa: il dato europeo è lordo (include tutto ciò che non viene speso, compreso l'acquisto di case e il rimborso di debiti), mentre quello americano è più ristretto e già al netto degli investimenti immobiliari. Una volta applicata una metodologia comune elaborata dall'OCSE e da Eurostat (i due principali enti statistici internazionali), il divario scende a circa 4 punti percentuali: 14,7% in Europa contro 10,7% negli USA. Anche all'interno dell'Europa le differenze sono notevoli: la Germania risparmia il 19,2% del reddito disponibile (ciò che rimane dopo le tasse e i contributi obbligatori), la Francia il 17,4%, mentre Spagna e Italia si fermano rispettivamente al 12% e all'11%. I sistemi pensionistici nazionali, la fiscalità e la distribuzione tra spesa pubblica e privata influenzano questi numeri, ma non ne cambiano la classifica di fondo.

Dove vanno i risparmi: l'immobiliare assorbe la fetta maggiore

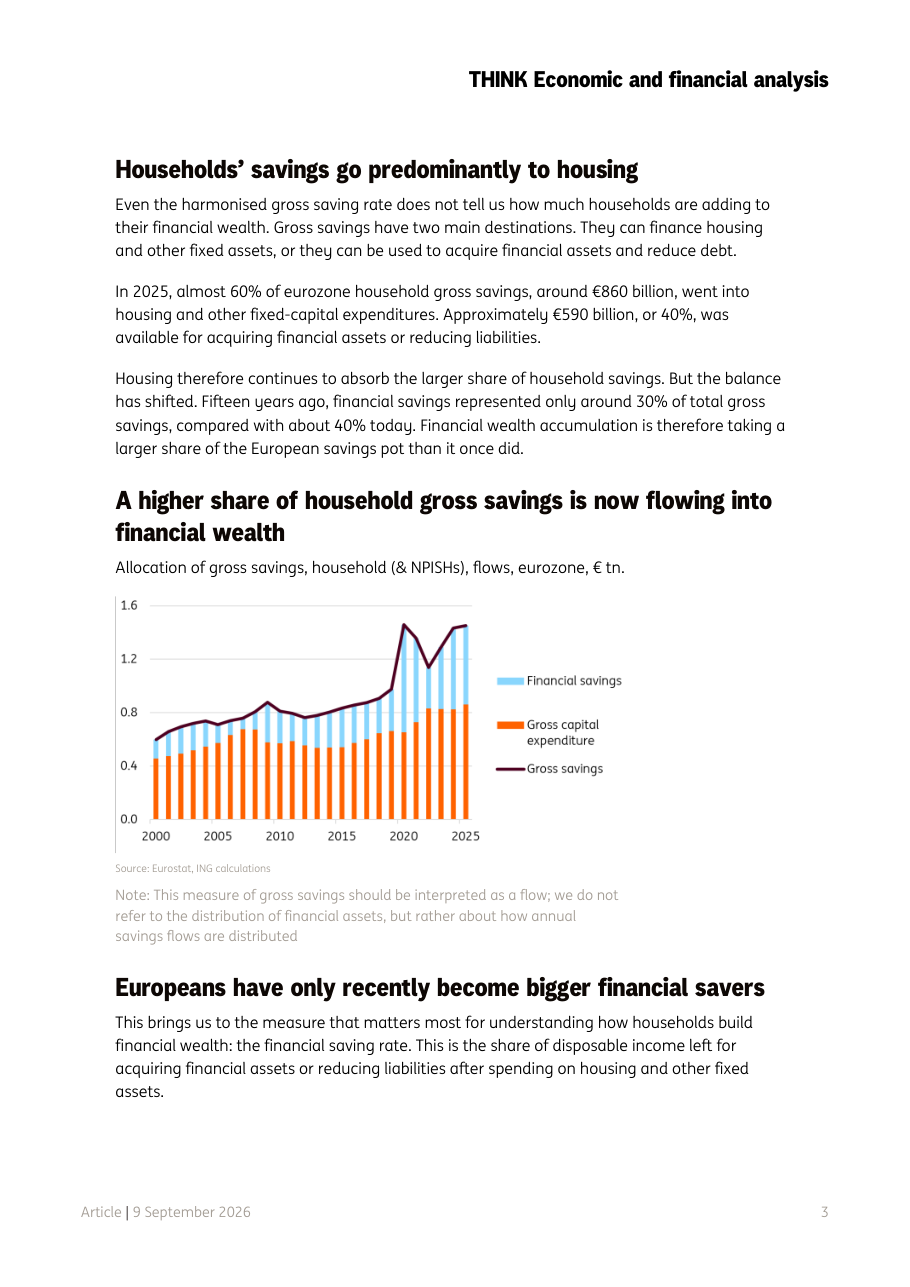
Sapere quanto risparmia una famiglia è solo il primo passo: bisogna anche capire dove finiscono quei soldi. Nel 2025, quasi il 60% dei risparmi lordi delle famiglie dell'eurozona, circa 860 miliardi di euro, è stato investito in abitazioni e altri beni fissi (case, ristrutturazioni, beni durevoli ad uso produttivo). Solo il restante 40%, pari a circa 590 miliardi di euro, è rimasto disponibile per acquistare strumenti finanziari (azioni, obbligazioni, fondi) o per ridurre i debiti. Questo significa che la maggior parte del risparmio europeo finisce nel mattone, non nei mercati finanziari. Tuttavia, qualcosa sta cambiando: quindici anni fa la quota destinata agli strumenti finanziari era solo il 30% del totale, oggi è salita al 40%. Le famiglie europee stanno quindi gradualmente spostando il proprio risparmio verso la costruzione di ricchezza finanziaria, anche se il processo è lento e la casa rimane la destinazione preferita.

La vera sorpresa: gli europei sono diventati grandi risparmiatori finanziari solo di recente

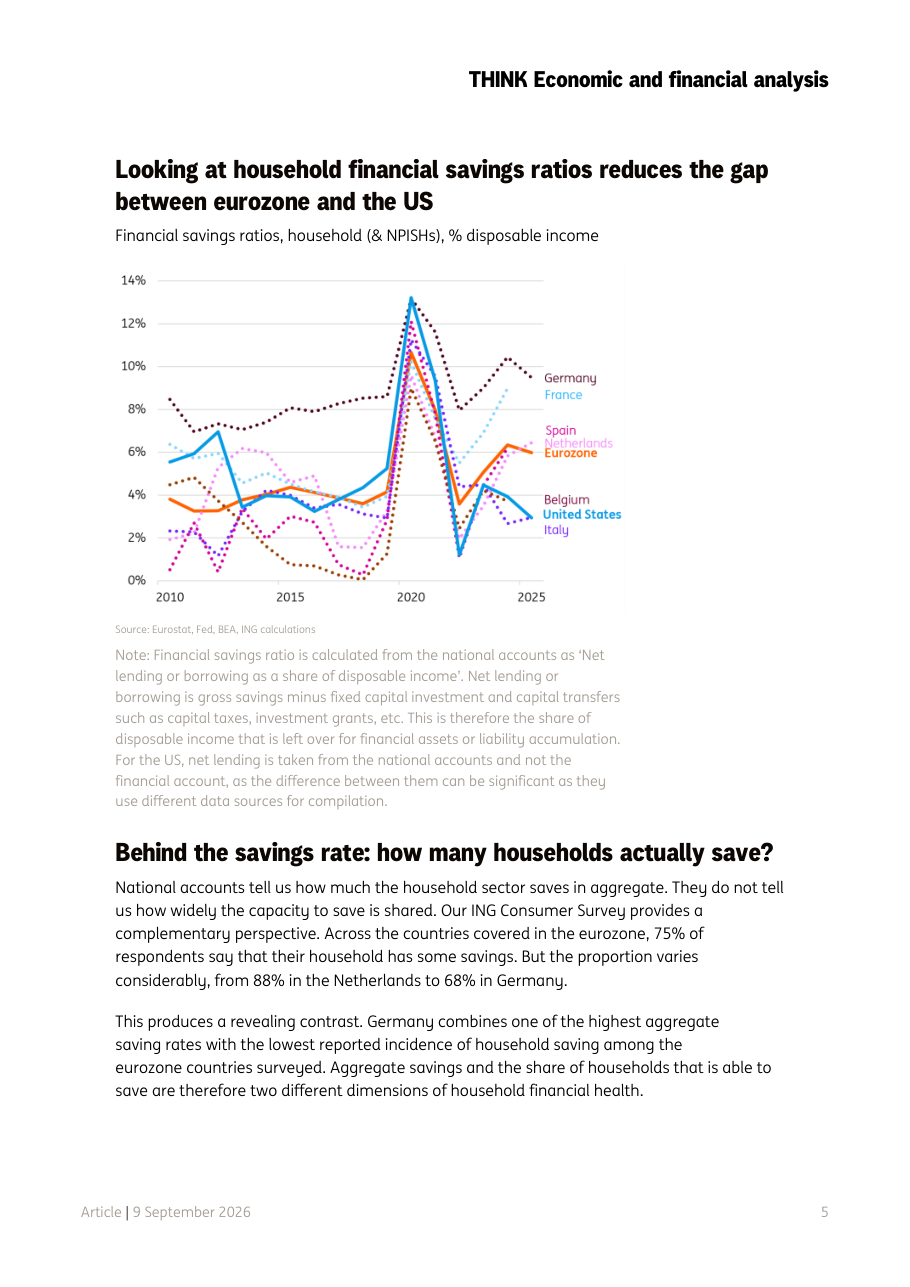
Il dato che cambia davvero la narrativa riguarda il tasso di risparmio finanziario (la quota di reddito disponibile effettivamente destinata ad acquistare asset finanziari o ridurre debiti, al netto degli investimenti immobiliari). Tra il 2010 e il 2021, questo tasso nell'eurozona era in media inferiore a quello americano: nonostante la reputazione di 'grandi risparmiatori', le famiglie europee costruivano meno ricchezza finanziaria degli americani. La situazione si è invertita solo di recente: nel 2025, il tasso di risparmio finanziario dell'eurozona si attesta intorno al 6%, circa il doppio di quello americano, che è sceso sensibilmente. Una parte di questa divergenza si spiega con il cosiddetto effetto ricchezza (wealth effect) goduto dagli americani: le famiglie USA detengono più azioni e fondi, quindi quando i mercati salgono si sentono più ricche e spendono di più senza bisogno di accantonare quote aggiuntive di reddito. In Europa, dove la ricchezza finanziaria è meno diffusa, questo meccanismo è più debole e le famiglie devono risparmiare attivamente per costruire sicurezza.

Chi riesce davvero a risparmiare: la distribuzione nasconde disuguaglianze

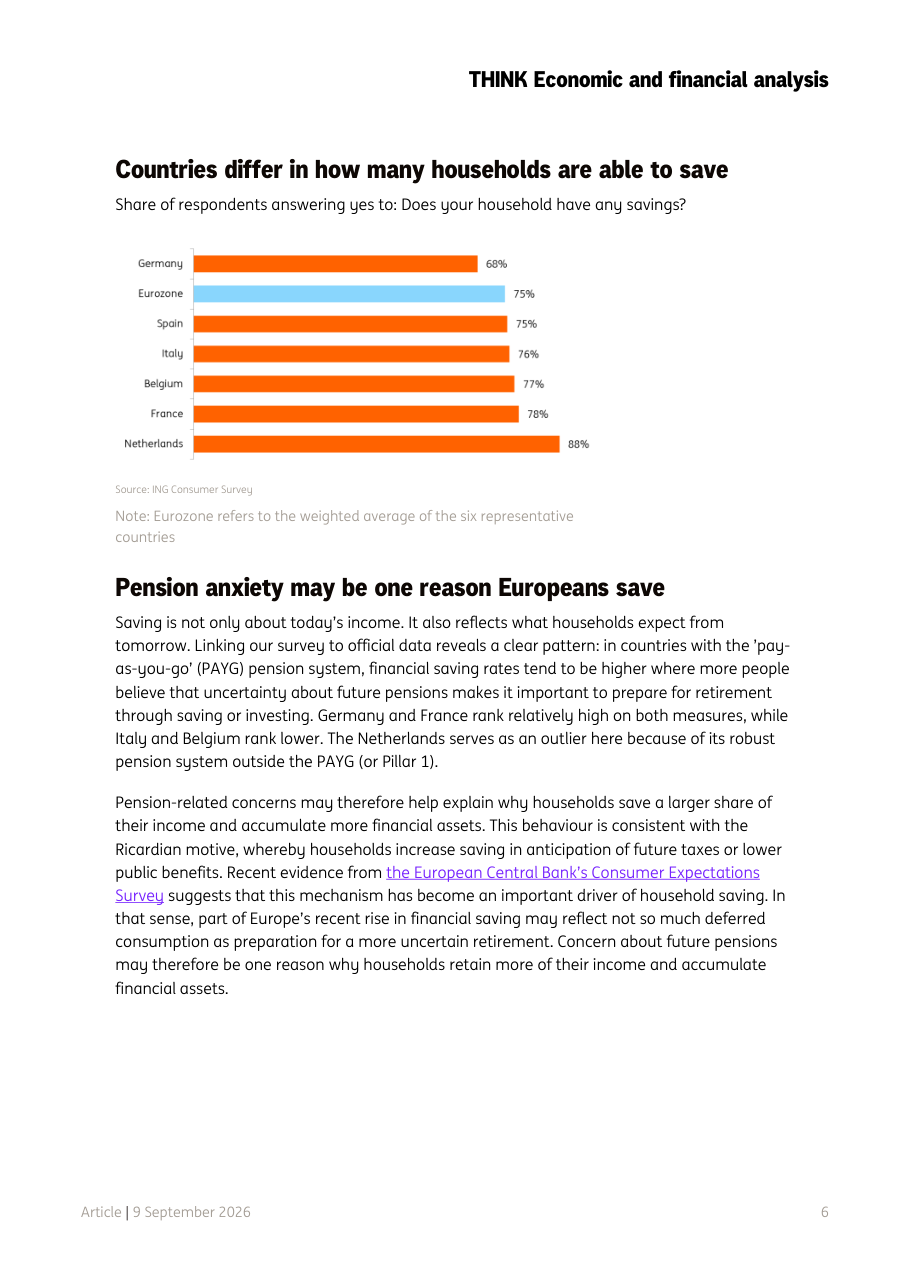
I dati aggregati descrivono un intero paese come se fosse un'unica famiglia, ma nascondono quante persone abbiano effettivamente la possibilità di mettere da parte qualcosa. Il sondaggio ING Consumer Survey rivela che in media il 75% delle famiglie dell'eurozona dichiara di avere risparmi, ma le differenze tra paesi sono significative: si va dall'88% dei Paesi Bassi al 68% della Germania. Il caso tedesco è particolarmente paradossale: la Germania ha uno dei tassi di risparmio aggregato più alti d'Europa, eppure è il paese con la percentuale più bassa di famiglie che dichiarano di avere risparmi tra quelli analizzati. Questo suggerisce che in Germania il risparmio sia molto concentrato nelle fasce di reddito più alte, mentre molte famiglie comuni faticano ad accantonare qualcosa. Risparmio aggregato e capacità di risparmio diffusa nella popolazione sono quindi due dimensioni diverse della salute finanziaria di un paese, e confonderle porta a conclusioni fuorvianti.

Il ruolo delle pensioni: quando il futuro incerto spinge a risparmiare oggi

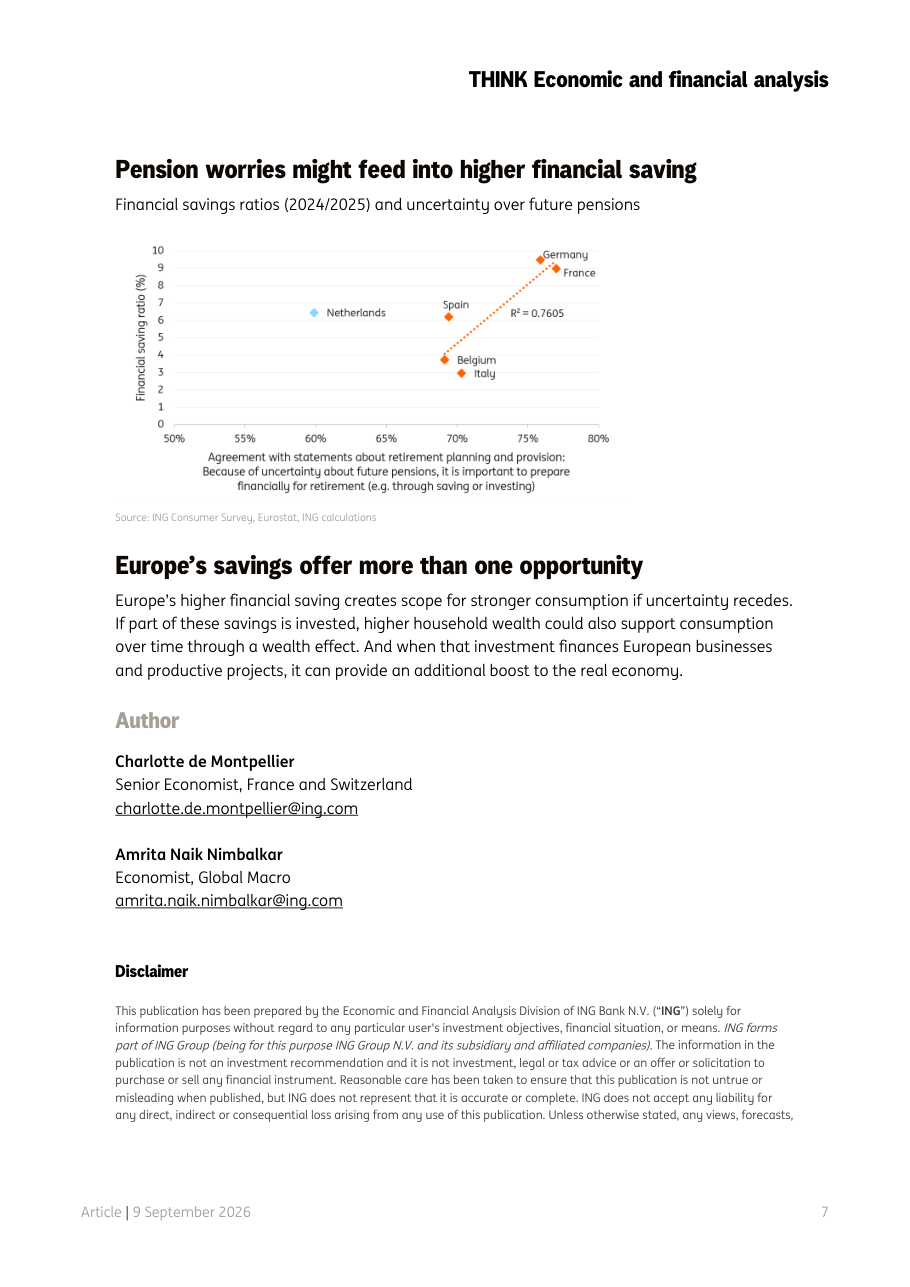
Un fattore chiave per spiegare i comportamenti di risparmio europei è la preoccupazione per le pensioni future. Nei paesi con sistemi pensionistici di tipo PAYG (pay-as-you-go, ovvero a ripartizione: i contributi dei lavoratori attivi pagano le pensioni di chi è già in pensione, senza capitalizzazione individuale), i tassi di risparmio finanziario tendono a essere più alti nei paesi dove più persone ritengono necessario prepararsi autonomamente alla pensione. Germania e Francia si collocano in cima a questa classifica, mentre Italia e Belgio si trovano più in basso. I Paesi Bassi rappresentano un'eccezione, perché dispongono di un solido sistema pensionistico a capitalizzazione (fondi pensione professionali molto diffusi) che riduce la necessità di risparmiare individualmente. Questo meccanismo è coerente con il cosiddetto motivo ricardiano (dal nome dell'economista David Ricardo): quando i cittadini si aspettano che lo stato offrirà meno in futuro, aumentano il risparmio privato per compensare. Parte della recente crescita del risparmio finanziario europeo potrebbe quindi riflettere non tanto il desiderio di spendere di meno, quanto la preparazione a una vecchiaia più incerta.

Cosa aspettarsi: il potenziale latente del risparmio europeo

L'elevato tasso di risparmio finanziario europeo non è solo un dato statistico: rappresenta un serbatoio di potenziale economico. Se l'incertezza sui mercati e sulle pensioni dovesse ridursi, una parte di questi risparmi potrebbe trasformarsi in consumi, sostenendo la crescita economica. Se invece venisse canalizzata verso investimenti produttivi (azioni di aziende europee, fondi per l'innovazione, infrastrutture), contribuirebbe a finanziare l'economia reale con effetti moltiplicatori nel lungo periodo. Questo apre uno scenario interessante per i policymaker europei: politiche che aumentino la fiducia delle famiglie nel futuro pensionistico, o che rendano più accessibili i mercati finanziari, potrebbero sbloccare risorse significative oggi ferme in conti correnti o depositi a basso rendimento. Il rischio opposto è che, se l'incertezza persiste o aumenta, le famiglie continuino a tenere alta la quota di risparmio precauzionale, frenando i consumi e rallentando la ripresa economica.

Implicazioni per i Mercati

Il report segnala che le famiglie europee stanno accumulando risparmio finanziario a un ritmo doppio rispetto agli americani, il che rappresenta un serbatoio di liquidità potenzialmente enorme per i mercati dei capitali europei. Se l'incertezza macro e pensionistica dovesse ridursi, anche grazie a politiche pubbliche più chiare, una parte di questi risparmi potrebbe spostarsi da depositi bancari a basso rendimento verso fondi di investimento, azioni e obbligazioni europee, sostenendo la domanda di asset domestici. Il divario tra paesi (Germania e Francia con risparmio alto, Italia e Spagna più bassi) suggerisce che i mercati del risparmio gestito hanno spazio di crescita soprattutto nel nord Europa, mentre nei paesi mediterranei il potenziale è più legato alla crescita del reddito disponibile. Da monitorare nelle prossime settimane: le aspettative sui sistemi pensionistici pubblici, l'andamento dei mercati azionari USA (un eventuale calo ridurrebbe il wealth effect americano, avvicinando i comportamenti di risparmio delle due sponde), e qualsiasi segnale politico europeo su riforma delle pensioni o incentivi fiscali al risparmio previdenziale.
Grafici del Report
Comparable figures show a much smaller European savings lead
Cosa mostra: Il grafico mostra l'andamento dei tassi di risparmio lordo delle famiglie (in percentuale del reddito disponibile) dal 2010 al 2025 per diversi paesi europei e per gli USA, con linee colorate distinte: Germania (nero tratteggiato, in cima intorno al 19%), Francia (viola tratteggiato, circa 17%), Paesi Bassi (azzurro tratteggiato, circa 15%), Eurozona (arancione solido, intorno al 14-15%), Belgio, Spagna, Italia (linee tratteggiate più basse, tra 10% e 12%) e USA (blu solido, che oscilla tra 10% e 14%, con un picco evidente intorno al 2020 seguito da un forte calo). Il picco di risparmio durante il periodo pandemico (2020) è visibile per tutti i paesi.
Implicazione: Guardando i dati su base comparabile, il vantaggio europeo si riduce a circa 4 punti percentuali rispetto agli USA, ben lontano dal divario di 10 punti suggerito dai titoli di giornale. Il fatto che gli USA abbiano visto un forte calo del risparmio dopo il 2020, mentre l'Europa si sia mantenuta su livelli elevati, è un segnale che vale la pena monitorare: indica una divergenza strutturale nei comportamenti di consumo che potrebbe influenzare la crescita economica relativa tra le due sponde dell'Atlantico.
A higher share of household gross savings is now flowing into financial wealth
Cosa mostra: Il grafico a barre impilate mostra, dal 2000 al 2025, come si distribuiscono i risparmi lordi delle famiglie dell'eurozona in miliardi di euro: la parte arancione rappresenta la spesa per beni capitali fissi (principalmente immobili), quella azzurra il risparmio finanziario, e la linea bordeaux indica il totale dei risparmi lordi. L'asse verticale va da 0 a 1,6 trilioni di euro. Si nota che il totale dei risparmi lordi è cresciuto nel tempo, con un picco evidente intorno al 2020-2021, e che la componente finanziaria (azzurra) è diventata proporzionalmente più grande rispetto alla componente immobiliare (arancione).
Implicazione: Questo grafico racconta un cambiamento importante: sempre più risparmi europei stanno andando verso asset finanziari invece che verso il mattone. Chi opera nei mercati finanziari europei dovrebbe notare che c'è più capitale in cerca di investimenti rispetto al passato, e questo potrebbe favorire la domanda di prodotti di risparmio gestito, fondi pensione e strumenti del mercato dei capitali.
Looking at household financial savings ratios reduces the gap between eurozone and the US
Cosa mostra: Il grafico a linee mostra i tassi di risparmio finanziario (la quota di reddito disponibile destinata ad asset finanziari, al netto degli investimenti immobiliari) dal 2010 al 2025 per Germania, Francia, Spagna, Paesi Bassi, Eurozona, Belgio, USA e Italia. L'asse verticale va da 0% a 14%. Tutte le curve mostrano un picco pronunciato intorno al 2020, con valori vicini o superiori al 12-13% per alcuni paesi. Dopo il 2020, gli USA (linea blu) scendono nettamente verso il 3%, mentre la linea arancione dell'Eurozona si stabilizza intorno al 6%, con Germania e Francia che mantengono valori più alti intorno all'8-10% e Italia e Belgio che rimangono più bassi.
Implicazione: Questo è il grafico chiave del report: mostra che l'Europa ha superato gli USA in termini di risparmio finanziario solo dopo il 2021, e che il sorpasso è relativamente recente. Per chi investe, significa che le famiglie europee stanno accumulando liquidità e asset finanziari a un ritmo superiore a quello americano, creando potenziale domanda per prodotti di investimento. Il calo americano è legato in parte all'effetto ricchezza generato dai mercati azionari USA in forte crescita.
Countries differ in how many households are able to save
Cosa mostra: Il grafico a barre orizzontali mostra la percentuale di famiglie che dichiara di avere risparmi, per paese. I valori vanno dal 68% della Germania (barra arancione più corta) all'88% dei Paesi Bassi (barra più lunga), passando per Eurozona media al 75%, Spagna 75%, Italia 76%, Belgio 77%, Francia 78%. La barra dell'Eurozona è evidenziata in azzurro.
Implicazione: Il grafico rivela un paradosso importante: la Germania, che ha il tasso di risparmio aggregato più alto, è anche il paese dove meno famiglie dichiarano di avere risparmi. Questo segnala una forte concentrazione della ricchezza nelle fasce più alte della popolazione tedesca. Per chi studia il potenziale di consumo europeo, questo dato indica che in Germania esiste una quota significativa di famiglie finanziariamente fragili, nonostante le statistiche nazionali aggregate sembrino rassicuranti.
Pension worries might feed into higher financial saving
Cosa mostra: Il grafico a dispersione (scatter plot) mette in relazione, per sei paesi europei, il tasso di risparmio finanziario (asse verticale, da 0% a 10%) con la percentuale di persone che concordano con l'affermazione che l'incertezza sulle pensioni rende importante prepararsi finanziariamente alla pensione (asse orizzontale, da 50% a 80%). Germania e Francia si trovano in alto a destra (alta preoccupazione pensionistica, alto risparmio), mentre Italia e Belgio sono in basso al centro. I Paesi Bassi sono un outlier: alta preoccupazione ma risparmio moderato, grazie al sistema pensionistico a capitalizzazione. La retta di correlazione mostra un R² di 0,76, indicando una relazione molto forte tra i due fenomeni.
Implicazione: Un R² di 0,76 significa che circa tre quarti della variazione nel risparmio finanziario tra i paesi europei si spiega con il livello di preoccupazione per le pensioni future. Questo ha implicazioni dirette di policy: riforme che aumentino la certezza e la solidità dei sistemi pensionistici pubblici potrebbero liberare parte dei risparmi oggi accantonati per precauzione, convertendoli in consumi o investimenti più produttivi. Chi lavora nel settore del risparmio gestito o dei fondi pensione dovrebbe considerare questo dato come un segnale di forte domanda latente.