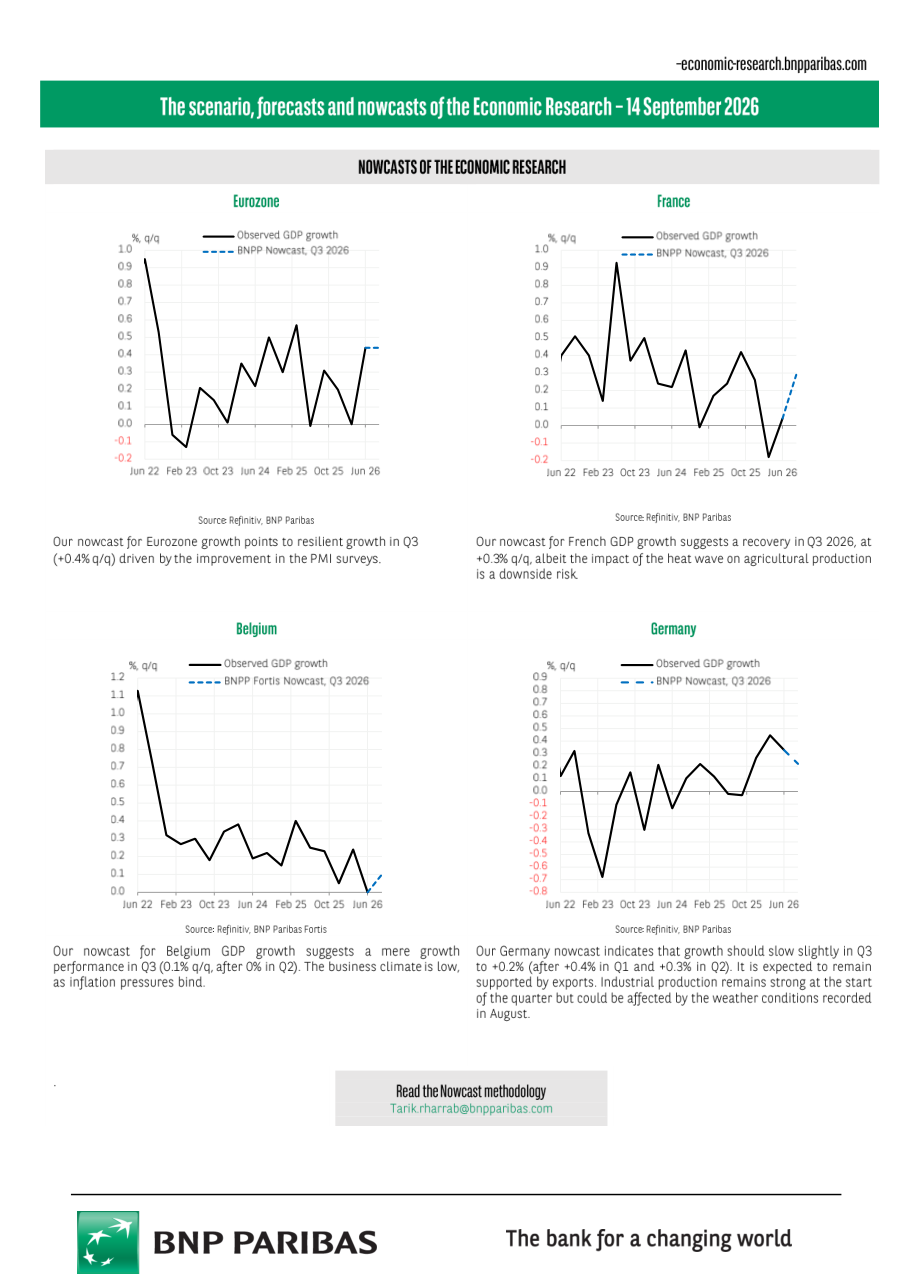
Il report di BNP Paribas fotografa un'economia globale che cresce, ma in modo molto differenziato da paese a paese, quello che gli analisti chiamano crescita 'K-shaped' (a forma di K): alcuni salgono velocemente, altri restano fermi o scendono. Gli Stati Uniti guidano il gruppo dei più solidi, con una crescita attesa del 2,2% nel 2026, sostenuta dagli investimenti nell'intelligenza artificiale e dalla spesa dei consumatori più benestanti, che beneficiano dell'effetto ricchezza generato da mercati azionari ai massimi storici. L'Eurozona invece rallenta all'1,1% nel 2026, dopo l'1,3% del 2025, anche se si prevede una ripresa all'1,5% nel 2027, trainata dalle spese per la difesa e le infrastrutture. La Cina cresce del 4,6% nel 2026 ma rallenta rispetto al 5% del 2025, penalizzata dalla crisi del mercato immobiliare e da una domanda interna debole. India e Spagna si confermano le economie più vivaci, con ritmi di crescita rispettivamente del 6,7% e del 2,6%.
La grande novità di questo report è che le principali banche centrali, invece di allentare la presa sui tassi di interesse (il costo del denaro), sono pronte a stringerla di nuovo. La Federal Reserve americana, guidata dal cosiddetto FOMC (il comitato che decide la politica monetaria USA), dovrebbe avviare un ciclo di tre rialzi da 25 punti base ciascuno a partire da settembre 2026, portando il tasso di riferimento tra il 4,25% e il 4,50% entro gennaio 2027. Il motivo è semplice: l'inflazione americana è al 3,4% nel 2026, ben sopra l'obiettivo del 2%, spinta dal petrolio costoso e dai dazi commerciali. Anche la Banca Centrale Europea (BCE) dovrebbe alzare i tassi di un ulteriore quarto di punto a dicembre 2026, portando il tasso sui depositi (la remunerazione che la BCE riconosce alle banche per i soldi parcheggiati) al 2,75%. L'inflazione nell'Eurozona è attesa al 3,0% nel 2026, in netta risalita dal 2,1% del 2025, soprattutto per colpa del gas naturale. La Bank of England (banca centrale britannica) effettuerà un rialzo 'assicurativo' a novembre 2026, portando il tasso base al 4,00%, per poi tornare a tagliare nella seconda metà del 2027.
All'interno dell'Eurozona le differenze sono marcate. La Germania, dopo anni difficili, mostra segnali di recupero con una crescita dello 0,2% nel terzo trimestre 2026, sostenuta dalle esportazioni e dalla produzione industriale, anche se le condizioni meteo di agosto potrebbero aver frenato qualcosa. Il nowcast (una previsione in tempo reale, costruita aggregando i dati disponibili prima che il dato ufficiale venga pubblicato) per la Germania indica un progressivo consolidamento verso l'1,1% annuo nel 2026. La Francia invece fatica: il PIL (Prodotto Interno Lordo, la misura del valore di tutti i beni e servizi prodotti da un paese) è rimasto piatto nel secondo trimestre 2026, dopo un calo dello 0,2% nel primo, colpito da un'agricoltura in difficoltà e da un settore delle costruzioni in rallentamento. Il nowcast per il terzo trimestre suggerisce un rimbalzo modesto a +0,3%, ma l'ondata di calore estiva rischia di pesare sull'agricoltura. Il Belgio cresce appena, con un +0,1% nel terzo trimestre, frenato da un clima d'affari debole e dall'inflazione che erode i margini delle imprese.
Sul fronte delle valute (i tassi di cambio tra le monete), i rialzi della Fed supportano temporaneamente il dollaro: l'euro vale circa 1,14 dollari a fine 2026, ma BNP Paribas si aspetta che il biglietto verde torni a indebolirsi strutturalmente nel 2027, con l'euro che potrebbe salire fino a 1,20. Lo yen giapponese rimane debole nonostante la Bank of Japan (banca centrale giapponese) stia alzando i tassi: il problema è che lo fa troppo lentamente rispetto alle altre banche centrali, e il dollaro/yen potrebbe stabilizzarsi intorno a 163. La sterlina britannica (GBP) si mostra relativamente solida rispetto all'euro, sostenuta dalla crescita resiliente del Regno Unito e da un governo laburista che, per ora, non ha generato grandi allarmi sui conti pubblici. Il petrolio Brent (il greggio di riferimento per i mercati europei) è previsto intorno agli 87 dollari al barile nel terzo trimestre 2026, per poi calare progressivamente verso gli 80 dollari nel 2027.
Il principale rischio segnalato da BNP Paribas è quello di una spirale inflazionistica più persistente del previsto, soprattutto se i cosiddetti 'effetti di secondo round' (quando l'aumento dei prezzi dell'energia spinge i lavoratori a chiedere salari più alti, che a loro volta fanno salire i prezzi dei prodotti finali) dovessero rivelarsi più forti delle attese. In quel caso, le banche centrali potrebbero essere costrette a inasprire la politica monetaria oltre quanto previsto dal loro scenario base. La Cina rappresenta un altro fronte di rischio: la crisi immobiliare non accenna a rientrare e la fiducia delle famiglie cinesi rimane bassa, il che potrebbe contagiare la domanda globale di materie prime e beni di consumo. Il Giappone affronta invece una pressione inedita sui tassi a lungo termine (i rendimenti dei titoli di Stato a 10 e 30 anni sono ai massimi storici), probabilmente perché i mercati iniziano a scontare la mole enorme di debito pubblico giapponese e la lentezza della normalizzazione monetaria. Per la Francia, infine, l'impatto dell'ondata di calore sull'agricoltura rappresenta un rischio concreto di ribasso per la crescita del terzo trimestre.
Il messaggio centrale per chi investe è che il ciclo dei tagli ai tassi che molti si aspettavano non arriverà nel breve periodo: Fed, BCE e Bank of England alzano o tengono alti i tassi, il che significa che obbligazioni a lungo termine (titoli di Stato con scadenza lunga) potrebbero continuare a subire pressioni sui prezzi. Il dollaro americano è supportato nel breve ma tende a indebolirsi nel 2027, rendendo interessante una posizione sull'euro per chi ha un orizzonte di medio termine. Il petrolio Brent sopra gli 80 dollari alimenta l'inflazione e mette pressione sui margini delle imprese energivore, con effetti negativi su settori come trasporti, chimica e manifattura. Da monitorare con attenzione: le prossime riunioni di BCE (dicembre 2026) e Fed (settembre 2026), i dati sul PIL europeo del terzo trimestre e qualsiasi segnale di raffreddamento dell'inflazione, che potrebbe cambiare radicalmente le aspettative sui tassi e riportare gli investitori verso gli asset obbligazionari.