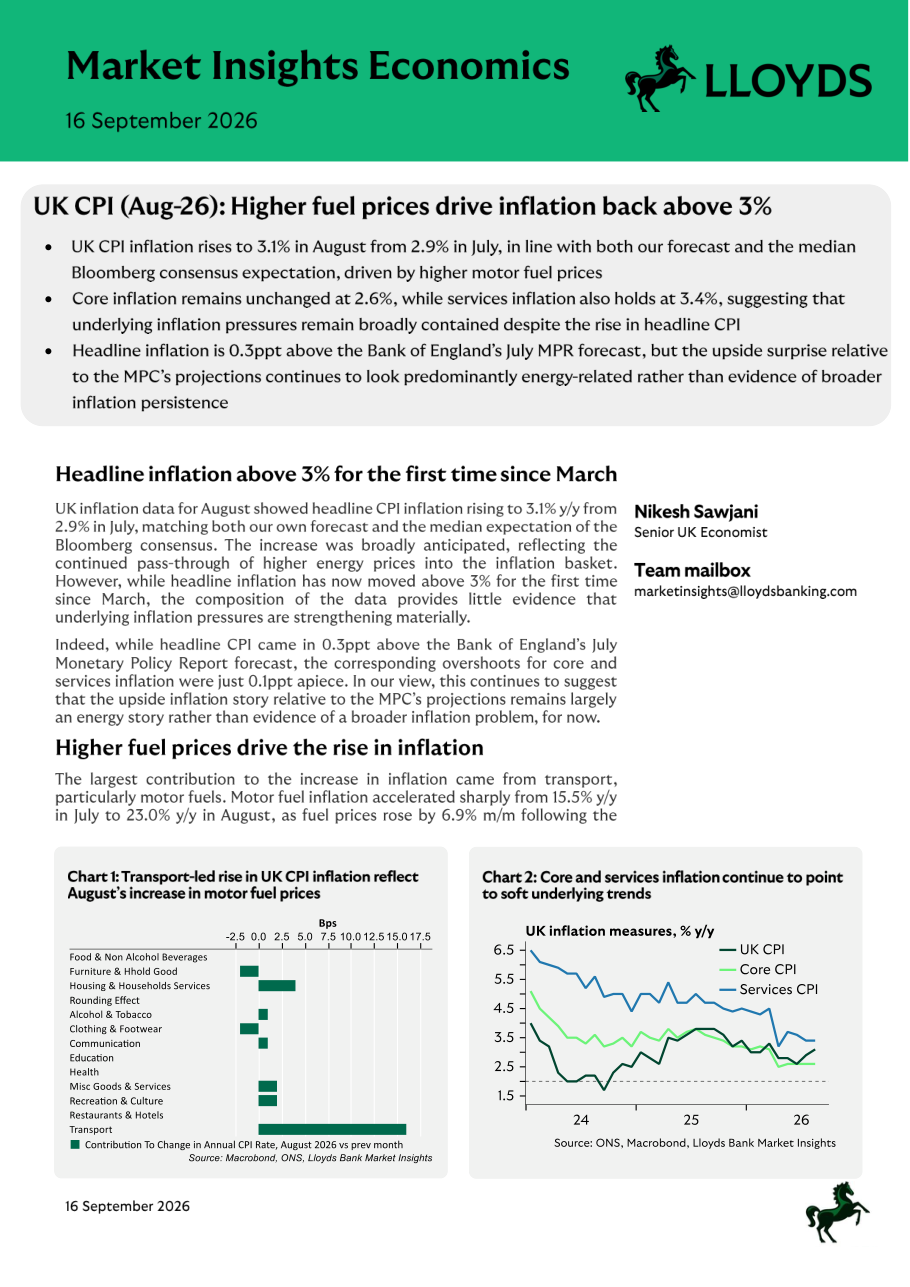
Il CPI (Consumer Price Index, ovvero l'indice che misura quanto costano beni e servizi per le famiglie britanniche) è salito al 3,1% su base annua ad agosto 2026, rispetto al 2,9% di luglio. È la prima volta da marzo che l'inflazione supera questa soglia psicologica. L'aumento era atteso sia dagli analisti di Lloyds sia dal consenso di mercato rilevato da Bloomberg, il che indica che i mercati finanziari non sono stati colti di sorpresa. La causa principale è il forte rincaro del carburante per autotrazione, con l'inflazione sui combustibili che è balzata dal 15,5% annuo di luglio al 23,0% di agosto, una crescita mensile del 6,9% in un solo mese. Dietro a questo picco c'è una rinnovata escalation delle tensioni tra Stati Uniti e Iran, che ha fatto salire i prezzi del petrolio sui mercati internazionali. Parallelamente, anche i costi per l'abitazione sono aumentati, passando dal 4,1% al 4,3% su base annua, in parte per via del reset del cosiddetto price cap Ofgem (il tetto massimo alle bollette energetiche domestiche fissato dal regolatore britannico) avvenuto a luglio. In sostanza, quasi tutto l'incremento di inflazione si spiega con energia e carburanti: non con una corsa generalizzata dei prezzi.
Al di là del titolo, ciò che interessa davvero agli economisti e alla Banca d'Inghilterra è l'inflazione cosiddetta 'core' (di fondo), quella che esclude le componenti più volatili come energia e alimentari non lavorati. Ebbene, il Core CPI è rimasto invariato al 2,6% e l'inflazione dei servizi (che comprende ristoranti, trasporti pubblici, affitti, assicurazioni) si è confermata al 3,4%. Entrambi questi valori sono rimasti sorprendentemente stabili dall'inizio del conflitto Iran-USA: questo è un segnale positivo, perché significa che il caro-energia non si sta traducendo in aumenti diffusi di prezzi e salari. Anche il costo del cibo è rimasto contenutissimo, all'1,3% annuo, il livello più basso da settembre 2021: è rilevante perché storicamente il cibo è uno dei canali principali attraverso cui i rincari energetici si propagano all'economia reale. Che il cibo rimanga così a buon mercato ridimensiona ulteriormente il timore di un'inflazione strutturale fuori controllo. Lloyds sottolinea che i cosiddetti 'effetti di secondo round' (ovvero la spirale in cui l'energia cara spinge i salari verso l'alto, che a loro volta alimentano i prezzi) restano al momento largamente assenti.
Un elemento che aveva contribuito all'inflazione di luglio era stato l'aumento anomalo delle tariffe aeree. Ad agosto, i biglietti aerei sono saliti del 6,2% rispetto al mese precedente, ma si tratta di un incremento in linea con la normale stagionalità estiva, senza particolari sorprese. Questo dettaglio rafforza l'idea che l'inflazione di agosto sia concentrata in un numero ristretto di categorie (energia, carburanti, abitazione) piuttosto che distribuita su tutto il paniere di beni e servizi. Quando l'inflazione è 'stretta', cioè limitata a pochi settori, è più facile che si esaurisca da sola una volta che quei fattori si normalizzano. Al contrario, un'inflazione 'larga', che coinvolge molti comparti, sarebbe molto più preoccupante perché indicherebbe cambiamenti strutturali nei comportamenti di imprese e lavoratori.
Lloyds si aspetta che l'inflazione rimanga mediamente sopra il 3% nella seconda metà del 2026, spinta ancora dall'energia. Il reset del price cap Ofgem di ottobre potrebbe portare un ulteriore aumento delle bollette di circa il 3-4%, mentre i prezzi all'ingrosso del gas naturale indicano che il cap di gennaio 2027 potrebbe salire di circa il 25%. Se questa previsione si realizzasse, l'inflazione potrebbe superare il 4% all'inizio del prossimo anno, un livello ben al di sopra dell'obiettivo del 2% fissato dalla Banca d'Inghilterra (il target ufficiale a cui la banca centrale mira per garantire stabilità dei prezzi). Il rischio chiave, che il report evidenzia con chiarezza, è che i rincari energetici prolungati inizino a condizionare le aspettative di inflazione dei cittadini e le trattative salariali: se i lavoratori iniziassero ad aspettarsi inflazione alta e chiedessero aumenti consistenti, le aziende sarebbero costrette ad alzare i prezzi per compensare, innescando quella spirale difficile da fermare. Per ora questo scenario non si è materializzato, ma rimane il rischio principale da monitorare nei prossimi mesi.
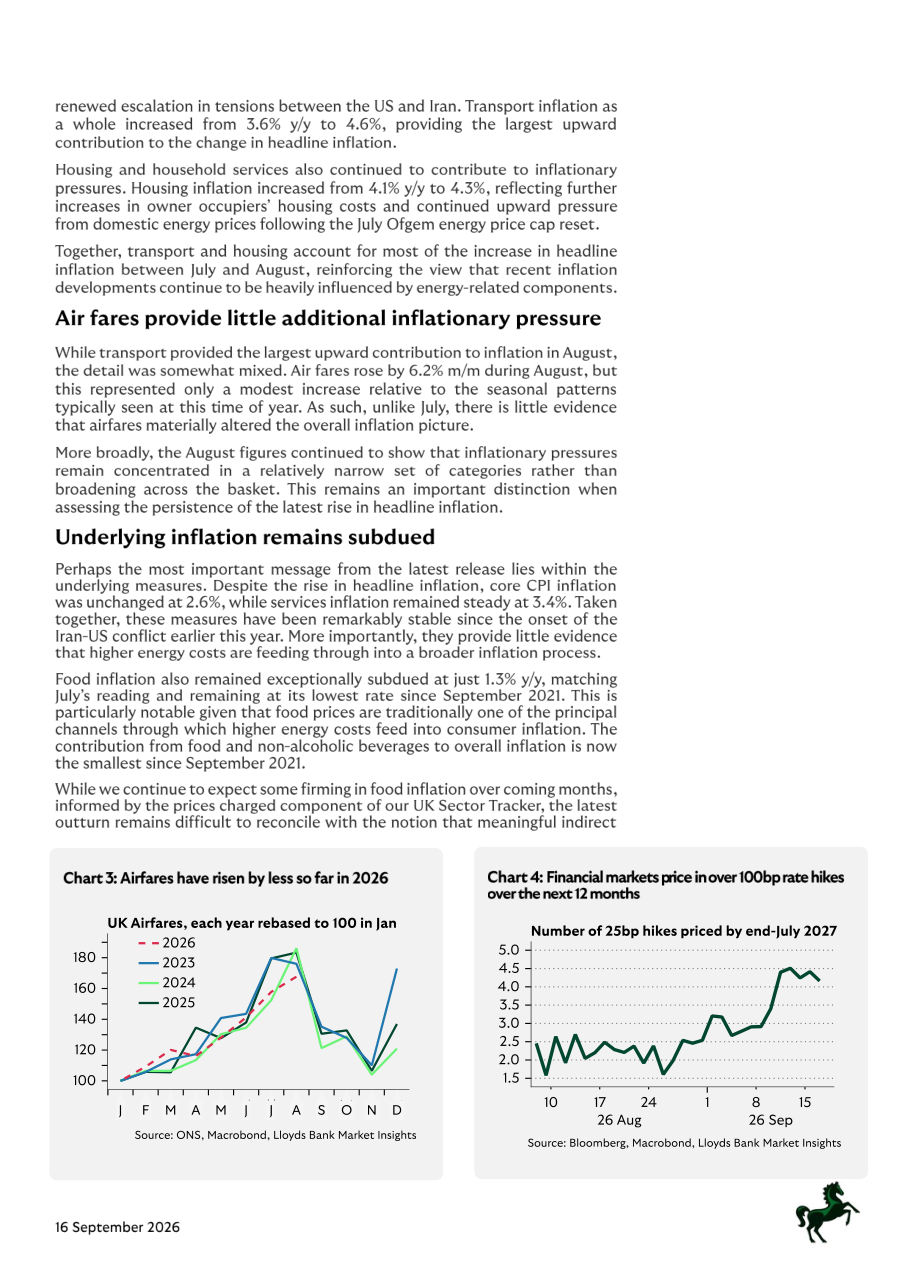
Per il Monetary Policy Committee (MPC, il comitato della Banca d'Inghilterra che decide i tassi di interesse), la questione centrale non è quanta inflazione c'è oggi, ma se questa inflazione rischia di diventare persistente. I dati di agosto suggeriscono di no: l'inflazione sembra ancora un fenomeno energetico e temporaneo piuttosto che il segnale di un'economia surriscaldata. Lloyds raccomanda quindi alla banca centrale di restare 'paziente', ovvero di non alzare i tassi di interesse in modo affrettato. Tuttavia, i mercati finanziari la pensano diversamente: il grafico Chart 4 mostra che gli investitori stanno già prezzando oltre 100 punti base (cioè oltre quattro rialzi da 0,25 punti percentuali ciascuno) di aumenti dei tassi entro luglio 2027. 'Prezzare' un rialzo significa che i mercati scommettono che quella mossa avverrà, e questa aspettativa si riflette già oggi sui rendimenti dei titoli di Stato e sui tassi dei mutui. Se l'inflazione dovesse restare concentrata nell'energia senza propagarsi, queste aspettative potrebbero rivelarsi eccessive.
Il rialzo dell'inflazione britannica al 3,1% è guidato quasi esclusivamente dall'energia, non da una domanda interna surriscaldata: questo è un elemento chiave per valutare le mosse future della Banca d'Inghilterra. I mercati si aspettano oltre quattro rialzi dei tassi entro luglio 2027, ma se l'inflazione di fondo dovesse restare stabile intorno al 2,6% come previsto da Lloyds, queste aspettative potrebbero rivelarsi eccessive. Da monitorare con attenzione i reset del price cap Ofgem di ottobre 2026 e gennaio 2027: un'ulteriore impennata delle bollette potrebbe spingere il CPI oltre il 4% e costringere la banca centrale ad un tono più aggressivo, con effetti al rialzo sui rendimenti dei titoli di Stato britannici (gilt) e pressione sulla sterlina. Chi segue i mercati dovrebbe tenere d'occhio i dati sui salari e sulle aspettative di inflazione delle famiglie nelle prossime settimane: se iniziassero a salire, cambierebbe radicalmente lo scenario di politica monetaria.