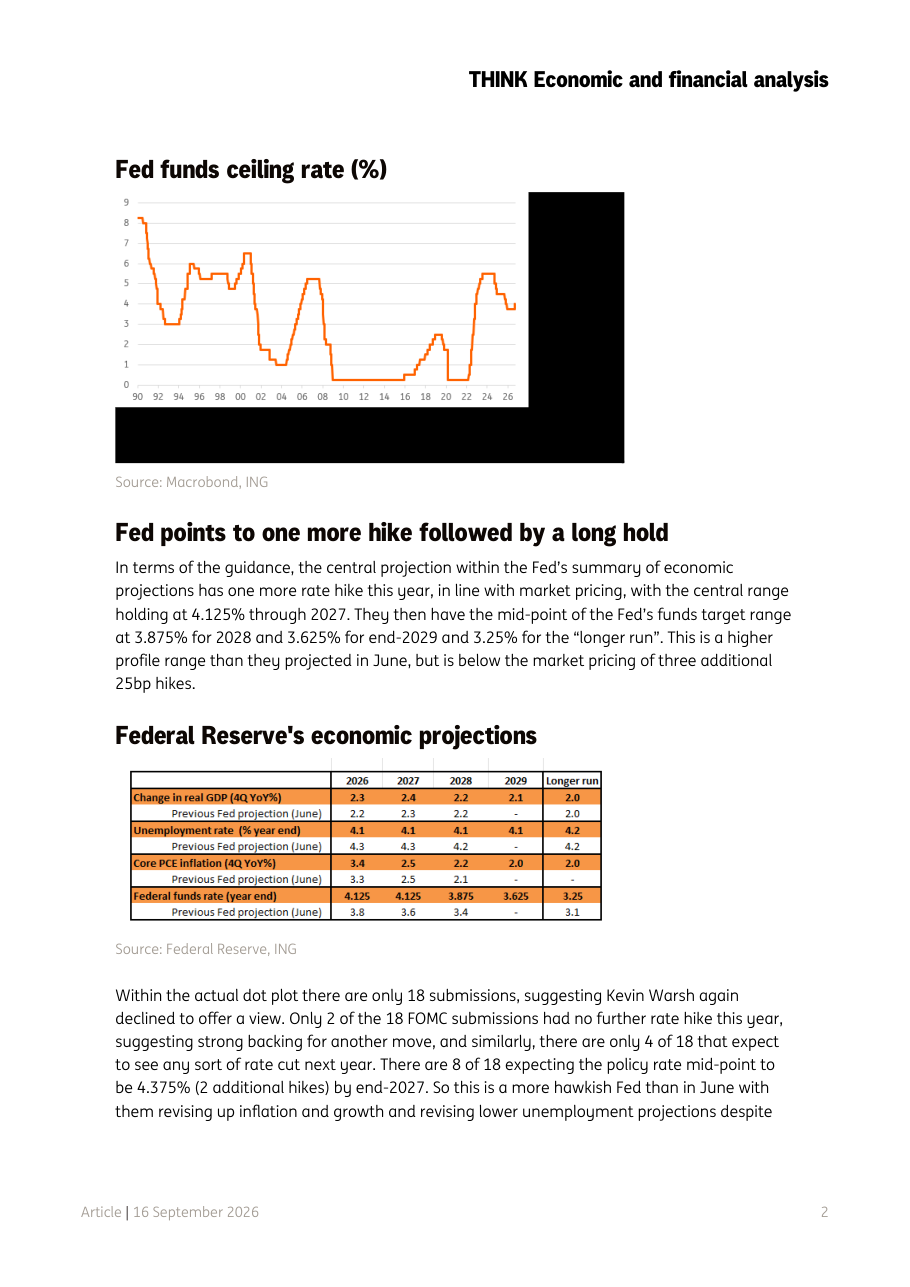
Il 16 settembre 2026, la Federal Reserve (la banca centrale americana) ha deciso all'unanimità di alzare il tasso di riferimento di 25 punti base (un punto base equivale allo 0,01%, quindi 25 bp corrispondono a un quarto di punto percentuale), portandolo in un corridoio tra 3,75% e 4%. La decisione era ampiamente attesa dai mercati, che avevano già iniziato a scontarla dopo il discorso hawkish (cioè orientato a politiche restrittive, con tassi alti per combattere l'inflazione) tenuto dal presidente della Fed Kevin Warsh al convegno di Jackson Hole. Il comunicato ufficiale è stato breve e diretto: l'economia americana è 'solida', ma l'inflazione e l'incertezza restano 'elevate', e questo rialzo serve a riportare i prezzi verso l'obiettivo del 2% in modo più rapido. La proiezione centrale della Fed prevede un ulteriore rialzo entro fine 2026, con i tassi poi stabili al 4,125% per tutto il 2027, prima di una graduale discesa verso il 3,25% nel lungo periodo. Si tratta di un profilo più alto rispetto alle previsioni di giugno, ma comunque inferiore a ciò che i mercati finanziari stavano prezzando, ovvero tre rialzi aggiuntivi da 0,25% ciascuno.
Uno degli strumenti più seguiti dagli operatori di mercato è il cosiddetto 'dot plot': una griglia in cui ogni membro del Comitato della Fed indica il livello di tassi che si aspetta negli anni a venire, rappresentato come un punto sul grafico. In questa tornata sono state registrate solo 18 proiezioni, il che suggerisce che il presidente Warsh ha scelto ancora una volta di non inserire il proprio voto. Di questi 18 componenti, appena 2 non prevedevano ulteriori rialzi nel 2026, e solo 4 si aspettano tagli nel 2027: la quasi totalità del comitato, insomma, è orientata verso una politica più restrittiva rispetto a giugno. Ben 8 su 18 prevedono il tasso di riferimento al 4,375% entro fine 2027, il che implicherebbe due rialzi aggiuntivi. Questo posizionamento sorprende ING perché va in direzione opposta rispetto all'andamento effettivo dei dati economici, che mostrano un'economia in raffreddamento. Gli analisti ipotizzano che la Fed stia volutamente mantenendo un tono aggressivo per conquistare credibilità con i mercati obbligazionari (il mercato dei titoli di stato) e aiutare il Tesoro americano a tenere sotto controllo i rendimenti a lungo termine.
Nonostante la Fed lasci aperta la porta a un secondo rialzo, ING mantiene la sua visione di base che questo possa essere il rialzo finale, in quello che in gergo si chiama 'one and done' (una volta sola e poi stop). Il ragionamento parte dal mercato del lavoro: se il dato di agosto ha mostrato 162.000 nuovi posti di lavoro creati, la media mensile tra gennaio 2025 e luglio 2026 è stata di soli 31.000, un numero decisamente basso. Inoltre, il tasso di disoccupazione al 4,1% non racconta tutta la storia: il tasso di partecipazione alla forza lavoro (cioè la percentuale di persone in età lavorativa che cercano attivamente un impiego) è crollato di un intero punto percentuale dall'inizio del 2025. Questo significa che molte persone hanno smesso di cercare lavoro, il che crea quello che gli economisti chiamano 'slack' (eccesso di offerta) nel mercato del lavoro, una condizione che tiene bassi i salari. E infatti la crescita salariale è ferma al 3%, un livello che non alimenta ulteriori pressioni inflazionistiche. La componente 'shelter' (costi abitativi) del paniere dell'inflazione, che pesa il 35% del totale, dovrebbe continuare a moderarsi grazie al mercato immobiliare fermo e ai canoni di affitto privati in calo. Il principale fattore di incertezza resta l'energia: la situazione nello Stretto di Hormuz, il passaggio strategico del Golfo Persico attraverso cui transita gran parte del petrolio mondiale, ha bloccato il calo dei prezzi energetici. ING si aspetta però un miglioramento geopolitico che consenta al petrolio di riprendere la discesa entro fine anno.
Il mercato obbligazionario (cioè il mercato dei titoli di stato, dove si scambiano i bond governativi) ha reagito con relativa calma alla decisione, ma ING mantiene una visione negativa sui tassi a lunga scadenza, il che significa che si aspetta ulteriori aumenti dei rendimenti (yield, ovvero il guadagno annuale che un investitore ottiene acquistando un titolo di stato). Dopo l'annuncio, il rendimento del Treasury decennale (il bond del governo USA a 10 anni, considerato il benchmark globale dei tassi) si è stabilizzato intorno al 4,95%, ma ING vede buone probabilità che torni sopra il 5% nei giorni successivi, con la zona tra 5,25% e 5,50% come livello pienamente raggiungibile. A pesare sui bond a lunga scadenza sono tre fattori strutturali: l'inflazione ancora alta, il deficit fiscale americano elevato (che richiede l'emissione di molti titoli di stato, aumentando l'offerta sul mercato) e la narrativa legata alla produttività guidata dall'intelligenza artificiale, che spinge le aspettative di crescita nominale verso l'alto. Sul fronte della curva dei tassi (la differenza di rendimento tra titoli a breve e a lungo termine), il differenziale tra il Treasury a 2 anni e quello a 10 anni si è ulteriormente ridotto, tornando sotto i 30 punti base: questo segnale, detto 'appiattimento della curva', indica che i mercati si aspettano ancora qualche rialzo, ma non molti.
Sul fronte valutario, il messaggio hawkish della Fed ha dato ulteriore spinta al dollaro americano, riducendo la probabilità che riemergano nel breve termine le cosiddette operazioni di 'de-basement' (scommesse sul deprezzamento del dollaro legate a dubbi sulla solidità della politica americana). L'EUR/USD (il tasso di cambio euro-dollaro, che indica quanti dollari servono per comprare un euro) è sceso sotto quota 1,15 dopo l'annuncio, e ING vede pochi ostacoli tecnici prima della zona 1,1330-1,1360, dove il cambio aveva trovato supporto durante il ribasso di giugno. Nonostante questo, le previsioni di ING per il cambio restano relativamente costruttive per l'euro: obiettivo a 1,15 per fine settembre e un recupero verso 1,16 entro fine anno, ma solo a condizione che la situazione nel Golfo Persico migliori e i prezzi del petrolio scendano rapidamente. Dati macroeconomici americani superiori alle attese potrebbero anticipare un eventuale ulteriore rialzo già a ottobre, con i mercati che prezzano attualmente circa 11 punti base di probabilità per quella riunione.
Il dollaro americano resta in una fase di forza strutturale grazie al tono restrittivo della Fed, e il cambio EUR/USD rischia di scendere ulteriormente verso l'area 1,1330-1,1360 prima di stabilizzarsi. I titoli di stato americani a lunga scadenza (i Treasury a 10 e 30 anni) restano sotto pressione, con il rendimento del decennale che potrebbe tornare sopra il 5% e avvicinarsi alla zona 5,25-5,50%: chi detiene obbligazioni a lunga durata subisce perdite quando i rendimenti salgono, perché il prezzo dei bond si muove in direzione opposta ai tassi. Da monitorare con attenzione nelle prossime settimane: i dati sull'occupazione americana (un dato forte aumenterebbe le probabilità di un rialzo già a ottobre), l'evoluzione della situazione geopolitica nel Golfo Persico (un miglioramento abbatterebbe i prezzi del petrolio e alleggerirebbe la pressione inflazionistica), e i dati sull'inflazione core (quella al netto di energia e alimentari), che rappresentano la bussola principale per le prossime decisioni della Fed.