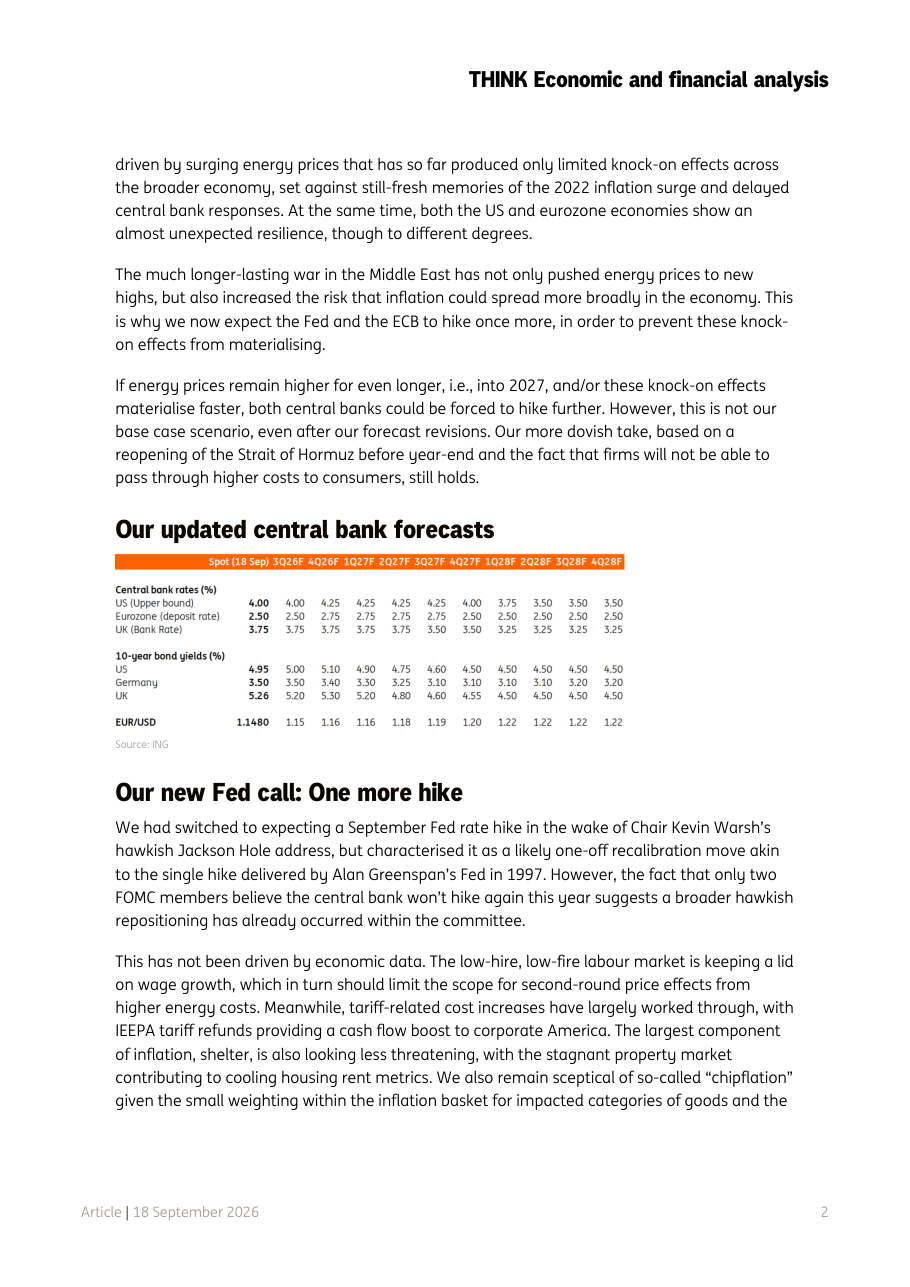
Fino a poche settimane fa, ING si aspettava che sia la Fed che la BCE avviassero un percorso di allentamento monetario, cioè di riduzione dei tassi. Le riunioni di settembre hanno però sorpreso in senso opposto: entrambe le istituzioni hanno mostrato un atteggiamento più aggressivo del previsto, quello che in gergo si chiama 'hawkish' (come un falco, pronto ad agire con fermezza contro l'inflazione). Il motivo principale è la guerra in Medio Oriente, che ha spinto i prezzi dell'energia a nuovi massimi, riaccendendo la paura che l'inflazione possa diffondersi anche ai settori non energetici. C'è poi il ricordo ancora fresco del 2022, quando entrambe le banche centrali tardarono a reagire all'impennata dei prezzi, un errore che non vogliono ripetere. In questo contesto, ING prevede ora un ulteriore rialzo dei tassi a dicembre 2026 sia negli USA che nell'Eurozona, come misura precauzionale per tenere sotto controllo la dinamica dei prezzi. Lo scenario rimane però condizionato: se i prezzi del petrolio scendessero e lo Stretto di Hormuz (via marittima cruciale per il trasporto di greggio) riaprisse prima della fine dell'anno, l'urgenza di nuovi rialzi si ridurrebbe significativamente.
ING prevede che la Federal Reserve americana alzi i tassi una volta ancora, portando il tasso di riferimento al 4,25%, livello che dovrebbe rappresentare il picco del ciclo attuale. La data più probabile è il 9 dicembre, perché la riunione del 28 ottobre cade troppo vicino alle elezioni di metà mandato del 3 novembre, un fattore politicamente delicato. La decisione non è guidata da dati economici particolarmente preoccupanti: il mercato del lavoro americano è in una fase di bassa rotazione (poche assunzioni, ma anche pochi licenziamenti), i costi legati ai dazi commerciali si stanno smaltendo, e il mercato immobiliare stagnante sta contribuendo a raffreddare i canoni d'affitto, che sono la componente più pesante nell'indice dei prezzi al consumo. Il vero timore della Fed è che il conflitto in Medio Oriente tenga alta la componente energetica dell'inflazione abbastanza a lungo da innescare effetti a catena sul resto dei prezzi. Dopo il rialzo di dicembre, ING non vede altri aumenti nel 2027 nello scenario base, e ipotizza addirittura un'inversione di rotta (cioè tagli dei tassi) a partire dalla fine del 2027, specialmente se i prezzi dell'energia scenderanno significativamente. Nel frattempo, però, i segnali di stress del consumatore americano sono già visibili: i tassi di risparmio sono ai minimi, e i ritardi nei pagamenti di carte di credito e prestiti auto hanno raggiunto livelli visti l'ultima volta durante la crisi finanziaria globale del 2008.
La Banca Centrale Europea ha mostrato un atteggiamento 'subdolamente hawkish': nessun annuncio esplicito di nuovi rialzi, ma una serie di segnali indiretti che ING ha interpretato come preparazione del terreno per un'ulteriore stretta monetaria. In particolare, la presidente Christine Lagarde ha minimizzato il concetto di tasso neutrale (il livello teorico che non stimola né frena l'economia), una mossa che apre la porta a rialzi ulteriori. Le proiezioni dello staff BCE vedono l'inflazione scendere sotto il 2% solo nel quarto trimestre del 2027, mentre l'inflazione cosiddetta 'core' (quella che esclude energia e alimentari freschi, considerata più strutturale) è attesa addirittura in lieve aumento. Con il petrolio sopra i 100 dollari al barile e il ricordo doloroso della risposta tardiva del 2022, la BCE preferisce alzare i tassi per precauzione piuttosto che rischiare un'altra ondata inflazionistica. ING definisce questa mossa un 'rialzo assicurativo', sottolineando però che ogni aumento aggiuntivo porta con sé il rischio di rallentare inutilmente un'economia già fragile. Le previsioni di crescita dell'Eurozona (tra 0,3% e 0,4% trimestre su trimestre nel 2027 e 2028) appaiono a ING eccessivamente ottimistiche, e i prossimi dati PMI (indici che misurano il sentiment delle imprese manifatturiere e di servizi) potrebbero ridimensionare rapidamente questo quadro di resilienza.
ING conferma la propria previsione per la Banca d'Inghilterra: tassi fermi fino al 2027, ma con una condizione fondamentale, che i prezzi dell'energia scendano. A settembre la banca centrale britannica ha chiarito che, ai prezzi energetici attuali, l'inflazione nel Regno Unito potrebbe superare il 4% all'inizio del prossimo anno, anche se brevemente. Il punto critico è il cosiddetto 'energy price cap' (il tetto regolamentato sulle bollette energetiche), che viene aggiornato a gennaio sulla base dei prezzi del gas naturale rilevati tra metà agosto e metà novembre: se i prezzi del gas non scendessero, le bollette britanniche potrebbero aumentare del 25% all'inizio del 2027. La Bank of England sa che un'inflazione superiore al 4% è statisticamente più probabile che si traduca in una spirale inflazionistica più ampia e persistente, il che la costringerebbe ad agire. ING sposta però al terzo trimestre 2027 la prima previsione di taglio dei tassi nel Regno Unito, riconoscendo che il margine di manovra si è ridotto. Il messaggio è chiaro: tutto dipende dall'energia.
ING ha rivisto al rialzo le proprie previsioni sui rendimenti obbligazionari a lungo termine, quei titoli di stato a 10 anni che funzionano come termometro del costo del denaro nell'economia reale: più il rendimento sale, più è costoso indebitarsi per famiglie, imprese e governi. Negli USA, il target di fine anno per il rendimento del Treasury decennale (il titolo di stato americano più seguito al mondo) è ora al 5,1%, un livello già sfiorato due volte nelle ultime settimane. Nell'Eurozona il riferimento è al 3,5% per i titoli a lunga scadenza. ING non esclude che nel periodo intermedio ci possano essere picchi anche più alti, fino a 5,25% o 5,5% per gli USA in uno scenario estremo. A pesare sui rendimenti ci sono tre forze: le pressioni fiscali (gli USA devono emettere sempre più debito per finanziare la spesa pubblica), i prezzi dell'energia legati alla guerra in Iran, e i tassi reali elevati (i rendimenti al netto dell'inflazione), che segnalano aspettative di crescita della produttività grazie all'intelligenza artificiale. I carry spread (la differenza tra i tassi ufficiali delle banche centrali e i rendimenti a 2 anni, un indicatore di quanti rialzi il mercato si aspetta ancora) restano elevati per tutti e quattro i principali istituti centrali: 65 punti base per la BCE, 75 per la Fed, 90 per la Bank of England e 95 per la Banca del Giappone, dove il punto di neutralità è circa 30 punti base.
Il cambio euro/dollaro (EUR/USD) è influenzato da tre fattori principali secondo ING: i differenziali di tasso a breve termine tra USA ed Eurozona, il prezzo del petrolio e il sentiment globale di rischio. Sul fronte dei tassi, le curve dei tassi swap (strumenti derivati che riflettono le aspettative di mercato sui tassi futuri) di USD ed EUR si assomigliano molto nella parte a breve, il che suggerisce un impatto neutro sulla coppia valutaria nel breve periodo. Sul fronte del petrolio, ING prevede un calo verso gli 80 dollari al barile nella media del quarto trimestre 2026, il che dovrebbe alleggerire la pressione sul dollaro e sostenere marginalmente l'euro. Il sentiment di rischio globale, infine, tende a migliorare quando i costi di finanziamento in dollari scendono, una dinamica che storicamente avvantaggia le valute non-dollaro come l'euro. ING mantiene invariata la previsione di EUR/USD a 1,160 a fine 2026, ma avverte che nel breve termine il rischio è verso il basso: la coppia potrebbe essere testata a 1,140 e, in caso di nuovo balzo del petrolio e di rialzo anticipato della Fed a ottobre, potrebbe spingersi fino ai minimi di giugno a 1,132. Per il 2027, se i mercati iniziassero a prezzare tagli Fed, un calo generalizzato del dollaro rimane molto plausibile.
I mercati obbligazionari, in particolare i titoli di stato americani a lungo termine (Treasury decennali), restano sotto pressione: con il rendimento atteso al 5,1% a fine 2026 e possibili picchi fino al 5,5%, chi detiene bond a lunga scadenza potrebbe vedere perdere valore al proprio portafoglio nel breve periodo, perché rendimenti più alti significano prezzi più bassi. Le azioni restano esposte al rischio di rallentamento economico, con i consumatori americani già sotto stress da debiti e i redditi reali fermi da 18 mesi. Sul fronte valutario, l'euro potrebbe indebolirsi ulteriormente nelle prossime settimane verso 1,140 contro il dollaro, ma il trend di medio termine rimane favorevole all'EUR/USD se, come previsto, il petrolio scende e la Fed avvia tagli nella seconda metà del 2027. Il dato da monitorare con attenzione nelle prossime settimane è il prezzo del petrolio e del gas naturale: una discesa confermata sarebbe il segnale che lo scenario morbido di ING si sta avverando, mentre nuovi rialzi dell'energia potrebbero costringere le banche centrali a inasprire ulteriormente la politica monetaria con conseguenze negative per azioni, obbligazioni e crescita economica.