Il 2026 è stato un anno turbolento per le valute dei mercati emergenti: l'attacco americano all'Iran ha provocato uno shock energetico che ha fatto crollare molte monete, ma la situazione si è poi parzialmente stabilizzata. In Europa dell'Est, il fiorino ungherese è la valuta che ha reso di più nell'ultimo anno, mentre il leu rumeno è rimasto indietro. Guardando ai prossimi 12 mesi, Danske Bank vede le migliori opportunità nello zloty polacco e nel fiorino ungherese.
Analisi Approfondita
Il quadro generale: un anno da montagne russe
Il 2026 ha messo a dura prova chi opera sui mercati valutari emergenti. L'attacco statunitense all'Iran ha generato un forte shock sui prezzi dell'energia, spingendo molte valute EM (acronimo di Emerging Markets, cioè mercati in via di sviluppo come quelli dell'Europa dell'Est, dell'Asia o dell'America Latina) a svalutarsi rapidamente. Tuttavia, la situazione si è in parte stabilizzata nella tarda estate, quando le aspettative sui futuri rialzi dei tassi da parte della Fed (la banca centrale americana) hanno cominciato a moderarsi: tassi americani più bassi rendono meno attraente il dollaro e alleggeriscono la pressione sulle valute emergenti. I tre fattori chiave da monitorare nei prossimi mesi restano il conflitto in Medio Oriente, l'andamento dei prezzi energetici e la direzione della politica monetaria statunitense. Questi tre elementi sono interconnessi: un'escalation nel conflitto fa salire il petrolio, che alimenta l'inflazione globale, che a sua volta spinge le banche centrali a mantenere i tassi alti più a lungo.
Come si muovono le valute: regimi e meccanismi
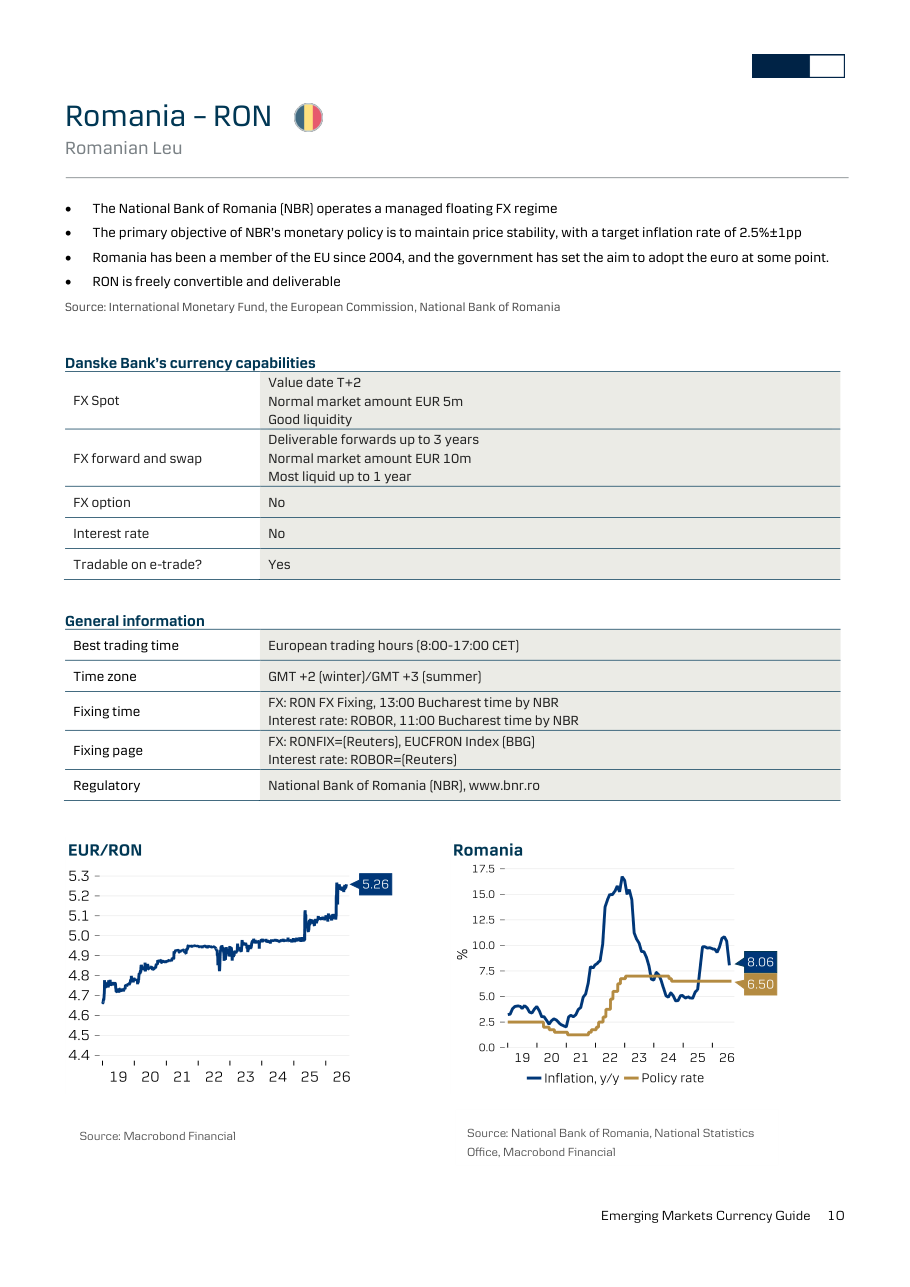
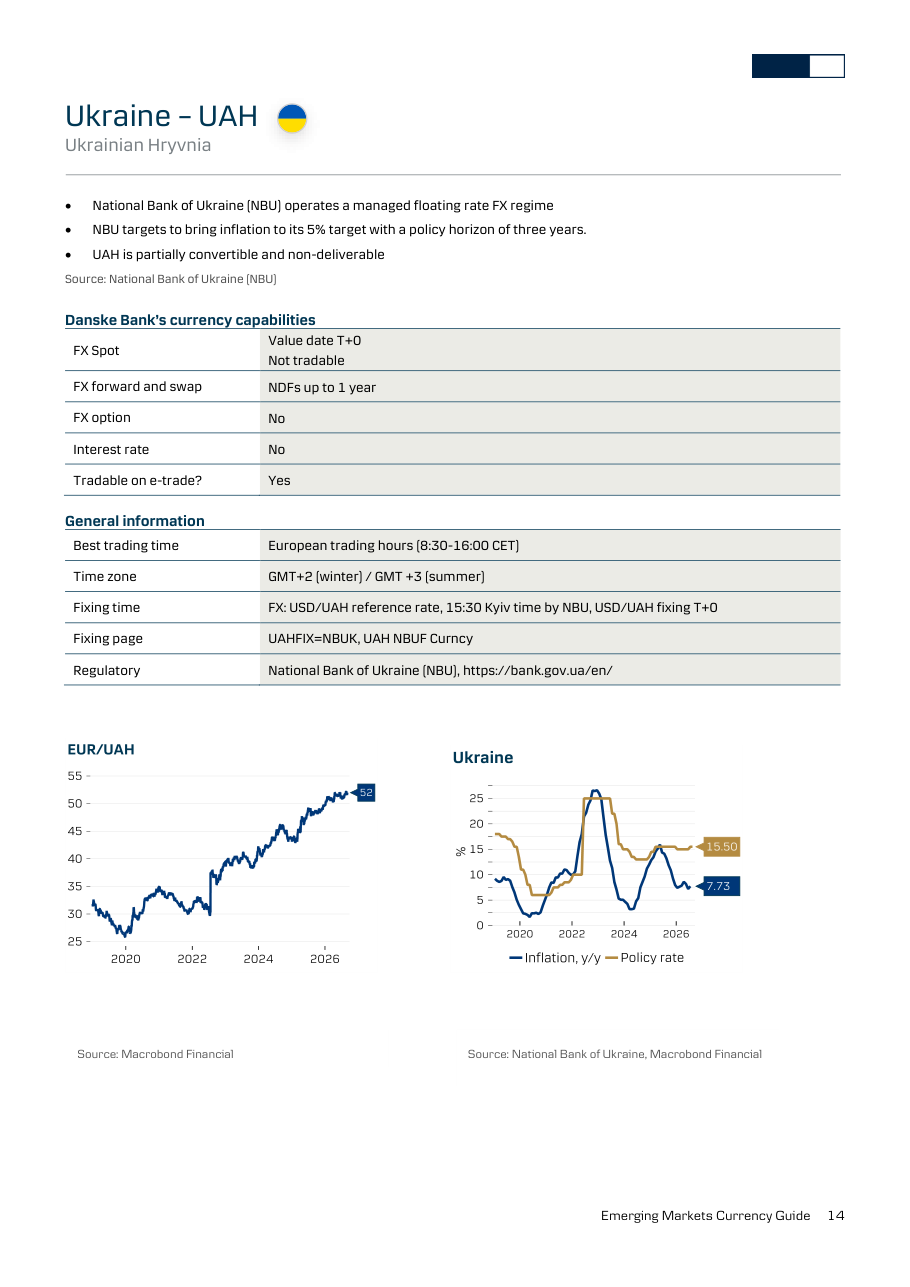
Non tutte le valute si muovono allo stesso modo: dipende dal cosiddetto regime di cambio, ovvero dalle regole che ogni paese sceglie per gestire il proprio tasso di cambio. Alcune valute sono ancorate (in gergo tecnico 'pegged') a un'altra moneta, di solito il dollaro o l'euro, il che garantisce stabilità ma toglie alla banca centrale la libertà di manovrare i tassi di interesse come vuole. Altre valute fluttuano liberamente, seguendo le forze del mercato: in questo caso la valuta è più esposta alle turbolenze internazionali ma il paese mantiene piena autonomia monetaria. Esiste anche una via di mezzo, il cosiddetto 'managed float' o cambio gestito, dove la banca centrale interviene solo in situazioni di stress. In Europa dell'Est, paesi come la Polonia e la Repubblica Ceca operano con cambi liberi, mentre Ungheria, Romania e Serbia utilizzano regimi gestiti. La Hryvnia ucraina (UAH) è parzialmente convertibile e non consegnabile fisicamente (in gergo 'non-deliverable'), il che significa che le transazioni avvengono tramite contratti in dollari o euro senza scambio reale della valuta locale.
L'Europa dell'Est: chi vince e chi perde
All'interno dell'Europa Centrale e Orientale (CEE), le politiche monetarie nel 2026 sono andate in direzioni opposte. La banca centrale ungherese (MNB) ha tagliato i tassi in modo aggressivo, portando il tasso di policy al 5,50%, mentre quella ceca (CNB) ha invece invertito la rotta verso un orientamento più restrittivo, con il tasso ora al 3,75% e l'inflazione scesa all'1,69%. La Polonia, con una crescita del PIL stimata al 3,5% nel 2026, è il paese più dinamico della regione, e il suo zloty (PLN) quota attualmente intorno a 4,3 contro l'euro. Il fiorino ungherese ha beneficiato di un cambio politico importante: l'uscita di scena del premier Orban ha ridotto l'incertezza politica e attirato capitali verso il paese. Al contrario, il leu rumeno (RON) ha continuato a indebolirsi, raggiungendo 5,26 contro l'euro, riflettendo un'inflazione ancora sopra all'8% e tassi che, pur alti al 6,50%, non sono riusciti a invertire la tendenza valutaria. Per chi investisce nella regione, Zloty e Forint rappresentano le scommesse preferite di Danske Bank per i prossimi 12 mesi.
I rischi da tenere d'occhio: geopolitica ed energia
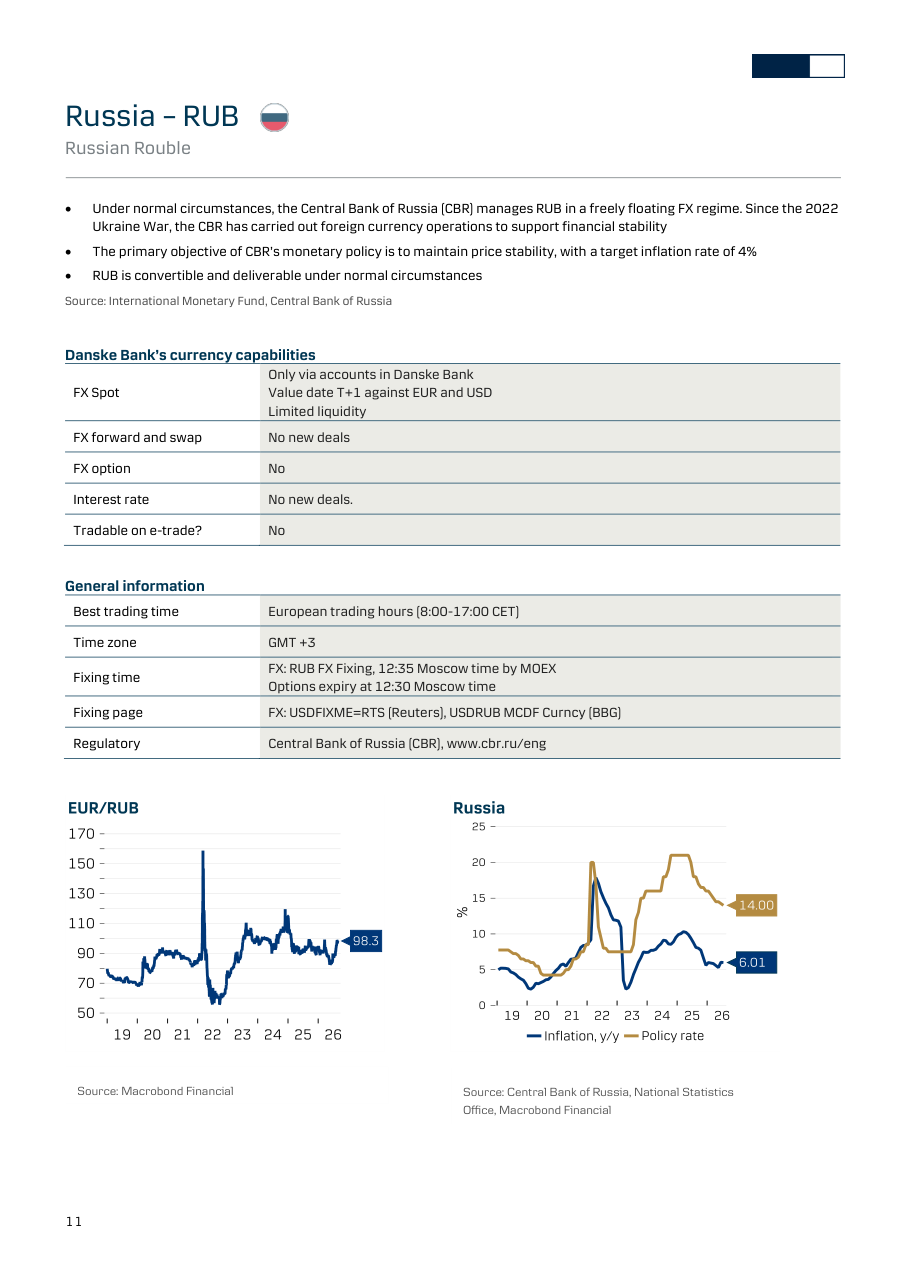
L'Europa Centrale e Orientale dipende fortemente dalle importazioni di energia, e questo la rende particolarmente vulnerabile agli shock che arrivano dal Medio Oriente. Se il conflitto si intensifica e i prezzi del petrolio e del gas tornano a salire, le economie CEE potrebbero trovarsi di fronte a un doppio problema: inflazione più alta (che riduce il potere d'acquisto delle famiglie) e rallentamento della crescita (perché le imprese spendono di più per l'energia). Questo scenario complicherebbe il lavoro delle banche centrali locali, costrette a scegliere tra alzare i tassi per frenare i prezzi oppure tenerli bassi per sostenere l'economia. La Russia (RUB) rappresenta un caso a parte: le sanzioni internazionali legate alla guerra in Ucraina rendono il rublo quasi non operabile per gli operatori occidentali, con Danske Bank che non apre nuove operazioni a termine né in derivati su questa valuta. La Hryvnia ucraina (UAH), nel frattempo, ha continuato a deprezzarsi fino a quota 52 contro l'euro, riflettendo la pressione bellica e la dipendenza dagli aiuti internazionali.
Cosa aspettarsi: le valute preferite e gli strumenti disponibili
Danske Bank si posiziona con una visione strutturalmente positiva sulle valute CEE, con una preferenza dichiarata per zloty polacco e fiorino ungherese nei prossimi 12 mesi. Per chi vuole operare su questi mercati, la guida offre anche una panoramica pratica sugli strumenti disponibili: dallo spot (acquisto o vendita immediata di valuta) ai forward (contratti per scambiare valuta a una data futura a un prezzo fissato oggi, utili per proteggersi dalle oscillazioni del cambio), fino alle opzioni (contratti che danno il diritto, ma non l'obbligo, di comprare o vendere valuta a un certo prezzo) e agli interest rate swap (IRS, contratti per scambiare flussi di interesse a tasso fisso con flussi a tasso variabile). La liquidità (ovvero la facilità di comprare e vendere senza spostare troppo il prezzo) varia molto tra i paesi: PLN e CZK offrono buona liquidità, mentre ISK e RSD sono mercati più piccoli con volumi limitati. Chi opera su queste valute deve tenere conto degli orari di fixing (il momento in cui viene stabilito il tasso di riferimento ufficiale giornaliero) e delle specificità regolamentari di ciascuna banca centrale.
Implicazioni per i Mercati
Le valute emergenti europee vivono un momento di divergenza: mentre zloty polacco e fiorino ungherese offrono le migliori prospettive per i prossimi 12 mesi grazie a fondamentali più solidi e contesti politici migliorati, il leu rumeno e la hryvnia ucraina continuano a risentire di pressioni strutturali. Chi vuole proteggersi dall'incertezza valutaria in questa regione dovrebbe valutare strumenti di copertura come i forward o le opzioni, disponibili su PLN, CZK e HUF ma non su RON e UAH. L'elemento geopolitico rimane il fattore di rischio dominante: qualsiasi escalation nel conflitto mediorientale colpirebbe prima di tutto i paesi importatori netti di energia come quelli CEE, attraverso una nuova ondata inflazionistica. Da monitorare con attenzione nelle prossime settimane sono i segnali della Fed sui tassi americani, perché un cambio di rotta verso tagli rafforzerebbe il sentiment sui mercati emergenti e potrebbe accelerare l'apprezzamento delle valute CEE più liquide.
Grafici del Report
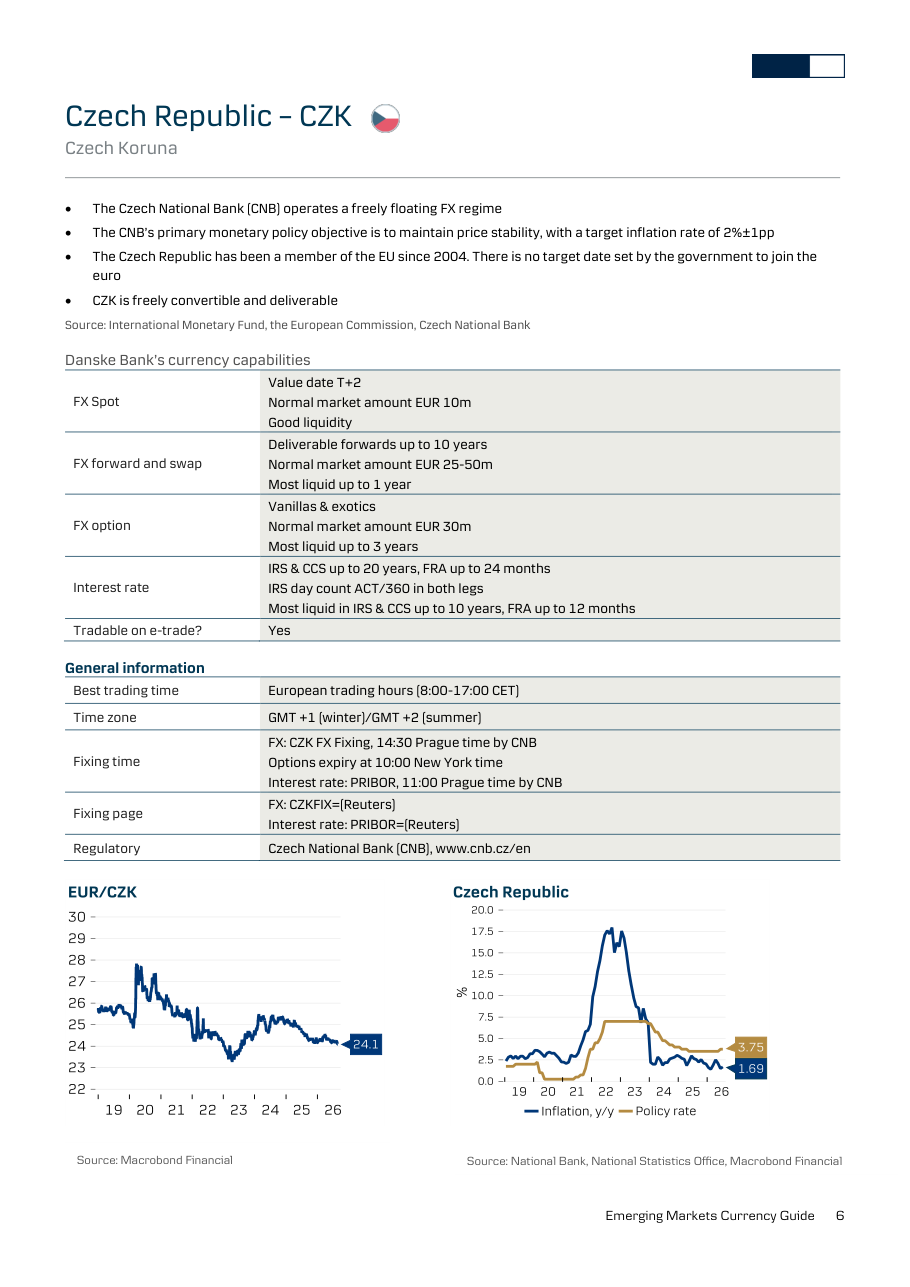
EUR/CZK e Czech Republic (inflazione e tasso di policy)
Cosa mostra: Il grafico a sinistra mostra l'andamento del cambio euro contro corona ceca dal 2019 al 2026, con il valore attuale a 24,1 dopo un picco intorno a 27-28 nel 2022. Il grafico a destra mostra inflazione (linea blu) e tasso di policy (linea dorata) della Repubblica Ceca nello stesso periodo: l'inflazione ha toccato un picco attorno al 17,5% nel 2022 ed è ora scesa all'1,69%, mentre il tasso di policy si trova al 3,75%.
Implicazione: La corona ceca si è apprezzata significativamente rispetto ai valori massimi del 2022, segno che la politica di tightening (cioè di rialzo dei tassi) della CNB ha funzionato nel domare l'inflazione e sostenere la valuta. Con l'inflazione ora ben al di sotto del target del 2% e il tasso ancora relativamente alto, la CNB ha margine per tagliare in futuro, il che potrebbe pesare sulla corona. Chi detiene asset in CZK dovrebbe monitorare l'evoluzione della politica monetaria ceca nei prossimi mesi.
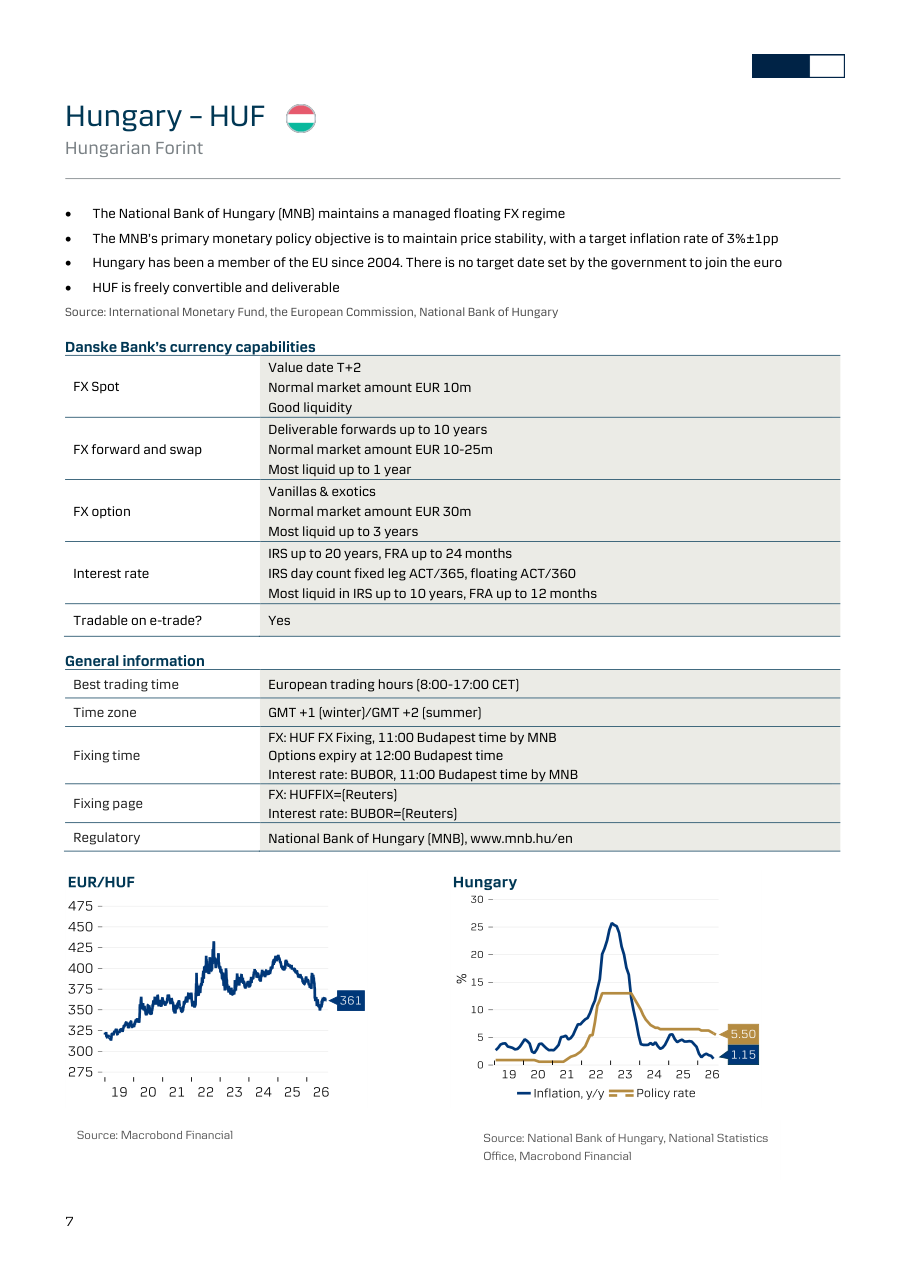
EUR/HUF e Hungary (inflazione e tasso di policy)
Cosa mostra: Il grafico del cambio EUR/HUF mostra un'escursione molto ampia dal 2019 al 2026: il fiorino è arrivato a sfiorare 425 per euro nel 2022-2023, per poi recuperare fino all'attuale valore di 361. Il grafico macro mostra un picco dell'inflazione vicino al 25% nel 2023, scesa ora al 5,50%, con il tasso di policy della MNB attualmente all'1,15%, molto più basso dell'inflazione residua.
Implicazione: Il recupero del fiorino da 420 a 361 contro l'euro è uno dei movimenti più significativi della regione e riflette il miglioramento del clima politico dopo le elezioni. Tuttavia, con un tasso di policy all'1,15% e un'inflazione ancora al 5,50%, i tassi reali (cioè il tasso nominale meno l'inflazione) sono profondamente negativi, il che rappresenta un rischio per chi investe in asset ungheresi senza copertura valutaria. Il fiorino potrebbe risentire di eventuali ulteriori shock se la MNB decidesse di tagliare ancora.
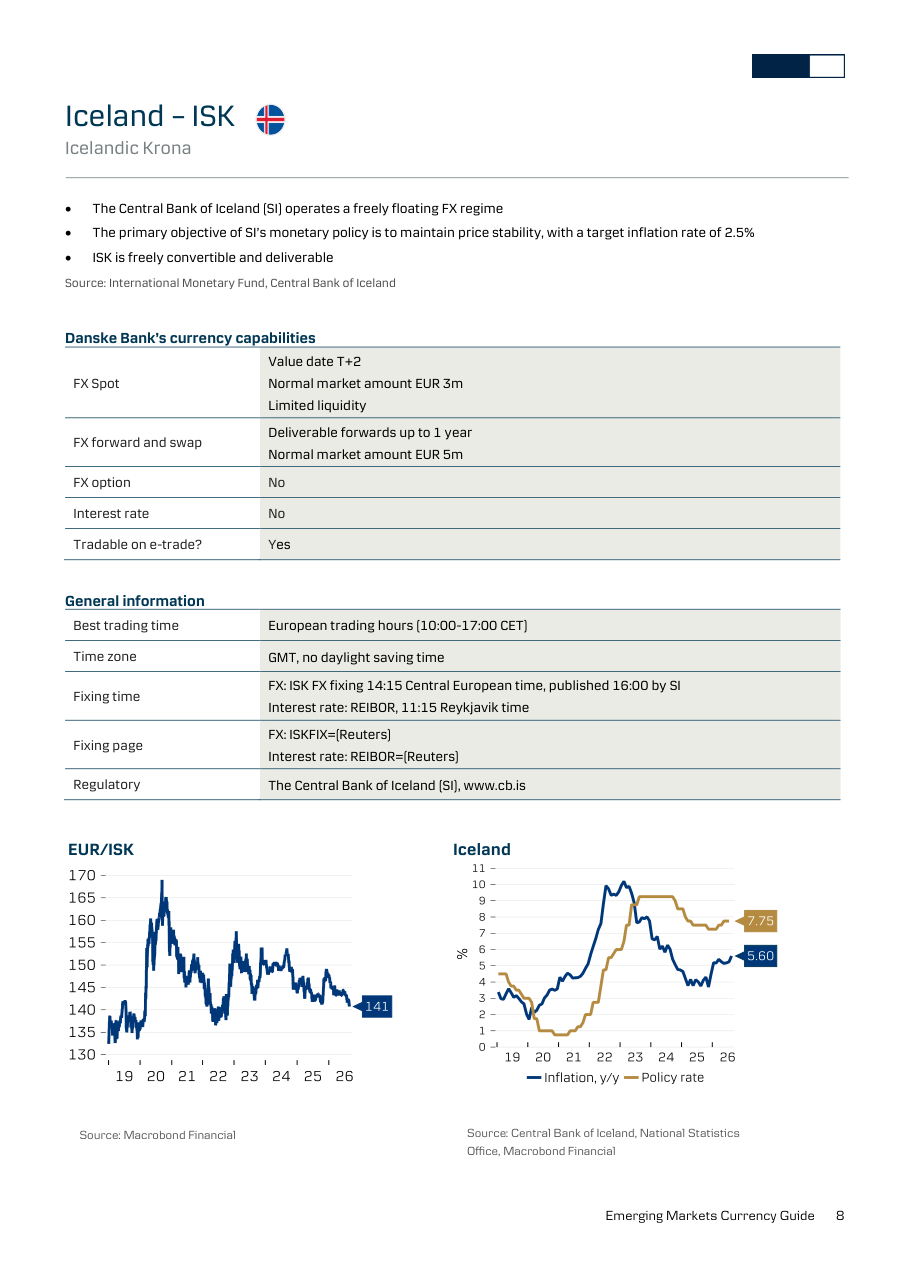
EUR/ISK e Iceland (inflazione e tasso di policy)
Cosa mostra: Il cambio EUR/ISK mostra un percorso di graduale apprezzamento della corona islandese dagli oltre 165 del 2020 fino all'attuale 141. Il grafico macro evidenzia inflazione al 5,60% e tasso di policy al 7,75%, con entrambe le serie che mostrano un picco pronunciato attorno al 2022-2023 seguito da un rientro parziale.
Implicazione: L'Islanda mantiene tassi reali positivi (tasso nominale superiore all'inflazione), il che sostiene la valuta. Tuttavia si tratta di un mercato con liquidità limitata (volumi spot di soli 3 milioni di euro) e senza opzioni né strumenti su tassi, quindi adatto solo a operatori con esigenze specifiche sulla corona islandese. Chi vuole esporsi all'ISK deve mettere in conto spread (differenziale tra prezzo di acquisto e vendita) più ampi rispetto alle valute più liquide.
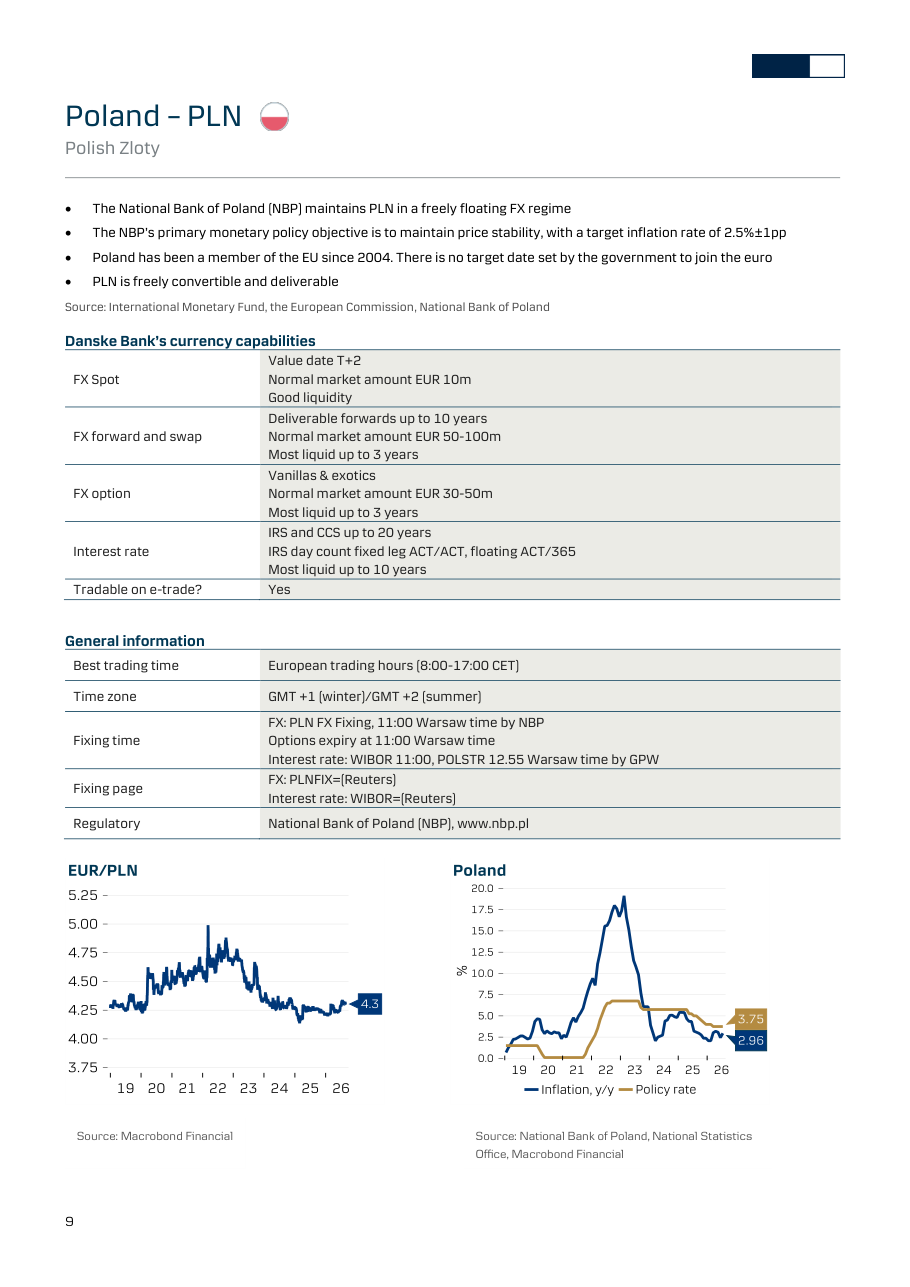
EUR/PLN e Poland (inflazione e tasso di policy)
Cosa mostra: Il cambio EUR/PLN è attualmente a 4,3, in calo rispetto ai picchi superiori a 5,00 del 2022. Il grafico macro mostra che l'inflazione polacca ha raggiunto quasi il 18% nel 2022 ed è ora scesa al 2,96%, mentre il tasso della banca centrale NBP si trova al 3,75%, sopra l'inflazione.
Implicazione: La Polonia è l'economia più solida della regione CEE con una crescita attesa del 3,5% nel 2026, e lo zloty riflette questa solidità con un cambio in rafforzamento verso 4,3 contro l'euro. I tassi reali positivi (tasso sopra l'inflazione) rendono lo zloty attraente per gli investitori che cercano rendimento nei mercati emergenti europei. Danske Bank lo indica come una delle valute preferite per i prossimi 12 mesi, e la liquidità elevata (forward fino a EUR 100 milioni) lo rende accessibile anche a grandi operatori istituzionali.
EUR/RON e Romania (inflazione e tasso di policy)
Cosa mostra: Il leu rumeno ha mostrato un trend di costante deprezzamento dal 2019 al 2026, con il cambio EUR/RON passato da circa 4,70 a 5,26. Il grafico macro mostra un'inflazione ancora all'8,06% e un tasso di policy al 6,50%, con un picco dell'inflazione intorno al 15% nel 2022-2023.
Implicazione: Il leu è la valuta più debole della regione CEE analizzata, e la traiettoria del cambio in costante rialzo (più euro per comprare un leu, cioè il leu vale meno) segnala una perdita strutturale di valore. Nonostante i tassi al 6,50%, l'inflazione rimane elevata e la banca centrale rumena (NBR) non ha ancora ottenuto la stabilizzazione valutaria. Chi ha esposizioni in Romania deve considerare strumenti di copertura, anche se le opzioni non sono disponibili su questo mercato.
EUR/RUB e Russia (inflazione e tasso di policy)
Cosa mostra: Il cambio EUR/RUB mostra un'escursione estrema: il rublo si è deprezzato fino a oltre 150 contro l'euro nel 2022 (periodo delle sanzioni post-invasione dell'Ucraina), per poi recuperare parzialmente a quota 98,3 attuale. Il grafico macro mostra inflazione al 6,01% e tasso di policy al 14,00%, segno di condizioni monetarie molto restrittive.
Implicazione: Il mercato del rublo è sostanzialmente inaccessibile per gli operatori occidentali: Danske Bank non apre nuovi forward, opzioni o contratti su tassi in RUB, e lo spot è disponibile solo tramite conti interni. Il tasso di policy al 14% riflette lo sforzo della banca centrale russa di contenere le pressioni inflazionistiche in un contesto di economia sotto sanzioni. Per chi legge questo report, il rublo è da considerare un mercato off-limits dal punto di vista pratico.
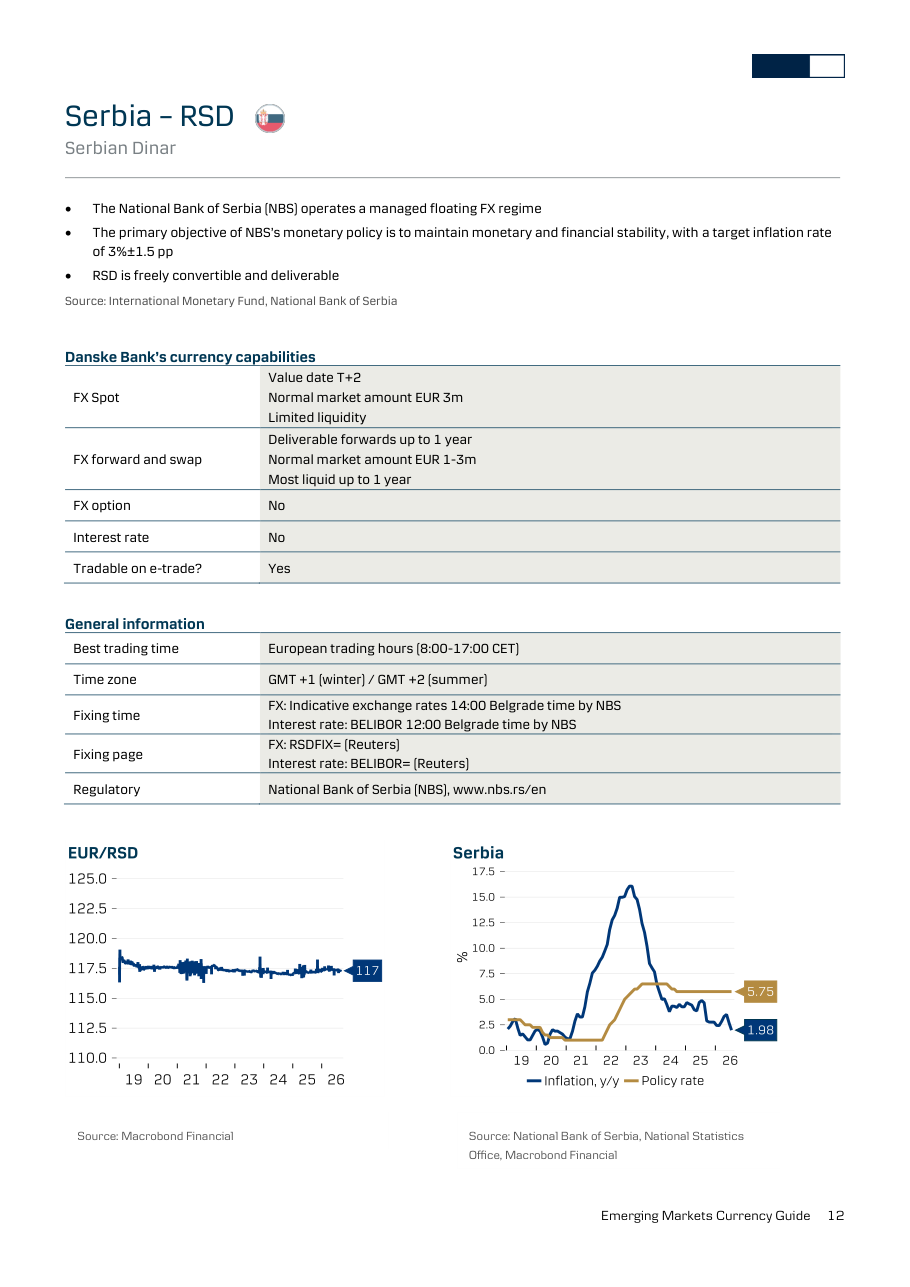
EUR/RSD e Serbia (inflazione e tasso di policy)
Cosa mostra: Il cambio EUR/RSD è rimasto straordinariamente stabile per tutto il periodo 2019-2026, oscillando in una banda molto stretta intorno a 117, con il valore attuale esattamente a 117. Il grafico macro mostra inflazione all'1,98% e tasso di policy al 5,75%, dopo un picco inflazionistico vicino al 16% nel 2023.
Implicazione: La stabilità quasi totale del dinaro serbo contro l'euro non è casuale: la National Bank of Serbia gestisce attivamente il cambio attraverso un regime di managed float, di fatto ancorandolo all'euro. Questo garantisce prevedibilità per chi importa o esporta da e verso la Serbia, ma limita la flessibilità monetaria del paese. Con inflazione quasi azzerata all'1,98% e tassi ancora al 5,75%, esiste spazio per futuri tagli che potrebbero aumentare i consumi interni.
EUR/UAH e Ukraine (inflazione e tasso di policy)
Cosa mostra: Il cambio EUR/UAH mostra un trend di progressivo e marcato deprezzamento della hryvnia ucraina, passata da circa 28 contro l'euro nel 2020 a 52 nel 2026. Il grafico macro mostra inflazione al 7,73% e tasso di policy al 15,50%, con picchi estremi di inflazione oltre il 25% nel 2022-2023.
Implicazione: La hryvnia è tra le valute più colpite dal conflitto bellico in corso: la svalutazione da 28 a 52 contro l'euro in sei anni rappresenta una perdita di valore di quasi il 50%, che riflette la distruzione di capacità produttiva, la dipendenza dagli aiuti internazionali e le restrizioni ai movimenti di capitale. Lo spot non è tradabile e solo i contratti NDF (Non-Deliverable Forward, strumenti che consentono di speculare sul cambio o coprirsi senza fisicamente ricevere la valuta) fino a un anno sono disponibili. Si tratta di un mercato ad alto rischio, adatto solo a chi ha specifiche esigenze operative legate all'Ucraina.