Il Comitato di politica monetaria della Federal Reserve (il FOMC, cioè il gruppo di banchieri centrali americani che decidono sui tassi di interesse) ha votato all'unanimità per alzare il costo del denaro di 25 punti base, ovvero di un quarto di punto percentuale, portando i tassi al 4,1% per il 2026. La mossa era attesa, ma fino a pochi giorni prima non era affatto scontata: a fare la differenza sono stati il rialzo del prezzo del petrolio e un dato sull'inflazione di agosto, il Core CPI (indice dei prezzi al consumo escluse energia e alimentari), che pur non essendo drammatico ha spinto la bilancia verso il rialzo. Il nuovo presidente della Fed, Kevin Warsh, ha spiegato senza mezzi termini che 'l'inflazione è troppo alta e lo è stata per troppo tempo', e che la banca centrale non può più permettersi di ignorarla. Sullo sfondo c'è un'economia americana ancora solida, con disoccupazione bassa al 4,1% e crescita del PIL attesa al 2,3% nel 2026, elementi che danno alla Fed lo spazio per agire senza rischiare di affossare l'economia. Il nodo vero è che si tratta di una crescita squilibrata, quella che gli analisti chiamano economia 'a K': chi ha investimenti in borsa o lavora nel settore dell'intelligenza artificiale sta bene, chi è fuori da questi circuiti fa molto più fatica.
Il cosiddetto 'dot plot', ovvero il grafico in cui ciascun membro del FOMC indica dove si aspetta che i tassi vadano nei prossimi anni, racconta una storia chiara: 12 dei 18 membri si aspettano almeno un altro rialzo entro fine 2026, quattro ne prevedono addirittura due, e solo due pensano che settembre sia stato l'ultimo movimento. Per il 2027, la grande maggioranza dei membri vede i tassi stabilizzarsi nel range tra il 4,00% e il 4,50%. Rispetto alle proiezioni di giugno, il percorso atteso dei tassi è stato rivisto al rialzo: a giugno si stimava un tasso al 3,8% per il 2026, ora siamo al 4,1%. Il mercato finanziario è ancora più aggressivo nelle sue aspettative, prezzando (cioè già incorporando nelle quotazioni) ben altri tre rialzi da 0,25 punti oltre quello di settembre. HSBC ritiene però che questo sia il limite: superare i 100 punti base complessivi di rialzo rispetto al livello neutrale stimato dalla Fed stessa rischierebbe di innescare conseguenze negative su crescita e mercati finanziari.
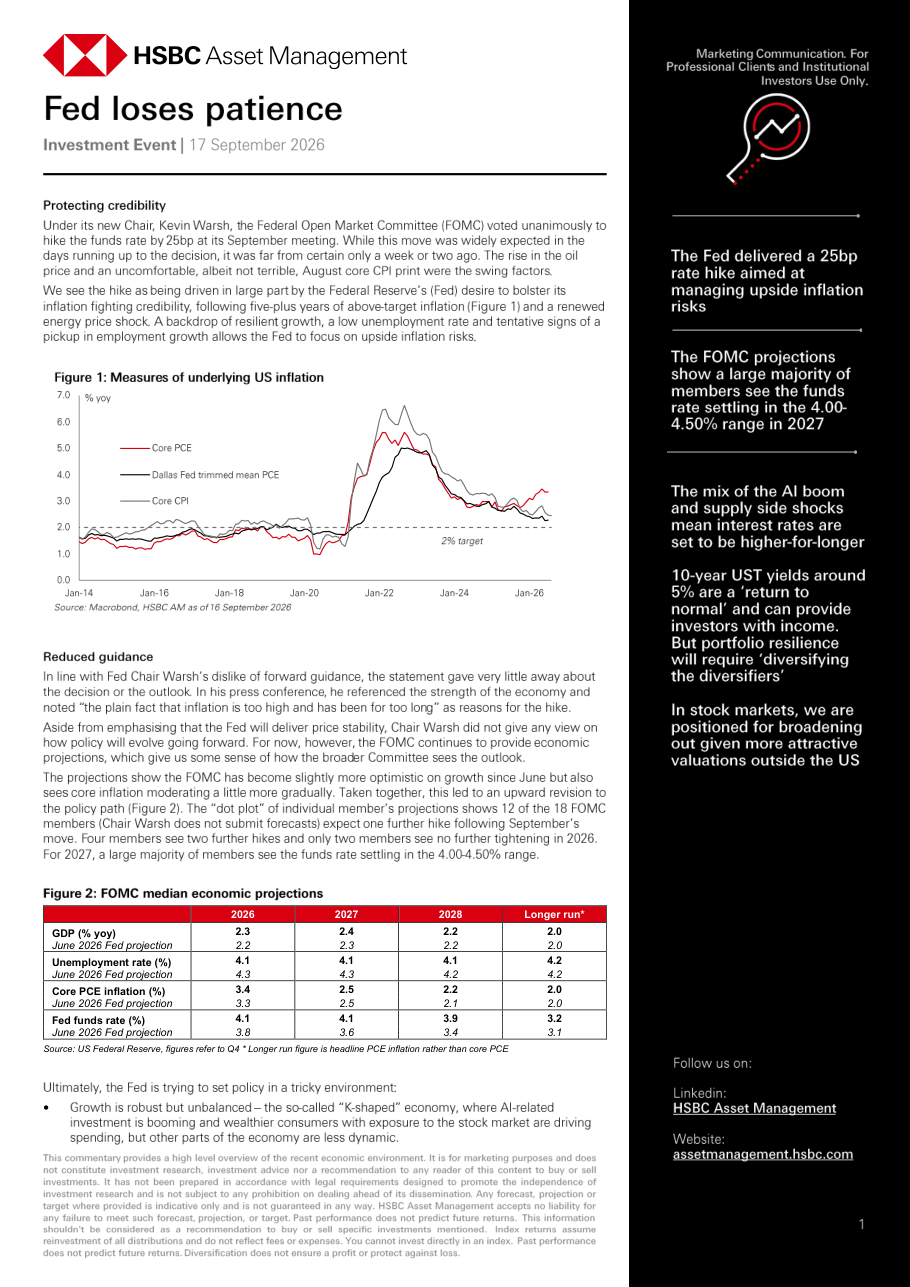
HSBC descrive l'attuale fase economica come un regime di 'uno choc e un boom': da un lato il potente motore dell'intelligenza artificiale, che sta alimentando investimenti e consumi per chi ha esposizione ai mercati finanziari; dall'altro una serie di shock geopolitici che comprimono l'offerta di materie prime e fanno salire i prezzi. Questo mix crea un'inflazione più erratica e persistente, e rende difficile per la Fed fare un passo indietro troppo presto. Il mercato del lavoro è in una fase di equilibrio anomalo, definita 'low hire, low fire': le aziende assumono poco ma licenziano anche poco, il che mantiene i salari bassi e la disoccupazione stabile. L'inflazione misurata dal Core PCE (l'indice preferito dalla Fed, che esclude energia e cibo) si attesta al 3,4% nel 2026, sopra il target del 2%, ma altre misure alternative come la Dallas Fed Trimmed Mean PCE (una misura che esclude le variazioni di prezzo più estreme per catturare il trend sottostante) sono più vicine all'obiettivo. Questo suggerisce che il rischio inflattivo potrebbe essere parzialmente sovrastimato dal dato principale.
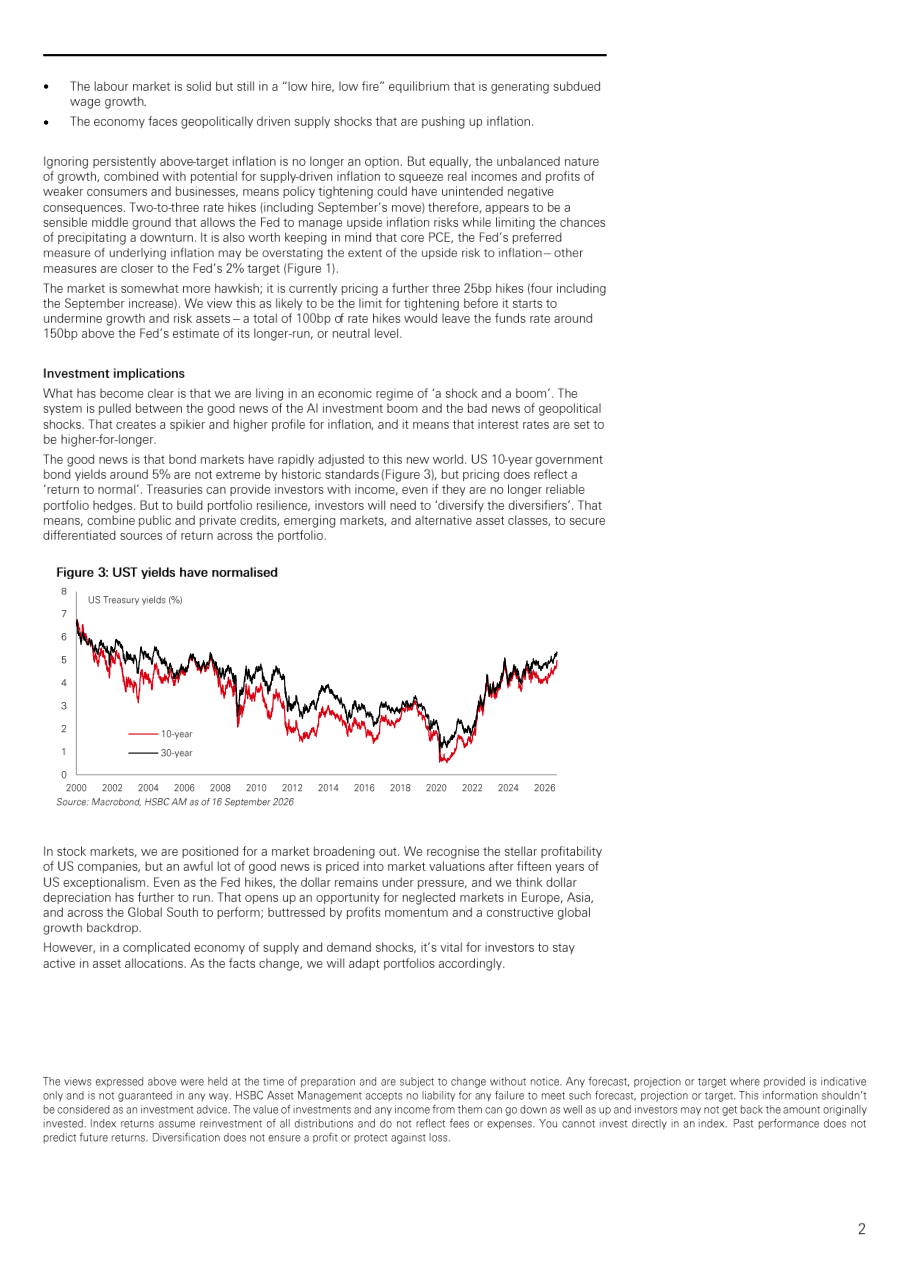
I mercati obbligazionari (il mondo dei titoli di stato e delle obbligazioni, dove lo Stato o le aziende prendono denaro in prestito dagli investitori) si sono rapidamente adattati al nuovo contesto di tassi alti. I rendimenti dei Treasury americani a 10 anni (cioè il guadagno annuo che ottieni comprando un titolo di stato USA della durata di dieci anni) si sono stabilizzati intorno al 5%, un livello che storicamente non è affatto estremo ma che, dopo anni di tassi quasi a zero, rappresenta un ritorno alla normalità. Questo significa che le obbligazioni tornano a offrire un reddito interessante agli investitori, anche se non svolgono più il loro ruolo tradizionale di 'ammortizzatore' quando le borse scendono. Per costruire portafogli più robusti, HSBC raccomanda di 'diversificare i diversificatori': affiancare ai titoli di stato pubblici anche credito privato (prestiti a aziende non quotate), mercati emergenti (economie in via di sviluppo come Brasile, India, Sud-est asiatico) e asset alternativi. Sul fronte azionario, il posizionamento preferito è quello di un mercato che si 'allarga': dopo quindici anni di dominio americano, le valutazioni delle azioni USA scontano già moltissime buone notizie, e il dollaro è sotto pressione con ulteriori margini di deprezzamento. Questo crea opportunità per mercati fin qui trascurati come Europa, Asia e il cosiddetto Global South.
Il rischio principale è quello di una stretta monetaria (un aumento dei tassi) che vada troppo oltre, finendo per danneggiare quella parte di economia già fragile: i consumatori meno abbienti e le piccole imprese, che non beneficiano del boom dell'AI ma si trovano a fare i conti con prezzi più alti e credito più caro. Due o tre rialzi totali (incluso quello di settembre) sembrano il range di equilibrio ragionevole secondo HSBC, ma quattro rialzi, come sta prezzando il mercato, potrebbero portare i tassi circa 150 punti base sopra il livello neutrale stimato dalla Fed stessa, un territorio che inizierebbe a pesare sulla crescita. L'altro rischio è geopolitico: gli shock all'offerta, come i rialzi del petrolio o le interruzioni nelle catene di fornitura globali, sono per definizione imprevedibili e possono riaccendere l'inflazione in modo inatteso. In questo scenario, la Fed di Warsh ha scelto deliberatamente di non dare indicazioni precise sul futuro (quella che gli analisti chiamano 'forward guidance', cioè la pratica di comunicare in anticipo le proprie intenzioni), lasciando i mercati con meno certezze ma anche con più flessibilità.
I tassi americani resteranno elevati più a lungo del previsto, il che premia chi detiene obbligazioni con rendimenti intorno al 5% ma penalizza chi aveva puntato tutto sulla crescita a debito. Il dollaro, paradossalmente, resta sotto pressione nonostante i rialzi della Fed, e questo apre spazio per mercati azionari europei, asiatici ed emergenti che dopo anni di ombra americana potrebbero finalmente tornare a brillare. Chi investe in azioni americane dovrebbe chiedersi se le valutazioni attuali, dopo quindici anni di dominio, non stiano già scontando troppe buone notizie: un ribilanciamento verso mercati più economici appare la mossa più difensiva e opportunistica insieme. Nei prossimi mesi i dati da monitorare con attenzione sono l'inflazione Core PCE di settembre e ottobre, l'andamento del petrolio e le prossime riunioni FOMC, che diranno se la Fed si fermerà ai due o tre rialzi previsti o andrà oltre, con conseguenze importanti per obbligazioni e azioni globali.