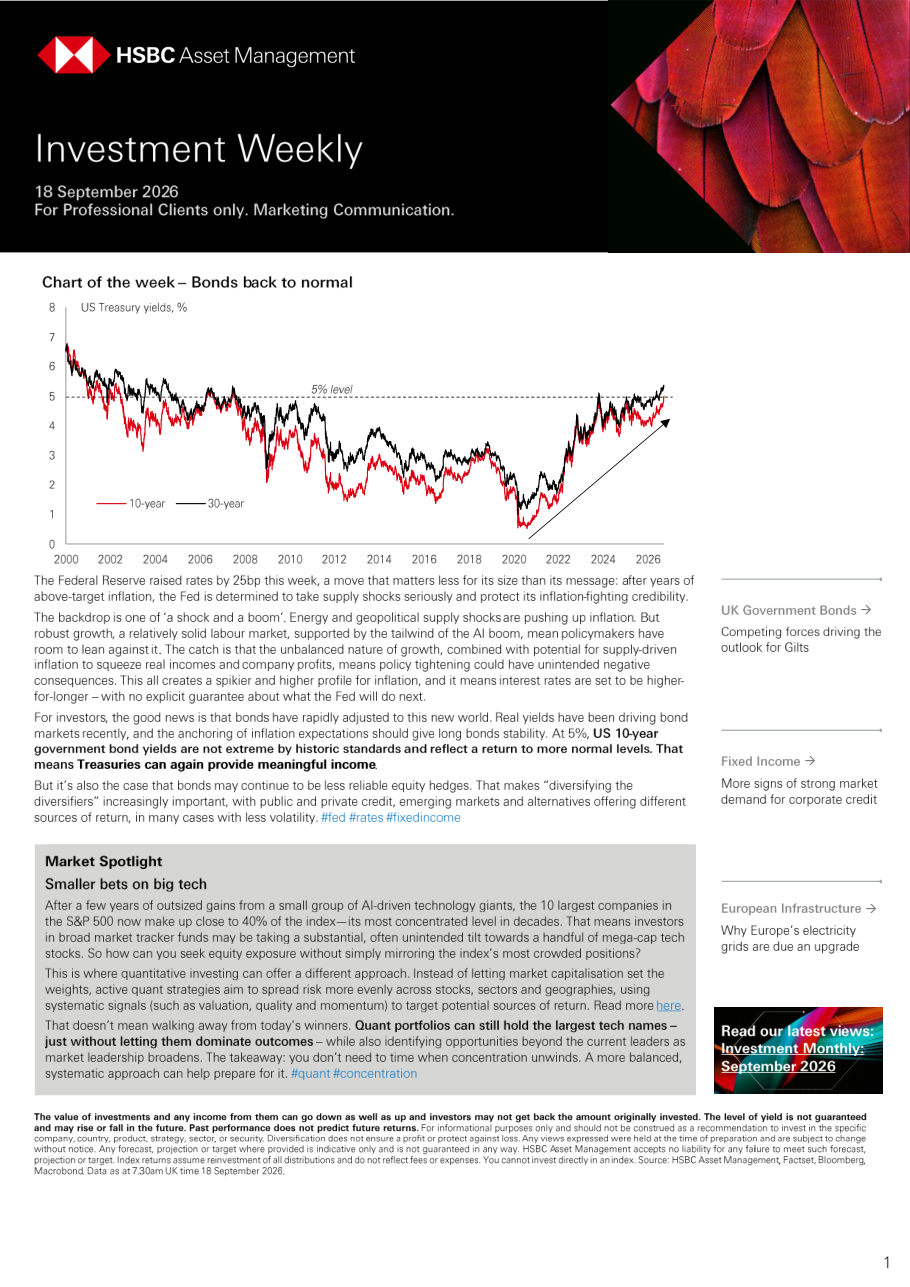
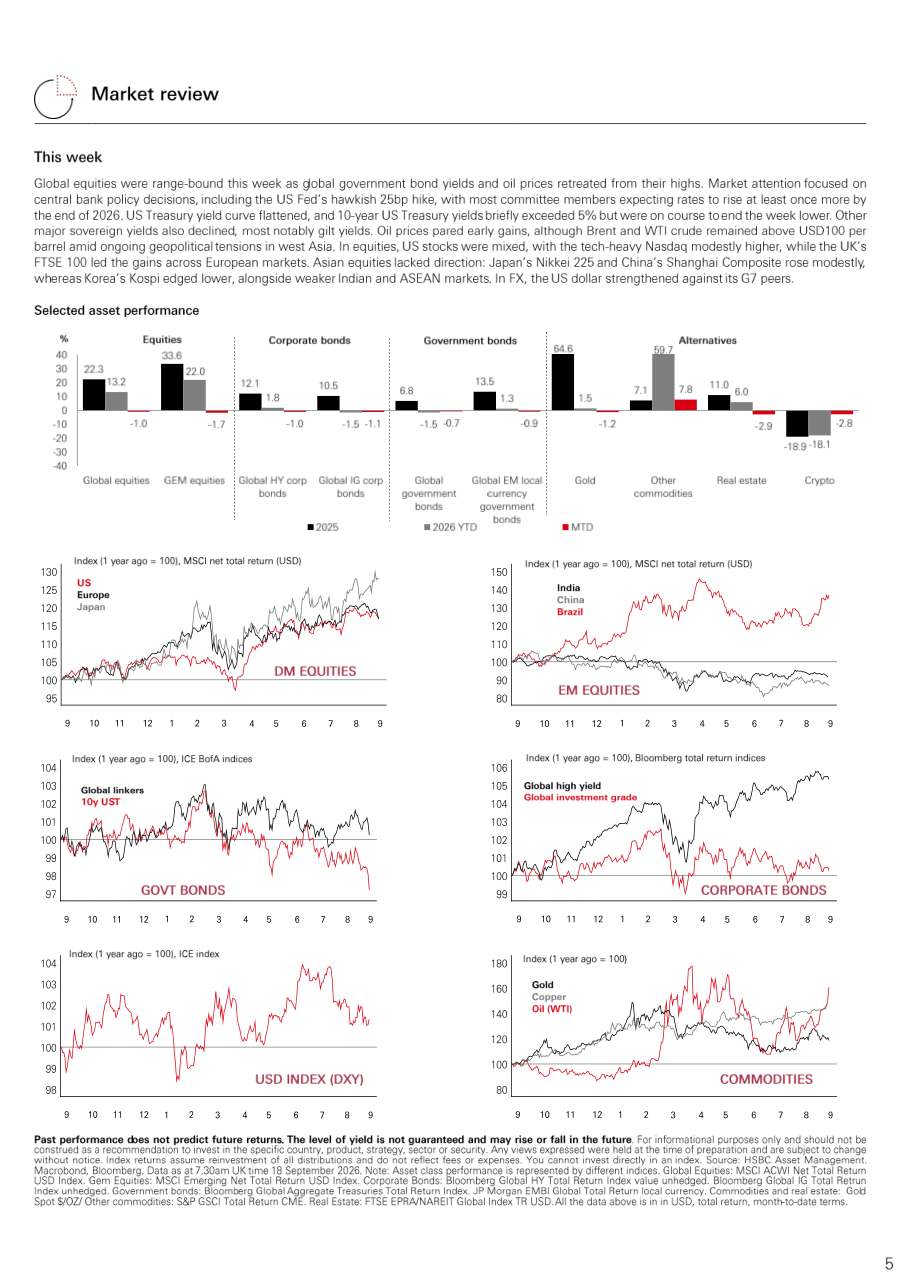
Lo scenario macroeconomico globale è dominato da tre forze che si muovono in direzioni diverse. Da un lato, i conflitti geopolitici in Medio Oriente spingono il prezzo del petrolio verso l'alto, alimentando inflazione (cioè l'aumento generalizzato dei prezzi). Dall'altro, la Cina sta inondando i mercati mondiali di tecnologia e prodotti per la transizione energetica a prezzi bassi, esercitando una pressione deflazionistica (tendenza opposta all'inflazione). In mezzo a questi due shock, il boom degli investimenti nell'intelligenza artificiale negli Stati Uniti sostiene la crescita economica e l'occupazione. Questo cocktail crea un contesto in cui l'inflazione rimane vischiosa, difficile da abbattere rapidamente, e le banche centrali non possono permettersi di abbassare la guardia. La Fed ha alzato i tassi di 25 punti base (un quarto di punto percentuale) nella settimana del 18 settembre 2026, portando il tasso di riferimento al 4,00%, con un messaggio chiaro: i tassi resteranno elevati finché l'inflazione non sarà domata in modo credibile. Questa incertezza strutturale significa che i mercati si muoveranno a scossoni e che non ci sono garanzie su quanto durerà questa fase.
Dopo anni in cui i rendimenti obbligazionari erano compressi artificialmente dalle politiche ultra-espansive delle banche centrali, i Treasury americani a 10 anni (i titoli di Stato USA con scadenza decennale, considerati il riferimento globale per il costo del denaro) sono tornati al 5%, un livello che storicamente rappresenta una remunerazione adeguata per chi presta denaro allo Stato americano. Questo non è un campanello d'allarme ma un ritorno alla normalità: negli anni Novanta e nei primi anni Duemila il 5% era la norma. I rendimenti reali (cioè i rendimenti al netto dell'inflazione) stanno guidando i mercati, e la stabilizzazione delle aspettative di inflazione dovrebbe dare sostegno ai titoli a lunga scadenza. Tuttavia, le obbligazioni perdono in parte il loro ruolo tradizionale di protezione dai ribassi azionari: quando azioni e bond scendono insieme, come accaduto di recente, non c'è più l'effetto cuscino che molti investitori davano per scontato. Questo spinge a cercare diversificazione in altre direzioni, dal credito privato ai mercati emergenti, fino agli strumenti alternativi.
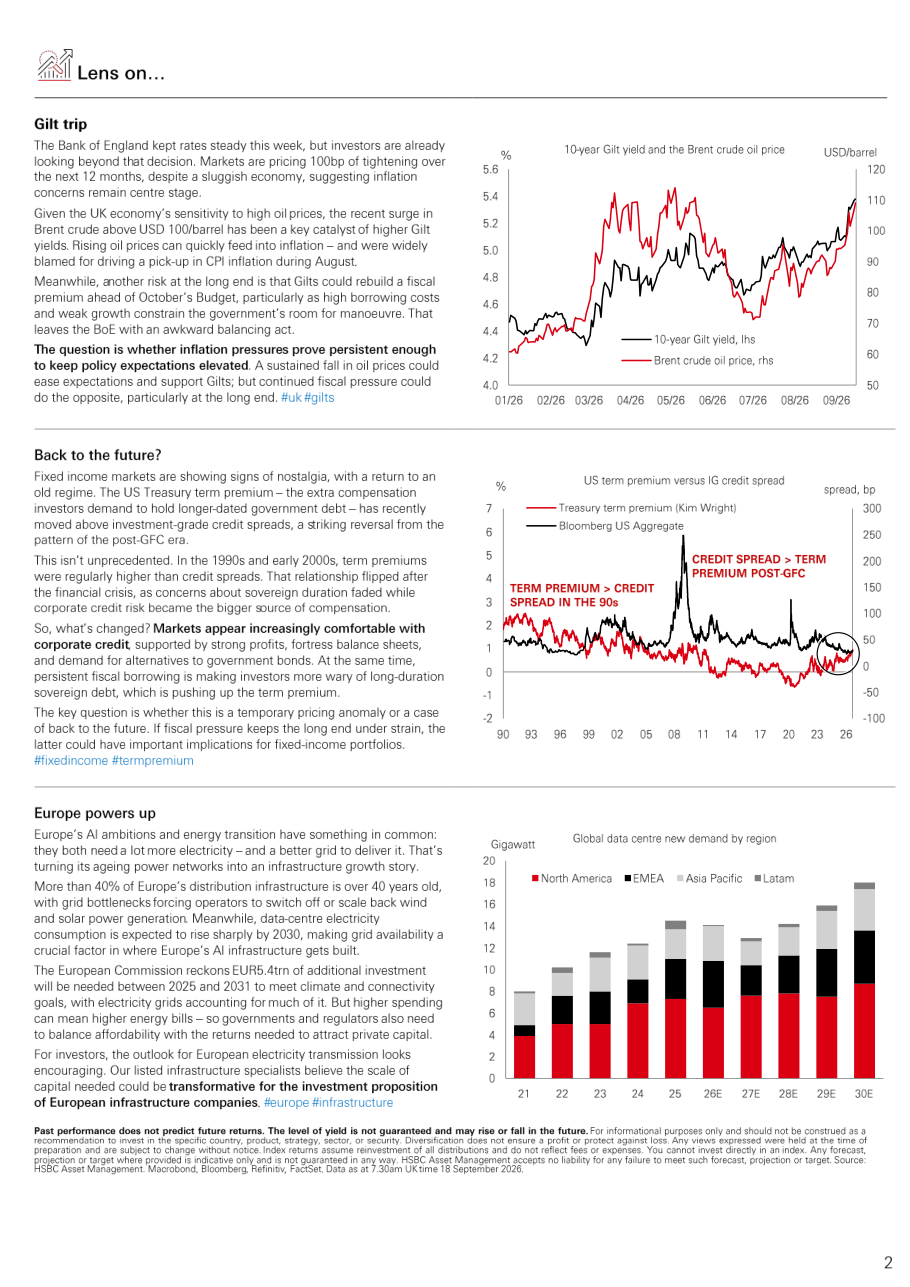
La Banca d'Inghilterra ha lasciato i tassi fermi al 3,75% nella settimana in esame, ma i mercati guardano avanti e prezzano già 100 punti base di rialzi (cioè un intero punto percentuale in più) nei prossimi 12 mesi. Il motivo principale è il petrolio: il Brent ha superato quota 100 dollari al barile, e in un'economia come quella britannica, molto dipendente dall'energia importata, questo si traduce rapidamente in inflazione più alta. Il CPI (indice dei prezzi al consumo) UK ad agosto è salito al 3,1% annuo, trainato proprio dai carburanti, mentre l'inflazione dei servizi resta persistentemente elevata. A complicare il quadro c'è la prospettiva del Budget di ottobre: se il governo dovrà spendere di più per sostenere economia e famiglie, il mercato potrebbe chiedere un premio aggiuntivo per detenere titoli di Stato britannici (i cosiddetti Gilt), aumentandone ulteriormente i rendimenti. La Banca d'Inghilterra si trova in una posizione scomoda: alzare i tassi per combattere l'inflazione rischia di schiacciare ulteriormente un'economia già debole.
Uno dei fenomeni più interessanti analizzati nel report è il ritorno del cosiddetto term premium, ovvero la compensazione extra che gli investitori pretendono per acquistare obbligazioni a lunga scadenza invece di quelle a breve: un premio per il rischio di immobilizzare il capitale per molti anni in un contesto di incertezza. Questo premio è recentemente salito sopra gli spread creditizi investment grade (la differenza di rendimento tra obbligazioni societarie di buona qualità e titoli di Stato), una situazione che non si vedeva dalla metà degli anni 2000. Nel decennio successivo alla crisi finanziaria del 2008 era accaduto l'opposto: gli investitori temevano più il rischio delle aziende che quello degli Stati, e i titoli di Stato sembravano sicurissimi. Oggi la situazione si è invertita perché i debiti pubblici crescono, la spesa fiscale è strutturalmente alta e i mercati diventano più cauti sul rischio di duration (rischio legato alla lunga scadenza dei titoli governativi). Se questa tendenza si consolida, chi costruisce portafogli obbligazionari dovrà tenere conto che i titoli di Stato a lungo termine non sono più automaticamente i più sicuri in termini di volatilità.
Le dieci maggiori aziende dell'S&P 500 (l'indice che raccoglie le 500 principali società americane quotate in borsa) rappresentano oggi circa il 40% dell'intero indice, il livello di concentrazione più alto da decenni. Chi investe in un fondo passivo che replica l'S&P 500 si trova quindi, spesso senza rendersene conto, ad avere quasi metà del portafoglio azionario concentrato su un pugno di colossi tecnologici legati all'AI. Questo non è necessariamente sbagliato, ma crea un rischio latente: se anche solo una di queste aziende dovesse deludere o correggere, l'impatto sul portafoglio sarebbe amplificato. Una risposta a questo problema viene dalle strategie quantitative sistematiche, approcci di investimento che usano algoritmi e modelli matematici per distribuire il rischio in modo più equilibrato tra settori e aree geografiche, usando segnali come la valutazione (se un titolo è caro o a buon mercato), la qualità dell'azienda e il momentum (la tendenza del titolo a continuare nella direzione in cui si sta muovendo). Questi portafogli possono comunque includere i grandi nomi tech, ma senza che questi dominino i risultati finali.
L'Europa si trova davanti a un paradosso: vuole diventare leader nell'intelligenza artificiale e nella transizione energetica, ma la sua rete elettrica è troppo vecchia e fragile per supportare entrambi gli obiettivi. Oltre il 40% delle infrastrutture di distribuzione elettrica europee ha più di 40 anni, e i colli di bottiglia nella rete costringono gli operatori a spegnere o ridurre impianti eolici e solari perché non c'è capacità di trasporto per tutta l'energia prodotta. Parallelamente, i data center per l'AI richiedono quantità di elettricità in forte crescita, e la disponibilità della rete diventerà un fattore cruciale per decidere dove costruire l'infrastruttura digitale europea. La Commissione Europea stima che serviranno 5.400 miliardi di euro di investimenti aggiuntivi tra il 2025 e il 2031 solo per reti elettriche, clima e connettività digitale. Per gli investitori in infrastrutture quotate, questo scenario è potenzialmente molto favorevole: le società europee che gestiscono e sviluppano reti di trasmissione elettrica potrebbero beneficiare di flussi di cassa stabili e crescenti per molti anni, anche se i governi dovranno bilanciare i ritorni agli investitori con la necessità di tenere le bollette energetiche accessibili per cittadini e imprese.
Nel panorama globale complicato, i mercati emergenti (paesi in via di sviluppo con economie in crescita rapida, come India, Brasile, Indonesia, Messico) mostrano caratteristiche interessanti. Le pressioni inflazionistiche sono generalmente più contenute rispetto ai paesi sviluppati, il che ha permesso ad alcune banche centrali emergenti di tagliare i tassi prima della Fed, sostenendo le loro economie. Un dollaro americano più debole (quando il dollaro si indebolisce, i paesi che si finanziano in dollari pagano meno per ripagare i debiti) favorisce ulteriormente questi mercati. La politica economica cinese rimane di supporto, anche se la frammentazione del commercio globale (la tendenza dei paesi a costruire blocchi separati di alleanze economiche) rappresenta un rischio di medio termine. Le valutazioni azionarie dei mercati emergenti sono strutturalmente più basse rispetto a quelle americane, il che offre un margine di sicurezza maggiore. Il messaggio del report è chiaro: in un mondo in cui la crescita si fa più selettiva, i mercati emergenti possono offrire diversificazione e rendimento, ma richiedono un approccio attento alle specificità regionali.
Il scenario che emerge da questo report punta in una direzione abbastanza chiara: i tassi di interesse resteranno alti più a lungo del previsto, sia negli USA che in UK, e questo ha conseguenze su quasi tutte le classi di attivo. Le obbligazioni governative a lungo termine sono meno attraenti in termini di rischio-rendimento rispetto al passato, mentre il credito corporate di qualità e le obbligazioni a breve-media scadenza offrono un rapporto più favorevole. Sul fronte azionario, la concentrazione estrema dell'S&P 500 sui titoli tech suggerisce di valutare approcci più diversificati, con un occhio ai mercati emergenti e all'Asia, dove le valutazioni sono più basse. Da monitorare nelle prossime settimane: il prezzo del petrolio Brent (chiave per le aspettative di inflazione in UK e in Europa), le decisioni della Fed e della Banca d'Inghilterra, e il Budget britannico di ottobre che potrebbe aumentare la pressione sui Gilt. Le infrastrutture elettriche europee rappresentano un tema di investimento strutturale di lungo periodo, con un catalizzatore potente nella transizione energetica e nell'AI.