Il settore del trasporto e della logistica olandese cresce ma con fatica: i costi salgono su tutti i fronti (carburante, salari, pedaggi), mentre lo squilibrio commerciale con la Cina genera un fenomeno insolito, ovvero un'esplosione di container vuoti nei porti europei che crea inefficienze e congestione. Chi riesce a trasferire i costi sui clienti e a gestire la complessità delle catene di fornitura è in posizione di vantaggio, mentre le imprese più piccole rischiano di non reggere.
Analisi Approfondita
Il quadro generale: crescita moderata in un contesto difficile
Il settore del trasporto e della logistica nei Paesi Bassi è atteso crescere di circa il 1% nel 2026, con un'accelerazione modesta all'1,5% nel 2027. Questa crescita, per quanto contenuta, arriva in un contesto segnato da inflazione superiore alla media, tensioni geopolitiche e perturbazioni climatiche che continuano a ridisegnare i flussi di merci a livello globale. La domanda interna olandese regge abbastanza bene, e questo si vede in particolare nel trasporto su strada, dove le condizioni di mercato stanno migliorando e la disponibilità di veicoli comincia a essere nuovamente sotto pressione (segnale che la domanda di trasporto sta tornando a crescere). I sottosettori, però, si muovono in direzioni molto diverse tra loro: il trasporto passeggeri e la spedizione marittima crescono, mentre posta e pacchi sono in contrazione strutturale. L'elemento comune e preoccupante per tutti è la pressione sui costi, che diventa il vero banco di prova della solidità finanziaria delle aziende del settore.
I vincitori e i perdenti del momento
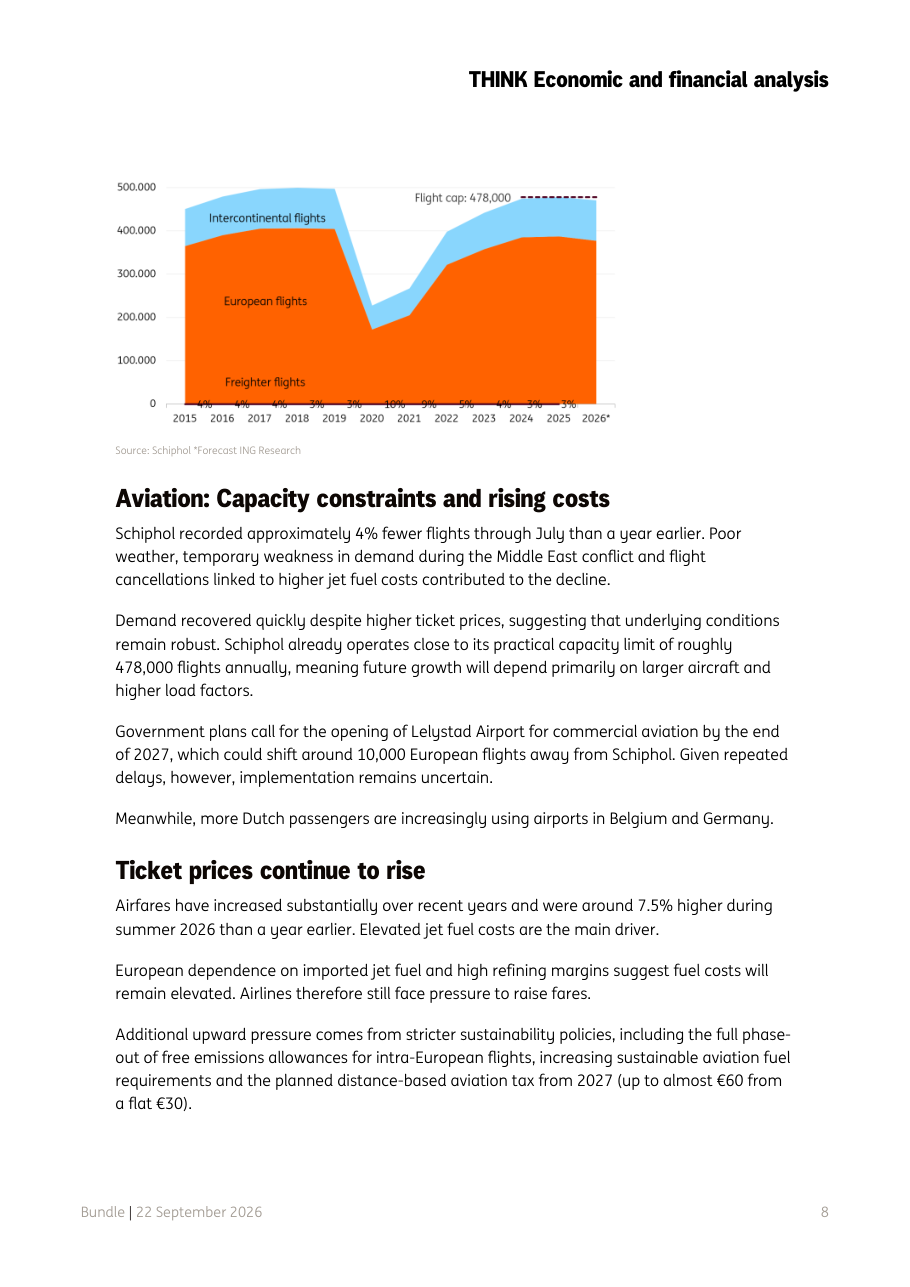
Non tutti i segmenti del trasporto vivono lo stesso momento: ci sono chiari vincitori e chi invece fatica. I fornitori di servizi logistici (aziende che gestiscono magazzini, scorte e catene di fornitura per conto terzi) stanno beneficiando dell'incertezza globale, perché le imprese tendono a esternalizzare queste funzioni proprio quando il contesto è complicato. Il trasporto passeggeri pubblico ha sorpreso al rialzo, con utilizzi temporaneamente tornati sopra i livelli pre-pandemia grazie a un'iniziativa governativa di abbonamenti estivi. L'aviazione a Schiphol è invece compressa da un tetto regolatorio di circa 478.000 voli annui, e le tariffe aeree sono salite del 7,5% nell'estate 2026 rispetto all'anno precedente, spinte dal costo del carburante. Il segmento posta e pacchi è quello che soffre di più, con una contrazione prevista del 2,5% nel 2026, perché i volumi postali tradizionali calano strutturalmente e non bastano più a compensarli con i pacchi delle consegne e-commerce. Le fusioni e acquisizioni (operazioni in cui aziende più grandi assorbono le piccole) sono in aumento, spesso perché le imprese di minori dimensioni non riescono a reggere gli investimenti richiesti da elettrificazione e digitalizzazione.
Il fenomeno dei container vuoti: la spia dello squilibrio globale
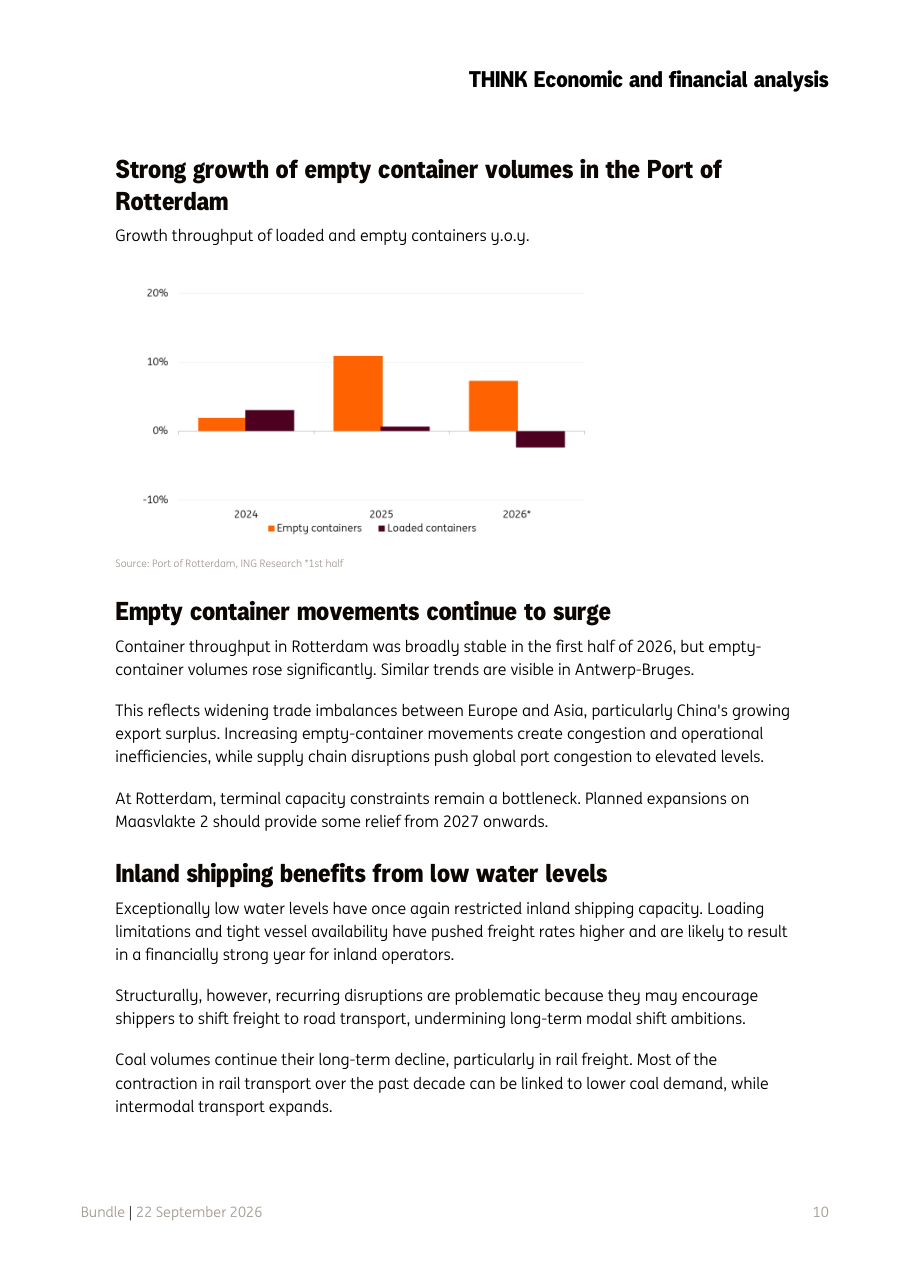
Uno degli elementi più rilevanti del report riguarda i container vuoti nel porto di Rotterdam: nel primo semestre 2026, mentre i volumi totali sono rimasti sostanzialmente stabili, i container vuoti sono cresciuti in modo significativo, una dinamica visibile anche ad Anversa-Bruges. Questo accade perché la Cina esporta enormi quantità di merci verso l'Europa (la cosiddetta eccedenza commerciale, cioè il fatto che la Cina vende molto di più di quanto compra), ma i container non tornano indietro pieni perché l'Europa esporta meno verso la Cina. Il risultato pratico è che i porti si intasano di scatole vuote, le operazioni diventano meno efficienti e i costi aumentano. ING segnala che espansioni sulla piattaforma portuale di Maasvlakte 2 dovrebbero alleviare la congestione a partire dal 2027. Questo squilibrio non è solo un problema operativo: riflette tendenze strutturali del commercio internazionale che avranno impatti duraturi sulla logistica europea.
I rischi da tenere d'occhio
Il principale rischio per il settore è la capacità di trasferire i costi crescenti sui clienti finali: se le aziende di trasporto non riescono a farlo, i margini si erodono rapidamente. I fallimenti nel trasporto su strada sono aumentati nella prima metà del 2026 e potrebbero salire ulteriormente nel secondo semestre, anche se restano moderati rispetto ai picchi storici. Sul fronte geopolitico, le disruzioni nelle rotte marittime (Mar Rosso, Mar Nero, Stretto di Hormuz, Canale di Panama) costringono le navi a percorrere distanze più lunghe: questo mantiene alta la domanda di servizi di spedizione, ma aggiunge costi e incertezza. I livelli di acqua eccezionalmente bassi nei fiumi olandesi hanno ridotto la capacità del trasporto fluviale, alzando i nozzi (le tariffe per il trasporto su chiatta), con il rischio che nel tempo i clienti spostino le merci sulle strade, rendendo più difficile la transizione ecologica verso modalità meno inquinanti. Infine, la politica di sostenibilità sta diventando un costo concreto: per i voli intra-europei, le quote di emissioni gratuite vengono eliminate e una nuova tassa aeroportuale distanza-basata potrebbe arrivare fino a 60 euro per biglietto dal 2027, rispetto ai 30 euro attuali.
Cosa aspettarsi nei prossimi mesi
Per il 2027 ING si aspetta una ripresa un po' più decisa, trainata dalla ripartenza del settore costruzioni olandese e da un graduale miglioramento dell'economia tedesca (che è il principale partner commerciale dei Paesi Bassi e che in questo periodo sta attraversando una fase di debolezza). Gli investimenti nella transizione energetica e nell'infrastruttura per l'intelligenza artificiale stanno già generando domanda aggiuntiva di trasporto merci, e le compagnie di shipping (spedizione marittima) e i porti olandesi possono beneficiarne. Il trasporto pubblico passeggeri continuerà a crescere, ma la domanda si distribuirà in modo più uniforme durante la settimana rispetto a prima della pandemia, cambiando le esigenze operative degli operatori. Le aziende logistiche con capacità di adattamento, digitalizzazione e potere contrattuale per trasferire i costi ai clienti usciranno rafforzate da questo contesto, mentre le realtà più piccole e meno capitalizzate rischiano di essere assorbite o di uscire dal mercato.
Implicazioni per i Mercati
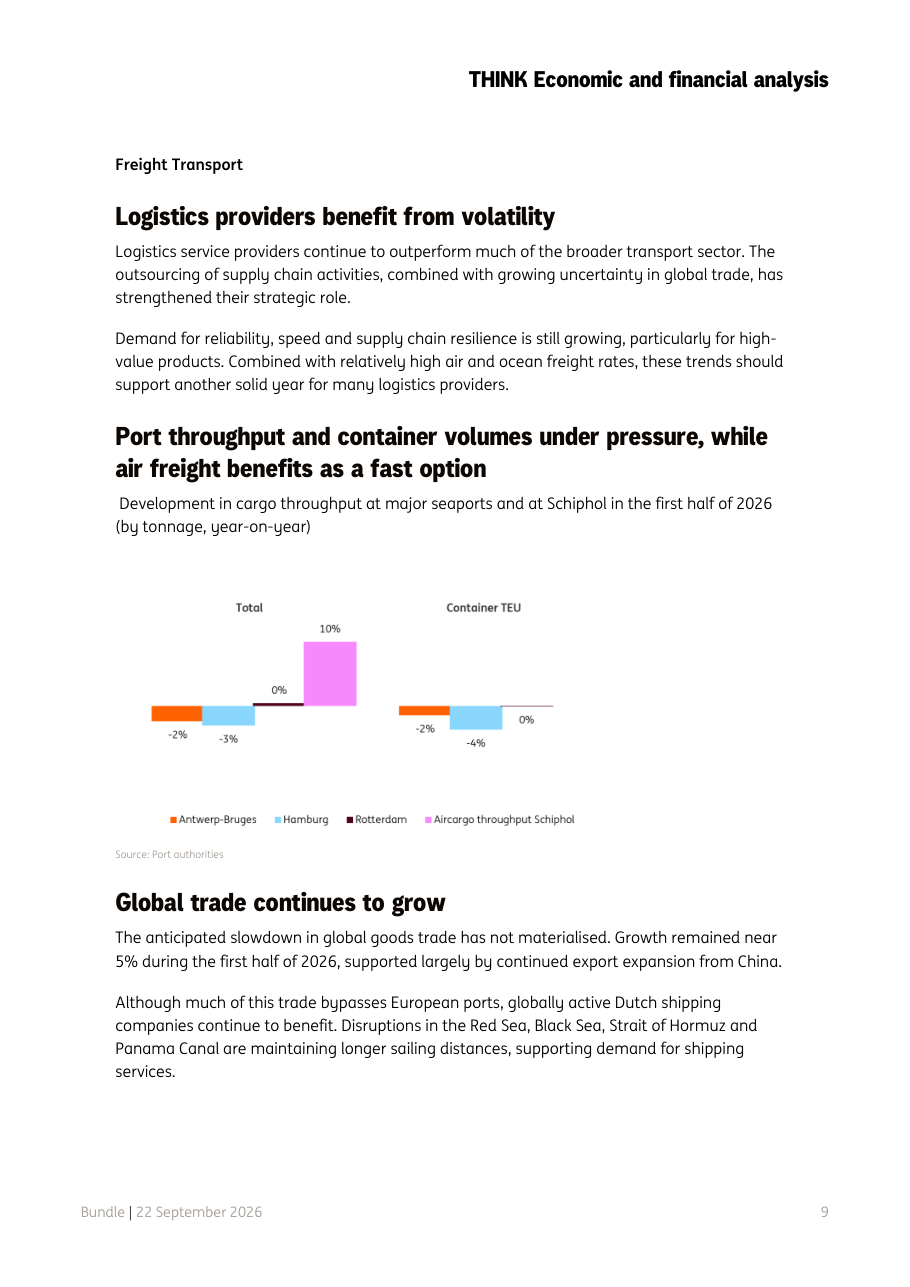
Per chi segue i mercati finanziari o vuole capire dove si muove l'economia reale, questo report indica che il settore logistico europeo è in una fase di trasformazione strutturale: le aziende di logistica integrata e di spedizione marittima (che beneficiano di rotte più lunghe e tariffe elevate) sono in posizione favorevole, mentre l'autotrasporto tradizionale e il segmento postale sono sotto pressione. Il cargo aereo è il segmento più dinamico in questo momento, con una crescita del 10% nel primo semestre 2026 a Schiphol, trainata dalla domanda di velocità e affidabilità. Da monitorare nelle prossime settimane: l'andamento dei fallimenti nel trasporto su strada nella seconda metà del 2026, l'evoluzione delle tariffe di spedizione marittima legate alle disruzioni nelle rotte globali, e il possibile impatto della nuova tassa aeroportuale dal 2027 sulle compagnie aeree che operano su rotte europee. Lo squilibrio dei container vuoti è infine un indicatore macro da tenere d'occhio perché segnala che il divario commerciale tra Europa e Cina continua ad allargarsi, con conseguenze che vanno ben oltre la logistica.
Grafici del Report
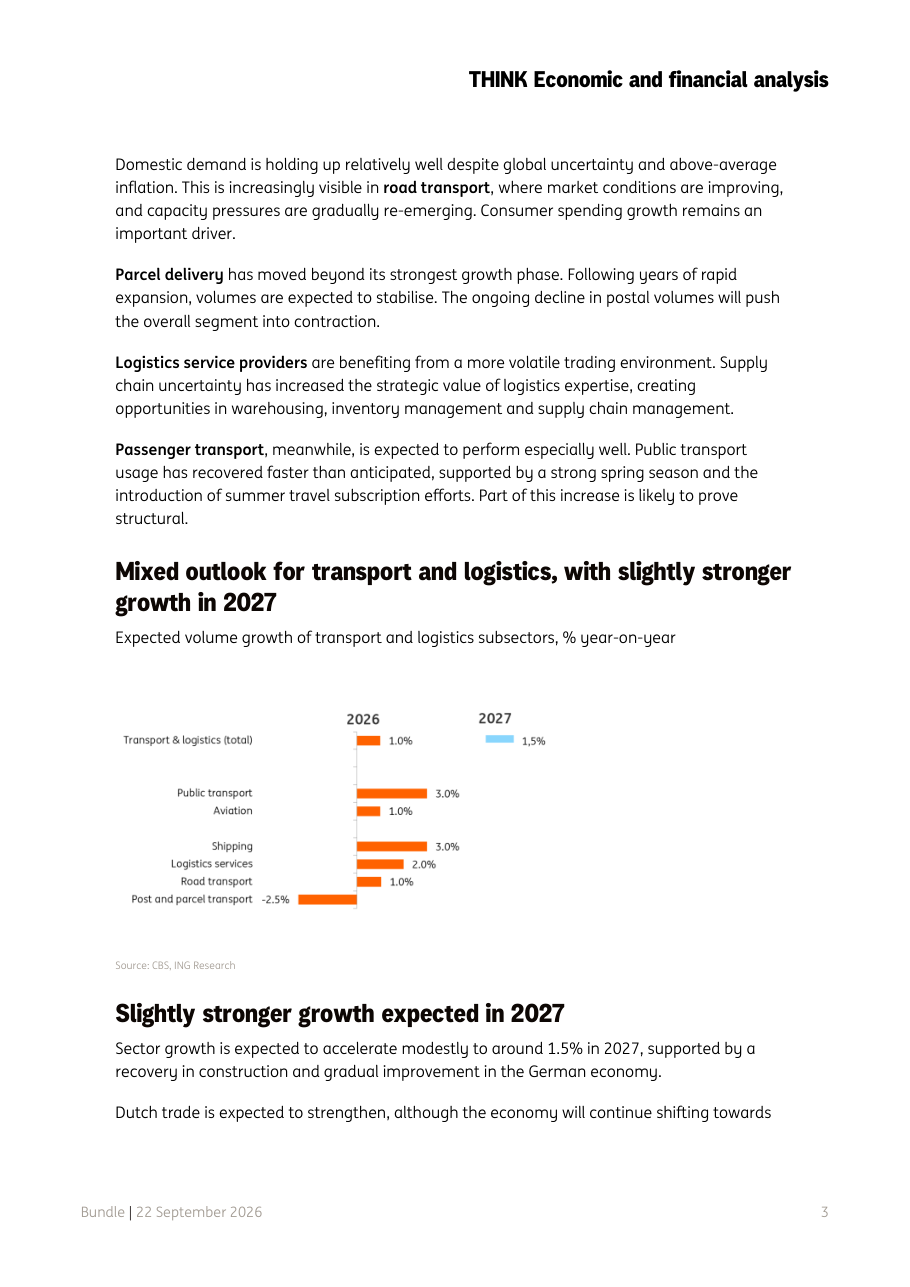
Mixed outlook for transport and logistics, with slightly stronger growth in 2027
Cosa mostra: Il grafico a barre orizzontali mostra la crescita attesa in percentuale anno su anno per i principali sottosettori del trasporto e della logistica olandese, confrontando le previsioni 2026 (barre arancioni) con quelle 2027 (barre azzurre). I valori vanno da un minimo di meno 2,5% per posta e pacchi fino a un massimo del 3% per trasporto pubblico e spedizione marittima, con il totale settore a più 1% nel 2026 e più 1,5% nel 2027.
Implicazione: Questo grafico dice immediatamente chi sta guadagnando e chi sta perdendo nel settore: la logistica e il trasporto marittimo sono le aree più interessanti per chi cerca opportunità di crescita, mentre posta e pacchi è in territorio negativo e andrà probabilmente peggio nel tempo. Per un investitore o un operatore del settore, la priorità è capire se le aziende in portafoglio o nel proprio mercato appartengono ai segmenti in crescita o a quelli in contrazione strutturale.
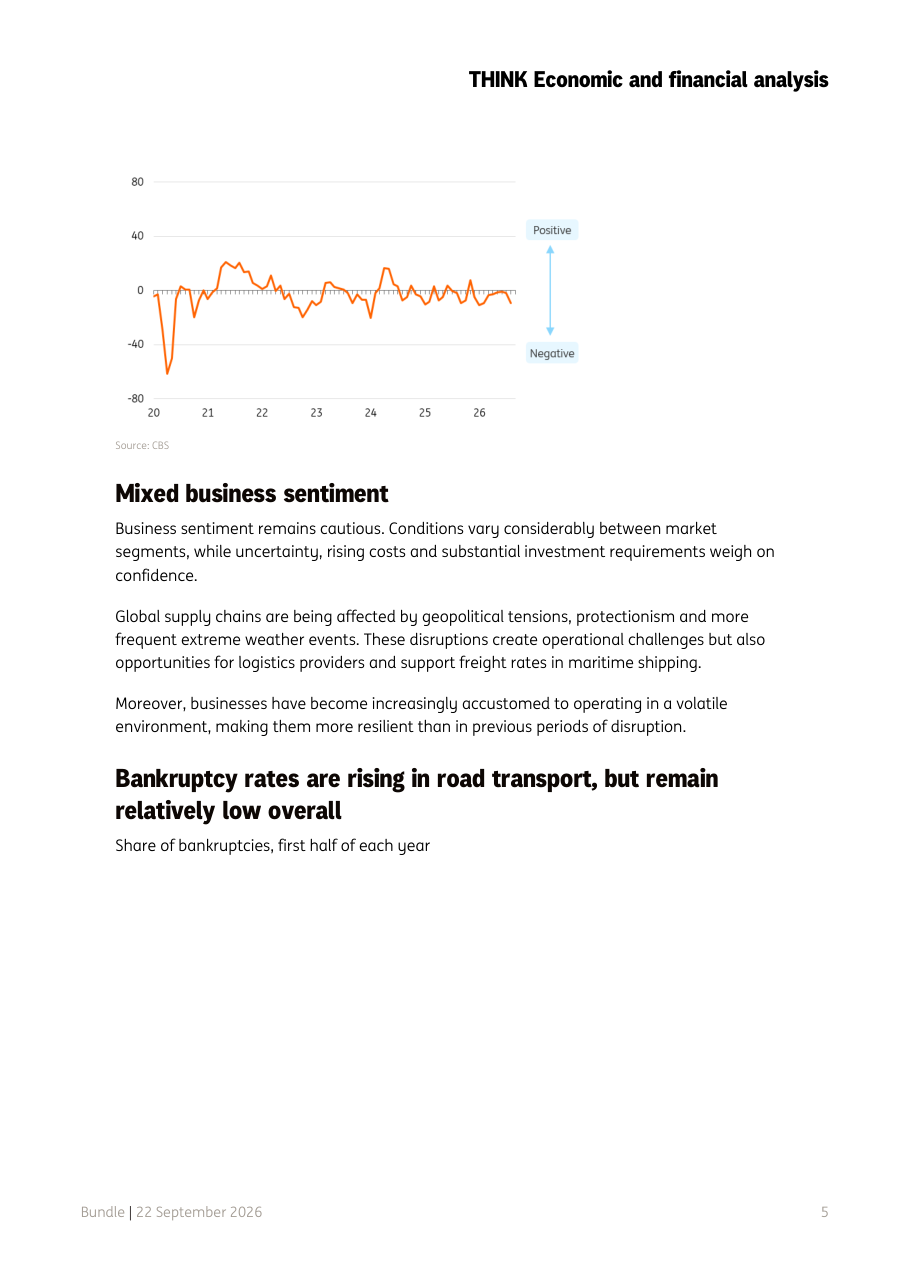
Transport and logistics companies still slightly negative about business climate
Cosa mostra: Il grafico a linea arancione mostra l'andamento del sentiment (la percezione del clima economico) delle aziende di trasporto e logistica dal 2020 al 2026, su una scala che va da meno 80 a più 80, dove i valori positivi indicano ottimismo e quelli negativi pessimismo. Si vede chiaramente il crollo profondo nel 2020 (fino a circa meno 70) durante la pandemia, poi una risalita con oscillazioni, e negli ultimi anni una stabilizzazione in zona leggermente negativa, vicino allo zero.
Implicazione: Il fatto che il sentiment rimanga leggermente sotto zero nonostante la crescita del settore è un segnale di attenzione: le aziende crescono ma non si sentono a proprio agio, perché i costi salgono, le incertezze geopolitiche pesano e gli investimenti richiesti sono significativi. Per chi monitora il settore, questo indicatore suggerisce che la crescita attuale potrebbe non tradursi facilmente in miglioramenti di redditività.
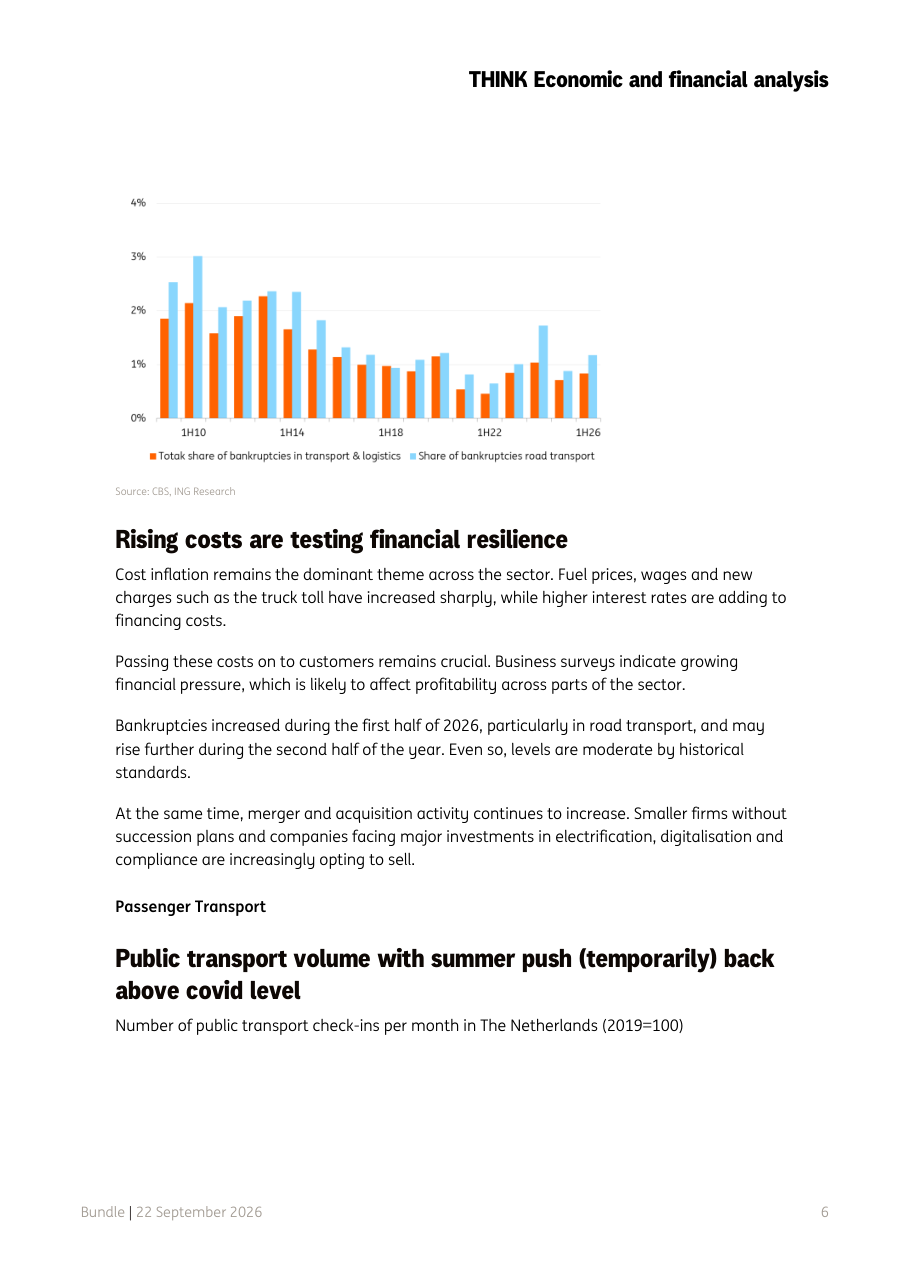
Bankruptcy rates are rising in road transport, but remain relatively low overall
Cosa mostra: Il grafico a barre doppie mostra la quota percentuale di fallimenti nel settore trasporto e logistica (barre arancioni) e nel solo trasporto su strada (barre azzurre) nel primo semestre di ogni anno, dal 2010 al 2026. I valori oscillano tra circa lo 0,5% e il 3%, con i picchi più alti attorno al 2010 e al 2014, e livelli più bassi negli anni recenti, con una leggera risalita visibile nel 2026.
Implicazione: Il grafico rassicura sul fatto che la situazione non è critica rispetto al passato, ma il trend in rialzo nel 2026 è un segnale da monitorare: se i costi continuano a salire e il potere di trasferirli ai clienti diminuisce, altri fallimenti potrebbero seguire nella seconda metà dell'anno, in particolare tra le aziende di autotrasporto più piccole.
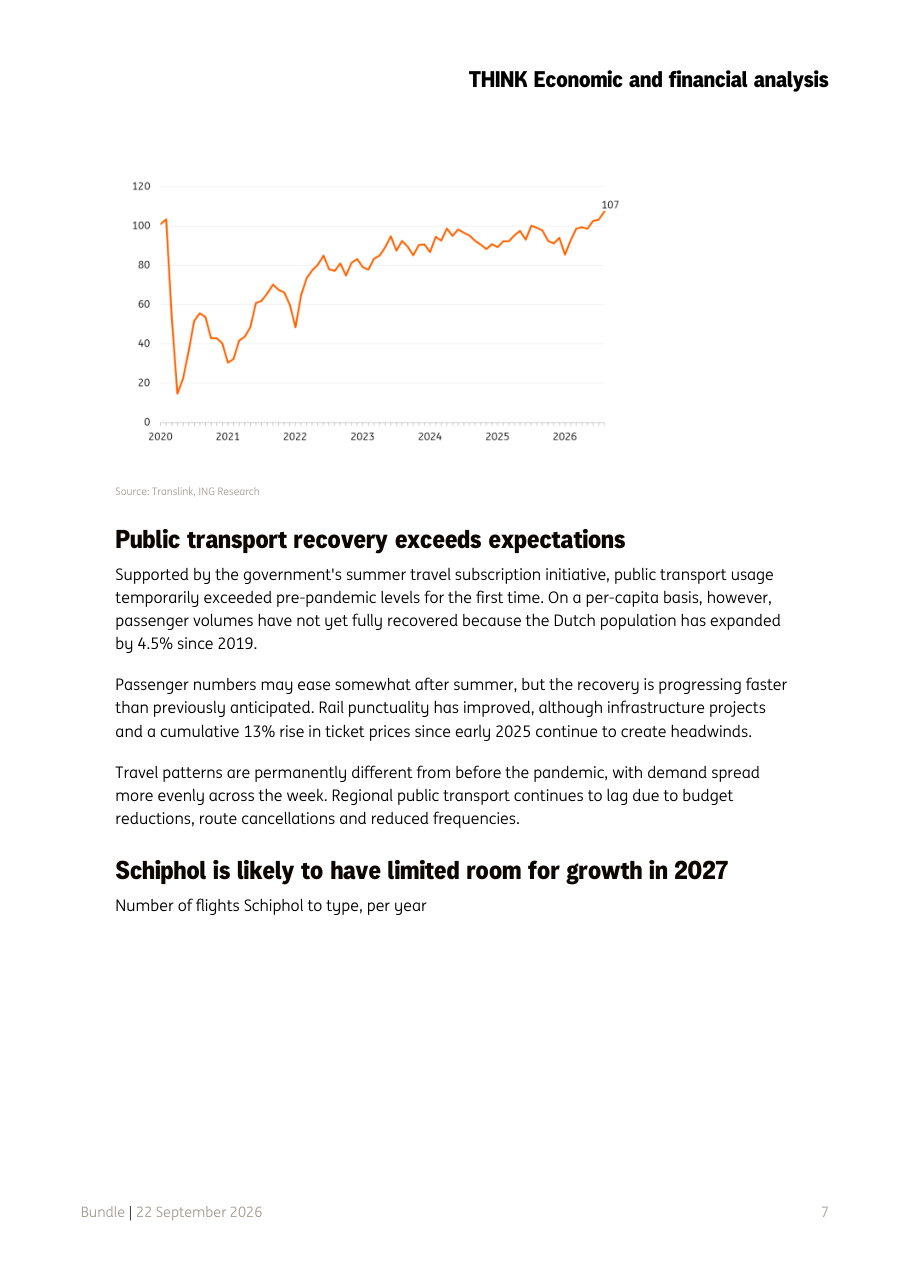
Public transport volume with summer push (temporarily) back above covid level
Cosa mostra: La linea arancione mostra il numero mensile di check-in (validazioni) sui mezzi pubblici olandesi dal 2020 al 2026, con base 100 uguale al 2019 (cioè il livello pre-pandemia). Si vede il crollo brutale nel 2020, la graduale risalita e, nella parte finale del grafico, un picco che raggiunge quota 107, superando per la prima volta i livelli pre-pandemia.
Implicazione: Toccare quota 107 è un traguardo simbolico importante per gli operatori del trasporto pubblico, perché dimostra che la domanda è tornata e che parte del cambiamento nei comportamenti post-pandemia è positiva. Tuttavia, poiché la popolazione olandese è cresciuta del 4,5% dal 2019, il valore pro capite non ha ancora recuperato completamente, il che significa che c'è ancora margine di crescita strutturale per chi opera in questo segmento.
Schiphol is likely to have limited room for growth in 2027
Cosa mostra: Il grafico ad area impilata mostra il numero totale di voli a Schiphol dal 2015 al 2026 (previsione), suddivisi per tipologia: voli intercontinentali (area azzurra in alto), voli europei (area arancione al centro) e voli cargo (area arancione scuro in basso). Il totale si avvicina progressivamente al tetto regolatorio di 478.000 voli annui, indicato con una linea tratteggiata in alto.
Implicazione: Il messaggio è chiaro: Schiphol ha quasi esaurito il suo spazio di crescita in termini di numero di voli. Questo crea una situazione in cui le compagnie aeree devono volare con aerei più grandi e più pieni per aumentare i ricavi, oppure spostare rotte verso altri aeroporti come Lelystad (se mai aprirà) o verso gli aeroporti belgi e tedeschi. Per chi investe in compagnie aeree che usano Schiphol come hub, questo vincolo strutturale è un elemento da considerare nelle valutazioni di lungo periodo.
Port throughput and container volumes under pressure, while air freight benefits as a fast option
Cosa mostra: Il grafico a barre orizzontali confronta la variazione percentuale anno su anno del traffico merci (tonnellaggio totale a sinistra e container TEU a destra) nei principali porti europei nel primo semestre 2026: Anversa-Bruges (arancione) meno 2%, Amburgo (azzurro) meno 3%, Rotterdam (scuro) stabile a 0%, e cargo aereo Schiphol (viola) a più 10% per il totale. Per i container TEU, Anversa-Bruges e Amburgo sono a meno 2% e meno 4%, Rotterdam stabile.
Implicazione: Il dato più importante è il plus 10% del cargo aereo a Schiphol: il trasporto aereo di merci sta guadagnando quote perché offre velocità in un contesto dove le catene di fornitura sono instabili e le aziende vogliono ricevere le merci in tempi certi. Per i porti marittimi il quadro è più difficile, con Rotterdam che regge ma Amburgo e Anversa in negativo, segnalando che i flussi di traffico si stanno redistribuendo.
Strong growth of empty container volumes in the Port of Rotterdam
Cosa mostra: Il grafico a barre verticali mostra la variazione anno su anno dei container vuoti (barre arancioni) e dei container carichi (barre scure) a Rotterdam nel 2024, 2025 e primo semestre 2026. Nel 2025 i container vuoti crescono di circa il 10% mentre i carichi calano. Nel 2026 i vuoti restano in territorio positivo (circa plus 7%) mentre i carichi scendono in negativo (circa meno 4%).
Implicazione: Questo grafico è forse il più significativo dell'intero report perché racconta visivamente lo squilibrio commerciale tra Europa e Cina: arrivano tante merci dall'Asia, ma i container tornano vuoti perché l'Europa non ha abbastanza da esportare in cambio. Per chi opera nella logistica o negli investimenti portuali, questo significa maggiori costi di riposizionamento dei container vuoti, congestione nei terminal e pressione sulle infrastrutture, tutti fattori che impattano negativamente i margini operativi.