Tra settembre 2026 e febbraio 2027 il mercato obbligazionario danese deve assorbire due grandi aste di rifinanziamento per un totale di oltre 400 miliardi di corone danesi, ma l'analista di Nordea ritiene che il rischio sia gestibile: la struttura sottostante del mercato è molto stabile e lo spread risk (il rischio legato alla differenza di rendimento tra obbligazioni diverse) è in calo rispetto ai picchi del 2022. Il vero tema da monitorare è un altro: la liquidità in corone danesi diventerà più cara nella prima metà del 2027, con un impatto concreto sui tassi repo (il tasso a cui le banche si finanziano a breve termine) che potrebbe salire fino a 10 punti base intorno ad aprile.
Analisi Approfondita
Il quadro generale: due grandi aste in un mercato già teso
Nel periodo compreso tra settembre 2026 e febbraio 2027, il mercato obbligazionario danese deve fare i conti con due importanti scadenze di rifinanziamento (cioè il momento in cui i vecchi bond scadono e devono essere sostituiti con nuove emissioni). La prima, a gennaio, vale 224 miliardi di corone danesi, di cui 67 miliardi in obbligazioni a 5 anni; la seconda, ad aprile, vale circa 183 miliardi, di cui 50 miliardi sempre a 5 anni. Queste cifre arrivano in un contesto già complicato: i tassi d'interesse stanno salendo, la volatilità è elevata e la liquidità di sistema (cioè la disponibilità di denaro a breve termine nel circuito bancario) tende a ridursi proprio in questo periodo. La domanda che ci si pone è se il mercato abbia l'appetito sufficiente per assorbire tutta questa offerta senza che gli spread (la differenza di rendimento tra obbligazioni coperte e titoli di Stato, usata come misura del rischio percepito) si allarghino in modo destabilizzante. La risposta dell'analista è sostanzialmente rassicurante: il pericolo esiste, ma è contenuto.
La struttura del mercato: più stabile di quanto sembri
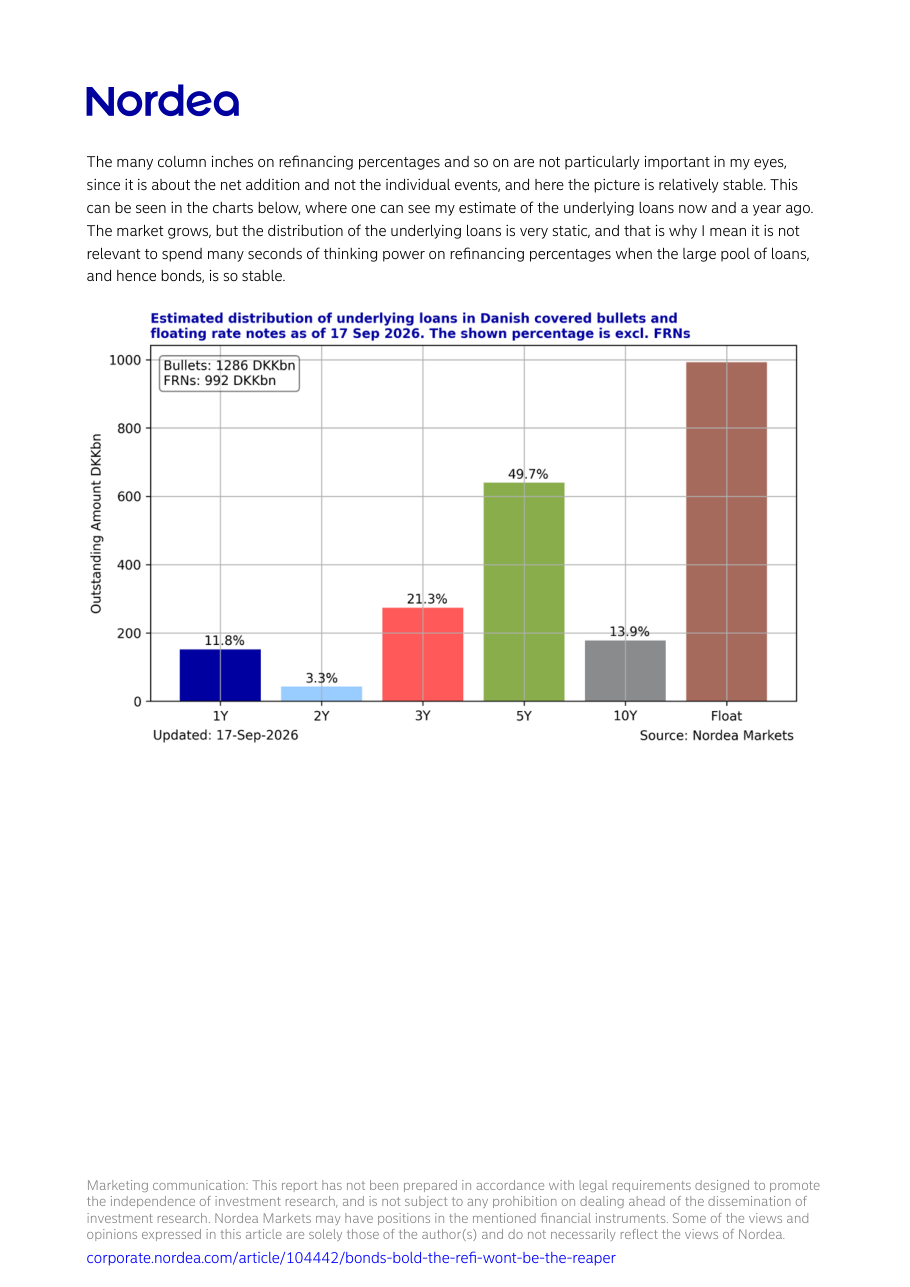
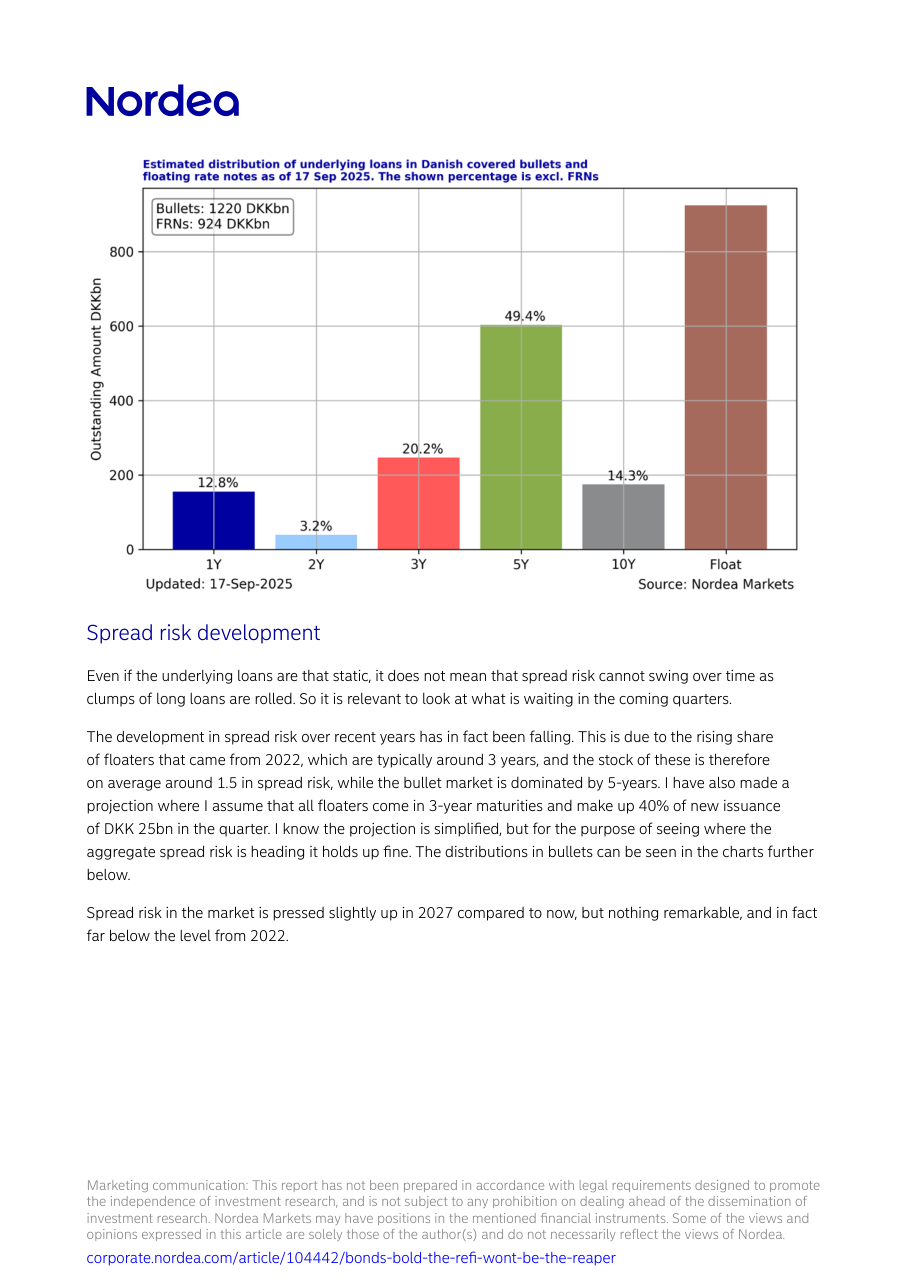
Uno degli argomenti chiave del report è che la distribuzione dei prestiti sottostanti le obbligazioni danesi coperte (i cosiddetti covered bonds, obbligazioni garantite da mutui ipotecari) è rimasta quasi invariata nell'arco di un anno. Confrontando settembre 2025 e settembre 2026, la quota di prestiti a 5 anni rimane dominante (circa il 49-50% del totale), seguita dai prestiti a 3 anni (circa il 20-21%) e da quelli a 1 anno (circa il 12%). Il mercato cresce, ma la sua forma interna non cambia. Questo significa che il tanto discusso 'rischio di rifinanziamento' non è un fenomeno nuovo o crescente, ma una caratteristica strutturale del mercato danese, già digerita dagli investitori nel tempo. L'analista sottolinea che concentrarsi sulle percentuali di rifinanziamento distrae dall'unica metrica che conta davvero: l'aggiunta netta di nuovo rischio al sistema. E su questo fronte, il quadro è rassicurante.
Lo spread risk: in calo, non in aumento
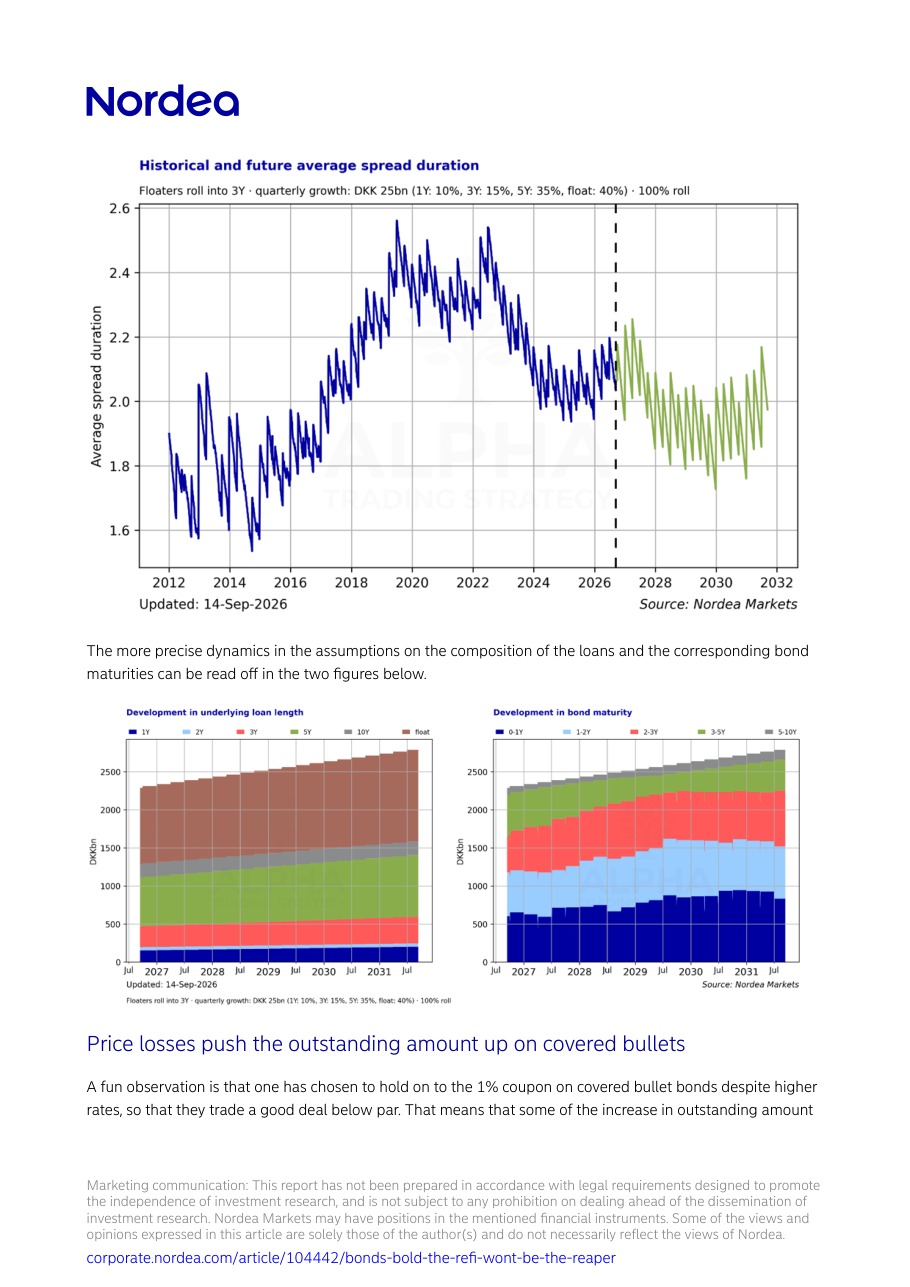
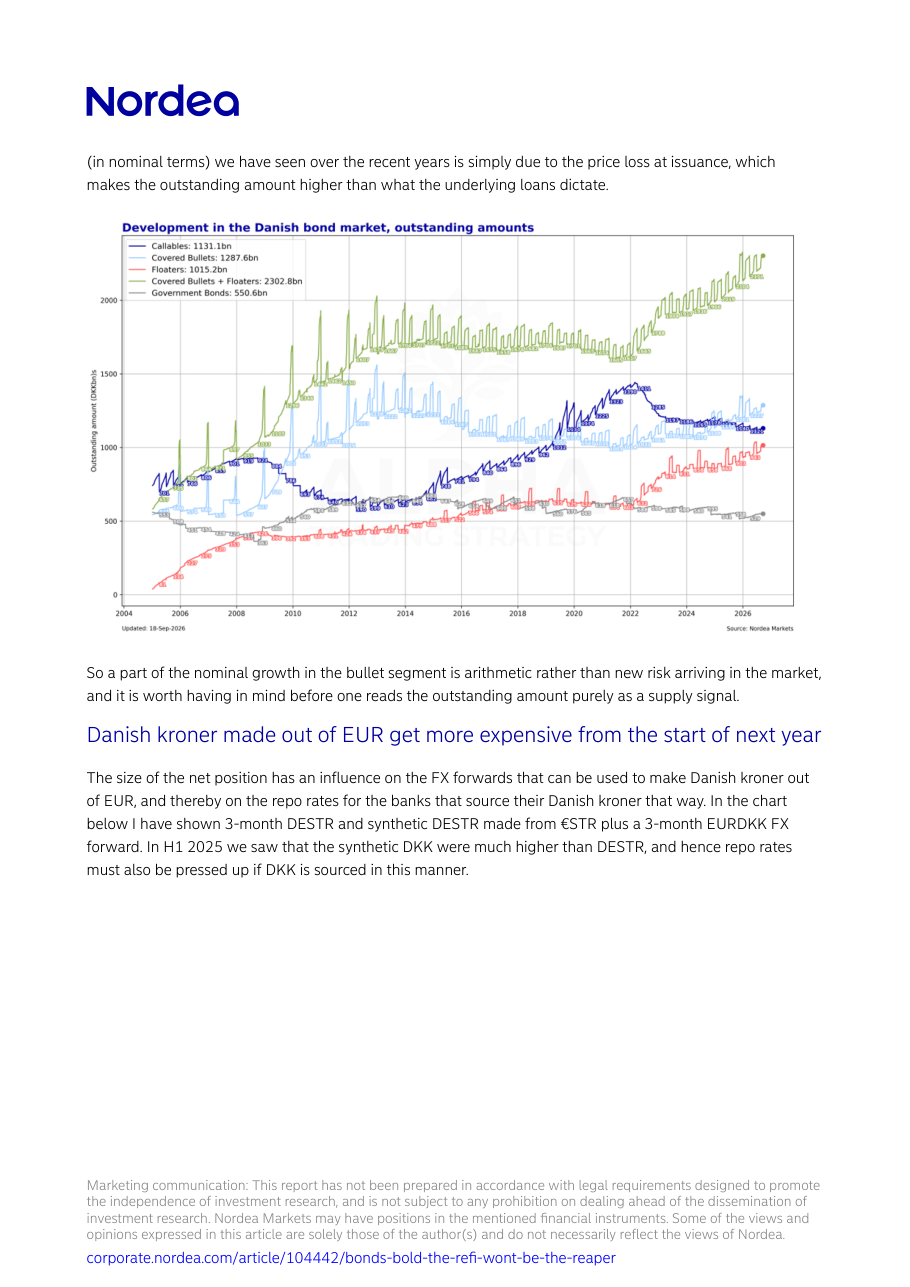
Lo spread risk (una misura che indica quanto un'obbligazione è sensibile alle variazioni degli spread, cioè quanto perde di valore se il mercato richiede un rendimento extra maggiore) è in realtà diminuito negli ultimi anni. Il motivo principale è l'aumento dei cosiddetti floaters, cioè obbligazioni a tasso variabile con scadenza media di 3 anni, che hanno una sensibilità agli spread inferiore rispetto alle obbligazioni a tasso fisso a 5 anni. Il grafico storico mostra che la durata media dello spread era intorno a 2.5 nel 2019-2020, è scesa progressivamente e si attesta ora intorno a 2.0-2.1. Le proiezioni dell'analista indicano un lieve rialzo nel 2027, ma comunque molto al di sotto dei livelli del 2022. Un altro elemento interessante riguarda i covered bullet bond (obbligazioni coperte a rimborso unico): alcuni emittenti hanno mantenuto cedole (il pagamento periodico agli investitori) all'1% nonostante i tassi siano saliti, il che fa sì che queste obbligazioni trattino sotto la pari (cioè sotto il loro valore nominale di rimborso). Questo gonfia artificialmente l'ammontare nominale in circolazione, ma non rappresenta rischio nuovo: è pura aritmetica contabile.
Il nodo vero: la corona danese diventa più cara da finanziare
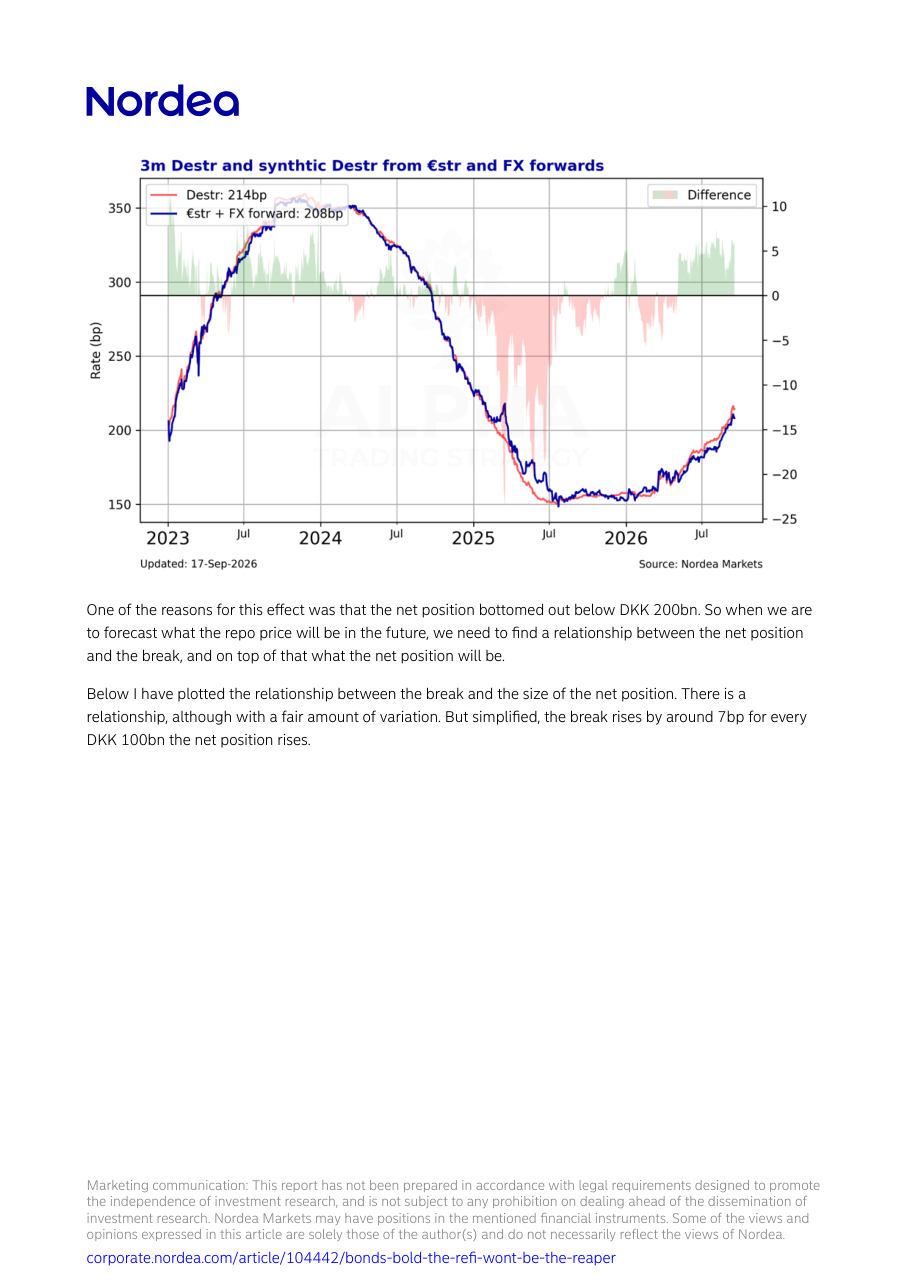
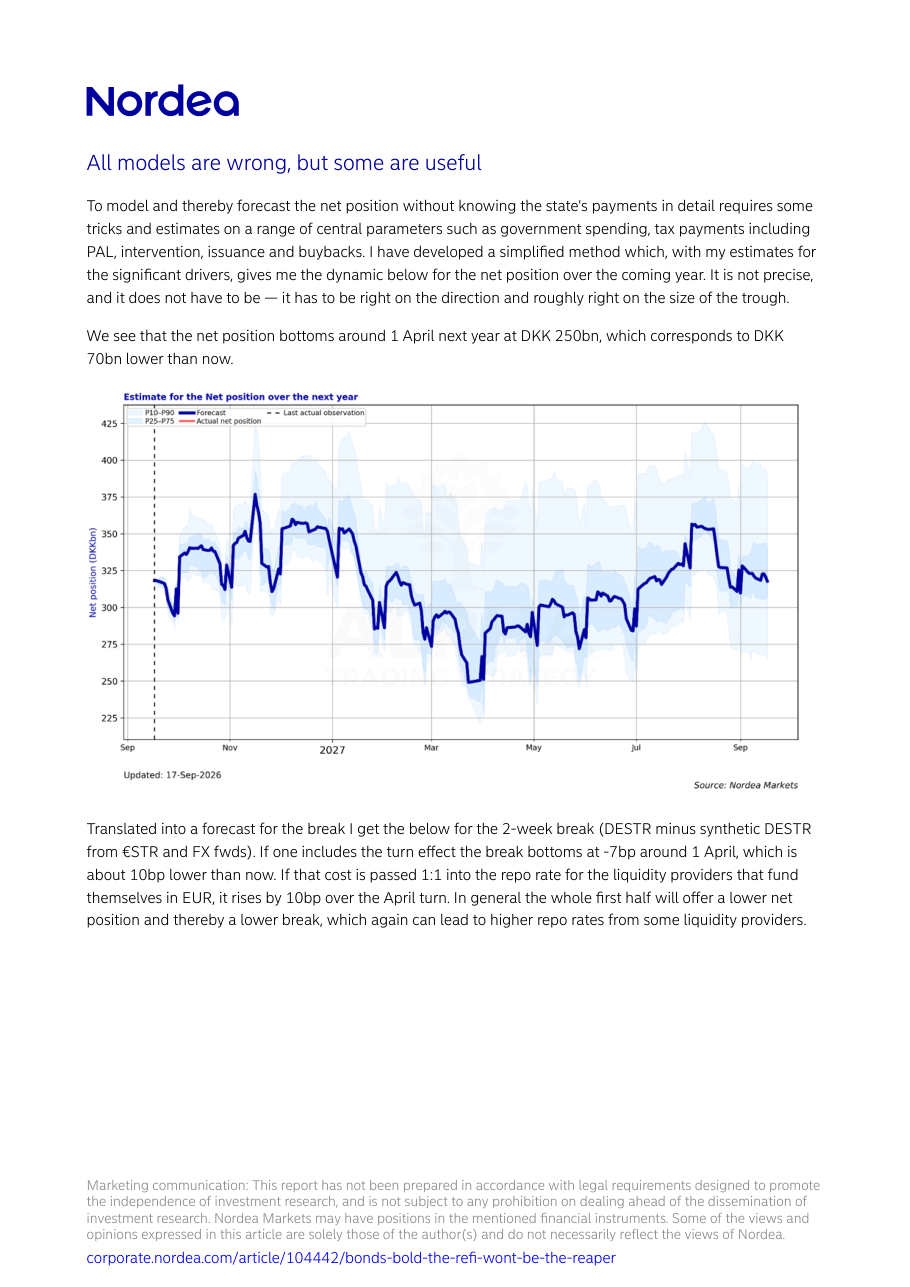
Il tema più operativo del report riguarda il costo di procurarsi corone danesi (DKK) utilizzando euro come punto di partenza, tramite operazioni di cambio a termine (FX forward), uno strumento con cui si fissa oggi il tasso di cambio futuro. Quando la cosiddetta 'net position' della Danimarca (la posizione netta del sistema, che riflette la liquidità disponibile in corone) scende, finanziare operazioni in DKK a partire da EUR diventa più costoso. Il grafico mostra che il DESTR (il tasso di riferimento per le operazioni in corone danesi a breve termine, analogo all'Euribor per l'euro) e il suo equivalente sintetico costruito con euro più un forward di cambio EURDKK si sono spesso discostati nel 2025, con il tasso sintetico più alto, segno che il mercato era in tensione. L'analista stima che la net position scenderà fino a circa 250 miliardi di corone attorno al 1° aprile 2027, circa 70 miliardi in meno rispetto ai livelli attuali. Questa riduzione di liquidità si tradurrà in un aumento del costo del repo (il tasso a cui le banche si prestano denaro a breve termine) di circa 10 punti base per chi si finanzia in euro e converte in corone.
Cosa aspettarsi: repo più caro, spread sotto controllo
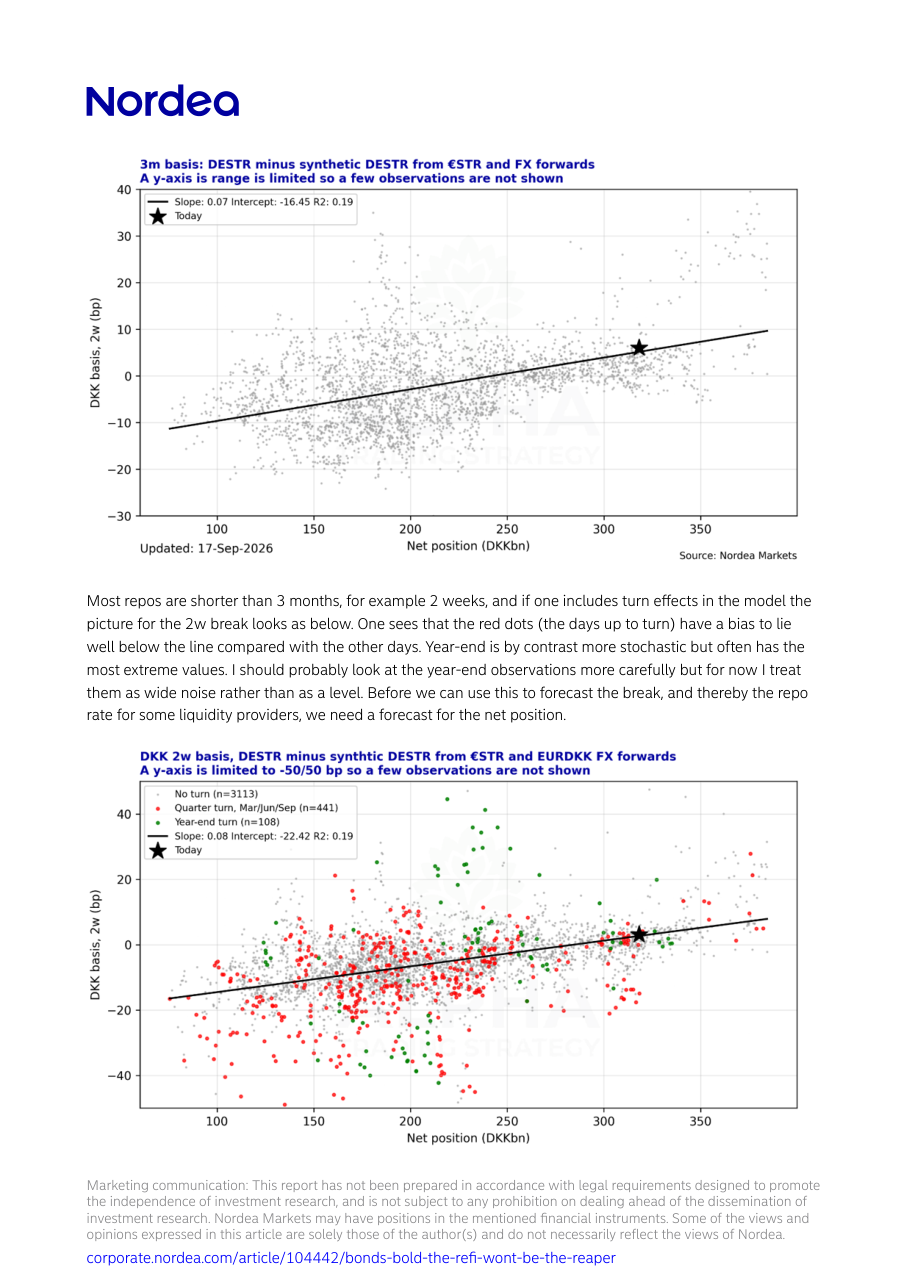
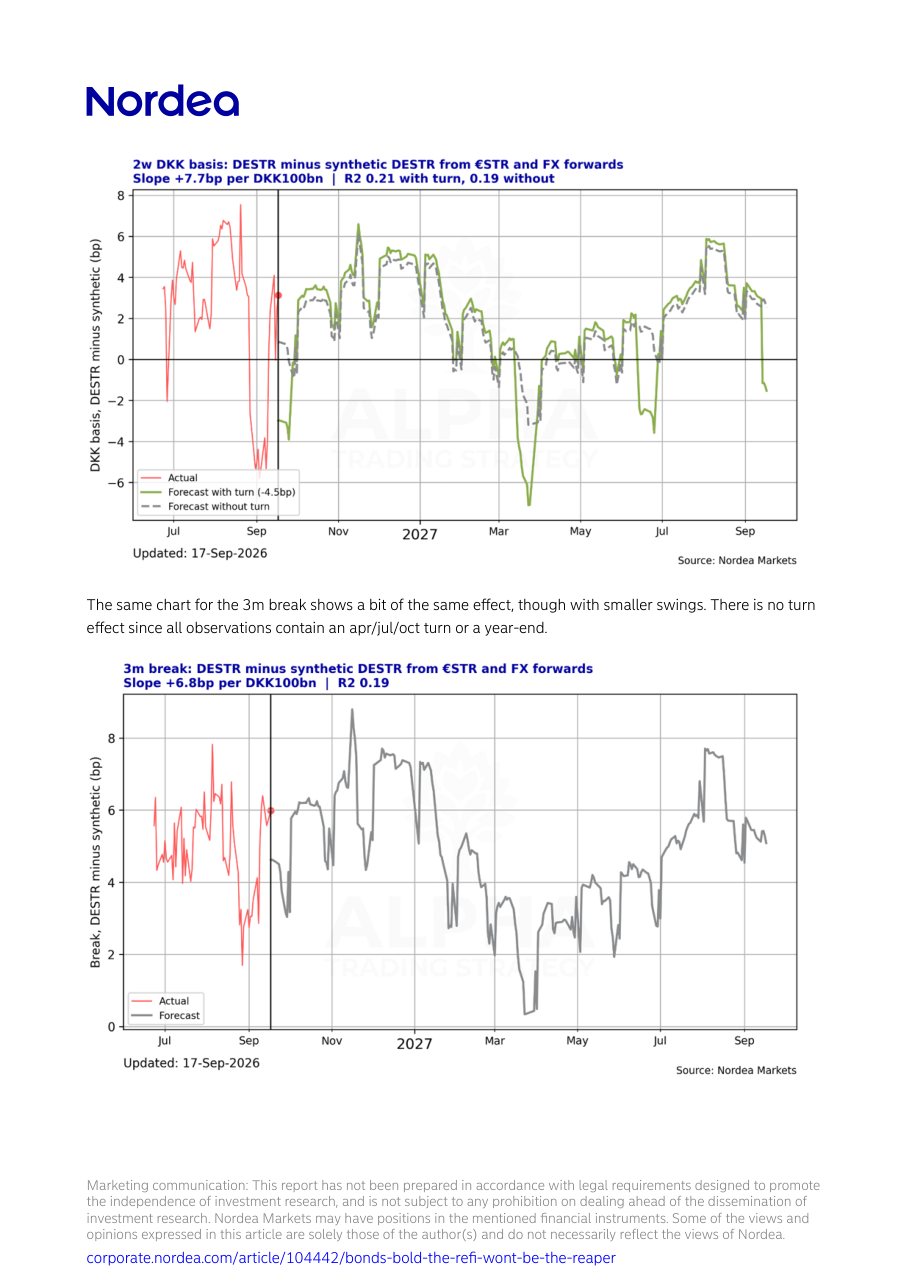
Il modello sviluppato dall'analista indica una relazione quantificabile: per ogni 100 miliardi di corone di riduzione della net position, il 'break' (la differenza tra il tasso DKK e il tasso sintetico costruito in euro) sale di circa 7 punti base. Applicando questo ai 70 miliardi di calo atteso, si ottiene una pressione verso l'alto sui repo rate di circa 10 punti base nella finestra critica di aprile 2027. Questo aumento non riguarda tutti gli operatori allo stesso modo: colpisce principalmente le banche e i provider di liquidità che si finanziano in euro e poi convertono in corone. Chi opera già in corone o ha accesso diretto alla liquidità della banca centrale danese è meno esposto. Nel complesso, il messaggio del report è equilibrato: le grandi aste di rifinanziamento non sono un pericolo sistemico, ma il costo della liquidità in corone salirà nella prima metà del 2027 e questo è il fattore da monitorare con attenzione.
Implicazioni per i Mercati
Il mercato dei covered bond danesi attraverserà due grandi aste di rifinanziamento tra gennaio e aprile 2027, ma la loro natura strutturalmente stabile suggerisce che non rappresentano un rischio sistemico per gli spread (il differenziale di rendimento richiesto dagli investitori). Il vero tema operativo è il costo della liquidità in corone danesi: chi si finanzia in euro e converte in corone tramite FX forward vedrà i propri costi di repo (finanziamento a brevissimo termine) salire di circa 10 punti base attorno ad aprile 2027, quando la net position toccherà il suo minimo stimato di 250 miliardi di corone. Gli asset più direttamente coinvolti sono i covered bond danesi a tasso fisso e variabile, i repo in corone danesi e i contratti forward EURDKK: chi opera su questi strumenti dovrebbe monitorare da vicino l'evoluzione della net position nei prossimi mesi e pianificare il proprio fabbisogno di liquidità in anticipo per evitare di pagare il premium nelle settimane più tese.
Grafici del Report
Estimated distribution of underlying loans in Danish covered bullets and floating rate notes as of 17 Sep 2026
Cosa mostra: Il grafico a barre mostra come si distribuiscono i prestiti sottostanti le obbligazioni danesi coperte al 17 settembre 2026, divisi per scadenza (1, 2, 3, 5, 10 anni e tasso variabile). La barra più alta è quella del segmento a tasso variabile (float), che supera i 900 miliardi di corone, seguita dai prestiti a 5 anni (circa 640 miliardi, pari al 49.7% del totale escludendo i variabili) e da quelli a 3 anni (circa 270 miliardi, 21.3%).
Implicazione: La distribuzione dimostra che il mercato è dominato dalle scadenze a 5 anni e dai tassi variabili, una struttura molto stabile nel tempo. Chi investe in questi bond o li utilizza come collaterale (garanzia) in operazioni finanziarie può dormire abbastanza tranquillo: non ci sono grandi cambiamenti strutturali che potrebbero destabilizzare i prezzi. La stabilità della composizione riduce il rischio che una singola asta di rifinanziamento possa creare uno shock.
Estimated distribution of underlying loans in Danish covered bullets and floating rate notes as of 17 Sep 2025
Cosa mostra: Questo grafico mostra la stessa distribuzione ma riferita a un anno prima, il 17 settembre 2025. I valori sono quasi identici: 5 anni al 49.4%, 3 anni al 20.2%, 1 anno al 12.8%, con il float che rappresenta ancora la componente più grande in valore assoluto (circa 924 miliardi di corone per i variabili, 1220 miliardi per i bullet fissi).
Implicazione: Il confronto tra i due anni è il punto chiave del ragionamento: la struttura del mercato è quasi immutata, il che significa che le grandi aste di rifinanziamento non portano sorprese strutturali. Per un investitore o un risk manager, questo è un segnale di prevedibilità: il mercato danese dei covered bond è maturo e le sue dinamiche si ripetono in modo ordinato.
Historical and future average spread duration
Cosa mostra: Il grafico a linea mostra l'evoluzione della durata media dello spread (spread duration, misura della sensibilità del portafoglio alle variazioni degli spread) dal 2012 al 2032 circa. La linea blu storica sale da circa 1.6-1.8 nel 2012 fino a un picco di circa 2.5-2.6 tra il 2018 e il 2022, per poi scendere progressivamente verso 2.0-2.2 negli anni più recenti. La proiezione futura (linea verde, dopo la linea tratteggiata che marca il settembre 2026) indica un lieve rialzo fino a circa 2.2-2.3 nel 2027-2028, con oscillazioni.
Implicazione: Questo grafico è rassicurante: anche se lo spread risk tornerà a salire leggermente nel 2027, rimarrà ben al di sotto dei livelli massimi del periodo 2018-2022. Per chi detiene obbligazioni danesi coperte, significa che il rischio di perdite in conto capitale legate a un allargamento degli spread è contenuto rispetto al passato. Il mercato è meno vulnerabile di quanto i titoli dei giornali finanziari potrebbero suggerire.
Development in the Danish bond market, outstanding amounts
Cosa mostra: Il grafico mostra l'evoluzione degli ammontari in circolazione (in miliardi di corone) dei diversi segmenti del mercato obbligazionario danese dal 2004 al 2026: callable bonds (linea blu scuro, circa 1131 miliardi), covered bullets (linea celeste, circa 1287 miliardi), floaters (linea rossa, circa 1015 miliardi), covered bullets più floaters (linea verde, circa 2302 miliardi) e titoli di Stato (linea grigia, circa 550 miliardi). Tutte le serie mostrano una crescita tendenziale nel tempo, con i covered bullets e i floaters in forte espansione soprattutto dal 2020 in poi.
Implicazione: La crescita nominale del mercato sembra imponente, ma l'analista avverte: una parte di questo aumento è puramente contabile, dovuta al fatto che bond con cedole basse (1%) emessi in un periodo di tassi bassi vengono ora emessi sotto la pari, gonfiando il valore nominale in circolazione. Non è tutta offerta nuova e vera. Chi usa l'ammontare in circolazione come proxy del rischio di offerta sta leggendo un segnale distorto.
3m Destr and synthetic Destr from €str and FX forwards
Cosa mostra: Il grafico mostra dal 2023 alla metà del 2026 l'andamento del DESTR a 3 mesi (linea rossa, tasso di riferimento per la corona danese, attualmente a 214 punti base) e del DESTR sintetico costruito con l'€STR più un forward EURDKK (linea blu, attualmente a 208 punti base). La differenza tra i due (area colorata) è stata particolarmente negativa (fino a circa meno 20 punti base) nel 2025, indicando che finanziare corone tramite euro era significativamente più caro del normale.
Implicazione: Quando il DESTR sintetico supera quello reale, significa che le banche che si finanziano in euro e convertono in corone pagano un extra rispetto a chi ha accesso diretto alla liquidità danese. Il periodo critico del 2025 mostra che questo premium può essere sostanziale. Con la net position destinata a scendere ulteriormente nel 2027, questo grafico suggerisce che situazioni analoghe potrebbero ripresentarsi, aumentando i costi per certi operatori.
3m basis: DESTR minus synthetic DESTR from €STR and FX forwards (scatter plot)
Cosa mostra: Il grafico a dispersione (scatter plot) mette in relazione la net position della Danimarca (asse orizzontale, da 100 a 350 miliardi di corone) con il basis a 3 mesi, cioè la differenza tra DESTR reale e sintetico (asse verticale, da circa meno 30 a più 40 punti base). La retta di regressione ha pendenza positiva: più è alta la net position, più il basis tende a essere positivo. La stella nera indica la posizione attuale (net position intorno a 310 miliardi, basis intorno a 5-6 punti base).
Implicazione: Questo grafico traduce in numeri una relazione intuitiva: più c'è liquidità in corone nel sistema (alta net position), meno costa procurarsi corone tramite euro. La pendenza implica circa 7 punti base di basis per ogni 100 miliardi di corone di net position. Con la net position attesa a 250 miliardi ad aprile 2027, il basis potrebbe scendere di circa 4-5 punti base, con ripercussioni concrete sui costi di finanziamento.
Estimate for the Net position over the next year
Cosa mostra: Il grafico mostra la previsione della net position danese (in miliardi di corone) da settembre 2026 a settembre 2027. La linea blu scuro rappresenta i valori storici recenti, oscillanti tra 275 e 375 miliardi. La proiezione (banda azzurra con intervallo di confidenza P10-P90 e P25-P75) mostra un minimo atteso intorno al 1° aprile 2027, con la net position che scende fino a circa 250 miliardi, per poi risalire nella seconda metà dell'anno verso 300-350 miliardi.
Implicazione: Questo grafico è il cuore del ragionamento sull'impatto FX e sui repo rate: se la net position tocca 250 miliardi ad aprile, come previsto, i costi di finanziamento in corone per chi opera tramite euro saliranno. Per trader e banche attive nel mercato danese, questo è un campanello d'allarme operativo: conviene pianificare in anticipo la propria esigenza di liquidità in corone per evitare di pagare il premium nelle settimane più critiche.
2w DKK basis: DESTR minus synthetic DESTR from €STR and FX forwards (forecast)
Cosa mostra: Il grafico in alto mostra la previsione del basis a 2 settimane (differenza tra DESTR reale e sintetico) da luglio 2026 a settembre 2027. La linea rossa rappresenta i valori storici recenti (con picchi fino a circa più 7 punti base e cali fino a meno 6 punti base). La linea verde (previsione con effetto turn, cioè l'effetto di fine trimestre) e quella tratteggiata grigia (previsione senza effetto turn) mostrano che il basis scenderà verso valori negativi nella prima parte del 2027, con un minimo atteso attorno a meno 4-5 punti base intorno ad aprile.
Implicazione: Un basis negativo a 2 settimane significa che finanziare corone tramite euro a breve termine diventa più costoso della norma. Per chi fa operazioni di carry o di copertura valutaria tra EUR e DKK, questo si traduce in un costo aggiuntivo reale. La finestra più critica è il primo trimestre del 2027, con un picco di costo atteso intorno al turn di aprile: chi può, è meglio che si organizzi prima.