Dopo tre anni di stagnazione, il settore manifatturiero americano mostra segnali concreti di ripresa, trainato soprattutto dalla tecnologia avanzata, dall'intelligenza artificiale e dalla spesa per la difesa. I dazi doganali imposti da Trump hanno avuto un impatto più contenuto del previsto, mentre i costi del lavoro elevati rendono il rilancio produttivo realistico solo per le industrie ad alto valore aggiunto e fortemente automatizzate. Il quadro è incoraggiante sul lungo periodo, ma i tassi di interesse alti e le condizioni finanziarie tese frenano la ripresa nel breve.
Analisi Approfondita
Il quadro generale: la manifattura americana prova a rialzarsi
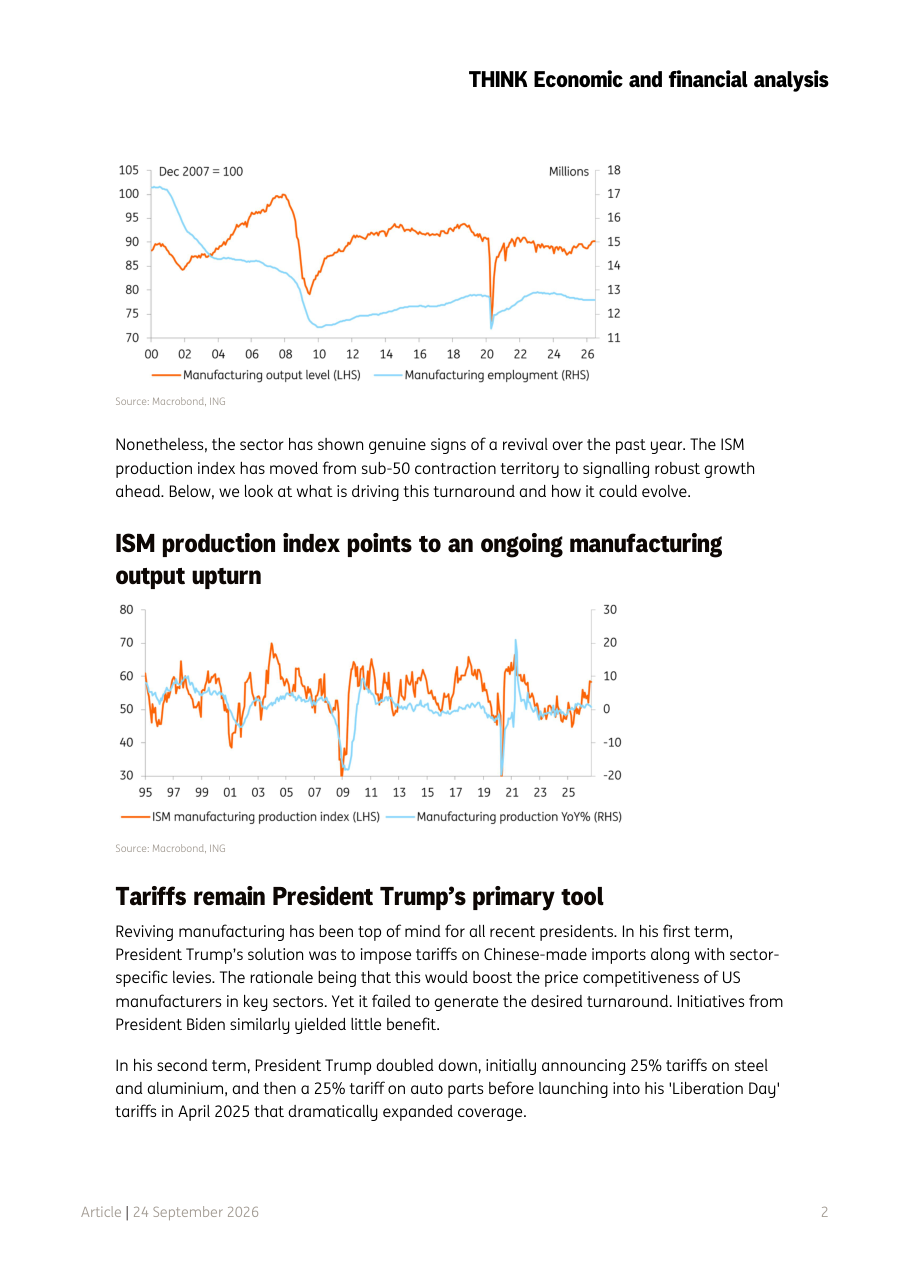
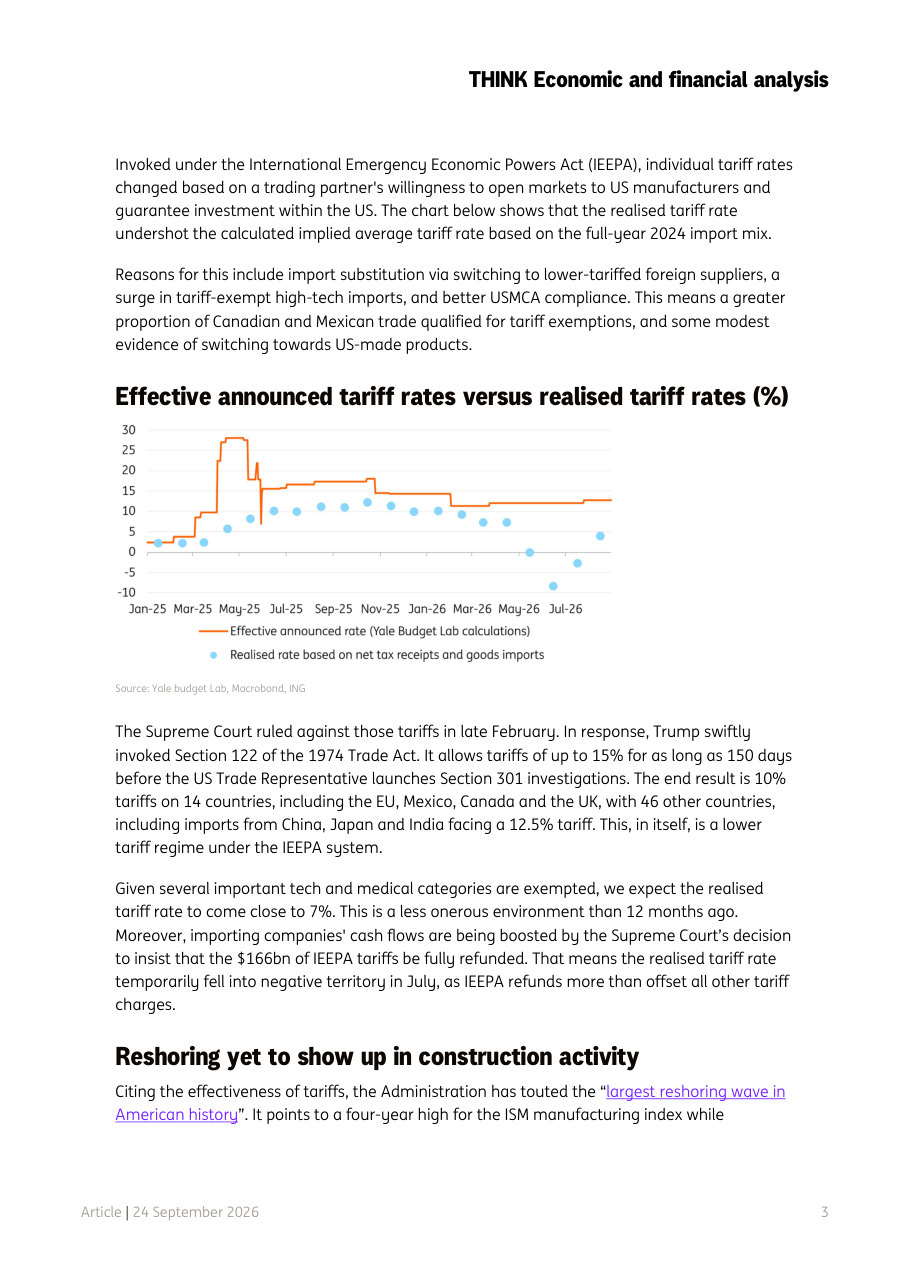
Il settore manifatturiero statunitense ha vissuto due decenni difficili: i volumi produttivi restano ancora il 10% al di sotto del picco raggiunto prima della crisi finanziaria globale del 2008, e il numero di lavoratori impiegati è diminuito di un milione rispetto a vent'anni fa. Le cause sono molteplici: i consumatori hanno spostato la spesa verso i servizi, le aziende hanno investito meno rispetto ai concorrenti esteri, e l'abbattimento delle barriere commerciali ha permesso ai produttori stranieri di guadagnare quote di mercato. Tuttavia, nell'ultimo anno qualcosa è cambiato: l'indice ISM (Institute for Supply Management, un indicatore chiave che misura la salute del settore manifatturiero), dopo essere rimasto a lungo sotto la soglia di 50 che segnala contrazione, è tornato in territorio espansivo. ING prevede una crescita dei volumi produttivi dell'1,5-2% annuo nei prossimi tre anni, un dato modesto in valore assoluto ma significativo rispetto alla stagnazione degli ultimi anni. La ripresa, però, non è uniforme: il manifatturiero avanzato (tecnologia, elettronica, aerospazio, energia) corre, mentre i settori tradizionali ad alta intensità di lavoro continuano a soffrire.
Come si muovono i mercati: dazi e reshoring, tra promesse e realtà
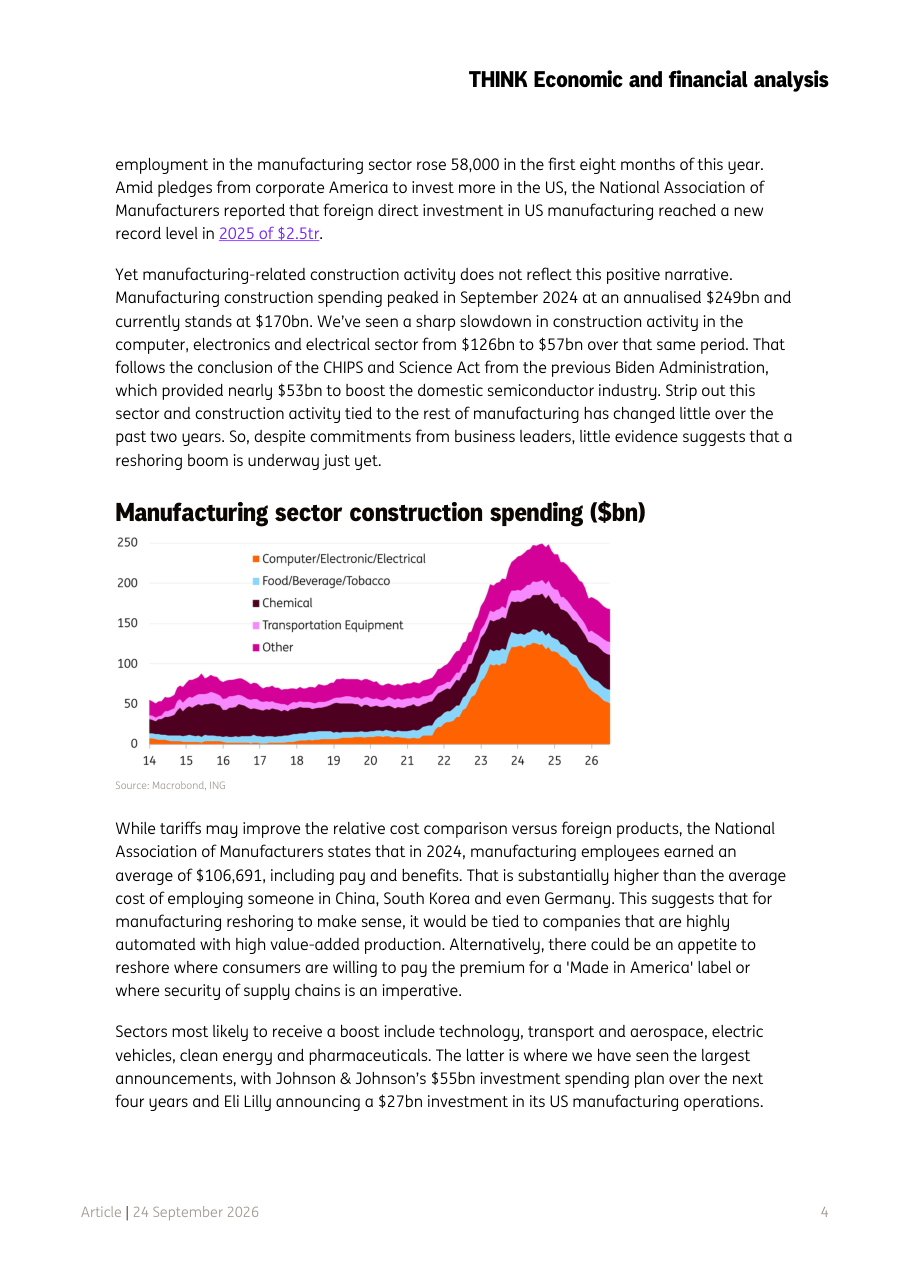
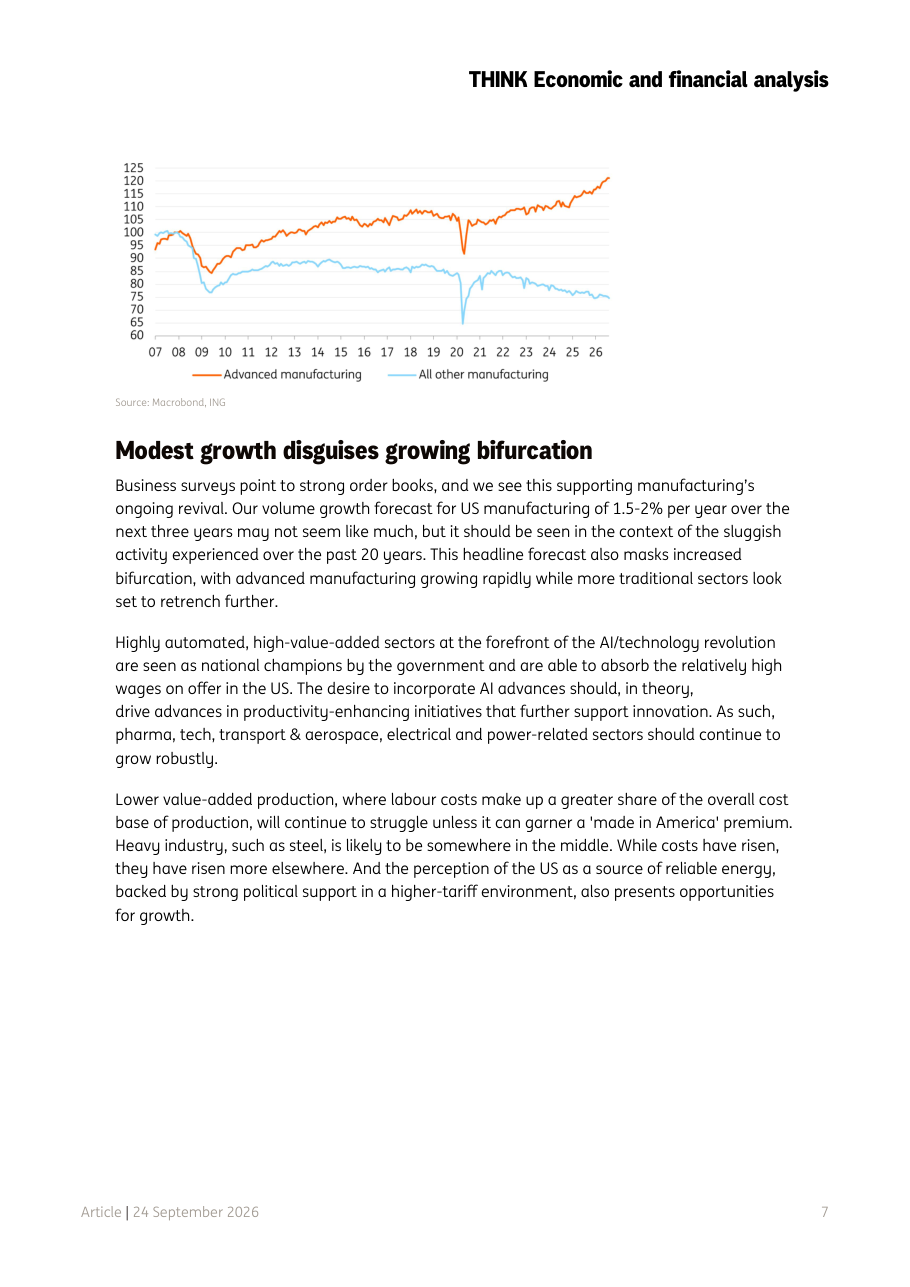
I dazi doganali (tasse sulle merci importate) restano lo strumento principale dell'amministrazione Trump per proteggere e rilanciar la produzione interna. Dopo i maxi-dazi del 'Liberation Day' di aprile 2025, la Corte Suprema ha però annullato quelli applicati sotto l'IEEPA (una legge di emergenza economica), costringendo il governo a rimborsare 166 miliardi di dollari già riscossi, il che ha fatto scendere il tasso effettivo dei dazi in territorio negativo nel mese di luglio. Il regime attuale prevede dazi del 10% su 14 paesi (tra cui UE, Canada, Messico e UK) e del 12,5% su altri 46 paesi inclusi Cina, Giappone e India: ING stima che il tasso effettivo reale si attesti intorno al 7%, un livello decisamente più basso rispetto ai picchi di un anno fa. Sul fronte del reshoring (il rimpatrio della produzione in patria), le dichiarazioni di intenti sono abbondanti: investimenti esteri diretti nel manifatturiero USA hanno raggiunto un record di 2.500 miliardi di dollari nel 2025, con annunci miliardari da parte di Johnson e Johnson (55 miliardi) ed Eli Lilly (27 miliardi). Tuttavia, la spesa effettiva per costruzioni legate al settore manifatturiero è calata da 249 a 170 miliardi di dollari annualizzati, segnalando che il boom reale deve ancora materializzarsi.
I rischi da tenere d'occhio: energia, tassi e costo del lavoro
Le tensioni nel Medio Oriente, con le restrizioni allo Stretto di Hormuz, hanno alimentato preoccupazioni sui prezzi dell'energia a livello globale. Gli USA sono però in una posizione di relativo vantaggio: essendo autosufficienti sul gas naturale, mantengono prezzi dell'energia ben al di sotto delle medie storiche, il che abbassa i costi di produzione per industrie pesanti come acciaio, vetro e fertilizzanti. Il rischio energetico più insidioso è però interno: la crescita esplosiva dei data center legati all'intelligenza artificiale sta aumentando la domanda di elettricità, potenzialmente in concorrenza con gli stessi impianti manifatturieri. Sul fronte finanziario, i rendimenti dei Treasury a lungo termine (i titoli di stato americani) hanno superato il 5%, e il costo medio dei prestiti aziendali è aumentato di 56 punti base (0,56%) dall'inizio dell'anno. Con i mutui, i prestiti auto e le carte di credito più cari, i consumatori americani sono sotto pressione: i tassi di insolvenza su questi strumenti sono già ai livelli della crisi finanziaria del 2008, e il tasso di risparmio delle famiglie è circa 3 punti percentuali sotto la media storica del 6%. Infine, il costo del lavoro rimane strutturalmente elevato: un dipendente nel manifatturiero americano costa in media 106.691 dollari all'anno, un dato molto superiore a quello di Cina, Corea del Sud e persino Germania.
Cosa aspettarsi: due velocità per il manifatturiero USA
ING delinea un futuro a due velocità molto nette. Il manifatturiero avanzato, quello legato a tecnologia, semiconduttori, aerospazio, farmaceutica, veicoli elettrici e produzione energetica, è destinato a crescere in modo robusto: è sostenuto da investimenti governativi, dalla corsa all'intelligenza artificiale e dall'imperativo di sicurezza nazionale rispetto alla competizione cinese. Aziende come GE Vernova, Caterpillar e ABB stanno già espandendo la produzione negli USA. Il manifatturiero tradizionale, invece, dove il lavoro pesa molto sui costi totali, continuerà a perdere terreno: i dazi non bastano a compensare il differenziale di costo rispetto ai produttori asiatici, e i dazi ritorsivi esteri penalizzano ulteriormente le esportazioni americane. Il settore dell'industria pesante (acciaio, alluminio) si trova in una posizione intermedia, favorito dai prezzi energetici competitivi ma frenato dai costi complessivi. Un segnale importante da monitorare sarà l'evoluzione della spesa per costruzioni manifatturiere: se nei prossimi trimestri non mostrasse segnali di ripresa, vorrebbe dire che le promesse di reshoring restano per ora sulla carta.
Implicazioni per i Mercati
Le azioni delle aziende manifatturiere americane ad alto valore aggiunto, in particolare nei settori tecnologico, farmaceutico, aerospaziale e delle infrastrutture energetiche (turbine, trasformatori, componenti elettrici), sono quelle con il vento in poppa nel medio termine, sostenute da politiche industriali attive e dalla domanda legata all'intelligenza artificiale. Al contrario, i tassi di interesse elevati (con i Treasury USA oltre il 5% e i costi dei prestiti in aumento di oltre mezzo punto percentuale dall'inizio dell'anno) pesano sulla domanda dei consumatori e rendono più costoso per le aziende finanziare nuovi impianti, rallentando il processo di reshoring. Il dollaro forte, che rende le esportazioni americane più care per i compratori stranieri, aggiunge un ulteriore freno alle aziende manifatturiere esportatrici. Nelle prossime settimane conviene monitorare i dati mensili sull'ISM manifatturiero, l'evoluzione dei rendimenti dei Treasury a 10 anni e qualsiasi aggiornamento sulle spese effettive per costruzioni industriali: sono i tre termometri più affidabili per capire se la ripresa promessa sta diventando realtà o resta ancora una narrativa.
Grafici del Report
Manufacturing output levels and manufacturing employment
Cosa mostra: Il grafico a doppio asse mostra, in arancione, il livello di produzione manifatturiera USA dal 2000 al 2026 (base 100 a dicembre 2007, asse sinistro da 70 a 105), e in azzurro l'occupazione nel settore in milioni di addetti (asse destro da 11 a 18 milioni). Si vede chiaramente il crollo durante la crisi del 2008-2009, un parziale recupero, e poi un secondo crollo nel 2020 (Covid), con la produzione che a fine 2026 si avvicina di nuovo a quota 100 ma senza superarla, mentre l'occupazione resta stabilmente intorno a 13 milioni, ben al di sotto dei 17 milioni del 2000.
Implicazione: Questo grafico dice una cosa scomoda ma importante: la manifattura americana produce quasi quanto vent'anni fa, ma con molti meno lavoratori. Significa che la produttività è migliorata, ma anche che il settore non ha creato nuovi posti di lavoro netti, rendendo politicamente complessa la narrativa del grande ritorno industriale. Per gli investitori, questo conferma che la ripresa avverrà soprattutto nelle aziende ad alto contenuto tecnologico e bassa intensità di lavoro, non nei grandi impianti tradizionali.
ISM production index points to an ongoing manufacturing output upturn
Cosa mostra: Il grafico a doppio asse copre il periodo dal 1995 al 2025, mostrando in arancione l'indice ISM di produzione manifatturiera (asse sinistro, scala da 30 a 80, con la soglia critica di 50 che separa contrazione da espansione) e in azzurro la variazione percentuale anno su anno della produzione manifatturiera (asse destro, da -20% a +30%). Dopo il forte calo del 2020, entrambe le serie mostrano una ripresa, con l'ISM che a fine 2025 si riporta stabilmente sopra 50.
Implicazione: L'ISM sopra 50 è il semaforo verde del settore manifatturiero: vuol dire che i responsabili degli acquisti delle aziende vedono ordini in crescita e produzione in aumento. Questo indicatore anticipa spesso di qualche mese l'andamento reale dell'economia, quindi il suo ritorno in territorio positivo è un segnale concreto che la ripresa è in atto, non solo annunciata. Chi investe in azioni del settore industriale o in ETF legati alla manifattura USA dovrebbe seguire questo dato ogni mese con attenzione.
Effective announced tariff rates versus realised tariff rates (%)
Cosa mostra: Il grafico copre il periodo da gennaio 2025 a luglio 2026. La linea arancione mostra il tasso di dazio ufficialmente annunciato (calcolato da Yale Budget Lab): parte vicino a zero, schizza fino a circa 27% tra marzo e maggio 2025, poi scende e si stabilizza intorno al 12-13% fino a metà 2026. I pallini azzurri rappresentano il tasso effettivamente riscosso basato sui dati reali di importazione: seguono la linea arancione ma sistematicamente al di sotto, e a luglio 2026 scendono in territorio negativo (intorno a -7/8%) per effetto dei rimborsi IEEPA.
Implicazione: Questo grafico mostra il divario tra la retorica e la realtà dei dazi: quello che viene annunciato e quello che le aziende pagano davvero sono due cose molto diverse. Il dato di luglio 2026 con il tasso effettivo in negativo, causato dai rimborsi governativi da 166 miliardi di dollari, ha di fatto rappresentato un temporaneo alleggerimento del carico per le aziende importatrici. Per chi investe, questo suggerisce che l'impatto dei dazi sui margini aziendali è stato finora meno severo del temuto, anche se la situazione resta soggetta a cambiamenti politici rapidi.
Manufacturing sector construction spending ($bn)
Cosa mostra: Il grafico ad area impilata mostra la spesa per costruzioni nel settore manifatturiero USA dal 2014 al 2026, suddivisa per categorie: computer/elettronica/elettrico (arancione), alimentari/bevande/tabacco (azzurro), chimico (bordeaux scuro), attrezzature per trasporti (rosa) e altro (bordò). Il totale raggiunge il picco di circa 249 miliardi di dollari annualizzati nel 2024, trainato soprattutto dall'esplosione della componente arancione (semiconduttori), per poi scendere bruscamente a circa 170 miliardi nel 2026 con il dimezzamento di quella componente da 126 a 57 miliardi.
Implicazione: Il crollo della spesa per costruzioni legate all'elettronica e ai semiconduttori, dopo la fine dei fondi del CHIPS Act dell'era Biden, è il segnale più chiaro che il tanto annunciato reshoring non si è ancora tradotto in cantieri reali. Per gli investitori, questo è un indicatore lagging (che arriva con ritardo) fondamentale: se nei prossimi due anni la curva non risale, le promesse delle grandi aziende rischiano di restare solo dichiarazioni d'intenti, e le aspettative di crescita del settore potrebbero essere ridimensionate.
Advanced manufacturing versus traditional output (Dec 2007 = 100)
Cosa mostra: Il grafico a doppia linea va dal 2007 al 2026 con base 100 a dicembre 2007 (asse verticale da 60 a 125). La linea arancione, che rappresenta il manifatturiero avanzato (tech, elettronica, trasporti, energia), parte da 100, sale costantemente fino a circa 120-125 nel 2026. La linea azzurra, che rappresenta tutto il resto del manifatturiero, scende progressivamente da 100 fino a circa 73-75 nel 2026, con un forte crollo nel 2020 da cui non si è mai pienamente ripresa.
Implicazione: Questo grafico racconta la vera storia della manifattura americana: non un declino uniforme, ma una biforcazione sempre più marcata. Chi produce chip, aerei, turbine e tecnologia cresce del 20-25% rispetto al 2007, chi produce beni standardizzati con molto lavoro ha perso quasi un quarto della propria produzione. Per un investitore, il messaggio è diretto: puntare sul manifatturiero USA in modo generico sarebbe un errore, mentre selezionare i settori avanzati, difesa, farmaceutica e infrastrutture energetiche significa posizionarsi dove la crescita è strutturale e supportata dalla politica industriale.