I rendimenti obbligazionari (cioè il tasso di interesse che i titoli di stato pagano agli investitori) hanno subito un nuovo balzo verso l'alto, spinti da dati economici americani molto forti. La Banca Centrale Europea continua ad alzare i tassi gradualmente perché finora l'inflazione energetica non si è ancora estesa in modo significativo ad altri prezzi come cibo e servizi, ma Nordea si aspetta che questo contagio arrivi presto. Chi ha in portafoglio obbligazioni o segue i mercati dei tassi deve restare molto attento nei prossimi mesi.
Analisi Approfondita
Il quadro generale: un'altra fiammata sui tassi
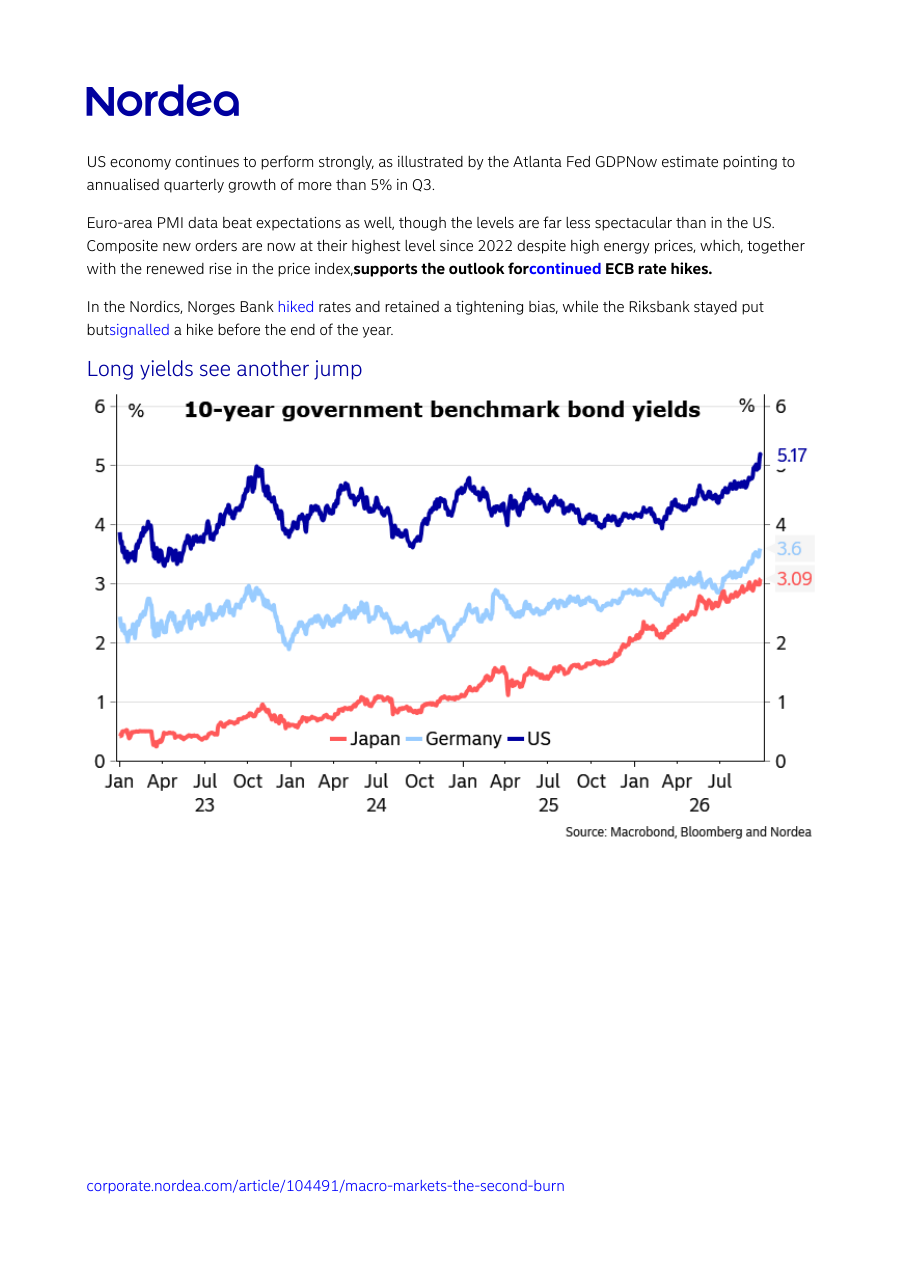
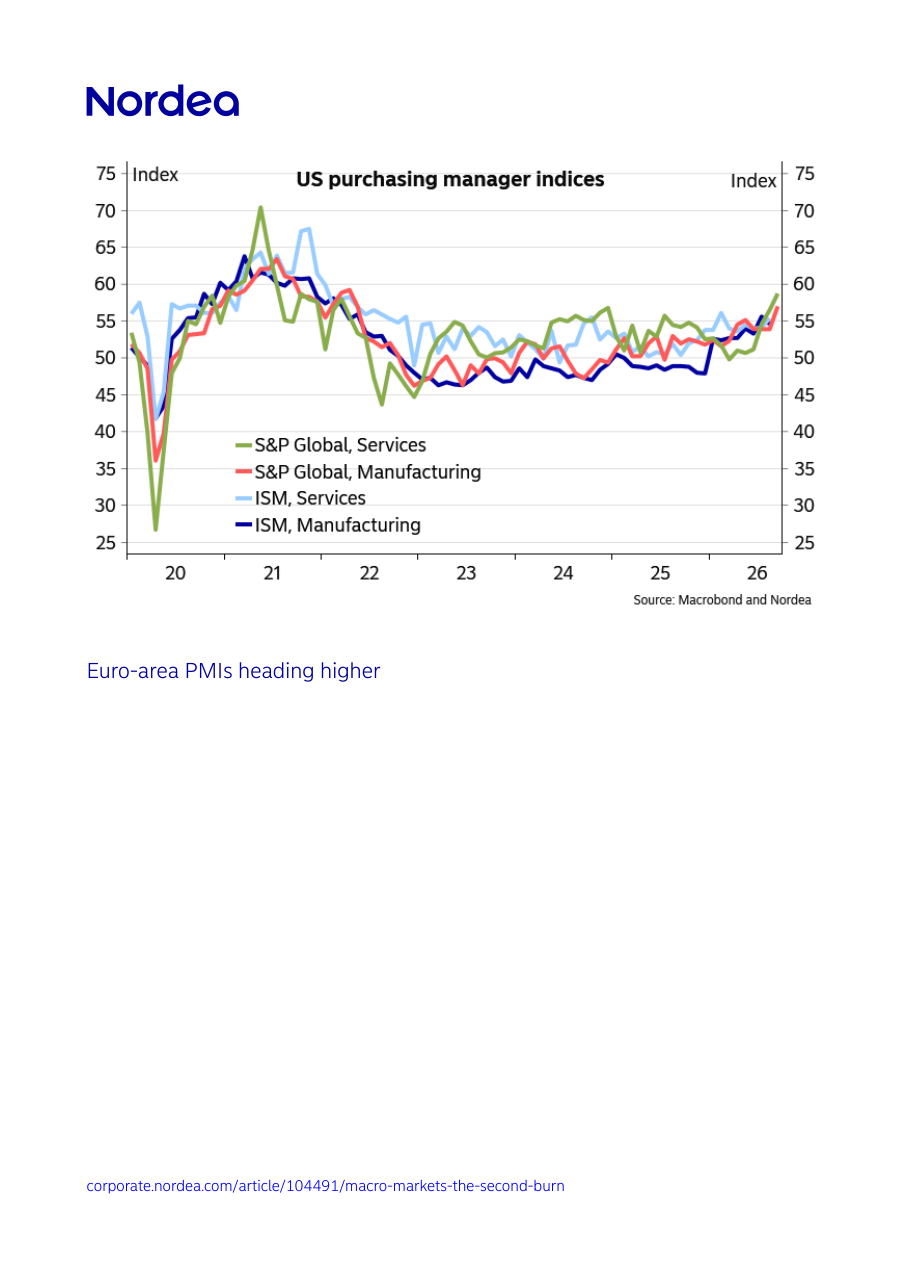
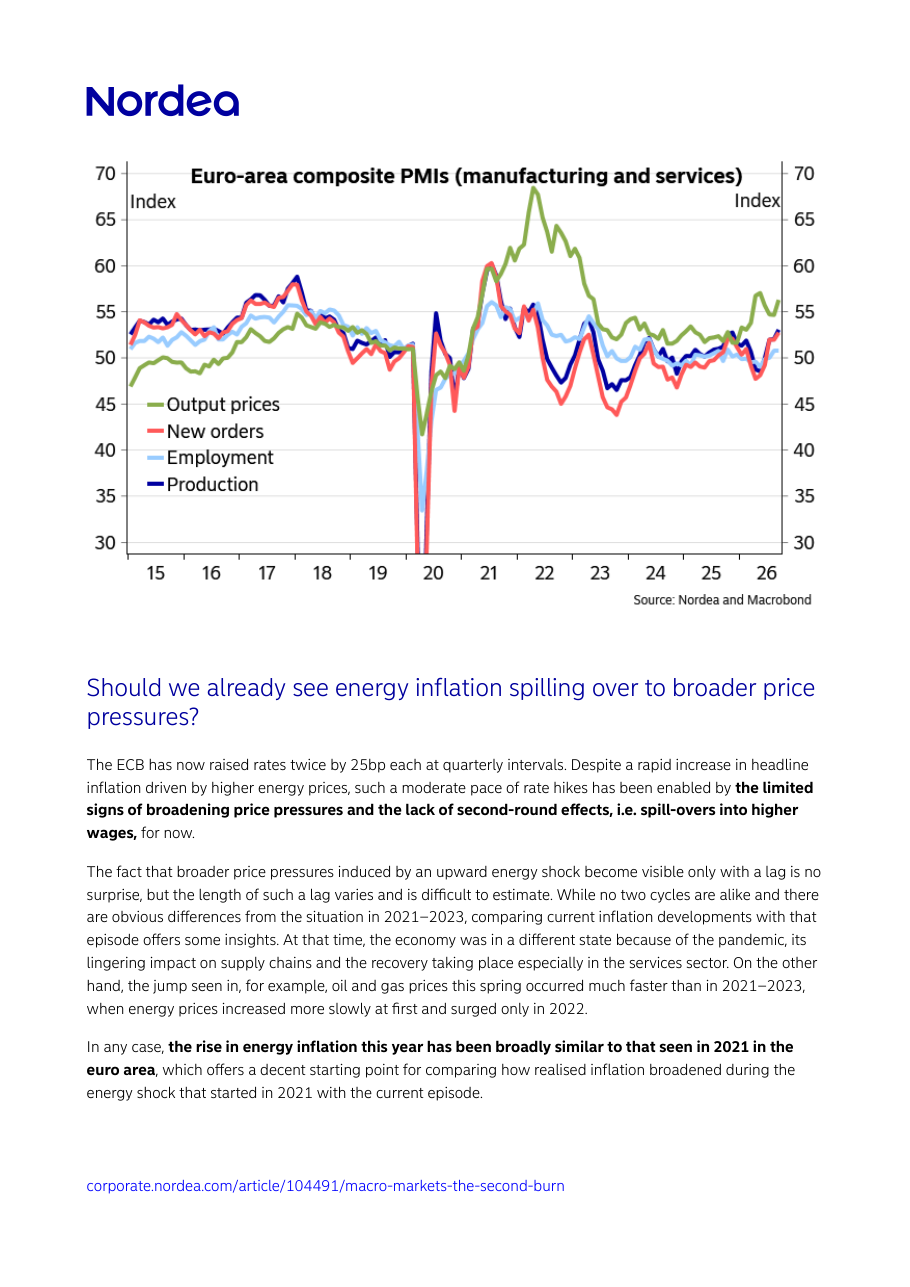
Questa settimana i mercati obbligazionari hanno vissuto una nuova scossa: i rendimenti dei titoli di stato (cioè il tasso annuo che uno stato paga a chi gli presta denaro acquistando i suoi titoli) hanno raggiunto nuovi massimi pluriennali in molte scadenze. Il catalizzatore principale è stato il dato PMI composito americano (un indice che misura la salute dell'economia raccogliendo le opinioni dei direttori agli acquisti delle aziende): il valore è balzato da 56,0 a 58,4, il livello più alto degli ultimi cinque anni, segnalando un'economia statunitense in piena espansione. La crescita forte porta però con sé tensioni: carenze nelle catene di fornitura, difficoltà a trovare personale qualificato e accumulo di ordini inevasi stanno alimentando pressioni inflazionistiche. A confermare la solidità americana, il modello GDPNow della Federal Reserve di Atlanta stima una crescita annualizzata del PIL superiore al 5% nel terzo trimestre. Anche in Europa i dati PMI hanno sorpreso positivamente, con i nuovi ordini compositi ai massimi dal 2022, nonostante i prezzi dell'energia elevati. Nel frattempo, l'euro ha continuato a indebolirsi rispetto al dollaro, e Nordea vede ulteriore spazio per un rafforzamento della valuta americana.
Come si muovono i mercati: rendimenti su, spread fermi
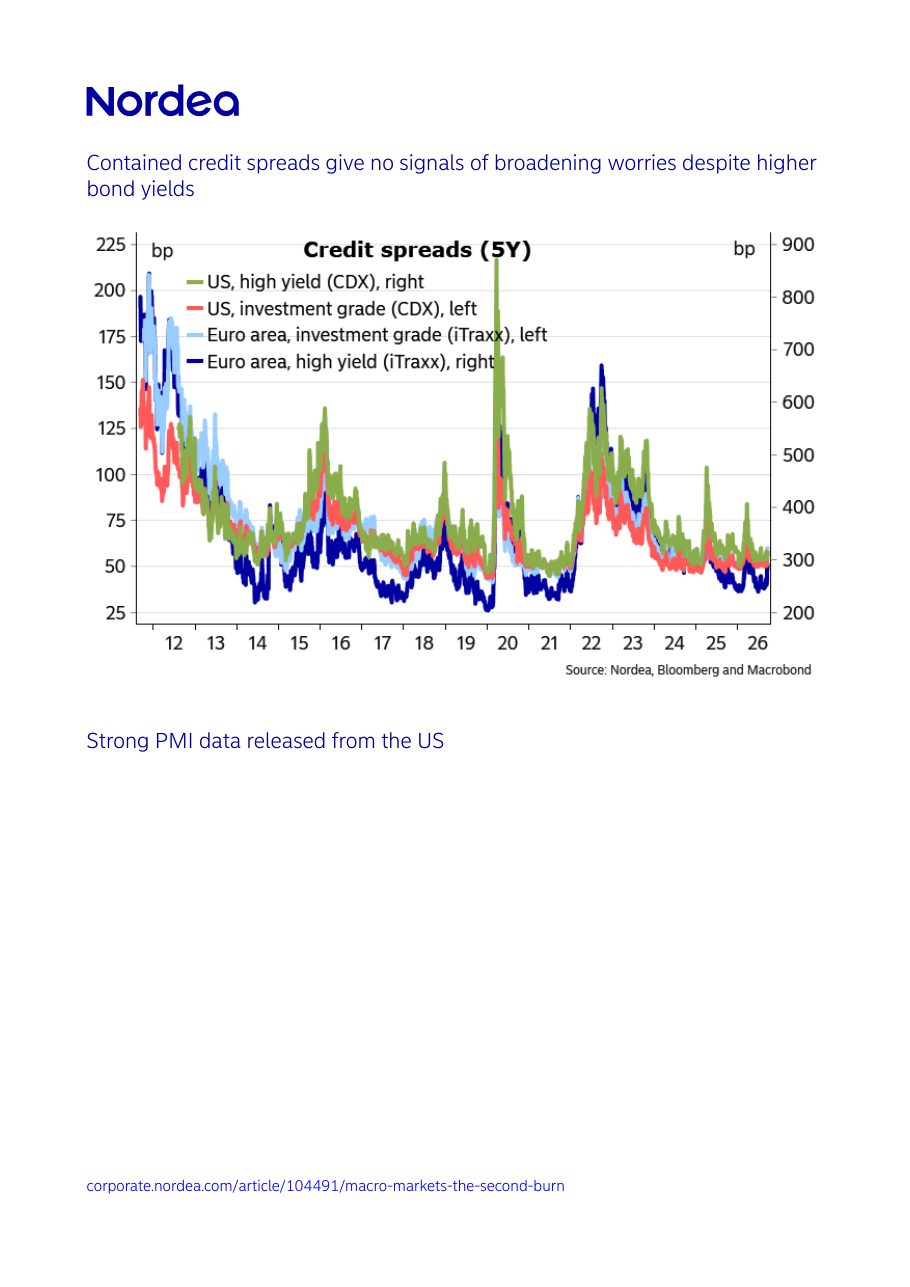
Nonostante i rendimenti siano saliti bruscamente, un segnale importante arriva dagli spread creditizi (cioè il differenziale di rendimento tra le obbligazioni delle imprese e quelle dei governi, che misura quanto le aziende pagano in più rispetto agli stati per finanziarsi): restano contenuti, sia in Europa che negli Stati Uniti. Questo è un dettaglio cruciale: significa che i mercati finanziari non percepiscono ancora come una minaccia sistemica il rialzo dei tassi, e non temono un'ondata di default aziendali. Se i mercati fossero davvero preoccupati per la crescita economica, gli spread si allargerebbero, segnalando che le imprese faticano a ripagare i debiti. Il fatto che questo non accada lascia in teoria ancora spazio ai rendimenti per salire ulteriormente. Tuttavia, Nordea sottolinea che i mercati stanno già prezzando (cioè anticipando nelle quotazioni attuali) più rialzi di quelli previsti nelle proprie stime di base per la Fed e la BCE, il che indebolisce l'argomento ciclico per un'ulteriore corsa al rialzo dei rendimenti. In altre parole: il mercato potrebbe aver già scontato troppe buone notizie.
La questione centrale: l'inflazione energetica contagia gli altri prezzi?
Il cuore dell'analisi di Nordea riguarda una domanda fondamentale: quando un aumento del prezzo dell'energia si trasmette ai prezzi di tutto il resto, come cibo, beni industriali e servizi? La BCE ha alzato i tassi due volte da 25 punti base ciascuna (un punto base equivale allo 0,01%, quindi 25 punti base corrispondono a uno 0,25% di rialzo) a cadenza trimestrale, mantenendo un ritmo cauto perché finora questo contagio è stato limitato. Nordea confronta l'episodio attuale con la crisi energetica del 2021-2023: allora, l'inflazione dei prezzi alimentari accelerò meno di sei mesi dopo l'impennata energetica, mentre quella dei beni industriali non energetici seguì dopo cinque-sei mesi. I servizi invece impiegarono più tempo, in parte perché dipendono soprattutto dalla crescita dei salari (i cosiddetti effetti di secondo round, cioè quando l'inflazione si autoalimenta spingendo i lavoratori a chiedere stipendi più alti, che a loro volta fanno salire i prezzi). Al momento, in questo ciclo, nessuna di queste categorie mostra segnali chiari di accelerazione, tranne i beni industriali non energetici, che hanno iniziato a mostrare qualche pressione, in parte legata agli alti costi di spedizione e ai metalli più cari. Il segnale è ancora debole, ma potrebbe essere un primo spia di ciò che verrà.
I rischi da tenere d'occhio: il ritardo nasconde il pericolo
Il rischio principale che Nordea evidenzia è quello del ritardo con cui gli effetti di un'ondata energetica si manifestano sull'economia più ampia. Storicamente, passano dai quattro ai dieci mesi prima che l'inflazione di fondo (quella che esclude energia e alimentari, più volatile) cominci a risentirne in modo evidente. Questo significa che i dati di oggi possono sembrare rassicuranti, ma nascondono pressioni che potrebbero esplodere nei prossimi trimestri. Il confronto con il 2021 è utile ma non perfetto: oggi i prezzi del petrolio e del gas sono saliti molto più rapidamente che allora, il che potrebbe accelerare i tempi di trasmissione all'inflazione generale. Le aspettative di inflazione implicite nel mercato (misurate ad esempio dallo swap sull'inflazione a due anni su due anni, uno strumento finanziario che misura quanto i mercati si aspettano che l'inflazione sia tra due anni per il biennio successivo) mostrano un modesto rialzo, ma ancora troppo contenuto per allarmare la BCE. Se invece queste aspettative dovessero salire bruscamente, la banca centrale potrebbe essere costretta ad accelerare i rialzi.
Cosa aspettarsi: la BCE resta in modalità rialzo almeno fino al primo trimestre 2027
Lo scenario base di Nordea prevede che le pressioni inflazionistiche si allarghino gradualmente, con effetti di secondo round sui salari che si faranno sentire nei prossimi mesi. In questo contesto, la BCE dovrebbe continuare ad alzare i tassi almeno fino al primo trimestre del 2027. Le banche centrali dei Paesi nordici si muovono nella stessa direzione: la Norges Bank (la banca centrale norvegese) ha alzato i tassi e ha confermato un orientamento ancora restrittivo, mentre la Riksbank svedese ha mantenuto i tassi invariati ma ha segnalato un probabile rialzo entro fine anno. Per i rendimenti obbligazionari a lungo termine, Nordea vede ancora potenziale di rialzo nel medio termine, ma sul breve periodo i fattori ciclici suggeriscono che il mercato potrebbe correggere verso il basso, visto che ha già prezzato molto inasprimento. Chi investe in obbligazioni deve quindi tenere conto di questo scenario biforcato: pressione strutturale al rialzo sui tassi, ma possibili respiri tecnici al ribasso nel breve.
Implicazioni per i Mercati
I rendimenti obbligazionari sono sotto pressione al rialzo su scala globale, con il Treasury americano a 10 anni già al 5,17% e il Bund tedesco al 3,6%: chi detiene titoli a tasso fisso in portafoglio vede scendere il loro valore, mentre chi vuole investire ex novo trova condizioni sempre più interessanti. Il dollaro continua a rafforzarsi sull'euro, il che pesa sulle esportazioni europee ma rende più cara l'importazione di energia (pagata in dollari), aggravando potenzialmente le pressioni sui prezzi. La BCE è attesa su un sentiero di rialzi almeno fino al primo trimestre 2027, il che rende i titoli a tasso variabile e i mercati monetari strumenti da tenere in considerazione rispetto alle obbligazioni a lunga scadenza. Il fattore chiave da monitorare nelle prossime settimane sono i dati sull'inflazione di cibo e servizi nell'area euro: se inizieranno a salire in modo significativo, potrebbe innescare una nuova ondata di vendite sui mercati obbligazionari e un ulteriore rafforzamento del dollaro.
Grafici del Report
Long yields see another jump: 10-year government benchmark bond yields
Cosa mostra: Il grafico mostra l'andamento dei rendimenti dei titoli di stato a 10 anni (la misura più seguita del costo del denaro a lungo termine) per Stati Uniti in blu scuro, Germania in azzurro e Giappone in rosso, dal gennaio 2023 al settembre 2026. Il rendimento americano ha raggiunto il 5,17%, quello tedesco il 3,6% e quello giapponese il 3,09%, con tutte e tre le curve in forte risalita nell'ultimo tratto.
Implicazione: Il salto simultaneo dei rendimenti in tutti e tre i mercati segnala una pressione globale al rialzo sui tassi, non un fenomeno isolato. Il livello del 5,17% per i Treasury americani è un territorio che non si vedeva da molti anni e rende i titoli di stato alternativi sempre più competitivi rispetto alle azioni. Chi ha obbligazioni in portafoglio subisce perdite di valore (i prezzi delle obbligazioni scendono quando i rendimenti salgono), mentre chi vuole investire in nuovi titoli trova condizioni sempre più interessanti.
Contained credit spreads give no signals of broadening worries: Credit spreads (5Y)
Cosa mostra: Il grafico traccia gli spread creditizi a 5 anni (cioè il premio di rischio che le aziende pagano rispetto ai titoli di stato) dal 2012 al 2026, distinguendo tra obbligazioni high yield (ad alto rendimento, emesse da aziende con rating più basso e dunque più rischiose) e investment grade (emesse da aziende solide) sia in Europa (indice iTraxx) che negli USA (indice CDX). Si vedono picchi evidenti nel 2020 e nel 2022, mentre nel 2026 gli spread sono tornati su livelli storicamente contenuti, intorno ai 50-80 punti base per l'investment grade europeo.
Implicazione: Spread bassi significano che il mercato non percepisce un rischio crescente di fallimento aziendale nonostante i tassi alti: le imprese sono considerate in buona salute. Per chi investe, questo è un segnale ambivalente: da un lato è rassicurante, dall'altro significa che le obbligazioni corporate non offrono un extra-rendimento sufficiente a compensare il rischio, e che c'è poco margine di protezione se le cose dovessero peggiorare.
Strong PMI data released from the US: US purchasing manager indices
Cosa mostra: Il grafico mostra l'andamento degli indici PMI americani dal 2019 al 2026, con quattro serie: S&P Global Servizi (verde), S&P Global Manifatturiero (rosso), ISM Servizi (azzurro) e ISM Manifatturiero (blu scuro). La soglia del 50 separa espansione (valori sopra) da contrazione (valori sotto). Il dato S&P Global Servizi è balzato verso 58-60 a settembre 2026, livello che non si vedeva da anni, mentre le serie ISM si mantengono intorno a 50-55.
Implicazione: Un PMI sopra 50 indica che l'economia si sta espandendo, e un valore vicino a 60 è un segnale di crescita molto robusta. Questi numeri hanno sorpreso i mercati e giustificano l'aspettativa che la Fed continuerà ad alzare i tassi, perché un'economia così forte non ha bisogno di stimoli e rischia di surriscaldarsi. Per gli investitori, dati PMI così alti supportano il dollaro e fanno pressione al rialzo sui rendimenti americani.
Euro-area PMIs heading higher: Euro-area composite PMIs (manufacturing and services)
Cosa mostra: Il grafico illustra i PMI compositi dell'area euro dal 2015 al 2026, con quattro componenti: prezzi degli output (verde, in risalita), nuovi ordini (rosso), occupazione (azzurro) e produzione (blu scuro). Dopo il crollo del 2020, tutte le serie si sono riprese e i nuovi ordini si trovano ai massimi dal 2022, mentre la componente prezzi output (cioè i prezzi che le aziende applicano ai clienti) è tornata a salire.
Implicazione: Il fatto che i nuovi ordini siano ai massimi pluriennali nonostante l'energia cara è un segnale di resilienza dell'economia europea. Ma la risalita del sottoindice prezzi è il dato più importante per la BCE: indica che le aziende stanno trasferendo i costi più alti sui consumatori, il che alimenta l'inflazione e giustifica ulteriori rialzi dei tassi.
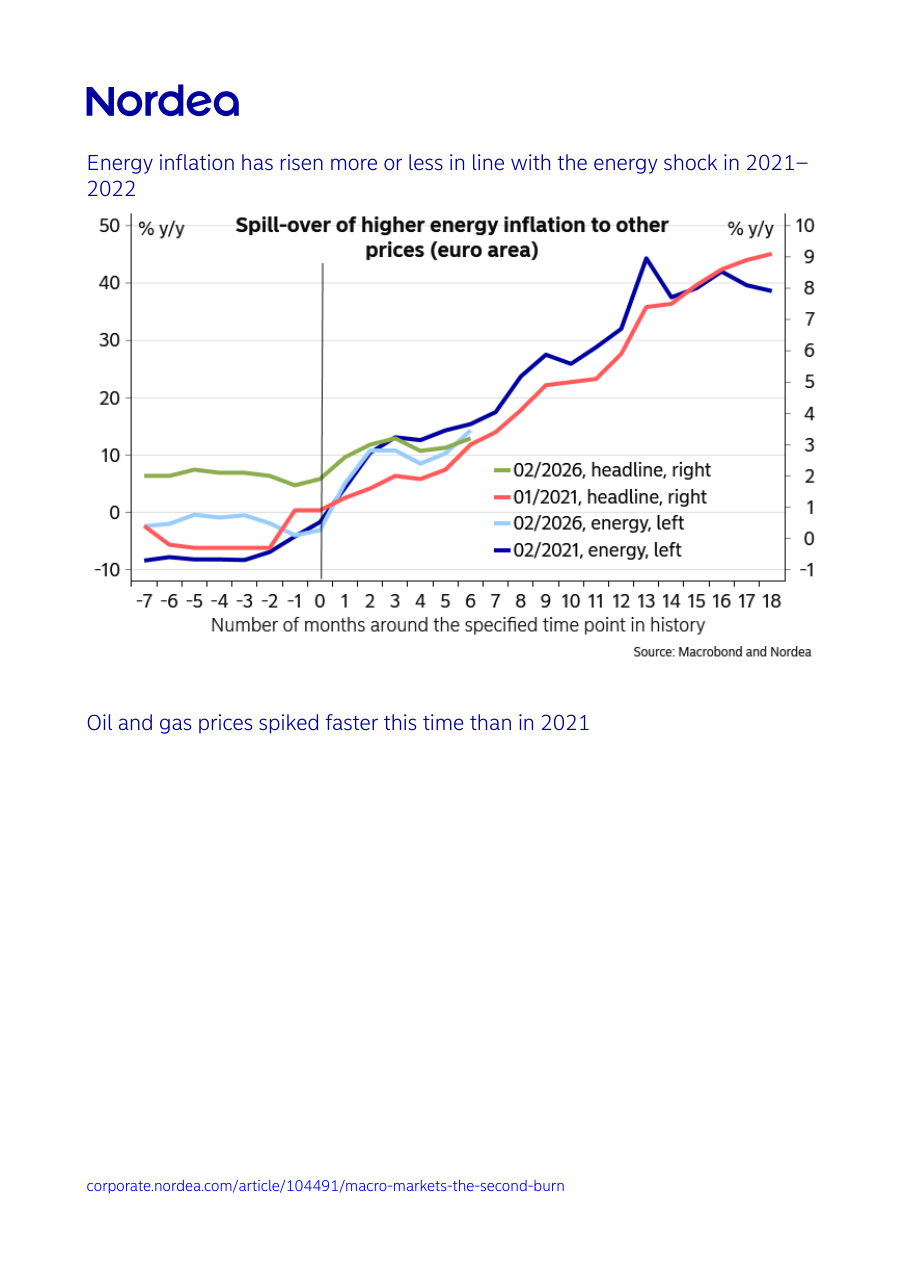
Spill-over of higher energy inflation to other prices (euro area): confronto 2021 vs 2026, headline e energia
Cosa mostra: Il grafico confronta, su un asse temporale relativo (il punto zero è l'inizio dello shock energetico), l'andamento dell'inflazione energetica e dell'inflazione complessiva nella zona euro durante l'episodio partito nel febbraio 2021 (linee rosso e blu scuro) e quello attuale partito nel febbraio 2026 (linee verde e azzurro). L'inflazione energetica del 2021 (blu, asse sinistro) ha superato il 40% su base annua al picco, mentre quella del 2026 (azzurro) appare più contenuta. L'inflazione totale (headline) nel 2021 ha raggiunto quasi il 9% (asse destro, rosso), mentre nel 2026 è ancora intorno al 2-3%.
Implicazione: Questo grafico è la chiave di lettura dell'intero report: mostra che l'inflazione energetica attuale segue un percorso simile a quello del 2021, ma l'inflazione totale non ha ancora reagito con la stessa violenza. Se la storia si ripete, nei prossimi mesi potremmo vedere l'inflazione complessiva accelerare di nuovo, obbligando la BCE a continuare ad alzare i tassi. È un grafico da monitorare mese dopo mese.
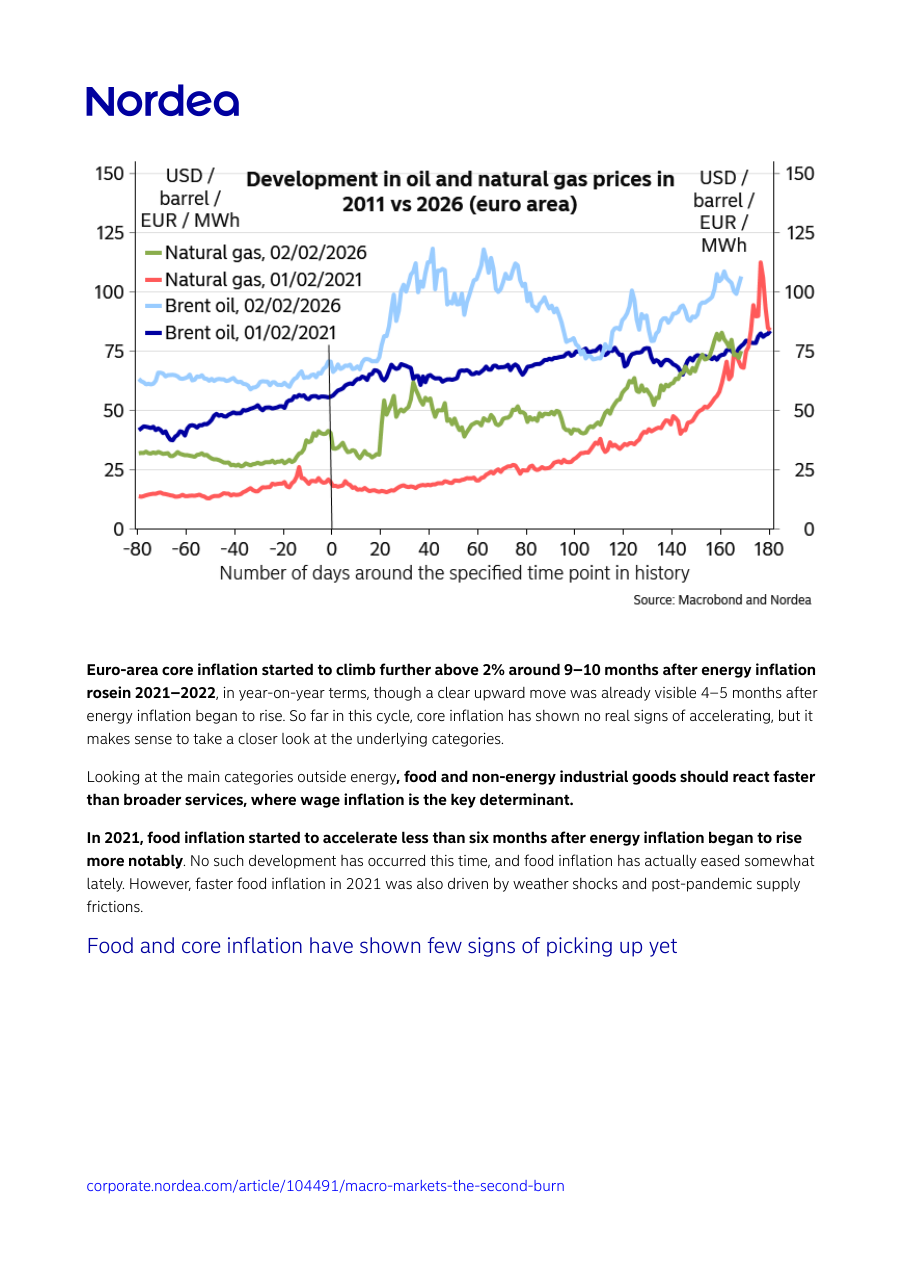
Development in oil and natural gas prices in 2011 vs 2026 (euro area)
Cosa mostra: Il grafico confronta l'evoluzione del prezzo del petrolio Brent e del gas naturale nei 180 giorni successivi al punto di partenza dello shock, per l'episodio del febbraio 2021 (linee scure) e quello del febbraio 2026 (linee chiare). Il Brent nel 2026 (azzurro) parte già da circa 65 dollari al barile e sale verso 100-110 dollari, mentre il gas naturale nel 2026 (verde) sale in modo molto più brusco rispetto al 2021.
Implicazione: Il punto cruciale è la velocità: i prezzi di petrolio e gas sono esplosi molto più rapidamente nel 2026 che nel 2021. Questo potrebbe accelerare la trasmissione dell'inflazione energetica agli altri prezzi, comprimendo i tempi del contagio inflazionistico. Per chi segue i mercati, significa che i segnali di allarme sull'inflazione potrebbero arrivare prima del previsto.
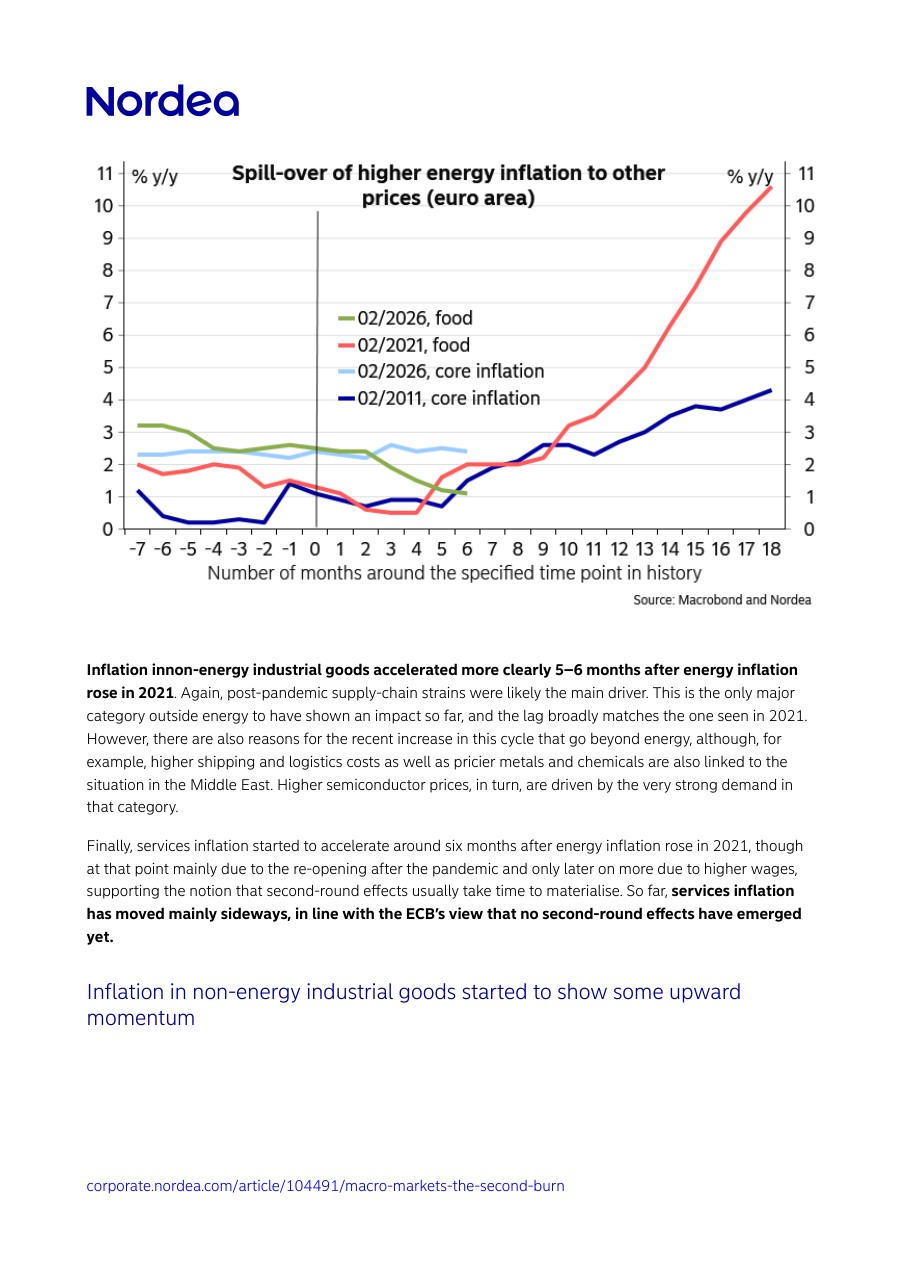
Spill-over of higher energy inflation to other prices (euro area): confronto cibo e inflazione core
Cosa mostra: Il grafico confronta l'inflazione alimentare e l'inflazione core (cioè depurata da energia e alimentari, la misura che la BCE guarda con più attenzione) nei mesi successivi allo shock energetico, per il 2021 (linee rosse e blu scuro) e per il 2026 (linee verde e azzurro). Nel 2021, l'inflazione alimentare (rosso) è esplosa fino a oltre il 10% su base annua entro i 18 mesi successivi allo shock, mentre quella attuale del 2026 (verde) è rimasta piatta intorno al 2,5-3%. L'inflazione core nel 2021 (blu) ha raggiunto il 4-5%, mentre quella del 2026 (azzurro chiaro) è ancora ferma intorno al 2-2,5%.
Implicazione: Il messaggio è chiaro: finora l'inflazione non si è allargata oltre l'energia in questo ciclo, a differenza del 2021. Questo ha permesso alla BCE di muoversi con cautela. Ma se l'esperienza passata si ripete, l'accelerazione potrebbe essere solo rimandata, non cancellata, e chi investe in obbligazioni a tasso fisso dovrebbe stare in guardia.
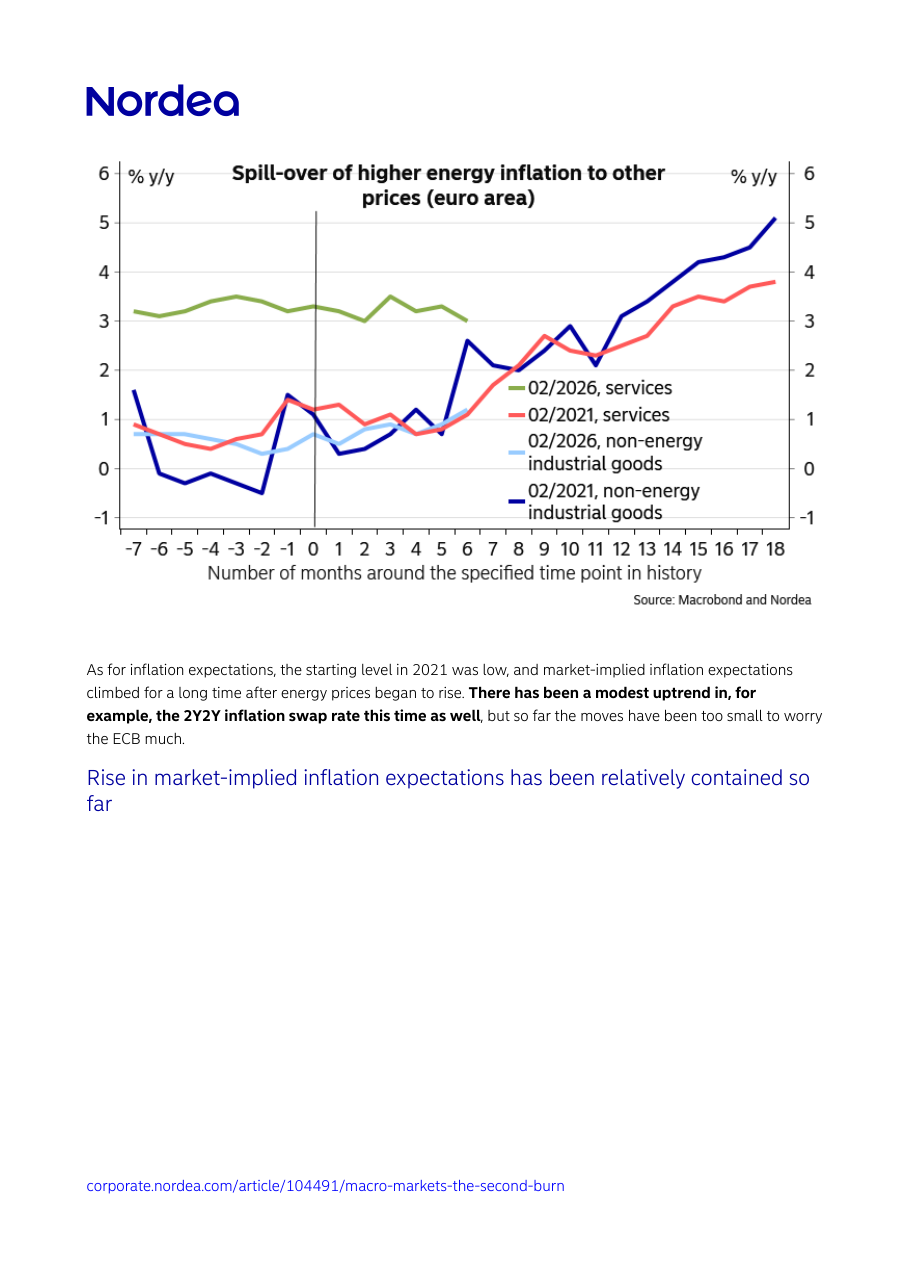
Spill-over of higher energy inflation to other prices (euro area): servizi e beni industriali non energetici
Cosa mostra: Il grafico mostra l'andamento dell'inflazione dei servizi e dei beni industriali non energetici (cioè prodotti come elettrodomestici, auto, abbigliamento, esclusi energia e cibo) nei mesi intorno allo shock energetico, confrontando il 2021 (linee rosse e blu scuro) con il 2026 (linee verde e azzurro). Nel 2021, i beni industriali non energetici (blu scuro) sono saliti fino al 5% su base annua entro il diciottesimo mese, mentre nel 2026 (azzurro chiaro) sono ancora vicini allo zero. I servizi nel 2021 (rosso) hanno raggiunto il 3,5-4%, mentre nel 2026 (verde) si mantengono intorno al 3%, stabili.
Implicazione: Questo grafico conferma che in questo ciclo i prezzi dei beni e dei servizi non hanno ancora reagito all'impennata energetica, ma la dinamica del 2021 mostra che il cambiamento di tendenza può essere brusco e rapido una volta innescato. Per i mercati obbligazionari, un'eventuale accelerazione dell'inflazione dei servizi sarebbe il segnale più preoccupante, perché dipenderebbe dai salari e sarebbe molto più difficile da fermare.