← Torna a Institutional Insight
REPORT DEL GIORNO  ·  2026-09-28
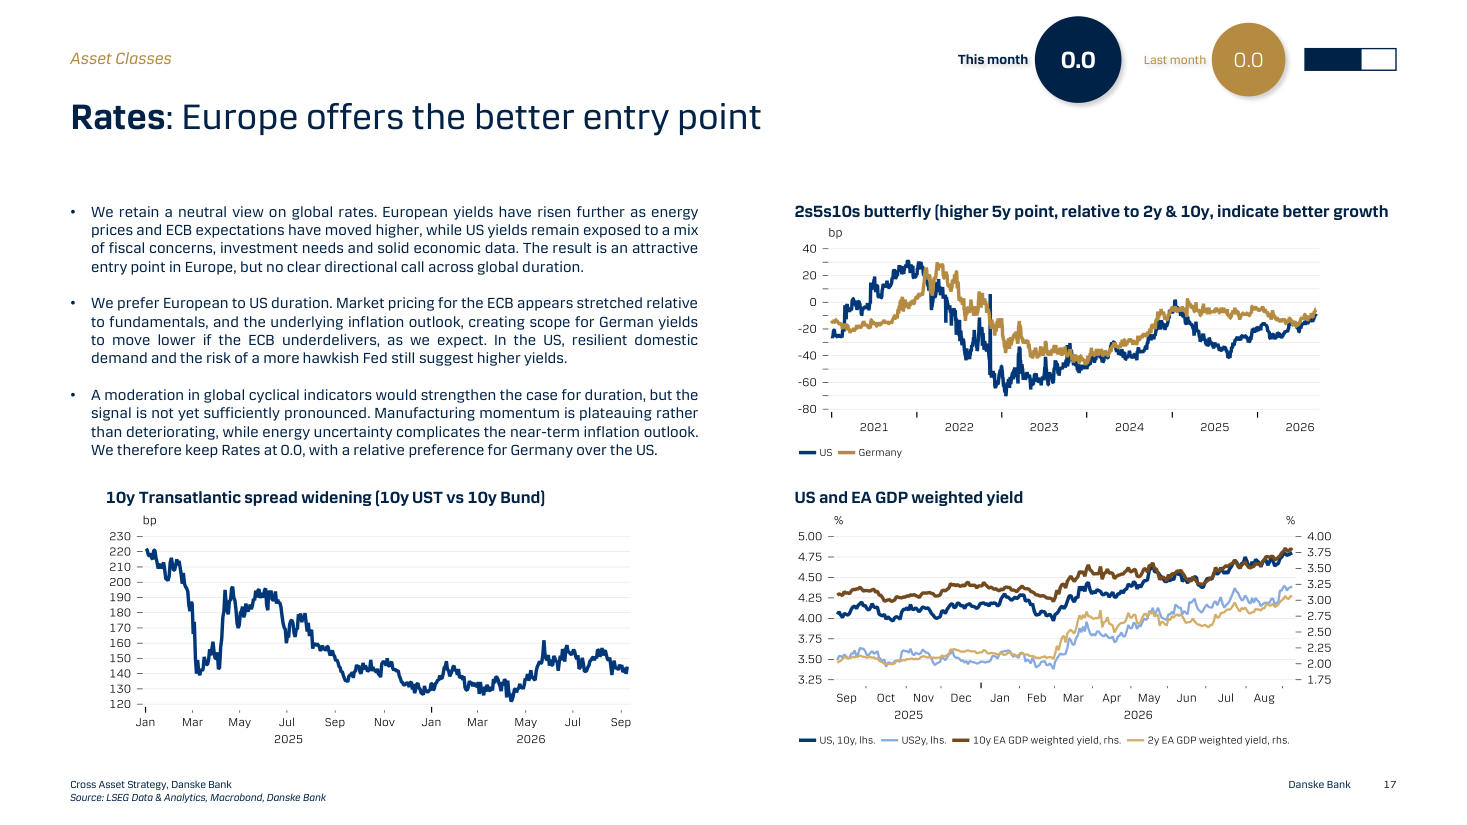
Investment Navigator: Risk performance in plateauing economy
Danske Bank Bjarne Breinholt Thomsen, Piet Haines Christiansen, Molly Guggenheimer, Mathias Christiansen 10 settembre 2026 Macro & Economia Rilevanza Alta
EquitiesTassiCreditoInflazione
Apri PDF
MESSAGGIO CHIAVE

L'economia globale sta ancora crescendo, ma ha perso slancio: siamo in una fase di plateau, cioè il ritmo di espansione si è stabilizzato senza accelerare ulteriormente. Le azioni restano l'asset preferito grazie a utili aziendali robusti, ma il rischio energetico, legato al petrolio e al gas europeo, rende gli analisti meno fiduciosi del solito. Il punteggio complessivo di propensione al rischio scende leggermente da +0,4 a +0,3, segnalando una postura ancora positiva ma con meno convinzione.

Analisi Approfondita
Il quadro generale: crescita solida ma in frenata

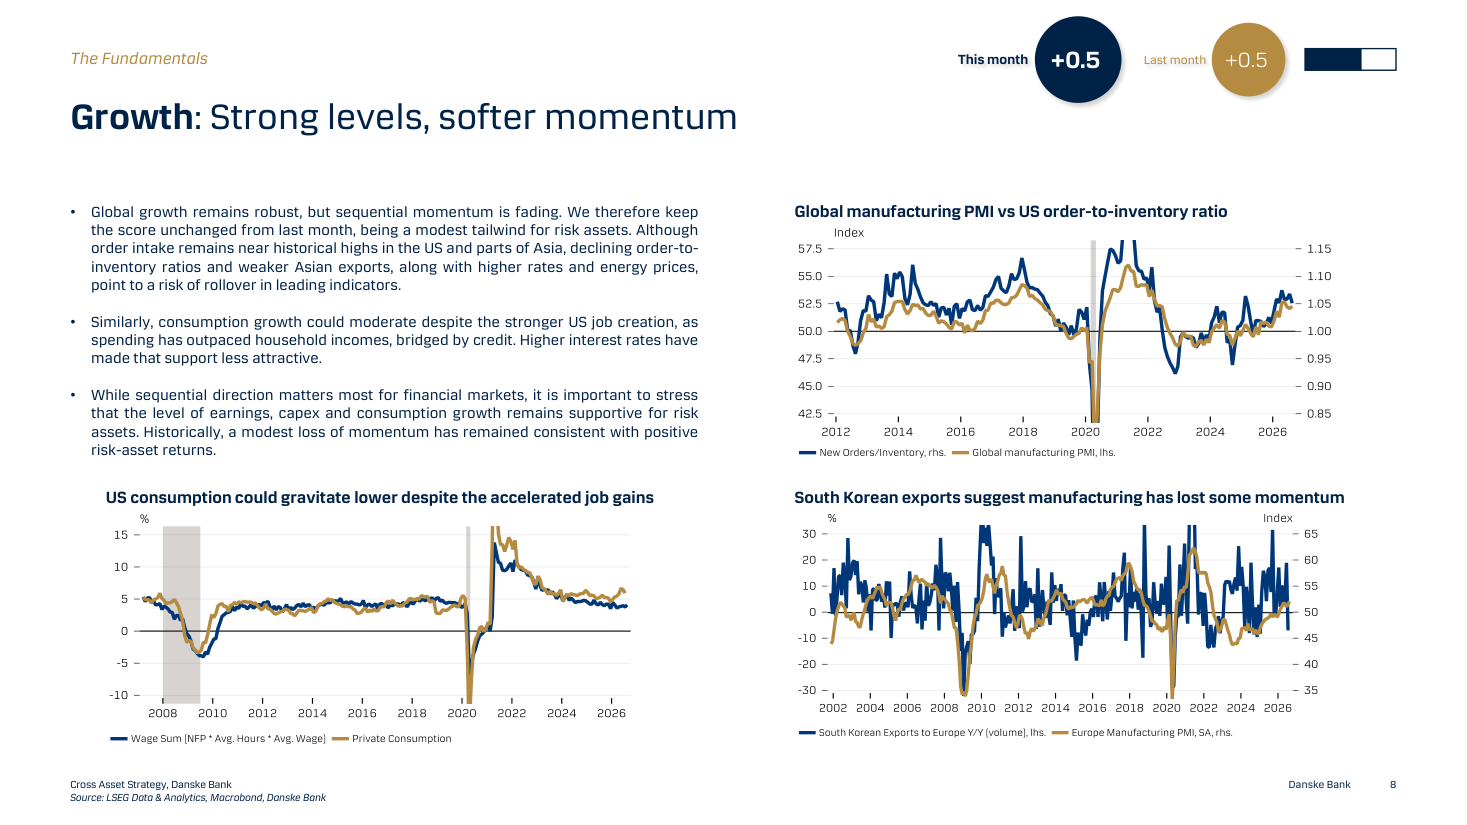
La crescita economica globale resta su livelli robusti, ma i segnali di rallentamento del momentum, cioè della velocità con cui l'economia accelera, si stanno moltiplicando. Gli Stati Uniti guidano ancora il gruppo grazie a mercati del lavoro resilienti, investimenti in intelligenza artificiale e una redditività aziendale in crescita. L'Europa ha sorpreso positivamente nel secondo trimestre, con i consumi più forti del previsto, anche se un solo trimestre non basta a confermare un trend strutturale. La Cina rimane il punto debole del quadro globale, con la debolezza del mercato immobiliare che pesa sulla domanda interna. Il PMI manifatturiero globale, un indicatore anticipatore che misura la salute delle fabbriche nel mondo, si mantiene intorno a 50, soglia che separa espansione da contrazione, ma i rapporti ordini/scorte, che indicano quanta domanda futura ci si aspetta, stanno scendendo: un segnale da tenere d'occhio.

Il mercato del lavoro: il pilastro che regge tutto

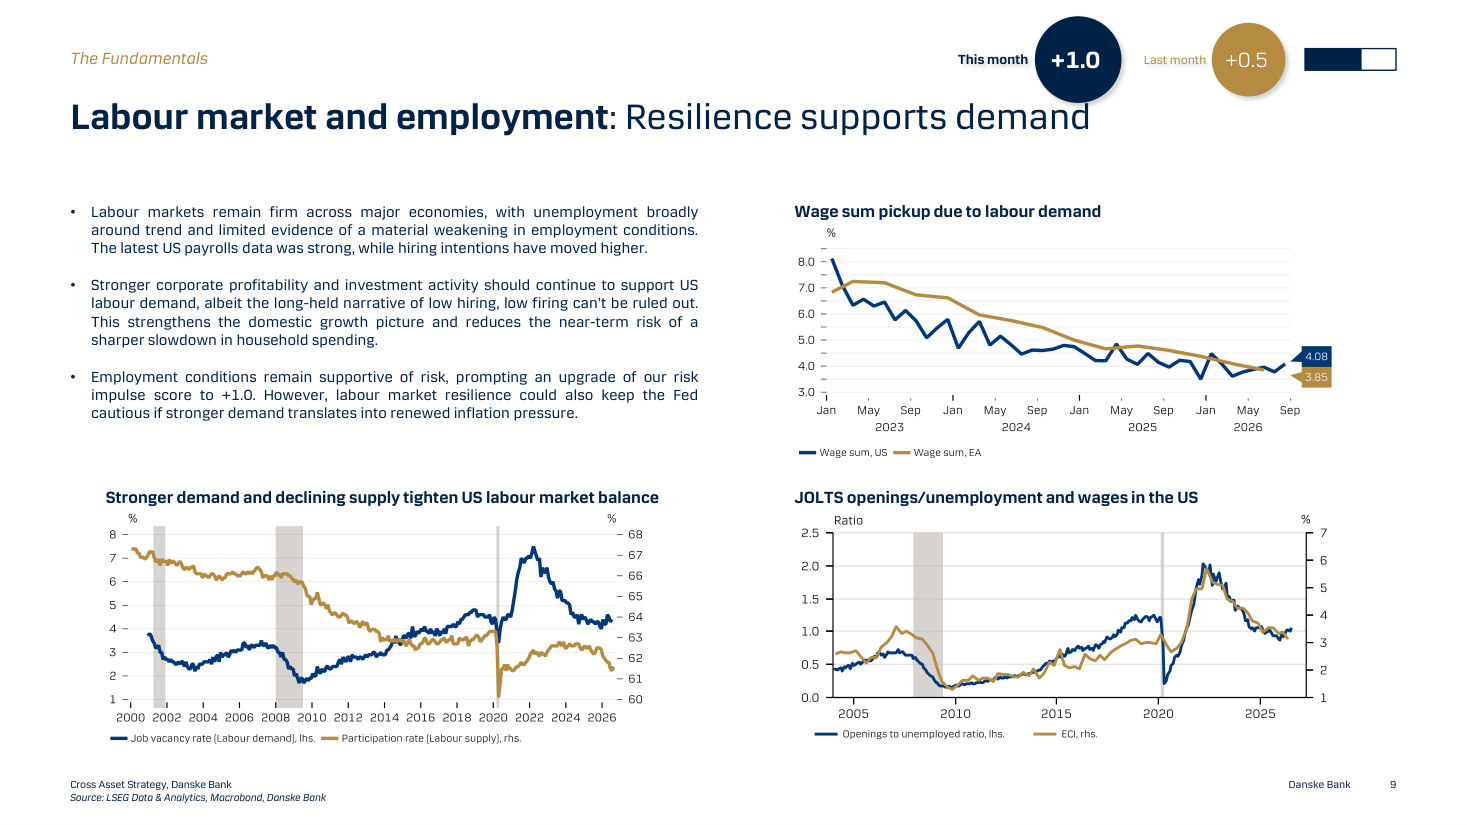
Il mercato del lavoro resta la colonna portante del ciclo economico attuale, con un punteggio di impulso che sale da +0,5 a +1,0, il miglioramento più netto tra tutti i fattori analizzati. I dati sui payroll americani, cioè le buste paga fuori dal settore agricolo, sono stati solidi, le intenzioni di assunzione sono in aumento e la domanda di lavoro supera ancora l'offerta disponibile. La somma delle retribuzioni negli USA si attesta intorno al 4,08% annuo, mentre nell'area euro è al 3,85%, valori che sostengono i consumi delle famiglie. Tuttavia, esiste un rischio sottile: se la domanda di lavoro rimane troppo forte, la Fed, la banca centrale americana, potrebbe sentirsi obbligata a mantenere i tassi di interesse elevati più a lungo, complicando il contesto per i mercati finanziari.

Inflazione: il problema non è il nucleo, è l'energia

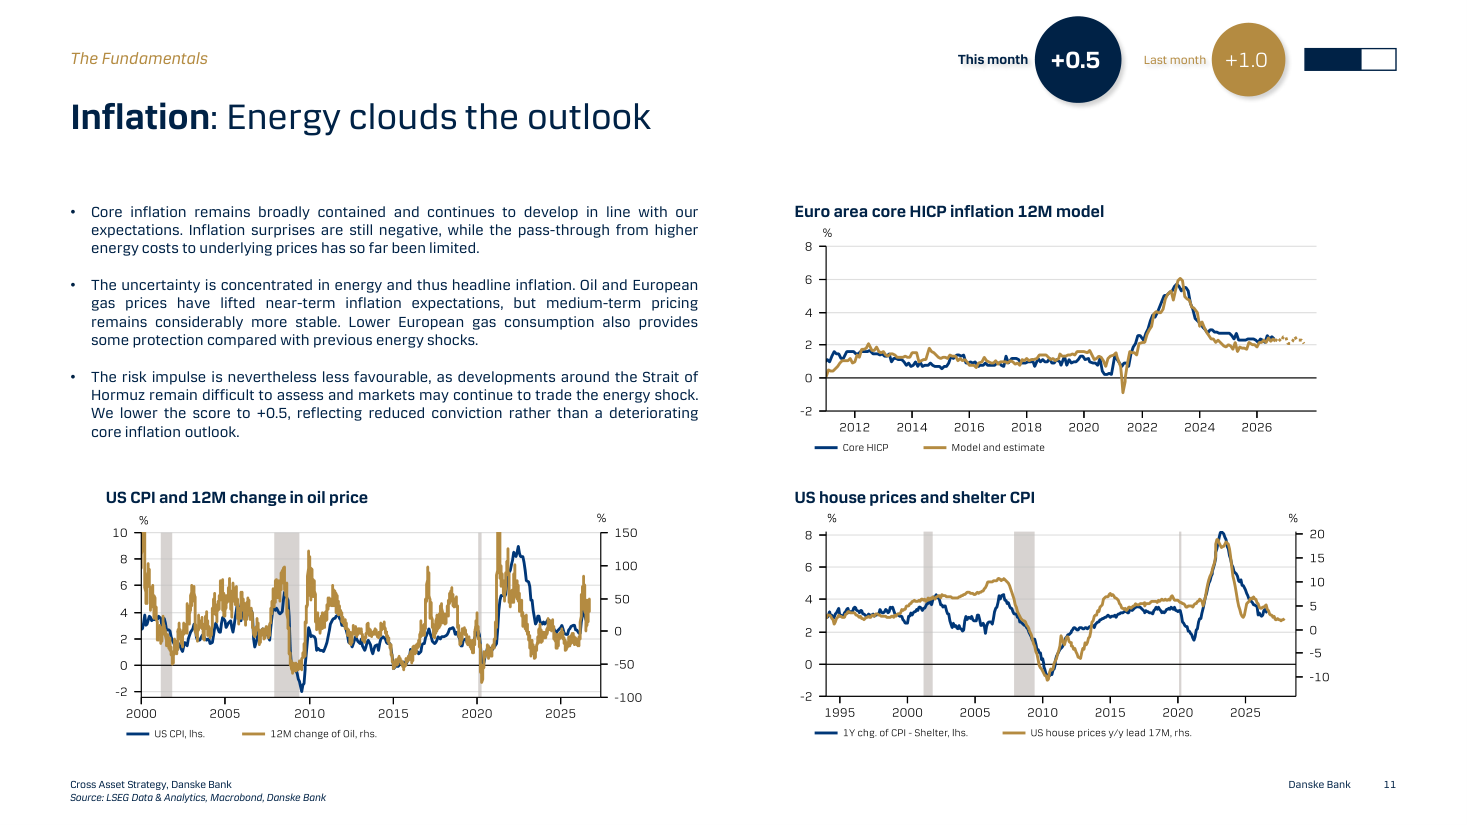
L'inflazione core, cioè quella che esclude i prezzi di energia e alimentari per misurare le pressioni di fondo sui prezzi, è sostanzialmente sotto controllo e continua a svilupparsi in linea con le attese. Il vero elemento di incertezza è l'inflazione headline, quella totale, che risente degli aumenti del petrolio e del gas europeo. Le tensioni geopolitiche attorno allo Stretto di Hormuz, una via di transito cruciale per il petrolio globale, stanno mantenendo i prezzi energetici elevati e rendono difficile per le banche centrali comunicare una chiara traiettoria di politica monetaria. Il punteggio sull'inflazione scende da +1,0 a +0,5, non perché l'inflazione strutturale stia peggiorando, ma perché l'incertezza energetica riduce la visibilità degli analisti. I prezzi delle abitazioni negli USA continuano a trasmettere pressioni sui canoni di locazione, che pesano sul CPI shelter, la componente degli affitti nel paniere dell'inflazione americana.

Politica monetaria: da alleata a neutrale

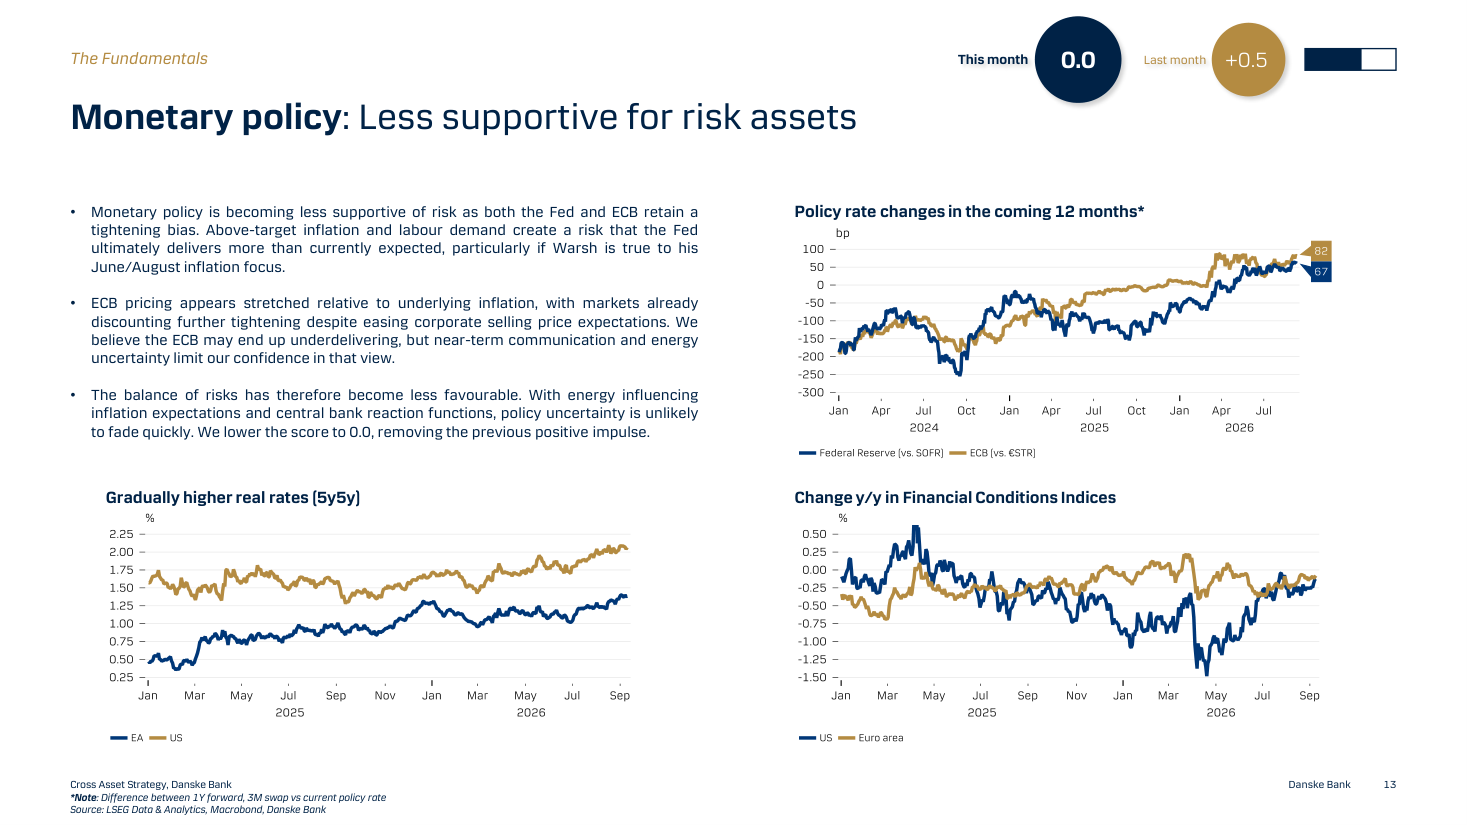
La politica monetaria è diventata meno favorevole ai mercati di rischio, con il punteggio che scende da +0,5 a 0,0, il cambiamento più significativo del mese. Sia la Fed che la BCE mantengono un orientamento restrittivo, cioè tendono a tenere i tassi alti per frenare l'inflazione piuttosto che a tagliarli. I tassi reali a cinque anni, cioè i rendimenti depurati dall'inflazione, sono in aumento graduale: nell'area euro si avvicinano all'1,25%, negli USA sono già oltre il 2%. Il mercato prezza circa 82 punti base di rialzi per la Fed nei prossimi 12 mesi e 67 punti base per la BCE, segnalando che gli investitori si aspettano ancora inasprimento. Dansk Bank ritiene che la BCE potrebbe deludere queste aspettative, ma l'incertezza energetica rende difficile avere una visione chiara nel breve termine.

Azioni: gli utili restano l'ancora

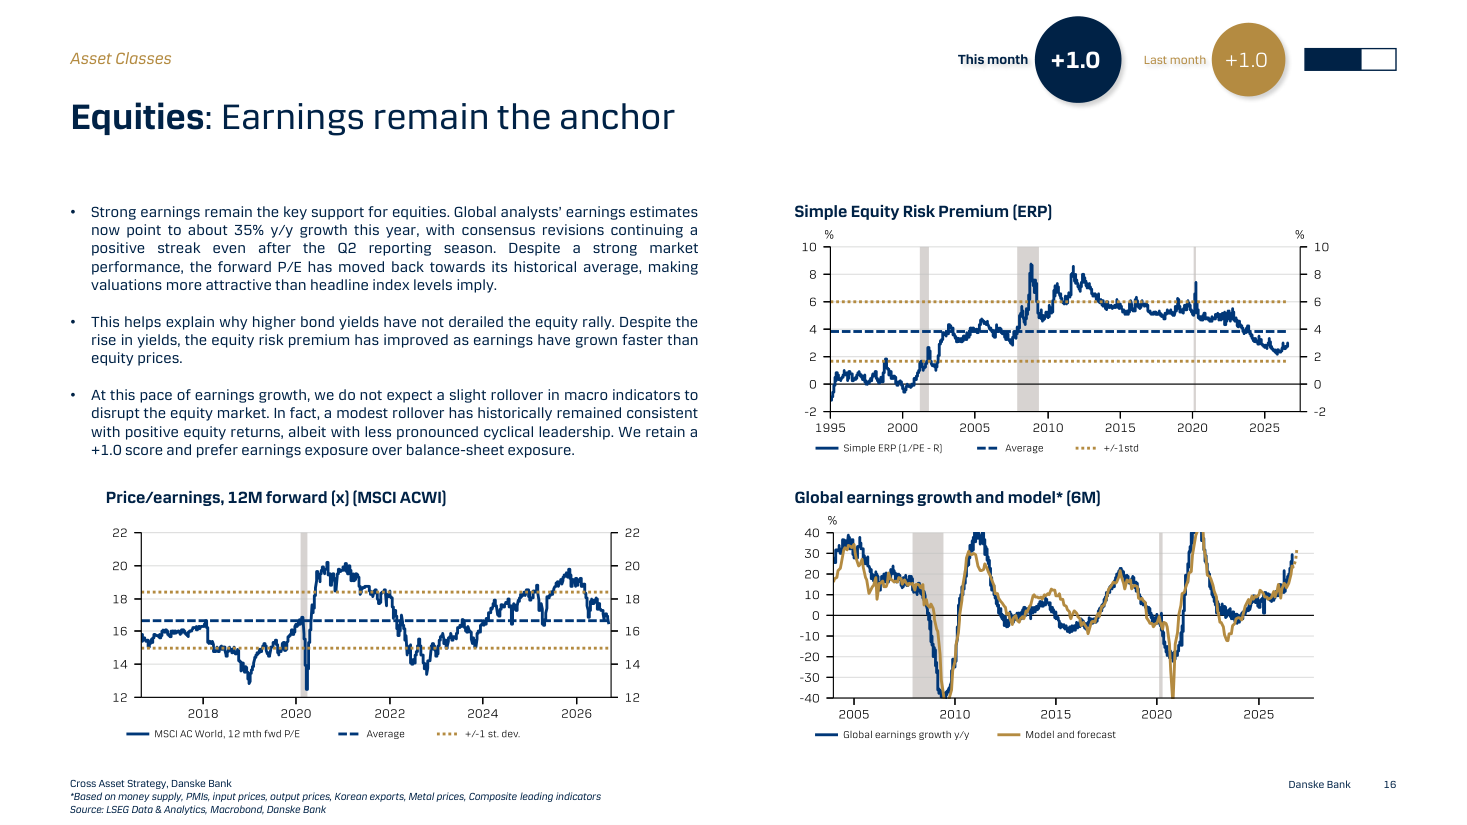
Le azioni mantengono il punteggio massimo di +1,0 e restano l'asset class preferita del report. Il motore principale è la crescita degli utili aziendali globali, che gli analisti stimano intorno al 35% anno su anno per il 2026, un dato eccezionale che ha continuato a sorprendere al rialzo anche dopo la stagione di rendicontazione del secondo trimestre. Grazie a questa crescita, il rapporto prezzo/utili forward (il P/E su 12 mesi, che misura quanto si paga oggi per ogni euro di utile atteso), si è compresso tornando vicino alla media storica, rendendo le azioni meno care rispetto a quanto i livelli degli indici potrebbero far pensare. L'equity risk premium, cioè il rendimento aggiuntivo che le azioni offrono rispetto ai titoli di Stato sicuri, è migliorato nonostante il rialzo dei rendimenti obbligazionari, perché gli utili sono cresciuti più velocemente dei prezzi azionari. Dansk Bank preferisce l'esposizione agli utili rispetto all'esposizione patrimoniale, suggerendo di privilegiare le aziende con forte capacità di generare profitti.

Credito e tassi: meno attraenti in termini relativi

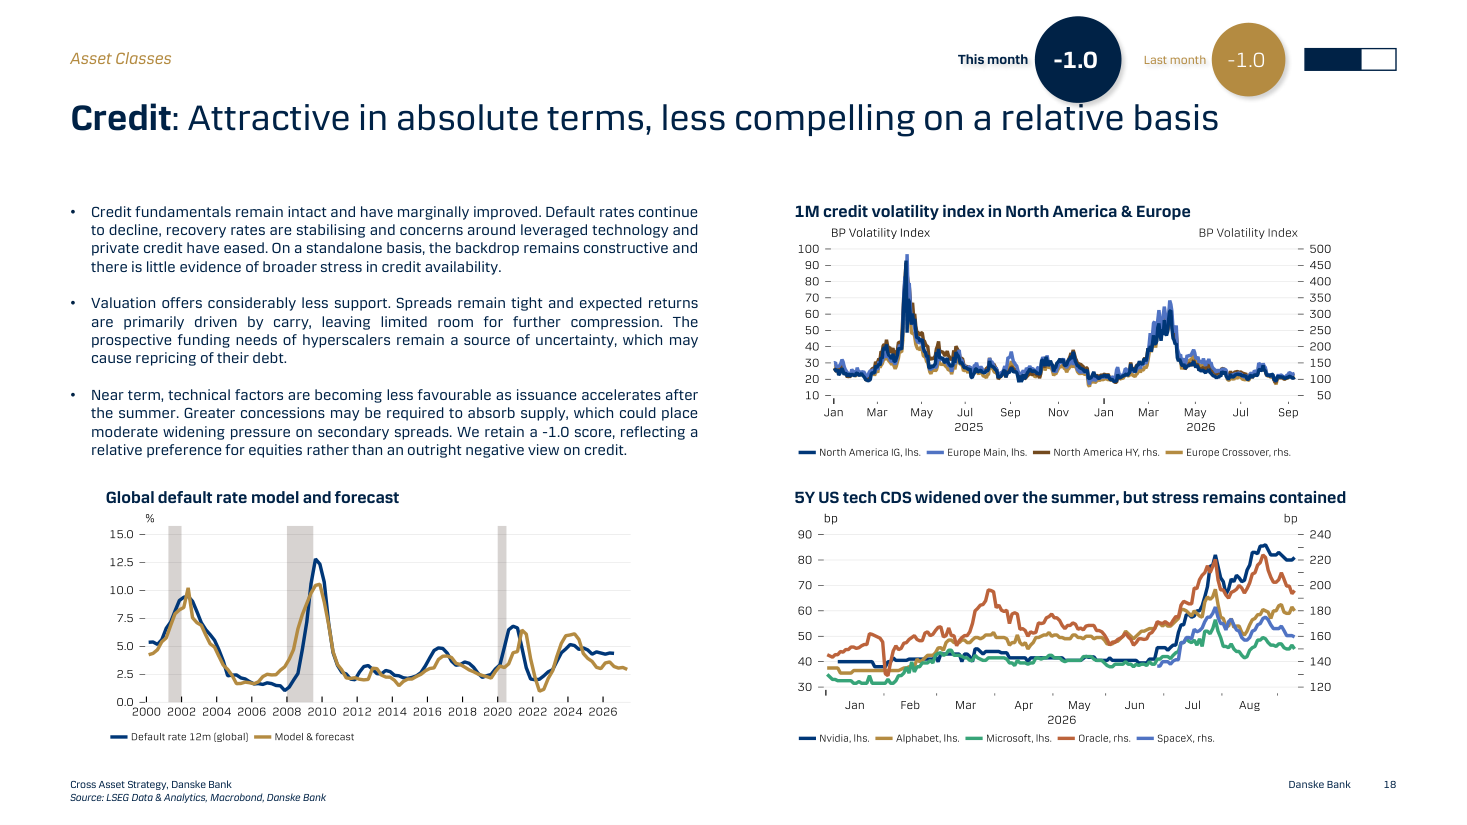
Il credito, cioè le obbligazioni emesse da aziende private, ottiene un punteggio di -1,0, invariato rispetto al mese precedente. I fondamentali sono sostanzialmente sani: i tassi di default globali, cioè la percentuale di aziende che non riescono a ripagare i debiti, restano bassi e il modello di Danske Bank li prevede stabili. Tuttavia, gli spread creditizi, cioè il differenziale di rendimento tra obbligazioni corporate e titoli di Stato, sono molto compressi: questo significa che il mercato non sta pagando quasi nulla agli investitori per il rischio aggiuntivo di possedere debito aziendale. Sui tassi di interesse, Danske Bank mantiene una visione neutra, ma preferisce la duration europea, cioè le obbligazioni tedesche a lunga scadenza, rispetto a quella americana: i rendimenti americani restano esposti a rischi fiscali e a una Fed più restrittiva, mentre in Europa c'è margine per sorprese positive se la BCE dovesse tagliare meno del previsto.

I rischi da tenere d'occhio

Il principale scenario di rischio al ribasso, secondo Danske Bank, è un persistente shock energetico causato dalle tensioni allo Stretto di Hormuz. Se il petrolio e il gas europeo restassero elevati a lungo, l'inflazione a breve termine potrebbe risalire, erodendo la fiducia dei consumatori europei e comprimendo i margini aziendali. In questo scenario, le banche centrali potrebbero essere costrette a inasprire ulteriormente la politica monetaria, con effetti negativi sia sulle azioni che sul mercato del credito. Sul fronte positivo, uno scenario di rialzo vedrebbe gli utili allargarsi oltre le grandi aziende tecnologiche americane, con la crescita manifatturiera cinese che si stabilizza e i rischi energetici che si attenuano: in questo caso il mercato azionario potrebbe estendere significativamente il rally. Il posizionamento degli investitori è già molto affollato, cioè molti hanno già scommesso sulla crescita, il che amplifica il rischio di correzioni improvvise anche in caso di notizie negative minori.

Implicazioni per i Mercati

Le azioni rimangono l'asset class preferita grazie a una crescita degli utili eccezionalmente forte, circa il 35% annuo, che compensa il rialzo dei rendimenti obbligazionari e mantiene le valutazioni su livelli ragionevoli. Il credito, pur fondamentalmente sano, offre poco vantaggio in termini di spread rispetto alle azioni, rendendo meno conveniente assumere rischio obbligazionario corporate. Sul fronte tassi, chi vuole esposizione alle obbligazioni governative dovrebbe privilegiare l'Europa rispetto agli USA: i titoli tedeschi beneficerebbero se la BCE tagliasse meno del previsto, mentre i Treasury americani restano esposti a pressioni fiscali e a una Fed potenzialmente più aggressiva. Nelle prossime settimane il fattore chiave da monitorare è l'evoluzione dei prezzi energetici: un ulteriore rialzo del petrolio o del gas europeo potrebbe deteriorare la fiducia dei consumatori, complicare la politica monetaria e innescare una correzione nei mercati azionari anche senza un deterioramento degli utili.
Grafici del Report
Global manufacturing PMI vs US order-to-inventory ratio
Cosa mostra: Il grafico confronta dal 2012 al 2026 il PMI manifatturiero globale (asse sinistro, con range tra 42,5 e 57,5) con il rapporto ordini/scorte negli USA (asse destro, tra 0,85 e 1,15). Le due serie si muovono in modo molto correlato, con il PMI attorno a 50 e il rapporto ordini/scorte vicino a 1,00 nella parte finale del grafico, suggerendo una fase di stabilizzazione.
Implicazione: Un PMI intorno a 50 indica che il settore manifatturiero globale non sta né espandendosi né contraendosi in modo marcato. Il rapporto ordini/scorte che si avvicina a 1,00 segnala equilibrio tra domanda e offerta, ma anche che non ci sono segnali di accelerazione futura: chi investe in titoli ciclici, cioè quelli più sensibili al ciclo economico come auto o acciaio, dovrebbe aspettarsi rendimenti più moderati.
US consumption could gravitate lower despite the accelerated job gains
Cosa mostra: Il grafico mostra dal 2008 al 2026 la somma dei salari aggregati USA (wage sum, linea blu scuro) e i consumi privati (linea dorata), entrambi in percentuale. Dopo il rimbalzo post-pandemia con picchi oltre il 10%, entrambe le serie si sono normalizzate intorno al 4-5%, con i consumi che mostrano segni di convergenza verso il basso.
Implicazione: I consumi americani hanno finora tenuto grazie a salari in crescita e utilizzo del credito, ma con i tassi di interesse elevati il ricorso al credito al consumo diventa più costoso. Se i consumi dovessero cedere, le stime sugli utili aziendali potrebbero essere riviste al ribasso, impattando negativamente le valutazioni azionarie.
Wage sum pickup due to labour demand
Cosa mostra: Il grafico mostra dal 2023 a settembre 2026 la crescita della massa salariale negli USA (linea blu, 4,08%) e nell'area euro (linea dorata, 3,85%). Entrambe le serie mostrano un trend decrescente dai picchi del 2023, ma si sono stabilizzate su livelli ancora robusti nella parte finale del periodo.
Implicazione: Salari che crescono intorno al 4% annuo sostengono i consumi delle famiglie, ma rappresentano anche un fattore che mantiene alta la pressione inflazionistica. Le banche centrali osservano questi dati con attenzione: finché i salari crescono a questi ritmi, difficile giustificare tagli aggressivi ai tassi.
Euro area core HICP inflation 12M model
Cosa mostra: Il grafico mostra dal 2012 al 2026 l'inflazione core nell'area euro, cioè quella che esclude energia e alimentari, confrontando i dati effettivi (linea blu) con il modello previsionale (linea tratteggiata dorata). Dopo il picco intorno al 5-6% nel 2022-2023, l'inflazione core è scesa stabilmente verso il 2% entro il 2025-2026, con il modello che prevede ulteriore convergenza.
Implicazione: Il fatto che l'inflazione core si stia avvicinando all'obiettivo del 2% della BCE è una buona notizia per i mercati obbligazionari europei: riduce la pressione a mantenere i tassi elevati. Tuttavia, i rischi energetici potrebbero invertire temporaneamente questa tendenza, rendendo il percorso meno lineare di quanto il modello suggerisca.
Policy rate changes in the coming 12 months
Cosa mostra: Il grafico mostra dal 2024 a luglio 2026 le aspettative di mercato sui cambiamenti dei tassi di policy nei prossimi 12 mesi, in punti base, per la Fed (linea dorata) e la BCE (linea blu). Entrambe le curve sono risalite in territorio positivo, con la Fed attesa a circa 82 punti base di rialzi e la BCE a circa 67 punti base.
Implicazione: Il mercato si aspetta ancora un inasprimento monetario significativo da entrambe le banche centrali, un contesto che comprime le valutazioni azionarie e aumenta il costo del debito. Se queste aspettative si rivelassero eccessive, come Danske Bank ipotizza per la BCE, ci sarebbe spazio per un rally delle obbligazioni europee.
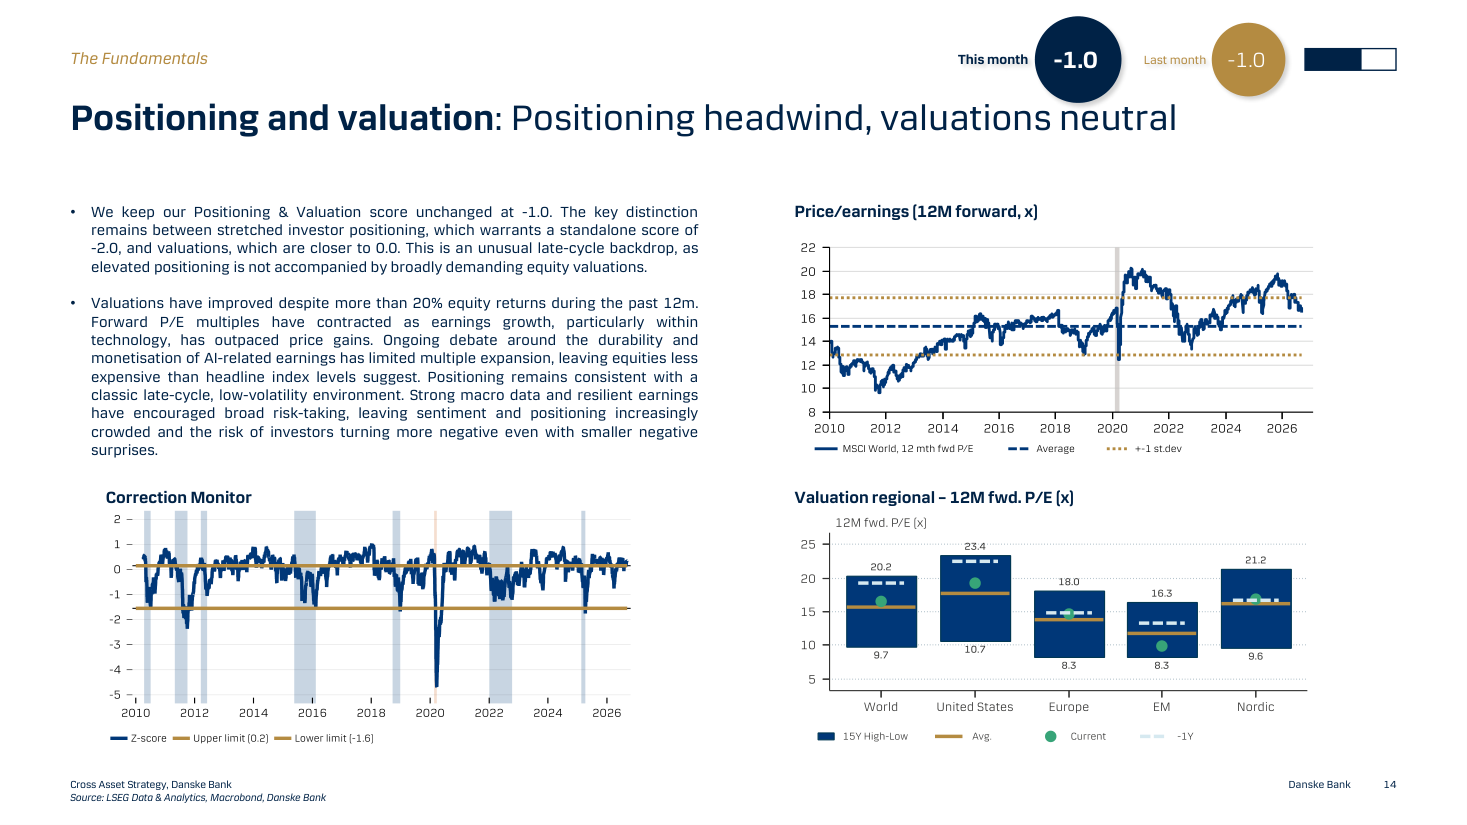
Price/earnings (12M forward, x) MSCI World
Cosa mostra: Il grafico mostra il rapporto prezzo/utili forward a 12 mesi per l'MSCI World dal 2010 al 2026, con bande di riferimento che indicano la media storica intorno a 15-16 volte e le deviazioni standard. Il livello attuale si colloca appena sopra la media, intorno a 17-18 volte, dopo essere stato ben sopra quota 20 nel 2020-2021.
Implicazione: Le azioni globali non sono a buon mercato in assoluto, ma sono meno care rispetto ai picchi recenti grazie alla forte crescita degli utili. Chi guarda al valore relativo troverà le azioni europee e dei mercati emergenti più economiche rispetto agli USA, dove il P/E si avvicina a 23 volte secondo il grafico regionale.
Simple Equity Risk Premium (ERP)
Cosa mostra: Il grafico mostra dal 1995 al 2025 il premio al rischio azionario semplice, calcolato come 1 diviso il P/E meno il rendimento reale, con bande che indicano media e deviazioni standard. Il valore attuale si posiziona intorno al 2-3%, al di sopra dello zero ma nettamente sotto i picchi storici del 6-8% registrati dopo le crisi del 2002 e del 2008.
Implicazione: Un premio al rischio azionario positivo significa che le azioni offrono ancora un rendimento atteso superiore ai titoli di Stato, ma il margine è ridotto rispetto al passato. Non è una situazione di emergenza, ma indica che il mercato non offre un grande margine di sicurezza: serve selettività e attenzione alla qualità degli utili.
10y Transatlantic spread widening (10y UST vs 10y Bund)
Cosa mostra: Il grafico mostra dal gennaio 2025 a settembre 2026 il differenziale di rendimento tra il Treasury americano a 10 anni e il Bund tedesco a 10 anni, in punti base. Il differenziale oscilla tra 120 e 230 punti base, con una tendenza recente a stabilizzarsi intorno a 140-160 punti base dopo una contrazione rispetto ai picchi.
Implicazione: Un differenziale di circa 150 punti base significa che il decennale americano rende circa 1,5 punti percentuali in più di quello tedesco. Questo rende le obbligazioni USA più remunerative in termini assoluti, ma Danske Bank preferisce il Bund perché ritiene che la BCE potrebbe tagliare i tassi più di quanto il mercato si aspetti, facendo salire il prezzo dei titoli tedeschi.
Global default rate model and forecast
Cosa mostra: Il grafico mostra i tassi di default globali a 12 mesi dal 2000 al 2026, confrontando i dati storici (linea blu) con il modello previsionale (linea dorata). Dopo i picchi del 2002 e del 2009 intorno al 12-15%, il tasso attuale è sceso sotto il 2,5% e il modello non prevede un'impennata significativa nel breve termine.
Implicazione: Tassi di default bassi indicano che le aziende riescono a rimborsare i debiti senza difficoltà, il che è positivo per il mercato del credito in termini assoluti. Tuttavia, questo scenario è già ampiamente prezzato dagli investitori, motivo per cui gli spread, cioè i premi di rischio sul credito, sono compressi e il potenziale di guadagno aggiuntivo è limitato.