Il tentativo di accordo tra Stati Uniti e Iran, formalizzato in un Memorandum of Understanding (un documento di intesa preliminare, non vincolante), si è rivelato di brevissima durata e le trattative sono di fatto ferme. Questa situazione di blocco diplomatico ha fatto risalire il prezzo del greggio Brent (il principale riferimento internazionale per il prezzo del petrolio) fino a circa 90 dollari al barile, dai livelli più bassi di fine giugno e inizio luglio. Lo Stretto di Hormuz, che è il corridoio marittimo attraverso cui transita una quota enorme del petrolio mondiale, vede flussi stimati tra 4 e 10 milioni di barili al giorno a seconda delle fonti, con grande incertezza perché molte navi disattivano i transponder (i sistemi di localizzazione) durante il transito. ING stima flussi attorno a 5 milioni di barili al giorno attraverso lo Stretto, il che porta le esportazioni totali dal Golfo Persico a circa il 50% dei livelli precedenti al conflitto. In questo contesto, la Cina offre un parziale sollievo al mercato globale importando meno petrolio rispetto all'anno scorso, con acquisti a luglio pari a 8,45 milioni di barili al giorno, in calo di 2,7 milioni rispetto allo stesso mese del 2025.
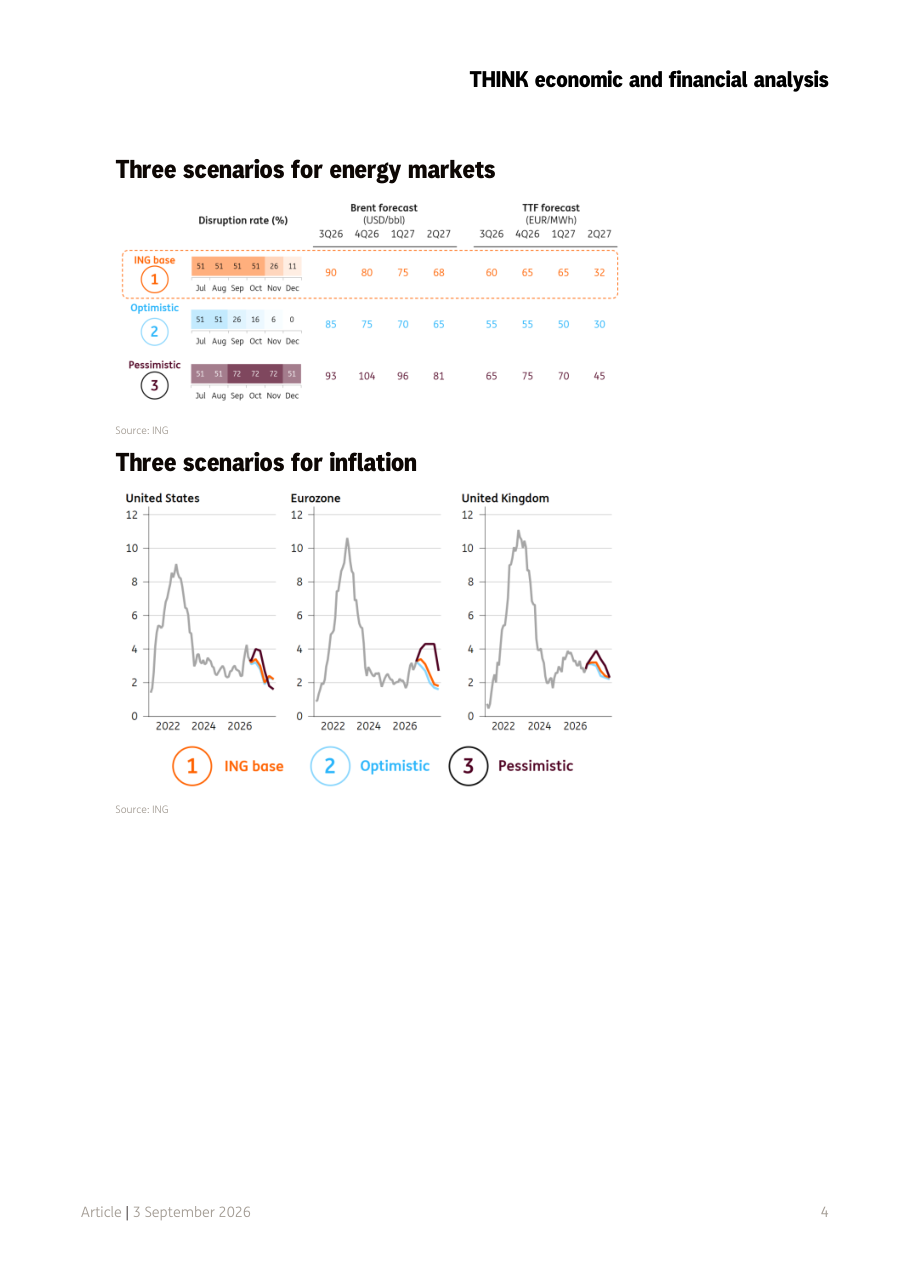
ING ha costruito tre scenari alternativi per capire dove potrebbe andare il prezzo del Brent. Nel caso base, considerato il più probabile, lo stallo persiste fino a poco prima delle elezioni di metà mandato negli Stati Uniti a novembre, dopodiché si raggiunge un accordo limitato che permette ai flussi del Golfo Persico di risalire al 90% dei livelli pre-guerra entro dicembre: in questo scenario il Brent vale in media 80 dollari al barile nel quarto trimestre, in rialzo rispetto alla precedente stima di 74 dollari. Nello scenario ottimistico, un accordo già a settembre riporta i flussi ai livelli pre-guerra entro fine anno e il Brent scende a una media di 75 dollari. Nello scenario pessimistico, invece, l'escalation (cioè un peggioramento del conflitto) blocca ulteriormente i flussi e spinge il Brent a una media di 104 dollari al barile nel quarto trimestre, un livello che avrebbe conseguenze pesanti sull'inflazione globale. La forbice tra questi tre scenari, da 75 a 104 dollari, fotografa bene quanto sia alto oggi il livello di incertezza geopolitica.
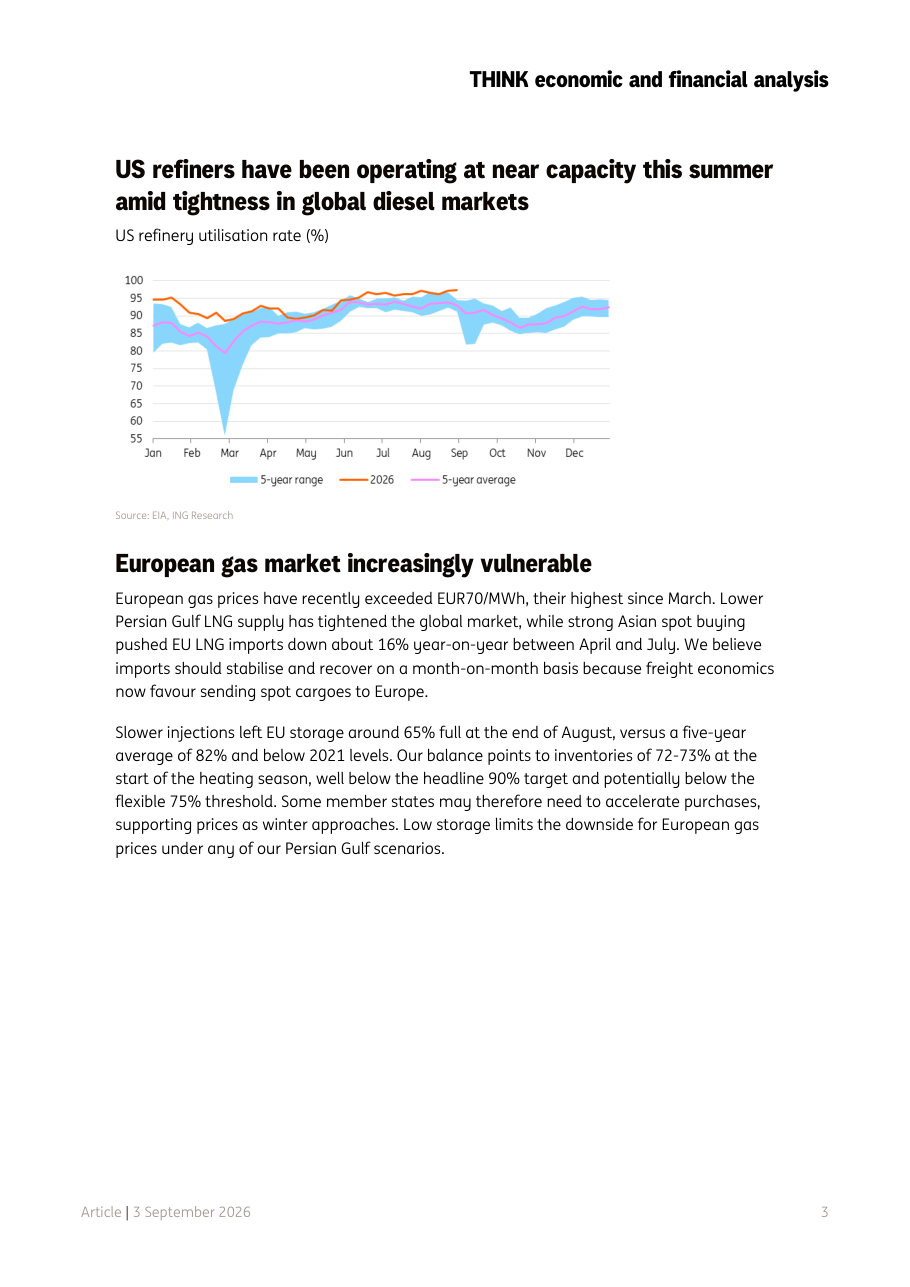
Se il petrolio greggio è sotto pressione, il mercato del diesel e del gasoil (il carburante usato da camion, treni e industria) è in uno stato di tensione ancora più acuta. I cosiddetti crack spread (ovvero il margine di profitto che si ottiene raffinando il petrolio per produrre diesel, un indicatore chiave della redditività dei raffinatori) hanno raggiunto livelli record. Questo accade perché le interruzioni nel Golfo Persico si sommano a un problema russo: dopo gli attacchi di droni ucraini alle raffinerie, la Russia ha vietato le esportazioni di diesel fino a fine settembre per garantire le forniture interne. Considerando che la Russia è il secondo esportatore mondiale di diesel, questa combinazione di fattori ha sottratto al mercato internazionale circa il 20% del commercio marittimo globale di diesel. Con le raffinerie americane già al limite della capacità produttiva (come mostrato dal grafico sull'utilizzo delle raffinerie USA), c'è pochissimo spazio per compensare queste mancanze, e una normalizzazione dei prezzi dipenderà quasi interamente da una ripresa dei flussi dal Golfo Persico o dalla Russia.
Il mercato europeo del gas naturale rappresenta forse la vulnerabilità più immediata per i consumatori del continente. I prezzi del gas TTF (il principale punto di riferimento europeo per il gas, quotato in euro per megawattora) hanno già superato 70 euro per megawattora, il livello più alto da marzo 2026. Il problema è duplice: da un lato, la minore produzione di gas naturale liquefatto (LNG) dal Golfo Persico ha ridotto l'offerta globale; dall'altro, i compratori asiatici hanno acquistato carichi spot (forniture immediate) in modo aggressivo, dirottando verso l'Asia forniture che altrimenti sarebbero arrivate in Europa, con il risultato che le importazioni europee di LNG tra aprile e luglio sono calate del 16% rispetto all'anno precedente. La conseguenza diretta è che gli stoccaggi europei di gas (i depositi sotterranei dove si accumula il gas in estate per usarlo in inverno) sono al 65% a fine agosto, contro una media storica quinquennale dell'82% e ben al di sotto del target ufficiale del 90%. ING stima che all'inizio della stagione di riscaldamento gli stoccaggi saranno tra il 72% e il 73%, potenzialmente sotto anche la soglia flessibile del 75%, il che potrebbe costringere alcuni paesi europei ad accelerare gli acquisti di gas, spingendo i prezzi ancora più in alto proprio nei mesi invernali.
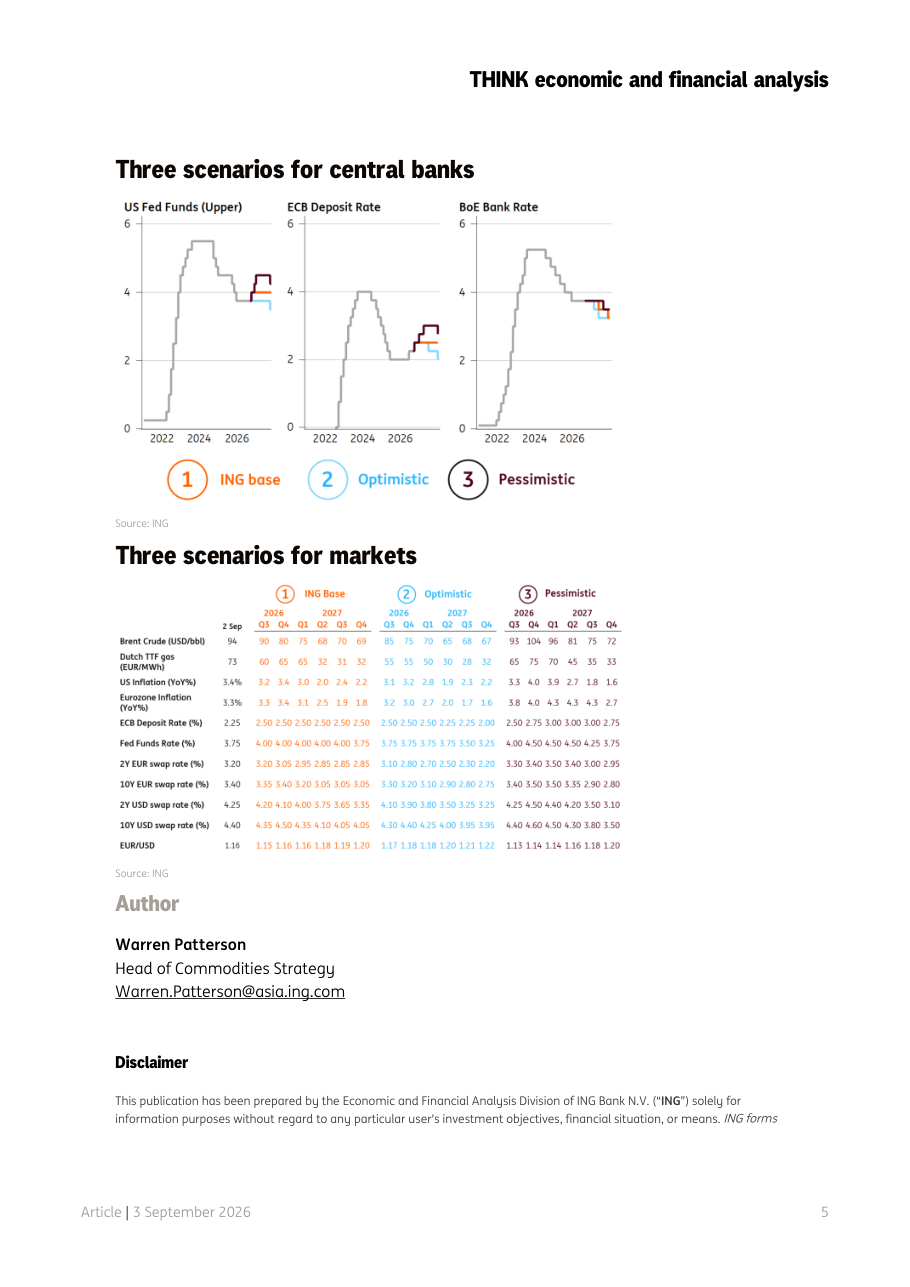
L'energia cara non è solo un problema per chi fa il pieno o paga la bolletta: si trasmette all'intera economia attraverso i costi di produzione e trasporto, alimentando l'inflazione (l'aumento generalizzato dei prezzi). Nello scenario base di ING, l'inflazione USA si attesta attorno al 3% nel quarto trimestre 2026, mentre nell'Eurozona è intorno al 3,3-3,4%, con un'accelerazione nel caso pessimistico fino al 4% nell'Eurozona. Questo crea un dilemma per le banche centrali: la Federal Reserve americana mantiene il tasso sui Fed Funds (il tasso di interesse di riferimento con cui la Fed controlla il costo del denaro) al 4% nello scenario base, mentre la BCE (Banca Centrale Europea) mantiene il tasso di deposito al 2,5%. Nello scenario pessimistico, entrambe le banche centrali sarebbero costrette a tenere i tassi più alti più a lungo per frenare l'inflazione energetica, con conseguenze negative sulla crescita economica e sui mercati finanziari. Il cambio EUR/USD rimane relativamente stabile attorno a 1,15-1,20 in tutti e tre gli scenari, segnalando che i mercati valutari per ora non scontano uno shock estremo.
Il petrolio Brent ha già incorporato parte della tensione geopolitica a 90 dollari, ma il range tra scenario ottimistico (75 dollari) e pessimistico (104 dollari) indica che la volatilità resterà alta nelle prossime settimane: ogni segnale diplomatico tra USA e Iran può muovere i prezzi in modo brusco. Il diesel e il gas europeo sono i segmenti più vulnerabili nel breve termine, con impatto diretto sui costi industriali e sulle bollette energetiche di famiglie e imprese in Europa. Le obbligazioni a lungo termine (titoli di stato e corporate bond) restano sotto pressione perché l'inflazione alta ritarda i tagli ai tassi da parte di Fed e BCE. Chi investe dovrebbe monitorare con attenzione i progressi nei negoziati USA-Iran, i livelli degli stoccaggi europei di gas nelle prossime settimane e i dati mensili sulle importazioni cinesi di petrolio, che sono i tre fattori chiave che determineranno in quale scenario il mercato si muoverà.