I mercati monetari stanno scontando rialzi dei tassi molto aggressivi da parte di Fed, BCE e Bank of England, ma ING ritiene che queste aspettative siano eccessive. Per la BCE si prevede un solo ulteriore rialzo (al 2,75%), mentre per la Fed si anticipano tagli già nel 2027-2028. Questo scenario crea opportunità concrete per chi investe su scadenze più lunghe della curva dei tassi a breve termine.
Analisi Approfondita
Il quadro generale: i mercati vedono tassi alti per sempre, ma ING non è d'accordo
I mercati dei capitali a breve termine (detti 'money market', ovvero il segmento dove banche e istituzioni si prestano denaro per periodi che vanno da un giorno a qualche mese) stanno incorporando nei prezzi uno scenario di tassi elevati e persistenti per tutte e tre le principali aree valutarie: euro, dollaro e sterlina. Per la zona euro, i prezzi di mercato implicano tre o quattro ulteriori rialzi della BCE nei prossimi dodici mesi, ma ING ne prevede solo uno, che porterebbe il tasso sui depositi (il tasso chiave che la BCE paga alle banche sui loro depositi overnight) al 2,75%. Negli Stati Uniti, il tasso SOFR a 10 anni (un indice di riferimento per i prestiti in dollari garantiti da titoli) prezza un costo del denaro al 5% per un decennio intero, un livello che ING giudica fuori dalla realtà. In Gran Bretagna la situazione è analoga, con un premio molto elevato per chi vuole bloccare i tassi su scadenze più lunghe. Il messaggio centrale del report è chiaro: i mercati hanno esagerato nel prezzare una politica monetaria restrittiva prolungata, e questo esagerazione crea valore per chi sa dove guardare.
La zona euro: liquidità in calo e tensioni in avvicinamento
La BCE sta riducendo attivamente il proprio bilancio attraverso il cosiddetto QT (Quantitative Tightening, cioè la riduzione degli acquisti di titoli effettuati negli anni precedenti per immettere liquidità nel sistema), e questo sta progressivamente prosciugando la liquidità in eccesso nel sistema bancario europeo. Attualmente questa liquidità in eccesso ammonta a 2.120 miliardi di euro, ma le stime indicano che le banche potrebbero voler operare con una soglia tra 1.500 e 2.000 miliardi: siamo quindi vicini a un confine critico. Man mano che la liquidità scende, i tassi a breve sui mercati interbancari (cioè i tassi ai quali le banche si prestano denaro tra loro) tenderanno a salire verso il tasso MRO (Main Refinancing Operations, il tasso al quale le banche possono prendere a prestito dalla BCE per una settimana, attualmente 15 punti base sopra il tasso sui depositi). Un ulteriore rischio è la proposta di alzare la riserva obbligatoria delle banche dall'1% al 2%, che assorbirebbe circa 176 miliardi di euro di liquidità in un colpo solo. A complicare il quadro c'è la cosiddetta 'stigma ECB': le banche evitano di rivolgersi direttamente alla BCE per finanziarsi perché temono che il mercato lo interpreti come un segnale di debolezza, e questa ritrosia potrebbe acuire le tensioni sui tassi a breve.
Gli Stati Uniti: la Fed ha alzato, il mercato teme il peggio, ING vede tagli in arrivo
Il presidente della Fed Kevin Warsh ha alzato i tassi di 25 punti base a settembre 2026, con un voto unanime del comitato, e i mercati hanno interpretato i segnali successivi come una conferma che altri rialzi sono in arrivo. Lo spread di carry (la differenza tra il tasso sui Fed Funds, cioè il tasso overnight della Fed, e il rendimento del Treasury a 3 anni) è tornato a 100 punti base, ben oltre il livello neutro di circa 30 punti base, il che significa che circa 70 punti base di quel differenziale rappresentano una scommessa su futuri rialzi. ING ritiene invece che la Fed farà dietrofront e taglierà i tassi nel 2027-2028, riportandoli verso il 3,5%. Sul fronte del bilancio della Fed, l'istituto ha acquistato 360 miliardi di dollari di T-bill (buoni del Tesoro a breve scadenza) dal dicembre 2025, portando le sue disponibilità totali di titoli a quasi 6.400 miliardi di dollari, pari al 21% del PIL americano, contro il 5,5% di vent'anni fa. Il presidente Warsh vorrebbe ridurre drasticamente questo bilancio, ma vendere 4.500 miliardi di titoli (tra mutui cartolarizzati e Treasury) è un'operazione enormemente complessa che richiede anche cambiamenti regolatori sulle riserve bancarie.
I rischi da tenere d'occhio: la Francia, l'anno nuovo e lo stigma BCE
Tre fattori di rischio specifici potrebbero trasformare un inasprimento graduale e ordinato in uno shock più brusco per i mercati monetari europei. Il primo è la fine dell'anno, momento in cui le banche riducono tradizionalmente la loro attività di mercato per rispettare i requisiti di bilancio, riducendo la capacità di redistribuire liquidità e facendo salire i tassi di finanziamento a breve termine. Il secondo è l'incertezza politica in Francia: gli spread (differenziali di rendimento, cioè il costo aggiuntivo che la Francia paga rispetto alla Germania per finanziarsi) sui titoli di Stato francesi hanno raggiunto i livelli più alti dal 2012, e i CDS a 5 anni (strumenti che misurano il rischio percepito di insolvenza di un emittente) sono saliti bruscamente, anche se restano al di sotto dei picchi del 2017. Il terzo rischio è strutturale: se una banca fosse costretta a ricorrere alla BCE per finanziarsi, il mercato potrebbe interpretarlo come un segnale di difficoltà, scatenando una reazione a catena che spingerebbe altri istituti a pagare tassi più alti per raccogliere fondi. Lo scenario base di ING resta un aggiustamento ordinato, ma questi tre elementi potrebbero far deragliare il processo.
Cosa aspettarsi: dove si trovano le opportunità
ING identifica chiaramente dove investire in questo contesto: sulle scadenze più lunghe della curva dei tassi a breve termine (tra 9 mesi e 2 anni), sia in dollari che in sterline, perché il mercato sta pagando un premio eccessivo per chi si espone a duration leggermente più lunga (cioè a scadenze un po' più distanti nel tempo). In euro, il consiglio è di non esporsi aggressivamente a ulteriori rialzi della BCE, che ING giudica improbabili, ma di tenere comunque un atteggiamento cauto data l'elevata incertezza. Sul dollaro, bloccare oggi rendimenti nell'area del 4-5% su scadenze biennali appare interessante se la Fed effettivamente taglierà nel 2027 come ING prevede. La liquidità nei mercati in dollari rimane supportiva grazie alla politica di acquisto di T-bill della Fed, che mantiene le riserve bancarie vicine ai 3.000 miliardi di dollari. Chi opera sui mercati obbligazionari o gestisce liquidità aziendale dovrebbe monitorare da vicino i prossimi dati sull'inflazione europea e i movimenti politici in Francia nelle prossime settimane.
Implicazioni per i Mercati
Il report suggerisce di allungare la duration (cioè la scadenza media) dei propri investimenti in strumenti monetari, sia in dollari che in sterline, perché il mercato sta offrendo un premio eccessivo per scadenze tra 9 mesi e 2 anni che non è giustificato dai fondamentali. In euro, la priorità è monitorare l'evoluzione della liquidità bancaria e in particolare i segnali di stress nel mercato repo francese, che potrebbero anticipare un allargamento più generalizzato degli spread europei. I titoli di Stato francesi rappresentano un asset da sorvegliare con attenzione nelle prossime settimane: se l'incertezza politica si intensifica, gli spread potrebbero allargarsi ulteriormente e contagiare i mercati monetari più in generale. Per chi gestisce liquidità aziendale o portafogli obbligazionari a breve termine, il messaggio pratico è chiaro: fissare oggi rendimenti su scadenze leggermente più lunghe, prima che le aspettative di taglio della Fed si materializzino e facciano scendere i tassi di mercato.
Grafici del Report
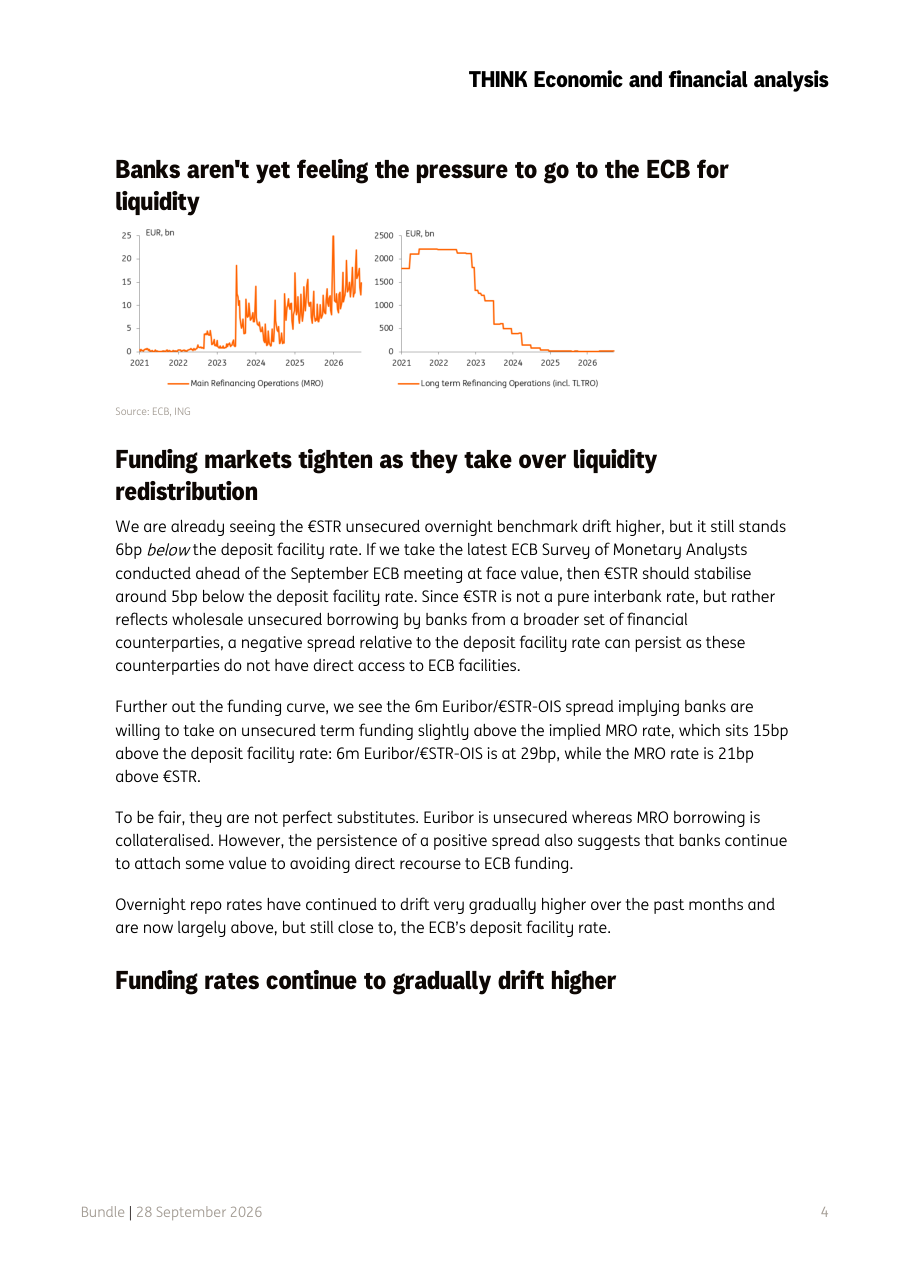
Banks aren't yet feeling the pressure to go to the ECB for liquidity
Cosa mostra: Il grafico a sinistra mostra i volumi di MRO (operazioni di rifinanziamento principali a una settimana della BCE) tra il 2021 e il 2026, espressi in miliardi di euro: i valori oscillano tra 0 e 25 miliardi, con picchi frequenti ma mai sostenuti, indicando un utilizzo saltuario e limitato. Il grafico a destra mostra invece i volumi di LTRO (operazioni di rifinanziamento a lungo termine, incluse le TLTRO, cioè i prestiti agevolati pluriennali della BCE alle banche): partiti da quasi zero nel 2021, sono saliti a circa 2.000 miliardi nel 2022-2023 per poi scendere drasticamente a valori vicini allo zero nel 2026.
Implicazione: Il crollo delle LTRO conferma che le banche hanno restituito la liquidità a buon mercato ottenuta durante la pandemia, e i bassi volumi MRO segnalano che le banche non hanno ancora bisogno di ricorrere alla BCE per finanziarsi. Questo è il segnale che il sistema regge ancora senza pressioni visibili, ma man mano che la liquidità in eccesso scende, questi numeri potrebbero cambiare rapidamente. Chi monitora il rischio sistemico bancario europeo dovrebbe tenere d'occhio questi due indicatori come campanelli d'allarme anticipatori.
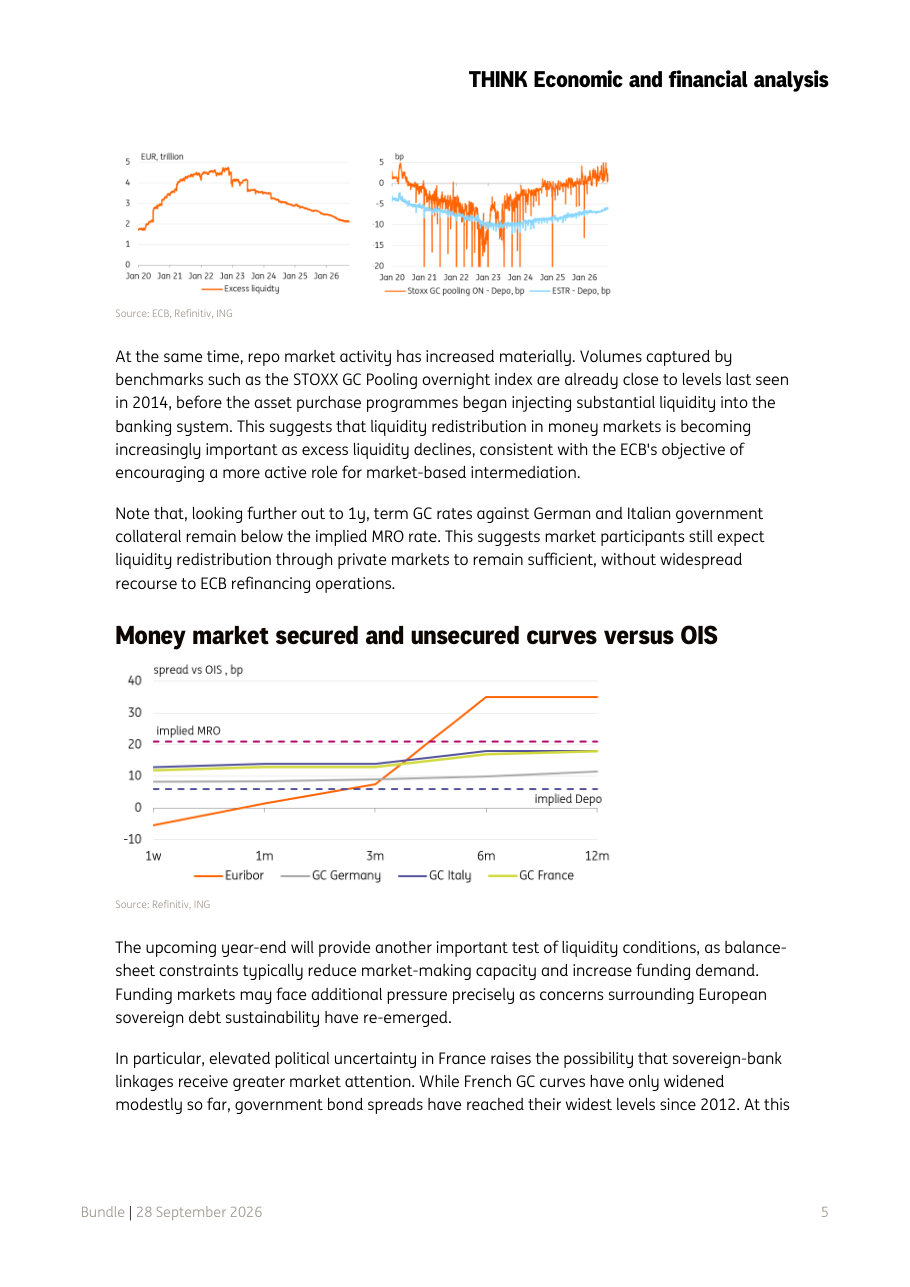
Funding rates continue to gradually drift higher (eccesso liquidità e spread)
Cosa mostra: Il grafico a sinistra mostra l'eccesso di liquidità nel sistema bancario europeo (in trilioni di euro) dal gennaio 2020 al gennaio 2026: ha raggiunto un picco di circa 4,7 trilioni intorno al 2022-2023 ed è ora in calo deciso, attestandosi intorno ai 2 trilioni. Il grafico a destra mostra lo spread del STOXX GC Pooling overnight (tasso repo overnight sul mercato, linea arancione volatile) e lo spread dell'ESTR rispetto al tasso sui depositi BCE (linea celeste più stabile), entrambi espressi in punti base: le linee si muovono prevalentemente in territorio negativo fino al 2024, poi l'ESTR si stabilizza intorno a meno 5-6 punti base mentre il repo si avvicina a zero e talvolta lo supera.
Implicazione: La discesa dell'eccesso di liquidità è il motore principale del graduale rialzo dei tassi a breve termine in Europa. Il fatto che il repo si stia avvicinando allo zero rispetto al tasso sui depositi BCE indica che il mercato interbancario si sta 'normalizzando', avvicinandosi alla soglia oltre la quale le banche troveranno conveniente rivolgersi direttamente alla BCE. Per un investitore o tesoriere aziendale, questo significa che i costi di finanziamento a breve in euro continueranno a salire lentamente ma costantemente nei prossimi mesi.
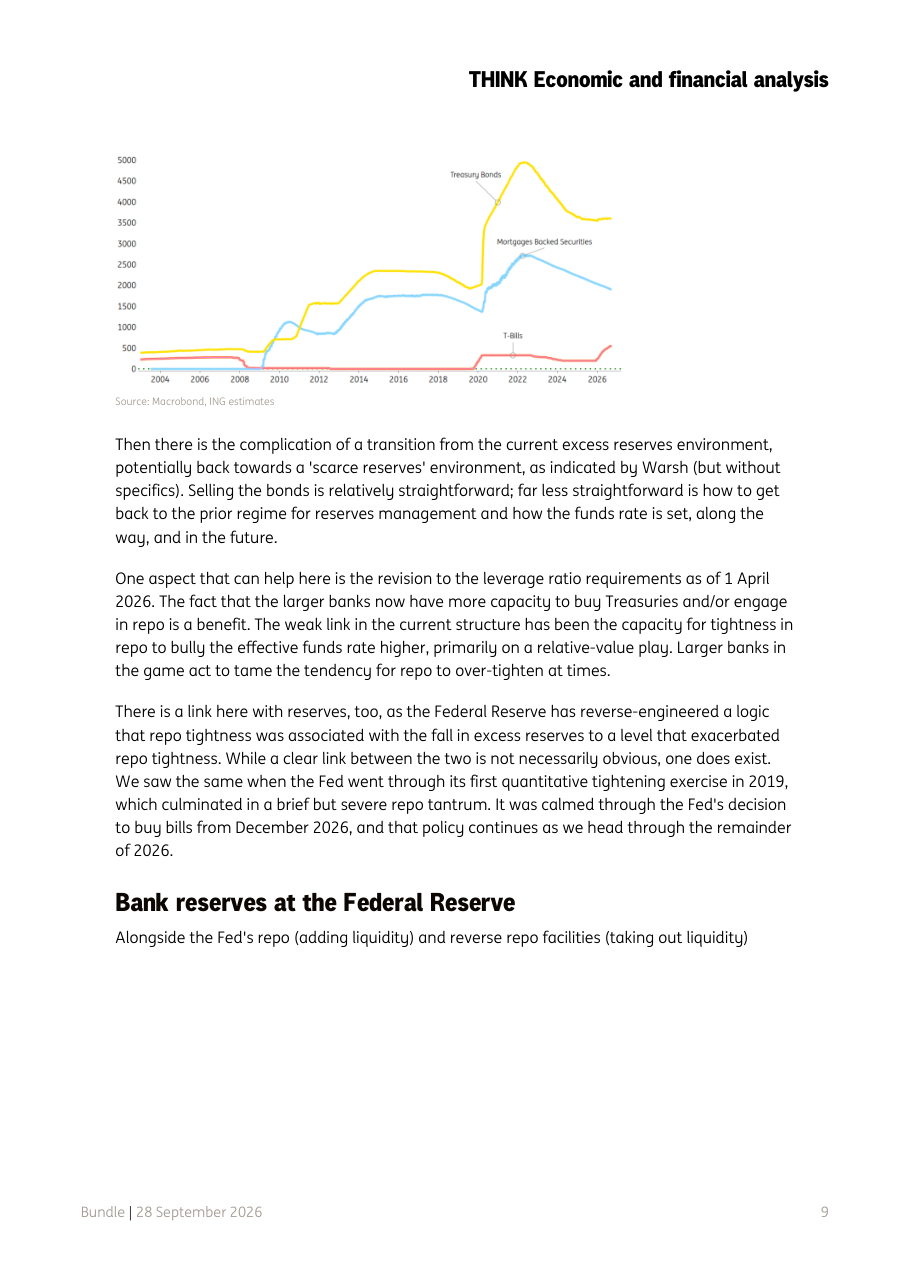
Money market secured and unsecured curves versus OIS
Cosa mostra: Il grafico mostra le curve dei tassi del mercato monetario europeo da 1 settimana a 12 mesi, espresse come spread rispetto all'OIS (Overnight Index Swap, cioè il tasso swap che riflette le aspettative sui tassi overnight futuri, usato come riferimento neutro). Sono rappresentate quattro curve: Euribor (arancione), GC Germania (verde), GC Italia (viola) e GC Francia (giallo), con due linee tratteggiate orizzontali che indicano il tasso MRO implicito (circa 20 punti base, linea rossa) e il tasso depositi implicito (circa 7 punti base, linea blu). L'Euribor sale da circa meno 5 punti base a 1 settimana fino a circa 35 punti base a 12 mesi, superando la soglia MRO oltre i 6 mesi.
Implicazione: Il fatto che l'Euribor a 6-12 mesi superi il tasso MRO implicito significa che le banche sono disposte a pagare più di quanto costerebbe finanziarsi dalla BCE pur di evitare di farlo direttamente, confermando il tema dello 'stigma ECB'. Le curve di GC (General Collateral, cioè repo garantiti da titoli di Stato) di Germania, Italia e Francia rimangono tutte sotto il tasso MRO a 12 mesi, il che suggerisce che il mercato si aspetta ancora una gestione ordinata della liquidità senza bisogno di ricorrere massiccamente alla BCE nel prossimo anno. Chi deve gestire liquidità a breve in euro dovrebbe considerare questi spread come un termometro delle condizioni di stress del sistema.
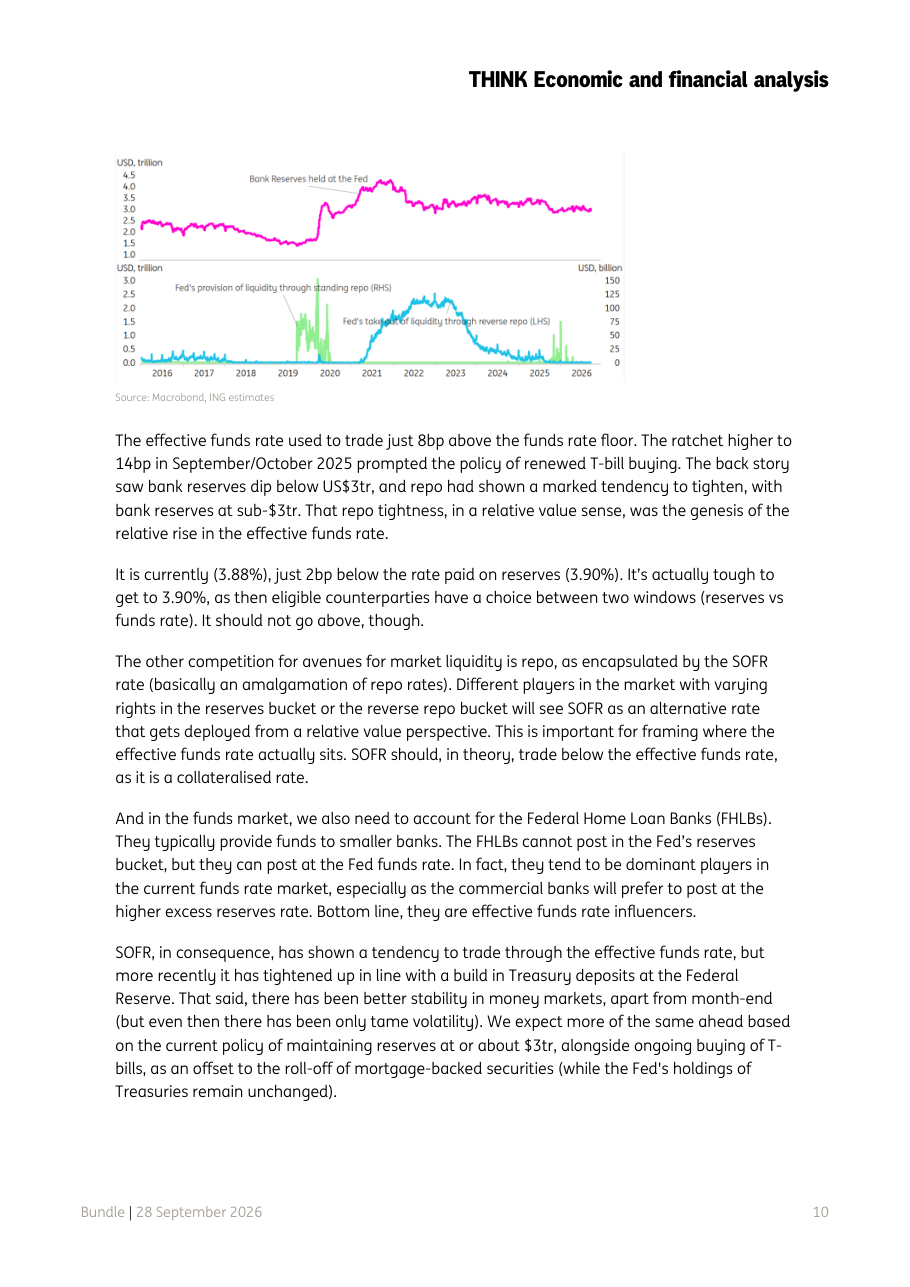
The Fed's bond and bills holdings
Cosa mostra: Il grafico mostra le tre principali componenti del portafoglio titoli della Fed dal 2004 al 2026, espresse in miliardi di dollari: Treasury Bonds (giallo), che sono i titoli di Stato americani a medio-lunga scadenza, Mortgage Backed Securities o MBS (celeste), cioè titoli garantiti da mutui immobiliari, e T-Bills (rosa), cioè i buoni del Tesoro a breve scadenza. I Treasury Bonds hanno raggiunto un picco di circa 4.800 miliardi intorno al 2021-2022 e sono poi scesi a circa 3.500 miliardi nel 2026. Gli MBS sono rimasti stabili intorno a 2.000-2.500 miliardi. I T-Bills, praticamente a zero per anni, mostrano un leggero rialzo a partire dal 2025-2026.
Implicazione: La montagna di titoli accumulati dalla Fed nel corso di due decenni di crisi è ancora enorme: anche dopo il calo degli ultimi anni, il bilancio totale resta al 21% del PIL americano. Il piccolo rialzo dei T-Bill nella parte finale del grafico riflette la decisione della Fed di acquistare titoli a breve termine dal dicembre 2025 per mantenere stabili le riserve bancarie, uno strumento tecnico ma cruciale per evitare tensioni nel mercato repo. Per chi investe in obbligazioni o segue i tassi americani, l'evoluzione di questo grafico nei prossimi trimestri sarà determinante: una riduzione accelerata del bilancio potrebbe mettere pressione al rialzo sui rendimenti dei Treasury.
Bank reserves at the Federal Reserve
Cosa mostra: Il grafico superiore mostra le riserve bancarie detenute presso la Fed (linea rosa, scala sinistra in trilioni di dollari) dal 2016 al 2026: dopo un picco di circa 4 trilioni nel 2021, sono scese e si sono stabilizzate intorno ai 3 trilioni nel 2025-2026. Il grafico inferiore mostra i volumi di standing repo (linea celeste, scala destra in miliardi) e di reverse repo (linea verde, scala sinistra in trilioni): il reverse repo ha raggiunto un picco di circa 2,5 trilioni nel 2022-2023 ed è poi crollato verso zero nel 2025-2026, mentre lo standing repo ha registrato utilizzi significativi solo in momenti di tensione.
Implicazione: Il fatto che le riserve bancarie si siano stabilizzate attorno ai 3.000 miliardi di dollari è una buona notizia: la Fed sembra riuscire a mantenere abbondante liquidità nel sistema, evitando tensioni simili a quelle del settembre 2019 quando le riserve scesero troppo e il mercato repo andò in tilt. Il crollo del reverse repo (un meccanismo con cui la Fed assorbe liquidità dal mercato) indica che quella liquidità 'parcheggiata' nottetempo è stata gradualmente reimmessa nel sistema, riducendo la pressione deflattiva. Per i gestori di liquidità in dollari, questo quadro suggerisce un mercato relativamente stabile nel breve periodo, ma attenzione ai fine mese quando la volatilità tende ad aumentare.