La Federal Reserve ha alzato i tassi di interesse di un ulteriore quarto di punto a settembre 2026, e i mercati scontano già altri rialzi futuri. ING ritiene che questa aspettativa sia esagerata e che la Fed tornerà a tagliare i tassi nel 2027 e 2028, portandoli intorno al 3,5%. In questo contesto, conviene investire in strumenti a scadenza un po' più lunga (tra nove mesi e due anni) per catturare rendimenti ancora elevati prima che il ciclo si inverta.
Analisi Approfondita
Il quadro generale: la Fed ha alzato, ma il mercato esagera
A settembre 2026 il presidente della Federal Reserve Kevin Warsh ha alzato i tassi di interesse di 25 punti base (un quarto di punto percentuale), una mossa attesa e votata all'unanimità dal Comitato. I mercati finanziari, guardando al cosiddetto 'dot plot' (la mappa delle previsioni dei membri Fed sui tassi futuri), si aspettano ulteriori rialzi. Il cosiddetto 'carry spread' (cioè la differenza di rendimento tra il tasso Fed e i titoli a tre anni) è tornato a 100 punti base, ben al di sopra del livello neutro di circa 30 punti base: i restanti 70 punti base rappresentano il premio che il mercato richiede anticipando altri rialzi. ING ritiene però che questa aspettativa sia eccessiva. Il tasso SOFR a 10 anni (il principale tasso di riferimento per i mercati monetari americani, basato sui prestiti garantiti a breve termine) è prezzato come se i tassi restassero al 5% per un decennio intero, uno scenario considerato molto aggressivo. Lo scenario più probabile, secondo gli analisti, è che la Fed invertirà la rotta già nel 2027, tagliando i tassi fino all'area del 3,5% entro il 2028.
Il bilancio della Fed: un gigante da ridimensionare
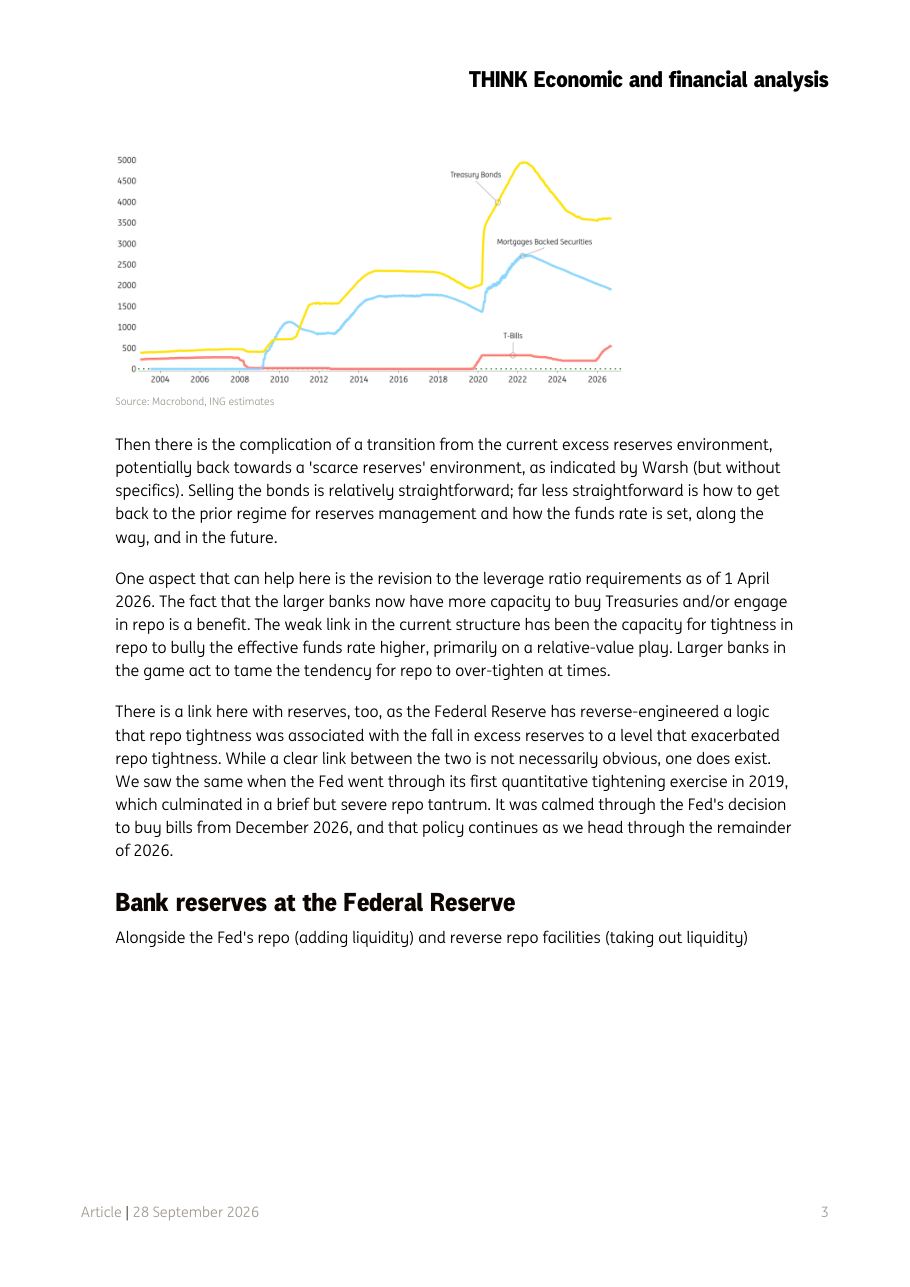
Uno dei temi centrali del report è la dimensione straordinaria del bilancio della Federal Reserve: l'insieme di titoli e obbligazioni che la banca centrale americana ha accumulato nel tempo. Vent'anni fa, questo bilancio valeva circa il 5,5% del PIL americano; oggi ha raggiunto il 21% del PIL, quadruplicando. Le riserve bancarie (i depositi che le banche commerciali tengono presso la Fed) erano appena lo 0,1% del PIL nel 2005 e sono oggi al 10%, cento volte tanto. Warsh sembra intenzionato a ridurre queste dimensioni, tornando ai livelli pre-crisi finanziaria del 2008: questo richiederebbe la vendita di tutti i titoli garantiti da mutui ipotecari (circa 1.900 miliardi di dollari) e almeno la metà dei Treasury bonds (circa 3.600 miliardi), per un totale di circa 4.500 miliardi da smobilizzare. Non si tratta però di una semplice vendita di titoli: occorrerebbe intervenire anche sull'altro lato del bilancio, cambiando le regole sulle riserve bancarie, il che rende l'operazione complessa e ancora tutta da definire. Dal dicembre 2025 la Fed ha già ricominciato ad acquistare T-bills (buoni del Tesoro a breve scadenza) per 360 miliardi di dollari complessivi, come strumento per gestire la liquidità nel sistema.
Come si muovono i mercati: riserve, repo e liquidità
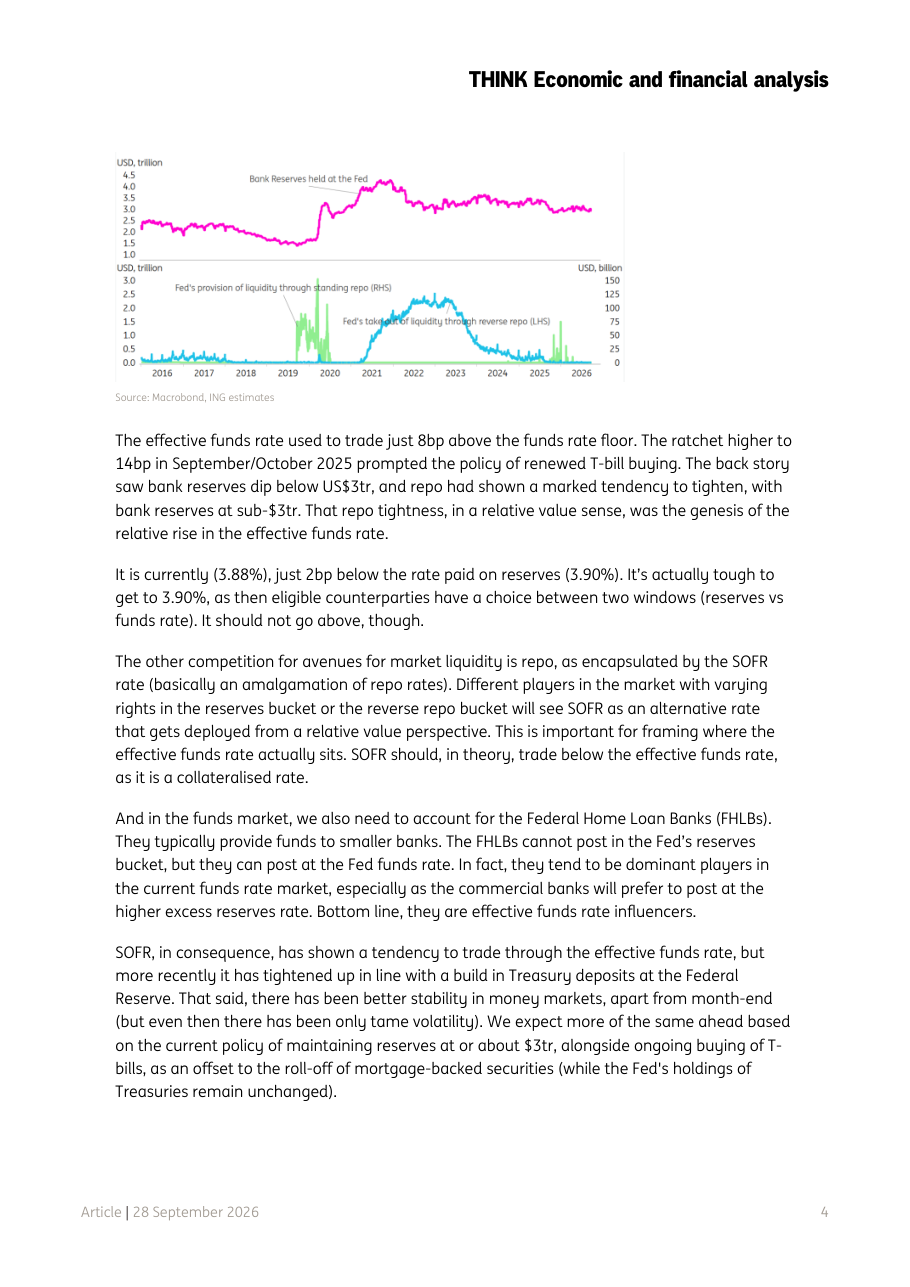
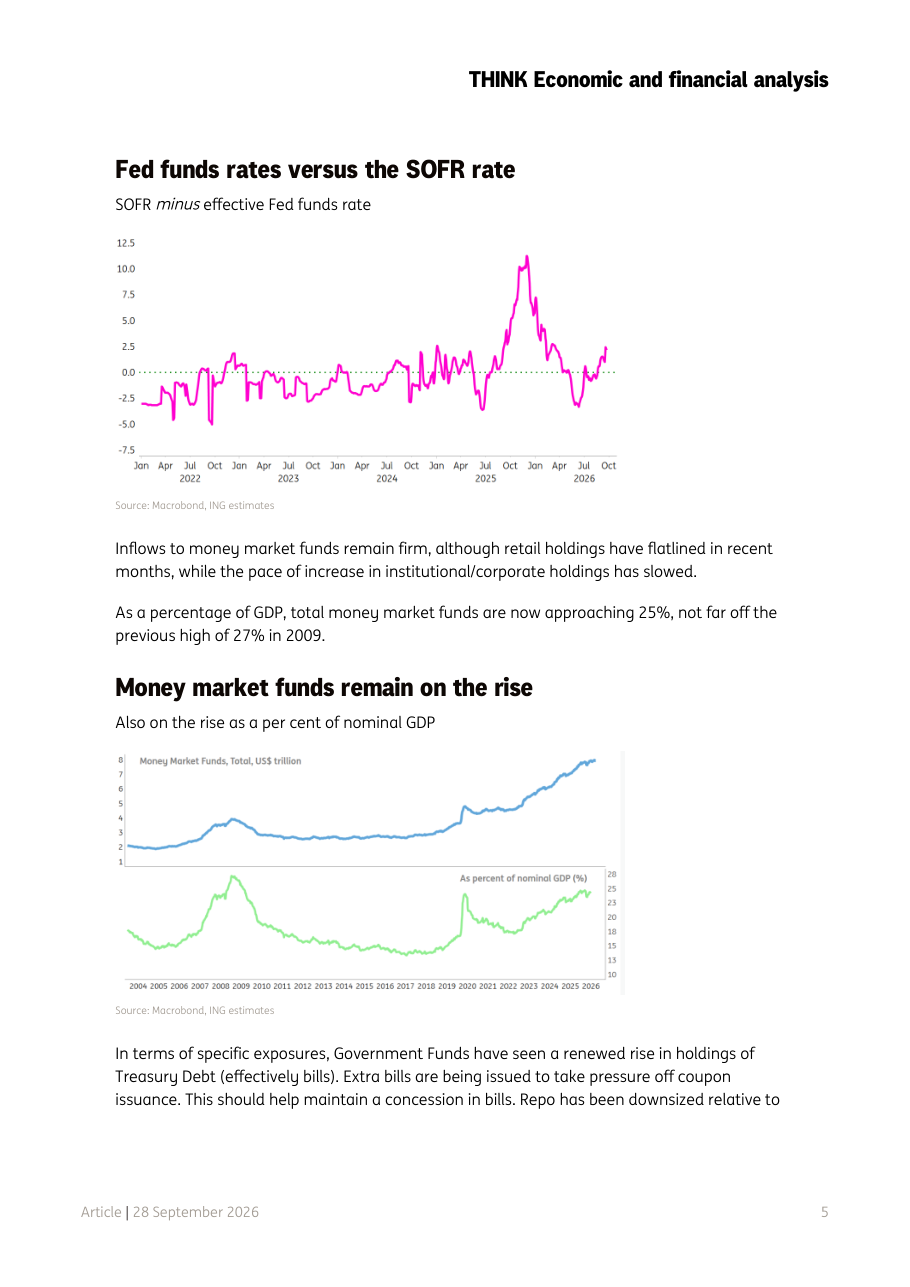
La stabilità dei mercati monetari americani dipende da tre grandezze chiave che interagiscono tra loro: le riserve bancarie presso la Fed, il mercato repo (prestiti a brevissimo termine garantiti da titoli) e il tasso effettivo sui Fed funds (il tasso reale a cui le banche si prestano denaro tra loro). Quando le riserve bancarie sono scese sotto i 3.000 miliardi di dollari nell'autunno 2025, il mercato repo ha iniziato a 'stringersi', cioè i tassi a breve sono saliti in modo anomalo, trascinando in su anche il tasso effettivo sui Fed funds fino a 14 punti base sopra il pavimento del corridoio dei tassi. Questa tensione ha spinto la Fed a ricominciare ad acquistare T-bills per reiniettare liquidità. Oggi il tasso effettivo è al 3,88%, appena 2 punti base sotto il tasso pagato sulle riserve (3,90%), segnale di mercato molto equilibrato. Il SOFR (il tasso che riassume il costo dei prestiti repo nel sistema) ha recentemente mostrato maggiore stabilità, e ING si attende che questa calma continui finché la Fed manterrà le riserve attorno ai 3.000 miliardi e proseguirà con gli acquisti di T-bills.
I fondi monetari: masse record e composizione in evoluzione
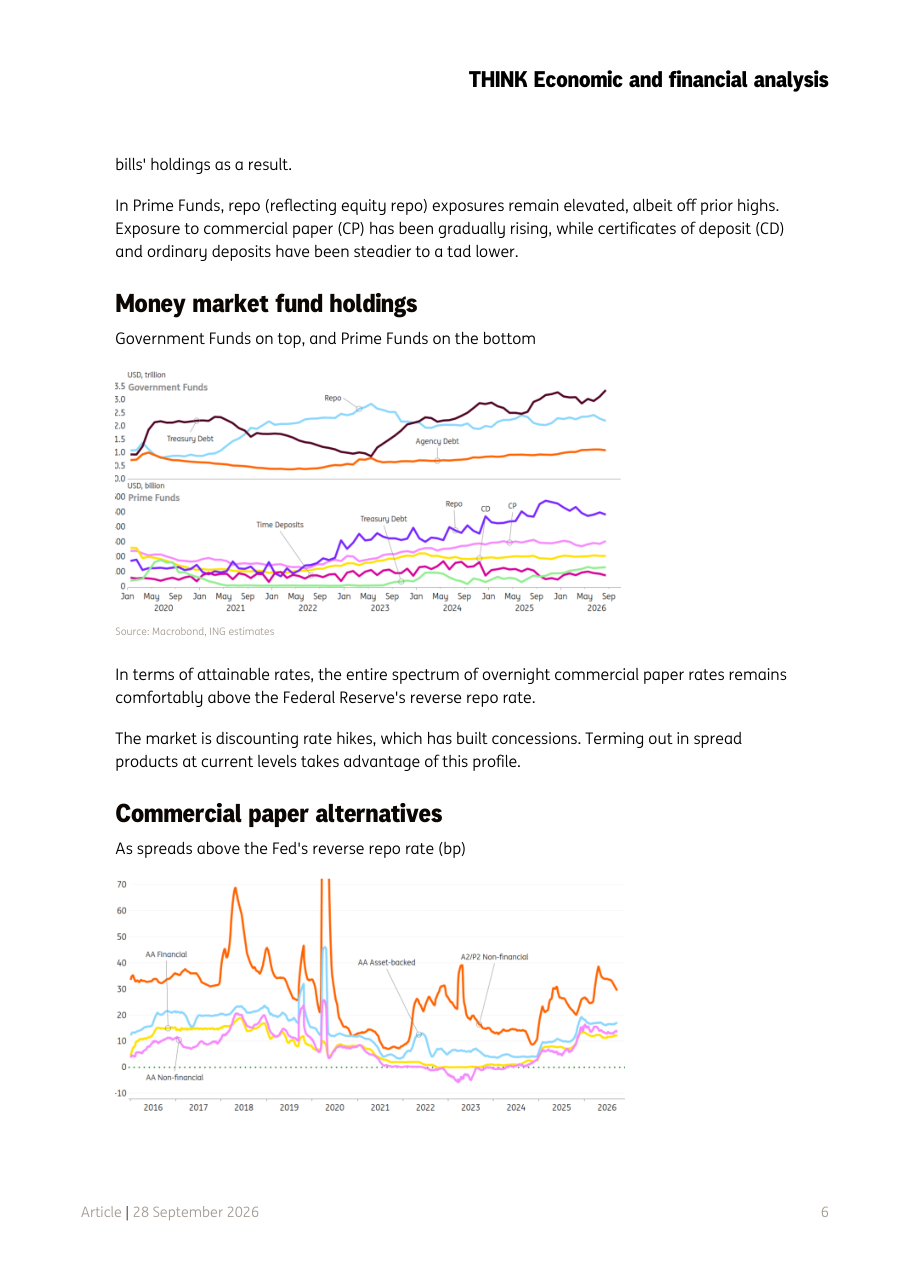
I fondi del mercato monetario americani (strumenti di investimento a bassissimo rischio che parchegiano liquidità in titoli a breve termine) continuano a raccogliere capitali e si avvicinano al 25% del PIL, non lontano dal record del 27% toccato nel 2009. In valore assoluto, si tratta di circa 8.000 miliardi di dollari. La crescita riguarda soprattutto i fondi istituzionali e aziendali, mentre i fondi retail (quelli dei piccoli risparmiatori) hanno rallentato. All'interno dei Government Funds (fondi che investono solo in titoli governativi), si nota un aumento delle posizioni in T-bills, favorito dalla maggiore emissione di questi strumenti da parte del Tesoro americano per alleggerire la pressione sulle emissioni obbligazionarie a lungo termine. Nei Prime Funds (fondi che possono investire anche in corporate paper e depositi bancari), il commercial paper (titoli di debito a breve emessi da aziende) sta guadagnando spazio, mentre i certificati di deposito rimangono stabili o in lieve calo. I tassi del commercial paper overnight rimangono comodamente al di sopra del tasso di riferimento minimo della Fed (il reverse repo rate), offrendo quindi rendimenti interessanti per chi vuole parcheggiare liquidità con un pizzico di rischio in più.
Cosa aspettarsi: dove c'è valore oggi
La tesi di investimento centrale del report è semplice: il mercato sta scontando un futuro molto più duro di quello che probabilmente si materializzerà. Questa eccesso di pessimismo ha creato una concession (uno sconto, ovvero rendimenti più alti del normale) sui titoli con scadenza tra nove mesi e due anni. Chi investe oggi in questi strumenti può bloccare rendimenti ancora elevati prima che la Fed inizi a tagliare, catturando così il valore di questo disallineamento tra aspettative di mercato e scenario reale atteso da ING. Lo spread (il differenziale di rendimento aggiuntivo) che offrono i prodotti creditizi rispetto ai titoli governativi rimane contenuto, quindi non è necessario spingersi verso rischi di credito elevati: estendere semplicemente la durata dei propri investimenti sui prodotti core (come i T-bills o i fondi governativi a breve-medio termine) è già una scelta efficace. La liquidità nel sistema rimane abbondante e supportiva, il che riduce il rischio di fiammate improvvise sui tassi a breve.
Implicazioni per i Mercati
Il segnale più importante per chi opera sui mercati è che i tassi americani a breve e medio termine sono oggi prezzati su uno scenario di rialzi prolungati che ING ritiene eccessivamente pessimista. Questo crea un'opportunità concreta: bloccare oggi rendimenti ancora elevati su strumenti con scadenza tra nove mesi e due anni, prima che la Fed inizi a tagliare (previsto dal 2027). I fondi monetari continuano ad attrarre capitali e offrono una base stabile di liquidità nel sistema, il che riduce il rischio di turbolenze improvvise. Da monitorare nelle prossime settimane: l'eventuale conferma o smentita di nuovi rialzi da parte della Fed, l'evoluzione delle riserve bancarie (da tenere sopra i 3.000 miliardi per evitare tensioni sul repo), e qualsiasi segnale concreto sul piano di riduzione del bilancio Fed proposto da Warsh, che potrebbe impattare significativamente il mercato dei Treasury bonds.
Grafici del Report
The Fed's bond and bills holdings
Cosa mostra: Il grafico mostra l'evoluzione storica dal 2004 al 2026 delle tre principali voci del portafoglio titoli della Federal Reserve: Treasury Bonds (linea gialla), Mortgage-Backed Securities ovvero titoli garantiti da mutui ipotecari (linea azzurra) e T-Bills ovvero buoni del Tesoro a breve termine (linea rossa). I Treasury Bonds hanno raggiunto un picco intorno al 2021-2022 a circa 5.000 miliardi di dollari, per poi ridiscendere verso i 3.500 miliardi nel 2026. Le MBS hanno raggiunto un massimo di circa 2.000-2.500 miliardi e ora scendono. I T-Bills sono rimasti quasi a zero per anni e mostrano solo un piccolo aumento recente.
Implicazione: Il grafico rende visibile quanto sia diventato enorme il bilancio della Fed rispetto al passato pre-crisi, quando tutte le voci erano vicine allo zero. La riduzione in corso di Treasury e MBS rappresenta il quantitative tightening (riduzione del bilancio), ma i numeri mostrano che la strada verso i livelli pre-2008 è ancora lunghissima. Per chi investe, questo significa che la Fed non potrà disfarsi rapidamente di questi titoli senza muovere i mercati obbligazionari in modo significativo.
Bank reserves at the Federal Reserve
Cosa mostra: Il grafico in pagina 4 mostra tre serie dal 2016 al 2026: in rosa le riserve bancarie depositate presso la Fed (scala sinistra in trilioni di dollari, che oscillano tra 1,5 e 4,5 trilioni con un picco intorno al 2021-2022 a circa 4 trilioni e un livello attuale attorno a 3 trilioni), in verde la liquidità fornita dalla Fed tramite repo (standing repo, scala destra in miliardi), e in azzurro la liquidità drenata tramite reverse repo (scala sinistra). Si nota chiaramente un gigantesco picco del reverse repo tra il 2022 e il 2024, sceso poi quasi a zero nel 2025-2026.
Implicazione: Questo grafico illustra la mappa della liquidità nel sistema bancario americano. Il fatto che le riserve siano tornate sopra i 3.000 miliardi (livello considerato soglia di sicurezza) e che il reverse repo sia quasi azzerato indica che la liquidità nel sistema è tornata ad essere più abbondante e stabile. Per chi monitora i tassi a breve, questo è un segnale positivo: meno rischio di fiammate improvvise come quella vissuta nel 2019.
Fed funds rates versus the SOFR rate
Cosa mostra: Il grafico mostra dal gennaio 2022 all'ottobre 2026 il differenziale tra il tasso SOFR e il tasso effettivo sui Fed funds (SOFR meno Fed funds). Il valore oscilla intorno allo zero (linea tratteggiata verde), con picchi positivi significativi: il più grande si vede nella prima metà del 2025, quando il differenziale ha superato i 10 punti base, per poi rientrare verso valori più contenuti tra più 2 e meno 2 punti base nel 2026.
Implicazione: In condizioni normali il SOFR dovrebbe stare leggermente sotto il Fed funds rate, perché è un tasso garantito da collaterale e quindi meno rischioso. Quando questo differenziale sale bruscamente in territorio positivo, come accaduto nel 2025, è segnale di tensione nel mercato interbancario: qualcosa non funziona nella circolazione della liquidità. Il rientro verso zero nel 2026 conferma che la situazione si è normalizzata, grazie anche al riacquisto di T-bills da parte della Fed.
Money market funds remain on the rise
Cosa mostra: Il grafico a doppia scala copre il periodo dal 2004 al 2026 e mostra due serie: in azzurro il totale dei fondi monetari americani in trilioni di dollari (scala sinistra, che sale da circa 2 trilioni nel 2004 fino a quasi 8 trilioni nel 2026, con un massimo precedente intorno al 2009 a circa 4 trilioni) e in verde la stessa grandezza espressa come percentuale del PIL nominale (scala destra, che si avvicina oggi al 25%, vicino al picco del 27% del 2009).
Implicazione: I fondi monetari hanno raggiunto dimensioni storicamente molto elevate, sia in valore assoluto che in rapporto all'economia. Questo significa che una quantità enorme di capitale è parcheggiata in strumenti a bassissimo rischio, in attesa di capire dove andranno i tassi. Se la Fed dovesse iniziare a tagliare, come prevede ING, parte di questa liquidità potrebbe spostarsi verso investimenti a più lunga scadenza, creando ulteriore domanda per i titoli a medio termine.
Money market fund holdings
Cosa mostra: Il grafico doppio mostra la composizione interna dei fondi monetari dal 2020 al 2026. Nella parte superiore (Government Funds, scala in trilioni di dollari fino a 3,5) si vedono le linee per repo (bordeaux, la componente più alta intorno a 3 trilioni), Treasury Debt (linea che cresce verso 1,5-2 trilioni) e Agency Debt (arancione, stabile intorno a 1 trilione). Nella parte inferiore (Prime Funds, in miliardi) si vedono le linee per repo, Treasury Debt, Time Deposits, CD e CP, tutte su valori molto più bassi ma con il commercial paper (CP) in graduale aumento negli ultimi mesi.
Implicazione: La composizione dei portafogli dei fondi monetari racconta dove i gestori trovano i rendimenti migliori. Il calo del repo nei Government Funds a favore dei T-bills riflette la maggiore emissione di questi ultimi da parte del Tesoro. Nei Prime Funds, la crescita del commercial paper segnala che i gestori stanno cercando qualcosa che renda di più, accettando un piccolo rischio aggiuntivo. Chi investe in questi fondi dovrebbe essere consapevole che la composizione sta lentamente cambiando.
Commercial paper alternatives
Cosa mostra: Il grafico mostra dal 2016 al 2026 gli spread (differenziali di rendimento aggiuntivi, in punti base) di varie tipologie di commercial paper overnight rispetto al tasso di reverse repo della Fed. Le categorie mostrate sono: AA Financial (arancione, la più alta, che oscilla tra 10 e 30 punti base con picchi durante le crisi del 2020 e del 2022-2023 sopra i 60-70 punti base), AA Asset-backed (azzurra), A2/P2 Non-financial (viola) e AA Non-financial (che tende verso zero o leggermente negativo). Attualmente tutti gli spread si trovano in territorio positivo, tra 10 e 35 punti base.
Implicazione: Il fatto che tutti i tipi di commercial paper offrano rendimenti superiori al tasso minimo garantito dalla Fed (il reverse repo rate) significa che c'è ancora convenienza a investire in questi strumenti rispetto al semplice parcheggio di liquidità presso la banca centrale. Per un gestore di fondi o un tesoriere aziendale, questi spread positivi rappresentano un rendimento aggiuntivo catturabile senza prendere rischi eccessivi. La tendenza recente al rialzo degli spread segnala che il mercato del credito a breve termine sta offrendo opportunità interessanti.