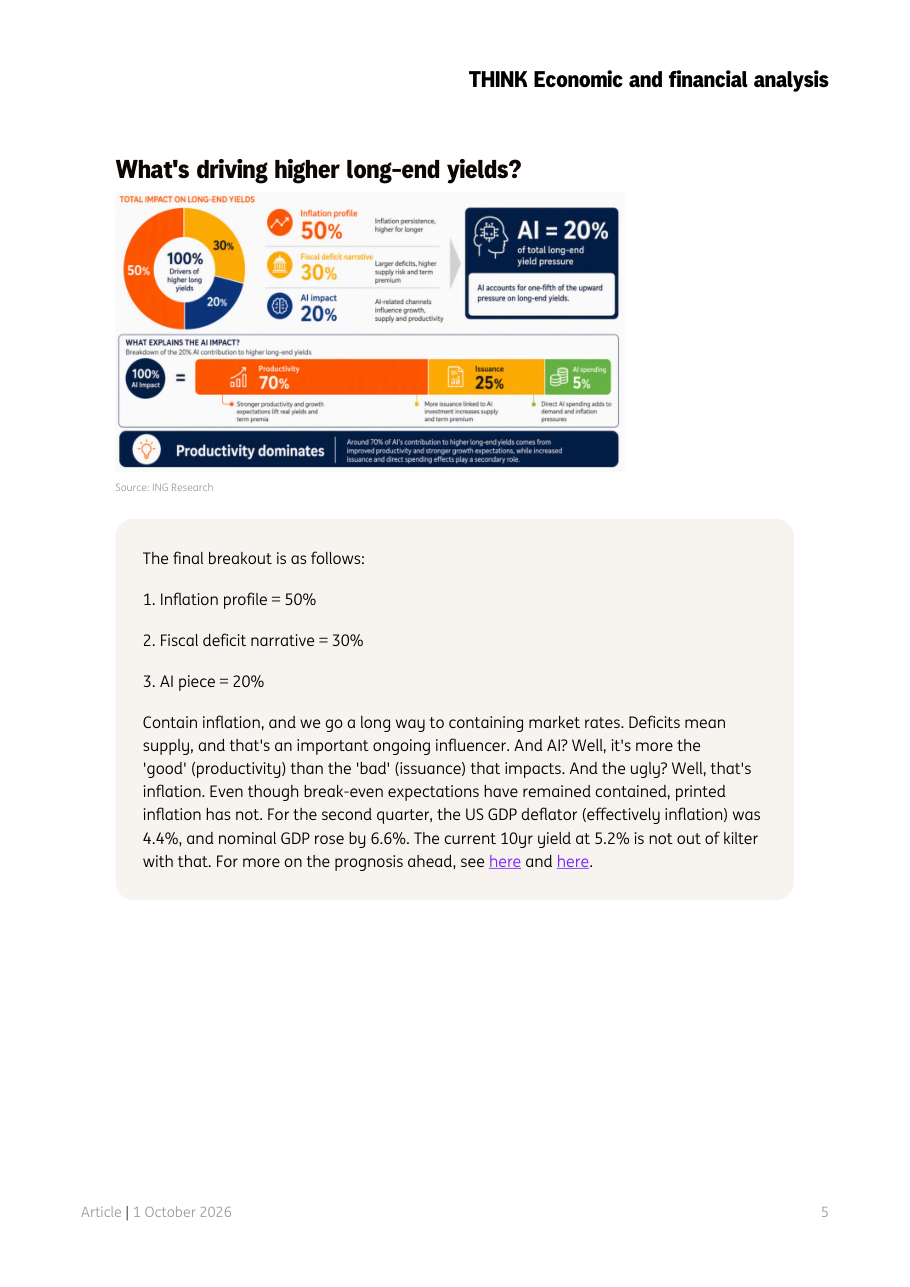
I tassi sui titoli di Stato americani a lungo termine (detti 'tassi lunghi' o 'long-end rates', cioè i rendimenti dei titoli con scadenza a 10, 20 o 30 anni) si trovano attualmente al 5,2% sul decennale, un livello che non si vedeva da prima della grande crisi finanziaria. ING ha scomposto le cause di questo rialzo in tre grandi voci: inflazione persistente per il 50%, narrativa sul deficit fiscale americano per il 30%, e impatto dell'intelligenza artificiale per il restante 20%. L'inflazione rimane la variabile dominante: il deflatore del PIL americano (una misura dell'inflazione nell'intera economia, non solo al consumo) ha toccato il 4,4% nel secondo trimestre 2026, con un PIL nominale cresciuto del 6,6%. Un tasso al 5,2% in questo contesto, sottolineano gli analisti, non è affatto anomalo. Sul fronte fiscale, il problema non è tanto l'entità attuale del deficit, quanto la mancanza di volontà politica a Washington di frenare la traiettoria del debito: i mercati guardano avanti, e quello che vedono non li rassicura. L'AI entra in gioco come terzo fattore, meno dominante ma strutturalmente interessante, perché agisce su canali molto diversi tra loro.
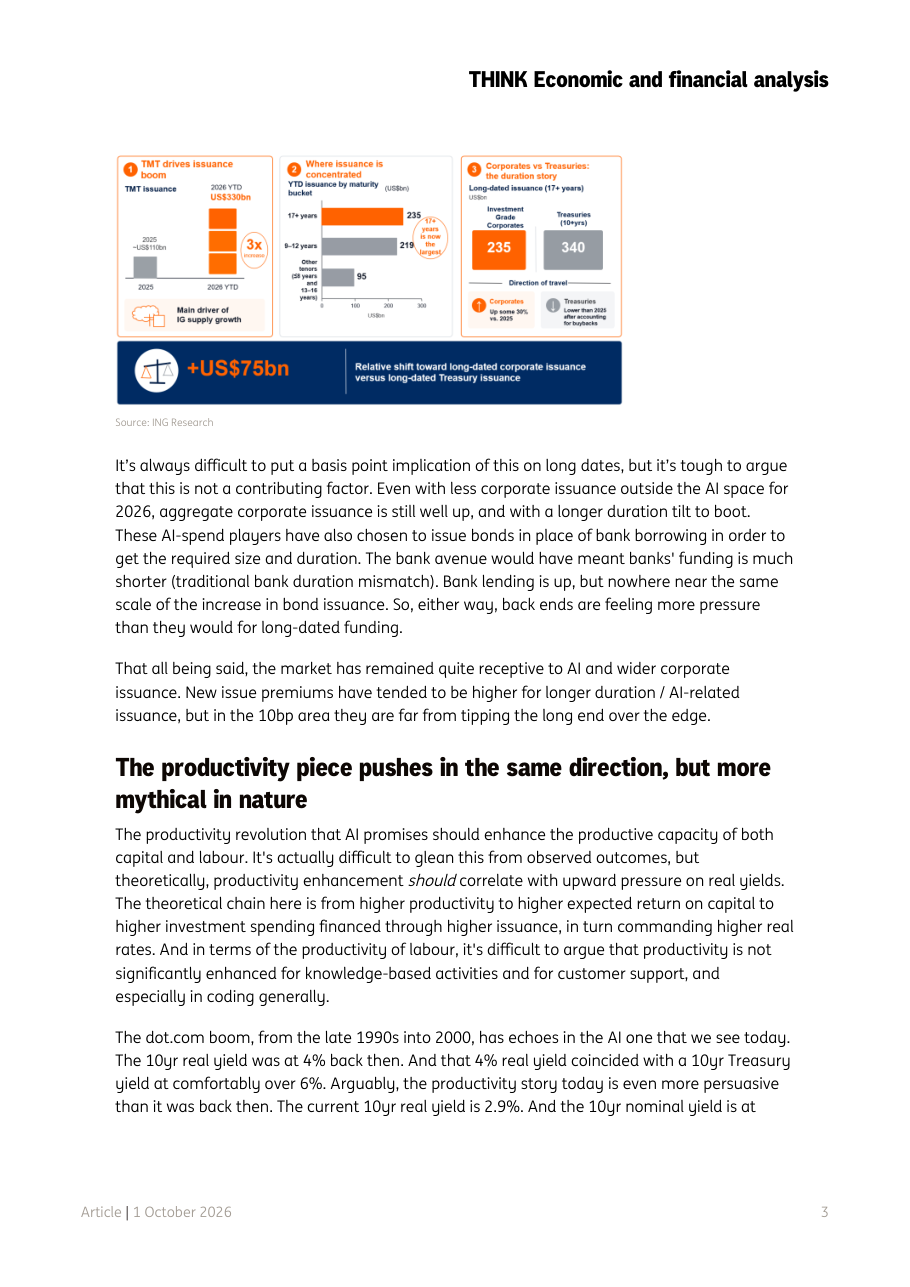
Le grandi aziende tecnologiche e del settore TMT (Tecnologia, Media e Telecomunicazioni) stanno investendo cifre enormi nell'AI, e per farlo si stanno rivolgendo sempre più al mercato obbligazionario (cioè emettono titoli di debito che chiunque può comprare) invece di chiedere prestiti alle banche. Il risultato è che, da inizio 2026, le emissioni corporate in dollari hanno già raggiunto 878 miliardi di dollari, superando il totale annuo di ogni anno tra il 2021 e il 2024, con un incremento del 54% rispetto allo stesso periodo del 2025. Il solo settore TMT ha triplicato le proprie emissioni, arrivando a 330 miliardi di dollari. La scelta di emettere obbligazioni invece di prendere prestiti bancari non è casuale: le banche offrono finanziamenti a breve termine, mentre le aziende AI hanno bisogno di capitali stabili per 20 o 30 anni, il che spinge verso le scadenze lunghe. La preferenza per le lunghe scadenze è chiara nei dati: le emissioni con durata superiore ai 17 anni ammontano a 235 miliardi, il 'secchio' più grande per dimensione, davanti alle scadenze 9-12 anni (219 miliardi). Questo flusso di nuova offerta obbligazionaria preme sui prezzi dei bond a lungo termine, spingendone verso l'alto i rendimenti (quando aumenta l'offerta di un titolo, il suo prezzo tende a scendere e il rendimento a salire).
Un confronto diretto tra emissioni corporate e governative rivela uno spostamento significativo. Sul tratto 10-30 anni della curva dei Treasury americani (i titoli di Stato USA), le emissioni 2026 sono rimaste stabili rispetto all'anno precedente, a circa 340 miliardi di dollari, anzi le operazioni di riacquisto (buyback, cioè il Tesoro che ritira titoli già in circolazione) sono aumentate di circa 20 miliardi. Dal lato corporate invece, le emissioni a lungo termine sono cresciute di 55 miliardi rispetto al 2025. Mettendo insieme i due movimenti si ottiene un 'delta' complessivo di circa 75 miliardi: il mercato deve assorbire 55 miliardi in più di obbligazioni corporate a lungo termine, a fronte di una riduzione netta di 20 miliardi di Treasury. Non è un fattore che destabilizza il mercato, precisa ING, ma è una pressione reale sulle scadenze lunghe del credito privato. Le nuove emissioni AI vengono collocate con un premio (new issue premium) di circa 10 punti base (un punto base è un centesimo di punto percentuale), un costo accettabile per gli emittenti e non abbastanza elevato da spaventare gli investitori.
Dentro il 20% di influenza attribuita all'AI sui tassi lunghi, ben il 70% deriva non dall'emissione di obbligazioni, ma dall'aspettativa di una rivoluzione della produttività. Il meccanismo è il seguente: se l'AI rende più produttivi lavoratori e capitale, le aziende si aspettano rendimenti più alti dai loro investimenti, quindi investono di più, emettono più titoli per finanziarsi e i tassi reali (cioè i tassi al netto dell'inflazione, che misurano il vero costo del denaro) salgono. ING traccia un parallelo con il boom delle dot.com tra fine anni '90 e il 2000: in quel periodo il rendimento reale del Treasury decennale era al 4%, con il tasso nominale oltre il 6%. Oggi il rendimento reale è al 2,9% e quello nominale al 5,2%, quindi siamo ancora almeno 100 punti base sotto i livelli del 2000. Il punto è che una parte del rialzo attuale dei tassi va letta come una buona notizia: i mercati si aspettano un futuro di crescita più robusta, e questo vale soprattutto in settori come il coding, il customer support e le attività knowledge-intensive dove l'AI sta già producendo effetti misurabili.
L'inflazione resterà la variabile chiave: ING prevede che rimarrà vischiosa al rialzo per tutto il 2026, con un allentamento atteso solo nel 2027. Fintanto che l'inflazione non scende in modo convincente, i tassi lunghi difficilmente potranno comprimere in modo strutturale. Sul fronte AI, le emissioni obbligazionarie delle aziende tech non sono destinate a rallentare: con investimenti annuali che si avvicinano al trilione di dollari e una parte significativa destinata a rifinanziare debiti esistenti, il 2027 dovrebbe riproporre dinamiche simili al 2026. Il deficit fiscale americano agisce principalmente attraverso la narrativa: il mercato non teme tanto il livello attuale del debito, quanto la traiettoria futura in assenza di aggiustamenti politici. Chi investe in obbligazioni a lungo termine deve quindi monitorare tre variabili in sequenza: prima l'inflazione, poi la credibilità fiscale di Washington, e infine le notizie sugli investimenti AI delle grandi tech, che continueranno a pesare sull'offerta di bond a lunga scadenza.
I tassi sui titoli di Stato americani a lungo termine, con il decennale al 5,2%, riflettono una combinazione di inflazione persistente, preoccupazioni sul debito pubblico americano e aspettative di produttività legate all'AI: chi detiene obbligazioni a lunga scadenza vede il valore del proprio portafoglio compresso, e questa pressione non si allenterà finché l'inflazione non darà segnali convincenti di calo, previsti non prima del 2027. Sul fronte del credito corporate, le grandi aziende tecnologiche continueranno a emettere obbligazioni in grandi volumi e a scadenze lunghe, mantenendo alta l'offerta e quindi i rendimenti su quel segmento di mercato. Chi investe in fondi obbligazionari a duration lunga o in ETF sul credito investment-grade dovrebbe monitorare con attenzione sia i dati di inflazione mensili che le notizie sui piani di investimento AI delle grandi tech, poiché entrambi muovono i prezzi in modo diretto. La buona notizia è che parte del rialzo dei tassi riflette attese di crescita reale più forte, non solo rischi: il mercato non sta prezzando una crisi, sta prezzando un futuro di maggiore produttività.