← Torna a Institutional Insight
REPORT DEL GIORNO  ·  2026-10-05
Earnings Subdue the Vigilantes
MUFG Securities, Global Corporate & Investment Banking, Capital Markets Strategy Team Tom Joyce (Managing Director), Stephanie Kendal (Director), Angela Sun (Associate) ottobre 2026 Macro & Economia Rilevanza Alta
tassi globalienergiacreditoequity
Apri PDF
MESSAGGIO CHIAVE

Nel terzo trimestre del 2026 i mercati finanziari globali si trovano di fronte a una spaccatura netta: da un lato le azioni americane reggono grazie a utili aziendali solidi, dall'altro i tassi di interesse sui titoli di Stato esplodono verso l'alto in tutto il mondo, penalizzando obbligazioni e credito. Il petrolio e l'energia dominano la scena grazie alla guerra tra Stati Uniti e Iran, che ha fatto schizzare i prezzi dei carburanti raffinati oltre il 130% dall'inizio dell'anno. Chi detiene obbligazioni a lungo termine sta subendo perdite pesanti, mentre chi ha puntato su azioni tecnologiche americane o su materie prime energetiche ha guadagnato.

Analisi Approfondita
Il quadro generale: un trimestre di forti divergenze

Il terzo trimestre del 2026 ha consegnato agli investitori un panorama frammentato e pieno di contrasti. Le materie prime (commodities) hanno dominato la classifica delle performance, con il petrolio Brent che ha guadagnato il 42% nel solo trimestre, trascinato dalla guerra tra Stati Uniti e Iran. Le azioni americane, rappresentate dall'indice S&P 500, sono rimaste positive con un rialzo del 2,3%, sostenute da risultati aziendali migliori del previsto. Al contrario, le obbligazioni (bond) di tutti i principali paesi hanno sofferto perdite significative, perché quando i tassi di interesse salgono il valore dei titoli già emessi scende. L'oro ha trovato stabilità intorno a 4.319 dollari, dopo aver toccato un massimo di 4.517 dollari durante l'anno, comportandosi come bene rifugio ma senza grandi exploit. Il dollaro americano ha mantenuto una forza moderata rispetto alle principali valute, confermando il suo ruolo di valuta dominante nei momenti di incertezza globale. In sintesi, il trimestre ha premiato chi ha scelto energia e tecnologia e ha punito chi ha scommesso sulla stabilità dei tassi.

Come si muovono i mercati azionari: vincitori e vinti

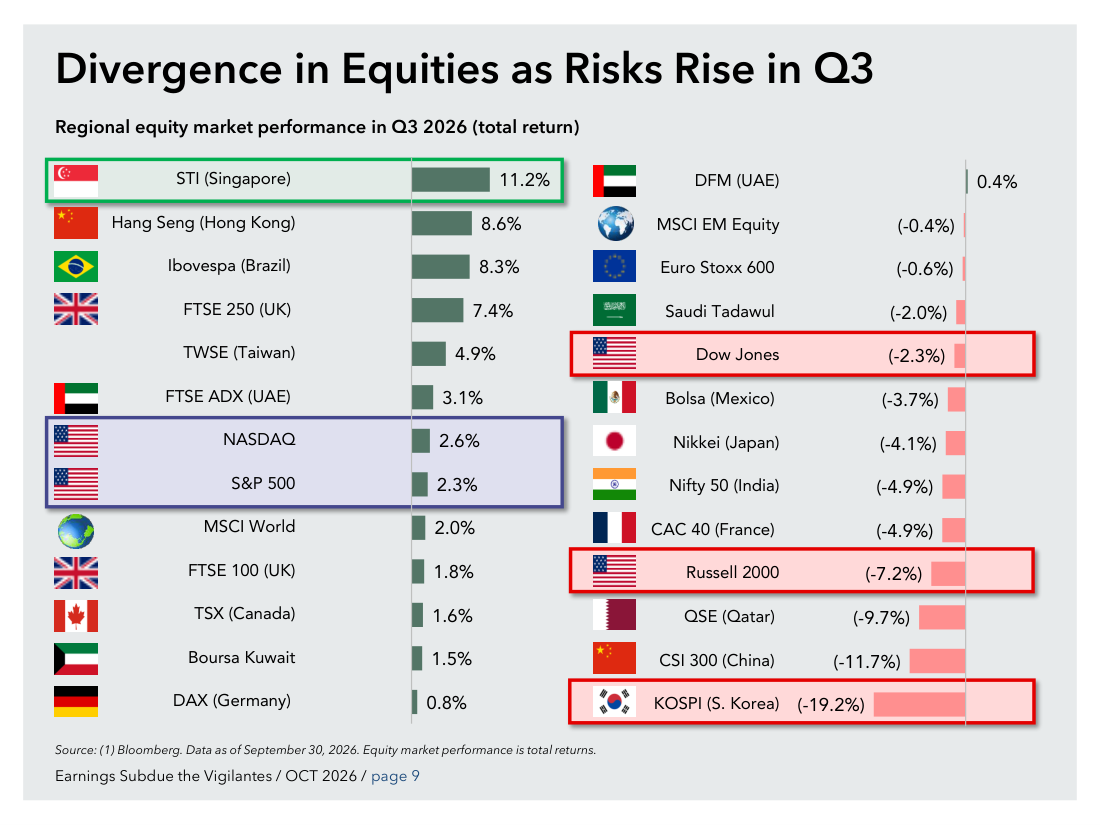
Nel mondo delle azioni, il terzo trimestre ha prodotto risultati molto differenti a seconda della geografia. Singapore ha guidato la classifica globale con un rendimento dell'11,2%, seguita da Hong Kong (più 8,6%) e Brasile (più 8,3%), mercati che hanno beneficiato dell'aumento dei prezzi delle materie prime. Gli indici americani Nasdaq e S&P 500 hanno guadagnato rispettivamente il 2,6% e il 2,3%, grazie soprattutto alla forza del settore tecnologico e della sanità. In fondo alla classifica troviamo la Corea del Sud con un crollo del 19,2%, la Cina con meno 11,7% e il Qatar con meno 9,7%, penalizzati da fragilità locali e da tensioni geopolitiche. Guardando ai settori dell'S&P 500, l'energia ha dominato con un guadagno del 17,2%, seguita dall'informatica (IT) con più 7,2%. I settori più difensivi come le utility (aziende che forniscono elettricità e gas) hanno perso il 12,4%, vittima dell'aumento dei tassi che rende meno attraenti i loro dividendi. Anche le piccole imprese americane, rappresentate dal Russell 2000, hanno sofferto con un meno 7,2%, perché più esposte al costo del debito crescente.

I tassi di interesse: la vera notizia del trimestre

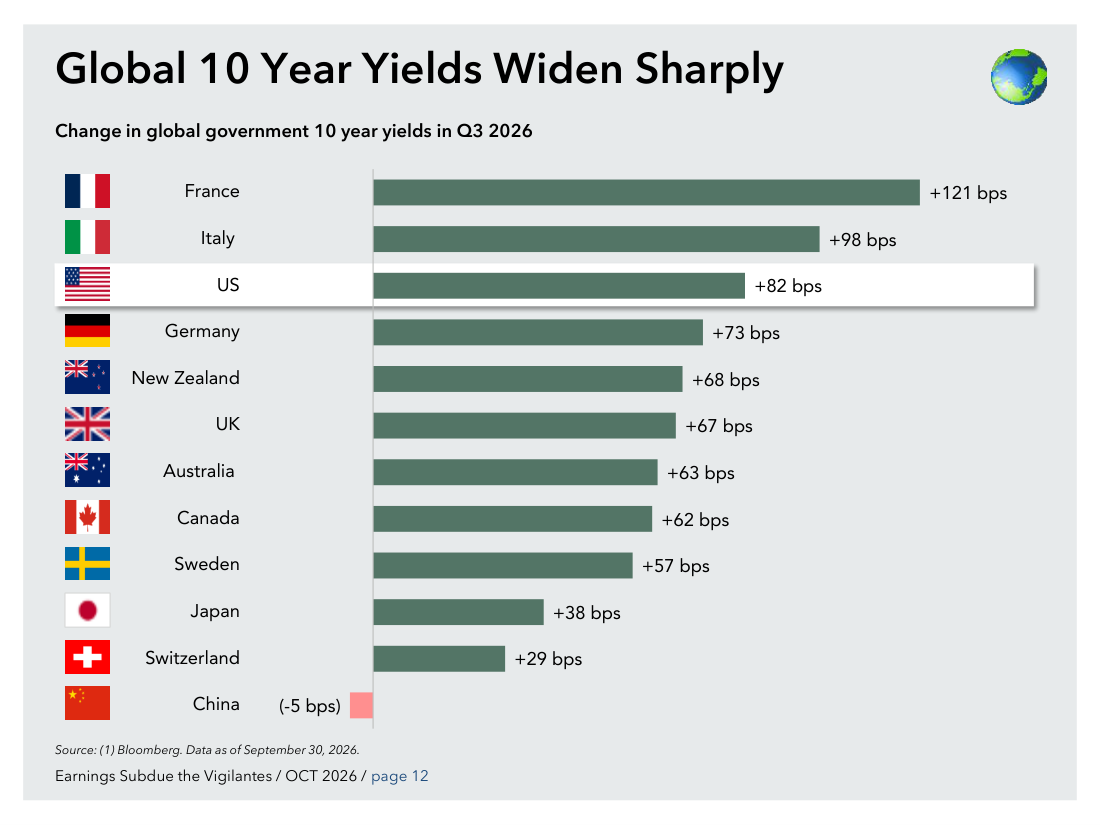
Il fenomeno più importante del trimestre è stato il rapido aumento dei tassi di interesse sui titoli di Stato in tutto il mondo, un evento che i mercati definiscono 'selloff sulla duration' (vendita massiccia di obbligazioni a lungo termine). In Francia il rendimento decennale (il tasso che lo Stato paga a chi gli presta soldi per dieci anni) è salito di ben 121 punti base, ovvero più di un punto percentuale intero in soli tre mesi. Gli Stati Uniti hanno visto un aumento di 82 punti base sul decennale, con il titolo trentennale americano che ha raggiunto il 5,63%, un livello che non si vedeva da decenni. La curva dei rendimenti americana (la linea che unisce i tassi a breve e a lungo termine) si è spostata tutta verso l'alto, con aumenti più pronunciati nelle scadenze medie tra i tre e i sette anni. Questo significa che finanziare il debito, sia per gli Stati che per le aziende, è diventato molto più costoso. Solo la Cina si è mossa in controtendenza, con un calo di 5 punti base, riflettendo una politica monetaria interna diversa. Chi possiede obbligazioni, soprattutto quelle a lungo termine, ha subito perdite in conto capitale anche dell'ordine del 4-6% in un solo trimestre.

Energia e geopolitica: il fattore dominante

Il conflitto tra Stati Uniti e Iran ha rivoluzionato il mercato energetico nel 2026. Il prezzo del Brent, il petrolio di riferimento internazionale, è passato da circa 50 dollari a inizio anno a oltre 104 dollari, con un guadagno del 94% nel primo trimestre prima di una correzione e poi di un nuovo rimbalzo del 42% nel terzo trimestre. Ancora più impressionante è la performance dei prodotti raffinati, ovvero i derivati del petrolio lavorati come jet fuel, diesel e benzina: il carburante per aerei ha guadagnato il 136% dall'inizio dell'anno, il diesel il 134%, la benzina il 102%. Questo significa che le raffinerie, che trasformano il greggio in prodotti finiti, hanno guadagnato margini storicamente elevati. Anche il gas naturale europeo ha vissuto una parabola simile, con un aumento dell'80% nel primo trimestre, una correzione del 14% e poi un rimbalzo del 67% nel terzo, arrivando a 72 euro per megawattora. Il gas americano, invece, ha perso il 7,6%, mostrando come i mercati energetici regionali possano muoversi in direzioni opposte. Questi movimenti hanno impatti diretti sulla vita quotidiana: costi di trasporto, bollette e prezzi di quasi tutti i beni aumentano quando l'energia sale.

Il mercato del credito: spread e flussi sotto pressione

Nel mondo del credito (prestiti e obbligazioni aziendali), il trimestre ha evidenziato una distinzione importante tra spread (il costo extra che un'azienda paga rispetto allo Stato per finanziarsi) e rendimenti assoluti. Gli spread delle obbligazioni aziendali di alta qualità (investment grade, ovvero emittenti solidi con buon merito creditizio) sono rimasti sostanzialmente stabili con un aumento di soli 6 punti base, segnalando che il mercato non teme particolarmente fallimenti aziendali imminenti. Al contrario, le obbligazioni ad alto rendimento (high yield, ovvero aziende più rischiose che pagano cedole più alte) hanno visto gli spread allargarsi di 41 punti base in media, con situazioni critiche nel settore telecom (più 140 bps) e sanitario (più 90 bps). Nonostante la tenuta degli spread, i rendimenti totali sono stati negativi per quasi tutte le categorie di credito, perché l'aumento generale dei tassi di mercato ha fatto scendere il prezzo dei bond. I flussi di investimento nei fondi obbligazionari IG (investment grade) si sono ridotti progressivamente durante il terzo trimestre, passando da oltre 8 miliardi di dollari a luglio a soli 4,5 miliardi a settembre, segnale di un interesse calante degli investitori. I prestiti a tasso variabile (leveraged loans) sono stati tra i pochi strumenti creditizi a chiudere in positivo con un più 2%, proprio perché il loro rendimento si adatta automaticamente all'aumento dei tassi.

I rischi da tenere d'occhio: geopolitica, tassi e crescita

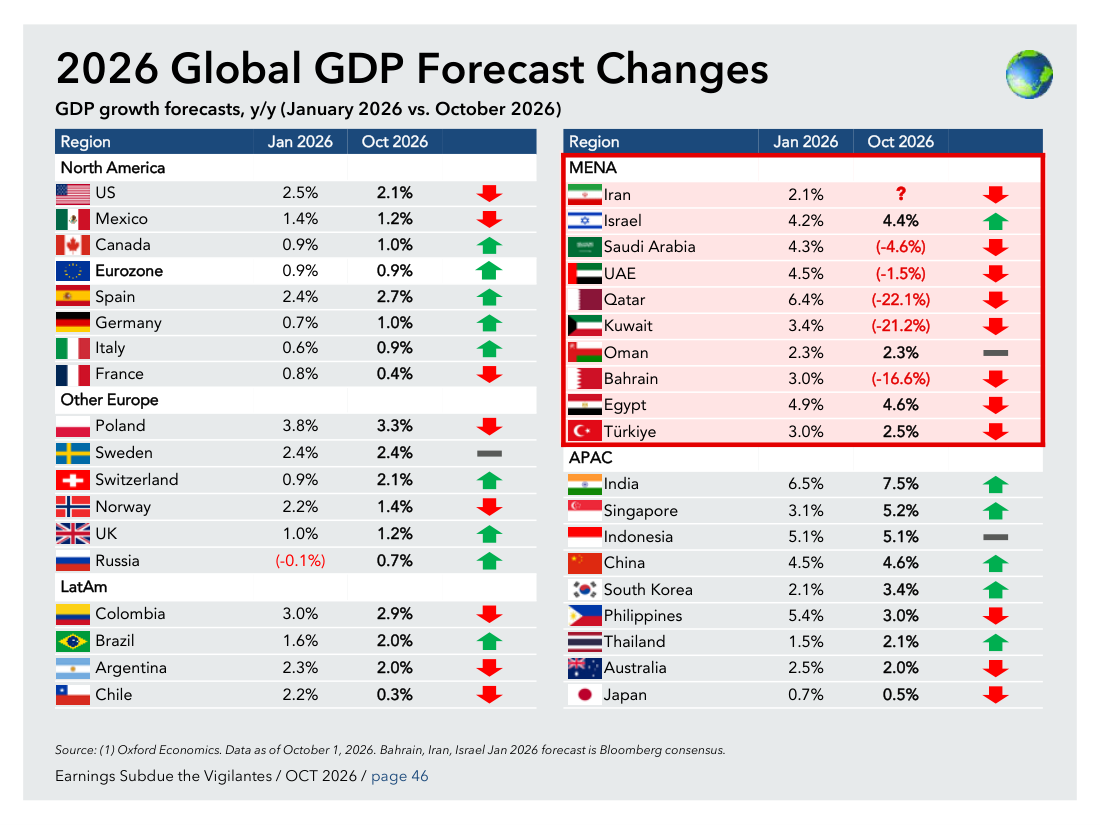
Il report evidenzia chiaramente tre rischi principali che gli investitori devono monitorare. Il primo è la geopolitica mediorientale: il conflitto USA-Iran non mostra segni di risoluzione rapida e continua a tenere alta la pressione sui prezzi energetici, con effetti a cascata su inflazione e crescita globale. Il secondo rischio è l'ulteriore aumento dei tassi di interesse: se i banchieri centrali decidono di reagire all'inflazione energetica con nuovi rialzi, le obbligazioni e i settori sensibili ai tassi come immobiliare e utility potrebbero subire ulteriori perdite. Il terzo rischio è il rallentamento della crescita in alcune economie chiave: le previsioni del PIL (prodotto interno lordo, cioè la ricchezza prodotta da un paese) sono state riviste al ribasso per molti paesi della regione MENA (Medio Oriente e Nord Africa), con Qatar e Kuwait che vedono previsioni crollare rispettivamente a meno 22,1% e meno 21,2%, riflettendo l'impatto diretto del conflitto. L'India e Singapore invece mostrano revisioni al rialzo, confermandosi come aree di crescita relativamente al riparo dalle tensioni mediorientali. Il mercato azionario americano regge, ma la resistenza degli utili aziendali sarà messa alla prova nel quarto trimestre se i costi energetici e del debito continueranno a salire.

Cosa aspettarsi: mercati primari e M&A a pieno ritmo

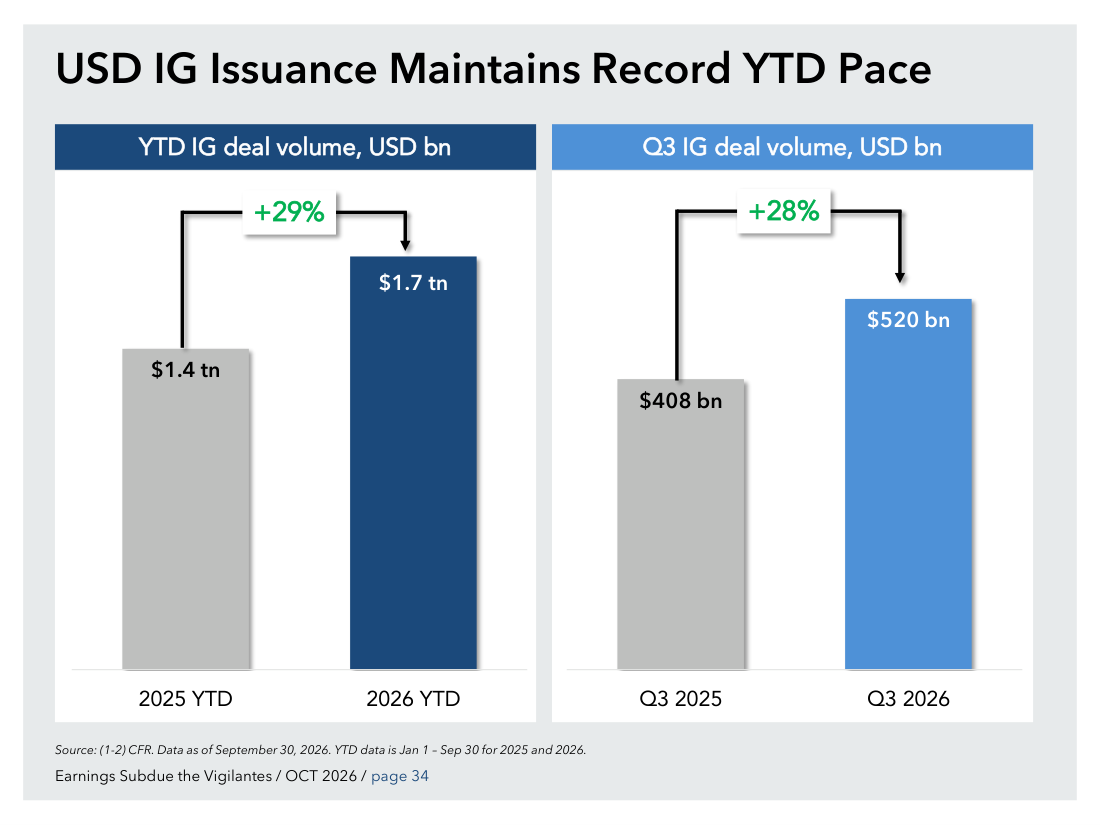
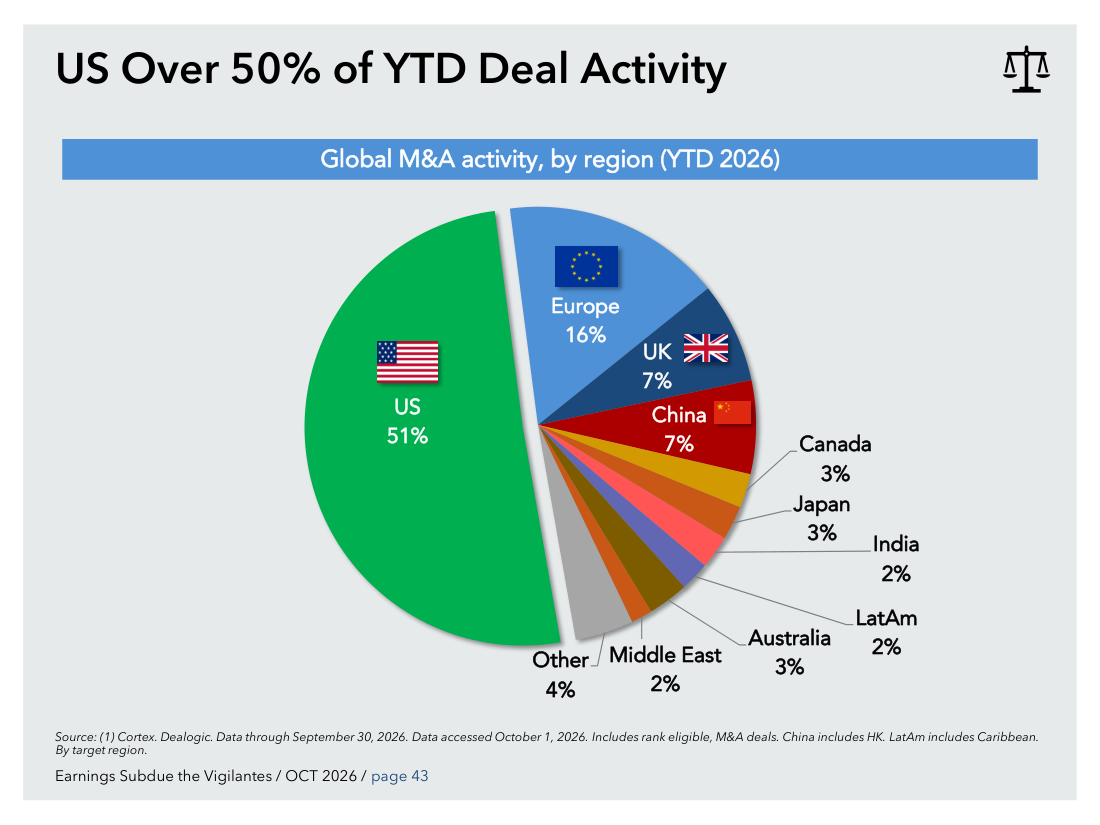
Nonostante il contesto difficile, i mercati primari (dove le aziende raccolgono nuovi capitali emettendo obbligazioni o azioni) stanno registrando volumi record. L'emissione di obbligazioni investment grade in dollari ha raggiunto 1,7 trilioni di dollari nei primi nove mesi del 2026, il 29% in più rispetto allo stesso periodo del 2025, trainata soprattutto dai grandi nomi della tecnologia. Il solo terzo trimestre ha visto 520 miliardi di dollari di nuove emissioni, un aumento del 28% anno su anno. Anche il mercato delle fusioni e acquisizioni (M&A) è in grande forma, con gli Stati Uniti che rappresentano da soli il 51% di tutta l'attività globale. Questo livello di attività nei mercati primari suggerisce che, nonostante i tassi alti, le grandi aziende continuano a trovare finanziatori disposti a prestare loro denaro, scommettendo sulla solidità dei loro modelli di business. Per chi investe, il messaggio è chiaro: i mercati sono selettivi, premiano la qualità e la capacità di generare utili, e penalizzano duramente chi non riesce a stare al passo con il costo crescente del debito.

Implicazioni per i Mercati

Il quadro che emerge dal report è quello di un mercato diviso in due velocità: chi ha scommesso su energia, tecnologia e azioni americane ha guadagnato, mentre chi deteneva obbligazioni a lungo termine o azioni europee, giapponesi e dei mercati emergenti ha subito perdite significative. Il dato più rilevante per le prossime settimane è l'andamento dei tassi di interesse: con i rendimenti trentennali americani già al 5,63% e quelli francesi vicino ai massimi storici, qualsiasi segnale di inflazione persistente o di ulteriori deficit fiscali potrebbe spingere i tassi ancora più in alto, amplificando le perdite sui bond e mettendo pressione sui settori azionari sensibili al costo del denaro come immobiliare e utility. L'energia resta il punto caldo da monitorare, perché ogni escalation geopolitica in Medio Oriente si traduce quasi immediatamente in prezzi più alti di benzina e jet fuel, con effetti a cascata sull'inflazione globale. Per un investitore, il messaggio pratico è: privilegiare asset a breve duration (come titoli di Stato a breve scadenza o prestiti a tasso variabile), mantenere esposizione selettiva all'energia e alla tecnologia americana, e ridurre l'esposizione ai mercati del Golfo e alle obbligazioni europee fino a quando il quadro geopolitico non si schiarisce.
Grafici del Report
Divergence in Equities as Risks Rise in Q3
Cosa mostra: Il grafico a barre orizzontali mostra la performance totale di tutti i principali mercati azionari mondiali nel terzo trimestre del 2026. Singapore guida con più 11,2% (evidenziata in verde), mentre la Corea del Sud crolla a meno 19,2% (evidenziata in rosso), con Dow Jones a meno 2,3% e Russell 2000 a meno 7,2% anch'essi segnalati come punti critici.
Implicazione: La mappa globale delle azioni mostra una divergenza geografica netta: i mercati asiatici legati alle materie prime e quelli del Golfo reggono, mentre Europa continentale, Giappone e mercati emergenti soffrono. Chi ha portafogli diversificati globalmente deve capire che in questo trimestre la geografia ha contato quanto il settore, e che i mercati USA restano un'isola di relativa stabilità nel quadro globale.
Global 10 Year Yields Widen Sharply
Cosa mostra: Il grafico a barre orizzontali mostra l'aumento dei rendimenti sui titoli di Stato decennali nel terzo trimestre del 2026, paese per paese. La Francia guida con più 121 punti base, seguita da Italia con più 98 bps e USA con più 82 bps. L'unica eccezione è la Cina con meno 5 bps.
Implicazione: Un aumento di 121 punti base in tre mesi equivale a un shock brutale per chi detiene obbligazioni europee: significa perdite in conto capitale immediate e un costo del debito pubblico in rapido aumento. Chi segue i mercati europei deve prestare attenzione alla Francia e all'Italia, i paesi più colpiti, perché se i tassi restano alti il peso del debito pubblico diventa una questione politica oltre che finanziaria.
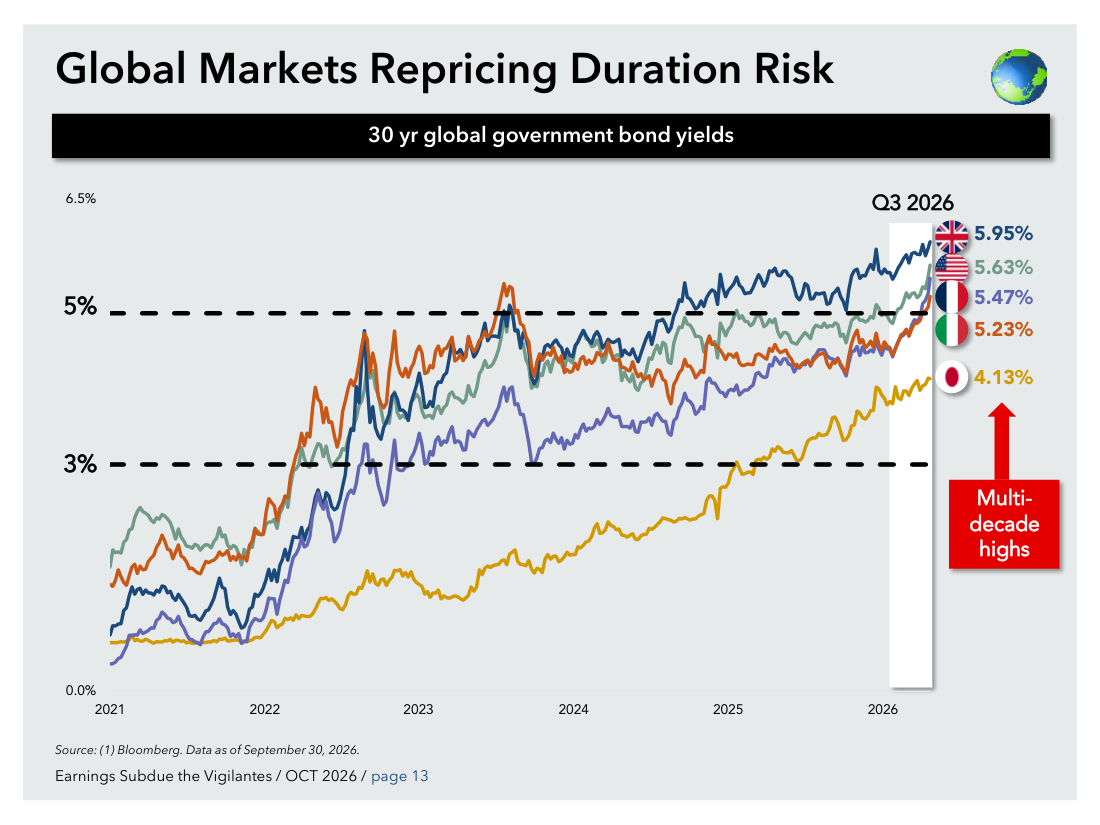
Global Markets Repricing Duration Risk
Cosa mostra: Il grafico a linee mostra l'andamento dei rendimenti dei titoli di Stato a 30 anni di cinque paesi (UK, USA, Francia, Italia, Giappone) dal 2021 al terzo trimestre del 2026. Tutte le curve salgono in modo sostenuto, con il UK al 5,95%, gli USA al 5,63%, la Francia al 5,47%, l'Italia al 5,23% e il Giappone al 4,13%. Il grafico include due linee tratteggiate di riferimento al 3% e al 5%, e una freccia rossa segnala i massimi pluridecennali raggiunti nel 2026.
Implicazione: Questo grafico racconta una storia di lungo periodo: dal 2021 i rendimenti a 30 anni sono saliti quasi ininterrottamente, e ora si trovano a livelli che non si vedevano da generazioni. Per chi ha un mutuo a tasso fisso preso anni fa, nulla cambia, ma per chi deve rifinanziare debiti o sottoscrivere nuovi prestiti, il costo è aumentato moltissimo. Per gli investitori obbligazionari, questo grafico è un campanello d'allarme: finché i tassi lunghi non si stabilizzano, il valore dei bond scende.
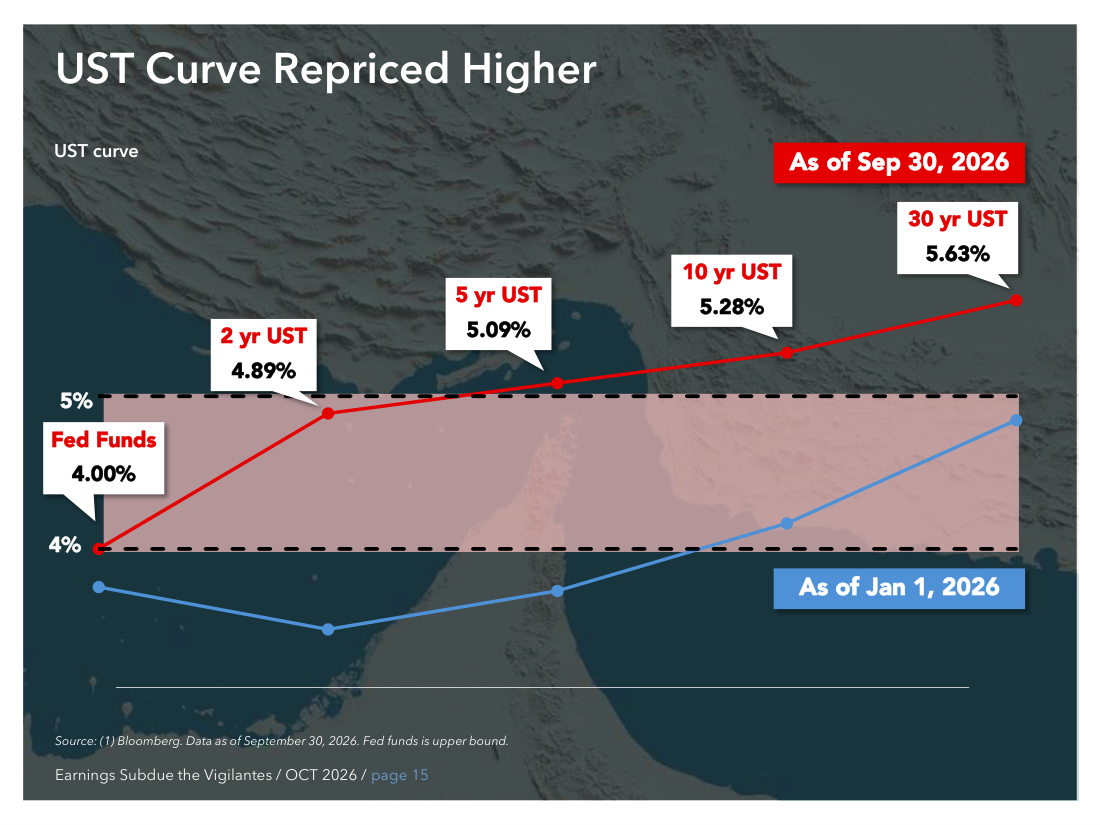
UST Curve Repriced Higher
Cosa mostra: Il grafico confronta la curva dei rendimenti dei titoli di Stato americani (UST) al 1 gennaio 2026 (linea blu) e al 30 settembre 2026 (linea rossa). La curva rossa mostra: Fed Funds (tasso della banca centrale) al 4%, titolo a 2 anni al 4,89%, a 5 anni al 5,09%, a 10 anni al 5,28%, a 30 anni al 5,63%. La curva è pendente verso l'alto, con la parte lunga che cresce più della parte corta.
Implicazione: La curva americana si è non solo alzata ma anche 'irripidita', ovvero i tassi lunghi sono cresciuti più di quelli corti. Questo segnale è importante perché suggerisce che i mercati si aspettano inflazione persistente o deficit fiscali elevati nel lungo periodo. Per chi investe, significa che i titoli a lungo termine sono i più rischiosi in questo momento, mentre i titoli a breve termine o i conti deposito offrono rendimenti decenti con meno rischio.
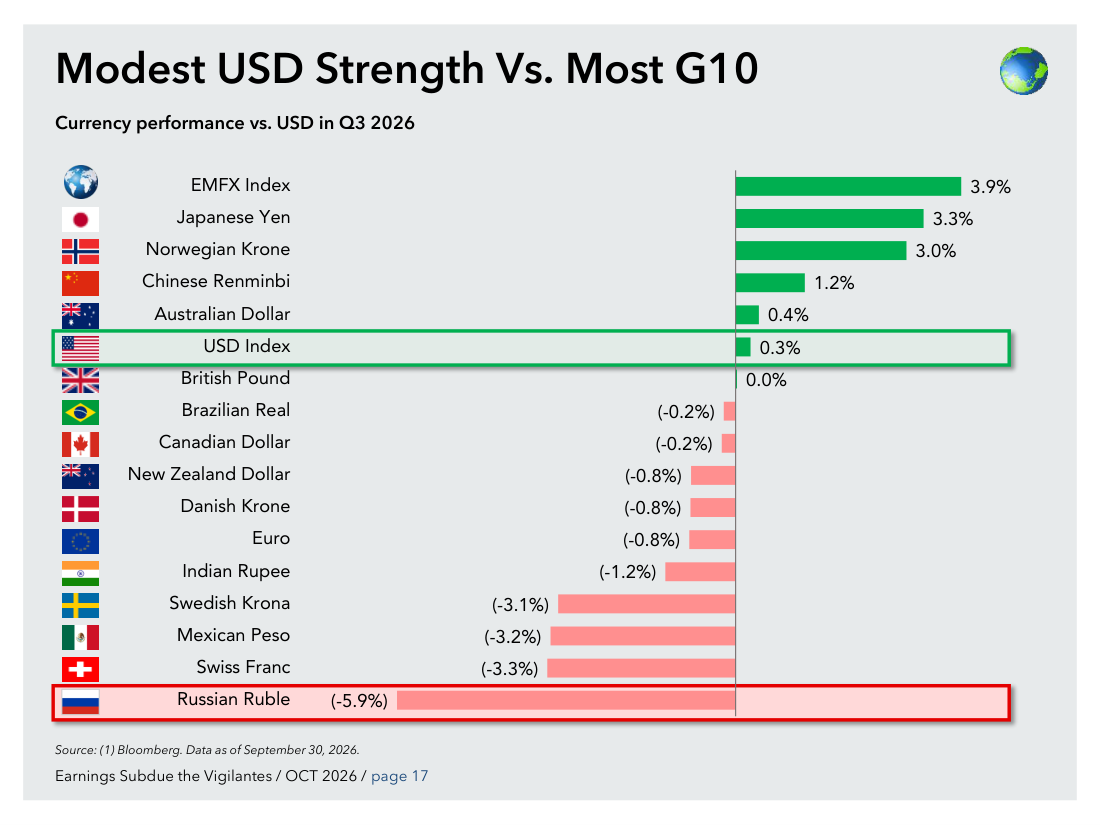
Modest USD Strength Vs. Most G10
Cosa mostra: Il grafico a barre orizzontali mostra la performance di tutte le principali valute rispetto al dollaro nel terzo trimestre del 2026. Le valute emergenti (EMFX Index) e lo yen giapponese hanno guadagnato rispettivamente il 3,9% e il 3,3% contro il dollaro. Il rublo russo ha perso il 5,9%, il franco svizzero il 3,3% e il peso messicano il 3,2%. Il dollaro complessivo (USD Index) ha guadagnato solo lo 0,3%.
Implicazione: Il dollaro si conferma valuta dominante ma la sua forza in questo trimestre è stata sorprendentemente contenuta, con alcune valute emergenti che lo hanno battuto grazie ai prezzi alti delle materie prime. Chi tiene risparmi in euro ha perso lo 0,8% rispetto al dollaro, un impatto modesto ma che si somma ai trimestri precedenti. Da monitorare lo yen: la sua debolezza strutturale rappresenta un segnale di attenzione per chi investe in Giappone.
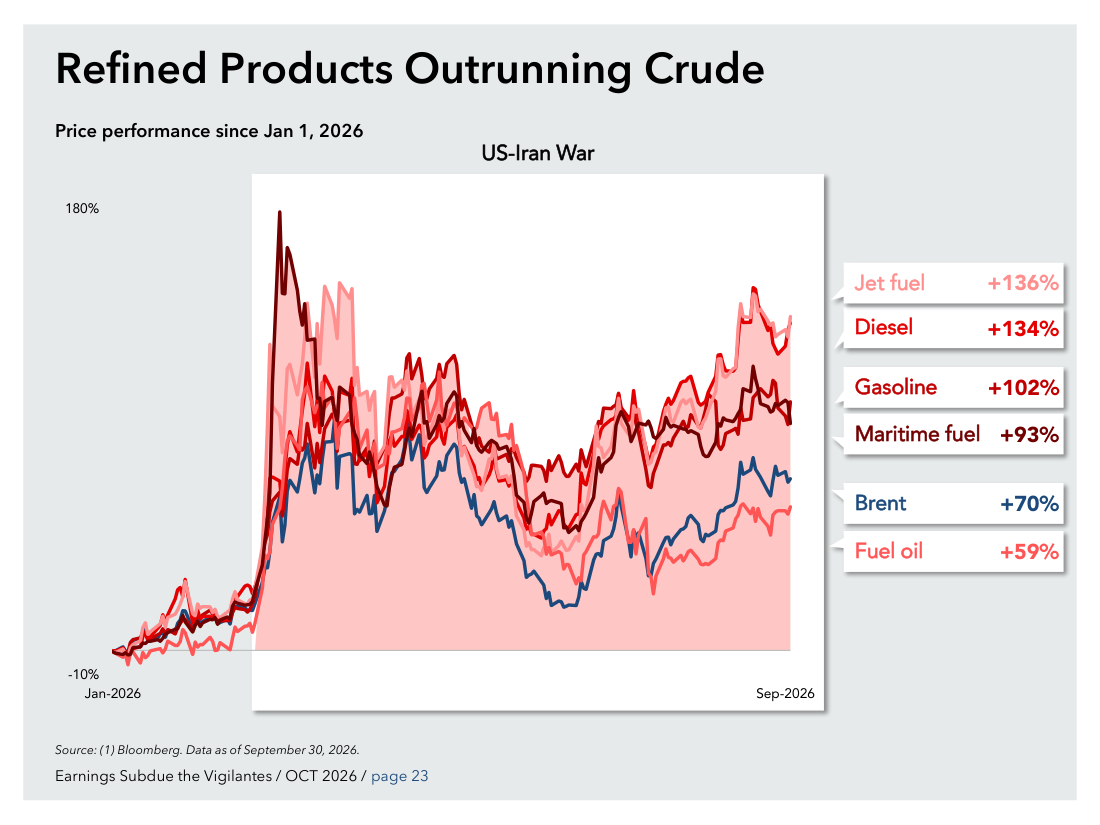
Refined Products Outrunning Crude
Cosa mostra: Il grafico a linee mostra la performance dei prezzi di vari prodotti energetici dal 1 gennaio al 30 settembre 2026. Le linee rosse rappresentano i prodotti raffinati (jet fuel più 136%, diesel più 134%, benzina più 102%, carburante marittimo più 93%) e la linea blu il Brent greggio (più 70%). C'è un picco molto accentuato nella parte sinistra del grafico corrispondente all'inizio della guerra USA-Iran, seguito da una correzione e da una ripresa.
Implicazione: La divergenza tra il greggio e i prodotti raffinati racconta che la guerra non ha solo aumentato il prezzo del petrolio, ma ha creato strozzature nelle raffinerie e nei trasporti che hanno fatto salire ancora di più i prodotti finiti. Per un consumatore questo si traduce in benzina e biglietti aerei molto più cari. Per un investitore, significa che le raffinerie e le compagnie di distribuzione hanno guadagnato margini eccezionali, e che il settore energia resta il posto dove si è fatta la performance nel 2026.
USD IG Issuance Maintains Record YTD Pace
Cosa mostra: Il grafico a barre doppie confronta il volume di emissioni di obbligazioni investment grade in dollari: a sinistra i dati da inizio anno (1,4 trilioni nel 2025 contro 1,7 trilioni nel 2026, più 29%), a destra i dati del solo terzo trimestre (408 miliardi nel 2025 contro 520 miliardi nel 2026, più 28%). Le barre del 2026 sono in blu scuro, quelle del 2025 in grigio.
Implicazione: Nonostante i tassi altissimi, le grandi aziende continuano a emettere obbligazioni a ritmi record: questo può sembrare un paradosso, ma si spiega con la necessità di rifinanziare debiti in scadenza e con la volontà di bloccare finanziamenti prima che i tassi salgano ulteriormente. Per chi investe in fondi obbligazionari, questo abbondante offerta di nuovi titoli può deprimere i prezzi di quelli già in circolazione, ma offre anche opportunità di entrare a condizioni più vantaggiose.
US Over 50% of YTD Deal Activity
Cosa mostra: Il grafico a torta mostra la distribuzione geografica delle operazioni di fusione e acquisizione (M&A) globali nei primi nove mesi del 2026. Gli USA rappresentano il 51% del totale (fetta verde dominante), l'Europa il 16%, il UK il 7%, la Cina il 7%, il Canada il 3%, il Giappone il 3%, l'Australia il 3%, con il resto del mondo che copre le quote rimanenti.
Implicazione: Il mercato M&A è dominato dagli Stati Uniti in modo schiacciante: più di una acquisizione globale su due avviene sul suolo americano. Questo riflette la forza delle aziende tecnologiche e finanziarie USA, la disponibilità di capitali e un contesto regolatorio che, nonostante alcune tensioni, resta favorevole alle grandi operazioni. Per chi segue le notizie di finanza, le prossime mega-operazioni arriveranno quasi certamente da aziende americane.
2026 Global GDP Forecast Changes
Cosa mostra: La tabella confronta le previsioni di crescita del PIL per il 2026 elaborate a gennaio 2026 e riviste a ottobre 2026, per oltre 30 paesi. I paesi MENA (Medio Oriente e Nord Africa) mostrano revisioni devastanti: Qatar da più 6,4% a meno 22,1%, Kuwait da plus 3,4% a meno 21,2%, Bahrain da plus 3,0% a meno 16,6%. L'India sale da 6,5% a 7,5%, Singapore da 3,1% a 5,2%.
Implicazione: La guerra USA-Iran ha letteralmente distrutto le previsioni di crescita per i paesi del Golfo, trasformando economie che si aspettavano anni di espansione in situazioni di contrazione grave. Questo ha implicazioni dirette per chi ha investimenti in quella regione, ma anche per i mercati globali, perché il Golfo è un fornitore chiave di energia e un acquirente importante di beni e servizi. Al contrario, India e Singapore confermano di essere i motori di crescita più robusti del mondo in questo scenario difficile.