Il mercato del lavoro americano ha recuperato terreno ad agosto con 162.000 nuovi posti creati e disoccupazione stabile al 4,1%, ma l'inflazione ha deluso le attese e ha probabilmente spinto la Federal Reserve ad alzare ancora i tassi di interesse. Il quadro complessivo suggerisce un rallentamento graduale delle pressioni sui prezzi, non una loro ripresa strutturale, anche se la strada verso la normalizzazione resta accidentata. Chi investe deve tenere gli occhi puntati sull'inflazione: è lei, e non il lavoro, a guidare le prossime mosse della banca centrale americana.
Analisi Approfondita
Il quadro generale: lavoro solido, inflazione ancora protagonista
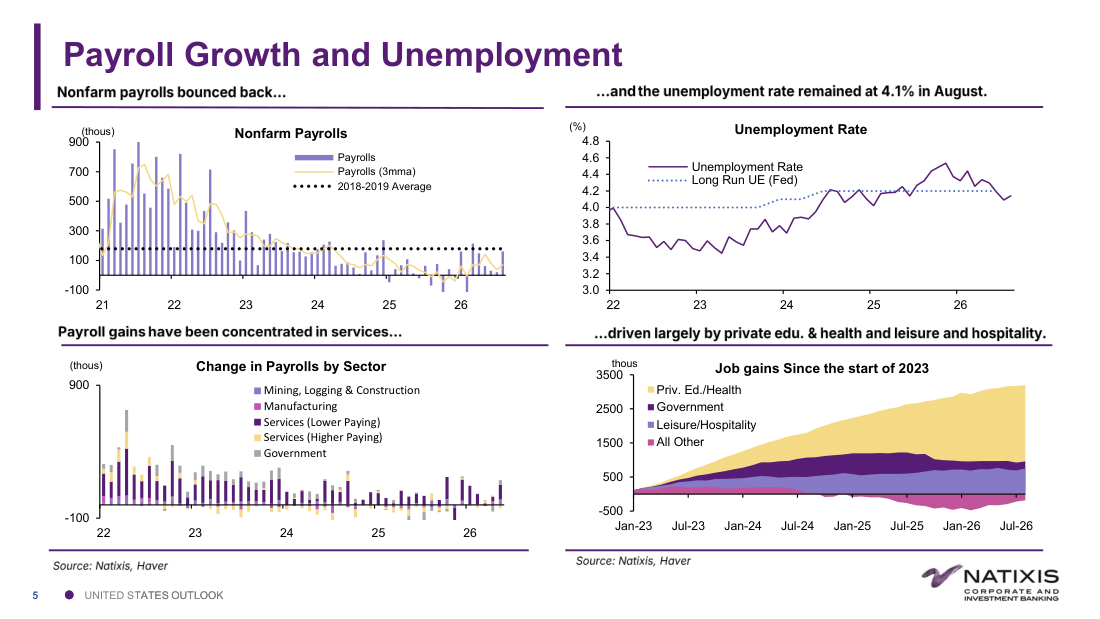
Ad agosto 2026 il mercato del lavoro statunitense ha mostrato una ripresa convincente dopo mesi di dati sottotono: i cosiddetti Nonfarm Payrolls (il conteggio mensile di tutti i nuovi posti di lavoro creati fuori dal settore agricolo) sono tornati a quota 162.000 unità, cancellando i segnali negativi dei mesi precedenti. Il tasso di disoccupazione si è mantenuto stabile al 4,1%, un livello che la Fed considera sostanzialmente in linea con l'equilibrio del mercato, ovvero né troppo caldo né troppo freddo. Questo rimbalzo del lavoro non cambia le carte in tavola per la politica monetaria: non aggiunge argomenti a chi vorrebbe tassi più alti, ma toglie spazio a chi sperava in tagli imminenti. Il vero ago della bilancia resta l'inflazione, che ad agosto ha sorpreso al rialzo con un dato mensile del +0,4% sul totale e +0,3% sul nucleo cosiddetto core, cioè al netto di energia e alimentari. Natixis si aspetta che la Fed abbia effettivamente alzato i tassi a settembre, interpretando questo dato come un segnale di cautela e non come l'inizio di una nuova ondata inflazionistica.
Come si muove il mercato del lavoro: segnali misti ma nessun allarme
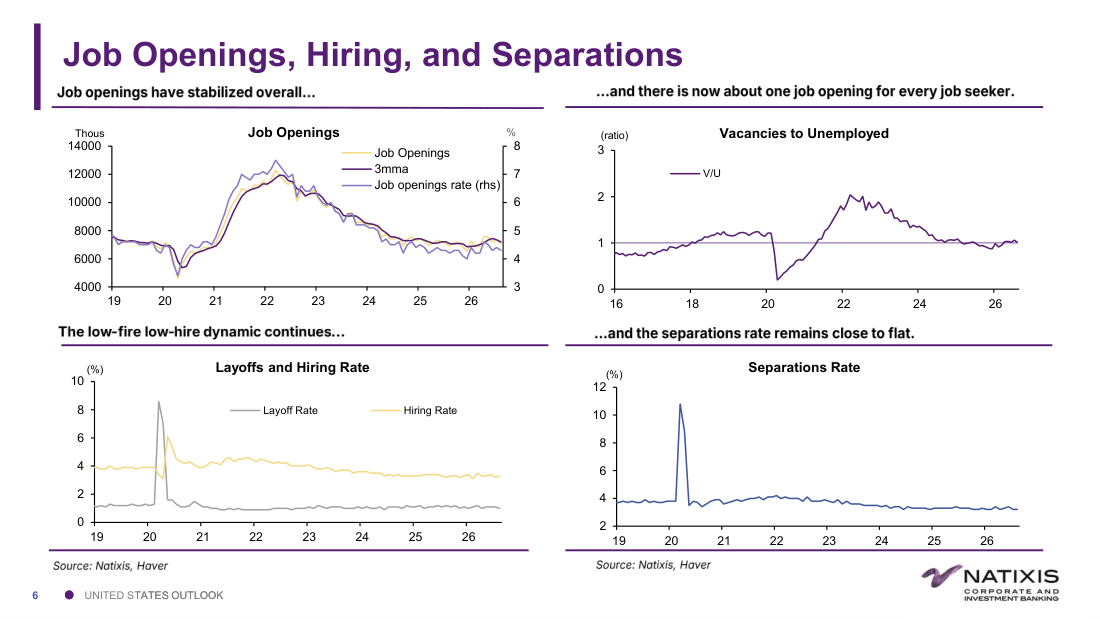
Guardando dentro i dati, la creazione di posti di lavoro resta concentrata nel settore dei servizi, in particolare nella sanità e istruzione privata e nel tempo libero e ospitalità (ristoranti, hotel, intrattenimento), che da inizio 2023 hanno accumulato oltre 2.500.000 posti. Il mercato si trova in una fase definita dagli analisti come 'low-hire, low-fire': poche assunzioni, ma anche pochi licenziamenti, il che segnala stabilità ma non vivacità. Il rapporto tra posti vacanti e disoccupati (il cosiddetto V/U ratio) è sceso a circa 1, vale a dire che oggi c'è grossomodo un'offerta di lavoro per ogni persona che cerca un impiego, un equilibrio molto diverso dal picco post-pandemia quando i posti vacanti erano quasi il doppio dei disoccupati. Il tasso di dimissioni volontarie (quits rate, un indicatore della fiducia dei lavoratori nel trovare un'alternativa migliore) resta basso e stabile, a segnalare che i lavoratori sono più cauti nel cambiare impiego. La crescita salariale annualizzata si attesta intorno al 2,8% su base trimestrale, in rallentamento rispetto ai picchi recenti, il che contribuisce a ridurre le pressioni inflazionistiche legate al costo del lavoro.
Inflazione: una buca sulla strada, non un cambio di direzione
Il dato di inflazione di agosto ha fatto scattare qualche campanello d'allarme, ma Natixis invita alla cautela nell'interpretarlo: il CPI headline (l'indice generale dei prezzi al consumo) è salito dello 0,4% nel mese, trainato in parte da componenti volatili come i prezzi dell'energia. Il CPI core (che esclude energia e alimentari per misurare la tendenza di fondo) è aumentato dello 0,3%, leggermente sopra le attese. L'analisi settoriale mostra però che le pressioni sui prezzi sono state diffuse ma non strutturali: i beni core (prodotti fisici non alimentari né energetici) hanno visto una certa ripresa su base trimestrale annualizzata, ma i servizi al netto degli affitti (il cosiddetto supercore, la componente più legata all'economia reale e al costo del lavoro) restano su traiettorie moderate. I prezzi degli affitti equivalenti (Owners' Equivalent Rent, ovvero quanto costerebbe affittare la propria casa sul mercato) continuano a scendere lentamente, riflettendo il raffreddamento del mercato immobiliare. Il quadro complessivo resta quindi disinflazionistico (cioè di inflazione in calo), anche se il percorso non è lineare.
La Fed e le condizioni finanziarie: un rialzo probabile, ma non una svolta
Natixis si aspetta che la Fed abbia alzato i tassi a settembre e che possa farlo ancora una volta, ma senza che questo cambi la traiettoria di medio periodo: l'obiettivo rimane riportare l'inflazione verso il 2% senza distruggere il mercato del lavoro. Le condizioni finanziarie (un insieme di indicatori che misura quanto sia facile o difficile per famiglie e imprese accedere al credito) restano complessivamente accomodanti, cioè favorevoli alla crescita, con l'unica eccezione del tasso sui mutui a 30 anni che continua a pesare sul settore immobiliare. I tassi breakeven a 10 anni (la misura implicita di inflazione attesa dai mercati obbligazionari, ovvero la differenza tra i rendimenti dei titoli nominali e quelli indicizzati all'inflazione) si attestano intorno al 2,2-2,4%, segnalando che i mercati si aspettano un ritorno graduale all'obiettivo della Fed. Le piccole imprese, rilevate attraverso il sondaggio NFIB, mostrano minore ottimismo rispetto alla crescita della forza lavoro e nessuna intenzione di aumentare prezzi o salari in modo aggressivo, un segnale positivo per la lotta all'inflazione.
I rischi da tenere d'occhio: immigrazione, AI e durata della disoccupazione
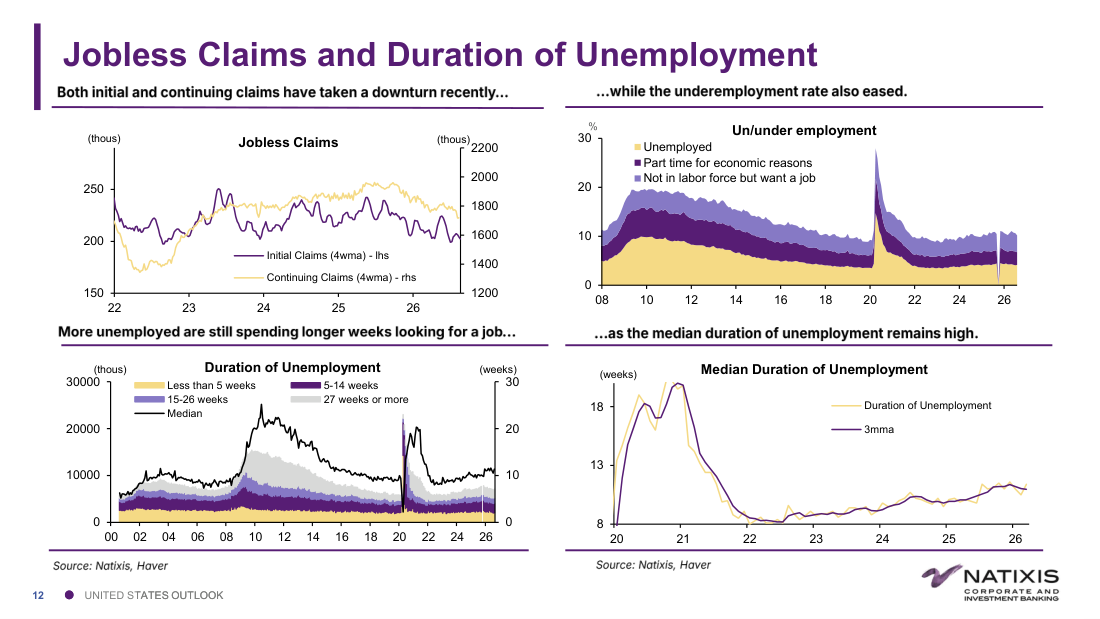
Due fattori strutturali meritano attenzione nelle prossime settimane. Il primo riguarda l'immigrazione: il Congressional Budget Office (CBO) prevede un rallentamento significativo dei flussi migratori netti, e storicamente esiste una correlazione inversa tra immigrazione e crescita salariale (coefficiente di correlazione pari a -0,87 secondo Natixis), il che suggerisce che salari più alti potrebbero essere in arrivo se i lavoratori stranieri dovessero diventare più scarsi. Il secondo fattore è l'intelligenza artificiale: i settori più esposti all'automazione (informatica, servizi professionali e finanziari) mostrano già una crescita dell'occupazione più debole rispetto ad altri comparti, e i tagli di posti di lavoro motivati esplicitamente dall'AI hanno raggiunto livelli storicamente elevati nei mesi scorsi, anche se agosto ha segnato un certo rallentamento. La durata media della disoccupazione resta elevata (intorno alle 10-11 settimane), indicando che chi perde il lavoro fatica più del passato a reinserirsi rapidamente, un segnale di minore dinamismo del mercato.
Implicazioni per i Mercati
Il quadro disegnato da Natixis per settembre 2026 è quello di un'economia americana che rallenta ordinatamente, senza segnali di recessione imminente, ma con un'inflazione ancora abbastanza vischiosa da giustificare una Fed attiva. I mercati obbligazionari (bond) potrebbero continuare a subire pressioni sui rendimenti a breve termine, poiché un altro rialzo dei tassi è atteso e i dati di inflazione non autorizzano ancora tagli. Le azioni potrebbero beneficiare della tenuta del mercato del lavoro e della solidità delle condizioni finanziarie, ma il rischio principale da monitorare è un eventuale rimbalzo dell'inflazione core nei prossimi mesi, soprattutto se l'immigrazione in calo dovesse spingere i salari verso l'alto. Il dollaro e i tassi reali (rendimenti al netto dell'inflazione) restano le variabili da seguire con più attenzione nelle prossime settimane: se i breakeven dovessero risalire mentre la Fed alza i tassi, si aprirebbe uno scenario di ulteriore pressione sui mercati finanziari globali.
Grafici del Report
Nonfarm Payrolls e Unemployment Rate
Cosa mostra: Il grafico a sinistra mostra i nuovi posti di lavoro creati ogni mese dal 2021 al 2026 (barre viola) con la media mobile a tre mesi (linea gialla) e la media 2018-2019 (linea tratteggiata nera intorno a 200.000 unità): dopo mesi di dati deboli sotto la media storica, agosto 2026 segna un rimbalzo verso l'alto a 162.000. Il grafico a destra mostra il tasso di disoccupazione (linea viola) che è salito da un minimo di circa 3,4% nel 2023 fino a un picco intorno al 4,4-4,5% a fine 2025, per poi scendere gradualmente al 4,1% ad agosto 2026, riavvicinandosi alla stima della Fed di lungo periodo (linea tratteggiata blu intorno al 4,0-4,2%).
Implicazione: Il rimbalzo dei payrolls segnala che il mercato del lavoro regge, ma la media mobile resta sotto i livelli pre-pandemia, indicando una normalizzazione e non un surriscaldamento. Il ritorno del tasso di disoccupazione verso il 4,1% dopo il picco di fine 2025 è rassicurante per la Fed, ma non abbastanza da cambiare la narrativa: l'inflazione resta il vero driver delle decisioni sui tassi. Chi investe in obbligazioni o azioni deve aspettarsi che la Fed mantenga un orientamento cauto almeno fino a quando i dati di inflazione non saranno stabilmente in discesa.
Job Openings, Vacancies to Unemployed, Layoffs and Hiring Rate, Separations Rate
Cosa mostra: In alto a sinistra, il grafico delle offerte di lavoro aperte (Job Openings) mostra un picco intorno a 12.000-13.000 mila unità nel 2022, seguito da una discesa fino a circa 7.000-8.000 mila attuali, con la linea del tasso di apertura (scala destra) tra il 4% e il 5%. In alto a destra, il rapporto V/U (offerte di lavoro su disoccupati) era salito oltre 2 nel 2022 ed è tornato a circa 1,0 oggi, la linea orizzontale di equilibrio. In basso, il tasso di licenziamenti (layoff rate, grigio) resta molto basso intorno all'1%, mentre il tasso di assunzioni (hiring rate, giallo) si è stabilizzato attorno al 3-3,3%, e il tasso di separazioni complessivo è piatto intorno al 3-4%.
Implicazione: Il ritorno del V/U ratio a quota 1 è uno dei segnali più importanti del report: significa che il mercato del lavoro ha smesso di essere in sovraccaldo e ha raggiunto un punto di equilibrio. Questo riduce le pressioni salariali e quindi quelle inflazionistiche. Il dinamismo basso (poche assunzioni, pochi licenziamenti) suggerisce che le imprese sono prudenti ma non in modalità di crisi, uno scenario compatibile con un atterraggio morbido dell'economia (soft landing).
Sectoral Labor Demand: Job Openings by Sector e Job Quits by Sector
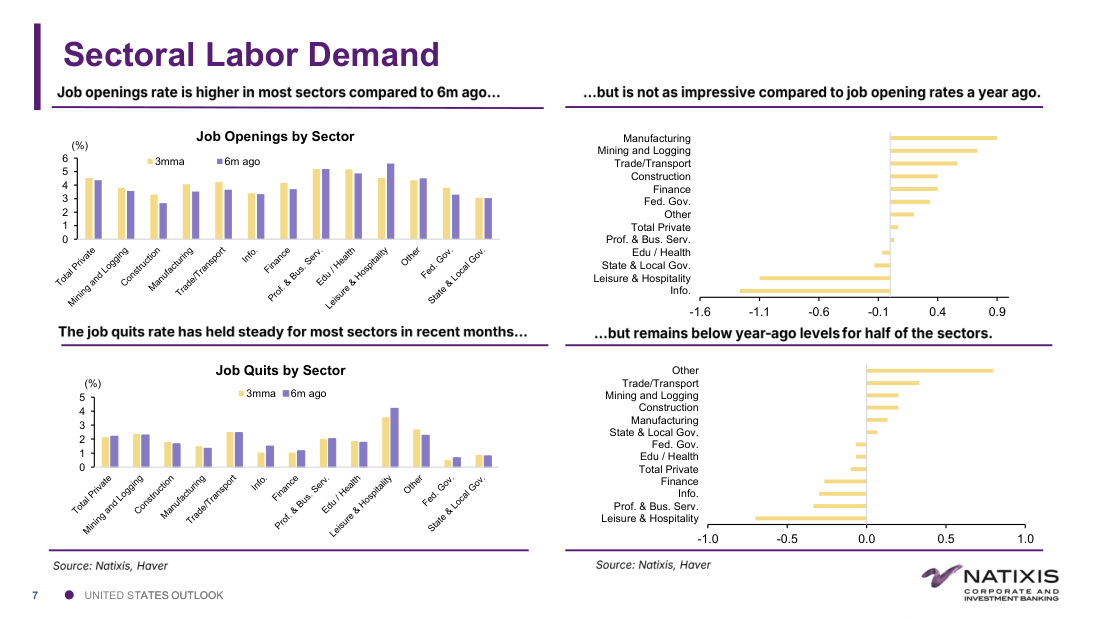
Cosa mostra: I grafici a barre mostrano il tasso di apertura delle posizioni lavorative (Job Openings rate) e il tasso di dimissioni (Quits rate) per settore, confrontando il valore attuale (barre gialle, media a 3 mesi) con quello di 6 mesi fa (barre viola). Il grafico orizzontale a destra mostra la variazione rispetto a un anno fa: manufacturing e mining sono tra i settori con aperture di posizioni più alte rispetto a 6 mesi fa, mentre leisure e hospitality e informatica (info) mostrano cali rispetto a un anno prima, fino a -1,6 punti percentuali.
Implicazione: La domanda di lavoro si è parzialmente ripresa rispetto a sei mesi fa in molti settori, ma è ancora debole rispetto a un anno fa, soprattutto nei comparti più ciclici come tecnologia e ospitalità. Questo schema suggerisce una stabilizzazione, non una ripresa robusta, della domanda di lavoro. Per chi monitora i salari, il calo delle dimissioni in quasi tutti i settori rispetto a un anno fa segnala meno potere contrattuale per i lavoratori, il che dovrebbe mantenere la crescita salariale moderata.
Jobless Claims and Duration of Unemployment
Cosa mostra: In alto a sinistra, le richieste iniziali di sussidio di disoccupazione (Initial Claims, linea viola scuro) si attestano intorno a 210-215 mila unità a settimana, in calo rispetto ai picchi di circa 250.000 del 2023-2024, mentre le richieste continuative (Continuing Claims, linea giallo chiaro, scala destra) sono scese sotto le 1.800.000 unità. In alto a destra, il grafico dell'underemployment (sottoccupazione) mostra un netto miglioramento dal picco pandemico, con il tasso complessivo ora intorno al 7-8%. In basso, la durata mediana della disoccupazione (grafico in basso a destra) è risalita a circa 10-11 settimane dopo il minimo storico del 2021-2022, segnalando che trovare lavoro richiede più tempo rispetto al periodo di massimo surriscaldamento.
Implicazione: Il calo delle richieste di sussidio è un segnale positivo: le imprese non stanno licenziando in modo aggressivo. Tuttavia, la durata più lunga della disoccupazione indica che il reinserimento lavorativo è più lento, probabilmente perché il mismatch (disallineamento tra le competenze offerte dai disoccupati e quelle richieste dalle imprese) sta aumentando, anche per effetto dell'automazione. Chi investe nel settore consumer (beni di consumo) dovrebbe tenere d'occhio questo dato: una disoccupazione più lunga riduce la spesa delle famiglie.
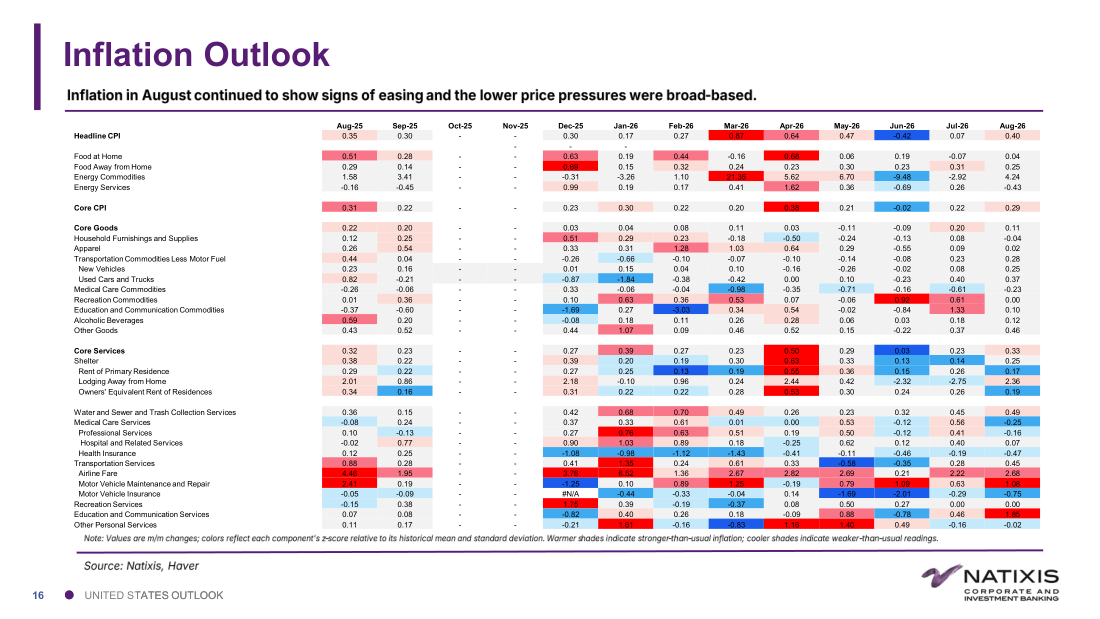
Inflation Outlook: tabella CPI componenti agosto 2026
Cosa mostra: La tabella a colori (heat map) mostra le variazioni mensili (m/m) di tutte le componenti del CPI da agosto 2025 ad agosto 2026: le celle rosse indicano variazioni superiori alla media storica (pressione inflazionistica più intensa del solito), quelle blu indicano variazioni inferiori. Ad agosto 2026 il CPI headline segna +0,40%, il CPI core +0,29%, con shelter (affitti) a +0,25% e i servizi core a +0,33%.
Implicazione: Il pattern di colori di agosto 2026 è meno 'rosso' rispetto ai mesi precedenti, a conferma che le pressioni inflazionistiche si stanno attenuando in modo diffuso. Tuttavia, alcune voci restano ostinate, come gli affitti equivalenti e i servizi, il che spiega perché la Fed non può ancora abbassare la guardia. Per chi detiene obbligazioni (bond), questo quadro suggerisce che i rendimenti potrebbero restare elevati ancora per qualche mese prima di scendere.
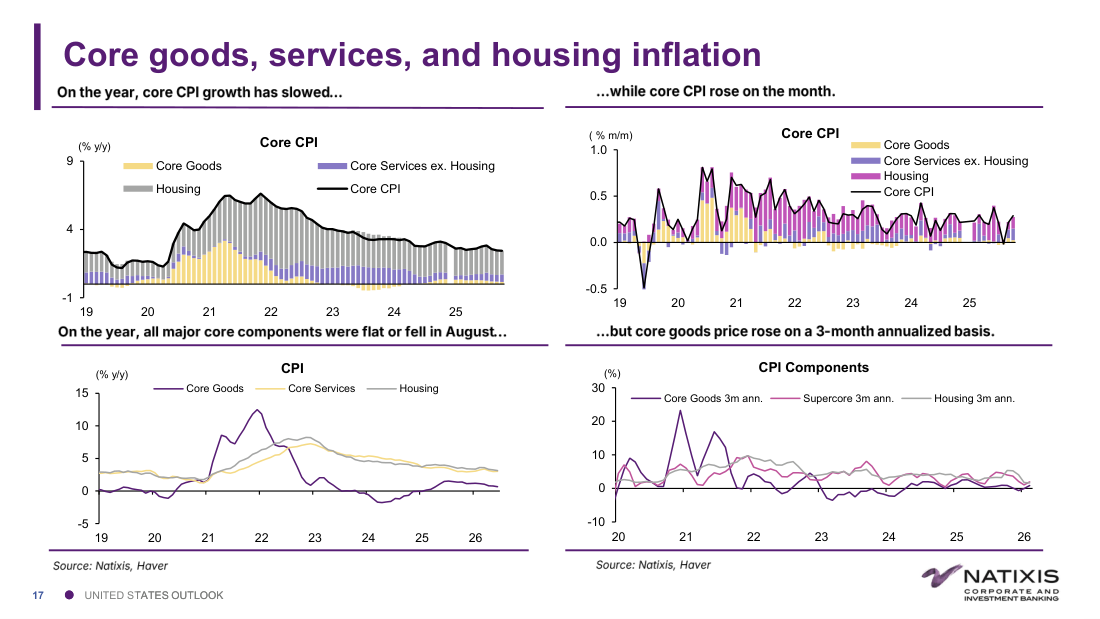
Core goods, services, and housing inflation: Core CPI annuale e mensile
Cosa mostra: Il grafico in alto a sinistra mostra il CPI core su base annua (y/y) dal 2019 al 2026: la linea nera del Core CPI totale ha raggiunto un picco di circa 6,5% nel 2022 ed è scesa progressivamente fino a circa 2,5-3% nel 2026. Il grafico in alto a destra mostra le variazioni mensili (m/m) delle stesse componenti: core goods (giallo), housing (viola) e core services ex. housing (blu chiaro) si muovono in un range molto più stretto rispetto ai picchi del 2021-2022. Il grafico in basso a destra mostra le componenti su base trimestrale annualizzata (3m ann.): core goods sono tornati positivi, mentre housing e supercore restano vicini allo zero.
Implicazione: Il rallentamento del CPI core su base annua è inequivocabile e rappresenta la buona notizia principale del report. Il rimbalzo dei core goods su base trimestrale è il dettaglio che ha probabilmente convinto la Fed a procedere con un altro rialzo, perché suggerisce che la discesa dei prezzi dei beni fisici (uno dei principali fattori di disinflazione degli ultimi due anni) potrebbe essersi esaurita. Chi monitora il mercato azionario nel settore retail e manifatturiero dovrebbe prestare attenzione a questo segnale.
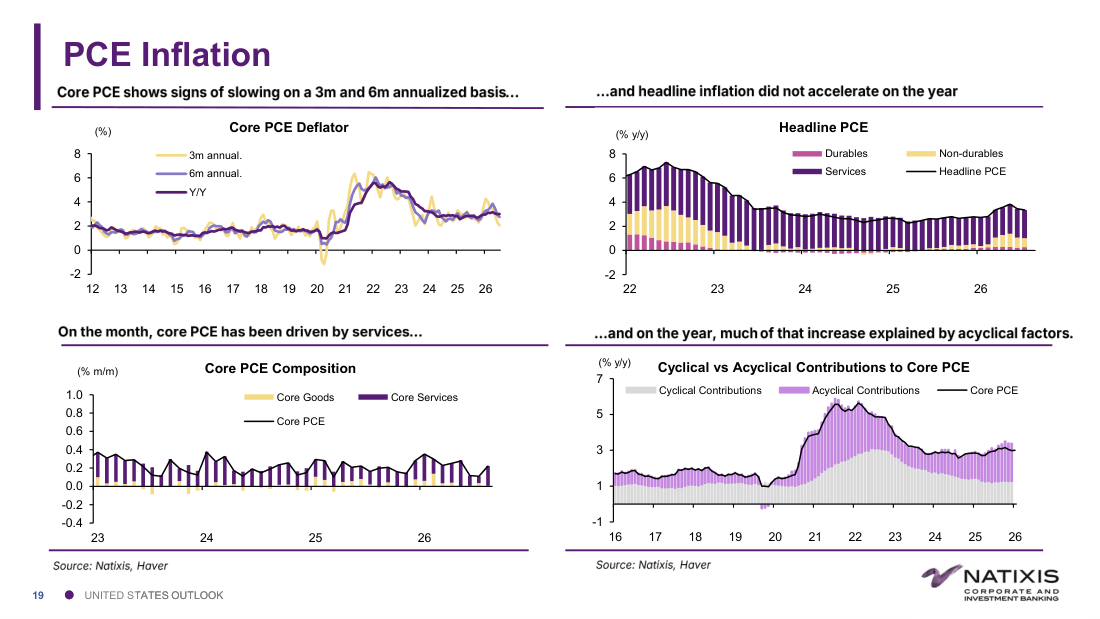
PCE Inflation: Core PCE Deflator e Cyclical vs Acyclical Contributions
Cosa mostra: Il grafico in alto a sinistra mostra il deflatore PCE core (la misura di inflazione preferita dalla Fed) su base trimestrale, semestrale e annuale: la linea annuale (viola) si trova intorno al 2,5-3%, mentre le misure a breve termine (3m e 6m annualizzate, rispettivamente gialla e lilla) mostrano segnali di rallentamento verso il 2%. Il grafico in basso a destra decompone il PCE core nelle contribuzioni cicliche (legate al ciclo economico, area grigia) e acicliche (fattori indipendenti dal ciclo, area lilla): la quota aciclica è ancora la componente dominante dell'inflazione residua.
Implicazione: Il fatto che la parte aciclica (cioè quella meno controllabile dalla Fed attraverso i tassi) domini ancora l'inflazione è una notizia rilevante: significa che ulteriori rialzi dei tassi potrebbero avere un impatto limitato sul problema principale. La Fed sta essenzialmente usando uno strumento blunt (poco preciso) per combattere un'inflazione in parte strutturale. Per gli investitori in obbligazioni indicizzate all'inflazione (TIPS), questo schema suggerisce che le aspettative di inflazione di lungo periodo resteranno ancorate ma non torneranno rapidamente al 2%.
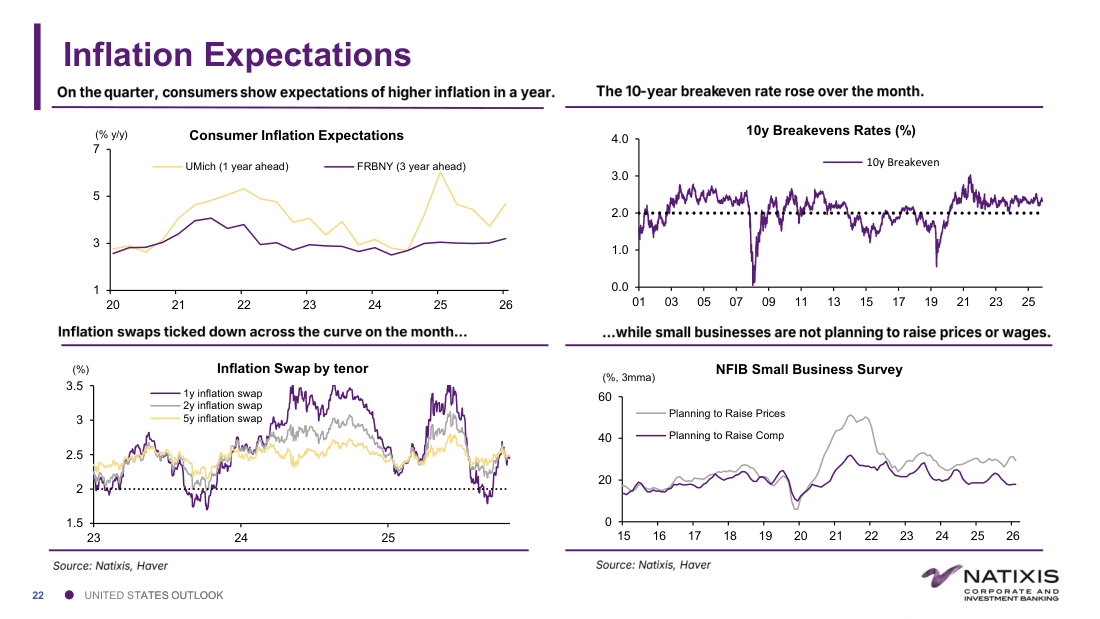
Cosa mostra: In alto a sinistra, le aspettative di inflazione dei consumatori a 1 anno (University of Michigan, linea gialla) sono risalite verso il 4-5% nel 2026, mentre quelle a 3 anni (FRBNY, linea viola) restano più stabili intorno al 3%. In alto a destra, il tasso breakeven a 10 anni (la misura di inflazione attesa incorporata nei mercati obbligazionari) si trova intorno al 2,2-2,4%, sopra la linea tratteggiata del 2% ma in area gestibile. In basso a sinistra, gli inflation swap (strumenti finanziari che prezzano l'inflazione futura) a 1, 2 e 5 anni mostrano un leggero calo nel mese, tutti intorno al 2,2-2,5%. In basso a destra, il sondaggio NFIB mostra che la percentuale di piccole imprese che pianifica di aumentare i prezzi e i salari è in calo verso il 20-25%.
Implicazione: Le aspettative di inflazione dei consumatori a breve termine sono risalite, il che è un segnale di attenzione per la Fed: se le persone si aspettano prezzi più alti, tendono a chiedere salari più alti, creando un effetto autoavverante. Tuttavia, le misure di mercato (breakeven e swap) restano ancorate vicino al 2%, il che indica che gli investitori professionali non si aspettano una spirale inflazionistica. Il calo delle intenzioni delle piccole imprese di alzare prezzi e salari è il segnale più incoraggiante della pagina.
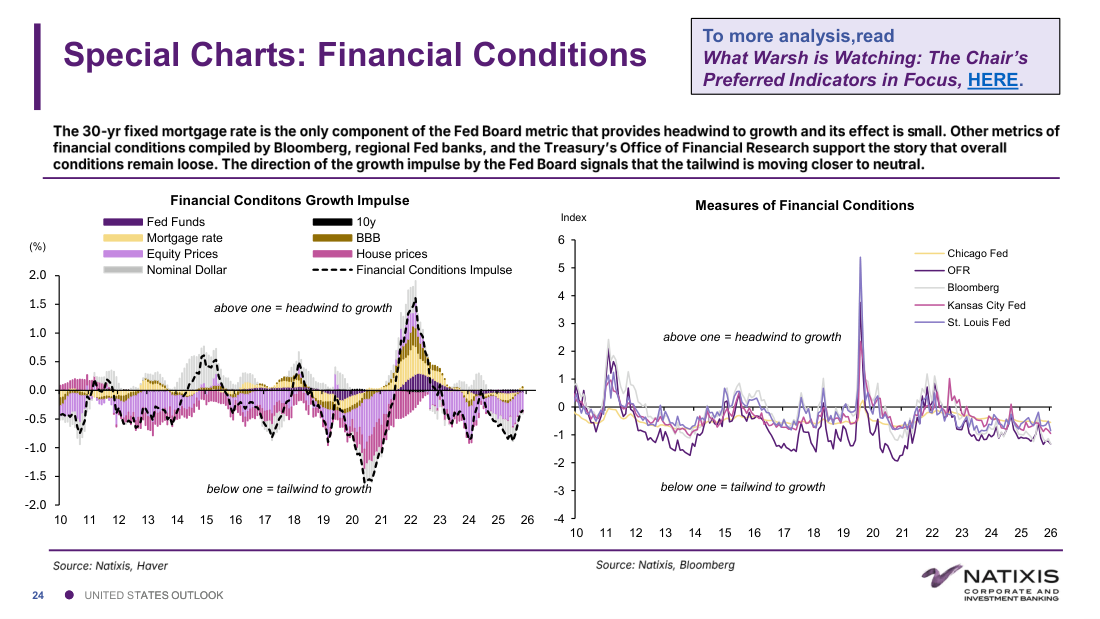
Special Charts: Financial Conditions Growth Impulse e Measures of Financial Conditions
Cosa mostra: Il grafico a sinistra mostra il 'Financial Conditions Growth Impulse' (quanto le condizioni finanziarie stanno spingendo o frenando la crescita economica) dal 2010 al 2026: l'impulso è attualmente leggermente negativo (sotto lo zero), con la linea tratteggiata che si avvicina alla neutralità, indicando un contributo quasi nullo delle condizioni finanziarie alla crescita. Il grafico a destra mostra indici di condizioni finanziarie di vari istituti (Chicago Fed, Bloomberg, Kansas City Fed, St. Louis Fed): tutti i valori sono compresi tra -1 e -2, cioè in territorio di 'tailwind' (vento a favore) per la crescita, con un lieve avvicinamento verso lo zero.
Implicazione: Nonostante i rialzi dei tassi degli ultimi anni, le condizioni finanziarie complessive restano ancora accomodanti per l'economia, il che significa che la politica monetaria restrittiva non ha ancora morso abbastanza da rallentare significativamente la crescita. Questo è un argomento a favore di chi alla Fed pensa che un altro rialzo sia giustificato. Per chi investe in azioni, questa è una buona notizia nel breve termine: l'economia non sta cedendo, ma significa anche che la Fed ha ancora margine per alzare i tassi se l'inflazione non scende abbastanza.