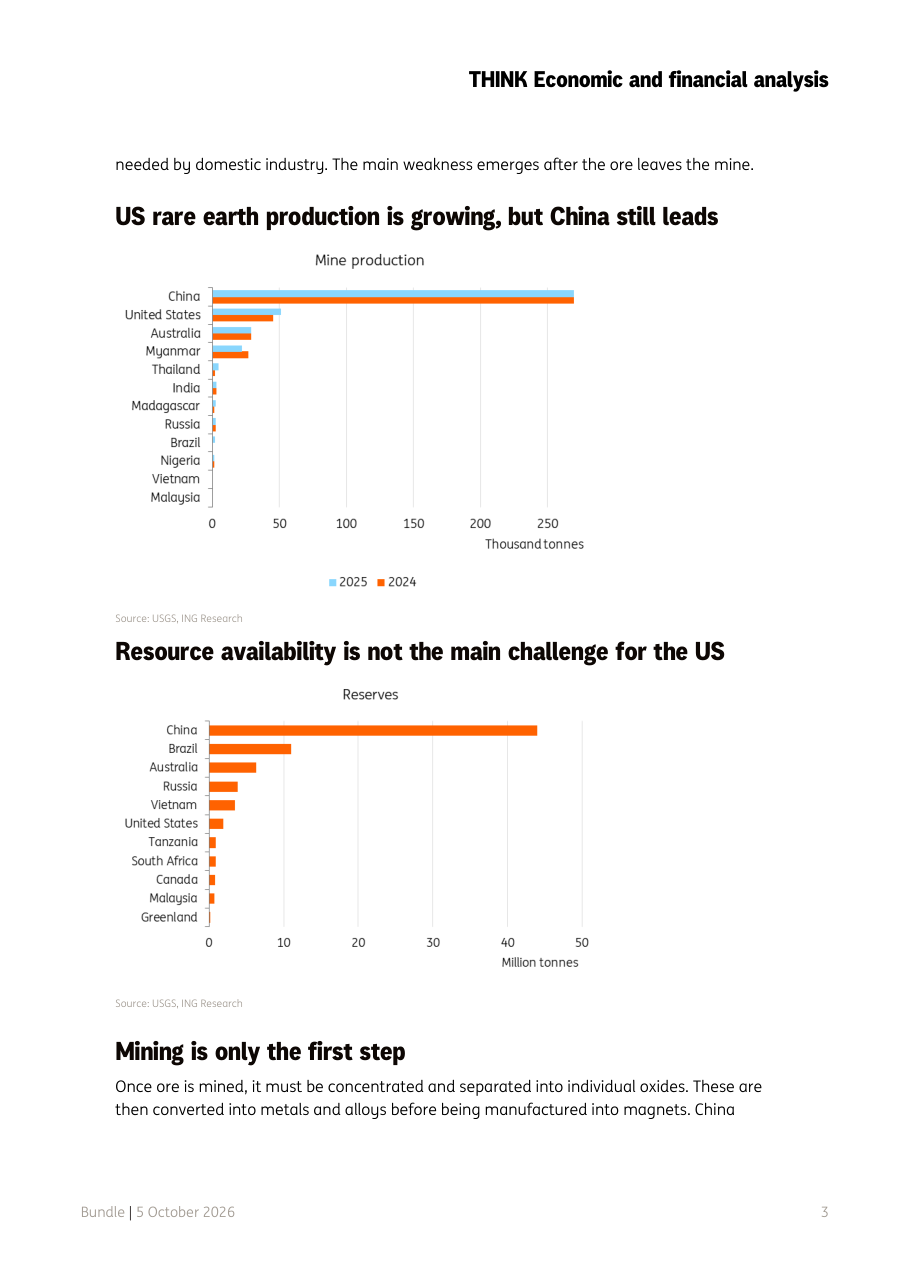
Le terre rare sono un gruppo di 17 elementi chimici che entrano nella composizione di quasi tutti i dispositivi tecnologici avanzati: dai motori delle auto elettriche ai sistemi radar militari, passando per turbine eoliche e semiconduttori. La Cina controlla il 60% della produzione mineraria mondiale di queste sostanze, ma la sua vera leva di potere sta più a valle della filiera: raffina il 91% dell'output globale e produce il 94% dei magneti permanenti (i magneti ad alte prestazioni ricavati dalle terre rare, indispensabili per convertire energia elettrica in movimento meccanico). Due decenni fa la Cina produceva circa la metà dei magneti mondiali: quel salto è stato costruito con decenni di sussidi statali, infrastrutture integrate e vicinanza ai produttori finali. Questo vantaggio accumulato è difficilissimo da replicare in tempi brevi per chiunque voglia competere. Il paradosso americano è che gli Stati Uniti hanno riserve significative nel sottosuolo, ma non riescono ancora a completare il percorso dal minerale grezzo al prodotto finito.
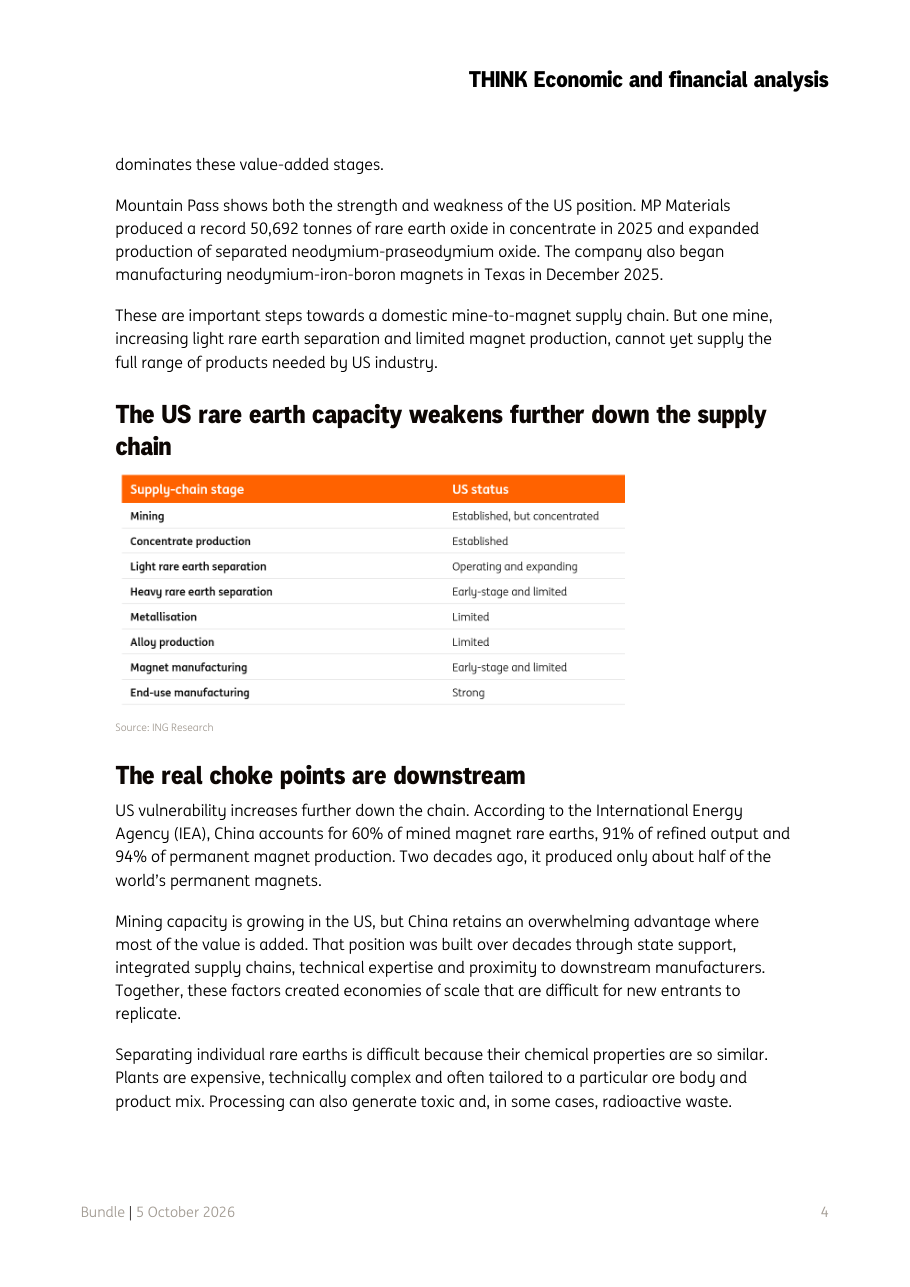
La miniera di Mountain Pass, in California, gestita da MP Materials, ha prodotto un record di 50.692 tonnellate di ossido di terre rare in concentrato nel 2025 e ha avviato la produzione di magneti neodimio-ferro-boro in Texas a dicembre dello stesso anno: passi importanti, ma ancora insufficienti. La tabella pubblicata nel report mostra chiaramente come la capacità americana si affievolisca progressivamente scendendo lungo la catena del valore: estrazione e concentrazione sono stabili, la separazione delle terre rare leggere è in espansione, ma la separazione delle terre rare pesanti, la metallizzazione (trasformazione degli ossidi in metalli puri), la produzione di leghe e la manifattura di magneti rimangono tutte allo stadio iniziale o limitate. Il vero punto critico sono le terre rare pesanti, in particolare disprosio e terbio: questi elementi rendono i magneti stabili ad alte temperature e sono indispensabili per i motori dei veicoli elettrici e per i sistemi difensivi avanzati. La produzione americana si concentra invece sulle terre rare leggere come neodimio e praseodimio, e la separazione commerciale di disprosio e terbio è appena agli inizi. Anche se MP Materials sta sviluppando una linea di separazione da circa 200 tonnellate annue di disprosio e terbio a Mountain Pass, questo volume da solo non basta a coprire il fabbisogno industriale nazionale.
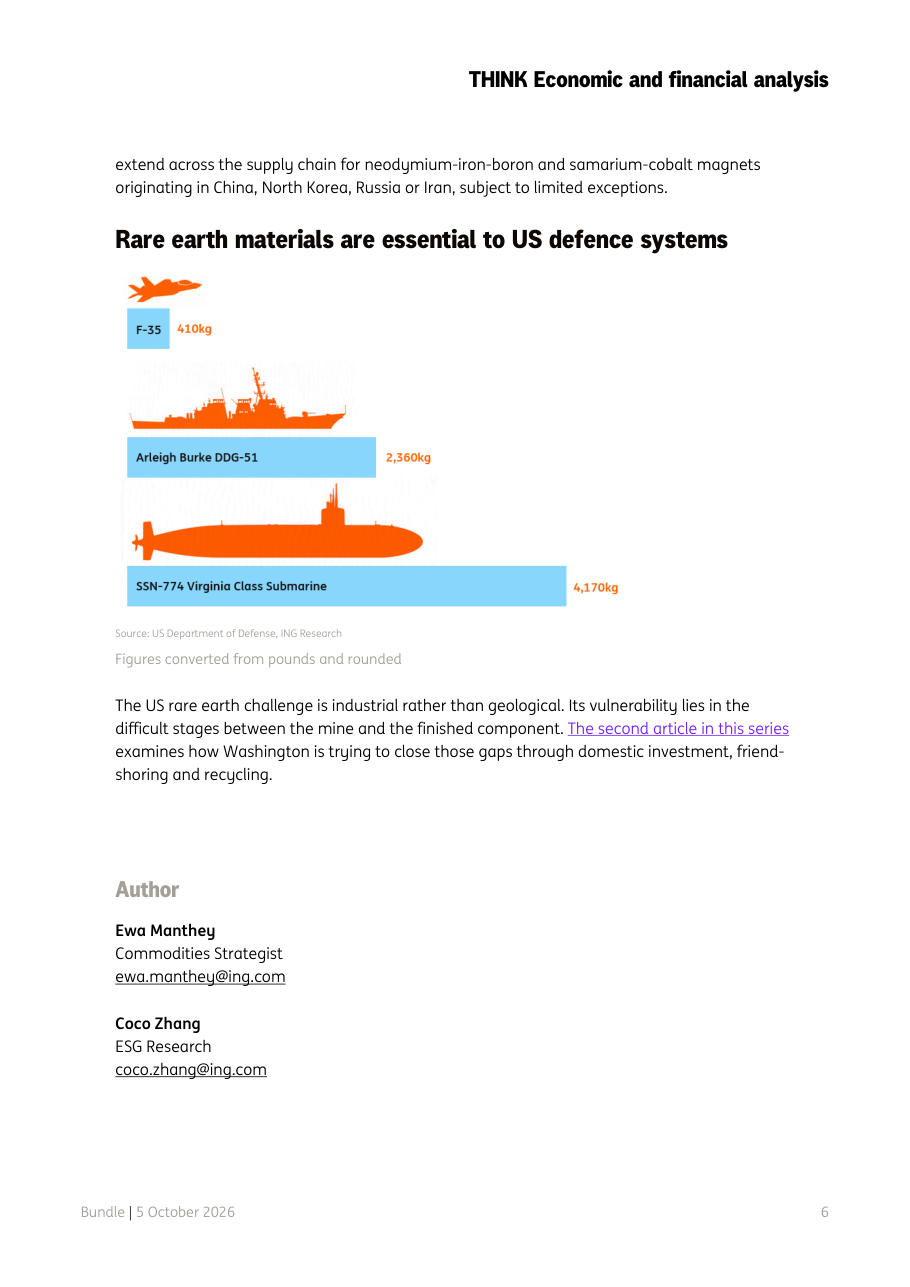
Dal 1 gennaio 2027 entrano in vigore negli USA restrizioni agli acquisti della difesa per magneti neodimio-ferro-boro e samario-cobalto provenienti da Cina, Corea del Nord, Russia o Iran. Questa scadenza trasforma un problema industriale in un'urgenza strategica con data precisa. I numeri rendono l'idea della posta in gioco: un caccia F-35 richiede circa 410 kg di terre rare, un cacciatorpediniere classe Arleigh Burke ne richiede 2.360 kg e un sottomarino classe Virginia ben 4.170 kg. I magneti ad alte prestazioni devono rispettare requisiti precisi di resistenza meccanica, termica e di durata nel tempo: non si sostituisce un fornitore dall'oggi al domani perché i nuovi devono superare lunghi processi di test e certificazione. Questo significa che anche una perturbazione temporanea della fornitura cinese potrebbe bloccare linee produttive critiche senza alternative pronte. L'IEA stima che, anche dopo tutti i progetti annunciati, la produzione di magneti al di fuori della Cina soddisferebbe ben meno del 20% della domanda mondiale extra-cinese nel 2035: il divario è enorme e la domanda continua a crescere spinta da veicoli elettrici, eolico, robotica e data center.
Washington sta rispondendo con una strategia su tre fronti. Sul fronte domestico, il governo non si limita più a erogare finanziamenti classici, ma prende partecipazioni dirette nelle aziende strategiche: nel 2025 il Dipartimento della Difesa ha acquisito una quota del 15% in MP Materials con un accordo decennale di acquisto garantito e un price floor (prezzo minimo garantito) per l'ossido di neodimio-praseodimio, che riduce il rischio finanziario per i produttori e li incentiva a investire. Nel giugno 2026 il Dipartimento del Commercio ha replicato il modello con USA Rare Earth, entrando con una quota del 16% e un pacchetto da 1,58 miliardi di dollari tra sussidi e prestiti. Sul fronte della diplomazia delle materie prime, il cosiddetto friend-shoring (approvvigionarsi da paesi alleati anziché da avversari geopolitici), l'accordo da 8,5 miliardi con l'Australia e l'acquisizione da 2,8 miliardi della miniera brasiliana Serra Verde da parte di USA Rare Earth mostrano la volontà di costruire una rete di fornitura alternativa e resiliente. Sul fronte del riciclo, il potenziale a lungo termine è significativo: secondo l'IEA, il riciclo di prodotti a fine vita potrebbe coprire il 10% della domanda globale di terre rare entro il 2050, con circa 14.000 tonnellate di feedstock (materiale da riciclare) disponibile in Nord America. Tuttavia, oggi il riciclo copre meno dell'1% della produzione globale, perché le terre rare sono incorporate in piccole quantità all'interno di prodotti elettronici complessi, rendendo il recupero costoso e tecnicamente difficile.
Il grande ostacolo alla competitività americana rimane il costo. Costruire nuovi impianti richiede investimenti enormi e i salari americani sono strutturalmente più alti di quelli cinesi. Il divario è particolarmente marcato per disprosio e terbio: produrre questi ossidi negli USA costa molto di più che in Cina, in parte perché le riserve americane ne contengono quantità molto inferiori. Per l'ossido di neodimio-praseodimio la situazione è più favorevole e gli USA potrebbero diventare competitivi sui costi. Il risultato pratico è che i prodotti della filiera americana porteranno un premio di prezzo (un sovrapprezzo rispetto al benchmark cinese) che le aziende utilizzatrici dovranno essere disposte a pagare in cambio della sicurezza di fornitura. Per i settori della difesa e delle tecnologie critiche questo scambio può essere accettabile; per applicazioni commerciali più sensibili al prezzo, come certi componenti per elettronica di consumo, il calcolo è meno scontato. Chi utilizza terre rare nella propria catena di fornitura deve quindi valutare con attenzione da dove arrivano i propri materiali, quali sono i punti di rottura in caso di nuove restrizioni cinesi e quanto è disposto a pagare per ridurre quel rischio.
Le aziende che producono veicoli elettrici, turbine eoliche, sistemi di difesa e componenti per robotica e data center sono direttamente esposte al rischio di interruzione delle forniture cinesi di terre rare, e dovranno probabilmente pagare prezzi più alti per materiali alternativi provenienti dagli USA o da paesi alleati. Società come MP Materials e USA Rare Earth beneficiano direttamente degli investimenti governativi e delle garanzie di acquisto, ma rimangono esposte agli elevati costi operativi e alla difficoltà di scalare rapidamente la produzione di magneti. L'accordo da 8,5 miliardi tra USA e Australia e l'acquisizione della miniera brasiliana Serra Verde indicano che le prossime opportunità di investimento emergono anche nelle aziende di estrazione e raffinazione nei paesi alleati. Chi vuole monitorare questo tema nelle prossime settimane dovrebbe seguire i progressi di MP Materials nella separazione delle terre rare pesanti, lo stato di avanzamento della normativa sugli acquisti della difesa in vigore dal gennaio 2027 e qualsiasi nuova mossa cinese sui controlli alle esportazioni, che nel recente passato ha già dimostrato di essere la scintilla capace di accelerare bruscamente i prezzi e ridisegnare gli equilibri della filiera.