The Investment Institute by UniCreditTullia Bucco, Edoardo Campanella, Luca Cazzulani, Eszter Gárgyán, Mauro Giorgio Marrano, Stefan Kolek, Chiara Silvestre, Thomas Strobel5 ottobre 2026Macro & EconomiaRilevanza Alta
Il mondo si trova a gestire più crisi contemporaneamente: il conflitto in Iran sta tenendo alti i prezzi dell'energia, l'inflazione stenta a scendere e sia la Fed americana che la BCE europea si preparano a un ulteriore aumento dei tassi di interesse a dicembre 2026. Nonostante tutto, l'economia globale regge bene, le borse hanno margini di crescita del 10-20% nei prossimi mesi e il dollaro potrebbe indebolirsi leggermente rispetto all'euro.
Analisi Approfondita
Il quadro generale: choc sovrapposti su un'economia resiliente
Il titolo del report, 'Overlapping Shocks' (choc sovrapposti), descrive perfettamente il momento che stiamo attraversando: il conflitto con l'Iran ha interrotto le rotte di navigazione nel Golfo Persico e nel Mar Rosso, mantenendo alto il prezzo del petrolio e del gas. L'accordo di giugno tra USA e Iran si è di fatto sgretolato, lasciando i mercati energetici esposti a nuove possibili interruzioni. Nonostante questo scenario, l'economia globale continua a mostrare una tenuta sorprendente: gli Stati Uniti crescono a un ritmo solido di circa il 2% annuo, sostenuti dagli investimenti legati all'intelligenza artificiale, mentre la zona euro avanza più lentamente, con una crescita prevista dello 0,9% nel 2026 e dell'1,2% nel 2027. La vera sfida è l'inflazione (ovvero l'aumento generalizzato dei prezzi): i rincari energetici estivi stanno ritardando il ritorno verso gli obiettivi delle banche centrali, che puntano tipicamente al 2% annuo. Il punto positivo è che le aspettative di inflazione del pubblico restano ancorate, segno che consumatori e imprese non si aspettano una spirale fuori controllo.
Come si muovono i mercati: tassi alti ma borse ancora positive
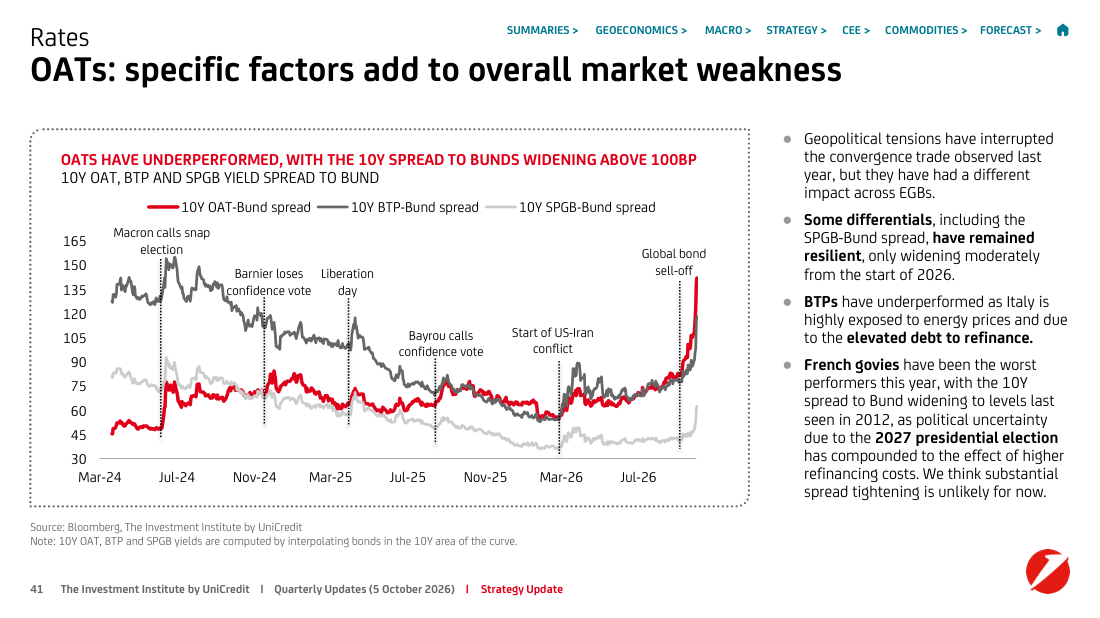
I rendimenti dei titoli di Stato (il tasso di interesse che i governi pagano per finanziarsi) sono saliti e si prevede che restino elevati: il Treasury americano a 10 anni dovrebbe mantenersi intorno al 5% fino a fine anno, mentre il Bund tedesco (il titolo di riferimento europeo) dovrebbe stabilizzarsi attorno al 3,4%. Questi livelli elevati riflettono sia la solidità dell'economia sia le preoccupazioni fiscali, cioè la paura che i governi continuino a spendere molto in deficit. Sul fronte obbligazionario europeo, i titoli francesi (OATs) sono i più sotto pressione: l'incertezza politica legata alle elezioni presidenziali del 2027 ha spinto il differenziale di rendimento rispetto alla Germania (lo 'spread', ossia il costo aggiuntivo che la Francia paga rispetto alla Germania per finanziarsi) oltre i 100 punti base, livelli non visti dal 2012. Le azioni, invece, offrono una prospettiva più rosea: gli analisti si attendono ritorni del 10-20% entro metà 2027, con i mercati emergenti come area con il maggior potenziale di guadagno. I fondamentali aziendali (utili, solidità dei bilanci) restano robusti e la crescita degli utili si sta allargando a più settori, riducendo la dipendenza da pochi titoli tecnologici.
L'energia e la geopolitica: il nodo iraniano
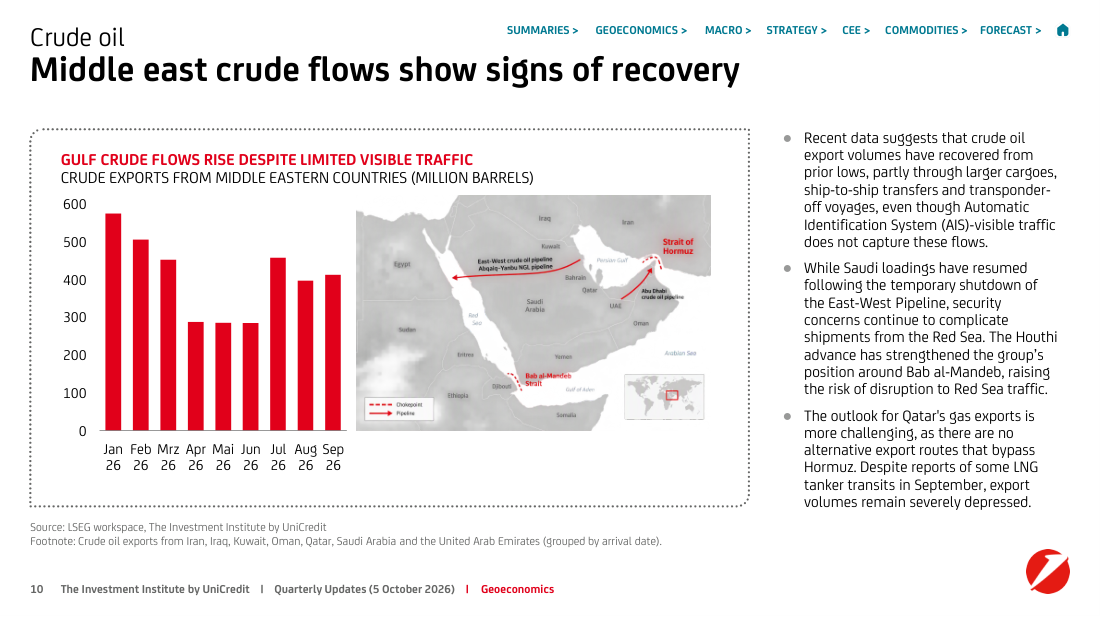
Il conflitto in Iran è il principale fattore di rischio per i mercati energetici globali. Le esportazioni di greggio dal Medio Oriente (Iran, Iraq, Kuwait, Oman, Qatar, Arabia Saudita, Emirati Arabi Uniti) hanno recuperato rispetto ai minimi, ma restano fragili: molte delle spedizioni avvengono tramite trasferimenti nave-nave o con transponder (sistemi di tracciamento GPS) spenti, proprio per eludere i controlli. Il Brent (il prezzo di riferimento internazionale del petrolio) dovrebbe attestarsi in media intorno a 92 dollari al barile nel quarto trimestre 2026, per poi scendere verso 78 dollari entro metà 2027 se le condizioni di offerta migliorano. Per il gas naturale, il prezzo TTF (il riferimento europeo, quotato in euro per megawattora) dovrebbe calare verso 60 EUR/MWh entro fine anno e ulteriormente verso 45 EUR/MWh a metà 2027, man mano che nuove forniture entrano sul mercato. Tuttavia, l'incertezza rimane molto alta: qualsiasi escalation nello Stretto di Hormuz, la strettoia attraverso cui passa circa il 20% del petrolio mondiale, potrebbe ribaltare rapidamente queste previsioni.
Le banche centrali: ancora un rialzo in vista
Sia la Federal Reserve americana (Fed) che la Banca Centrale Europea (BCE) si preparano a un ulteriore aumento dei tassi di interesse, atteso per dicembre 2026. Alzare i tassi significa rendere più caro il credito (mutui, prestiti alle imprese) per raffreddare l'inflazione. Dopo questo rialzo, gli analisti si aspettano una pausa prolungata: la Fed dovrebbe mantenere i tassi invariati per tutto il 2027, mentre la BCE potrebbe iniziare a invertire la rotta solo verso fine 2027, se la pressione dei prezzi energetici si allenterà. Nei paesi dell'Europa centrale e orientale (CEE), le dinamiche sono più differenziate: la banca centrale ungherese (NBH) potrebbe continuare a tagliare i tassi, quella ceca (CNB) potrebbe fare un altro rialzo, mentre le banche centrali di Polonia, Romania e Serbia dovrebbero restare ferme almeno fino alla seconda metà del 2027. Il rischio principale in questa regione è la combinazione di deficit fiscali ancora elevati e incertezza politica, soprattutto in Romania, Polonia e Slovacchia.
Valute e materie prime: euro in ripresa, oro solido, metalli industriali sostenuti
Sul mercato valutario, il cambio EUR/USD (quanti dollari vale un euro) dovrebbe muoversi al rialzo oltre 1,15 nel medio termine, scenario considerato più probabile di un crollo sotto 1,10. Il dollaro potrebbe indebolirsi per via delle tensioni tra la Fed e l'amministrazione americana, favorendo una graduale 'de-dollarizzazione' (riduzione del ruolo del dollaro come valuta di riserva globale). Lo yen giapponese dovrebbe invece rafforzarsi, mentre la sterlina britannica resta vulnerabile per via di una Bank of England prudente sui tassi. Lo yuan cinese continua il suo percorso di apprezzamento graduale. Sul fronte delle materie prime, l'oro (oro fisico, ETF sull'oro, acquisti delle banche centrali) resta sostenuto in un range tra 3.900 e 4.500 dollari l'oncia, mentre rame e alluminio beneficiano della domanda strutturale legata a data center, elettrificazione e infrastrutture. Bitcoin ha guadagnato circa il 9% a settembre 2026, sostenuto dai continui afflussi in ETF da parte degli investitori istituzionali.
I rischi da tenere d'occhio: geopolitica, fiscale e tech
Il rischio geopolitico più immediato riguarda una possibile escalation nello Stretto di Hormuz o nel Mar Rosso, che potrebbe far risalire bruscamente i prezzi energetici e ritardare ulteriormente il rientro dell'inflazione. Sul fronte del credito (ovvero i prestiti emessi da aziende sotto forma di obbligazioni), i premi al rischio (gli spread, cioè il rendimento extra che un'obbligazione aziendale paga rispetto a un titolo di Stato considerato sicuro) sono attesi in graduale normalizzazione, ma l'escalation geopolitica rappresenta il principale rischio di allargamento. Un elemento di attenzione specifico riguarda le grandi aziende tecnologiche americane, i cosiddetti 'hyperscaler' (Google, Amazon, Microsoft, Oracle, Meta): i loro massicci investimenti in data center stanno superando i flussi di cassa operativi, aumentando la dipendenza dal debito esterno. I premi sui CDS (Credit Default Swap, strumenti finanziari che funzionano come una polizza assicurativa contro il fallimento di un'azienda) di questi colossi sono in netta salita, segnalando che il mercato percepisce un rischio di credito crescente anche per aziende tradizionalmente solidissime.
Implicazioni per i Mercati
Il report dipinge uno scenario di resistenza economica sotto pressione: l'inflazione non cede abbastanza rapidamente, i tassi di interesse restano alti più a lungo e la geopolitica energetica lega le mani alle banche centrali. Per chi investe, il messaggio operativo è chiaro: le azioni rimangono l'asset class con il miglior potenziale di rendimento nei prossimi 9-12 mesi, in particolare nei mercati emergenti, ma bisogna aspettarsi volatilità a breve legata ai prezzi energetici e alle decisioni di Fed e BCE. Sul fronte obbligazionario, i Treasury USA a 10 anni intorno al 5% offrono un punto di ingresso interessante per chi vuole rendimenti certi, ma i titoli francesi vanno trattati con cautela per via del rischio politico. Da monitorare con attenzione nelle prossime settimane: l'evoluzione del conflitto nello Stretto di Hormuz (qualsiasi escalation farebbe schizzare i prezzi del petrolio), le decisioni di BCE e Fed a dicembre, e le emissioni obbligazionarie degli hyperscaler tecnologici che potrebbero creare temporanee opportunità nel credito corporate.
Cosa mostra: Il grafico a barre mostra le esportazioni di petrolio grezzo dai paesi del Medio Oriente (Iran, Iraq, Kuwait, Oman, Qatar, Arabia Saudita, Emirati Arabi Uniti) espresse in milioni di barili, mese per mese da gennaio a settembre 2026. Si vede chiaramente un crollo dei volumi da circa 580 milioni di barili a gennaio fino a minimi attorno a 270-290 milioni in aprile e maggio, seguito da un parziale recupero verso 400-460 milioni tra luglio e settembre.
Implicazione: Il recupero delle esportazioni è reale ma parziale e fragile, avvenuto in parte attraverso metodi non tracciabili (carghi più grandi, trasferimenti nave-nave). Chi investe in energia o in aziende esposte ai costi energetici deve tenere presente che qualsiasi nuovo incidente nello Stretto di Hormuz potrebbe far crollare di nuovo i flussi, spingendo il prezzo del petrolio significativamente al rialzo rispetto agli attuali 92 dollari al barile.
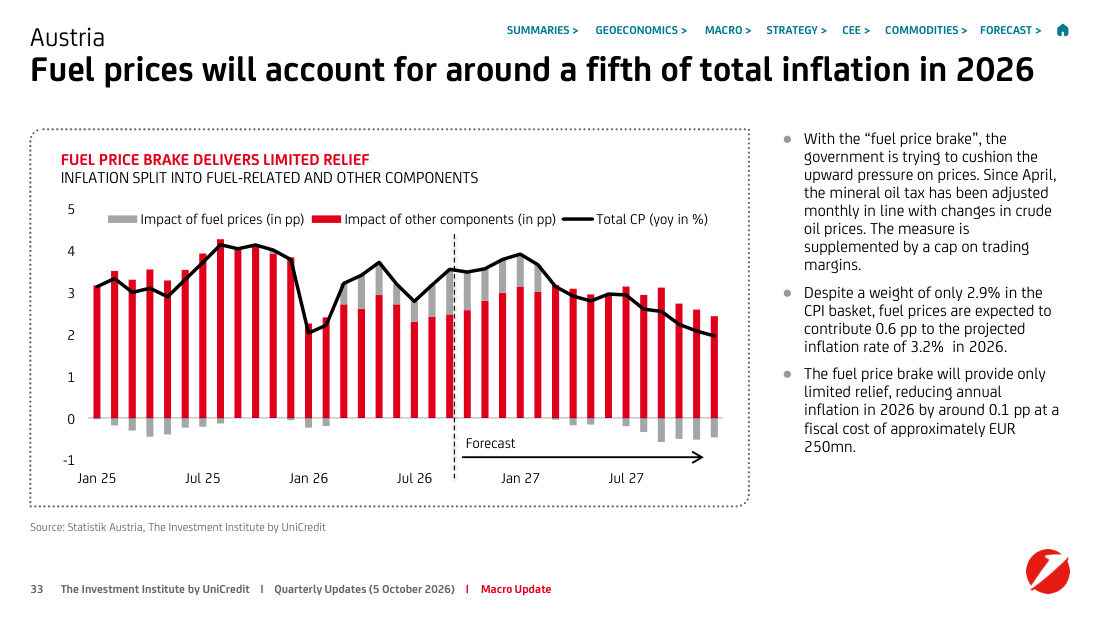
Cosa mostra: Il grafico a barre composite mostra la scomposizione dell'inflazione austriaca (variazione percentuale annua del CPI, indice dei prezzi al consumo) tra gennaio 2025 e fine 2027, distinguendo la componente legata ai carburanti (barre grigie) da tutte le altre componenti (barre rosse), con una linea nera che indica l'inflazione totale. Nel 2026, l'inflazione totale oscilla tra circa 2% e 4%, con un contributo crescente dei prezzi dei carburanti soprattutto nella seconda metà dell'anno.
Implicazione: Il caso austriaco è emblematico di quanto accade in tutta Europa: anche con un freno fiscale sui prezzi dei carburanti (il governo abbassa le tasse sui combustibili per limitare i rincari), l'impatto è minimo, circa 0,1 punti percentuali di riduzione dell'inflazione. Per chi investe in obbligazioni governative europee o monitora le decisioni della BCE, questo grafico conferma che i rincari energetici stanno rendendo più difficile il rientro dell'inflazione verso il target del 2%, giustificando un ulteriore rialzo dei tassi a dicembre.
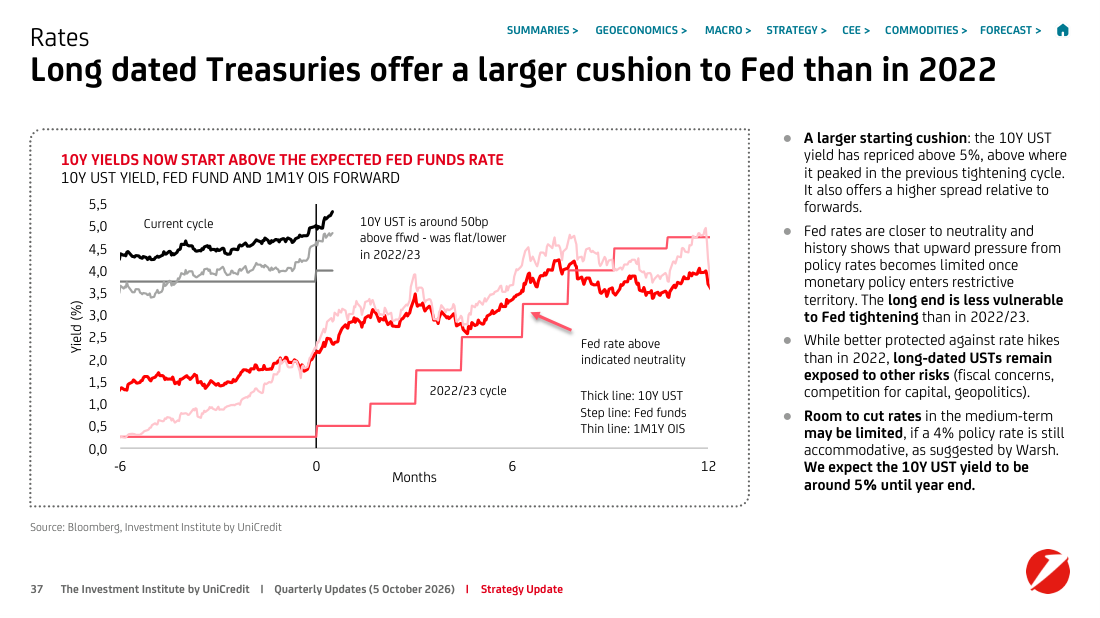
10Y Yields Now Start Above the Expected Fed Funds Rate
Cosa mostra: Il grafico mostra l'evoluzione del rendimento del Treasury USA a 10 anni (linea nera spessa), del tasso Fed Funds (linea rossa a gradini) e del tasso forward OIS a 1 mese per 1 anno (linea rossa sottile), confrontando il ciclo attuale con quello del 2022/23, su un asse temporale che va da 6 mesi prima a 12 mesi dopo l'inizio del ciclo di rialzi. Nel ciclo attuale il rendimento a 10 anni si trova già sopra il 5%, circa 50 punti base al di sopra del tasso Fed Funds atteso, mentre nel 2022/23 il Treasury a 10 anni era piatto o addirittura sotto il tasso Fed.
Implicazione: Questo grafico spiega perché i titoli di Stato americani a lungo termine offrono oggi un 'cuscinetto' maggiore rispetto all'ultimo ciclo di rialzi: partendo già da un livello alto, sono meno vulnerabili a ulteriori aumenti dei tassi da parte della Fed. Tuttavia, rimangono esposti ad altri rischi, soprattutto la spesa pubblica fuori controllo e le tensioni geopolitiche. Per chi detiene Treasury o fondi obbligazionari, il messaggio è che il grosso del repricing (adeguamento dei prezzi) è già avvenuto, ma non è il momento di aspettarsi forti guadagni sul lungo termine.
OATs Have Underperformed, With the 10Y Spread to Bunds Widening Above 100bp
Cosa mostra: Il grafico mostra l'andamento degli spread (differenziali di rendimento rispetto al Bund tedesco) dei titoli di Stato a 10 anni di Francia (OAT, linea rossa), Italia (BTP, linea grigio scuro) e Spagna (SPGB, linea grigio chiaro), dal marzo 2024 al luglio 2026. Lo spread OAT-Bund ha superato i 100 punti base nella fase più recente, raggiungendo livelli vicini ai massimi storici del grafico, mentre lo spread BTP-Bund ha segnato una forte risalita da circa 60-70 bp a oltre 150 bp dopo l'inizio del conflitto USA-Iran, e lo spread spagnolo è rimasto il più contenuto.
Implicazione: Per chi investe in titoli di Stato europei, questo grafico è un segnale di prudenza: la Francia paga oggi per finanziarsi il più caro degli ultimi anni rispetto alla Germania, a causa dell'incertezza politica in vista delle presidenziali 2027. L'Italia resta vulnerabile per l'esposizione ai prezzi energetici e per l'elevato debito pubblico da rifinanziare. La Spagna è l'unica delle tre a mostrare relativa stabilità. Chi detiene OAT o BTP dovrebbe monitorare attentamente l'evoluzione della situazione politica francese e del conflitto in Iran.
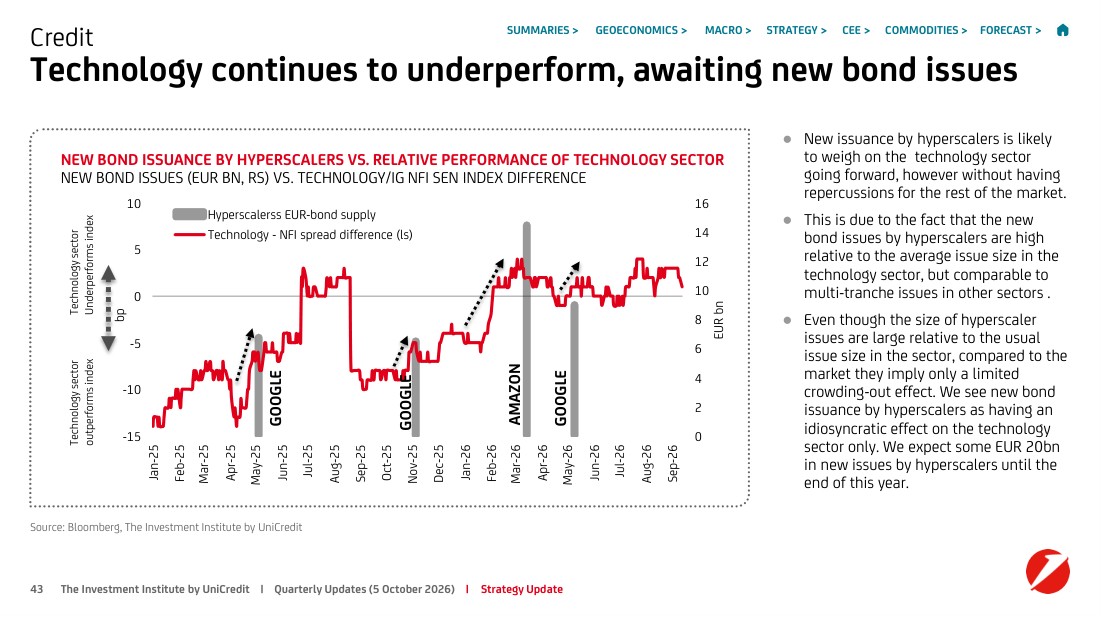
New Bond Issuance by Hyperscalers vs. Relative Performance of Technology Sector
Cosa mostra: Il grafico combina due serie: le barre grigie indicano il volume di nuove obbligazioni emesse da hyperscaler (Google, Amazon) in miliardi di euro (asse destro), mentre la linea rossa traccia la differenza di spread tra il settore tecnologico e l'indice IG NFI SEN (asse sinistro, in punti base) da gennaio 2025 a settembre 2026. Si nota che ogni volta che un hyperscaler emette nuove obbligazioni (le barre grigie), la linea rossa scende, segnalando un temporaneo underperformance del settore tecnologico rispetto al mercato del credito in generale.
Implicazione: Quando Google o Amazon emettono grandi quantità di nuove obbligazioni, il mercato ne assorbe i volumi e per un breve periodo il settore tech paga di più rispetto al resto del mercato del credito. Questo effetto però è limitato nel tempo e non si propaga agli altri settori. Chi gestisce portafogli obbligazionari corporate deve considerare che nei prossimi mesi potrebbero arrivare circa 20 miliardi di euro di nuove emissioni da hyperscaler, creando opportunità di acquisto a prezzi leggermente più alti del normale per chi vuole esposizione al credito tecnologico.
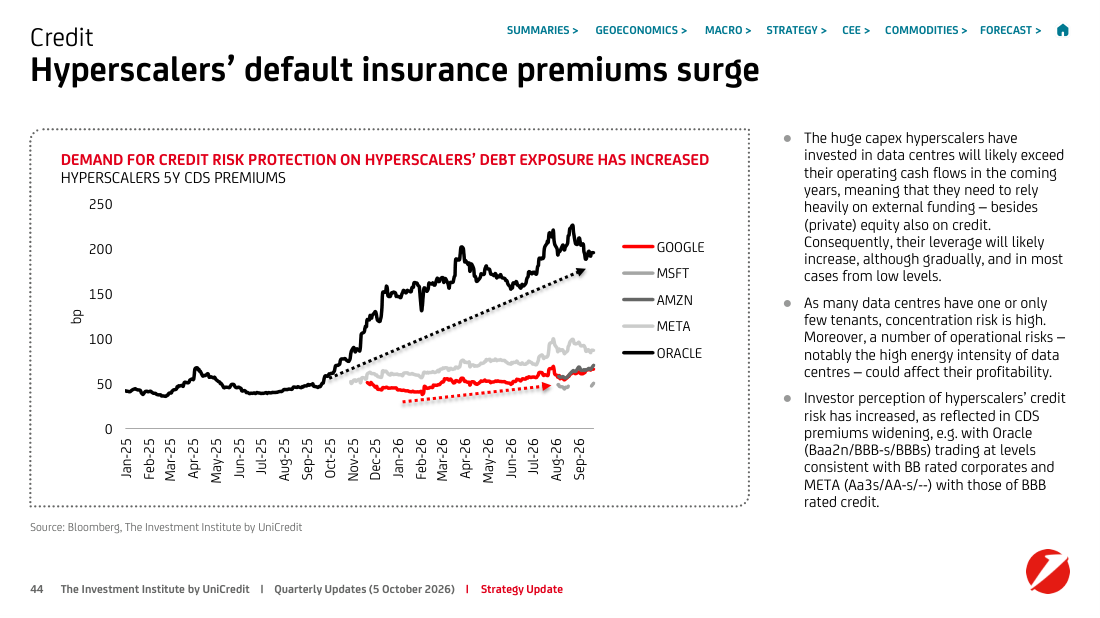
Demand for Credit Risk Protection on Hyperscalers' Debt Exposure Has Increased
Cosa mostra: Il grafico mostra i CDS (Credit Default Swap, strumenti assicurativi sul rischio di default) a 5 anni dei principali hyperscaler, in punti base, da gennaio 2025 a settembre 2026. Oracle (linea nera) è il più costoso da assicurare, con i suoi CDS saliti da circa 50 bp a oltre 200 bp. Meta (linea grigio chiaro) si attesta intorno a 100 bp. Google (linea rossa), Microsoft (linea grigio medio) e Amazon (linea grigio scuro) restano più contenuti, ma anch'essi in rialzo rispetto ai minimi.
Implicazione: Il mercato sta iniziando a prezzare un rischio di credito crescente anche per aziende che fino a poco tempo fa erano considerate praticamente prive di rischio. Oracle in particolare viene ormai percepita dal mercato al pari di un'azienda con rating BB (considerata speculativa), nonostante il suo rating formale sia investment grade. Per chi investe in obbligazioni corporate del settore tecnologico, questo è un segnale che il mercato chiede una compensazione crescente per il rischio associato agli enormi investimenti in data center di questi gruppi.
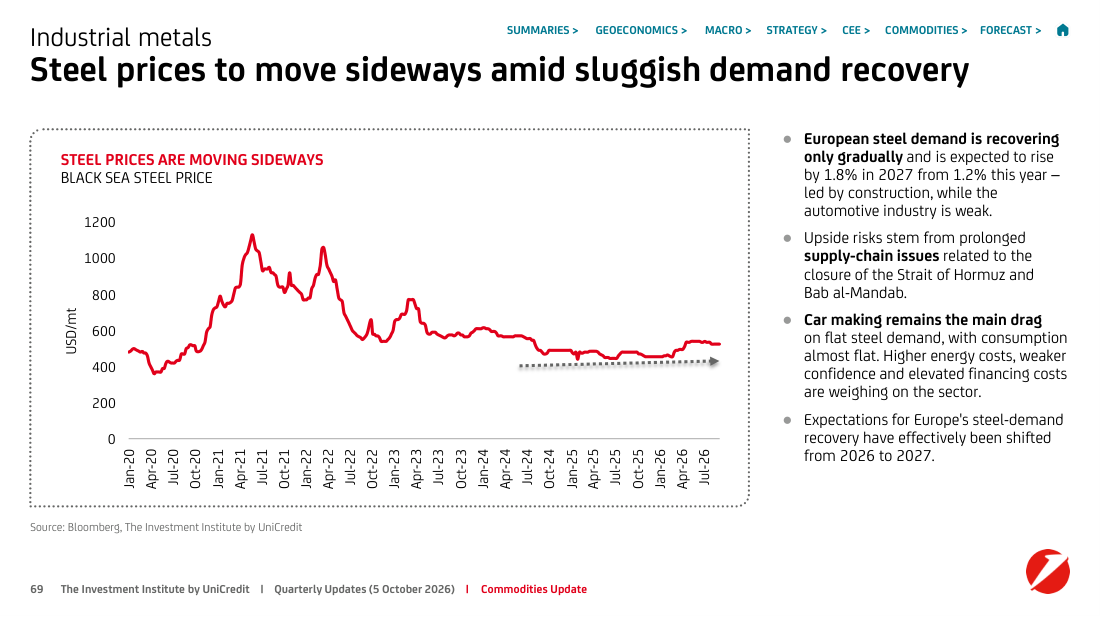
Steel Prices Are Moving Sideways
Cosa mostra: Il grafico mostra il prezzo dell'acciaio sul Mar Nero (Black Sea Steel Price) in dollari per tonnellata metrica, da gennaio 2020 a luglio 2026. Il prezzo ha raggiunto un picco di oltre 1.100 USD/mt tra aprile e ottobre 2021, è poi crollato progressivamente fino a stabilizzarsi intorno a 450-550 USD/mt dal 2024 in poi. La traiettoria attuale è rappresentata da una linea tratteggiata orizzontale che segnala un movimento laterale.
Implicazione: Per le industrie che utilizzano acciaio (costruzioni, automotive, infrastrutture), la stabilità dei prezzi attuali è una buona notizia dopo anni di volatilità estrema. Tuttavia, la debolezza della domanda europea, soprattutto dall'automotive, e i rischi sulle catene di fornitura legati alle rotte del Mar Rosso e dello Stretto di Hormuz potrebbero generare sorprese al rialzo. La vera ripresa della domanda di acciaio in Europa è stata spostata dal 2026 al 2027, e chi investe nel settore industriale europeo deve tenerne conto nelle proprie stime.