L'euro è sotto pressione per due ragioni che si sommano: i prezzi energetici alti colpiscono l'Europa molto più degli Stati Uniti, e la Francia rischia una crisi del debito pubblico senza che nessun candidato alla presidenza abbia un piano credibile per risolverla. Nel frattempo la Fed americana continua ad alzare i tassi di interesse, rendendo il dollaro più attraente per gli investitori. Nordea prevede che l'euro scenda fino a 1,12 contro il dollaro nella prima metà del 2027, per poi risalire solo quando la situazione politica francese si chiarirà.
Analisi Approfondita
Il quadro generale: due crisi che si sommano sull'euro
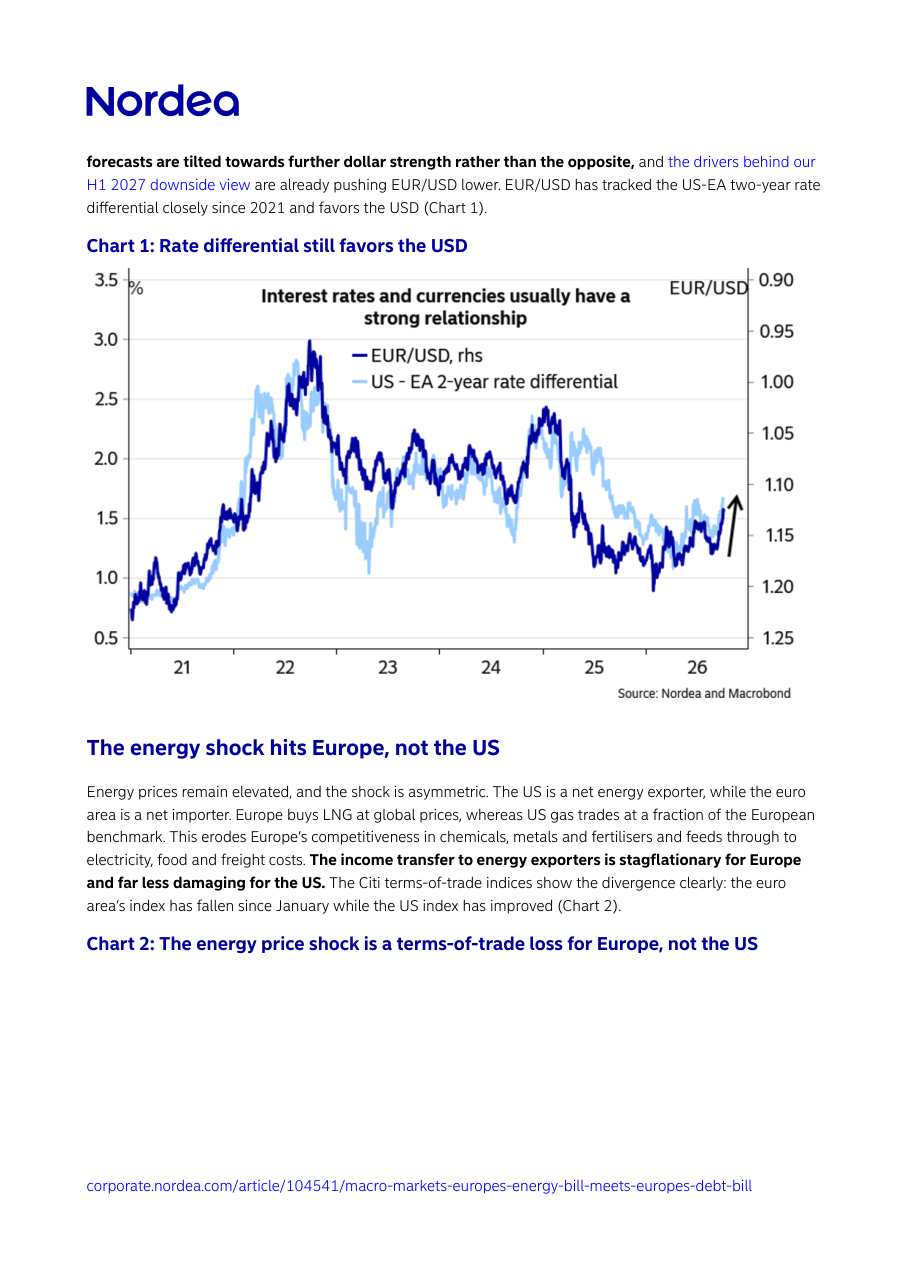
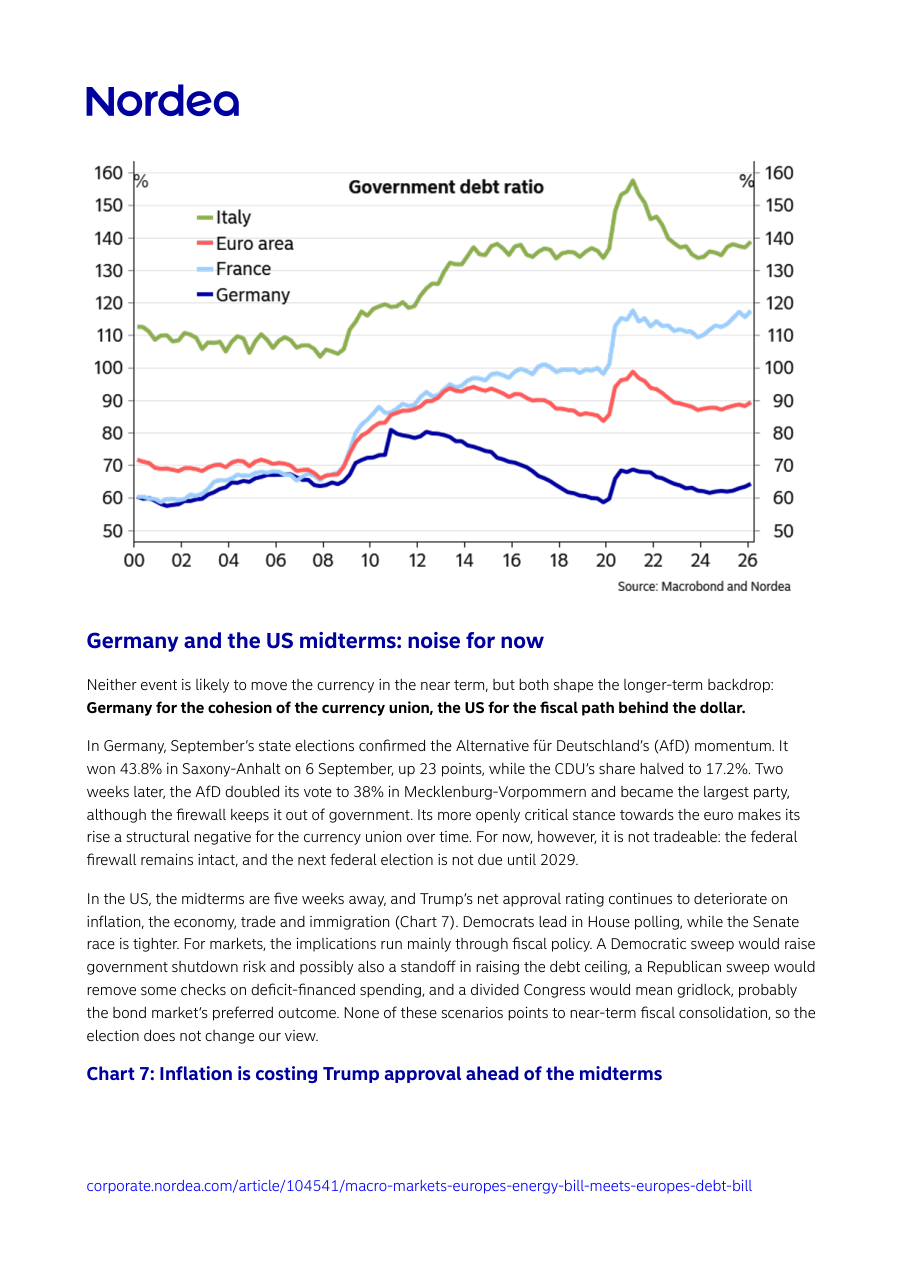
L'euro si trova stretto tra due problemi contemporanei che si alimentano a vicenda. Da un lato, il conflitto in Medio Oriente ha spinto i prezzi dell'energia verso l'alto, e questo colpisce l'Europa in modo sproporzionato: la zona euro è un importatore netto di energia, il che significa che paga miliardi in più agli esportatori di petrolio e gas senza poter compensare con entrate equivalenti. Dall'altro lato, la Francia mostra segnali preoccupanti di instabilità fiscale, con un debito pubblico che si avvicina al 120% del PIL (il PIL, o Prodotto Interno Lordo, è il valore totale di tutto ciò che un paese produce in un anno) e nessun piano politico credibile per ridurlo. La presidente della BCE Christine Lagarde ha definito pubblicamente questa situazione 'una questione seria', segnale raro e significativo. L'euro ha perso terreno soprattutto perché il differenziale di tasso, cioè la differenza tra i tassi di interesse americani e quelli europei, si è spostato a favore del dollaro: quando gli Stati Uniti offrono rendimenti più alti, gli investitori di tutto il mondo spostano i capitali lì, acquistando dollari e vendendo euro. Nordea mantiene le sue previsioni di EUR/USD a 1,14 a fine 2026, con un ulteriore calo verso 1,12 nella prima metà del 2027.
Lo shock energetico: perché colpisce l'Europa più degli USA
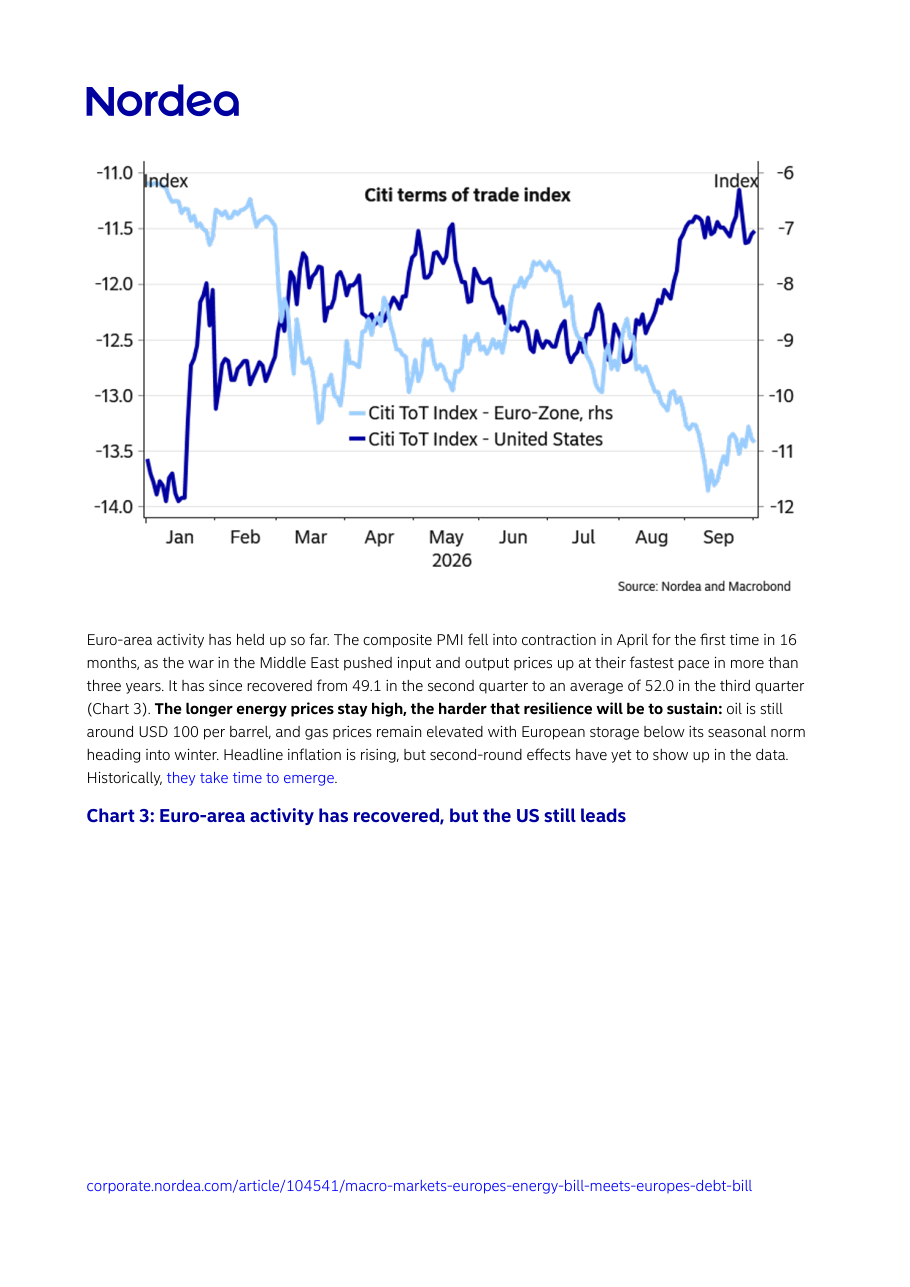
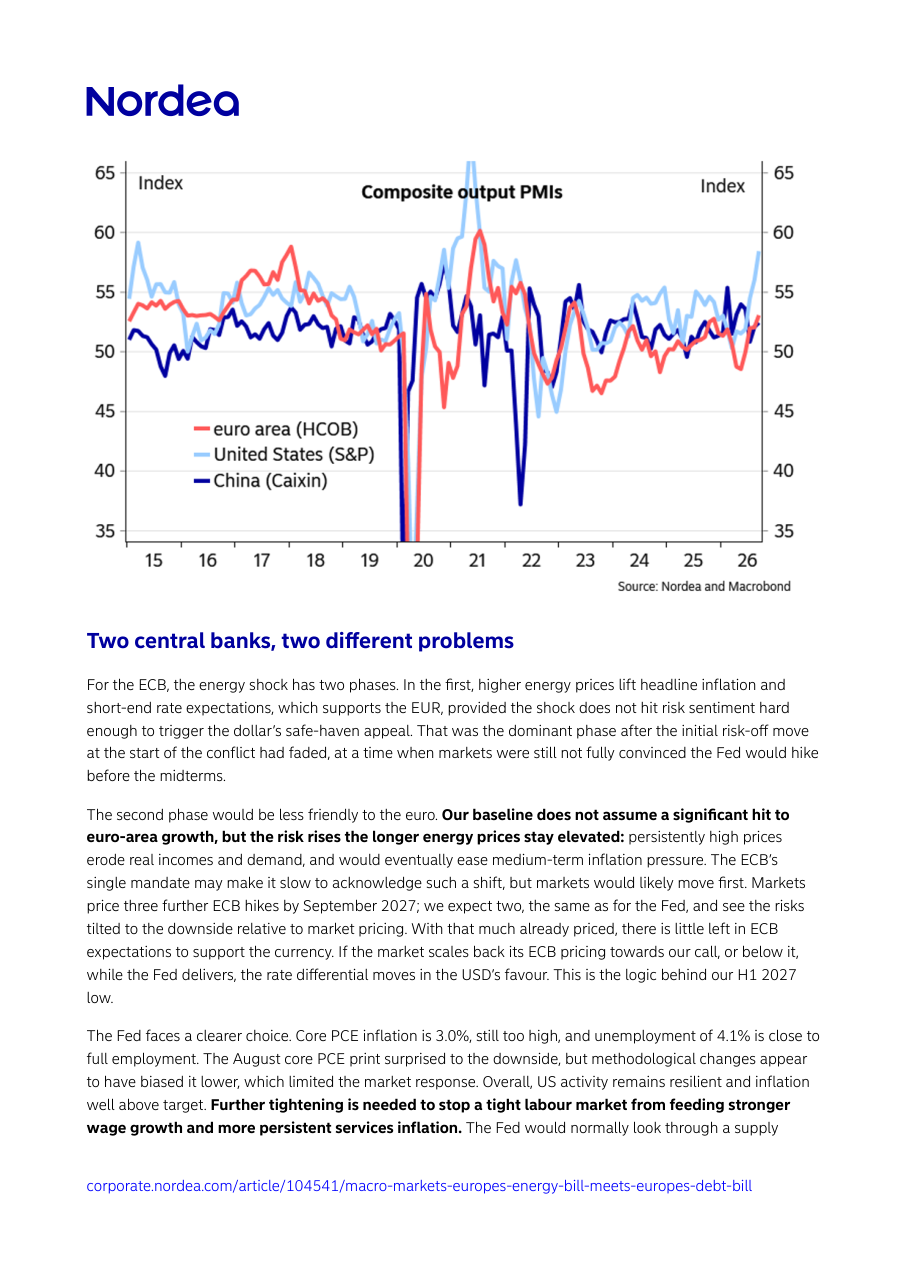
Il petrolio è ancora intorno ai 100 dollari al barile e i prezzi del gas restano elevati, con le riserve europee sotto la media stagionale a pochi mesi dall'inverno. Questo non è un problema simmetrico: gli Stati Uniti sono diventati esportatori netti di energia, il che significa che prezzi alti dell'energia portano benefici all'economia americana, mentre danneggiano quella europea. Il PMI composito dell'area euro (un indice che misura l'attività economica: sopra 50 significa espansione, sotto 50 contrazione) è tornato sopra 50 dopo essere sceso a 49,1 nel secondo trimestre 2026, ma la ripresa è fragile. I settori più esposti sono chimica, metalli e fertilizzanti, dove il costo dell'energia incide direttamente sulla competitività delle aziende europee rispetto ai concorrenti americani e asiatici. L'indice Citi sui termini di scambio (che misura quante importazioni un paese riesce a comprare con le sue esportazioni) mostra una divergenza netta: l'Europa peggiora, gli USA migliorano. Se i prezzi dell'energia restano alti, le famiglie europee vedranno erodere il loro potere d'acquisto, e l'inflazione di fondo (quella che esclude energia e alimentari, la più difficile da abbattere) potrebbe alimentarsi ulteriormente.
Due banche centrali, due strade diverse
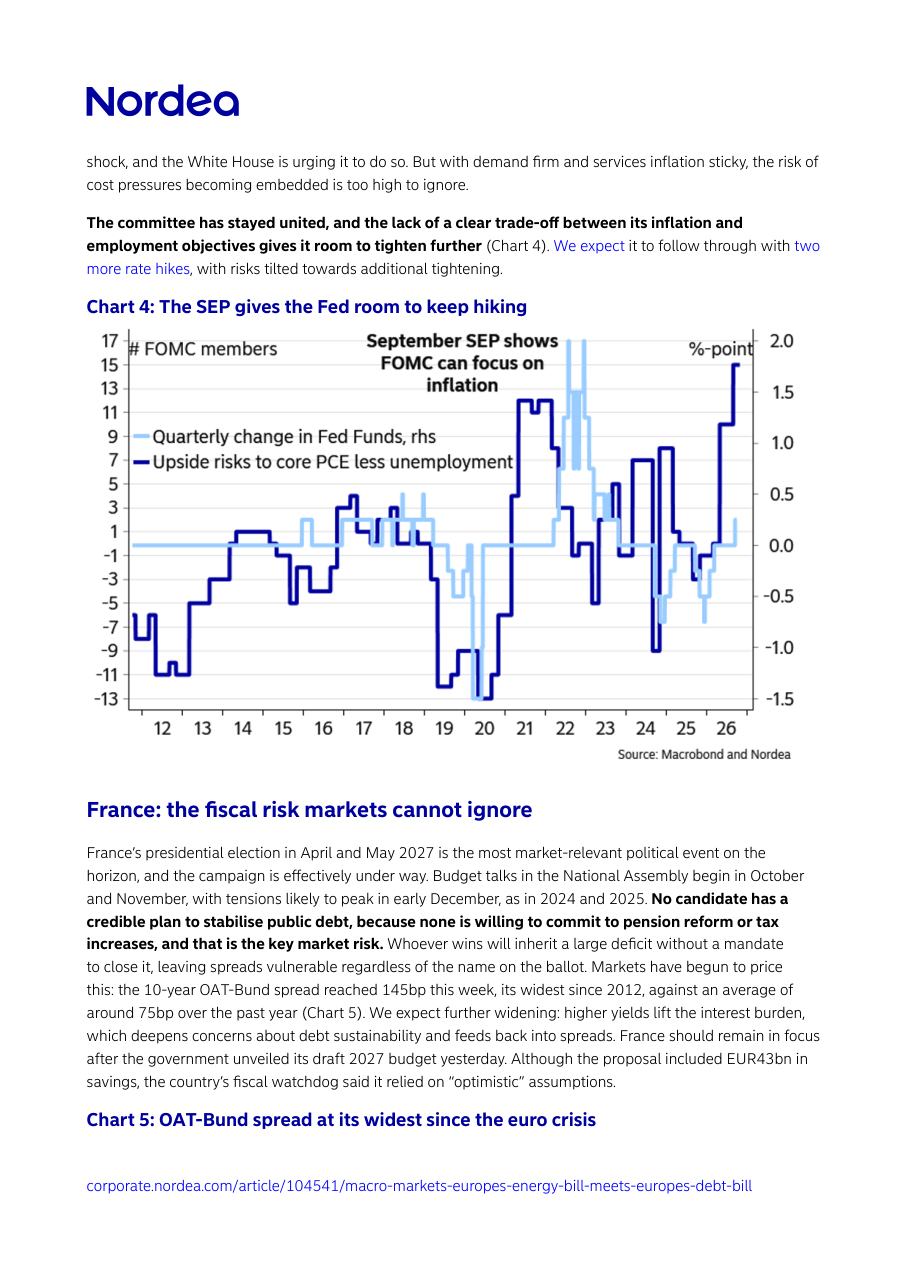
La Fed americana e la BCE si trovano davanti a problemi diversi e reagiscono in modo diverso, il che spiega molto del movimento del cambio EUR/USD. La Fed ha un quadro chiaro: l'inflazione core PCE (una misura dell'inflazione che esclude i prezzi più volatili come energia e cibo) è al 3%, ancora troppo alta rispetto all'obiettivo del 2%, e la disoccupazione al 4,1% è vicina al minimo storico. Questo significa che l'economia americana è robusta e la Fed ha spazio per continuare ad alzare i tassi senza rischiare di affossare la crescita. Nordea si aspetta altri due rialzi da parte della Fed. La BCE invece è in una posizione più complicata: deve combattere l'inflazione importata dall'energia, ma sa che alzare troppo i tassi potrebbe strangolare un'economia già indebolita. I mercati scontano tre ulteriori rialzi BCE entro settembre 2027, ma Nordea ne prevede solo due, con rischi al ribasso. Se la BCE delude le aspettative di rialzo mentre la Fed le mantiene, il differenziale di tasso si allarga ulteriormente a favore del dollaro, spingendo EUR/USD ancora più in basso.
Il rischio Francia: il debito che i mercati non possono ignorare
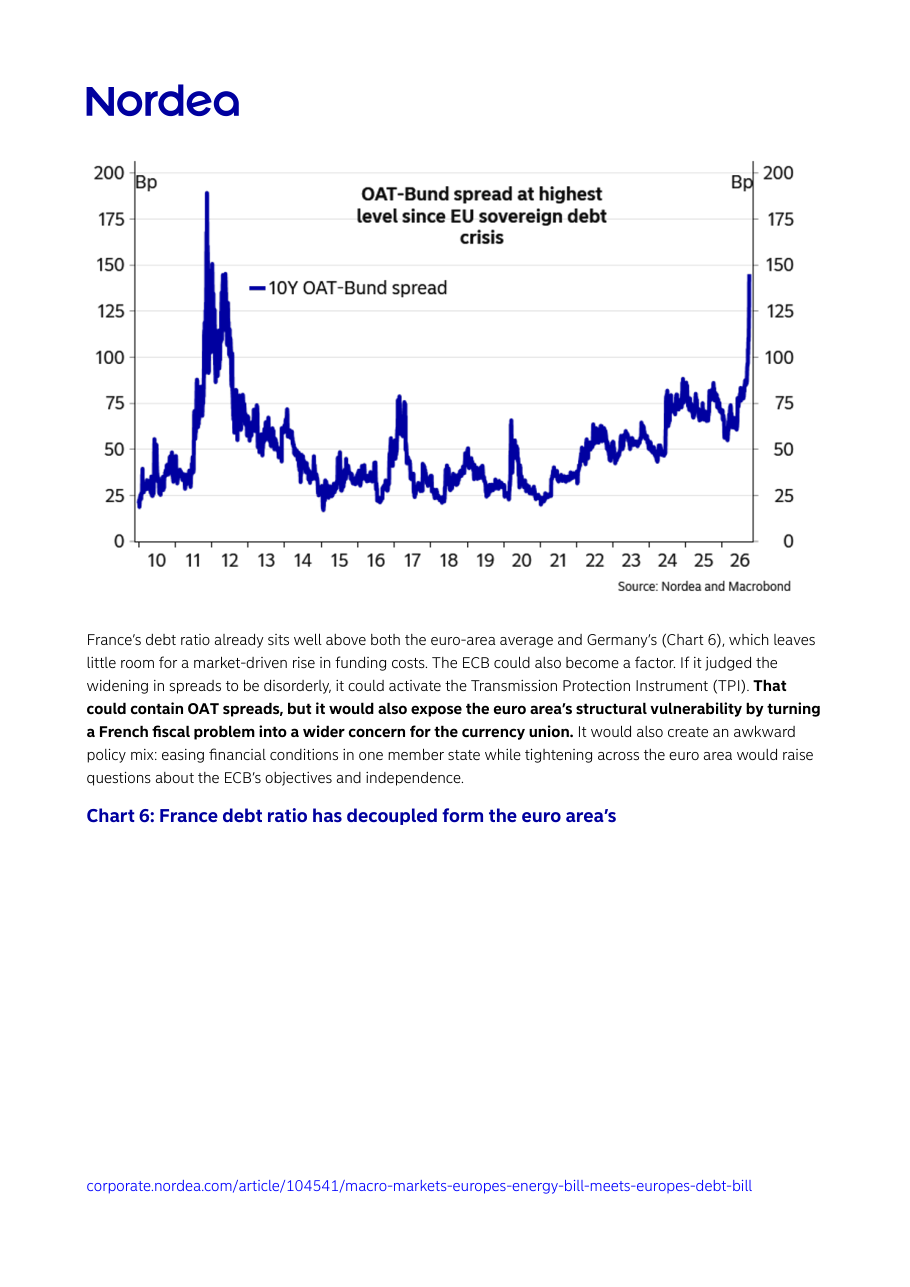
La crisi fiscale francese è il fattore politico più rilevante per i mercati europei nel breve periodo. Lo spread OAT-Bund (cioè la differenza di rendimento tra i titoli di stato francesi a 10 anni e quelli tedeschi, considerati il benchmark sicuro in Europa) ha raggiunto 145 punti base, il livello più alto dal 2012, durante la crisi del debito sovrano europeo. Per dare un'idea concreta: un anno fa questo spread era mediamente intorno a 75 punti base. Il problema non è solo contabile: nessuno dei candidati alle elezioni presidenziali francesi del 2027 ha presentato un piano credibile per tagliare il deficit, né attraverso una riforma delle pensioni né con aumenti di tasse. Chi vincerà erediterà un deficit enorme senza il mandato politico per chiuderlo. Il budget 2027 presentato dal governo include 43 miliardi di euro di risparmi, ma il fiscal watchdog (l'organismo indipendente che controlla i conti pubblici) lo ha già definito basato su ipotesi ottimistiche. Se i mercati continuano a vendere titoli di stato francesi, i rendimenti salgono, il costo del debito aumenta, e si innesca un circolo vizioso difficile da fermare.
Cosa aspettarsi: scenari e livelli chiave da monitorare
Nordea identifica quattro sviluppi che potrebbero cambiare lo scenario di base, anche se nessuno di essi è previsto come caso principale. Il primo è un calo brusco dei prezzi dell'energia combinato con una crisi politica negli USA (come uno shutdown del governo), che ridurrebbe il vantaggio americano. Il secondo è una pressione politica sulla Fed affinché smetta di alzare i tassi, il che minerebbe la credibilità del dollaro in modo più profondo dei soli movimenti di tasso. Il terzo è una correzione nei mercati azionari tecnologici americani, dove il boom degli investimenti in intelligenza artificiale sta attirando capitali globali verso gli USA. Il quarto è un accordo credibile sulla riforma delle pensioni in Francia, che ridurrebbe il rischio di coda sui titoli di stato transalpini. Nel breve termine, i livelli chiave da seguire sono: EUR/USD 1,14 a fine 2026, 1,12 nel primo semestre 2027 (momento di massimo rischio politico francese), poi una possibile risalita verso 1,17 nella seconda metà del 2027 quando i differenziali di tasso diventeranno meno favorevoli al dollaro.
Implicazioni per i Mercati
Il dollaro resta l'asset da preferire nel breve periodo, sostenuto da tassi Fed più alti, economia robusta e flussi di capitali verso le azioni e il credito americano alimentati dal boom dell'intelligenza artificiale. L'euro invece affronta una doppia pressione: i costi energetici che erodono la competitività delle imprese europee e il rischio politico francese che pesa sui titoli di stato dell'area. Chi detiene obbligazioni francesi (OAT) o esposizioni all'area euro dovrebbe monitorare con attenzione lo spread OAT-Bund, oggi a 145 punti base e potenzialmente in ulteriore allargamento nei prossimi mesi. Il momento di maggiore rischio è identificato nel primo semestre 2027, con le elezioni presidenziali francesi e il differenziale di tasso ancora favorevole al dollaro: solo da metà 2027 in poi, quando i tassi USA potrebbero smettere di salire e il tema del debito americano tornerà in primo piano, è attesa una possibile rivalutazione dell'euro verso 1,17.
Grafici del Report
Chart 1: Rate differential still favors the USD
Cosa mostra: Il grafico mostra due curve sovrapposte dal 2021 al 2026: in blu scuro il cambio EUR/USD (asse destro, con scala invertita da 0,90 in alto a 1,25 in basso) e in azzurro il differenziale di tasso a 2 anni tra USA e area euro (asse sinistro, in percentuale). Le due serie si muovono in modo quasi speculare: quando il differenziale sale (tassi USA più alti rispetto a quelli europei), l'EUR/USD scende, cioè il dollaro si apprezza. A fine 2026 il differenziale si attesta intorno a 1,5 punti percentuali e l'EUR/USD è vicino a 1,12-1,15.
Implicazione: Questo grafico è la spiegazione più semplice del perché il dollaro è forte: quando gli Stati Uniti offrono tassi di interesse più alti dell'Europa, gli investitori preferiscono parcheggiare i propri capitali in dollari. Finché la Fed continua ad alzare i tassi e la BCE non fa altrettanto, questa dinamica non cambia. Chi segue il mercato FX (cambi valutari) dovrebbe tenere d'occhio eventuali sorprese nei dati di inflazione USA o nelle dichiarazioni della Fed, perché da lì parte il movimento del cambio.
Chart 2: The energy price shock is a terms-of-trade loss for Europe, not the US
Cosa mostra: Il grafico mostra due indici Citi sui termini di scambio (Terms of Trade) per tutto il 2026, da gennaio a settembre. La curva dell'area euro (azzurra, asse destro) parte intorno a quota -7 a gennaio e scende progressivamente verso -11/-12 a settembre, mostrando un peggioramento continuo. La curva USA (blu scuro, asse sinistro) parte da circa -13,5 e risale verso -7 a settembre, mostrando un netto miglioramento. Le due curve si incrociano e divergono chiaramente a partire da aprile-maggio 2026.
Implicazione: Questo grafico racconta in modo visivo chi paga e chi guadagna dallo shock energetico: l'Europa importa energia a prezzi sempre più alti e deve cedere sempre più ricchezza all'estero per pagarla, mentre gli USA la vendono e incassano. Per un investitore questo è importante perché una perdita di termini di scambio si traduce in pressione sulla valuta, sull'inflazione e sulla crescita economica nel tempo: sono tutti elementi che pesano negativamente sull'euro.
Chart 3: Euro-area activity has recovered, but the US still leads
Cosa mostra: Il grafico mostra i PMI compositi (indici di attività economica) di area euro (curva rossa), Stati Uniti (curva azzurra) e Cina (curva blu scuro) dal 2015 al 2026. La soglia di 50 separa espansione (sopra) da contrazione (sotto). La curva USA è stabilmente sopra 50 e nel 2026 si attesta intorno a 54-55. La curva area euro è scesa sotto 50 intorno a metà 2026 (contrazione) per poi risalire verso 52, ma rimane ben al di sotto degli USA. La Cina mostra la maggiore volatilità storica con picchi e crolli più accentuati.
Implicazione: Il messaggio è chiaro: l'economia americana cresce più velocemente e con maggiore slancio di quella europea, e questo divario giustifica sia tassi più alti in USA sia flussi di capitali verso gli asset americani. Per chi investe in azioni o obbligazioni europee, questo grafico suggerisce cautela: un'economia che fatica si traduce in utili aziendali più deboli e in minore appetito degli investitori stranieri per gli asset denominati in euro.
Chart 4: The SEP gives the Fed room to keep hiking
Cosa mostra: Il grafico mostra due serie dal 2012 al 2026: in blu scuro il numero di membri del FOMC (il comitato della Fed che decide i tassi) che vedono rischi al rialzo sull'inflazione core rispetto alla disoccupazione (asse sinistro, da -13 a +17), e in azzurro la variazione trimestrale dei tassi Fed Funds (asse destro, in punti percentuali). A fine 2026 la curva blu scuro è tornata in territorio positivo e crescente, intorno a +1, segnalando che la maggioranza dei membri Fed vede ancora rischi inflazionistici superiori ai rischi sull'occupazione.
Implicazione: Questo grafico mostra che all'interno della Fed c'è consenso per continuare ad alzare i tassi: i governatori percepiscono l'inflazione come il problema principale, non la disoccupazione. Per i mercati questo è un segnale chiaro che la stretta monetaria (cioè la politica di tassi alti) continuerà, il che mantiene il dollaro forte e rende più costoso per le aziende indebitarsi. Chi ha mutui o prestiti a tasso variabile in dollari, o chi investe in obbligazioni, deve tenerne conto.
Chart 5: OAT-Bund spread at its widest since the euro crisis
Cosa mostra: Il grafico mostra lo spread tra BTP francesi OAT e Bund tedeschi a 10 anni (la differenza di rendimento tra i due titoli di stato, in punti base, dove 100 punti base equivalgono all'1%) dal 2010 al 2026. Il picco storico è visibile intorno al 2011-2012 con valori sopra 175 punti base durante la crisi del debito europeo. Dopo anni di relativa stabilità tra 25 e 75 punti base, nel 2026 si osserva un'impennata verticale fino a circa 145 punti base, il livello più alto da quel periodo critico.
Implicazione: Quando lo spread OAT-Bund sale, significa che i mercati chiedono un premio di rischio più alto per prestare soldi alla Francia rispetto alla Germania, il che equivale a dire che la Francia è considerata più rischiosa. A 145 punti base siamo tornati ai livelli della crisi del 2012: è un segnale d'allarme serio. Se lo spread continua a salire, il costo del debito francese aumenta, il governo ha meno margine di manovra fiscale, e il rischio di un intervento della BCE si avvicina, con tutte le complicazioni politiche che comporta.
Chart 6: France debt ratio has decoupled from the euro area's
Cosa mostra: Il grafico mostra il rapporto debito pubblico/PIL (in percentuale) di Italia, area euro, Francia e Germania dal 2000 al 2026. L'Italia (curva verde) è la più alta, stabile intorno a 135-140% dopo aver toccato il picco di circa 160% nel 2020. La Francia (curva azzurra) è salita costantemente dal 60% del 2000 fino a circa 120% nel 2026, superando ormai la media dell'area euro (curva rossa, intorno all'88-90%). La Germania (curva blu scuro) si mantiene intorno al 60-65%, in calo rispetto al picco dell'80% del 2010.
Implicazione: Il grafico illustra visivamente il problema francese: il debito pubblico francese non smette di crescere e si è ormai staccato dalla media europea, avvicinandosi ai livelli italiani che storicamente preoccupano i mercati. Per chi segue i titoli di stato europei, questo significa che la Francia non è più un paese di riferimento stabile come un tempo: investire in OAT richiede attenzione crescente al rischio paese, esattamente come accade già da anni con i BTP italiani.
Chart 7: Inflation is costing Trump approval ahead of the midterms
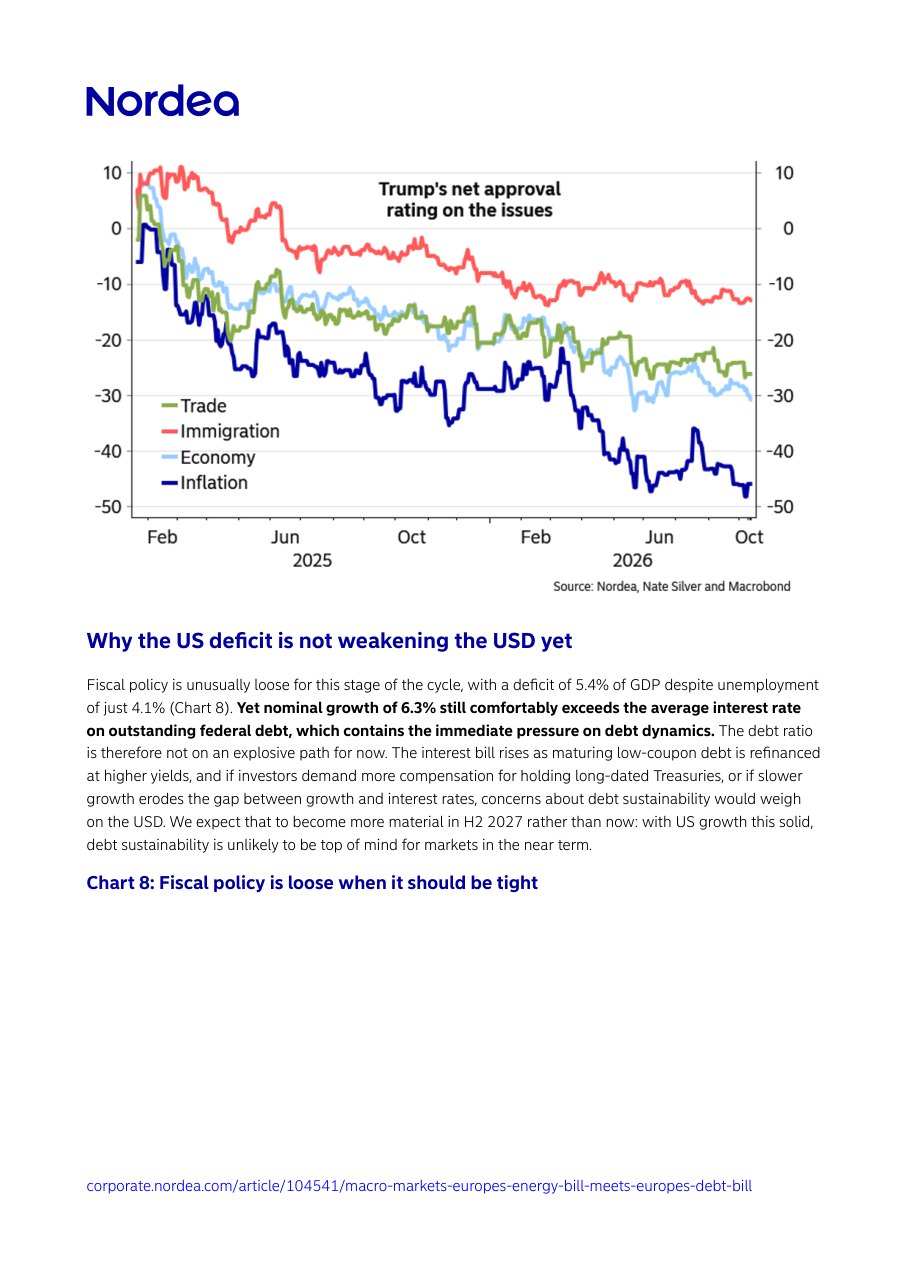
Cosa mostra: Il grafico mostra il net approval rating (la differenza tra chi approva e chi disapprova) del presidente Trump su quattro temi dal febbraio 2025 all'ottobre 2026: immigrazione (curva rossa, la più alta, intorno a -10), commercio estero/trade (curva verde, intorno a -20/-25), economia (curva azzurra, intorno a -25/-30) e inflazione (curva blu scuro, la peggiore, che scende fino a circa -45/-50 nel 2026). Tutti i valori sono negativi e in peggioramento nel tempo.
Implicazione: Il consenso politico di Trump si sta erodendo soprattutto sull'inflazione, che colpisce le tasche dei cittadini ogni giorno. Questo ha implicazioni indirette sui mercati: un Congresso diviso dopo i midterm significa meno capacità di spesa pubblica aggiuntiva, il che è preferito dai mercati obbligazionari perché riduce il rischio di un deficit USA ancora più fuori controllo. Nel breve termine, però, nessuno scenario elettorale americano punta a una riduzione significativa del disavanzo pubblico.
Chart 8: Fiscal policy is loose when it should be tight
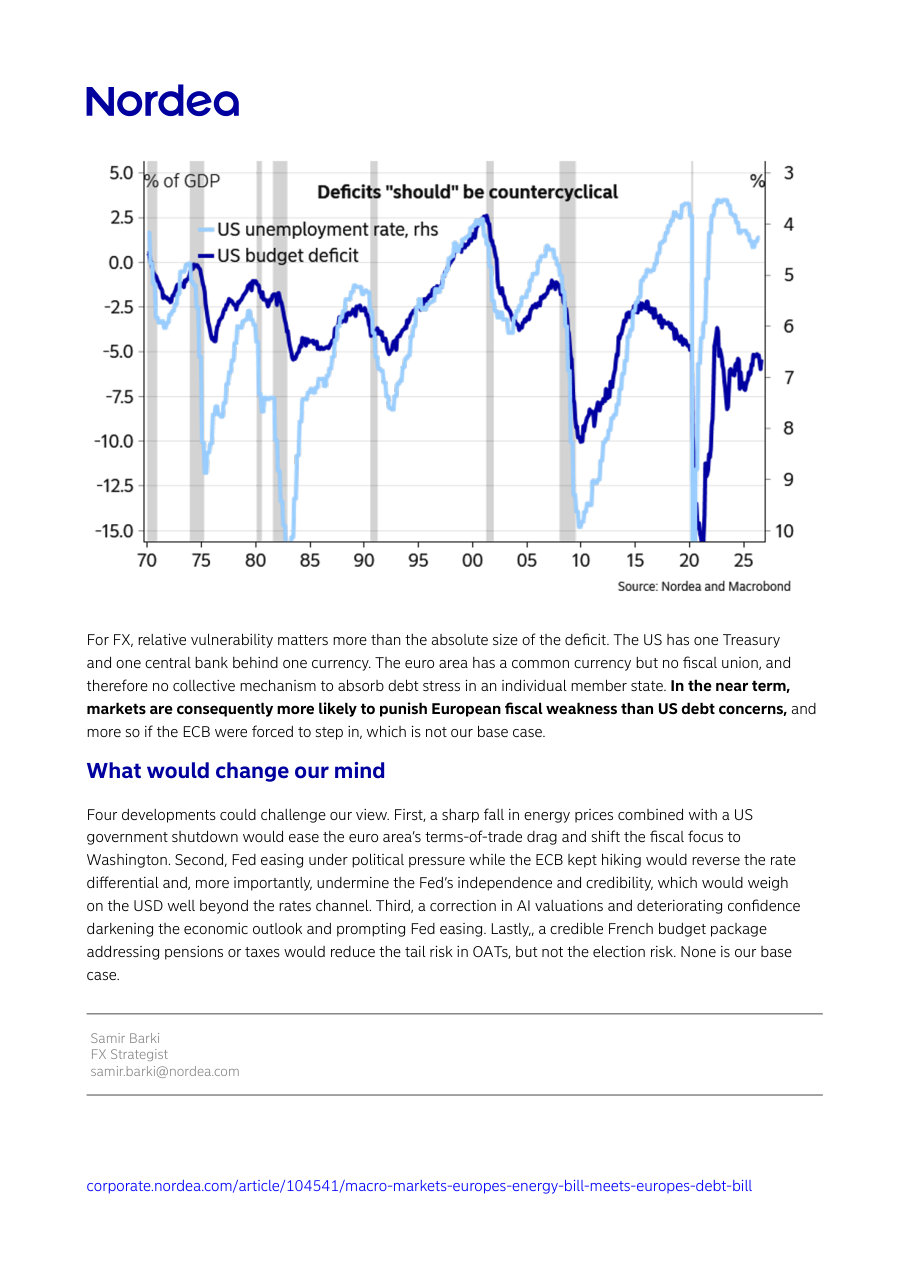
Cosa mostra: Il grafico mostra il deficit di bilancio USA (in percentuale del PIL, curva blu scuro, asse sinistro) e il tasso di disoccupazione americano (curva azzurra, asse destro, con scala invertita) dal 1970 al 2026. Storicamente le due curve si muovono insieme: quando la disoccupazione sale (recessione), il deficit aumenta perché il governo spende di più. Oggi invece c'è un'anomalia evidente: la disoccupazione è ai minimi (4,1%) ma il deficit è comunque al 5,4% del PIL, come se ci fosse una crisi in corso quando invece l'economia va bene.
Implicazione: Questo grafico mostra che gli USA stanno spendendo come se fossero in recessione pur essendo in piena espansione economica: è una politica fiscale anomala che gonfia il deficit senza necessità ciclica. Per ora il mercato perdona questo eccesso perché la crescita nominale del 6,3% supera il costo medio del debito, ma se la crescita rallentasse o i tassi salissero ulteriormente, il debito americano potrebbe diventare un problema serio, spingendo i rendimenti dei Treasury (titoli di stato USA) verso l'alto e indebolendo il dollaro nel medio periodo.