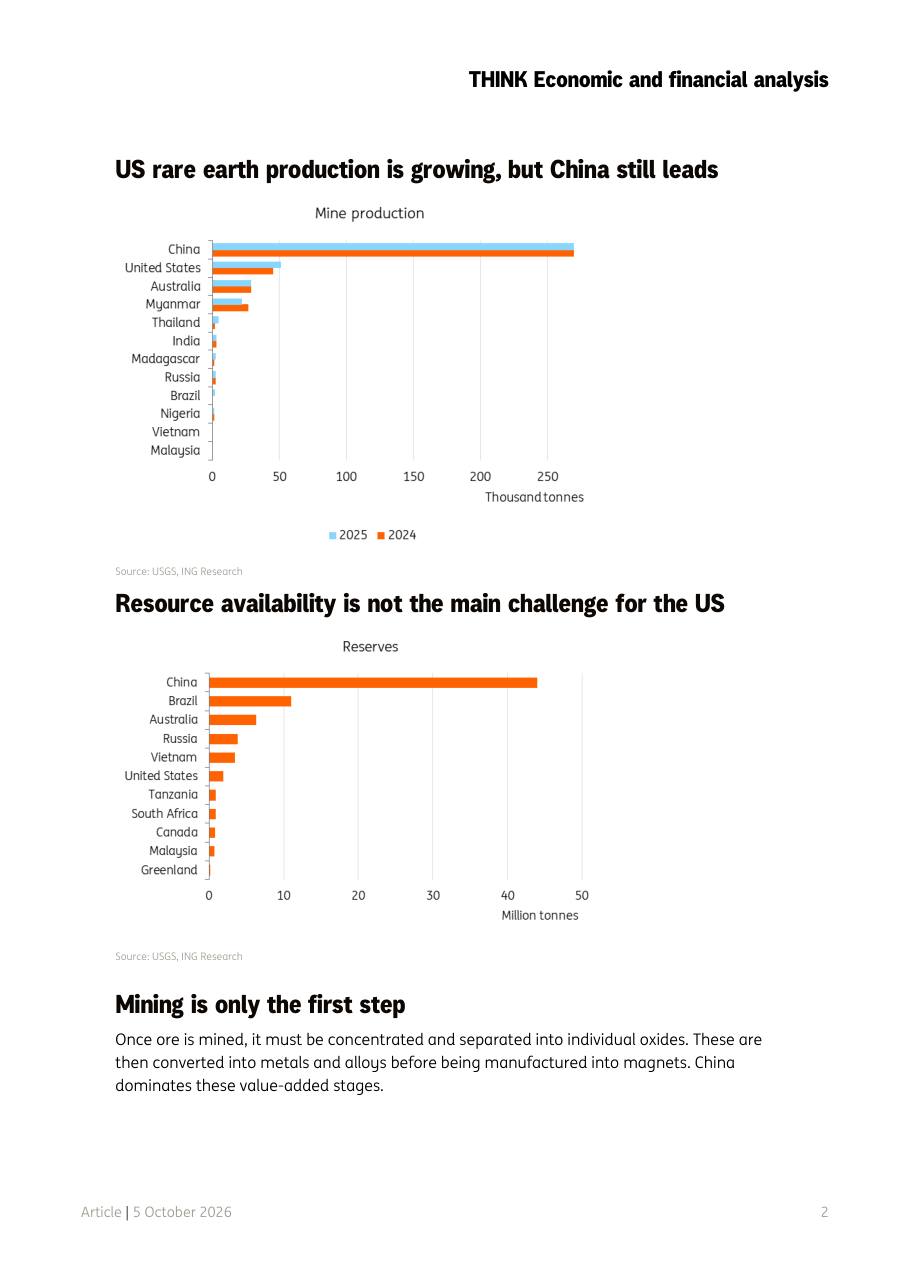
Immaginate di avere tutto il grano del mondo nei campi, ma nessun mulino per farne farina e nessun forno per farne pane: questa è esattamente la situazione degli Stati Uniti con le terre rare. La miniera di Mountain Pass, in California, gestita da MP Materials, ha prodotto un record di 50.692 tonnellate di ossido di terre rare in concentrato nel 2025, un risultato importante. Tuttavia, una volta estratto, il minerale grezzo deve attraversare una lunga serie di trasformazioni industriali, dalla separazione chimica degli ossidi alla metallizzazione, dalla produzione di leghe fino alla fabbricazione dei magneti finiti, e in quasi tutte queste fasi critiche la Cina è dominante. Il problema non è geologico, è industriale: gli USA hanno le risorse nel sottosuolo, ma non hanno ancora la catena produttiva per valorizzarle in autonomia. Questo significa che, in caso di tensioni geopolitiche o nuove restrizioni all'export da Pechino (già ampliate nell'ottobre 2025 dopo un accordo di tregua del giugno 2025), le industrie americane che dipendono da questi materiali si troverebbero esposte senza alternative immediate.
La filiera delle terre rare funziona come una catena con sette anelli distinti: estrazione mineraria, produzione del concentrato, separazione delle terre rare leggere, separazione delle terre rare pesanti, metallizzazione (trasformazione degli ossidi in metallo puro), produzione di leghe e infine fabbricazione dei magneti. Secondo i dati IEA citati nel report, la Cina controlla il 60% dell'estrazione mondiale di terre rare magnetiche, il 91% della raffinazione e il 94% della produzione di magneti permanenti, quei componenti che trasformano l'energia elettrica in movimento meccanico nei motori di auto elettriche, turbine eoliche e sistemi militari. Solo vent'anni fa la Cina produceva circa la metà dei magneti mondiali: quel dominio si è costruito in modo deliberato, con sussidi statali, catene integrate e prossimità geografica ai produttori finali. Gli USA sono oggi forti solo al primo anello (estrazione) e all'ultimo (produzione di componenti finiti), ma fragili in tutto ciò che sta nel mezzo, che è anche dove si crea la maggior parte del valore economico.
All'interno della già fragile filiera americana, le terre rare pesanti rappresentano il tallone d'Achille più critico. Disprosio e terbio, due elementi chimici dal nome poco familiare, vengono aggiunti in piccole quantità ai magneti al neodimio-ferro-boro (i magneti ad alte prestazioni usati ovunque) per permettere loro di funzionare a temperature elevate, una caratteristica indispensabile per i motori dei veicoli elettrici, i sistemi aerospaziali e le apparecchiature militari. La produzione americana è oggi quasi interamente concentrata nelle terre rare leggere (neodimio e praseodimio), mentre la separazione commerciale su larga scala di disprosio e terbio in territorio USA è appena agli inizi. MP Materials sta sviluppando una linea di separazione delle terre rare pesanti a Mountain Pass con una capacità prevista di circa 200 tonnellate l'anno di disprosio e terbio, un passo importante ma ancora insufficiente. Il problema di fondo è che anche se gli USA costruissero impianti di separazione, avrebbero comunque bisogno di rifornirsi di materia prima: la produzione mondiale di terre rare pesanti è concentrata in Cina e Myanmar, due paesi tutt'altro che affidabili come partner strategici a lungo termine.
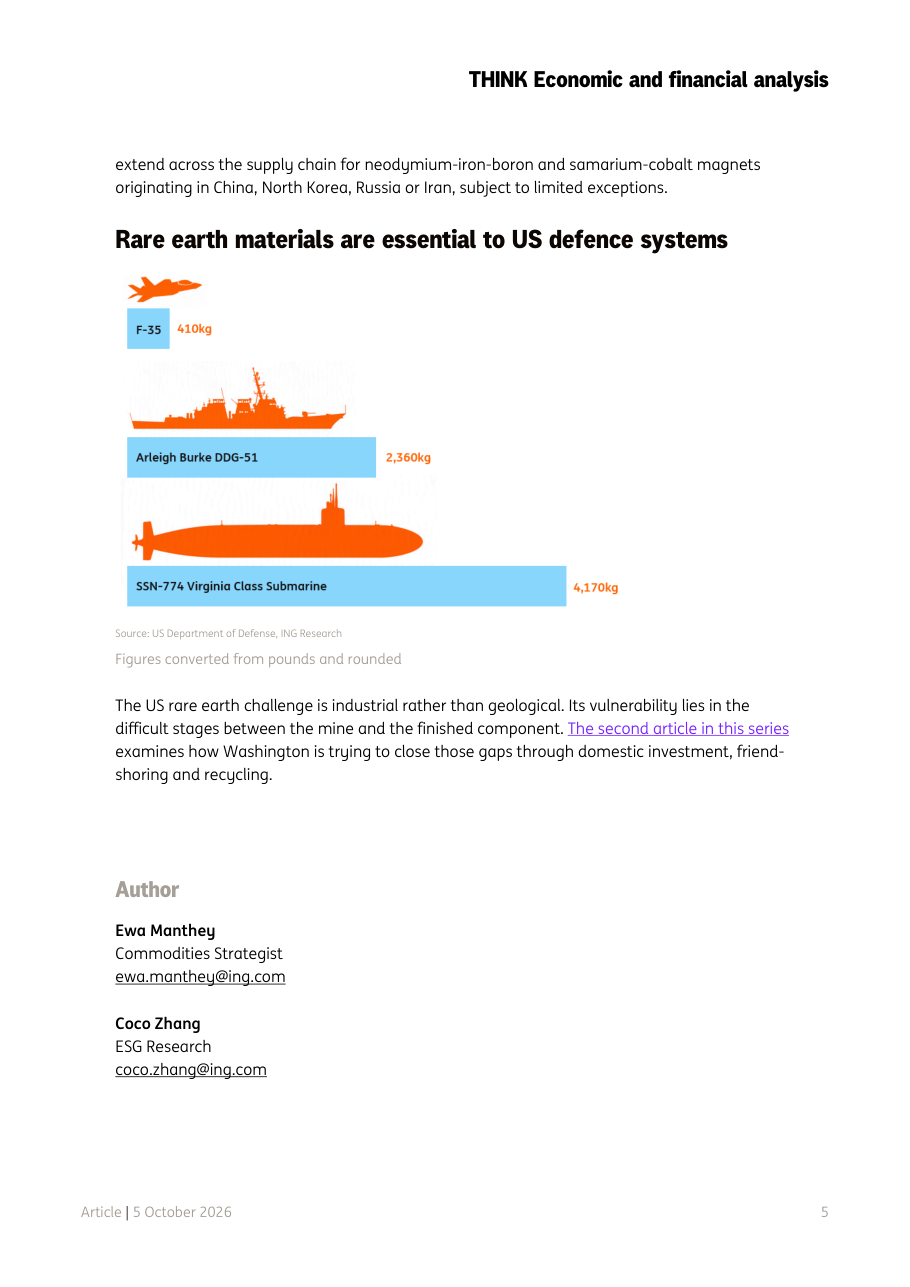
Il tema delle terre rare non è solo economico, è direttamente legato alla sicurezza nazionale americana. Un cacciabombardiere F-35 utilizza oltre 400 kg di elementi di terre rare; un cacciatorpediniere classe Arleigh Burke ne impiega 2.360 kg; un sottomarino classe Virginia ne richiede addirittura 4.170 kg. Dal 1 gennaio 2027, le norme di approvvigionamento della difesa USA si estenderanno all'intera filiera per i magneti al neodimio-ferro-boro e al samario-cobalto prodotti in Cina, Corea del Nord, Russia o Iran. Questo significa che il Pentagono dovrà dimostrare che i magneti nei suoi sistemi d'arma non provengono da quei paesi, il che è oggi praticamente impossibile per molti componenti. La pressione temporale è reale: con meno di un anno alla scadenza, e con la capacità produttiva americana ancora in fase embrionale, il rischio è che la regola entri in vigore prima che esista un'alternativa domestica credibile a sufficiente scala.
Secondo le stime dell'IEA, anche considerando tutti i progetti annunciati fuori dalla Cina, la produzione diversificata di magneti coprirebbe ben meno del 20% della domanda mondiale esterna alla Cina nel 2035, un dato che fotografa l'entità del divario ancora da colmare. La domanda di magneti ad alte prestazioni, nel frattempo, cresce rapidamente trainata da veicoli elettrici, turbine eoliche, robotica, data center e sistemi di difesa, tutti settori in forte espansione. Il pipeline di nuovi progetti è più ricco nelle fasi di estrazione mineraria e molto più povero proprio dove serve di più, ovvero nella fabbricazione di magneti finiti. La buona notizia è che Washington sta cercando di rispondere con investimenti domestici, accordi di approvvigionamento con paesi alleati (il cosiddetto friend-shoring, ovvero spostare le catene di fornitura verso paesi considerati politicamente affidabili) e programmi di riciclo delle terre rare da componenti usati. Il secondo articolo di questa serie di ING esplorerà proprio queste strategie di risposta.
Il report segnala una finestra di opportunità per le aziende della filiera occidentale delle terre rare, in particolare quelle che operano nelle fasi di lavorazione e produzione di magneti, oggi le più carenti. Titoli come MP Materials e altri attori emergenti nel settore della separazione e metallizzazione potrebbero beneficiare sia della domanda pubblica legata alla difesa (con la scadenza normativa del gennaio 2027) sia di quella privata trainata da veicoli elettrici e turbine eoliche. Sul fronte geopolitico, qualsiasi inasprimento dei controlli cinesi all'export, già ampliati nell'ottobre 2025, potrebbe causare pressioni al rialzo sui prezzi di disprosio, terbio e neodimio nel breve termine, rendendo questi materiali asset strategici da monitorare. Chi segue i mercati delle materie prime e i temi ESG (investimenti sostenibili e responsabili) dovrebbe tenere d'occhio i progressi delle capacità di riciclo e del friend-shoring americano come segnali di un graduale ridisegno di queste catene del valore a livello globale.