La fiducia dei consumatori americani è crollata ai minimi dal 2014, segnalando una probabile sconfitta dei Repubblicani alle elezioni di metà mandato. I rendimenti dei titoli di Stato americani (il costo che il governo paga per finanziarsi) hanno raggiunto i livelli più alti dal 2002, mettendo sotto pressione mutui, obbligazioni societarie e mercati azionari. L'unico scudo finora per le azioni è stata la crescita esplosiva degli utili legata all'intelligenza artificiale, ma questo cuscinetto sta iniziando ad assottigliarsi.
Analisi Approfondita
Il quadro generale: fiducia a pezzi, elezioni a rischio
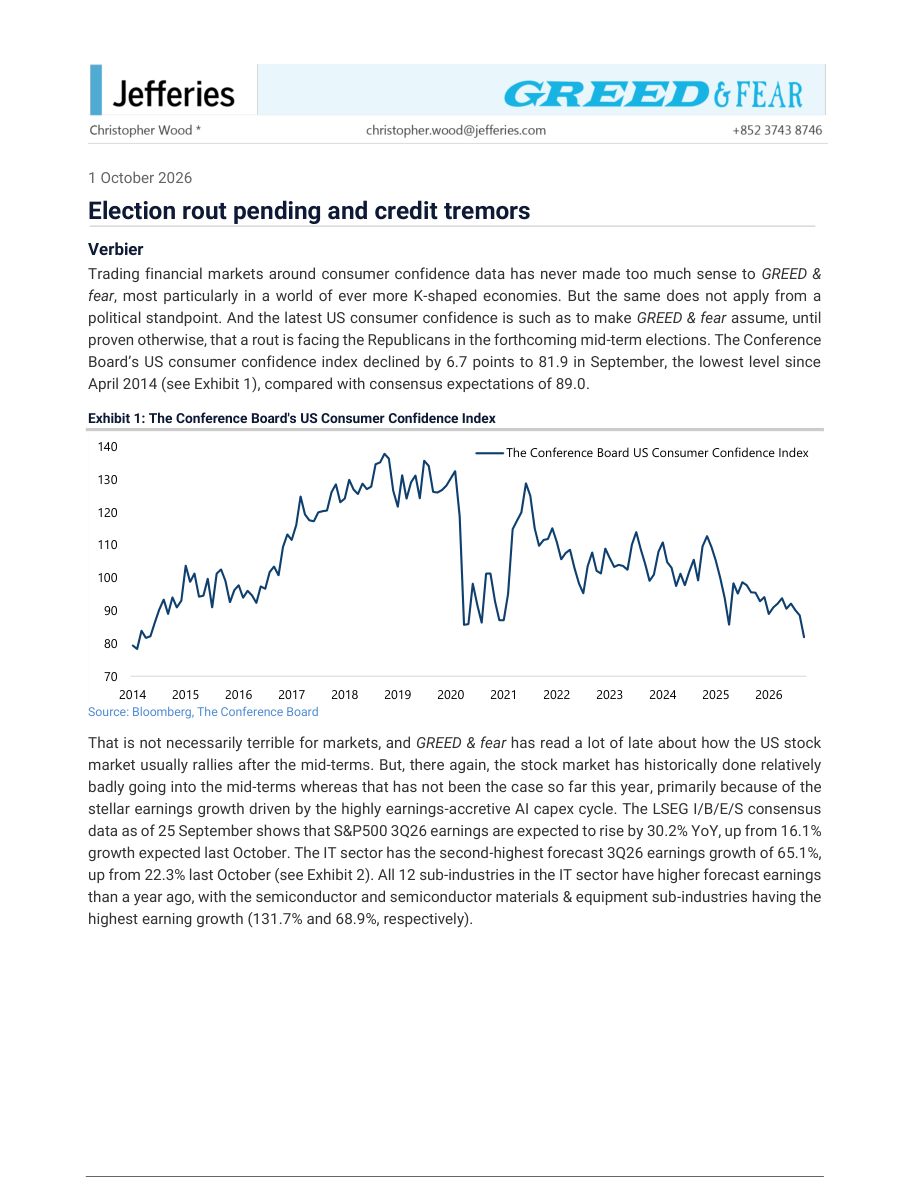
L'indice di fiducia dei consumatori americani elaborato dal Conference Board è sceso di 6,7 punti a quota 81,9 a settembre 2026, il livello più basso dal 2014, contro le attese degli analisti di 89,0. Questo dato racconta come le famiglie americane percepiscano la propria situazione economica: quando la fiducia cala così bruscamente, i consumi tendono a rallentare e l'umore verso il governo si deteriora. Christopher Wood di Jefferies ritiene che questo dato politicamente sia devastante per i Repubblicani in vista delle elezioni di metà mandato, storicamente già un momento difficile per il partito che governa. Il dato si somma alla crescente insoddisfazione per la gestione della guerra con l'Iran: il 67% degli americani disapprova la gestione economica dell'attuale presidente, mentre il 62% è contrario agli attacchi militari a Teheran. L'insieme di questi fattori dipinge uno scenario in cui il malcontento popolare potrebbe tradursi in una sconfitta netta alle urne.
Perché le azioni reggono ancora: il miracolo degli utili AI
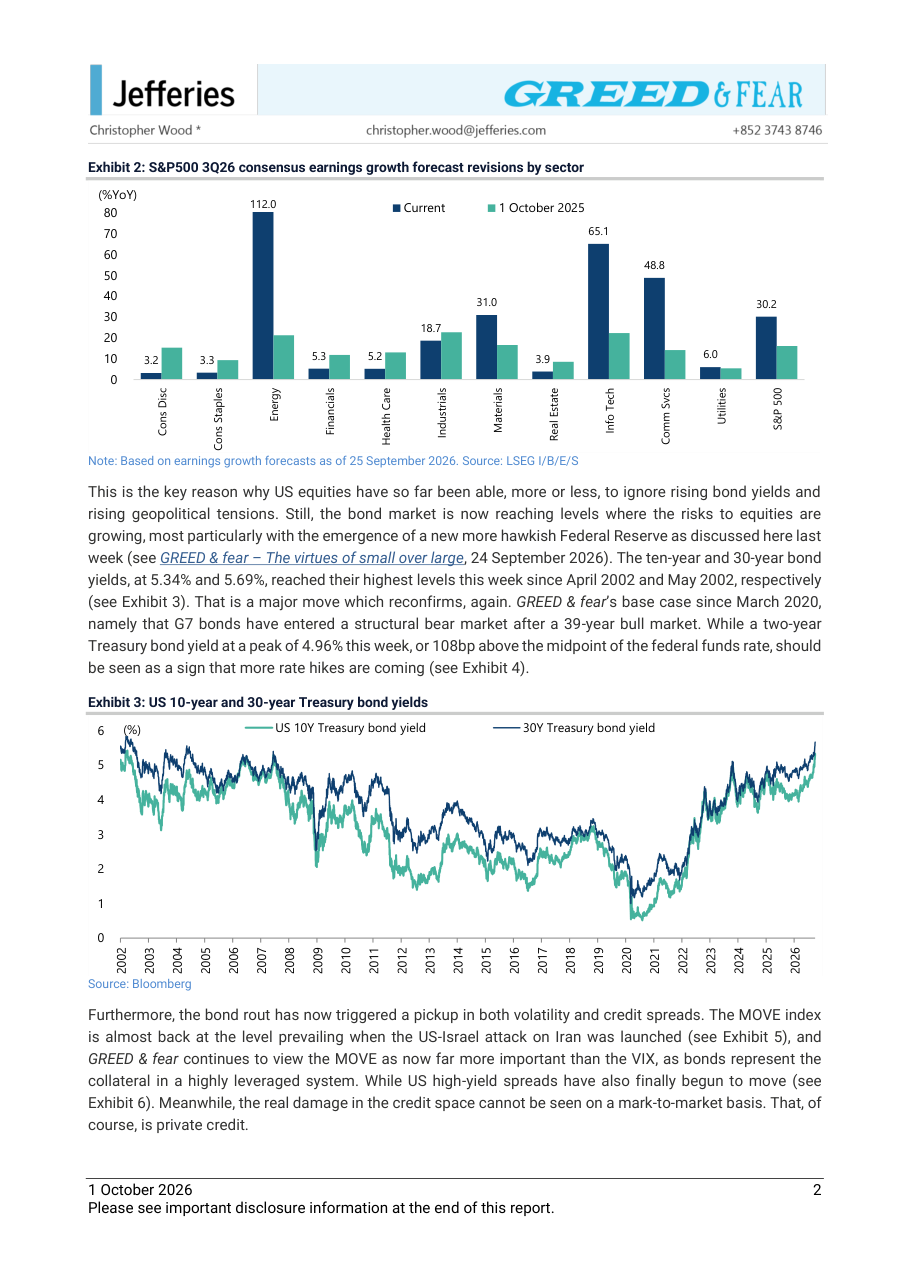
Nonostante il deterioramento del quadro macro, le azioni americane hanno finora retto grazie alla crescita straordinaria degli utili aziendali, trainata dagli investimenti nell'intelligenza artificiale. Il consensus LSEG I/B/E/S al 25 settembre stima una crescita degli utili dell'S&P 500 per il terzo trimestre 2026 del 30,2% rispetto all'anno precedente, quasi il doppio rispetto al 16,1% atteso un anno fa. Il settore tecnologico è ancora più esplosivo: crescita prevista degli utili del 65,1%, con i semiconduttori (i chip alla base dell'AI) in cima con un +131,7%. Questi numeri spiegano perché il mercato azionario abbia potuto ignorare, almeno in parte, l'aumento dei tassi di interesse e le tensioni geopolitiche. Tuttavia, l'analista avverte che questo scudo non è infinito: quando i rendimenti obbligazionari salgono troppo, il costo del denaro pesa su tutte le aziende e gli investitori iniziano a preferire le obbligazioni rispetto alle azioni.
Il mercato obbligazionario sotto pressione: numeri da non ignorare
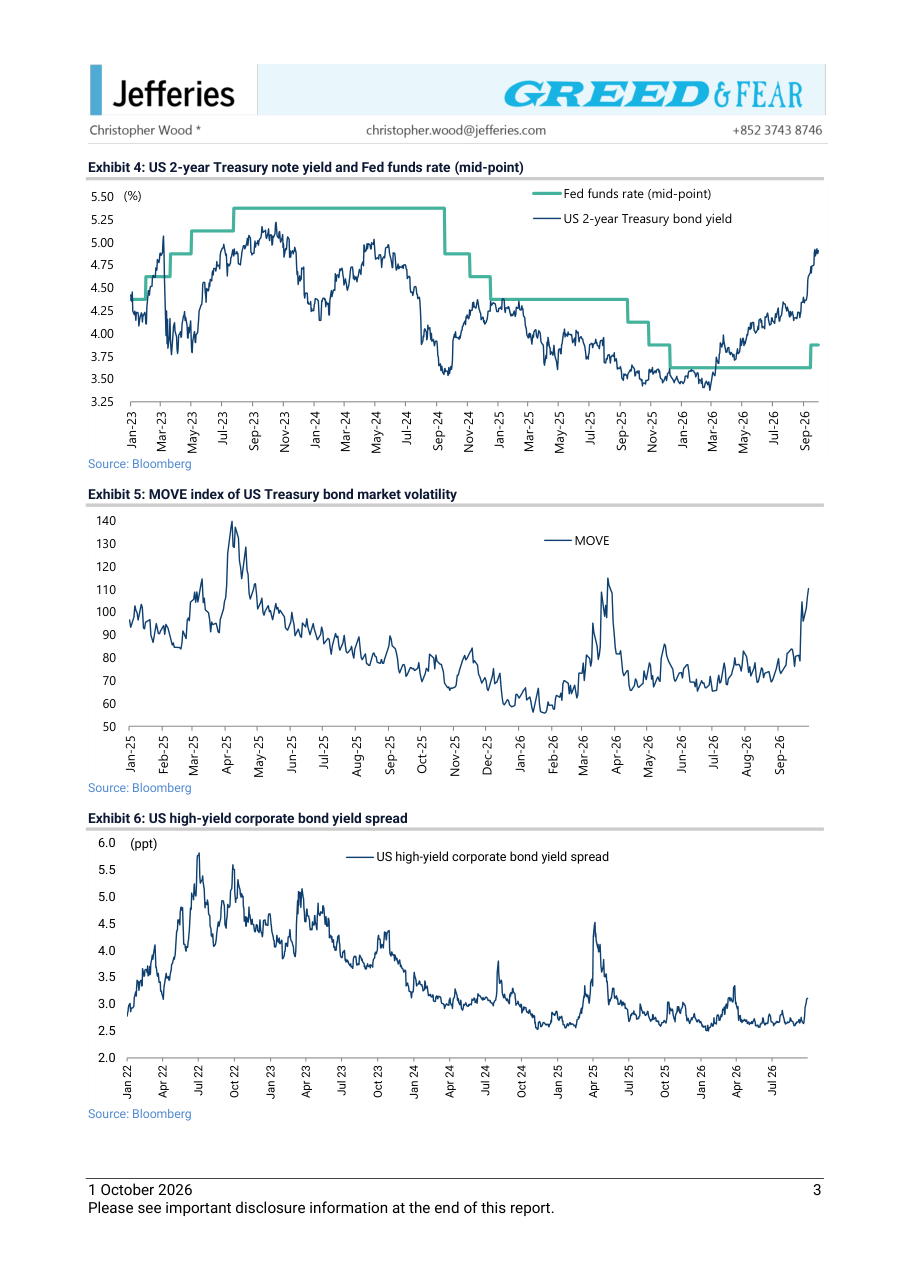
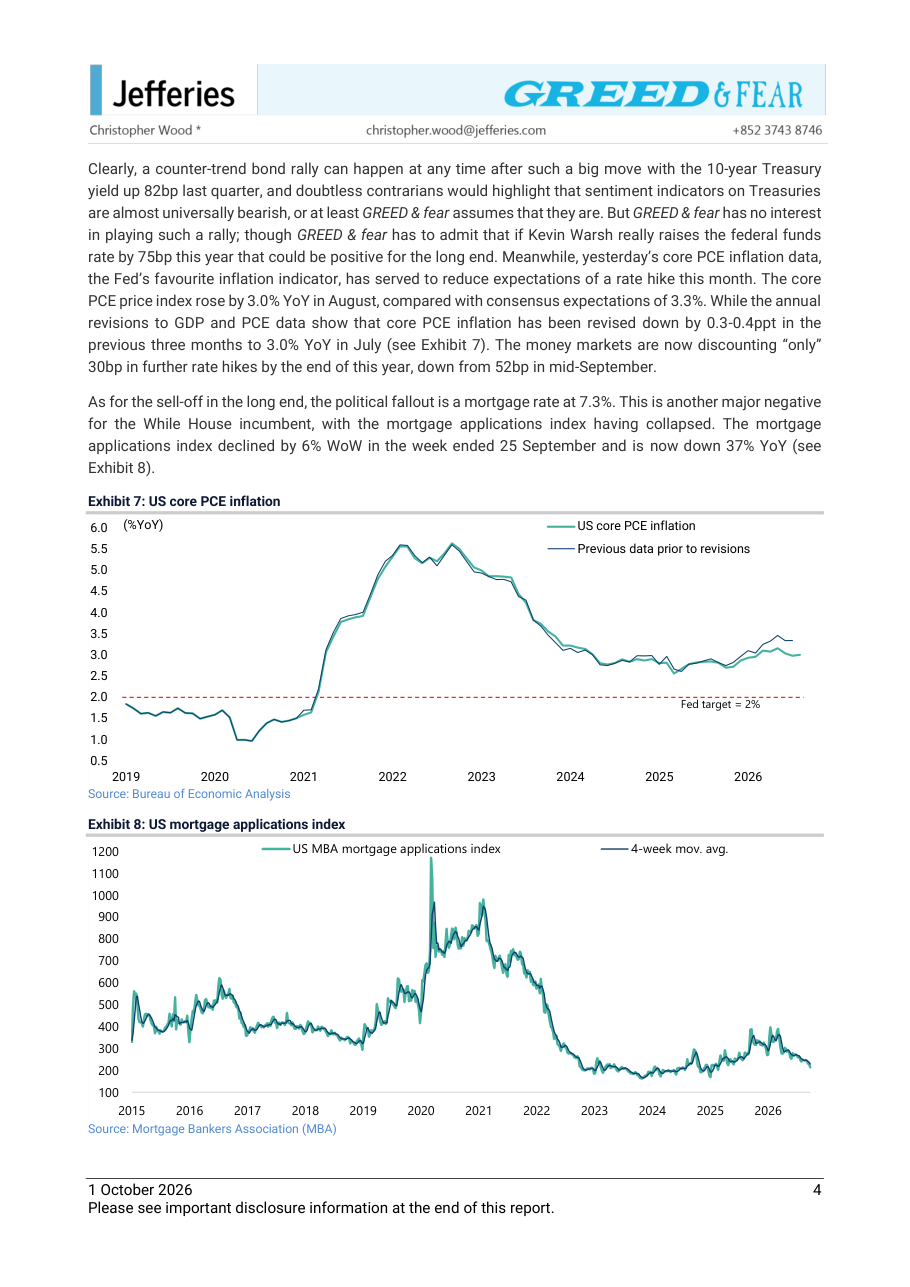
Il rendimento del Treasury a 10 anni (il tasso di interesse che lo Stato americano paga sui propri titoli decennali, considerato il termometro del costo del denaro globale) ha raggiunto il 5,34%, mentre quello a 30 anni è arrivato al 5,69%: entrambi ai livelli più alti rispettivamente dal 2002. Il Treasury a 2 anni tocca il 4,96%, ben 108 punti base (circa 1,08%) al di sopra del tasso ufficiale della Federal Reserve, un segnale che i mercati si aspettano ulteriori rialzi dei tassi. Il report segnala che il ciclo rialzista della Fed con Kevin Warsh al timone potrebbe portare ad aumenti aggiuntivi fino a 75 punti base entro fine anno. Il dato sull'inflazione PCE core (la misura preferita dalla Fed per valutare i prezzi al consumo, esclusi energia e alimentari), pari al 3,0% in agosto contro attese del 3,3%, ha leggermente ridotto le aspettative di un rialzo immediato: i mercati monetari scontano ora solo 30 punti base di ulteriori aumenti entro dicembre, contro i 52 di metà settembre.
I rischi da tenere d'occhio: volatilità, credito e mutui
L'aumento dei rendimenti obbligazionari ha generato due effetti collaterali importanti. Il primo è l'aumento dell'indice MOVE (l'equivalente del VIX per le obbligazioni, cioè una misura di quanto i mercati si aspettano oscillazioni nei prezzi dei titoli di Stato): il MOVE si avvicina ai picchi raggiunti durante l'attacco USA-Israele all'Iran, un livello di allarme elevato. Il secondo è l'allargamento degli spread high-yield (la differenza di rendimento tra obbligazioni societarie rischiose e titoli di Stato sicuri: quando cresce, significa che i mercati vedono le aziende come più fragili). Il danno più silenzioso si cela nel credito privato, cioè i prestiti concessi da fondi e istituzioni non bancarie, che non vengono valutati giornalmente al prezzo di mercato e quindi non mostrano ancora le perdite reali. Sul fronte immobiliare, il tasso sui mutui a 7,3% ha fatto collassare le richieste di mutuo del 37% su base annua, un segnale preoccupante per chi detiene case o azioni legate al settore immobiliare.
La Cina: piccoli segnali di sostegno, grandi problemi irrisolti
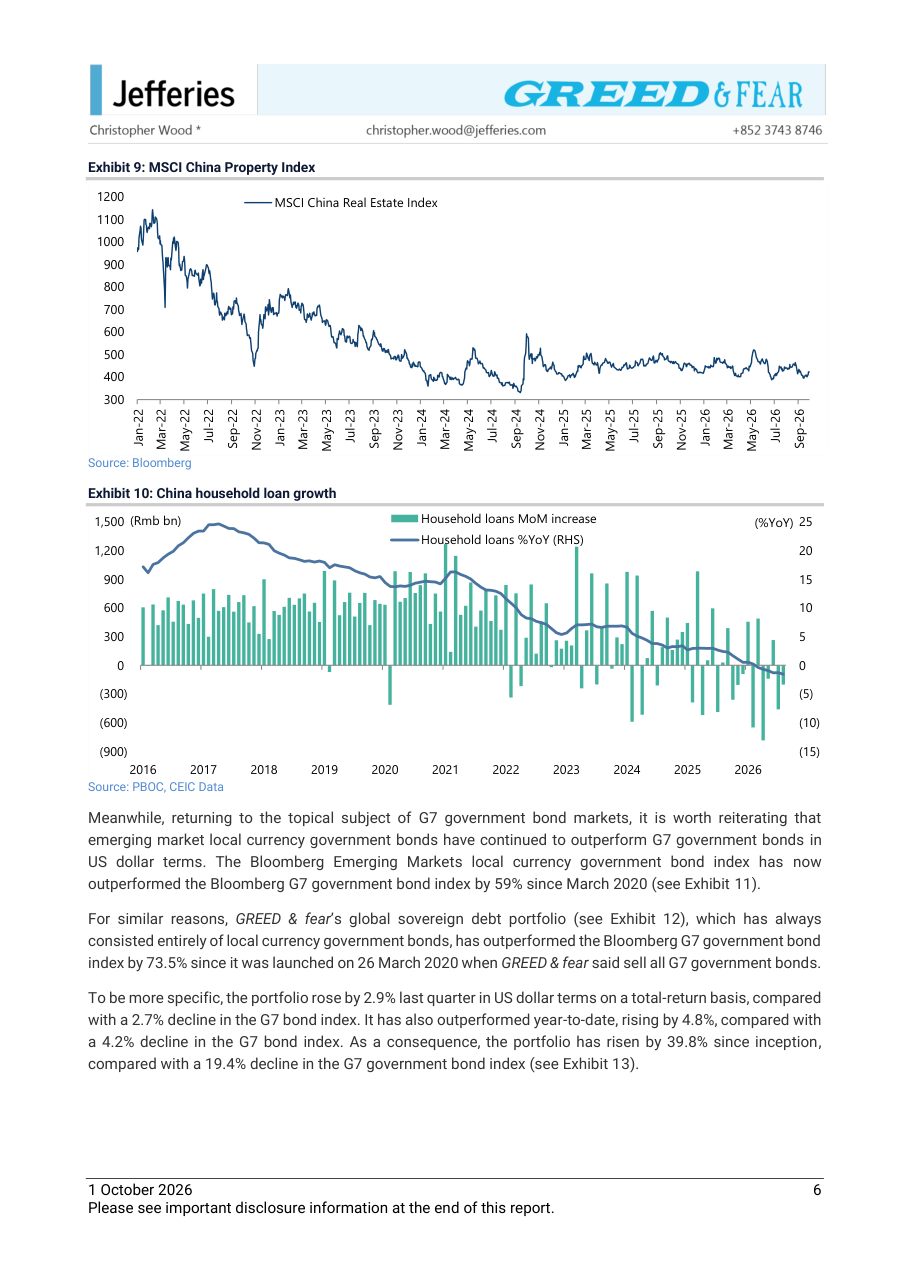
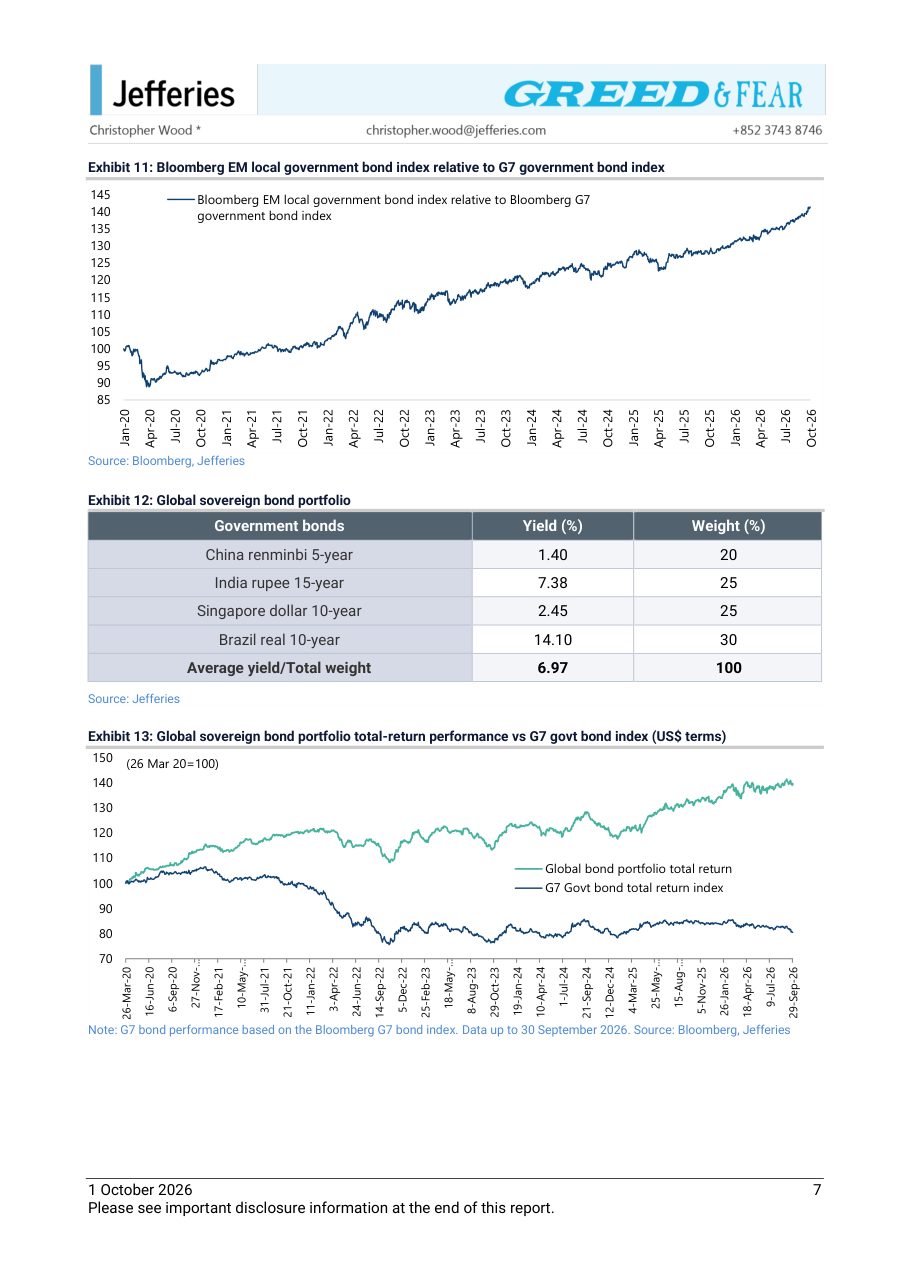
Pechino ha introdotto un sussidio sui tassi ipotecari per acquirenti di prima casa di immobili fino a 120 mq e 1,5 milioni di renminbi: gli acquirenti idonei riceveranno un sussidio dell'1% annuo su mutui fino a 1 milione di renminbi per un massimo di cinque anni. La misura è destinata principalmente alle famiglie a reddito medio-basso nelle città di terza e quarta fascia, ed è la prima iniziativa nazionale centralizzata a sostegno della domanda immobiliare. Il mercato azionario ha reagito con moderazione: l'indice MSCI China Property è salito solo del 2,6% dall'annuncio. I dati sui prestiti alle famiglie cinesi dipingono un quadro preoccupante: i mutui e i crediti al consumo sono scesi del 1,6% su base annua ad agosto, con un calo record di 1.030 miliardi di renminbi nei primi otto mesi del 2026. Questo è il segnale di una contrazione reale della voglia o della capacità di indebitarsi, che frena la crescita dei consumi interni.
La strategia vincente: mercati emergenti contro G7
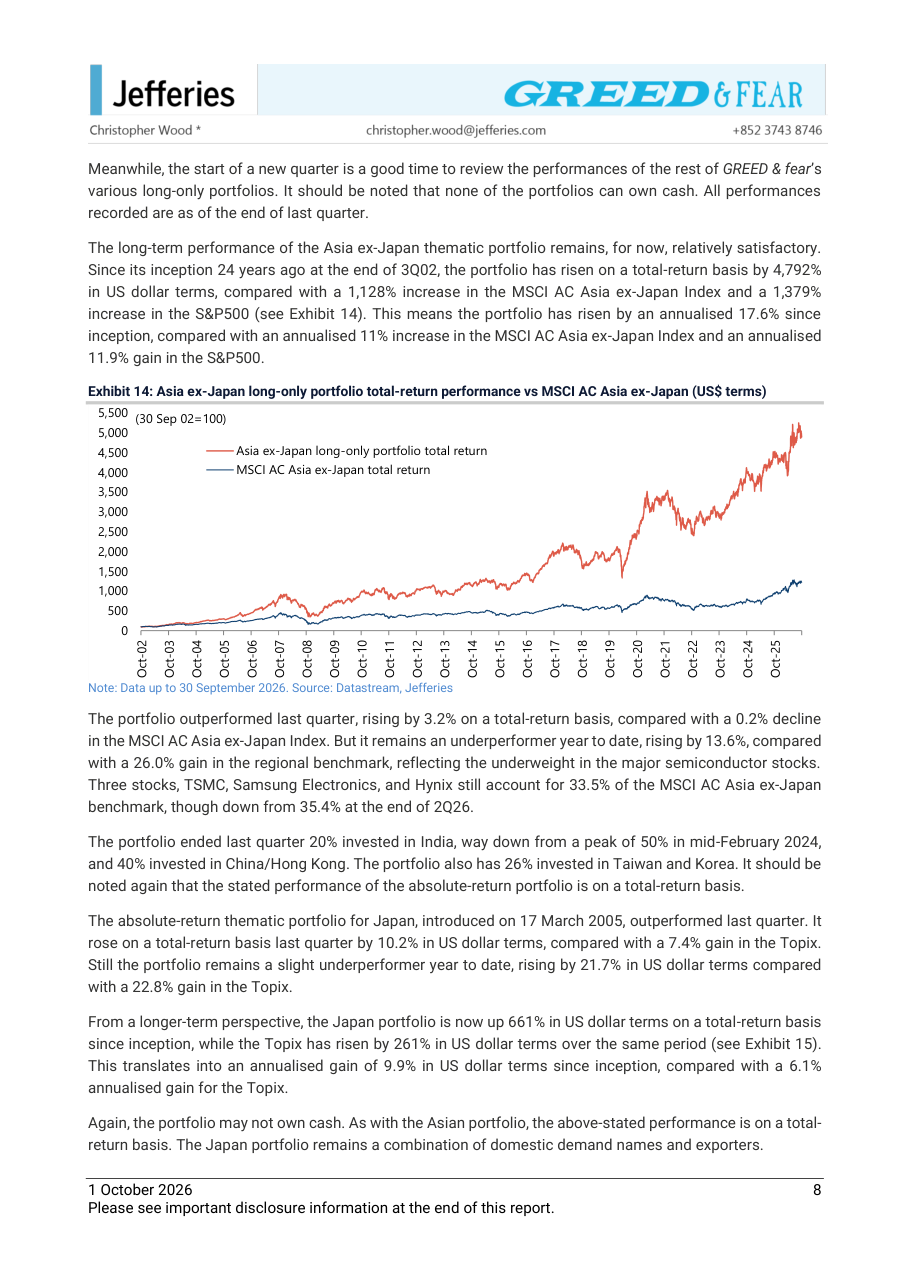
In un contesto in cui i titoli di Stato dei paesi del G7 (USA, Germania, Giappone, ecc.) continuano a perdere valore per l'aumento dei tassi, il portafoglio sovrano globale di GREED & fear composto da obbligazioni in valuta locale di paesi emergenti (Cina, India, Singapore, Brasile) ha sovraperformato il benchmark G7 del 73,5% dalla sua nascita nel marzo 2020. Nel solo terzo trimestre 2026, il portafoglio è salito del 2,9% in dollari contro un calo del 2,7% dell'indice G7. Il rendimento medio del portafoglio è al 6,97%, con il Brasile che pesa il 30% e offre un rendimento del 14,10% sul decennale in real. La tesi di fondo è che le obbligazioni governative del G7 si trovino in un mercato ribassista strutturale (cioè una tendenza al ribasso duratura, non temporanea) dopo 39 anni di rendimenti in calo, e che gli investitori facciano bene a guardare altrove.
Implicazioni per i Mercati
I rendimenti obbligazionari americani ai massimi da oltre vent'anni rappresentano il principale rischio per tutti gli asset rischiosi (azioni, credito societario, immobiliare): quando il costo del denaro sale così tanto, gli investitori hanno alternative più sicure e meno volatili, il che riduce la domanda di azioni e obbligazioni corporate. Il mercato immobiliare americano è già sotto pressione concreta, con mutui al 7,3% e richieste di finanziamento in calo del 37% annuo, un segnale che si trasmetterà a breve sulla crescita economica. In Cina, le misure di sostegno al mercato immobiliare sono un primo segnale positivo ma insufficiente a riaccendere la domanda in modo significativo, quindi chi è esposto al settore property cinese deve mantenere aspettative moderate. Nelle prossime settimane i fattori chiave da osservare sono tre: la decisione della Fed sui tassi, l'andamento delle trattative USA-Iran (che influenzano il prezzo del petrolio e il sentiment geopolitico globale) e la tenuta degli utili aziendali AI nel terzo trimestre, che finora hanno tenuto in piedi le valutazioni azionarie americane.
Grafici del Report
Exhibit 1: The Conference Board's US Consumer Confidence Index
Cosa mostra: Il grafico mostra l'andamento dell'indice di fiducia dei consumatori americani dal 2014 al 2026. La linea blu parte intorno a 80 nel 2014, sale progressivamente fino a un picco di circa 135 nel 2018-2019, crolla bruscamente verso 80 nel 2020 (pandemia), rimbalza a oltre 120 nel 2021 e da lì inizia una discesa costante fino a toccare circa 82 a settembre 2026, il valore più basso dall'inizio del periodo osservato.
Implicazione: Un indice così basso segnala che le famiglie americane sono pessimiste sul presente e sul futuro: tendono a spendere meno, il che rallenta l'economia. Per gli investitori è un campanello d'allarme sui consumi discrezionali (beni e servizi non essenziali) e, politicamente, è un segnale di forte vento contrario per il governo in carica in vista delle elezioni di metà mandato.
Cosa mostra: Il grafico a barre confronta le stime di crescita degli utili per il terzo trimestre 2026 settore per settore, con le barre scure che rappresentano le stime attuali e quelle chiare quelle di un anno fa. Il settore Energia svetta con il 112%, seguito da Info Tech al 65,1% e Communication Services al 48,8%. La media S&P 500 è al 30,2%, rispetto al 16,1% atteso un anno fa.
Implicazione: La crescita degli utili è stata rivista in modo massiccio al rialzo in quasi tutti i settori nell'arco di un anno, e questo spiega la tenuta delle azioni nonostante i tassi alti. Chi investe in tecnologia e semiconduttori dovrebbe sapere che le aspettative sono già molto elevate: qualsiasi delusione rispetto a questi numeri potrebbe scatenare vendite brusche.
Exhibit 3: US 10-year and 30-year Treasury bond yields
Cosa mostra: Il grafico mostra l'andamento dei rendimenti dei Treasury americani a 10 e 30 anni dal 2002 al 2026. Entrambe le curve partono da livelli elevati (5-6%) nei primi anni 2000, scendono progressivamente fino a minimi storici intorno all'1% nel 2020-2021, e poi risalgono bruscamente: il 10 anni è al 5,34% e il 30 anni al 5,69%, i livelli più alti da oltre vent'anni.
Implicazione: Rendimenti così alti significano che il costo del denaro è tornato ai livelli pre-crisi finanziaria del 2008, rendendo più costosi mutui, prestiti aziendali e investimenti. Per chi detiene obbligazioni già emesse, questo si traduce in perdite in conto capitale (quando i rendimenti salgono, i prezzi dei bond scendono). Il grafico conferma visivamente la tesi del mercato ribassista strutturale sui bond G7.
Exhibit 4: US 2-year Treasury note yield and Fed funds rate (mid-point)
Cosa mostra: Il grafico confronta dal 2023 al settembre 2026 il rendimento del Treasury a 2 anni (linea blu scura) con il tasso ufficiale della Fed (linea verde). La linea verde è rimasta ferma a 5,25% per un lungo periodo, poi è scesa gradualmente verso il 3,75-4%, mentre il rendimento a 2 anni ha ricominciato a salire bruscamente da inizio 2026, raggiungendo quasi il 5% a settembre 2026.
Implicazione: Quando il rendimento a 2 anni supera nettamente il tasso ufficiale della Fed, il mercato sta anticipando nuovi rialzi dei tassi. Questo è un segnale concreto che chi investe deve monitorare: ulteriori aumenti del costo del denaro peserebbero su azioni, immobiliare e obbligazioni a lungo termine.
Exhibit 5: MOVE index of US Treasury bond market volatility
Cosa mostra: Il grafico mostra l'indice MOVE (misura della volatilità attesa sul mercato dei Treasury americani) da gennaio 2025 a settembre 2026. La linea parte intorno a 90-100, sale a oltre 130 nella primavera del 2025, poi scende verso 60-70 nella seconda metà del 2025 e risale bruscamente a settembre 2026, avvicinandosi di nuovo ai livelli di picco intorno a 100-105.
Implicazione: Un MOVE in rialzo segnala che i mercati obbligazionari sono nervosi e si aspettano oscillazioni ampie nei prezzi dei titoli di Stato. Per chi investe, questo è importante perché i bond sono usati come garanzia in tutto il sistema finanziario: quando la volatilità obbligazionaria sale, si diffonde instabilità a cascata su azioni, valute e credito.
Exhibit 6: US high-yield corporate bond yield spread
Cosa mostra: Il grafico mostra dal 2022 a luglio 2026 lo spread (differenziale di rendimento) tra le obbligazioni societarie high-yield (ad alto rischio) e i titoli di Stato americani. La curva parte sopra i 5 punti percentuali nel 2022, scende progressivamente verso i 2,5-3 punti nel 2024-2025, con un picco isolato intorno ai 4,5 punti nella prima metà del 2025, e risale leggermente a luglio 2026 verso i 3 punti.
Implicazione: Uno spread che si allarga significa che gli investitori chiedono un rendimento extra più alto per prestare denaro alle aziende più rischiose, segnalando crescente preoccupazione sulla loro capacità di rimborsare i debiti. Un ritorno verso i livelli del 2022 (sopra i 5 punti) sarebbe un campanello d'allarme serio per tutto il mercato del credito.
Exhibit 7: US core PCE inflation
Cosa mostra: Il grafico mostra l'inflazione PCE core (prezzi al consumo esclusi energia e cibo) dal 2019 al 2026, con due linee: quella attuale e quella prima delle revisioni statistiche. Il dato parte sotto il 2% nel 2019, sale bruscamente fino al 5,5% circa nel 2022, poi scende altrettanto rapidamente verso il 3% nel 2024-2026, ancora al di sopra del target Fed del 2% indicato da una linea tratteggiata rossa.
Implicazione: L'inflazione è ancora al 3%, un punto percentuale sopra l'obiettivo della Fed del 2%. Finché non scende stabilmente al target, la banca centrale ha difficoltà a tagliare i tassi. Le revisioni al ribasso (0,3-0,4 punti percentuali) hanno però ridotto le aspettative di nuovi rialzi immediati, dando un po' di respiro ai mercati.
Exhibit 8: US mortgage applications index
Cosa mostra: Il grafico mostra le richieste di mutuo negli USA dal 2015 al 2026, con la linea dell'indice settimanale e la media mobile a 4 settimane. Il picco è stato raggiunto nel 2020-2021 (oltre 1.100) grazie ai tassi bassissimi della pandemia, dopodiché l'indice è crollato verticalmente fino a circa 200-250 nel 2022-2023 e rimane su livelli bassissimi nel 2026.
Implicazione: Un indice delle richieste di mutuo crollato del 37% rispetto a un anno fa è il riflesso diretto del tasso sui mutui al 7,3%, che scoraggia chi vuole comprare casa o rifinanziare un prestito esistente. Questo deprime il mercato immobiliare e, di riflesso, colpisce consumi, costruzioni e tutto il settore bancario.
Exhibit 9: MSCI China Property Index
Cosa mostra: Il grafico mostra l'andamento dell'indice MSCI China Real Estate dal gennaio 2022 a settembre 2026. La curva parte da oltre 1.100, crolla verticalmente fino a circa 350-400 entro la fine del 2023, poi si stabilizza su questi livelli bassi con minime oscillazioni fino a settembre 2026, senza mostrare un vero rimbalzo nonostante le misure di supporto governative.
Implicazione: Il settore immobiliare cinese ha perso oltre il 60% del proprio valore in poco più di due anni e non mostra segnali di ripresa solida. Il fatto che le nuove misure di sussidio sui mutui abbiano prodotto solo un +2,6% sull'indice dimostra quanto la fiducia degli investitori in questo settore sia ancora fragile: servono segnali molto più forti per invertire la tendenza.
Exhibit 10: China household loan growth
Cosa mostra: Il grafico a doppio asse mostra dal 2016 al 2026 sia la variazione mensile dei prestiti alle famiglie cinesi (barre verdi, asse sinistro in miliardi di renminbi) sia il tasso di crescita annuale (linea blu, asse destro in percentuale). La linea di crescita annua è scesa da oltre il 20% nel 2016-2017 fino a quota zero e sotto zero nel 2025-2026, con barre mensili che mostrano contrazioni ripetute.
Implicazione: Le famiglie cinesi stanno riducendo i loro debiti invece di aumentarli: un calo dei prestiti del 1,6% annuo con un record negativo di 1.030 miliardi di renminbi nei primi otto mesi del 2026 è il segnale di una profonda sfiducia nel futuro economico. Senza credito alle famiglie non c'è consumi, e senza consumi la ripresa economica cinese rimane fragile.
Exhibit 11: Bloomberg EM local government bond index relative to G7 government bond index
Cosa mostra: Il grafico mostra dal gennaio 2020 a ottobre 2026 la performance relativa dell'indice obbligazionario dei mercati emergenti in valuta locale rispetto all'indice G7 (con base 100 a marzo 2020). La linea parte intorno a 90-95, sale progressivamente e con accelerazione fino a circa 140-145, mostrando una sovraperformance continua e crescente.
Implicazione: Le obbligazioni governative dei mercati emergenti in valuta locale hanno battuto quelle del G7 del 59% in termini di dollari dal marzo 2020: chi ha scelto di investire in India, Brasile, Singapore o Cina invece che in Treasury americani o Bund tedeschi ha guadagnato molto di più. Questo grafico è una conferma visiva della tesi che i bond G7 siano in un mercato ribassista strutturale.
Exhibit 13: Global sovereign bond portfolio total-return performance vs G7 govt bond index (US$ terms)
Cosa mostra: Il grafico confronta dal marzo 2020 a settembre 2026 la performance totale del portafoglio sovrano globale di GREED & fear (linea verde, composto da bond emergenti in valuta locale) con l'indice G7 (linea blu scura). La linea verde sale costantemente fino a circa 140 (rendimento del 40%), mentre la linea G7 scende progressivamente fino a circa 80 (perdita del 20%).
Implicazione: Il divario di performance tra le due strategie è enorme: chi ha investito nei bond emergenti in valuta locale ha guadagnato circa il 40% dal 2020, chi è rimasto nei bond G7 ha invece perso circa il 20%. Questo grafico riassume perfettamente il messaggio del report: il vecchio paradigma di rifugio sicuro nei bond governativi occidentali non funziona più in un'era di tassi strutturalmente più alti.
Exhibit 14: Asia ex-Japan long-only portfolio total-return performance vs MSCI AC Asia ex-Japan (US$ terms)
Cosa mostra: Il grafico mostra dal 2002 al settembre 2026 la performance totale del portafoglio azionario Asia ex-Giappone di GREED & fear (linea rossa) rispetto all'indice MSCI AC Asia ex-Giappone (linea blu). La linea rossa raggiunge quasi 5.000 (con base 100 nel settembre 2002), mentre quella blu si ferma ben sotto i 1.500, con il portafoglio che accelera marcatamente dal 2017 in poi.
Implicazione: Una performance di quasi 4.800% in 24 anni (contro il 1.128% del benchmark) dimostra il valore di una selezione attiva e concentrata in Asia. Il punto di attenzione attuale è che il portafoglio è in ritardo rispetto al benchmark nel 2026 a causa del sottopeso nei grandi titoli dei semiconduttori come TSMC e Samsung, che stanno trainando il mercato grazie all'AI.