Le terre rare sono un gruppo di 17 elementi chimici indispensabili per produrre magneti permanenti, semiconduttori, motori per auto elettriche e componenti per la difesa: senza di loro, buona parte della tecnologia moderna semplicemente non funzionerebbe. Il problema è che la Cina domina l'intera filiera produttiva globale, dalla miniera alla lavorazione fino al prodotto finito, e gli Stati Uniti ne sono fortemente dipendenti. Questa dipendenza è diventata un rischio concreto dopo che la Cina, nell'ottobre 2025, ha imposto restrizioni temporanee alle esportazioni di terre rare, provocando un allarme immediato tra i governi occidentali. Washington ha quindi elevato la sicurezza delle terre rare a priorità nazionale, con l'obiettivo non di battere la Cina, ma di costruire una filiera alternativa abbastanza robusta da proteggere i settori strategici in caso di nuove interruzioni. Il punto centrale del report è questo: la domanda non è se gli USA riusciranno a competere con la Cina sui costi, ma se riusciranno a garantirsi forniture sufficienti nei momenti di crisi geopolitica.
La strategia statunitense si articola su tre fronti simultanei, ciascuno pensato per colmare una debolezza diversa della filiera. Il primo pilastro è la produzione domestica: il governo federale ha superato i tradizionali strumenti di sostegno (sussidi e prestiti) arrivando ad acquistare partecipazioni azionarie dirette nelle aziende del settore. A giugno 2026, il Dipartimento del Commercio ha investito 277 milioni di dollari in grant (contributi a fondo perduto), un prestito garantito da 1,3 miliardi e una quota del 16% in USA Rare Earth. Analogamente, il Dipartimento della Difesa ha acquisito il 15% di MP Materials, garantendo anche un contratto decennale di acquisto e un prezzo minimo garantito per l'ossido di neodimio-praseodimio (NdPr), la materia prima chiave per i magneti permanenti. Il secondo pilastro è il cosiddetto friend-shoring (approvvigionamento da paesi alleati): Australia e Brasile sono i partner principali, con Washington che ha firmato un accordo da 8,5 miliardi con Canberra dopo le restrizioni cinesi del 2025, e USA Rare Earth che ha acquisito la miniera brasiliana Serra Verde per 2,8 miliardi nel 2026. Il terzo pilastro è il riciclo: oggi meno dell'1% delle terre rare viene recuperato, contro il 75% dell'alluminio, ma l'IEA stima che entro il 2050 il riciclo potrebbe soddisfare il 10% della domanda globale, con un potenziale nordamericano di circa 14.000 tonnellate annue di materiale recuperabile da turbine eoliche dismesse, motori elettrici e rifiuti elettronici.
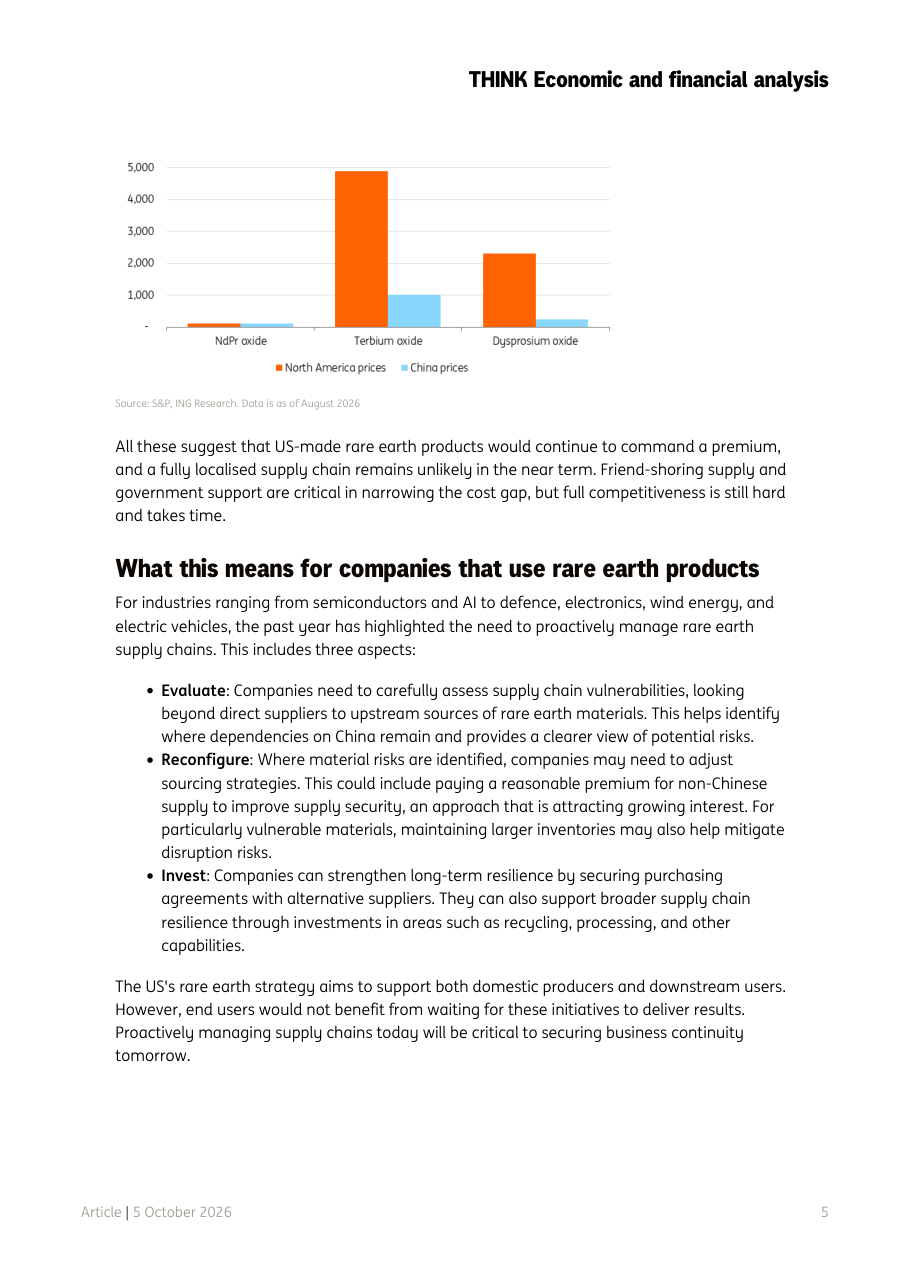
Nonostante gli sforzi, il report è esplicito su un punto cruciale: gli USA non riusciranno a competere con la Cina sui costi nel breve termine. I nuovi impianti americani richiedono investimenti iniziali enormi, i costi del lavoro sono strutturalmente più alti e la Cina dispone già di un'infrastruttura produttiva consolidata dopo decenni di investimenti. La competitività varia inoltre sensibilmente a seconda dell'elemento considerato: gli USA potrebbero avvicinarsi alla competitività cinese nell'ossido di NdPr, ma per terbio e disprosio (due elementi fondamentali per i magneti ad alte prestazioni usati nei veicoli elettrici e nella difesa) i prezzi americani restano enormemente superiori a quelli cinesi, anche perché le riserve geologiche statunitensi contengono pochissimo terbio e disprosio. Sul fronte del riciclo emerge poi un paradosso interessante: le aziende americane hanno già annunciato una capacità di riciclo aggregata di 15.000 tonnellate entro il 2035, che però supera già la quantità di materiale riciclabile stimata disponibile in Nord America entro il 2050: questo significa che la scarsità di materia prima da riciclare potrebbe diventare il vero collo di bottiglia, non la tecnologia.
Il report conclude con un messaggio pratico e urgente per tutte le aziende che dipendono da questi materiali, dai costruttori di auto elettriche ai produttori di turbine eoliche, dai difensori ai produttori di semiconduttori. La prima azione raccomandata è valutare: non basta conoscere il proprio fornitore diretto, bisogna risalire tutta la catena fino all'origine delle materie prime per capire dove si nasconde la dipendenza dalla Cina. La seconda è riconfigurare: dove emergono rischi concreti, può valere la pena pagare un premio di prezzo (cioè un costo aggiuntivo) per garantirsi forniture non cinesi, o aumentare le scorte di magazzino per i materiali più vulnerabili. La terza è investire: stringere contratti di fornitura pluriennali con produttori alternativi e partecipare attivamente allo sviluppo di capacità di riciclo e lavorazione. Il messaggio finale è chiaro: aspettare che la strategia governativa maturi non è un'opzione, perché le perturbazioni della filiera possono arrivare prima che le nuove capacità siano operative.
Le terre rare sono oggi al centro di una partita geopolitica che coinvolge direttamente i settori dell'energia pulita (auto elettriche, turbine eoliche), della difesa e dei semiconduttori: chi investe in questi comparti deve tenere d'occhio l'evoluzione della filiera americana. Aziende come MP Materials e USA Rare Earth sono direttamente beneficiarie degli investimenti governativi e potrebbero vedere crescere valorizzazioni e volumi produttivi, ma i costi elevati e i tempi lunghi di sviluppo rappresentano rischi concreti per chi si aspetta risultati rapidi. Sul lato delle materie prime, i prezzi di terbio e disprosio potrebbero restare strutturalmente elevati fuori dalla Cina per anni, creando pressione sui margini dei produttori di veicoli elettrici e magneti permanenti che non riescono a diversificare rapidamente. Nelle prossime settimane vale la pena monitorare eventuali nuove restrizioni cinesi alle esportazioni e i progressi delle capacità produttive di MP Materials, che ha già avviato la produzione di magneti e rappresenta il primo test concreto della strategia americana.