L'economia globale sta andando meglio del previsto, trainata dai consumi americani più solidi e dagli investimenti nell'intelligenza artificiale, ma la crescita sembra destinata a stabilizzarsi su livelli alti piuttosto che accelerare ulteriormente. L'inflazione non desta preoccupazioni sistemiche perché non si sta ancora diffondendo a salari e prezzi in modo generalizzato. In questo contesto, le azioni rimangono la scelta preferita per chi vuole esporsi al rischio, mentre obbligazioni e credito offrono rendimenti migliorati ma non ancora abbastanza competitivi da scalzare le borse.
Analisi Approfondita
Il quadro generale: crescita solida ma senza ulteriore spinta
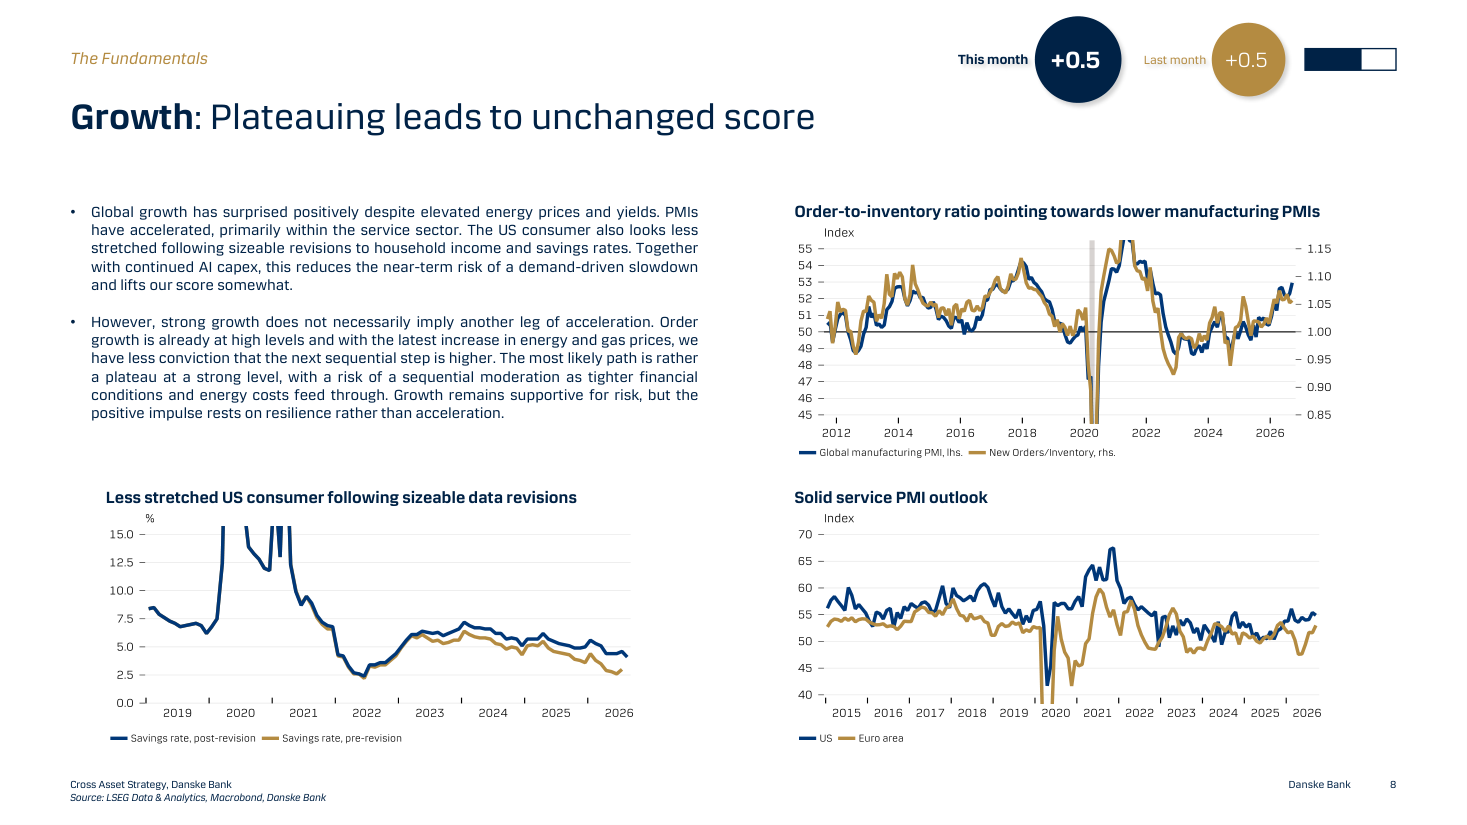
L'economia mondiale ha sorpreso positivamente nell'ultimo mese, con i PMI compositi (indici che misurano l'attività economica in manifattura e servizi: sopra 50 significa espansione) in accelerazione sia negli Stati Uniti che in Europa. I consumi americani si sono rivelati più robusti di quanto si pensasse, grazie a revisioni al rialzo dei dati su reddito e risparmio delle famiglie, un aggiustamento che riduce il timore che gli americani stessero spendendo più di quanto guadagnassero. Gli investimenti legati all'intelligenza artificiale continuano a sostenere la manifattura e i profitti aziendali, agendo da motore supplementare della domanda. Tuttavia, il report sottolinea che crescita forte non significa necessariamente nuova accelerazione: i segnali più recenti puntano a un plateau, ovvero a una stabilizzazione su livelli elevati, più che a una nuova fase di espansione vigorosa. Il punteggio assegnato alla crescita rimane invariato a più 0,5, a indicare un impulso positivo ma non in rafforzamento.
Il mercato del lavoro: equilibrio quasi perfetto
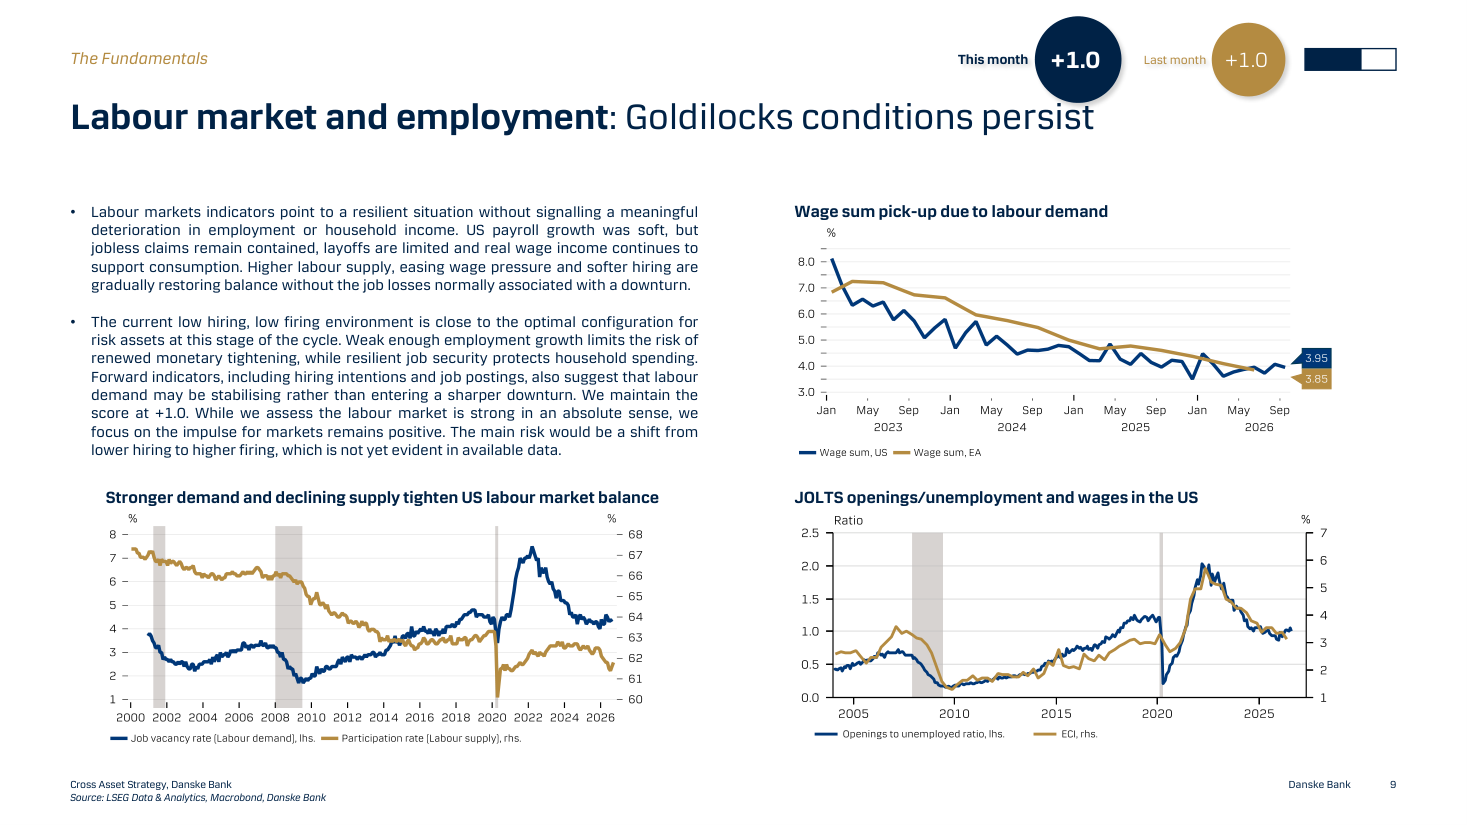
Il mercato del lavoro statunitense si trova in quella che gli analisti chiamano condizione Goldilocks, un termine preso dalla favola dei tre orsi: non troppo caldo da generare inflazione salariale, non troppo freddo da innescare recessione. La crescita dei salari rimane attorno al 3,85-3,95% annuo, sufficiente a sostenere i consumi senza alimentare una spirale prezzi-salari. Le assunzioni sono moderate, i licenziamenti contenuti e la partecipazione alla forza lavoro è in miglioramento, il che contribuisce a raffreddare la pressione sui compensi senza provocare disoccupazione. Il rapporto tra offerte di lavoro e disoccupati (JOLTS openings, ovvero le posizioni aperte rispetto ai lavoratori in cerca di impiego) si è normalizzato rispetto ai picchi del 2022, segnalando un mercato più bilanciato. Questo contesto è ideale per il rischio: sostiene la spesa delle famiglie senza costringere le banche centrali a inasprire ulteriormente la politica monetaria. Il punteggio per il lavoro rimane a più 1,0.
Inflazione: il pericolo vero non si è ancora materializzato
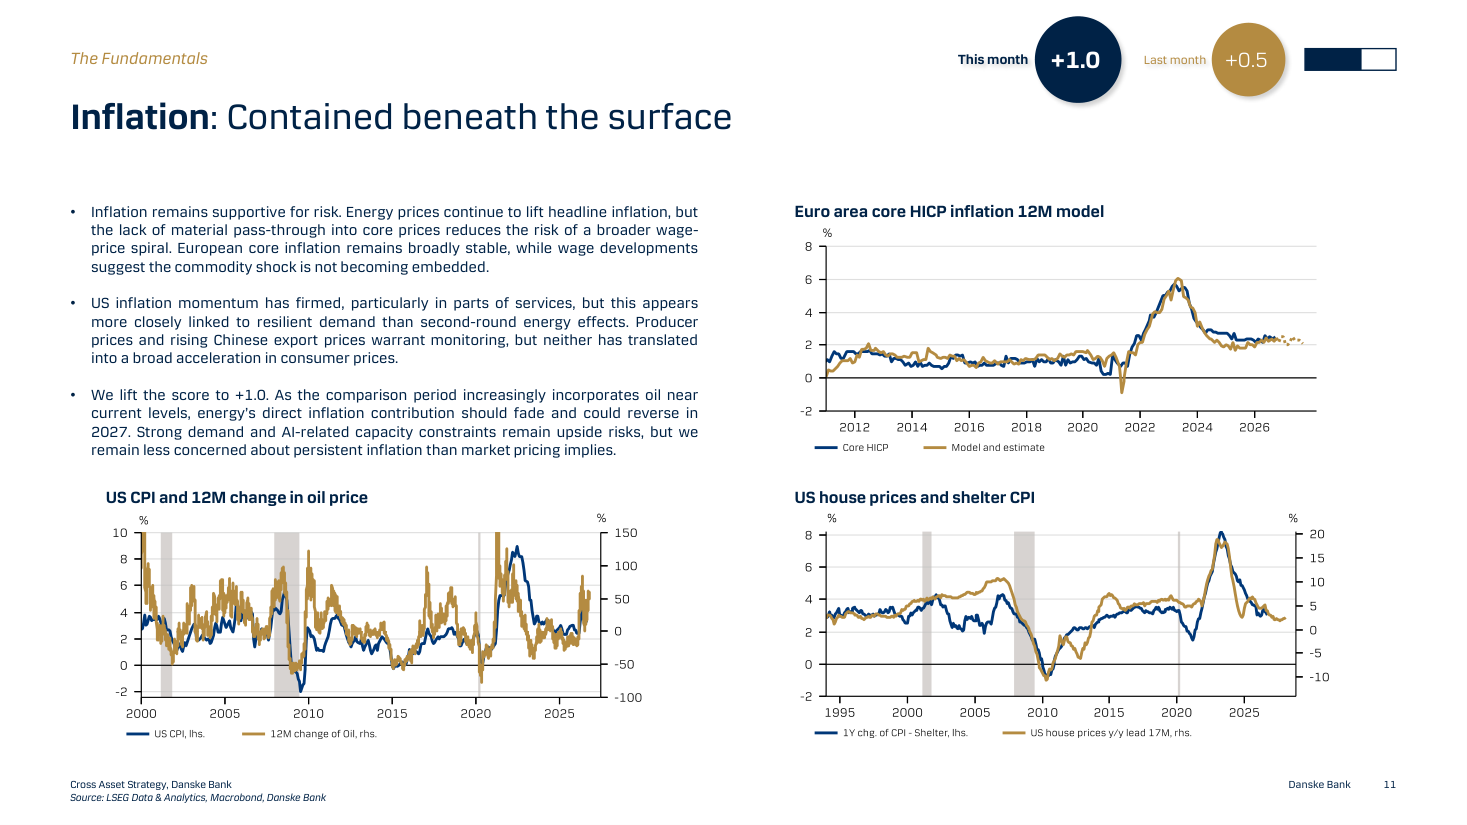
L'inflazione di fondo nell'area euro (quella che esclude energia e alimentari, ed è quindi più rappresentativa delle pressioni strutturali sui prezzi) rimane stabile attorno al 2%, con il modello previsionale che non segnala deterioramento verso il 2026. Negli Stati Uniti, l'inflazione CPI (indice dei prezzi al consumo) ha registrato una leggera risalita in alcune componenti dei servizi, ma gli analisti di Danske Bank la collegano alla solidità della domanda piuttosto che a un effetto di secondo round dell'energia, ovvero alla trasmissione del rincaro energetico a salari e prezzi in modo generalizzato, che sarebbe il vero segnale d'allarme. Il prezzo del petrolio intorno a 100 dollari al barile pesa sull'inflazione headline (totale) ma, man mano che il confronto con i prezzi dell'anno scorso diventa meno sfavorevole, l'effetto statistico dovrebbe attenuarsi nel 2027. Il punteggio inflazione sale a più 1,0, a indicare che questo fattore è diventato meno restrittivo per il rischio.
Credito e liquidità: i tassi alti iniziano a farsi sentire
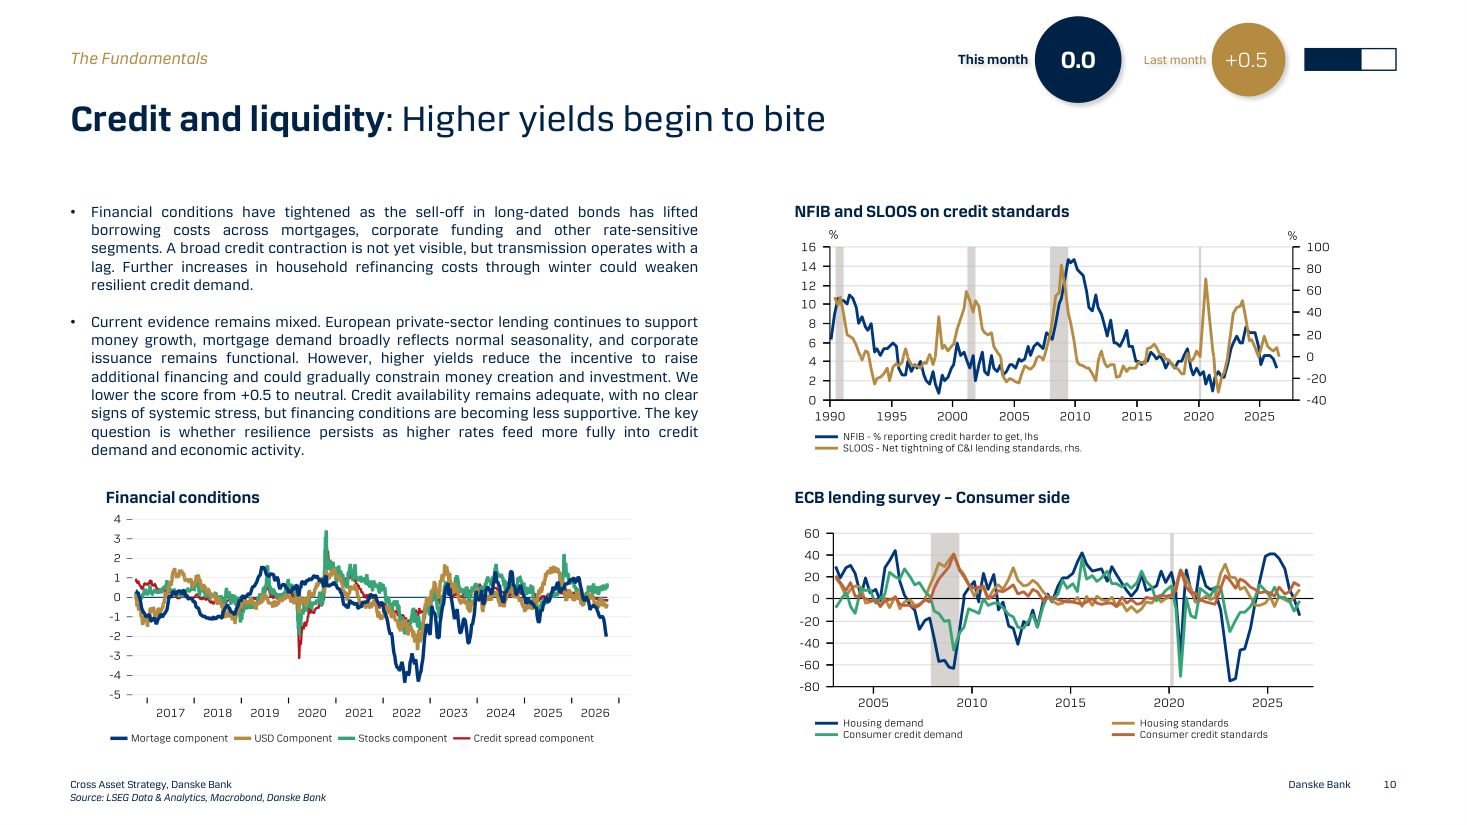
Le condizioni finanziarie si sono irrigidite: il rialzo dei rendimenti obbligazionari (il costo del denaro nei mercati) ha aumentato i costi di finanziamento per mutui, aziende e settori sensibili ai tassi. Una stretta del credito generalizzata non è ancora visibile, ma la trasmissione delle condizioni più dure all'economia reale avviene con un ritardo di mesi, quindi il rischio è che si manifesti nei prossimi trimestri. In Europa, i prestiti al settore privato continuano a crescere e la domanda di mutui rispecchia la stagionalità normale, mentre le emissioni obbligazionarie aziendali restano funzionali. Il punto critico è che tassi più elevati riducono l'incentivo per le imprese a finanziarsi e investire, comprimendo gradualmente la creazione di moneta. Il punteggio per credito e liquidità scende da più 0,5 a neutro (0,0), a segnalare che questo fattore non contribuisce più positivamente al rischio.
Politica monetaria: meno restrittiva, ma senza tagli rapidi
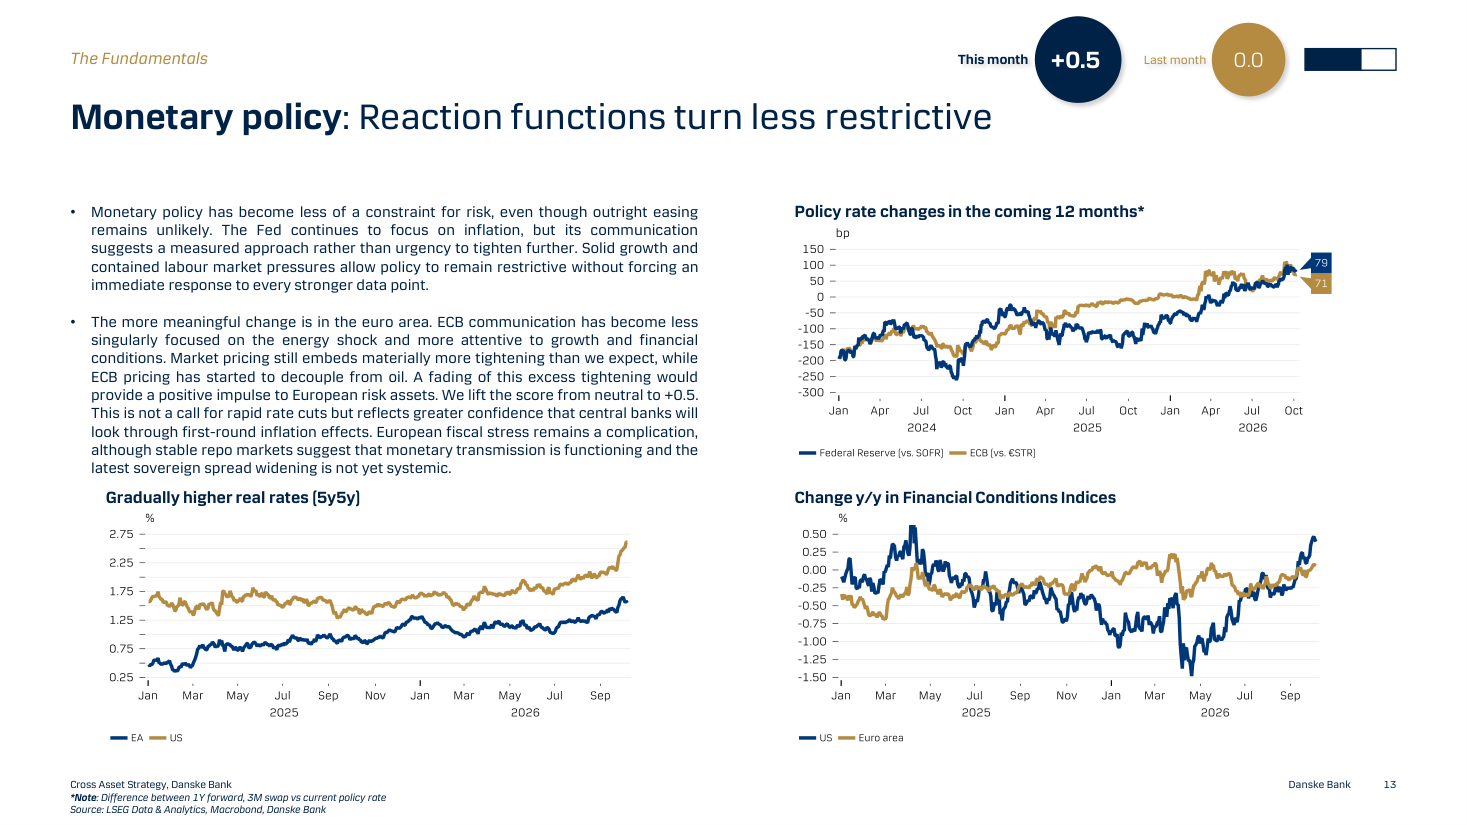
La Federal Reserve americana mantiene un approccio misurato: riconosce la solidità dell'economia senza cedere all'urgenza di alzare i tassi ulteriormente, ma al tempo stesso non è pronta a tagliarli rapidamente. La vera novità viene dalla Banca Centrale Europea (BCE), la cui comunicazione si è fatta meno ossessionata dal tema energetico e più attenta alla crescita e alle condizioni finanziarie complessive. I mercati continuano a scontare più rialzi di quanti Danske Bank si aspetti, sia per la Fed che per la BCE, il che significa che se le banche centrali risulteranno meno aggressive del previsto, ci sarà un effetto positivo per le obbligazioni europee. I tassi reali a lungo termine (quelli depurati dall'inflazione, che rappresentano il vero costo del denaro per l'economia) sono in graduale salita, con i rendimenti reali a cinque anni che si aggirano intorno all'1,75-2,25% sia in Europa che negli USA. Il punteggio per la politica monetaria sale da 0,0 a più 0,5.
I rischi da tenere d'occhio
Il principale rischio al ribasso è rappresentato dalla crisi fiscale europea, in particolare dalla Francia: se il paese non riuscisse a presentare un piano credibile di riduzione del deficit, i rendimenti dei titoli di Stato francesi potrebbero salire ulteriormente, contagiando altri paesi e mettendo in difficoltà banche, mercati immobiliari e settori con elevato indebitamento. Un secondo rischio è rappresentato dal possibile allargamento dell'inflazione ai servizi e ai prezzi al consumo in modo più persistente, il che costringerebbe Fed e BCE a mantenere politiche restrittive più a lungo del previsto, comprimendo le valutazioni di azioni, obbligazioni e credito. Sul fronte opposto, il rischio positivo principale è un ulteriore miglioramento degli utili aziendali, trainato dalla tecnologia ma con potenziale di allargamento ad altri settori, che potrebbe continuare a comprimere i multipli di valutazione anche in presenza di rendimenti elevati. Infine, il ciclo degli investimenti nell'intelligenza artificiale porta con sé la possibilità di delusioni: carenze di energia, ritardi nei progetti o finanziamenti più difficili potrebbero rallentare una delle locomotive principali della crescita attuale.
Cosa aspettarsi: preferenza per le azioni, cautela su bond e credito
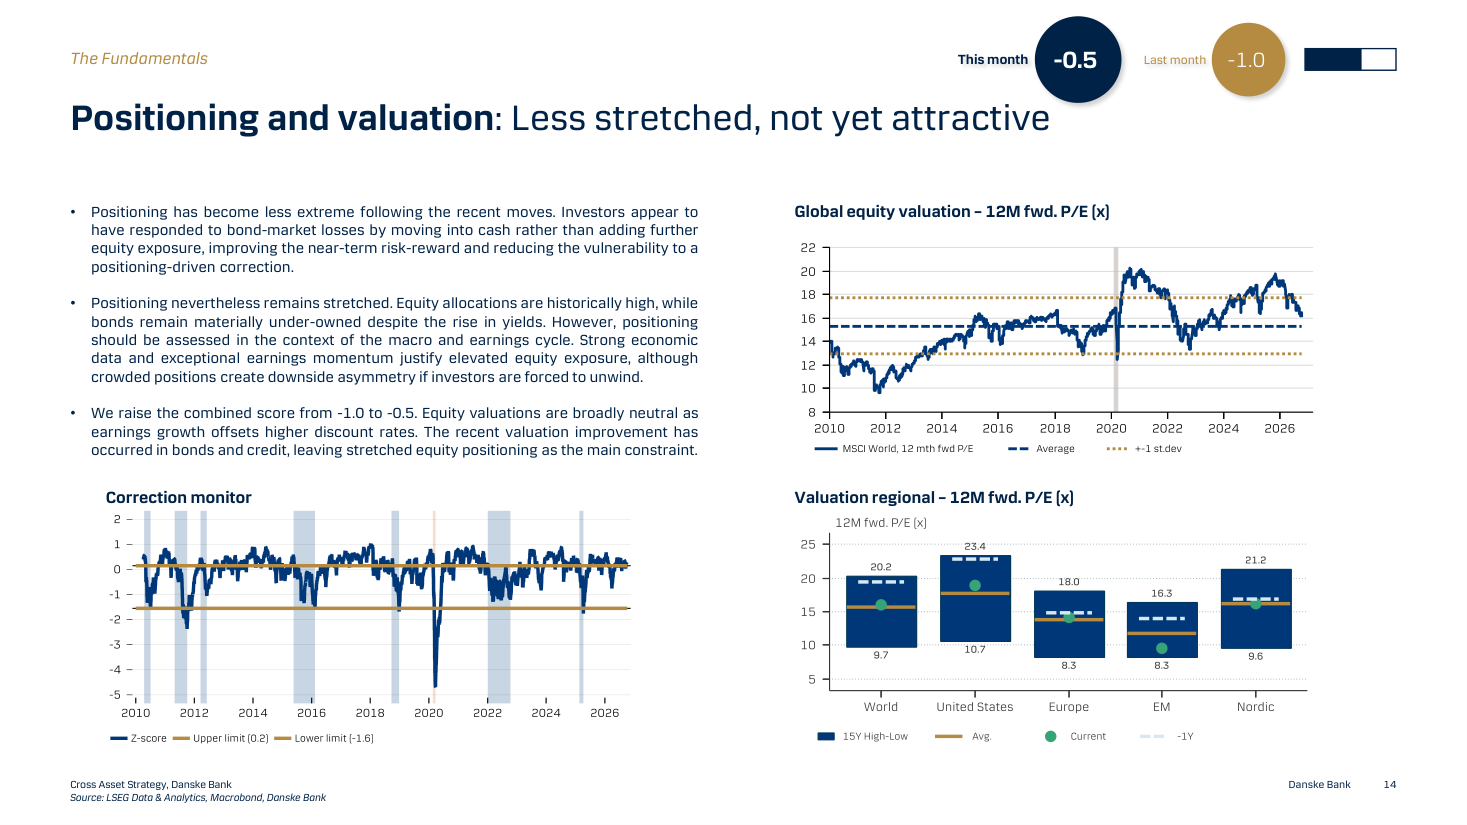
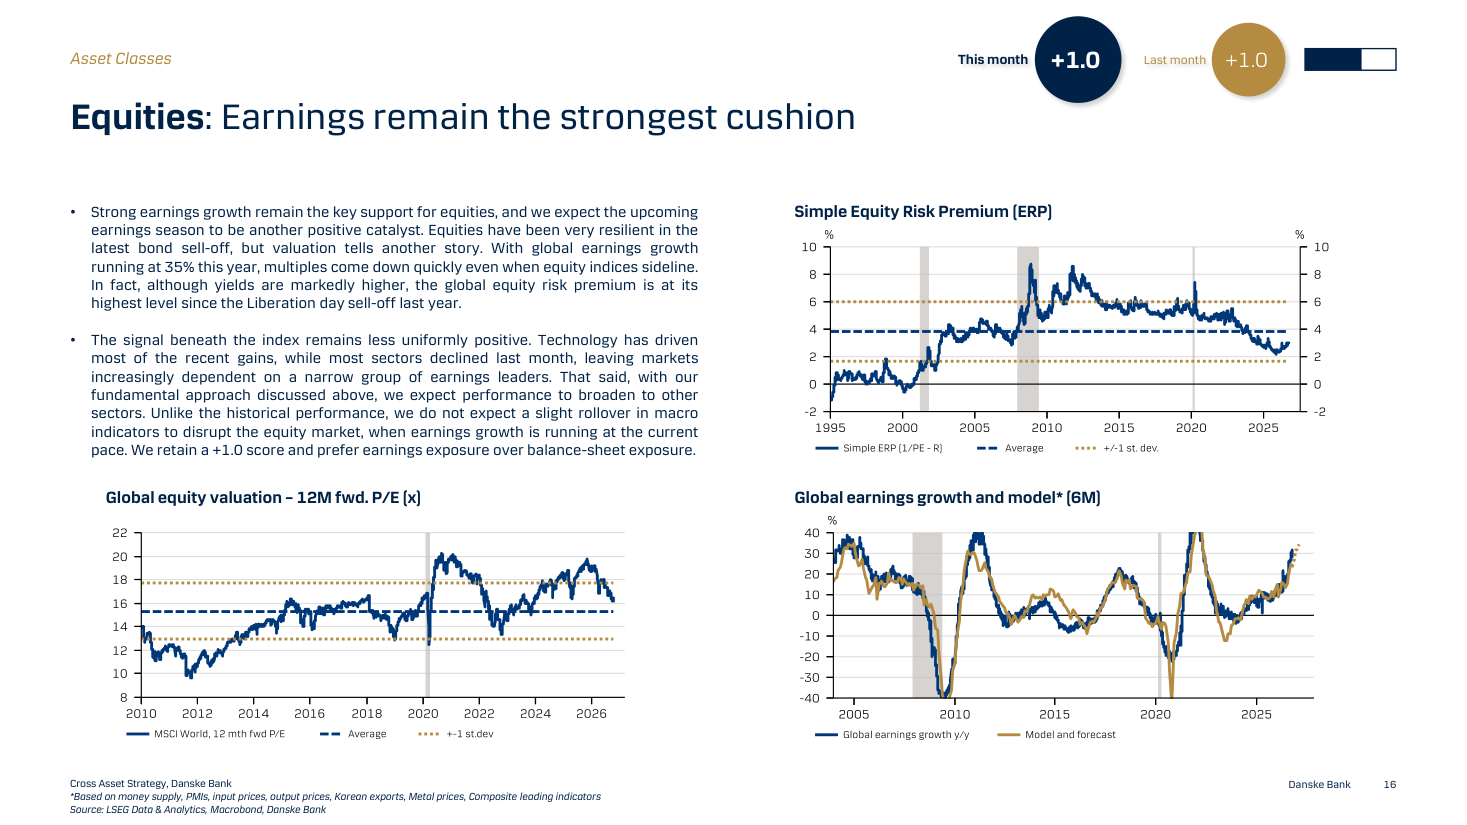
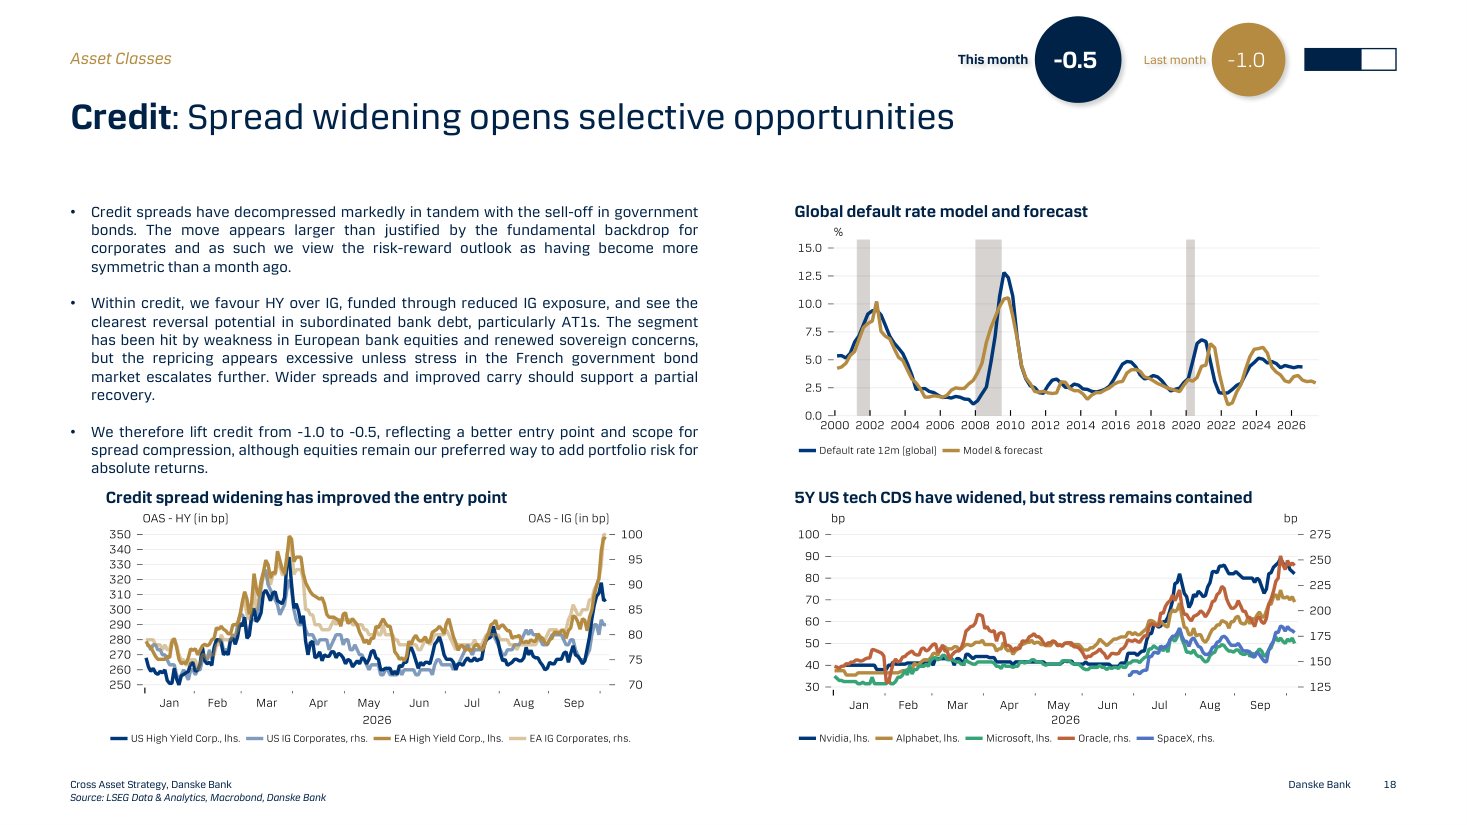
Danske Bank alza il proprio punteggio complessivo di rischio da più 0,3 a più 0,4, un segnale di moderato ottimismo verso le attività rischiose. Le azioni globali rimangono la scelta preferita, con gli utili aziendali che crescono del 35% su base annua e tengono le valutazioni (misurate dal P/E forward a 12 mesi, ovvero il rapporto tra prezzo e utili attesi) su livelli accettabili nonostante i tassi più alti: il premio al rischio azionario (la remunerazione extra che gli investitori ricevono per comprare azioni rispetto ai titoli di Stato considerati sicuri) è al livello più alto dall'aprile 2025, suggerendo che le borse non sono care rispetto alle alternative. Il credito high yield (obbligazioni di aziende con rating più basso, che offrono rendimenti più alti per compensare il maggiore rischio) ha visto allargarsi gli spread (il differenziale di rendimento rispetto ai titoli di Stato) in misura superiore a quanto giustificato dai fondamentali, creando opportunità selettive, con preferenza per il debito subordinato bancario, in particolare gli AT1 (strumenti ibridi emessi dalle banche). Le obbligazioni governative a lungo termine offrono rendimenti migliorati ma rimangono una scelta prematura: la crescita solida riduce l'urgenza di aggiungere duration (esposizione alla sensibilità ai tassi), e il portafoglio viene quindi costruito distribuendo il budget di rischio tra azioni, credito selettivo e una quota di obbligazioni, senza concentrare tutto su un'unica classe.
Implicazioni per i Mercati
Le azioni globali rimangono la classe di attivo preferita: gli utili crescono del 35% annuo e tengono le valutazioni a livelli accettabili anche in presenza di tassi più alti, mentre il premio al rischio azionario è ai massimi da aprile 2025. Le obbligazioni governative a lungo termine offrono rendimenti migliorati dopo il sell-off (vendita massiccia di bond con conseguente rialzo dei rendimenti), ma la solidità della crescita rende prematuro aumentare la sensibilità ai tassi nei portafogli, e quindi si preferisce mantenerle in quota moderata piuttosto che usarle come elemento centrale. Il credito high yield ha visto allargarsi gli spread oltre quanto giustificato dai fondamentali, creando opportunità selettive, con focus particolare sugli AT1 bancari e sul debito subordinato europeo. Nelle prossime settimane i driver principali da monitorare saranno la stagione degli utili del terzo trimestre, l'evoluzione della crisi fiscale francese e i dati sull'inflazione nei servizi, che diranno se la Fed e la BCE dovranno davvero restare più restrittive a lungo o se i mercati si sono mossi in anticipo rispetto ai fatti.
Grafici del Report
Less stretched US consumer following sizeable data revisions
Cosa mostra: Il grafico mostra il tasso di risparmio delle famiglie americane dal 2019 al 2026, confrontando la serie pre-revisione (linea oro) con quella post-revisione (linea blu scuro). Il tasso di risparmio è rimasto ben al di sopra del 2,5-5% anche negli ultimi anni, contro valori pre-revisione che si avvicinavano allo zero.
Implicazione: Le revisioni statistiche mostrano che gli americani hanno risparmiato molto più di quanto si pensasse, riducendo il timore che i consumi fossero alimentati solo da risparmio accumulato durante la pandemia e quindi destinati a calare bruscamente. Questo dato rassicura gli investitori sulla sostenibilità dei consumi USA, che sono il motore principale dell'economia globale, e riduce il rischio di una recessione a breve termine.
Order-to-inventory ratio pointing towards lower manufacturing PMIs
Cosa mostra: Il grafico a doppio asse mette a confronto il PMI manifatturiero globale (linea blu, scala sinistra da 45 a 55) con il rapporto ordini su scorte (linea oro, scala destra da 0,85 a 1,15) dal 2012 al 2026. Negli ultimi mesi entrambi hanno recuperato verso quota 50-51 per il PMI e circa 1,05 per il rapporto ordini/scorte.
Implicazione: Il rapporto ordini su scorte è un indicatore anticipatore del PMI manifatturiero: quando le scorte crescono rispetto agli ordini, i produttori tendono a ridurre la produzione nei mesi successivi. Il fatto che questo rapporto si stia stabilizzando senza scendere bruscamente suggerisce che la manifattura globale si assesterà su livelli attuali piuttosto che accelerare, confermando la tesi del plateau di crescita.
Solid service PMI outlook
Cosa mostra: Il grafico mostra i PMI del settore servizi per USA (linea blu) ed Eurozona (linea oro) dal 2015 al 2026, con valori attuali intorno a 50-52 per l'Europa e leggermente più alti per gli USA, ben al di sopra del crollo del 2020.
Implicazione: Il settore dei servizi (commercio, ristorazione, turismo, finanza) continua a espandersi sia in America che in Europa, e questo è cruciale perché rappresenta la parte più grande dell'economia nei paesi sviluppati. Un PMI servizi sopra 50 significa che il cuore dell'economia è ancora in crescita, il che supporta l'occupazione e i consumi e riduce il rischio di recessione.
Stronger demand and declining supply tighten US labour market balance
Cosa mostra: Il grafico a doppio asse copre dal 2000 al 2026 e mostra il tasso di posti vacanti (linea blu, scala sinistra) e il tasso di partecipazione al mercato del lavoro (linea oro, scala destra). I posti vacanti sono scesi dai picchi del 2022 ma rimangono storicamente elevati, mentre la partecipazione è risalita verso il 65-66%.
Implicazione: Il mercato del lavoro si sta riequilibrando in modo ordinato: ci sono ancora molti posti disponibili, ma la maggiore offerta di lavoratori sta allentando la pressione sui salari senza richiedere licenziamenti. Per gli investitori questo è lo scenario ideale: sostiene i consumi senza forzare la Fed a stringere ulteriormente la politica monetaria.
Financial conditions (Credit and liquidity)
Cosa mostra: Il grafico delle condizioni finanziarie dal 2017 al 2026 mostra quattro componenti: mutui (linea rossa), dollaro USA (linea marrone), azioni (linea verde) e spread creditizi (linea blu). L'indice complessivo ha oscillato tra più 4 e meno 5, con una risalita recente verso valori leggermente positivi dopo il crollo del 2022.
Implicazione: Le condizioni finanziarie sintetizzano quanto sia facile o difficile ottenere credito nell'economia. La risalita recente verso valori vicini allo zero indica che le condizioni si stanno normalizzando dopo la stretta del 2022-2023, ma la traiettoria è peggiorata rispetto ai mesi precedenti a causa del rialzo dei rendimenti. Chi investe dovrebbe monitorare se questo trend di peggioramento accelera, perché potrebbe anticipare una frenata dell'economia reale.
Euro area core HICP inflation 12M model
Cosa mostra: Il grafico mostra l'inflazione core (di fondo) dell'Eurozona misurata dall'indice HICP (linea blu) e la stima modellistica a 12 mesi (linea tratteggiata oro) dal 2012 al 2026. Dopo il picco di circa 5,5% nel 2023, l'inflazione core è tornata verso il 2% e il modello indica stabilità.
Implicazione: Il rientro dell'inflazione di fondo europea verso il target del 2% della BCE è una notizia positiva per i mercati: riduce la pressione sulla banca centrale a mantenere tassi molto alti e apre la porta a una politica monetaria meno restrittiva, il che è favorevole soprattutto per le obbligazioni europee e per i settori più sensibili ai tassi come l'immobiliare e le utilities.
Policy rate changes in the coming 12 months
Cosa mostra: Il grafico mostra le aspettative di mercato sui cambiamenti dei tassi di policy nei 12 mesi successivi per la Federal Reserve (linea blu, in punti base riferiti ai contratti SOFR) e per la BCE (linea oro, riferita all'€STR) dal 2024 al settembre 2026. Entrambe le curve sono salite in territorio positivo, con la Fed attorno a più 71 punti base e la BCE a più 79.
Implicazione: I mercati continuano a scontare ulteriori rialzi dei tassi sia in America che in Europa nei prossimi dodici mesi. Danske Bank ritiene queste aspettative eccessive, soprattutto per l'Europa: se le banche centrali si riveleranno meno aggressive del previsto, le obbligazioni europee potrebbero apprezzarsi, rappresentando una potenziale opportunità per chi investe in bond.
Global equity valuation: 12M fwd. P/E (x) - Positioning and valuation
Cosa mostra: Il grafico mostra il P/E forward globale (rapporto prezzo su utili attesi a 12 mesi) dell'indice MSCI World dal 2010 al 2026, con la media storica (linea tratteggiata blu) intorno a 15-16 volte e le bande a più o meno una deviazione standard. Il valore attuale si colloca intorno a 17-18 volte, leggermente sopra la media ma sotto i picchi del 2020-2021.
Implicazione: Le azioni globali non sono economiche in senso assoluto, ma non sono nemmeno care come sembrano guardando solo ai prezzi degli indici: la crescita degli utili del 35% annuo sta abbassando rapidamente il rapporto tra prezzo e profitti attesi. Chi investe deve capire che il vero rischio non è la valutazione in sé, ma il fatto che se la crescita degli utili dovesse deludere, i multipli attuali non offrirebbero sufficiente margine di sicurezza.
Valuation regional: 12M fwd. P/E (x)
Cosa mostra: Il grafico a barre confronta le valutazioni P/E forward a 12 mesi per cinque aree geografiche: Mondo (20,2), Stati Uniti (23,4), Europa (18,0), Mercati Emergenti (16,3) e Nordici (21,2). Ogni barra mostra anche il range storico a 15 anni, la media e il valore attuale.
Implicazione: Gli Stati Uniti trattano a un P/E di 23,4 volte, significativamente sopra la propria media storica, riflettendo le aspettative di crescita degli utili tecnologici. L'Europa a 18 volte appare molto più accessibile, con un potenziale di rivalutazione se le condizioni macro migliorano. Per un investitore italiano o europeo, questo confronto suggerisce che diversificare verso l'Europa rispetto a una esposizione concentrata sugli USA potrebbe offrire un rapporto rischio-rendimento più favorevole.
Simple Equity Risk Premium (ERP)
Cosa mostra: Il grafico mostra il premio al rischio azionario semplice (differenza tra rendimento degli utili azionari e rendimento dei titoli di Stato) dal 1995 al 2025. Il valore attuale si colloca intorno al 3-4%, al di sopra della media storica e al livello più alto dall'aprile 2025, con la linea blu che ha recuperato dopo la caduta del 2021-2022.
Implicazione: Un premio al rischio azionario più alto significa che le azioni stanno offrendo una remunerazione extra rispetto alle obbligazioni considerata interessante dagli investitori istituzionali. Questo indicatore suggerisce che, nonostante i prezzi elevati degli indici, le azioni non sono sopravvalutate rispetto alla loro alternativa principale, i titoli di Stato, il che supporta la preferenza di Danske Bank per l'equity.
Credit spread widening has improved the entry point
Cosa mostra: Il grafico mostra gli spread creditizi (il differenziale di rendimento rispetto ai titoli di Stato, espresso in punti base) per quattro segmenti nel 2026: US High Yield (linea blu, scala sinistra, intorno a 320-340 punti base), US Investment Grade (linea oro, scala destra, intorno a 90-95 punti base), EA High Yield e EA Investment Grade. Tutti e quattro hanno mostrato un allargamento significativo tra maggio e settembre 2026.
Implicazione: L'allargamento degli spread significa che le obbligazioni societarie vengono pagate sempre di più rispetto ai titoli di Stato, riflettendo un aumento del rischio percepito. Danske Bank ritiene che questo allargamento sia eccessivo rispetto ai fondamentali reali delle aziende, il che crea un'opportunità di acquisto selettivo, in particolare nel segmento high yield e nel debito subordinato bancario, dove il potenziale di recupero degli spread è più elevato.