Le valute dei paesi EMEA (Europa, Medio Oriente e Africa) sono sotto pressione a causa del dollaro forte e dei rendimenti dei titoli americani in rialzo, che rendono il dollaro più attraente rispetto alle valute locali. Tuttavia, molti di questi paesi hanno storie interne solide: economie in crescita, banche centrali che alzano i tassi per difendere le proprie valute, e pochi investitori stranieri esposti, il che limita il rischio di vendite improvvise. Chi segue questi mercati deve bilanciare il quadro globale avverso con opportunità locali concrete, paese per paese.
Analisi Approfondita
Il quadro generale: dollaro forte contro valute emergenti
Il contesto internazionale di ottobre 2026 è difficile per le valute dei mercati emergenti: i rendimenti dei Treasury americani (cioè i tassi di interesse pagati dai titoli di stato USA) sono in rialzo, il che rende il dollaro più attraente per gli investitori globali, che tendono a spostare capitali verso gli Stati Uniti. Questo fenomeno, noto come 'global bond market sell-off' (vendita massiccia di obbligazioni globali che fa salire i rendimenti), colpisce in modo trasversale tutte le valute della regione EMEA. La buona notizia, secondo ING, è che molti di questi paesi hanno una bassa esposizione agli investitori stranieri (ad eccezione dell'Ungheria), il che significa che c'è meno rischio di fughe di capitali improvvise. Alcune banche centrali locali hanno già alzato i propri tassi d'interesse per difendere le rispettive valute, creando un cuscinetto protettivo. Il messaggio centrale del report è quindi che le storie domestiche positive possono attenuare, ma non eliminare completamente, la pressione esterna.
Come si muovono le valute: dai paesi CEE alla Turchia
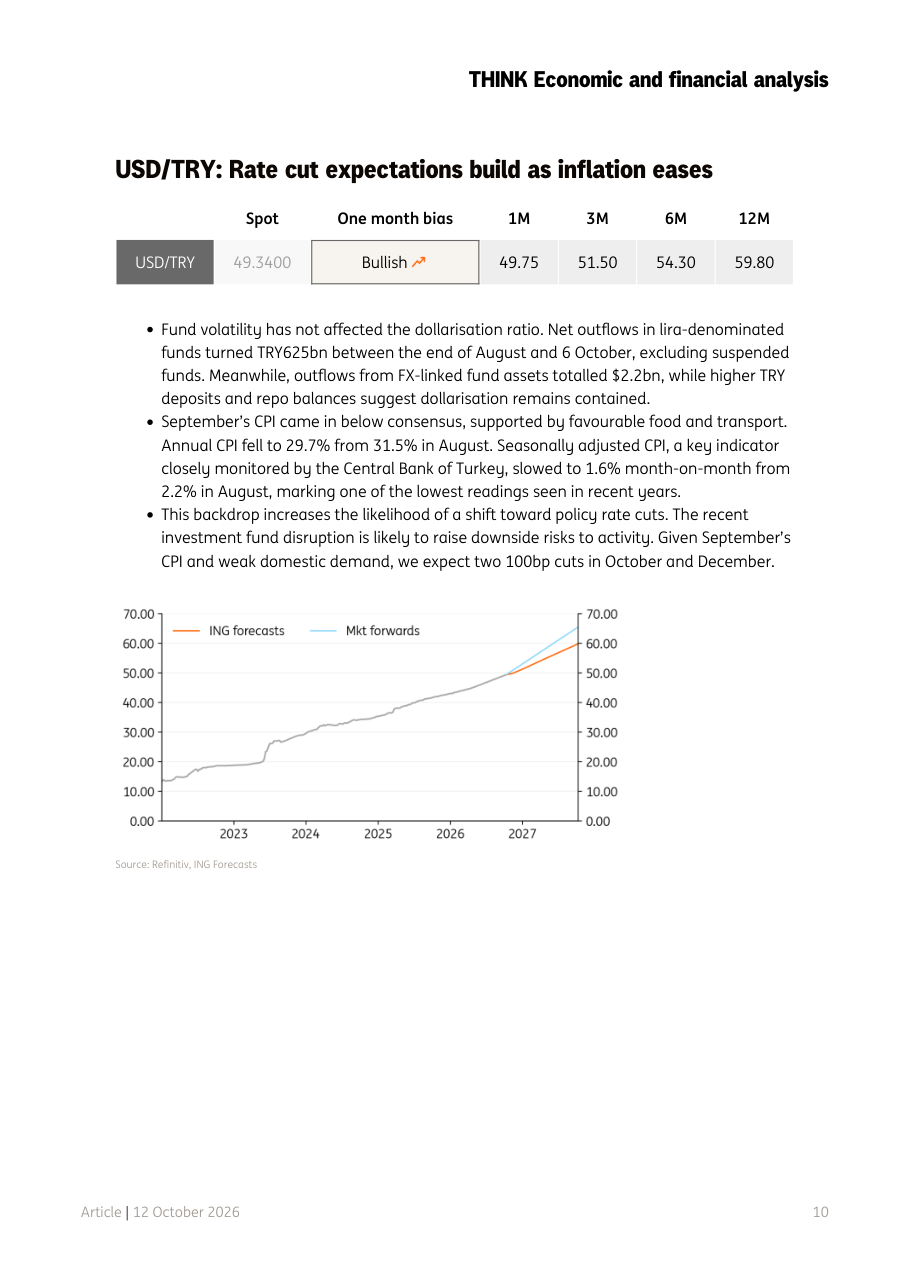
Lo zloty polacco (EUR/PLN) quota a 4.3877 e ha perso terreno rispetto ai minimi estivi intorno a 4.30, scivolando verso 4.40: in pratica, per comprare un euro servono più zloty, segno di debolezza della valuta polacca. La correlazione crescente con il cambio EUR/USD significa che le sorti dello zloty dipendono sempre più dalle mosse del dollaro americano. Il fiorino ungherese (EUR/HUF) quota a 364.89 e ING si aspetta un possibile rafforzamento verso l'area 350-355 nel breve termine, grazie a un possibile piano di risanamento fiscale credibile e all'avvio di colloqui per entrare nell'ERM II (il meccanismo europeo che precede l'adozione dell'euro). La corona ceca (EUR/CZK a 24.39) è stabile ma sotto pressione inflazionistica, mentre il leu romeno (EUR/RON a 5.3383) ha già vissuto due movimenti importanti nel 2026 e resta vulnerabile, anche se il downgrade del rating è stato evitato. La lira turca (USD/TRY a 49.34) continua il suo percorso di svalutazione strutturale, con ING che prevede il cambio a 59.80 tra dodici mesi, ma l'inflazione in calo al 29.7% annuo apre la porta a tagli dei tassi già in ottobre e dicembre.
Le storie speciali: Ucraina, Kazakistan, Uzbekistan e Sudafrica
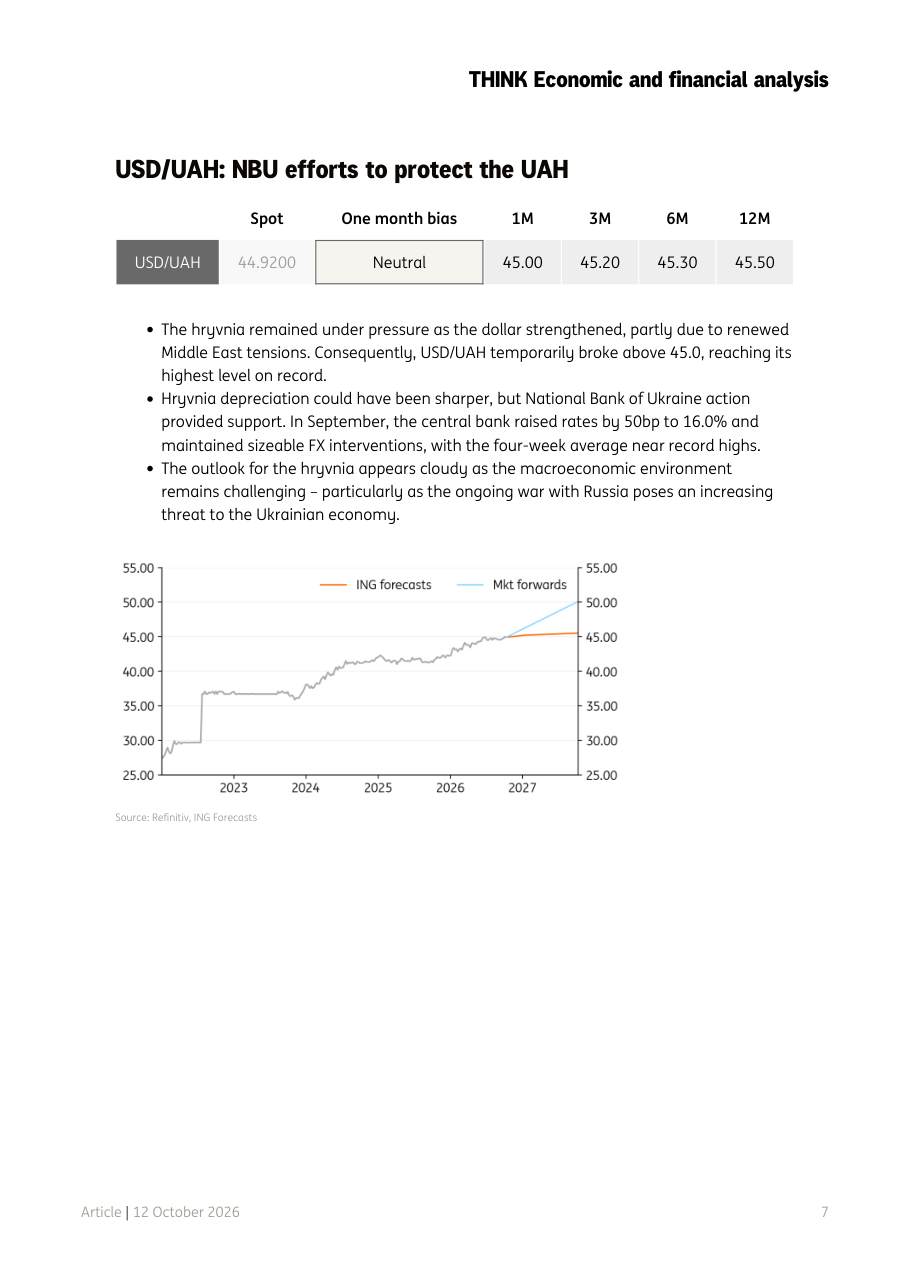
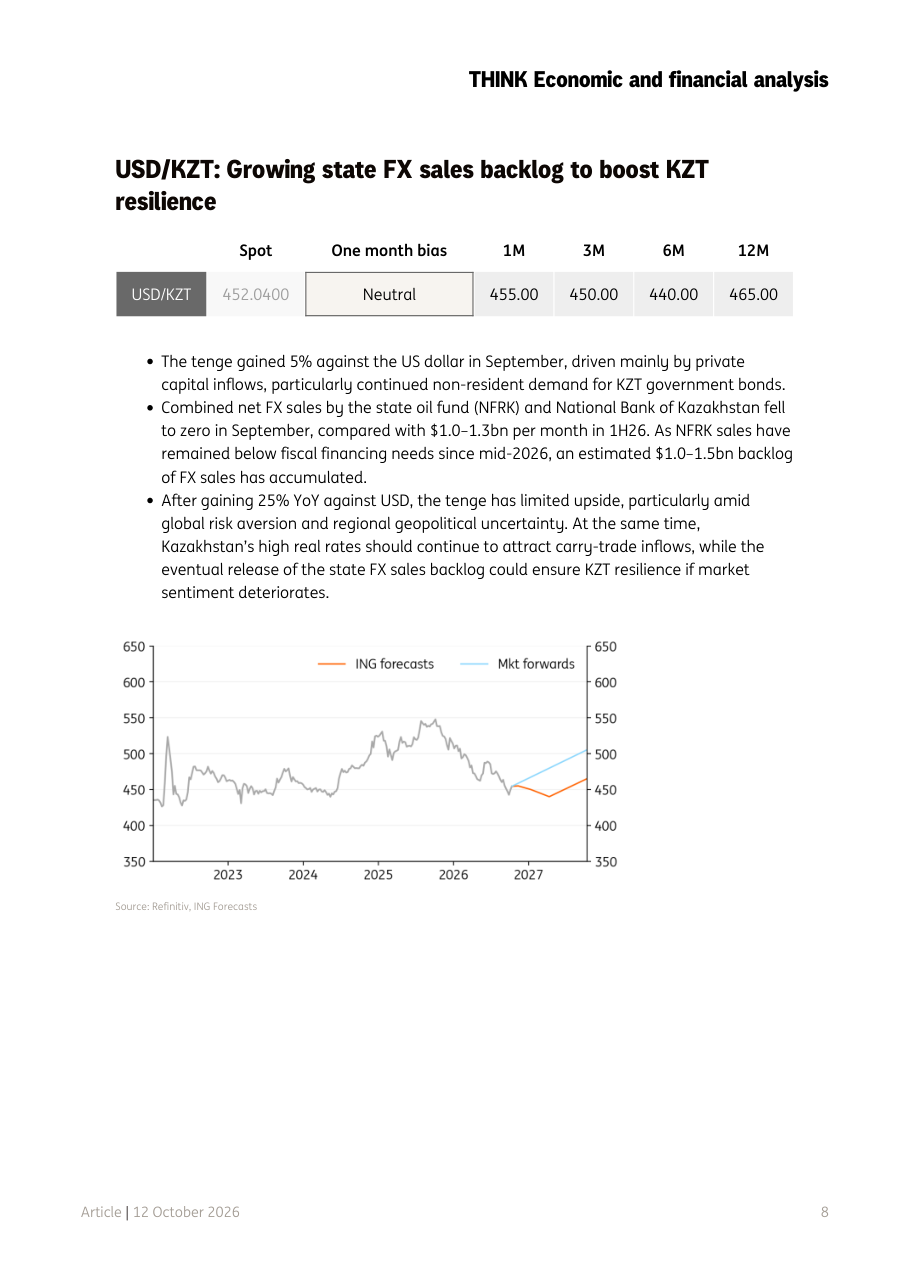
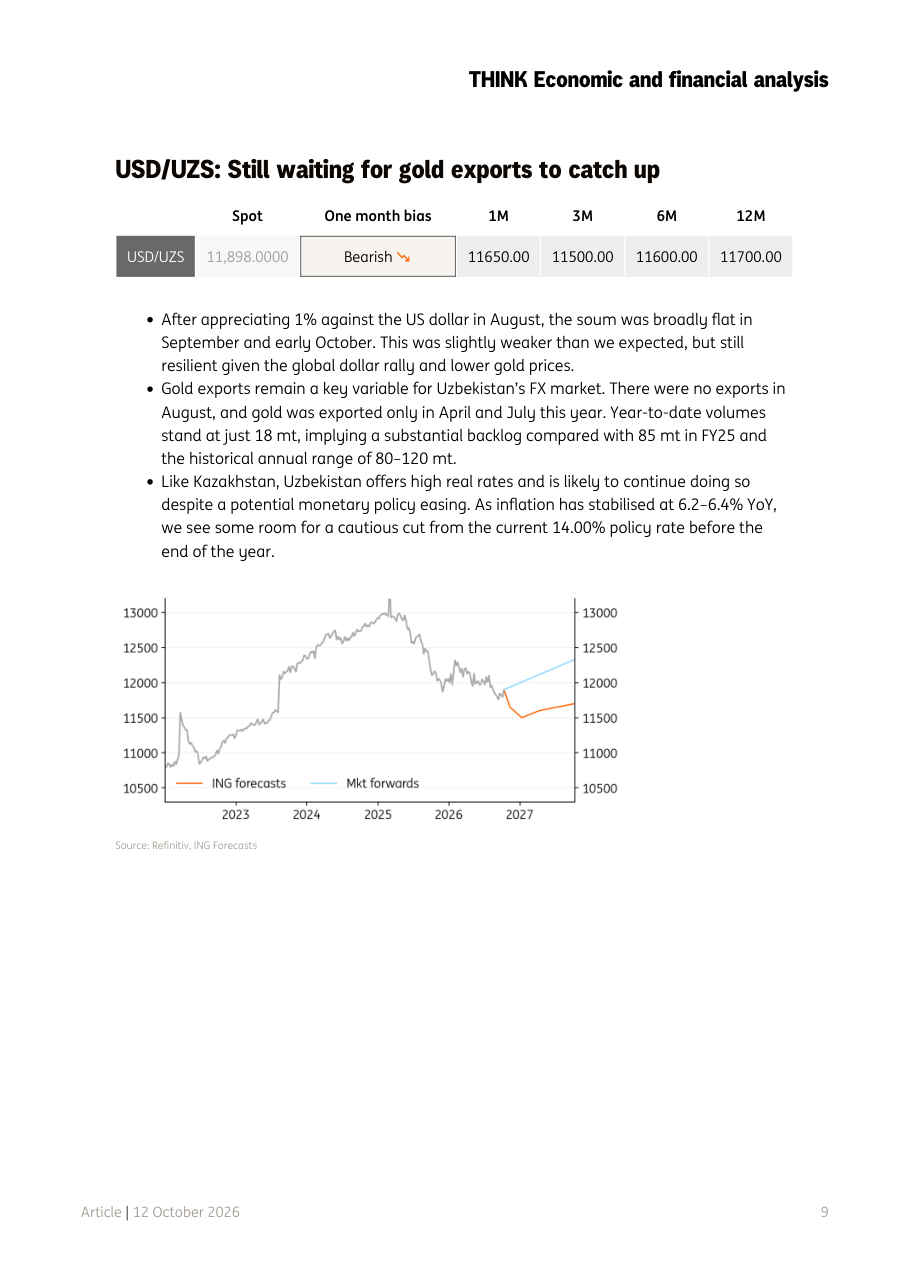
La grivnia ucraina (USD/UAH a 44.92) è la valuta in condizioni più difficili del report: il conflitto bellico in corso con la Russia esercita una pressione costante, e il cambio ha toccato nuovi massimi storici sopra quota 45. La Banca Nazionale dell'Ucraina ha risposto alzando i tassi di 50 punti base (mezzo punto percentuale) al 16% e intervenendo massicciamente sul mercato valutario per limitare la svalutazione. Il tenge kazako (USD/KZT) è invece una delle sorprese positive: ha guadagnato il 5% contro il dollaro a settembre, spinto da afflussi di capitali privati e dalla domanda estera per i titoli di stato kazaki, che offrono rendimenti reali (cioè al netto dell'inflazione) elevati, attraendo i cosiddetti carry trader (investitori che prendono a prestito in valute a basso tasso e investono in valute ad alto rendimento). L'Uzbekistan con il soum (USD/UZS) attende il rilascio di un arretrato consistente di esportazioni d'oro: nel 2026 sono stati esportati solo 18 tonnellate su un range storico di 80-120 tonnellate annue, e quando questo backlog sarà smaltito potrebbe sostenere la valuta. Il rand sudafricano (USD/ZAR a 16.51) si è difeso bene durante la recente ondata di vendite grazie a un rialzo dei tassi al 7.25% e a progressi sul fronte del bilancio pubblico, con un surplus primario (le entrate superano le spese, esclusi gli interessi sul debito) che migliora la percezione del rischio paese.
I rischi da tenere d'occhio
Il principale rischio esterno è rappresentato dall'evoluzione del dollaro americano: se la Fed (banca centrale USA) mantiene i tassi alti a lungo, il dollaro rimarrà forte e le valute emergenti continueranno a soffrire. Sul fronte geopolitico, le tensioni in Iran, tra Francia e Russia, e il conflitto ucraino continuano ad alimentare l'incertezza, rendendo gli investitori più prudenti verso i mercati emergenti. In Romania il rischio politico è ancora vivo: nonostante sia stato evitato il downgrade del rating (la retrocessione della qualità del credito del paese da parte di agenzie come Moody's o S&P, che renderebbe più costoso finanziarsi sui mercati), l'instabilità governativa potrebbe tornare a pesare sul leu. In Ungheria, invece, il rischio è opposto: se il piano fiscale del governo deluderà le aspettative, il fiorino potrebbe perdere il suo potenziale di apprezzamento. Per la Turchia, il rischio principale è che i tagli ai tassi attesi, se troppo aggressivi, possano riaccendere la spirale inflazionistica e accelerare l'ulteriore svalutazione della lira, già prevista a 59.80 tra dodici mesi.
Cosa aspettarsi nei prossimi mesi
ING mantiene una visione costruttiva sullo zloty polacco nel medio termine, con un obiettivo a 4.29 tra dodici mesi, grazie alla solidità dell'economia polacca. Per il fiorino ungherese, il potenziale è interessante nel breve: se Budapest presenterà un piano fiscale credibile entro fine anno e avvierà i colloqui per l'ERM II, il cambio EUR/HUF potrebbe scendere verso 355, rafforzando la valuta locale. Sulla corona ceca, l'atteggiamento è neutro ma si prevede un graduale apprezzamento nel tempo, supportato dal differenziale di tassi reali positivo rispetto all'eurozona. Per il leu romeno, ci si attende stabilità intorno a 5.35 fino a fine anno, con un indebolimento verso 5.45 entro fine 2027. La lira turca resterà su un percorso di svalutazione lenta e controllata, mentre il shekel israeliano (USD/ILS a 3.07) beneficia del rating elevato del paese (A-) e di una forte posizione estera netta, con la banca centrale che probabilmente aspetterà il secondo trimestre 2027 prima di tagliare aggressivamente i tassi.
Implicazioni per i Mercati
Le valute EMEA vivono un momento di biforcazione: da un lato, il dollaro forte e i rendimenti americani elevati creano un vento contrario generalizzato, dall'altro, le storie locali offrono sacche di opportunità per chi sa leggerle. Le valute da monitorare con più attenzione nelle prossime settimane sono il fiorino ungherese, che potrebbe apprezzarsi significativamente se il governo presenterà un piano fiscale credibile, e lo zloty polacco, la cui direzione dipenderà in modo crescente dal movimento del dollaro globale. Sul fronte del rischio elevato, la lira turca e la grivnia ucraina continuano il loro percorso di svalutazione strutturale, con implicazioni importanti per chiunque detenga obbligazioni o investimenti in queste valute senza copertura del rischio cambio. Il dato chiave da seguire nelle prossime settimane è l'evoluzione dei Treasury americani: se i rendimenti si stabilizzano o scendono, la pressione sulle valute emergenti potrebbe allentarsi rapidamente, aprendo finestre di apprezzamento per le valute con fondamentali locali più solidi, come la corona ceca e il rand sudafricano.
Grafici del Report
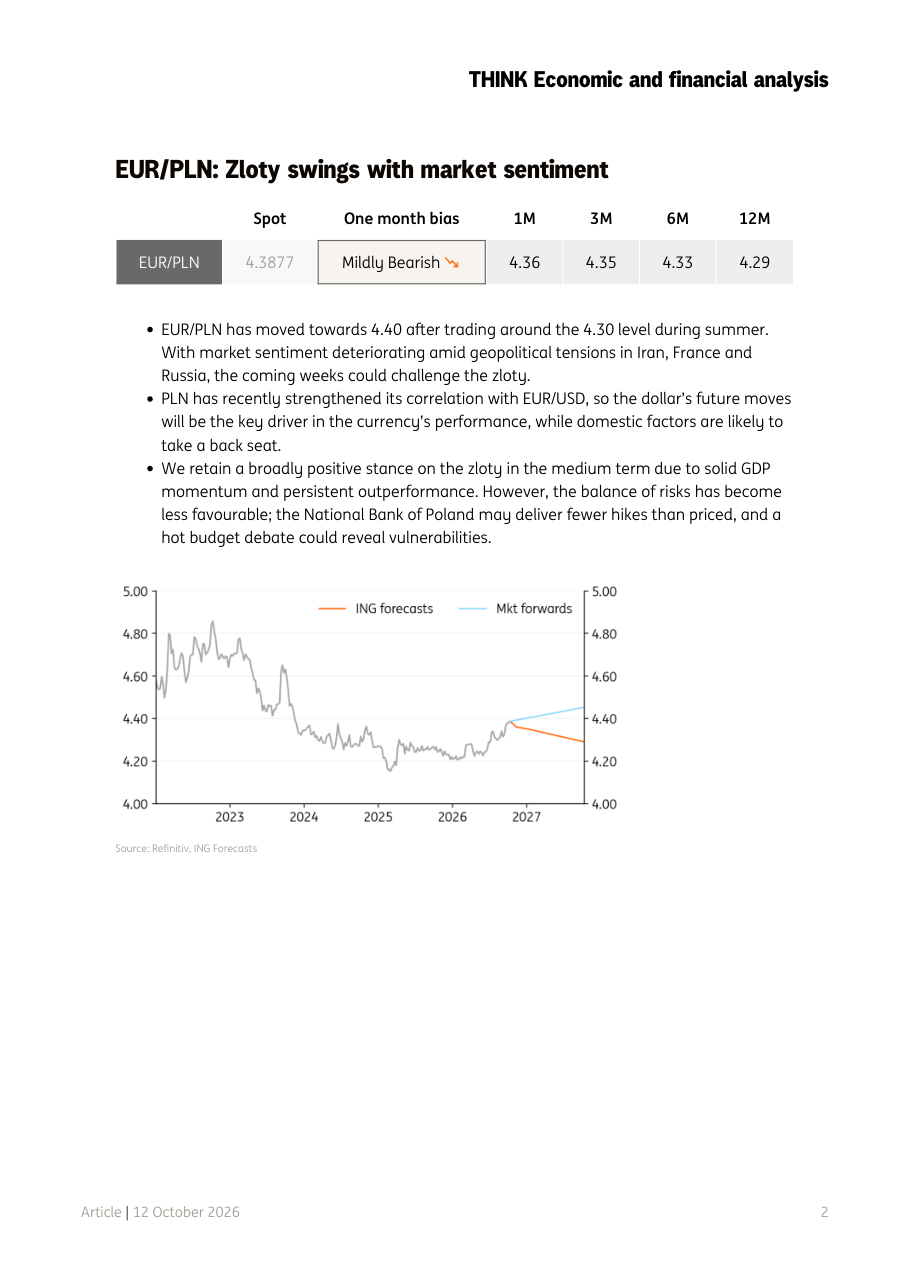
Grafico EUR/PLN con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra l'andamento storico del cambio EUR/PLN dal 2023 al 2026 (linea grigia) e le previsioni fino al 2027, con la linea arancione che rappresenta le stime ING e la linea azzurra i prezzi impliciti del mercato a termine (i cosiddetti 'forwards', ovvero i contratti che fissano oggi il prezzo di cambio futuro). Il cambio è sceso da picchi intorno a 4.80-5.00 nel 2022-2023 verso l'area 4.20-4.30 nel 2025, per poi risalire verso 4.40 nel 2026. ING prevede un rientro graduale verso 4.29 entro fine 2027, mentre il mercato a termine ipotizza un livello leggermente più alto intorno a 4.40.
Implicazione: Il grafico racconta un percorso di graduale rafforzamento dello zloty nel lungo periodo, interrotto dalla fiammata recente verso 4.40. Chi investe in attivi polacchi in euro dovrebbe monitorare il livello 4.40 come resistenza chiave: se viene superato con forza, potrebbe segnalare ulteriore debolezza dello zloty. La divergenza tra le previsioni ING e il mercato suggerisce che ING è più ottimista sulla valuta polacca rispetto al consenso, scommettendo su un recupero più deciso nei prossimi dodici mesi.
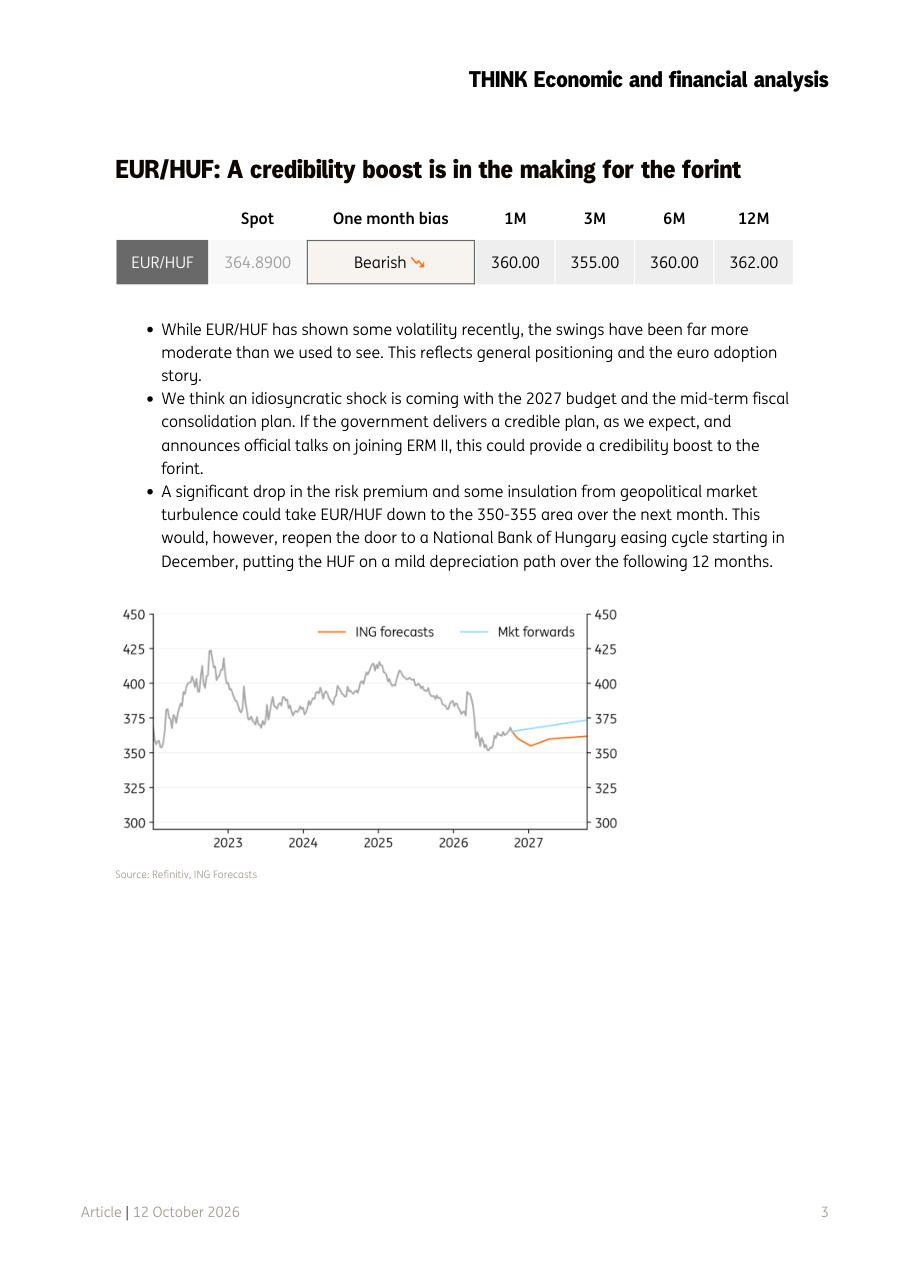
Grafico EUR/HUF con previsioni ING e mercato a termine
Cosa mostra: Il grafico illustra l'andamento del cambio EUR/HUF dal 2023 al 2026 con previsioni fino al 2027. La linea grigia mostra una forte volatilità storica, con picchi oltre quota 425 nel 2023-2024 e un successivo rientro verso area 360-375 nel 2025-2026. La linea arancione (previsioni ING) mostra un calo verso 355 nei prossimi tre mesi, seguito da una lieve risalita verso 362 a dodici mesi. La linea azzurra del mercato a termine si posiziona leggermente sopra le previsioni ING, intorno a 375.
Implicazione: Il grafico segnala che il fiorino ha già percorso molta strada rispetto ai minimi storici e che ING vede spazio per un ulteriore rafforzamento nel breve termine, a patto che il governo ungherese mantenga le promesse sul fronte fiscale. Il livello 350-355 è il target chiave da monitorare: raggiungerlo significherebbe una credibilità ritrovata per la politica economica ungherese. Tuttavia, la risalita prevista verso 362 a dodici mesi ricorda che il rafforzamento potrebbe essere temporaneo, poiché tagli ai tassi da parte della banca centrale ungherese potrebbero poi indebolire nuovamente il fiorino.
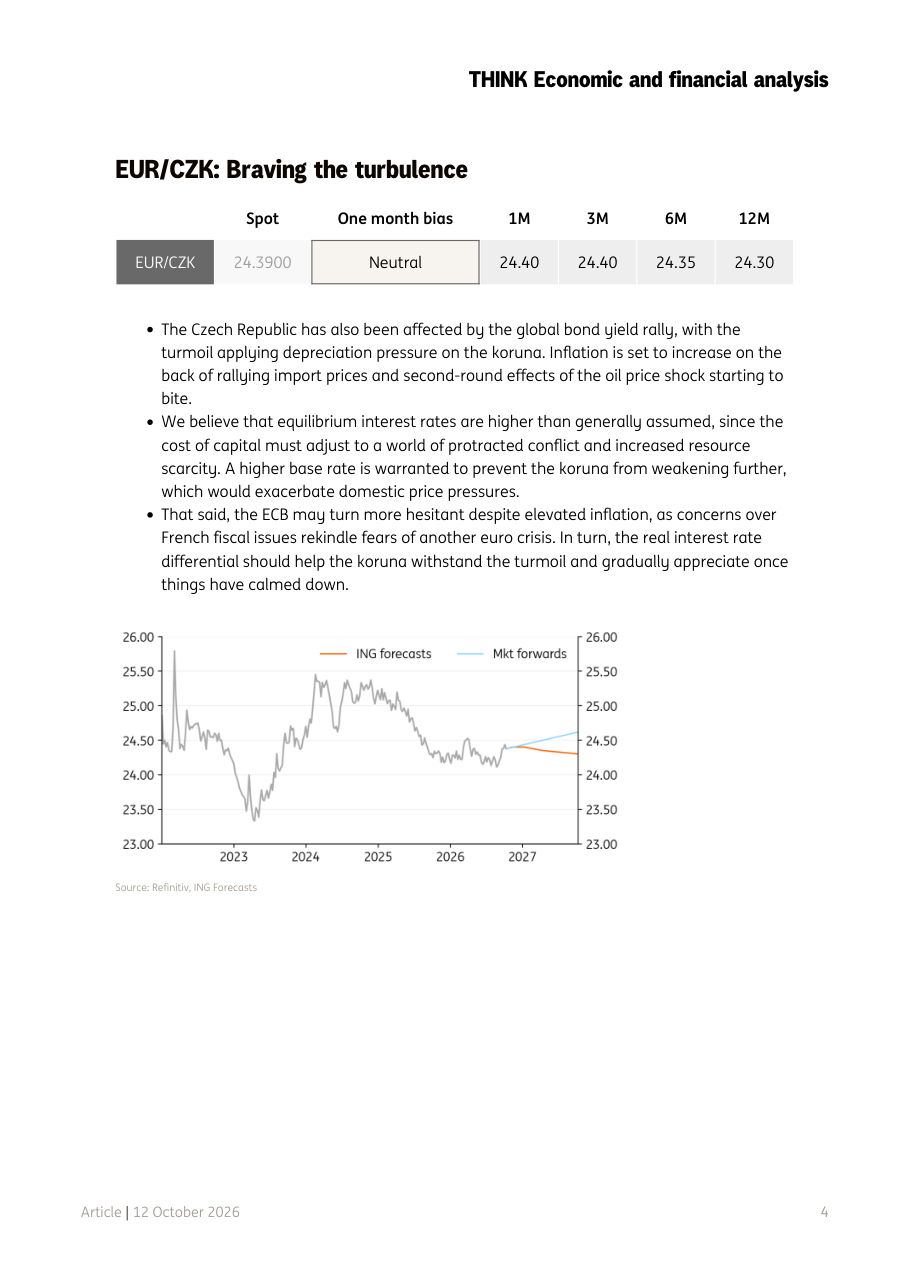
Grafico EUR/CZK con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra il cambio EUR/CZK dal 2023 al 2027. La linea storica grigia evidenzia una discesa dai picchi sopra 25.50 nel 2024 verso l'area 24.00-24.50 nel 2025-2026, con significativa volatilità. Le previsioni ING (linea arancione) si stabilizzano intorno a 24.30-24.40, mentre il mercato a termine (linea azzurra) indica una lieve tendenza al rialzo verso 24.50.
Implicazione: La corona ceca appare relativamente stabile rispetto alle sue pari della regione, con ING che non si aspetta movimenti bruschi. Il livello 24.40 è la zona di equilibrio di breve termine: ING prevede un graduale apprezzamento verso 24.30 nell'arco di dodici mesi. Per chi opera su questo cross, la chiave è osservare come si evolve il differenziale di tassi reali tra Repubblica Ceca ed eurozona, che attualmente favorisce la corona.
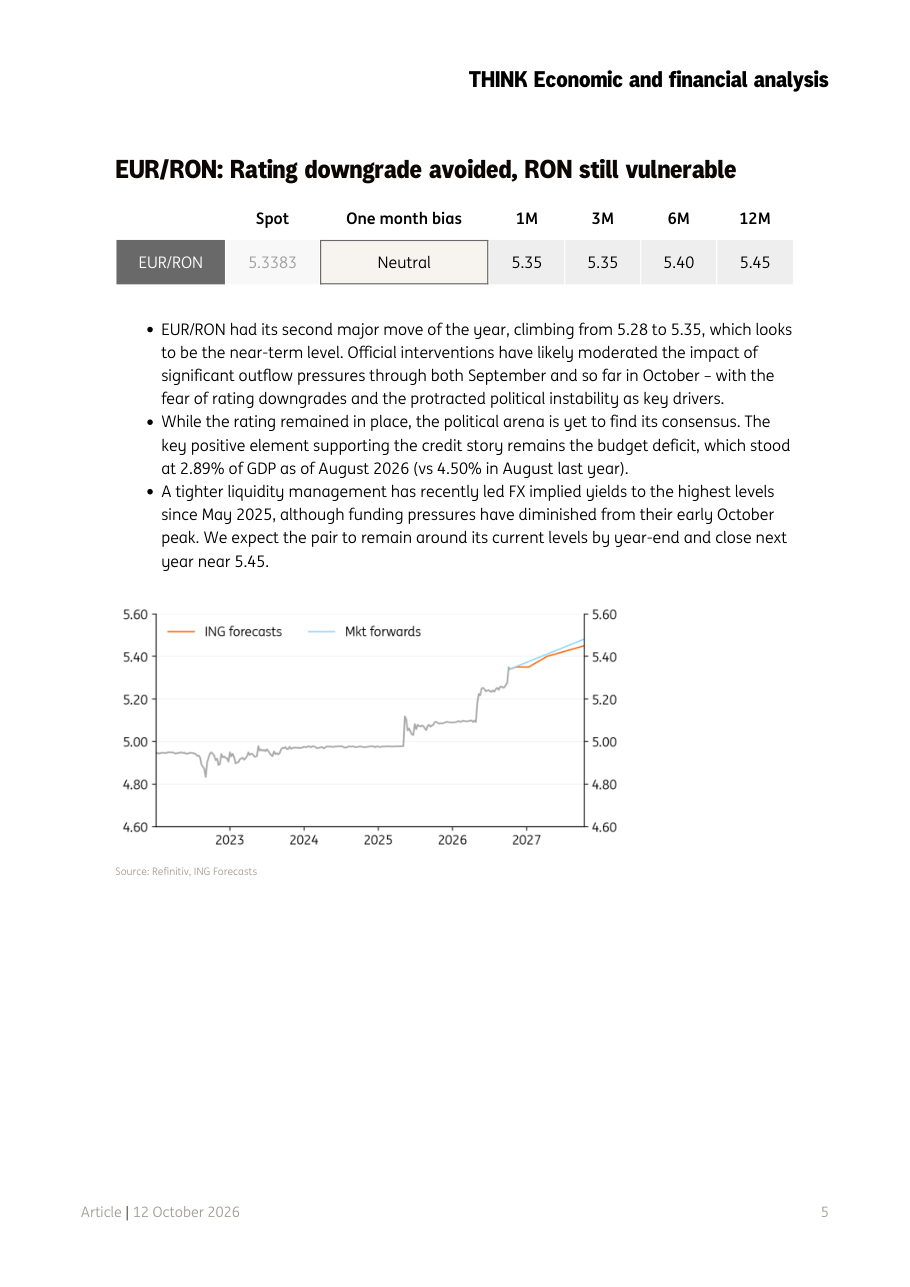
Grafico EUR/RON con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra l'andamento del cambio EUR/RON dal 2023 al 2027. La linea storica grigia mostra una lunga fase di relativa stabilità intorno a 4.95-5.00 fino al 2025, seguita da una brusca accelerazione verso 5.35 nel 2026. Le previsioni ING (linea arancione) e di mercato (linea azzurra) concordano su un'ulteriore debolezza del leu verso 5.40-5.60 entro il 2027.
Implicazione: Il grafico è il più preoccupante della serie per la traiettoria della valuta: il leu ha già perso terreno in modo netto nel 2026 e le previsioni non indicano un ritorno ai livelli precedenti. Chi ha esposizione agli asset rumeni in valuta locale deve tenere conto di questo rischio di deprezzamento strutturale. Il livello 5.35 è il punto di equilibrio di breve termine, ma il target a 5.45 per fine 2027 dice che la pressione al ribasso sul leu non è finita.
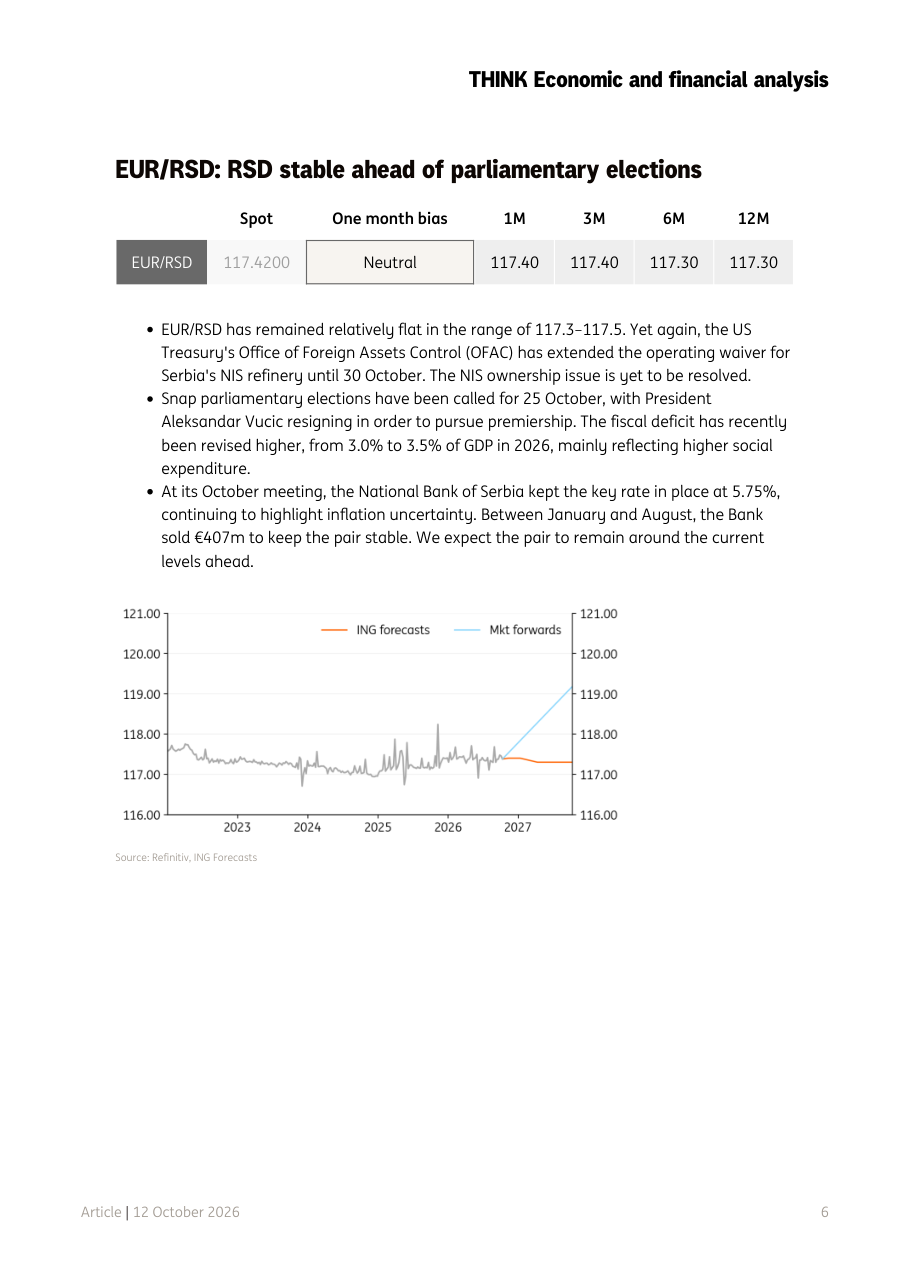
Grafico EUR/RSD con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra il cambio EUR/RSD dal 2023 al 2027. La linea storica grigia rimane quasi piatta nel range 116-118 per tutto il periodo, confermando la politica di cambio quasi fisso adottata dalla Banca Nazionale di Serbia. La linea arancione (ING) prevede stabilità intorno a 117, mentre la linea azzurra del mercato si proietta al rialzo verso 119-120 entro il 2027.
Implicazione: Il dinaro serbo è di fatto ancorato informalmente all'euro dalla banca centrale, che ha venduto 407 milioni di euro tra gennaio e agosto 2026 per mantenere il cambio stabile. Questa stabilità è un'ancora di credibilità per la Serbia, ma ha un costo in termini di riserve valutarie. La divergenza tra ING e il mercato a termine potrebbe riflettere il rischio che l'elezione e la nuova gestione del deficit al 3.5% del PIL mettano sotto pressione questa ancora nei prossimi dodici mesi.
Grafico USD/UAH con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra il cambio USD/UAH dal 2023 al 2027. La linea grigia storica mostra una svalutazione continua e costante della grivnia, che è passata da circa 27-30 nel 2023 a quasi 45 nel 2026, con una traiettoria quasi lineare verso l'alto. Le previsioni ING (linea arancione) indicano una prosecuzione verso 45.50 a dodici mesi, mentre il mercato a termine (linea azzurra) è ancora più pessimista, proiettando valori verso 50 entro il 2027.
Implicazione: Il grafico racconta meglio di qualsiasi dato testuale la pressione strutturale sulla valuta ucraina: ogni anno che passa, ci vogliono sempre più grivnie per comprare un dollaro. In questo contesto, la Banca Nazionale dell'Ucraina combatte una battaglia difensiva, alzando i tassi e intervenendo sul mercato, ma la guerra in corso con la Russia rende quasi impossibile invertire questa tendenza nel breve termine. Chi ha interesse verso l'Ucraina deve considerare il rischio valutario come uno dei principali fattori di rischio.
Grafico USD/KZT con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra il cambio USD/KZT dal 2023 al 2027. La linea storica grigia evidenzia una forte volatilità, con un picco intorno a 550 nel 2023-2024 e un rientro deciso verso 450 nel 2026. Le previsioni ING (linea arancione) sono pressoché piatte intorno a 450-465, mentre il mercato a termine (linea azzurra) è leggermente più ottimista sulla valuta kazaka, proiettando valori intorno a 450-460.
Implicazione: Il tenge kazako ha già recuperato moltissimo terreno rispetto ai massimi e il grafico mostra che la maggior parte del rally potrebbe essere già alle spalle. Il livello 450 è la soglia chiave da monitorare: ING prevede che il cambio torni sopra 465 entro dodici mesi, segno che il rialzo del tenge potrebbe essere temporaneo. Il carry trade (investire in tenge per beneficiare degli alti rendimenti reali kazaki) è ancora interessante, ma va gestito con cautela data la volatilità storica.
Grafico USD/UZS con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra il cambio USD/UZS dal 2023 al 2027. La linea storica grigia mostra una svalutazione graduale del soum uzbeko da circa 10.500-11.000 nel 2023 verso 12.500-13.000 nel 2024-2025, seguita da un parziale recupero verso 11.900 nel 2026. Le previsioni ING (linea arancione) indicano un rafforzamento verso 11.500 nei prossimi tre mesi, mentre il mercato a termine (linea azzurra) prevede una risalita verso 12.000-12.500 entro il 2027.
Implicazione: La grande incognita per il soum uzbeko è quando arriveranno le esportazioni d'oro attese: con solo 18 tonnellate esportate finora nel 2026 rispetto a una media storica di 80-120 tonnellate annue, c'è un ampio arretrato che, una volta immesso sul mercato, potrebbe portare valuta estera nel paese e rafforzare il soum. ING è quindi più ottimista del mercato nel breve termine, proprio scommettendo su questo effetto. Nel medio-lungo periodo, però, un possibile taglio dei tassi dal 14% attuale potrebbe ridurre l'attrattiva del carry trade sul soum.
Grafico USD/TRY con previsioni ING e mercato a termine
Cosa mostra: Il grafico mostra il cambio USD/TRY dal 2023 al 2027 e rappresenta visivamente la svalutazione più drammatica del report. La linea storica grigia mostra una salita quasi ininterrotta da circa 15 nel 2023 a quasi 50 nel 2026. Le previsioni ING (linea arancione) e del mercato a termine (linea azzurra) convergono su ulteriore debolezza verso 60-70 entro il 2027, con le due linee pressoché sovrapposte.
Implicazione: Il grafico della lira turca è il più emblematico della perdita di potere d'acquisto strutturale di una valuta: in circa quattro anni, per comprare un dollaro servivano 15 lire nel 2023 e ne serviranno quasi 60-70 nel 2027. L'inflazione alta (anche se in calo al 29.7%) e i previsti tagli dei tassi di 200 punti base totali nei prossimi mesi non faranno che accelerare questo processo. Chi opera su asset turchi deve considerare questo rischio cambio come prioritario, a meno che non operi in valuta locale con rendimenti sufficientemente alti da compensare la svalutazione.